
ベータ遮断薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.5 十億米ドル |
| 市場規模 (2031) | 14 十億米ドル |
| 成長率 (2026 - 2031) | 4.01 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベータ遮断薬市場分析
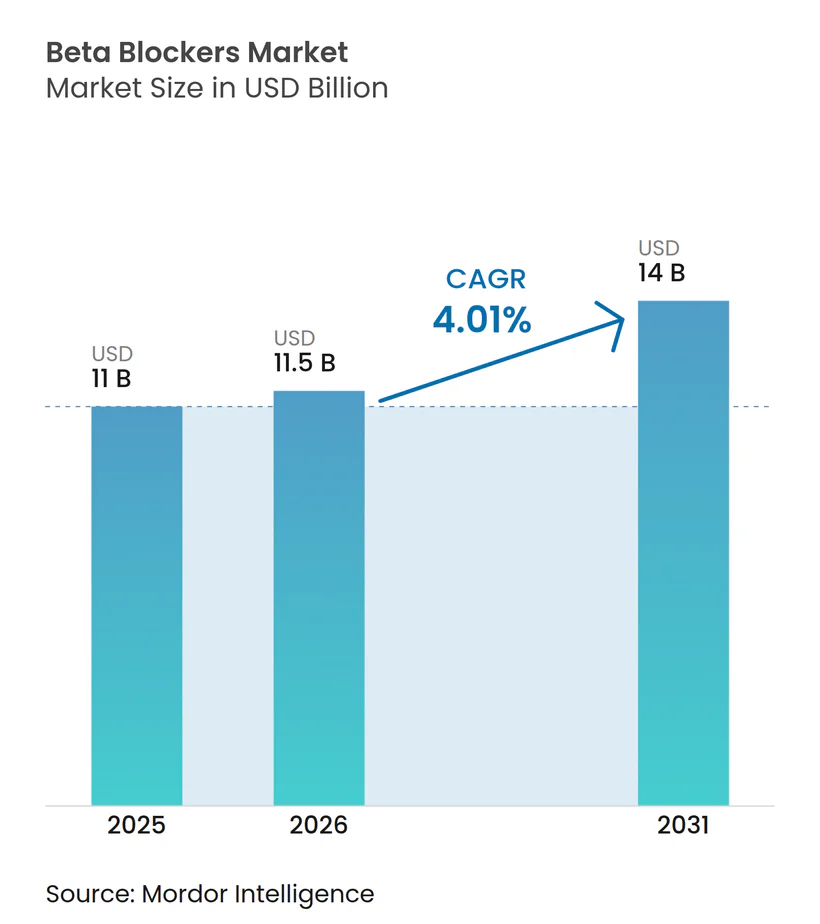
ベータ遮断薬市場規模は、2025年に110 ビリオン 米ドル、2026年に114.5 ビリオン 米ドルと予測され、2031年までに140 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 4.01%で成長する見込みです。
需要は心不全、心房細動、心筋梗塞後プロトコルに根ざしているものの、高血圧および緑内障に関するガイドラインの改訂により、第一選択薬としての処方量が他薬剤クラスへとシフトしつつあります。超短時間作用型静脈内製剤、徐放性錠剤、配合剤の普及が対象患者層を拡大するとともに、アドヒアランスのギャップを軽減しています。供給動態は、無菌注射剤の断続的な不足、単一供給源の原薬(API)の混乱、および新興国において価格を抑えながらもマージンを圧縮する積極的なジェネリック入札の影響を受けています。安定供給の確保、病院契約の獲得、革新的な製剤による差別化を実現できるメーカーは、ベータ遮断薬市場が治療上の逆風と手技上の追い風の両方を乗り越える中で、増分価値を獲得できる立場にあります。
主要レポートのポイント
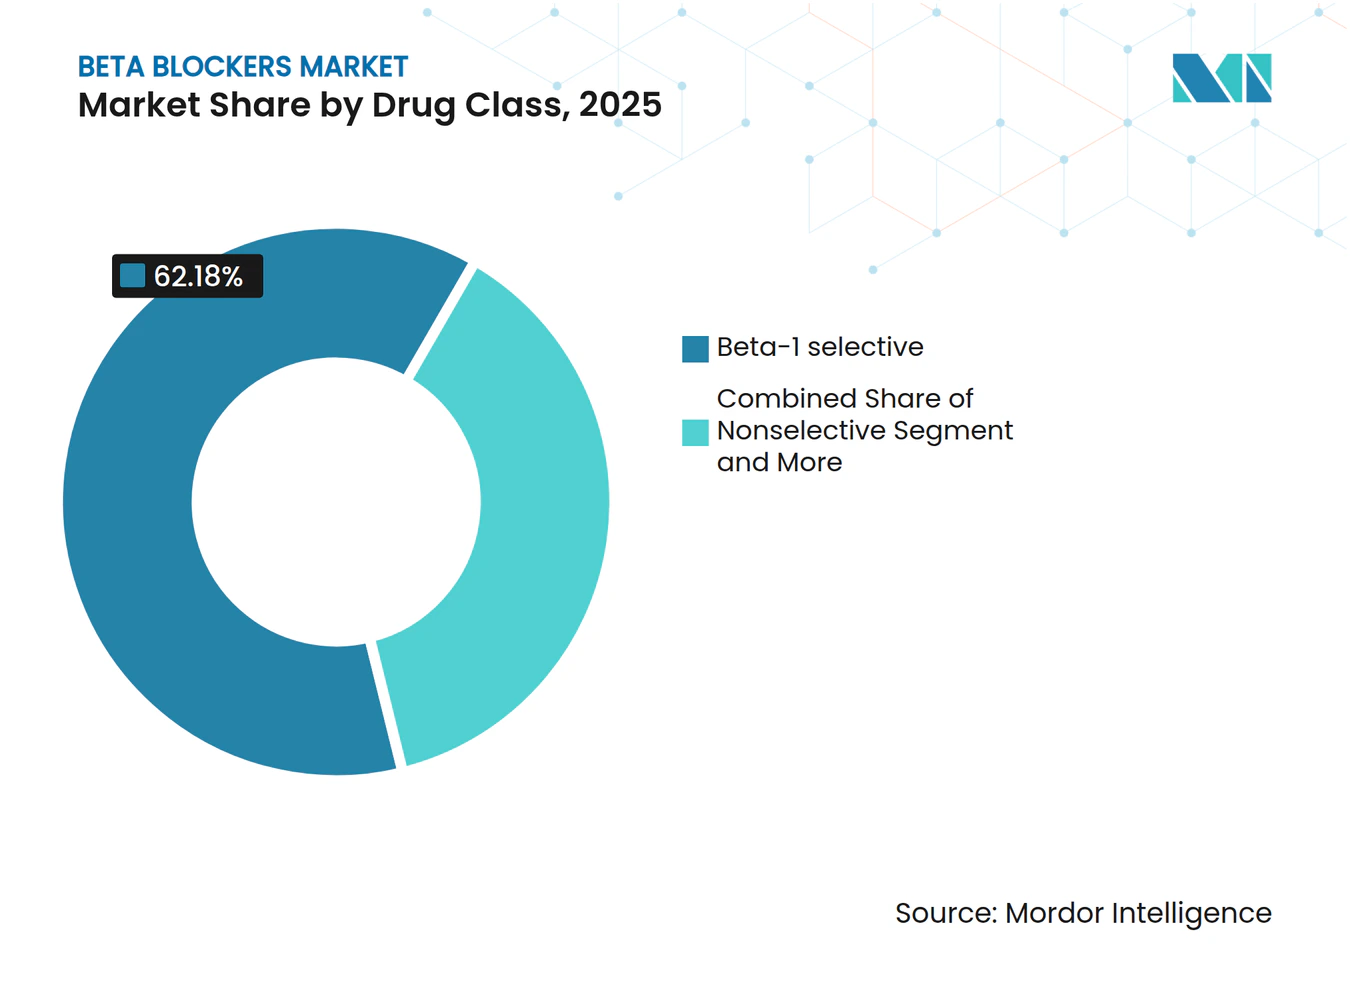
- 薬剤クラス別では、ベータ1選択性製剤が2025年の収益シェアの62.18%を占めてトップとなり、2031年までに4.35%の成長が見込まれます。非選択性および複合アルファ・ベータサブクラスは後塵を拝しているものの、ニッチな適応症への対応を継続しています。
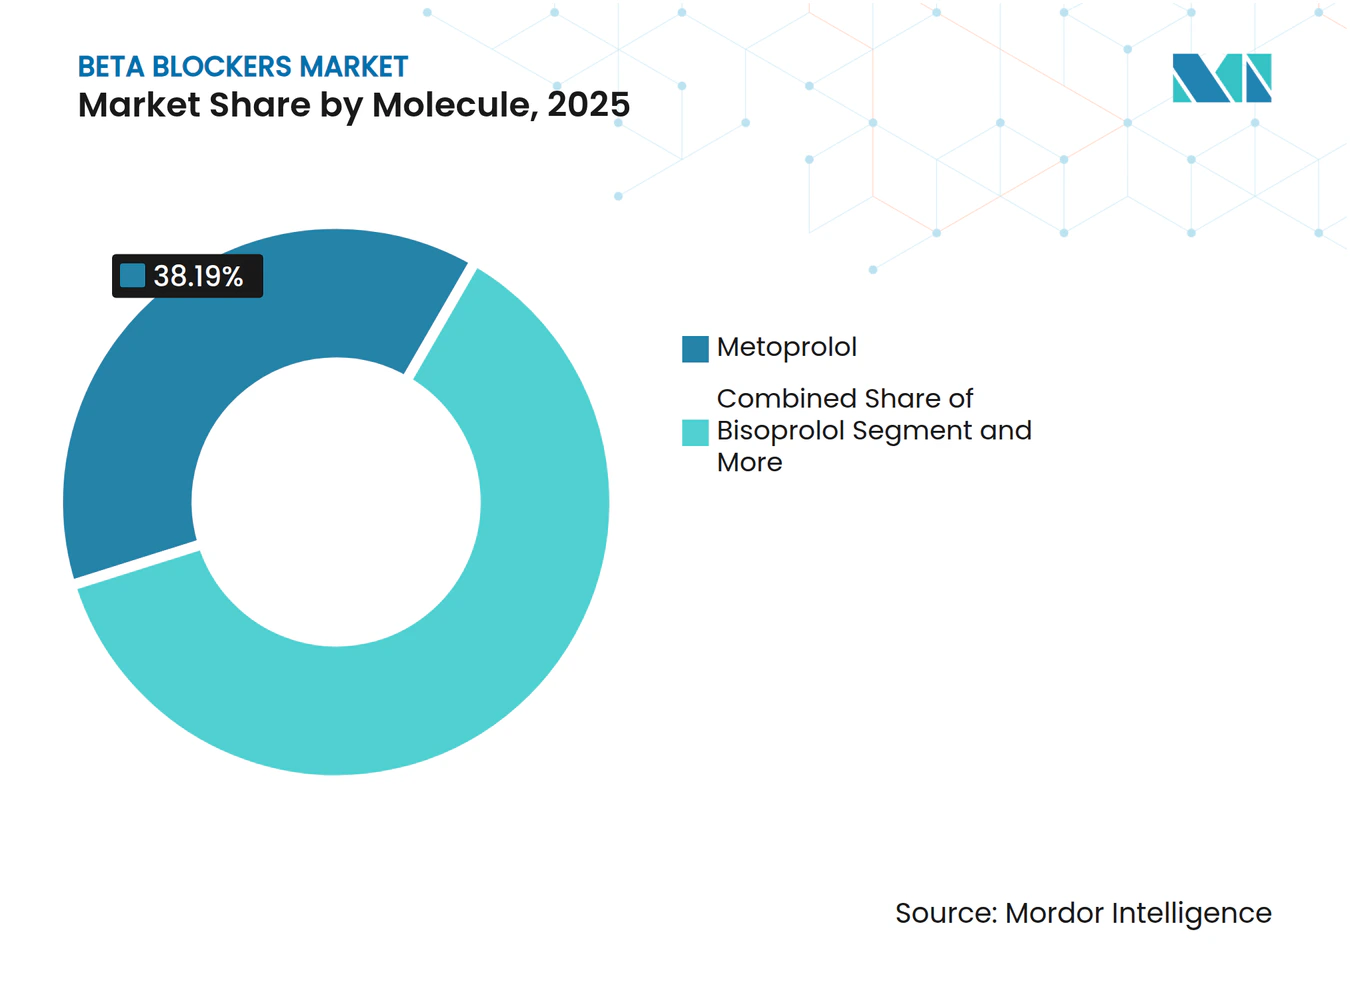
- 分子別では、メトプロロールが2025年のベータ遮断薬市場シェアの38.19%を占め、ネビボロールが2031年までの予測CAGRで4.28%と最高値を記録ました。
- 投与経路別では、経口製剤が2025年のベータ遮断薬市場規模の78.19%を占め、2031年までCAGR 4.02%で拡大しています。
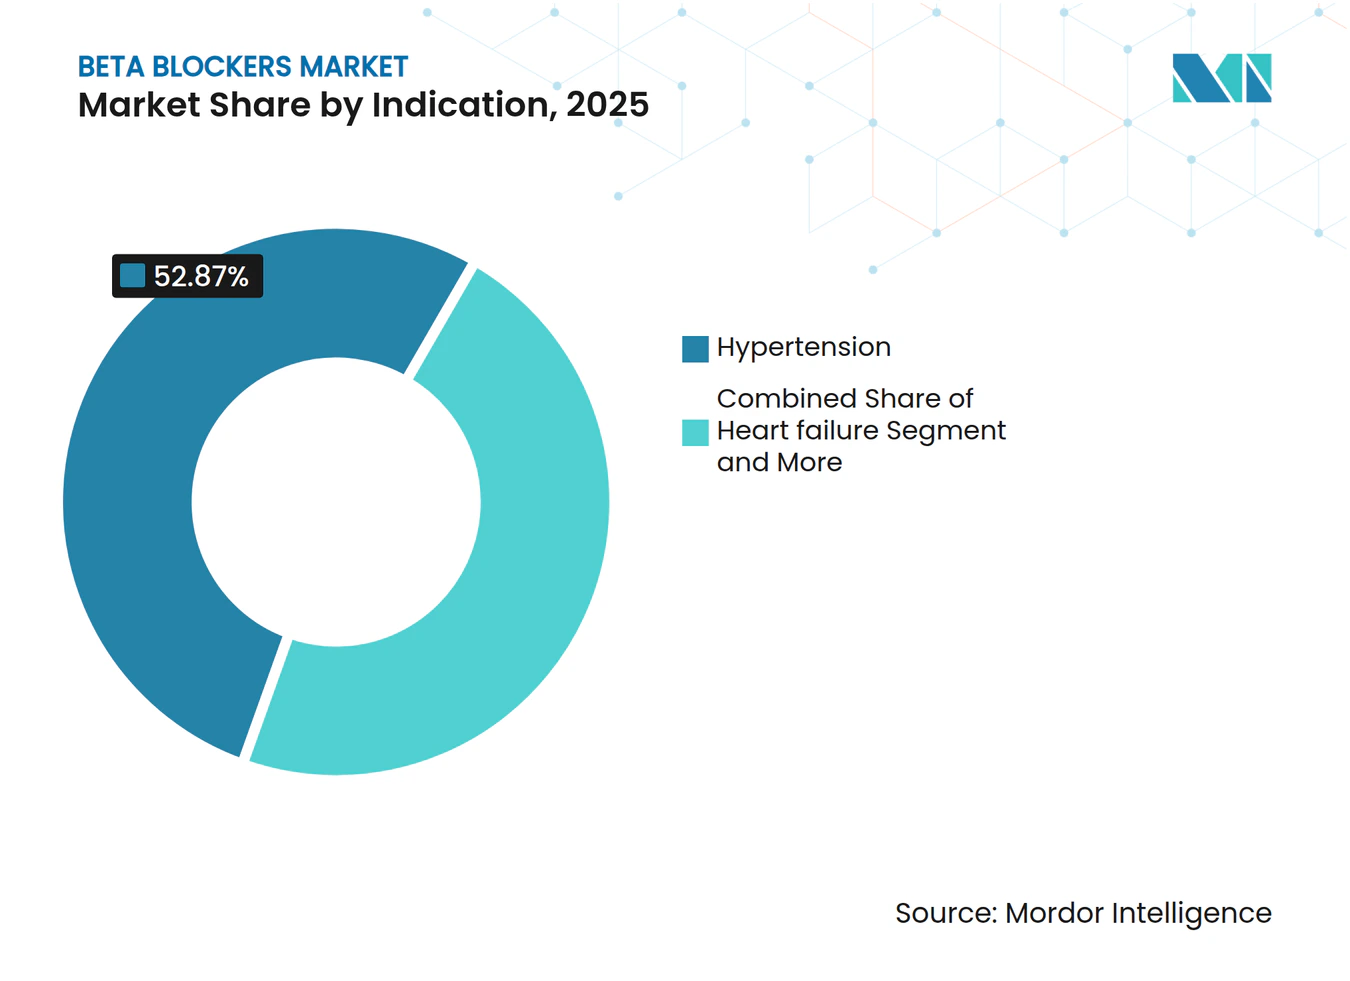
- 適応症別では、狭心症および虚血性心疾患が2026年から2031年にかけてCAGR 4.32%で拡大する見通しであり、高血圧が2025年に52.87%の処方量シェアを維持しているにもかかわらず、これを上回るペースとなっています。
- 流通チャネル別では、病院薬局が2025年の処方量の52.80%を占めましたが、オンラインおよびeファーマシーは遠隔医療を活用した慢性疾患ケアモデルを背景にCAGR 4.19%で最も急速に成長しています。
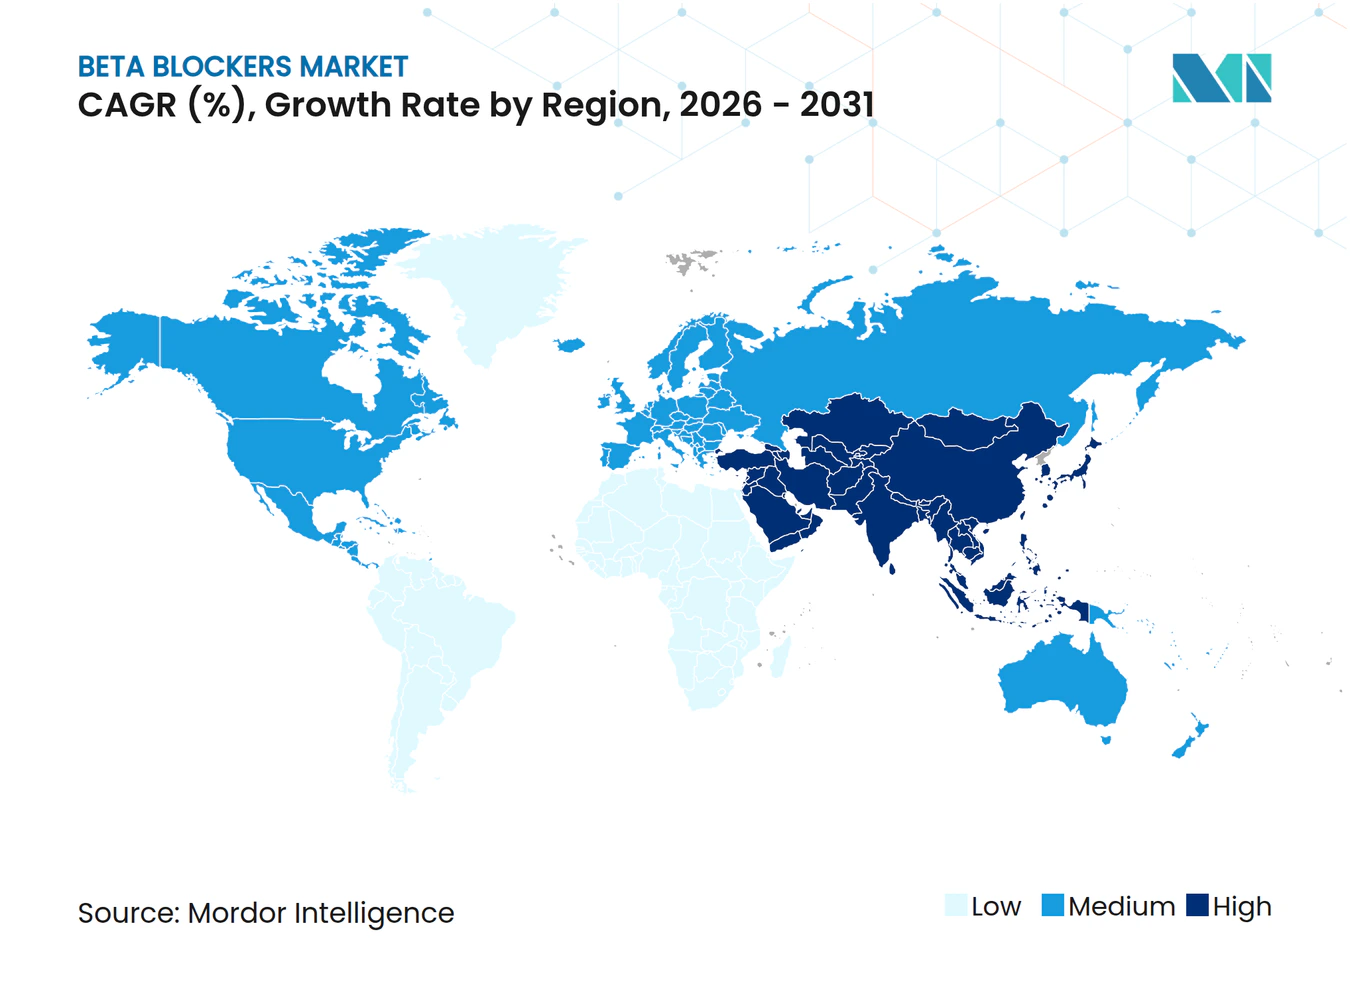
- 地域別では、北米が2025年のベータ遮断薬市場シェアの33.18%を占めましたが、アジア太平洋地域は2031年までCAGR 4.30%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HFrEF、心房細動レートコントロール、心筋梗塞後ケアにおける基盤的役割が主要ガイドラインで維持されている | +1.2% | 北米および西欧でのガイドライン遵守が最も強固であり、グローバルに適用 | 長期(4年以上) |
| 高血圧および虚血性心疾患の有病率がベータ遮断薬の慢性処方を持続させている | +1.0% | CVD負担の増大により、特にアジア太平洋地域および中東・アフリカでグローバルに適用 | 長期(4年以上) |
| 緑内障および眼圧亢進症の患者プールの拡大が眼科用ベータ遮断薬の需要を支えている | +0.3% | 北米、欧州、および日本・韓国の高齢化人口 | 中期(2〜4年) |
| 超短時間作用型静脈内ベータ1遮断薬(エスモロール、ランジオロール)のICU・周術期への適用拡大 | +0.5% | 北米、欧州、およびアジア太平洋地域の高度な病院システム | 中期(2〜4年) |
| 徐放性・放出制御型製剤および配合剤によるアドヒアランスと持続性の改善 | +0.4% | 北米および欧州での早期導入を経てアジア太平洋地域へ普及するグローバル市場 | 短期(2年以内) |
| 門脈圧亢進症の予防における非選択性ベータ遮断薬の非心臓的使用の拡大 | +0.2% | B型・C型肝炎の有病率が高い地域(アジア太平洋、中東・アフリカ)での集中的使用を伴うグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
心不全および心筋梗塞後ケアにおける基盤的役割が長期需要を支える
日本循環器学会は2025年のガイドラインにおいて、レニン・アンジオテンシン系阻害薬およびナトリウム・グルコース共輸送体2阻害薬と並んでベータ遮断薬へのクラスI推奨を維持し、四剤併用療法への普遍的な組み込みを強化しました [1]。MERIT-HFなどの画期的な試験は、北米および欧州においてベータ遮断薬の処方率と病院支払いを連動させる償還審査に引き続き影響を与えています。欧州心臓病学会の2024年心房細動ガイドラインは、左室機能低下患者のレートコントロールにおいて、カルシウム拮抗薬よりもベータ遮断薬を依然として先しています。急性冠症候群後の死亡率改善効果は依然として強固であり、救急経路における処方集での優先的地位を維持しています。その結果、心不全および心筋梗塞後患者における長期使用は、合併症のない高血圧から失われる処方量を上回り続けています。
ガイドラインの変化にもかかわらず心血管疾患の負担が慢性処方を持続させる
世界保健機関の統計によると、2022年の世界の心血管疾患による死亡者数は1,980万人であり、高血圧と冠動脈疾患が主な原因となっています。米国心臓協会の2025年更新版では、高血圧を有する米国成人が1億2,240万人に上ることが示されており、この集団においてベータ遮断薬は強適応症に対する優先的な追加薬または第一選択薬として位置づけられています。インドの実臨床レジストリでは、主要な心血管入院においてベータ遮断薬の普及率が75%を超えており、現地ガイドラインが欧州・米国の改訂に遅れをとっている場合でも、医師が引き続き依存していることが実証されています。特にアジア太平洋地域および中東・アフリカにおけるこうした有病率の動態は、持続的な基礎需要を支え、高血圧の初期処方における段階的な後退を補っています。
超短時間作用型静脈内製剤が集中治療における有用性を拡大
米国FDAは2025年に、周術期および集中治療における不整脈コントロールを目的としてランジオロールを承認し、エスモロールの9分に対して4分の半減期を持つ代替薬を提供しました。ランジオロールは構造的心臓手術中の拍動ごとの用量調節を可能にし、欧州および日本のハイブリッド手術室での使用が進んでいます。2024年から2025年にかけてFDAの医薬品不足データベースに記録されたエスモロールの不足により、病院は二重供給源契約を締結し、ランジオロールの処集見直しが加速しました。集中治療学会は現在、毒性プロファイルの低さを理由に、急速なレートコントロールにおいてアミオダロンよりも超短時間作用型ベータ1遮断薬を推奨しています [2]。低侵襲弁膜症および不整脈インターベンションの手技的成長により、急性期医療におけるベータ遮断薬市場が拡大しています。
徐放性製剤および配合剤がアドヒアランス指標を向上させる
2024年に発表された多施設アドヒアランス分析では、1日1回投与のメトプロロールコハク酸塩の12ヵ月持続率が78%であったのに対し、1日2回投与の酒石酸塩では62%にとどまり、救急受診件数の減少につながったことが報告されました。同様の改善は、心不全を有する高齢患者における徐放性ビソプロロールでも観察されました。ベータ遮断薬とレニン・アンジオテンシン系阻害薬を組み合わせた単一錠剤レジンは、大多数の患者で血圧目標を達成し、自由な組み合わせを14パーセントポイント上回りました。FDAによるスプリンクル型メトプロロールコハク酸塩カプセルの承認により、小児および嚥下困難な成人セグメントへの適用がさらに広がりました。製剤イノベーションは、ベータ遮断薬市場でのシェア獲得を目指すメーカーにとって重要なレバーとなっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 更新されたガイドラインにおける合併症のない高血圧への第一選択薬としての優先度低下 | -0.8% | ガイドライン遵守が高い欧州および北米で最も顕著であり、グローバルに適用 | 短期(2年以内) |
| 緑内障への第一選択薬としてプロスタグランジン類似薬が優先され、ベータ遮断薬の開始率が低下 | -0.3% | 高度な眼科インフラを持つ北米、欧州、および日本 | 中期(2〜4年) |
| 世界的なジェネリック価格の侵食と入札圧力によるマージン圧縮 | -0.4% | 欧州、ラテンアメリカ、およびアジア太平洋地域の政府入札市場で急性の影響があり、グローバルに適用 | 短期(2年以内) |
| 無菌注射剤の不足とAPIの供給リスクによる病院での入手可能性の制約 | -0.2% | 単一供給源の注射剤に依存する病院処方集を持つ北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ガイドラインの改訂により高血圧への第一選択薬としての使用が縮小
2024年の欧州心臓病学会高血圧ガイドラインは、強制的な心臓適応症を持たない患者に対する標準的な第一選択療法からベータ遮断薬を除外しました [3]。2025年の米国心臓協会更新版も、レニン・アンジオテンシン系阻害薬およびカルシウム拮抗薬が脳卒中予防において優れていることを示したメタ解析を受け、この立場を踏襲しました。欧州および米国全域の臨床意思決定支援プラットフォームは数ヵ月以内にこの変更を実装し、プライマリケア現場での処方行動に即座に影響を与えました。アジア太平洋地域および中東アフリカ諸国はまだ現地アルゴリズムを更新していませんが、多国籍企業は成熟市場における高血圧単独での開始率の低下を報告しており、ベータ遮断薬市場の近期成長を抑制しています。
プロスタグランジン類似薬が緑内障への第一選択薬シェアを獲得
米国眼科学会の2024年ガイダンスは、原発開放隅角緑内障の第一選択療法としてプロスタグランジン類似薬を推進し、局所ベータ遮断薬を補助的な役割に位置づけました。2025年のシステマティックレビューでは、1日1回投与のプロスタグランジンが1日2回投与のベータ遮断薬と比較して眼圧降下において優れていることが確認されました。その後、償還処方集はラタノプロストおよび新しいデュアルメカニズム点眼薬を優先し、特に北米、欧州、および日本における局所ベータ遮断薬の売上を圧縮しました。眼科領域はベータ遮断薬市場において比較的小さなシェアを占めるため、影響は限定的ですが、チモロール収益に依存するメーカーにとっては重要な問題です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
心臓選択性製剤が安全性と忍容性で優位立つメトプロロール、ビソプロロール、ネビボロールなどの心臓選択性分子が2025年収益の62.18%を占め、このベータ遮断薬市場シェアは2031年までCAGR 4.35%で拡大する見込みです。心臓選択性は気道過敏症患者における気管支痙攣のリスクを軽減し、心不全および心筋梗塞後の対象患者層を拡大します。ネビボロールの一酸化窒素刺激作用は末梢血管抵抗を低下させ、このクラスの中で最も急速に成長する分子としての地位を確立しています。非選択性製剤は門脈圧亢進症の予防および眼科領域での関連性を維持しており、カルベジロールとラベタロールはそれぞれ心不全と緊急高血圧クリーゼに対応しています。
心臓選択性療法に対する医師の選好は、気管支痙攣関連の再入院をベンチマークとする支払者の質指標によっても導かれています。欧州の狭域スペクトル償還リストは、CIBIS-II死亡率の実績に基づいてビソプロロールに小幅な価格プレミアムを付与していますが、北米の処方集は互換性を重視し、高いジェネリック代替率を強化しています。成果連動型償還が新興国に広がるにつれ、心臓選択薬の性能上の優位性がベータ遮断薬市場での安定した拡大を確保すると期待されています。



投与経路別:
経口製剤がリード、静脈内製剤が急性期医療で拡大経口錠剤が2025年の処方量の78.19%を占め、慢性療法におけるベータ遮断薬市場の最大シェアを代表しています。1日1回投与の徐放性設計はピーク・トラフ変動を低減し、忍容性とアドヒアランスを向上させます。静脈内製剤は、周術期および集中治療における迅速なオン・オフの血行動態コントロールの需要に牽引され、CAGR 4.21%を記録しています。病院では、経カテーテルインターベンション中の心拍数管理において、超短時間作用プロファイルを持つランジオロールをますます優先しています。
局所眼科用溶液は単独使用が減少していますが、プロスタグランジンとの配合剤の一部として残存しています。静脈内製剤および配合剤に対する規制上の障壁は比較的高く、生物学的同等性試験では即時の全身利用可能性または相加的有効性を確認する必要があります。これらの経路を乗り越えられるメーカーは、ベータ遮断薬市場の差別化された高マージンのサブセグメントで優位に立てます。
適応症別:
高血圧が最大、狭心症が最速成長高血圧は2025年の処方量の52.87%を依然として占めていますが、ガイドラインの格下げにより相対的に縮小しています。対照的に、狭心症および虚血性心疾患はCAGR 4.32%と最高のセグメント成長率を示し、ベータ遮断薬市場全体の成長への貢献度を高めています。心筋梗塞後の二次予防は長期的なベータ遮断薬療法を引き続き必要とし、徐放性製剤を使用した場合の1年時点でのアドヒアランス率が80%を超えることがレジストリで示されています。
世界中の心不全ガイドラインが四剤併用療法へのベータ遮断薬の組み込みを義務付けています。不整脈管理は静脈内使用を支援しており、プロプラノロールは片頭痛予防においてオフラベル需要を安定的に維持していますが、民間保険加入者コホートではCGRP拮抗薬の侵食が見られます。これらの複合的な動態は、メーカーが高血圧における処方量戦略と専門的な心血管ニッチにおける価値戦略のバランスを取る必要があることを示唆しています。

流通チャネル別:
病院薬局が優位、eファーマシーが加速病院薬局が2025年の処方量の52.80%を供給し、急性冠症候群、外科、および集中治療における注射剤および即放性製品の使用に牽引されました。グループ購買組織は大幅な割引を交渉し、ジェネリックメーカーは価格だけでなく規模と信頼性で競争することを余儀なくされています。小売チェーンは慢性適応症の大部分のリフィル需要を処理していますが、オンラインおよびeファーマシーはCAGR 4.19%で最も急速に加速しています。
動配送とリマインダーサービスに連携したデジタル処方は、農村部の患者や若年層にとって特に魅力的です。eファーマシーが消費者の信頼を維持するためには、EU偽造医薬品指令および米国DEA規制に基づくシリアライゼーション規則の遵守が不可欠です。従来の実店舗は遠隔薬局相談を統合することで対応しており、ベータ遮断薬市場内でのチャネル間の収束を示しています。
分子別:
メトプロロールがリード、ネビボロールが最速成長メトプrolol(メトプロロール)は2025年の収益の38.19%を占め、維持療法向けのコハク酸塩徐放性製剤と緊急適応症向けの酒石酸塩に分かれています。必須医薬品リストへの収載により低・中所得国での入札が保証され、基礎的な処方量が維持されています。ネビボロールはCAGR 4.28%で拡大しており、旧来の製剤に関連する疲労感や勃起不全症状を軽減する血管拡張効果が成長を牽引しています。
ビソプロロールは欧州の心不全プログラムで優位を占め、カルベジロールは複合アルファ・ベータニッチでの地位を維持し、エスモロールとランジオロールが静脈内サブセグメントを牽引しています。特にメトプロロールコハク酸塩のAPIの安定供給を確保できるメーカーは、政府入札が納期違反に対してより厳格になる中でリーダーシップを維持するでしょう。
地域分析
北米のベータ遮断薬市場
北米は2025年収益の33.18%を生み出し、メディケアパートDの適用範囲、心不全の質指標、および徐放性製剤の高い普及率に支えられています。米国メディケア・メディケイドサービスセンターは、ベータ遮断薬の処方ベンチマークを達成した病院を財政的に報奨し、安定した施設需要を確保しています。カナダの州処方集はジェネリックを優先的に償還し、ブランド品のプレミアムを圧縮しています。
アジア太平洋地域のベータ遮断薬市場
アジア太平洋地域はCAGR 4.30%で最も急速に成長している地域です。インドのROBUSTレジストリでは、心血管疾患による退院の4分の3以上でメトプロロールが使用されていることが記録されており、中国の数量ベース調達ではメトプロロールが1錠あたり0.05 米ドル未満の価格でリストされており、垂直統合企業に有利な環境となっています。日本と韓国では心不全の有病率が上昇していますが、緑内障においてはプロスタグランジン類似薬が局所ベータ遮断薬の売上を侵食しています。
欧州・中東・アフリカおよび南米のベータ遮断薬市場
欧州市場は並行貿易と積極的な入札により成熟かつ価格敏感ですが、国家的な心不全イニシアチブのおかげで処方量は底堅く推移しています。ドイツの医師はConcorビソプロロールへの忠誠心を維持しており、英国の国民保健サービスはジェネリック代替を義務付けています。南欧の緊縮財政は引き続き処方を最低コスト供給業者へと誘導しています。中東・アフリカおよび南米はシェアで遅れをとっていますが、官民パートナーシップを通じた保険適用の拡大に伴い潜在力を示しています。
競合環境
市場集中度
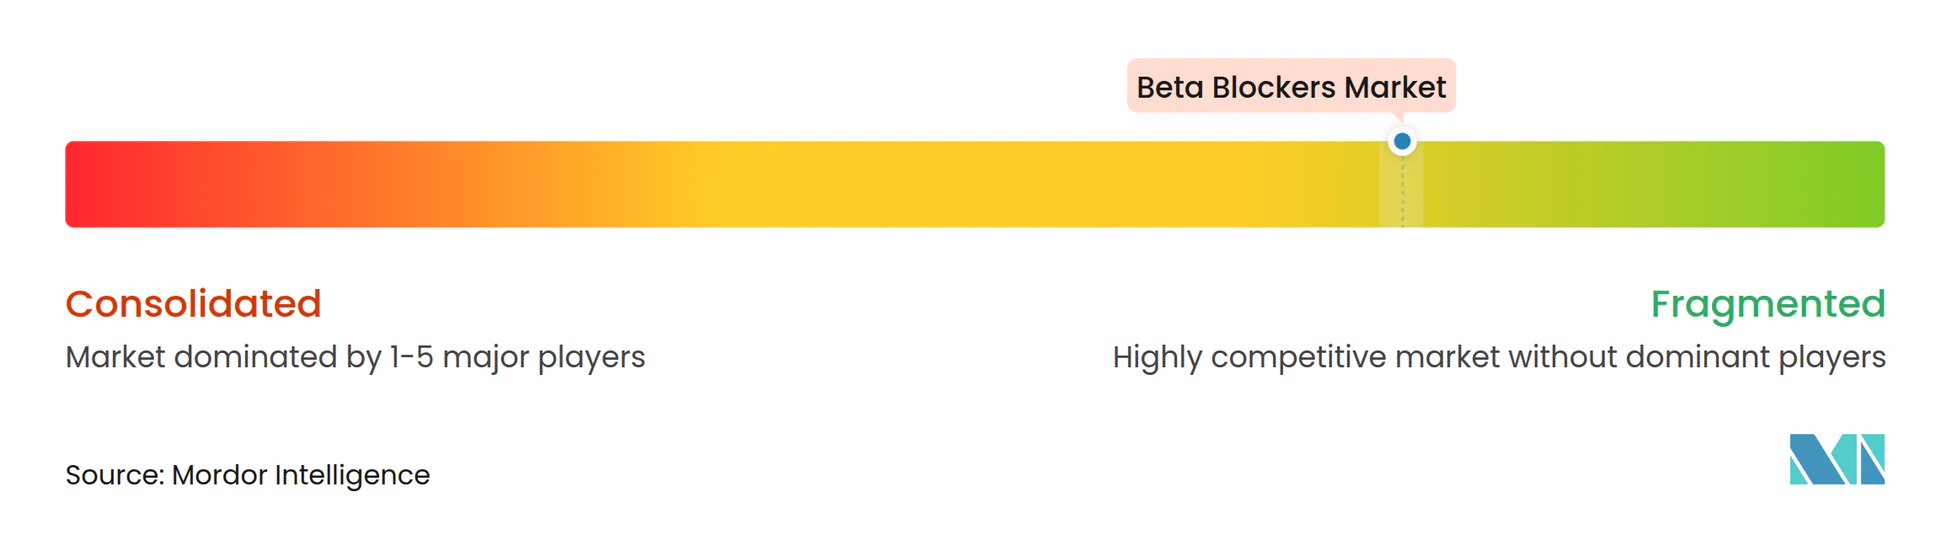
ベータ遮断薬市場は高度に断片化されています。Viatris、Teva、Sandoz、Sun Pharmaceutical、Aurobindo、Dr. Reddy's、Cipla、Lupin、Torrent、Zydus、Hikmaなどのジェネリック大手は、低コストのAPIと大規模な充填・仕上げ工場を通じて処方量を支配しています。Baxter(エスモロール)、AOP Health(ランジオロール)、Merck KGaA(ビソプロロール Concor)、Menarini(ネビボロール)などのブランド専門企業は、製剤特許または病院独占契約を通じて高マージンのニッチを守っています。
Viatrisは2026年2月にインドのナシク工場で火災が発生し、インドールへの既存のFDA輸入警告と相まって、メトプロロールおよびビソプロロールの収益3億7,000万 米ドルが混乱し、地域的なスポット価格の変動を引き起こしました。Baxterのマルチサイト無菌ネットワークは、2024年から2025年にかけてFDAデータベースに記録されたエスモロールの不足を補填し、供給の回復力が競争上のレバーとなることを示しました。業界コンソーシアムは2026年までにメトプロロールコハク酸塩のAPI生産を米国に移転する予定であり、北米の調達パターンが国内供給業者へと再編される可能性があります。
インドおよび中国からの新興の競合企業が徐放性ジェネリックの欧州市場承認を取得しており、入札において既存企業を下回る価格を提示し、中規模企業間の統合を促進しています。小児用スプリンクル製剤、SGLT2阻害薬との配合剤、および構造的心臓インターベンション向けに特化した超短時間作用型注射剤に戦略的なホワイトスペースが存在します。規制遵守と差別化された技術を組み合わせた競合企業は、ベータ遮断薬市場において平均を上回る成長を実現できる立場にあります。
ベータ遮断薬業界のリーダー企業
-
Viatris Inc
-
Teva Pharmaceutical
-
Sandoz
-
Sun Pharmaceutical
-
Dr. Reddy's Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
ベータ遮断薬市場 このレポートでカバーされる企業
- Abbvie
- Accord Healthcare
- Alcon
- ANI Pharmaceuticals
- AOP Orphan Pharmaceuticals GmbH
- Apotex
- Aurobindo Pharma
- Bausch Health
- Baxter
- Cipla
- Dr. Reddy’s Laboratories Ltd.
- Fresenius
- Glenmark Pharmaceuticals
- Hikma Pharmaceuticals
- Lupin
- Menarini Industrie Farmaceutiche Riunite S.R.L.
- Merck
- Sandoz Group
- Santen Pharmaceuticals
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
最近の産業開発事情 ベータ遮断薬市場
- 2026年5月:Cytokinetics, Incorporatedは、欧州心臓病学会(ESC)心不全2026年会議において、MYQORZO(アフィカムテン)のプロファイルを強化する新たな臨床データを発表しました。
- 2025年11月:AstraZenecaは2025年に、高血圧治療のための新規アルドステロン合成酵素阻害薬バクスドロスタットのフェーズ3試験で良好な結果を報告しました。
- 2025年6月:Cadila Pharmaceuticalsは、高血圧および慢性心不全に対処するためにインドでBiscado(ビソプロロール)を発売しました。
- 2025年2月:Dr. Reddy's LaboratoriesとEmcure Pharmaceuticalsは、ジェネリック注射剤事業を統合し、そのセグメントにおける世界的な主要プレーヤーを創出しました。
世界のベータ遮断薬市場レポートの調査範囲
本レポートの調査範囲として、ベータ遮断薬(ベータアドレナリン遮断薬とも呼ばれる)は、アドレナリン(エピネフリン)やノルアドレナリンなどのストレスホルモンの作用を遮断することにより、主にさまざまな心血管疾患の管理に使用される薬剤クラスです。体内のベータ受容体に結合することで、これらの薬剤は心拍数を低下させ、心筋収縮力を低減し、血圧を効果的に下げ、心臓の酸素需要を減少させます。
ベータ遮断薬市場は、薬剤クラス、分子、投与経路、適応症、流通チャネル、および地域別にセグメント化されています。薬剤クラスに基づき、市場はベータ1選択性、非選択性、および複合アルファ/ベータにセグメント化されています。分子別では、市場はメトプロロール、ビソプロロール、アテノロール、ネビボロール、カルベジロール、およびその他にセグメント化されています。投与経路別では、市場は経口、静脈内、および眼科用(局所)にセグメント化されています。適応症別では、市場は高血圧、心不全(HFrEF)、不整脈(心房細動/上室性頻拍レートコントロール)、狭心症および虚血性心疾患、およびその他の適応症にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局・ドラッグストア、オンライン/eファーマシーにセグメント化されています。
地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レートは、世界の主要地域にわたる17ヵ国の推定市場規模とトレンドも網羅しています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
セグメンテーション概要
| ベータ1選択性 |
| 非選択性 |
| 複合アルファ/ベータ |
| メトプロロール |
| ビソプロロール |
| アテノロール |
| ネビボロール |
| カルベジロール |
| その他 |
| 経口 |
| 静脈内 |
| 眼科用(局所) |
| 高血圧 |
| 心不全(HFrEF) |
| 不整脈(心房細動/上室性頻拍レートコントロール) |
| 狭心症および虚血性心疾患 |
| その他の適応症 |
| 病院薬局 |
| 小売薬局・ドラッグストア |
| オンライン/eファーマシー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | ベータ1選択性 | |
| 非選択性 | ||
| 複合アルファ/ベータ | ||
| 分子別 | メトプロロール | |
| ビソプロロール | ||
| アテノロール | ||
| ネビボロール | ||
| カルベジロール | ||
| その他 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 眼科用(局所) | ||
| 適応症別 | 高血圧 | |
| 心不全(HFrEF) | ||
| 不整脈(心房細動/上室性頻拍レートコントロール) | ||
| 狭心症および虚血性心疾患 | ||
| その他の適応症 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局・ドラッグストア | ||
| オンライン/eファーマシー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
ベータ遮断薬市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
ベータ遮断薬市場規模は2026年に114.5 ビリオン 米ドルであり、CAGR 4.01%で2031年までに140 ビリオン 米ドルに達する軌道にあります。
世界収益をリードしている薬剤クラスはどれですか?
メトプロロールやビソプロロールなどのベータ1選択性製剤が2025年の売上の62.18%を占め、気道疾患における優れた安全性によるものです。
静脈内ベータ遮断薬が勢いを増している理由は何ですか?
ランジオロールなどの超短時間作用型注射剤は、長期的な全身曝露なしに手術および集中治療中の迅速な用量調節を可能にし、静脈内セグメントのCAGR 4.21%を牽引しています。
高血圧ガイドラインはベータ遮断薬の需要にどのような影響を与えましたか?
2024年から2025年にかけて発表された欧州および米国のガイドラインは、合併症のない高血圧の第一選択療法からベータ遮断薬を除外し、プライマリケアでの開始率を抑制しました。