
バッテリー・EV NDT市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
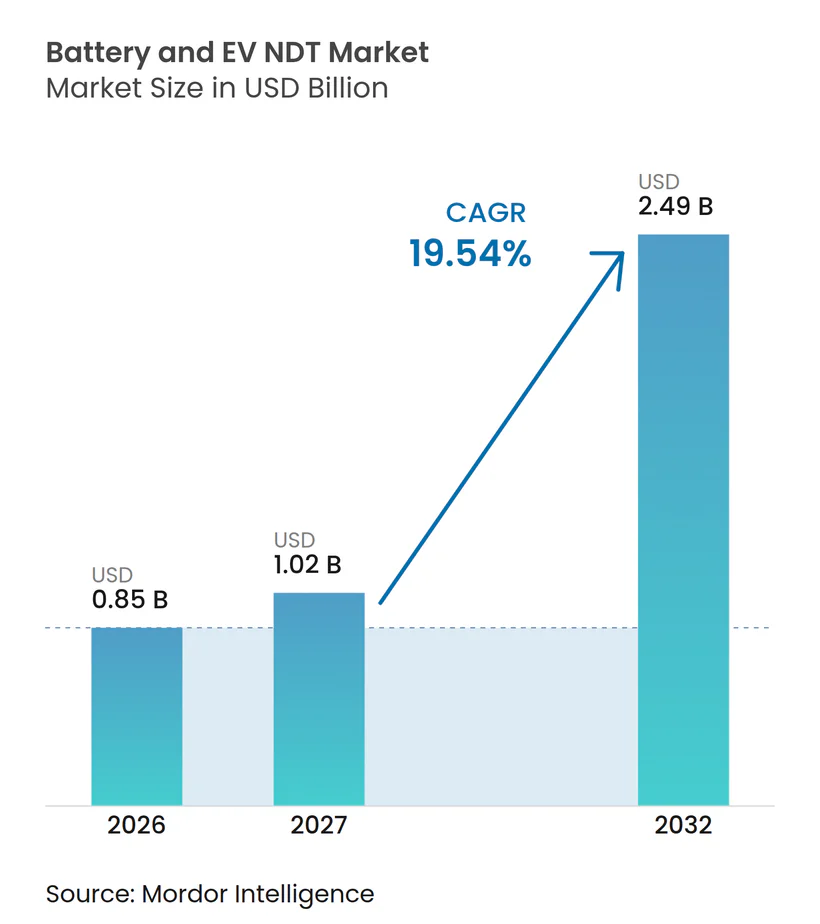
| 市場規模 (2027) | 1.02 十億米ドル |
| 市場規模 (2032) | 2.49 十億米ドル |
| 成長率 (2027 - 2032) | 19.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー・EV NDT市場分析
バッテリー・EV NDT市場規模は2026年に0.85 ビリオン 米ドルと評価され、2027年の1.02 ビリオン 米ドルから2032年には2.49 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは19.54%となっています。
バッテリー・EV NDT市場は、円筒形・角形・ラミネート型セルの普及拡大、および精密検査を必要とする高電圧車両設計の増加により恩恵を受けています。メーカーは検査を定期的な監査として扱うのではなく、生産ラインに組み込む方向へ移行しており、品質データが日常的なプロセス管理の一部となっています。パックレベルでのコンピュータ断層撮影(CT)の活用も、実験室分析を超えた対応範囲の拡大に寄与しています。規制上のトレーサビリティ要件および輸送安全試験により、複数の輸出地域に供給するサプライヤーにとって認定検査能力の重要性が高まっています。ハードウェア、ソフトウェア、マネージドサービスを組み合わせたサプライヤーは、この購買優先事項の変化に対応できる立場にあります。
レポートの主要ポイント
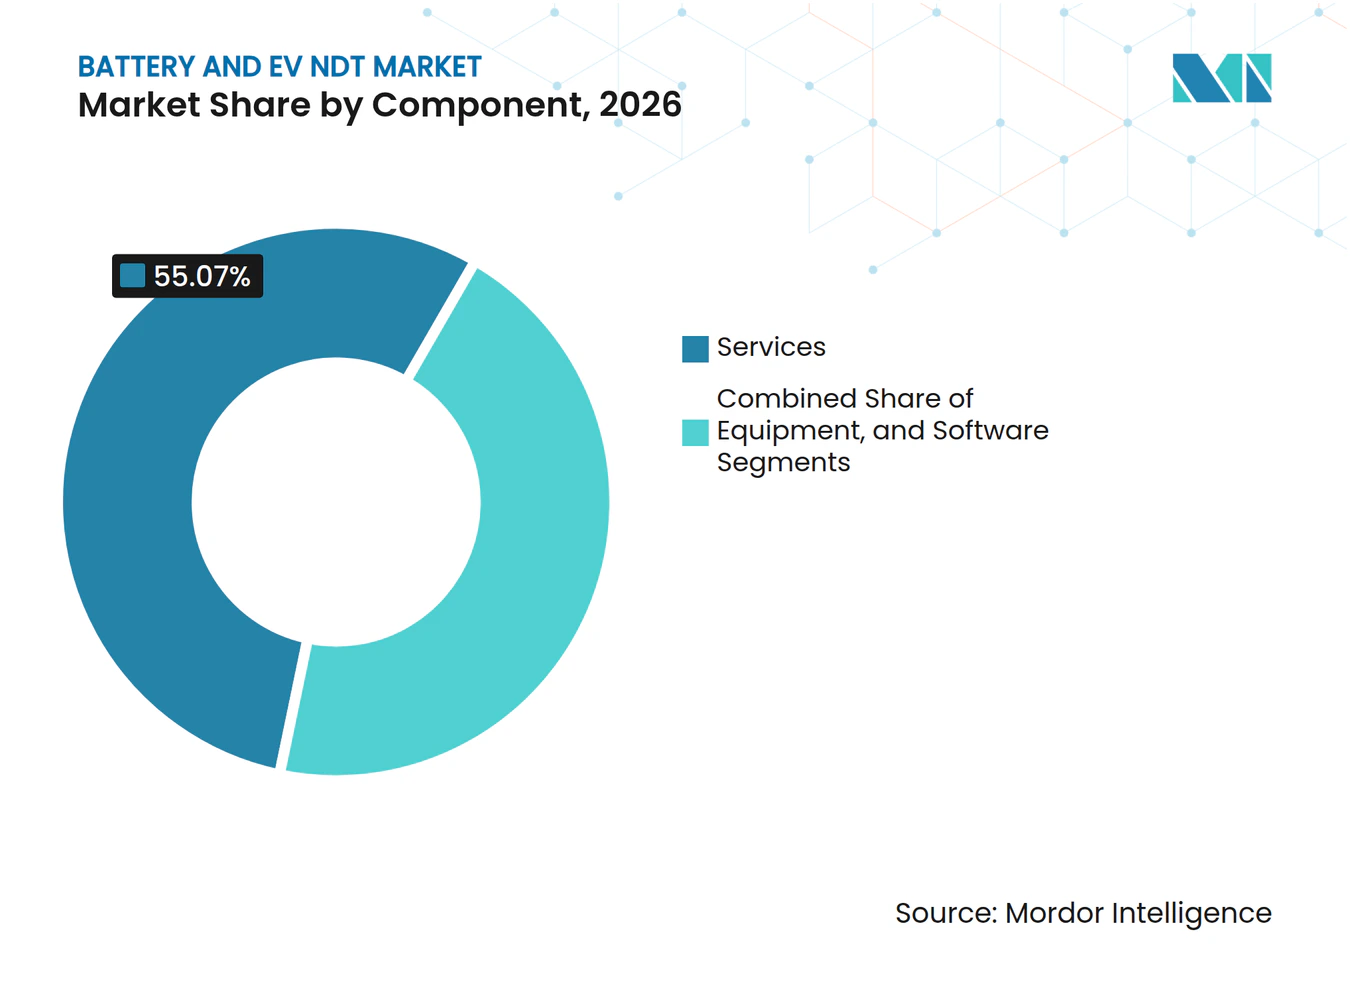
- コンポーネント別では、サービスが2026年のバッテリー・EV NDT市場シェアの55.07%を占め、ソフトウェアは2032年にかけて23.11%のCAGRで拡大すると予測されています。
- 検査方法別では、超音波検査が2026年の収益シェアの30.32%を占め、渦電流検査は2032年にかけて24.07%のCAGRで拡大すると予測されています。
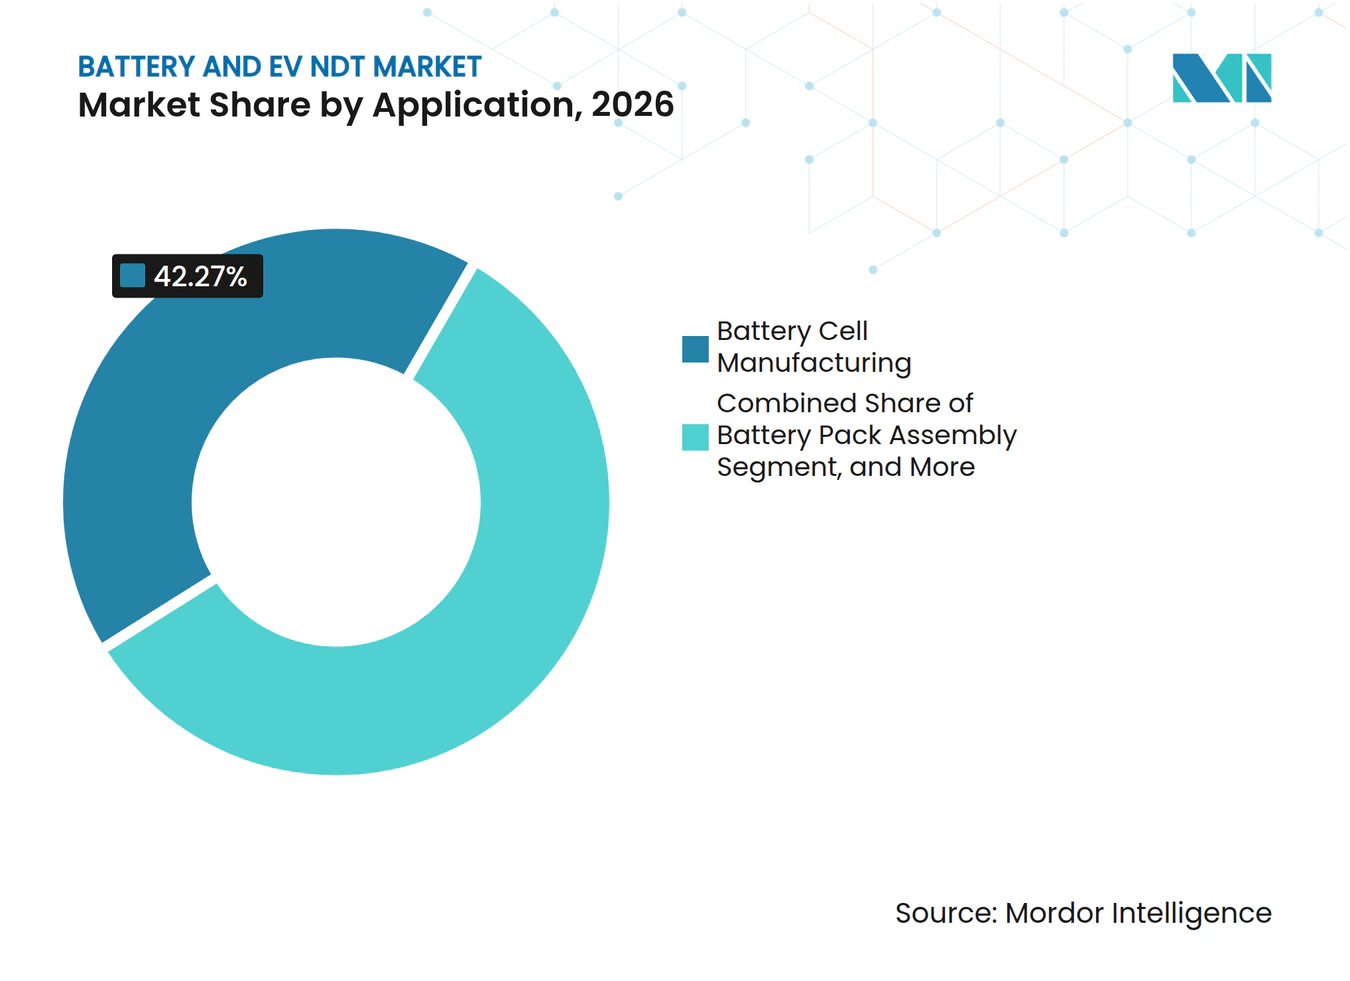
- 用途別では、電池セル製造が2026年の収益シェアの42.27%を占め、車載高電圧システム検査は2032年にかけて25.35%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年の収益シェアの43.21%を占め、2032年にかけて22.57%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インライン非破壊検査需要を促進するギガファクトリーの建設拡大 | 5.20% | グローバル、アジア太平洋・中国・韓国に集中し、欧州および北米にも波及 | 短期(2年以内) |
| 高度な電池CTシステムへの投資を促進するOEMリコール | 3.80% | 北米および欧州、韓国・日本にも二次的需要 | 短期(2年以内) |
| 機器収益性を向上させるX線検出器コストの低下 | 2.90% | グローバル、アジア太平洋のギガファクトリーおよび欧州のパイロットラインでの早期採用 | 中期(2~4年) |
| UN 38.3およびIEC 62619コンプライアンス要件 | 2.10% | グローバル、欧州・北米・主要アジア太平洋輸出市場で義務化 | 短期(2年以内) |
| テストサイクル時間を短縮するAI搭載欠陥分析 | 1.80% | グローバル、アジア太平洋および北米のソフトウェア展開が先行 | 中期(2~4年) |
| 音響技術を活用する全固体電池パイロットライン | 1.20% | 日本・韓国・欧州の研究拠点、北米でも初期活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ギガファクトリーの規模拡大がインライン検査の経済性を再定義
ギガファクトリーのオペレーターは、ラインが量産に達した後に追加するのではなく、生産開始前に非破壊検査システムを仕様化しています。この転換により、検査はプロセス管理活動となり、メーカーにとってより大きな生産データのプールが生まれます。Roymaは、同社のRMLCT7500システムが毎分12セル以上のスループットで角形セルの100%インライン3D検査をサポートすると述べています。同社はCATL、CALB、Sunwodaと共同でギガファクトリーのスループットに対応したシステムを開発しました。ECNDTで発表された研究では、金属介在物を特定するための多段階CT画像処理ワークフローが紹介されました。これらの開発は、オペレーターが機器とともに定期的な検査サービスおよび分析を求めるようになっているため、バッテリー・EV NDT市場を支援しています。
OEMリコールがCT投資を負債管理ツールとして再定義
車両リコールにより、欠陥検出は品質・保証・安全チームにとって直接的な懸念事項となっています。ゼネラルモーターズは、シボレー・ボルトのリコールプログラムのコストが約2 ビリオン 米ドルに達する見込みであると報告しており、電池欠陥に伴う財務的リスクの大きさを示しています。CTシステムは500,000 米ドルから2 ミリオン 米ドルのコストがかかりますが、大規模なリコール対応の必要性から、一部のメーカーでは評価サイクルが短縮されています。これにより、組み立て済みモジュールおよびパックを検査できる高エネルギーCTシステムへの関心が高まっています。バッテリー・EV NDT市場は、新規生産ラインと、より堅牢な検証を求める車両プログラムの両方から需要を得ています。この機会は、パックレベルの透過性と信頼性の高い欠陥解釈を実証できるサプライヤーに集中しています。
光子計数検出器がCTのコスト経済性を改善
検出器およびX線源技術の進歩により、詳細なCT画像の取得に要する時間が短縮されています。Waygate Technologiesは2025年にPhoenix Nanotom HRを発表し、同システムが50ナノメートルの詳細検出能力を提供しながら、同等の解像度でのスキャン時間を120分から最短10分に短縮できると述べています。[1] ExcillumとRoymaは、MetalJet X線源がRoymaのRMCT4000インラインCTプラットフォームに統合され、電池品質保証に活用されていると報告しています。スキャン時間の短縮により、生産シフト内でより広範な検査カバレッジが実用的になります。これにより、セル品質に対してより高い信頼性を必要とするメーカーにとって、統計的サンプリングを超えた商業的根拠が強化されます。バッテリー・EV NDT市場は、撮像システムがラインスピード要件との統合を容易にする場合にも恩恵を受けます。
UN 38.3およびIEC 62619コンプライアンスが認定検査を支援
安全および輸送要件により、文書化された電池試験・検査の継続的な必要性が生じています。国連危険物輸送専門家小委員会は2026年9月、UN 38.3に基づくリチウムイオンおよびナトリウムイオンセルの試験上の考慮事項に関する提案を受領しました。IEC 62619は、エネルギー貯蔵用途に影響する安全要件を含む産業用二次リチウムセルおよび電池に引き続き適用されます。規制(EU)2023/1542は、欧州バリューチェーン全体のトレーサビリティを支援する電池デューデリジェンスおよび情報要件を定めています。これらの規則により、検査結果は内部品質文書としてだけでなく、コンプライアンス記録としてより有用なものとなります。バッテリー・EV NDT市場は、トレーサブルかつ認定された作業に対するこの要件から恩恵を受けます。サービスプロバイダーは、複数のコンプライアンスシステムにわたるサポートを必要とする輸出業者にとって特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高エネルギーCTスキャナーの高い初期投資コスト | -2.80% | グローバル、東南アジアおよび南米の中規模メーカーで最も深刻 | 中期(2~4年) |
| ASNT レベルIII認定EVスペシャリストの不足 | -1.50% | グローバル、特に北米・欧州・拡大する東南アジア市場 | 中期(2~4年) |
| ラミネート型セルパック向けフールド展開可能ソリューションの限界 | -1.20% | ラミネート型セル形式が一般的なアジア太平洋および欧州のパイロットライン | 長期(4年以上) |
| クラウド連携NDTプラットフォームにおけるサイバーセキュリティ上の懸念 | -0.80% | グローバル、北米および欧州の防衛隣接サプライチェーンで高まる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CTプラットフォームの高い初期投資コストが広範な普及を制限
組み立て済み電池パックを透過するよう設計された高エネルギーCTシステムは、1ユニットあたり1 ミリオン 米ドルから5 ミリオン 米ドルのコストがかかります。このコストにより、中規模セルメーカーおよびティア2パックアセンブラーにとって包括的なエンドオブライン検査が予算を超える場合があります。その結果、大規模ギガファクトリーはより広範なCTカバレッジを活用できる一方、小規模生産者は統計的サンプリングを継続する可能性があります。フラウンホーファーEZRTは、高速2D X線スクリーニングと選択部品の詳細3D分析を組み合わせた二段階手法を説明しています。このアプローチはCTの使用をさらなるレビューが必要なセルに限定する可能性がありますが、プロセス統合要件が追加されます。バッテリー・EV NDT市場は、機器コスト、エンジニアリング能力、またはシェアードサービスモデルがこの障壁を低減するまで、実際の普及ギャップに直面しています。
専門人材の不足がサービス能力を制限
検査手順が安全上重要なコンポーネントに対して認定される必要がある場合、認定された人材は引き続き重要です。ASNTは、レベルIII人材を非破壊検査プログラム内で技術の確立、規格の解釈、手順の認定を担当する者として定義しています。電池用途では、密度の高い角形アセンブリ、電解液充填形式、高電圧コンポーネントが専門的な解釈を必要とするため、さらなる複雑性が加わります。企業は機器を保有していても、検査プログラムおよび結果のレビューにおいて人員配置の制限に直面する場合があります。この制約は、新規セル能力が経験豊富な人材への需要と並行して拡大しているアジア太平洋地域および欧州で特に関連性があります。バッテリー・EV NDT市場は、確立された技術チームを持つマネージドサービスに対してプレミアムを支持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが現在の収益をリードし、ソフトウェアが拡大サービスは2026年のバッテリー・EV NDT市場規模の55.07%を占め、外部委託検査、校正、マネージドプログラムへの需要を反映しています。このセグメントは、メーカーが外部チームを活用して能力を追加できる一方、検査機器は通常より長い交換サイクルを持つため、継続的な契約から恩恵を受けます。これらの取り決めは、新しいラインが迅速な立ち上げと確立された検査手順の使用を必要とする場合に有用です。また、専門的なレベルIII人材の採用という即時の負担を軽減します。バッテリー・EV NDT産業は、したがってサービス企業に試験要件を運用ルーティンに変換する中心的な役割を与えています。
ソフトウェアは、検査データが製造上の意思決定により緊密に統合されるにつれて、2032年にかけて23.11%のCAGRで成長すると予測されています。分析プラットフォームは、X線、CT、超音波の出力をエンジニアが生産プロセスの調整に使用する情報に変換できます。VisiConsultは、同社のCOMPASS X線AIコパイロットが画像取得と評価の間のギャップに対処したとして2025年NDTMA革新賞を受賞したと述べています。[2] 自動欠陥認識により、アナリストは専門家によるレビューを必要とする例外に集中できる一方、デジタルツイン統合により検査情報を試験ステーション以外でも利用可能にすることができます。バッテリー・EV NDT産業は、したがって個々のスキャンから処理された品質データへの定期的なアクセスへと一部の価値をシフトさせています。



検査方法別:
超音波検査が広く使用され、渦電流検査が加速超音波検査は2026年の収益の30.32%を占め、検査方法別でトップの地位を占めています。その用途はセル形式にわたり、角形セルの透過型撮像やラミネート型セルの箔完全性の音モニタリングを含みます。Journal of Power Sourcesに掲載された研究では、市販の円筒形リチウムイオンセルの超音波撮像が説明され、CT参照データとの比較が行われました。この汎用性は、製品開発、セル生産、および選択されたメンテナンス作業にわたる使用を支援し、超音波システムは異なる物理信号を通じて内部変化を評価する必要がある場合にX線ワークフローを補完できます。バッテリー・EV NDT市場は、単一の普遍的な方法ではなく、これらの組み合わせた検査アプローチから恩恵を受けます。
渦電流検査は、特定された検査方法の中で最も速い速度で、2032年にかけて24.07%のCAGRで拡大すると予測されています。この方法は、カップラントや接触準備なしに生産ラインスピードで箔からタブへの溶接品質を確認するのに適しています。2025年のIEEE Transactions on Instrumentation and Measurementに掲載された研究では、さまざまな溶接条件にわたるリチウムイオン電池の箔からタブへの溶接の渦電流検査が評価されました。放射線検査およびCTは3D体積検査において引き続き重要であり、音響エミッション、磁粉探傷、液体浸透探傷、サーモグラフィ赤外線、目視検査はメンテナンスおよびフィールドサービス要件を支援します。この方法の範囲により、バッテリー・EV NDT市場は生産と使用中の検査ニーズの両方に対応できます。
用途別:
セル製造が需要を支え、車両システムが加速電池セル製造は2026年の収益の42.27%を占め、バッテリー・EV NDT市場で最大の用途となっています。円筒形、角形、ラミネート型セルラインは、継続的な生産スケジュールで稼働するため、検査への持続的な需要を生み出します。金属介在物は安全性と信頼性の問題を引き起こす可能性があるため、異物検出が優先事項であり、メーカーはセルが下流に移動する前に溶接品質、電極位置、内部組立状態も検査します。生産されるセルの量は、わずかなプロセス変更でも大量の検査イベントを生み出す可能性があることを意味します。これにより、生産ラインへの統合が検査システムの主要な購買基準となっています。
車載高電圧システム検査は、2032年にかけて25.35%のCAGRで拡大すると予測されています。この用途は、個々のセルから搭載モジュール、バスバー相互接続、電池管理システムハウジングへと検査を拡大します。OEM品質プログラムは、リコールリスクおよび組立後検証に対するより高い期待に応じて拡大しており、電池パック組立は溶接確認、樹脂充填レビュー、寸法アライメントにおいて引き続き重要です。電動パワートレインおよび充電インフラコンポーネントも、車両を分解せずに検査を可能にするフィールドポータブルツールを必要とします。バッテリー・EV NDT市場は、ベンダーが工場と車両環境の両方に適したシステムを提供する場合に、この広い範囲に対応できます。

地域分析
アジア太平洋バッテリー・EV NDT市場
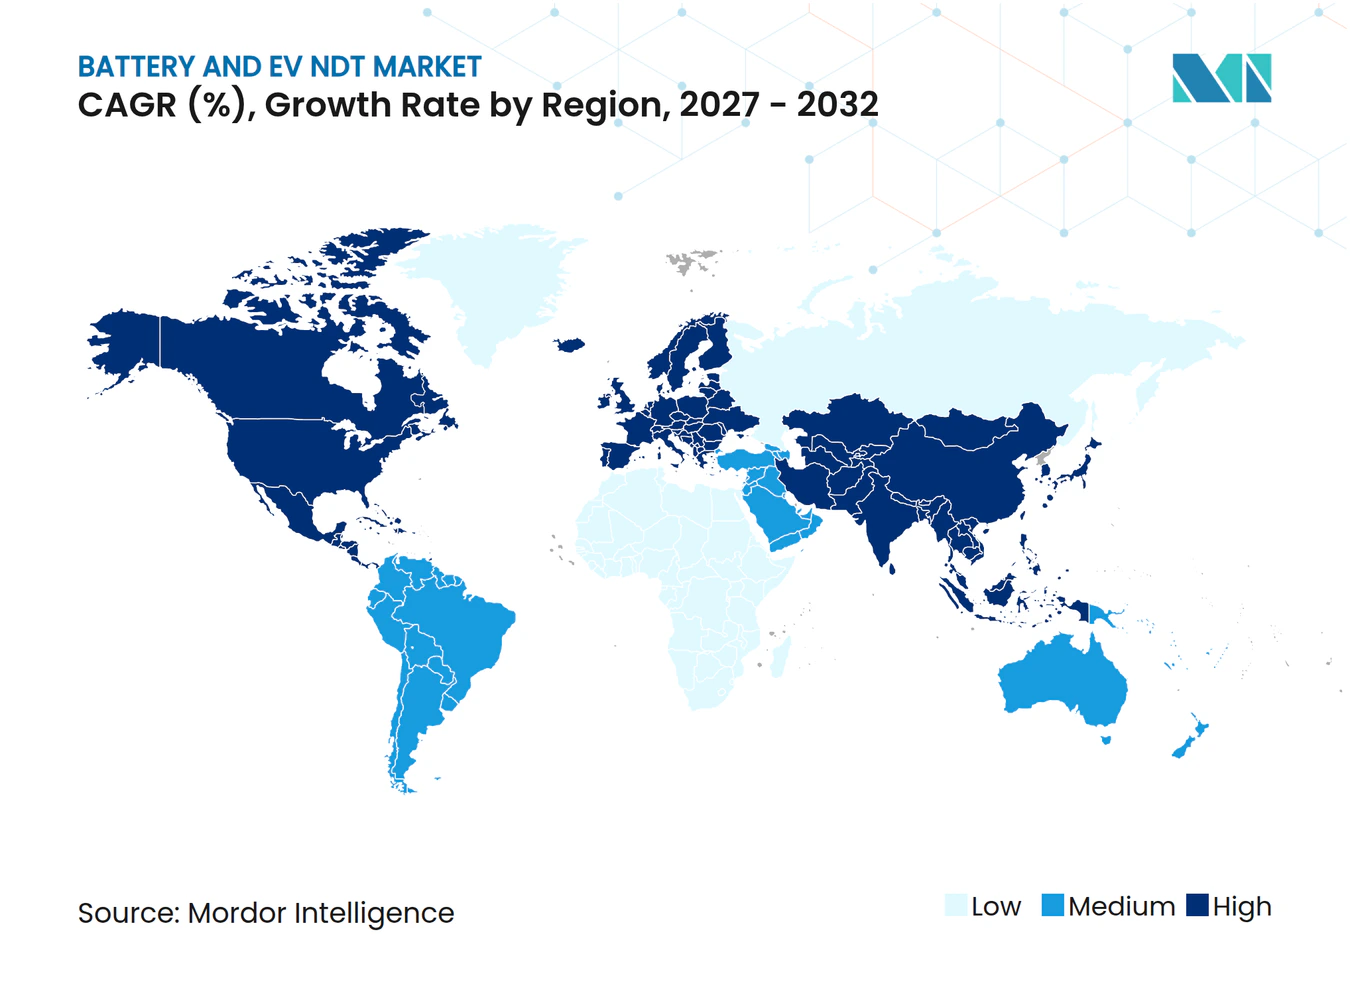
アジア太平洋地域は2026年の収益の43.21%を占め、2032年にかけて22.57%のCAGRで成長すると予測されています。中国、韓国、日本におけるセル製造の地域的集中により、サプライヤーに大規模な生産ラインの検査機会が提供されており、機器の決定はセルラインの能力、輸出要件、生産信頼性と密接に結びついています。中国の研究では、複数のリチウム電池非破壊検査方法が比較され、マルチモーダル検査とAI支援CT再構成が活発な技術的方向性として特定されました。日本の全固体電池プログラムは、密度の高い固体電解質設計のための音響検査方法に関する研究を支援しており、韓国の生産者は複数の輸出市場で自動車顧客に供給しているため、厳格なプログラムを維持しています。アジア太平洋地域のバッテリー・EV NDT市場規模は、これらの製造と技術開発活動の組み合わせによって推進されています。
欧州バッテリー・EV NDT市場
欧州のバッテリー・EV NDT市場は、コンプライアンス要件と現地機器開発によって形成されています。規制(EU)2023/1542は、電池情報とトレーサビリティ義務を欧州市場アクセスに結びつけることで重要な規制上の影響を持っています。Waygate TechnologiesとLiminal Insightsは、英国電池産業化センターでの共同概念実証において400セル以上をCTと超音波を使用して試験し、単一モダリティアプローチと比較して10%以上のコスト削減と12%の欠陥検出率の改善を達成したと報告しました。ドイツは機器開発、撮像研究、電池製造プロジェクトを組み合わせており、フランス、イタリア、スペインはUNECE規則第100号およびUNECE規則第136号に基づく車両および電池の型式認定を通じて貢献しています。欧州のバッテリー・EV NDT市場シェアは、サプライヤーが検査結果をコンプライアンス記録と結びつける能力に依存します。
北米、南米、中東、アフリカのバッテリー・EV NDT市場
北米の需要は、新規国内製造施設での検査とOEM安全研究所での故障解析CTを組み合わせており、米国エネルギー省は電池サプライチェーンと製造拡大への投資を引き続き優先しています。Lumaieldは2025年に工場フロアCT展開と電池分析を支援するために75 ミリオン 米ドルのシリーズC資金調達を発表しました。[3] 南米はブラジルのEV組立とアルゼンチンのリチウムブラインサプライチェーンを中心としており、中東、特にサウジアラビアとUAEは、IEC 62619に基づくグリッドスケールのエネルギー貯蔵認証に注力しています。アフリカは依然として初期段階にあり、鉱物処理と初期電池組立プログラムに焦点を当てた活動が行われており、単一の地域ソリューションではなくポータブル、実験室、生産ライン向けオプションへの需要を生み出しています。
競合環境
市場集中度
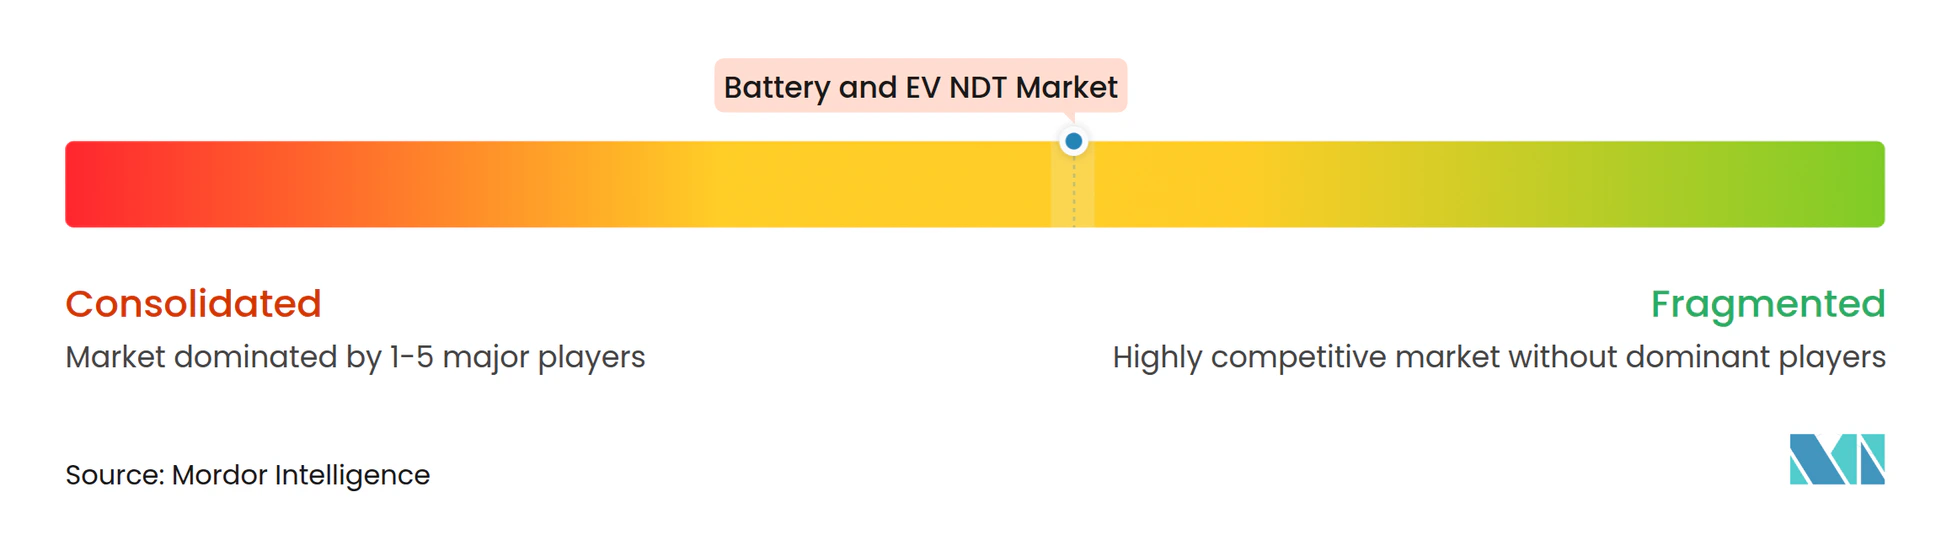
バッテリー・EV NDT市場には、確立された産業用撮像・超音波サプライヤーと、より新しい電池特化型スペシャリストが含まれます。Waygate Technologies、Evident、Yxlon International、Nikon Metrologyは、機器フリート、長年の顧客関係、産業用CTおよび超音波システムの経験を通じてインストールベースの優位性を持っています。競争は、CT、放射線検査、超音波、分析を単一の運用ワークフローに組み合わせることに重点が置かれており、検査方法間の引き渡しを削減し、品質データ管理を簡素化できます。いかなるサプライヤーもすべての方法、地域、用途にわたって決定的な地位を持っていないため、市場は適度に分散したままです。サプライヤーはまた、セル生産、パック組立、フィールド検査の異なるニーズにシステムを適応させる必要があります。
Waygate TechnologiesとLiminal Insightsは2026年3月、CT、放射線検査、AI駆動超音波にわたる統合検査アプローチのための戦略的協業を発表しました。Roymaは2026年9月にギガファクトリーの生産速度での角形セルラインのためのRMLCT7500インラインCTシステムを発表し、ExcillumとRoymaはRoymaのインラインCTプラットフォームにおけるMetalJet X線源の技術パートナーシップを正式化しました。[4] これらの動きは、製品の差別化がスループット、画像品質、特定の電池ラインへの機器の適合性に依存することを示しています。アジアのスペシャリストはセル検査レベルから参入し、後にモジュールおよびパック用途に拡大できます。バッテリー・EV NDT市場は、したがって最も広範なNDTポートフォリオを持つサプライヤーに限定されません。
AIベースの欠陥認識は、限られたアナリスト能力への圧力を軽減する可能性があるため、別の競争領域となっています。VisiConsultの2025年COMPASSに対する受賞は、チームがより大量のX線データをレビューするのを支援するソフトウェアへの関心を示しており、VCbatteryとExacomはセルからパックへのプロジェクトのためのドイツ電池X線アライアンスを発表しました。使用中パックのフィールド展開可能な検査と全固体電池の欠陥シグネチャは、依然として未開発の領域です。IEC要件とASNT手順認定は、システムが規制されたワークフローで使用できるかどうかに影響します。バッテリー・EV NDT市場は、サプライヤーが技術的性能と信頼性の高いコンプライアンス文書を実証することを必要としています。
バッテリー・EV NDT産業リーダー
-
Waygate Technologies GmbH
-
YXLON International GmbH
-
Nikon Metrology NV
-
ZEISS Group
-
Mistras Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリー・EV NDT市場 このレポートでカバーされる企業
- Olympus Corporation
- Waygate Technologies GmbH
- Eddyfi Technologies
- Zetec Inc.
- YXLON International GmbH
- Mistras Group Inc.
- Sonatest Ltd.
- Lumafield Inc.
- DÜRR NDT GmbH & Co. KG
- Nikon Metrology NV
- Magnaflux (Illinois Tool Works Inc.)
- Applus Services SA
- Excillum AB
- VisiConsult X-ray Systems and Industrial Solutions GmbH
- Intertek Group plc
- Innometry Inc.
- TWI Ltd.
- TecScan Systems Inc.
- VJ Technologies Inc.
- Advanced OEM Solutions Inc.
- CyXplus SA
- Insight NDT Equipment Ltd.
- Glimpse Technologies Inc.
- ZEISS Group
最近の産業開発事情 バッテリー・EV NDT市場
- 2026年10月:Roymaは、ギガファクトリーの角形セルラインのためのガントリー式インライン3D CTシステムであるRMLCT7500を発表し、分12セル以上で100%の電極オーバーハング検査を実現しました。CATL、CALB、Sunwodaと共同開発され、ギガファクトリーのスループットでの量産開始展開に認定された角形セル向け初の商業的に利用可能なインライン3D CTシステムを代表しています。
- 2026年9月:国連危険物輸送専門家小委員会は、フランス、ドイツ、PRBA、RECHARGEから、放電状態試験の削除およびサンプル数量基準の改訂を含むUN 38.3試験要件の近代化に関する正式な提案を受領しました。この改正により、認定安全試験を必要とするセルの量が拡大します。
- 2026年3月:Waygate TechnologiesとLiminal Insightsは、CT、放射線検査、AI駆動超音波にわたる統合マルチモーダル電池検査ソリューションを提供するための戦略的協業を発表しました。英国電池産業化センターでの共同概念実証では、10%以上のコスト削減と12%の欠陥検出率の改善が実証されました。
- 2026年1月:RoymaとExcillumは、RoymaのRMCT4000インラインCTプラットフォームに統合されたMetalJet液体金属ジェットX線源が、マイクロメートル解像度でX線源をスループットのボトルネックとして排除し、民生用電子機器の電池品質保証のための量産で稼働していることを確認しました。
グローバルバッテリー・EV NDT市場レポートの範囲
バッテリー・EV NDT市場は、試験対象のコンポーネントを損傷することなく、電池システム、電気自動車コンポーネント、充電インフラの欠陥、構造的完全性、および運用安全性を検査・評価するために使用される機器、ソフトウェア、サービスを包含しています。
バッテリー・EV NDT市場は、コンポーネント(機器、ソフトウェア、サービス)、検査方法(超音波検査、放射線検査、磁粉探傷検査、液体浸透探傷検査、目視検査、渦電流検査、音響エミッション検査、サーモグラフィ・赤外線検査、コンピュータ断層撮影検査)、用途(電池セル製造、電池パック組立、車載高電圧システム、電動パワートレインコンポーネント、充電インフラコンポーネント)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 機器 |
| ソフトウェア |
| サービス |
| 超音波検査 |
| 放射線検査 |
| 磁粉探傷検査 |
| 液体浸透探傷検査 |
| 目視検査 |
| 渦電流検査 |
| 音響放射検査 |
| サーモグラフィー・赤外線検査 |
| コンピュータ断層撮影検査 |
| 電池セル製造 |
| 電池パック組立 |
| 車載高電圧システム |
| 電動パワートレインコンポーネント |
| 充電インフラコンポーネント |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | 機器 | ||
| ソフトウェア | |||
| サービス | |||
| 検査方法別 | 超音波検査 | ||
| 放射線検査 | |||
| 磁粉探傷検査 | |||
| 液体浸透探傷検査 | |||
| 目視検査 | |||
| 渦電流検査 | |||
| 音響放射検査 | |||
| サーモグラフィー・赤外線検査 | |||
| コンピュータ断層撮影検査 | |||
| 用途別 | 電池セル製造 | ||
| 電池パック組立 | |||
| 車載高電圧システム | |||
| 電動パワートレインコンポーネント | |||
| 充電インフラコンポーネント | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
バッテリー・EV NDT市場の規模はどのくらいですか?
バッテリー・EV NDT市場は、2026年の0.85 ビリオン 米ドル、2027年の1.02 ビリオン 米ドルから2032年には2.49 ビリオン 米ドルに拡大し、CAGRは19.54%と予測されています。
電池・EV非破壊検査の収益をリードするコンポーネントはどれですか?
サービスは2026年の収益シェアの55.07%をリードしており、メーカーが外部委託検査、校正、マネージドプログラムを活用しているためです。
電池検査で最も急速に拡大している検査方法はどれですか?
渦電流検査は、生産ラインスピードでの箔からタブへの溶接検査に支えられ、2032年にかけて24.07%のCAGRで拡大すると予測されています。
最も急速な拡大が予測される用途はどれですか?
車載高電圧システム検査は、検査がモジュール、相互接続、ハウジングに拡大するにつれて、2032年にかけて25.35%のCAGRで拡大すると予測されています。
電池・EV非破壊検査で最も強い地位を持つ地域はどこですか?
アジア太平洋地域は2026年の収益シェアの43.21%を占め、主要なセル製造活動に支えられて2032年にかけて22.57%のCAGRで拡大すると予測されています。
EV電池検査にCTシステムが使用される理由は何ですか?
CTシステムは、セル、モジュール、パックの内部を非破壊的に観察し、欠陥、溶接、異物、組立状態を評価するのに役立ちます。