
ベーキング原材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
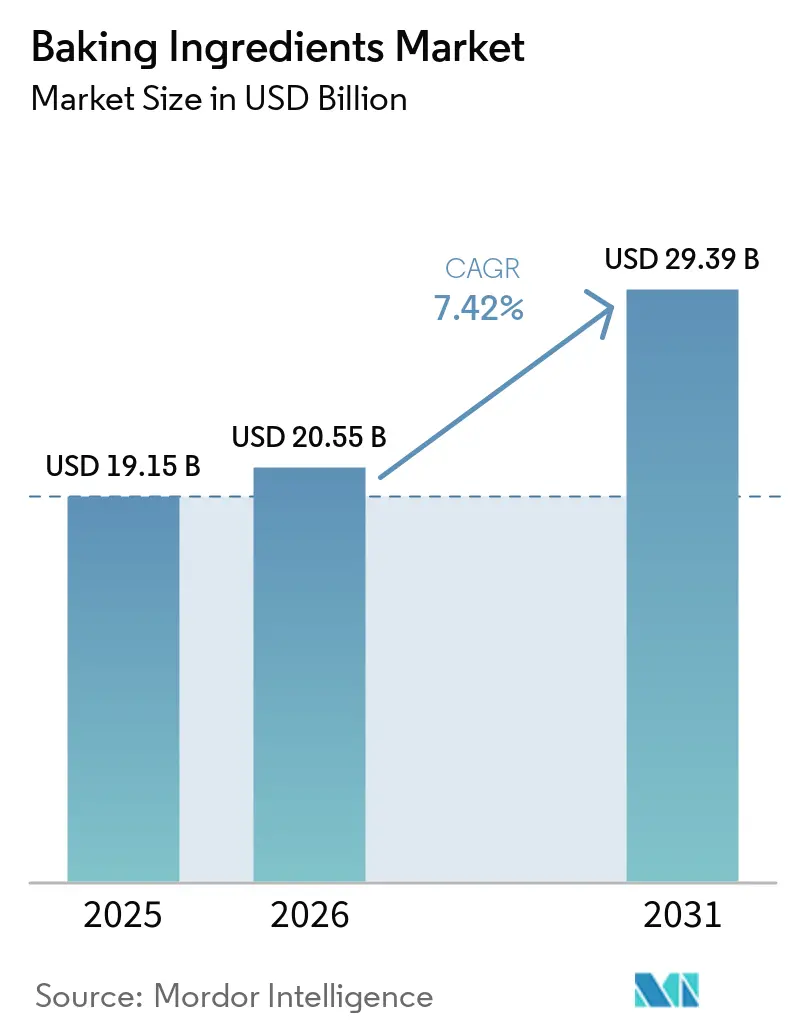
| 市場規模 (2026) | 20.55 十億米ドル |
| 市場規模 (2031) | 29.39 十億米ドル |
| 成長率 (2026 - 2031) | 7.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
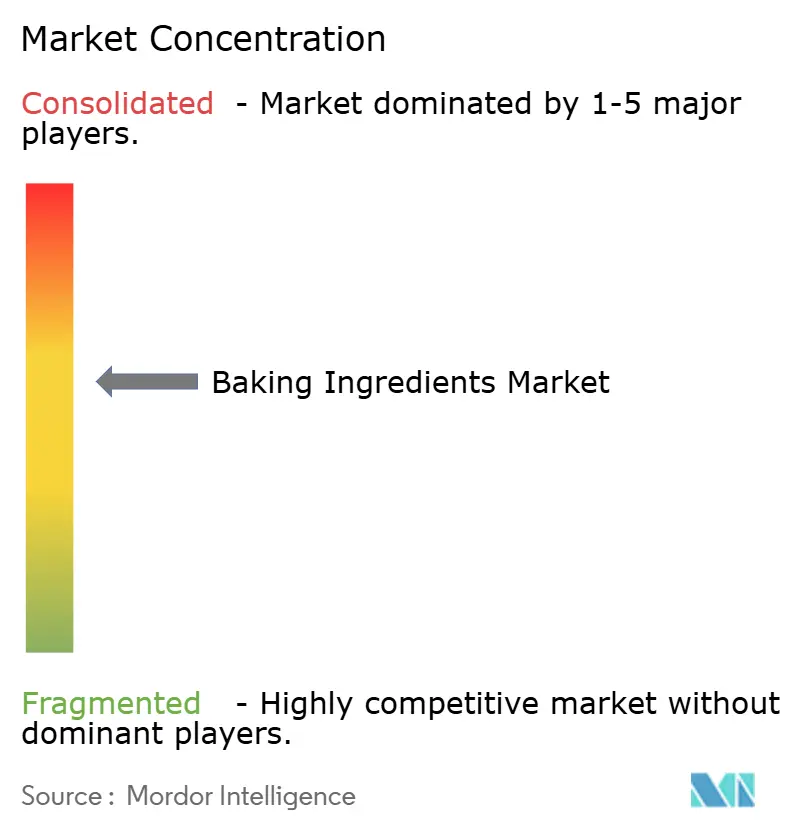
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベーキング原材料市場分析
製パン原材料市場の規模は、2025年の191.5 ビリオン 米ドル、2026年の205.5 ビリオン 米ドルから、2031年までに293.9 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.42%を記録すると予測されています。製パン原材料市場は、クリーンラベルへの需要、プレミアム製品、テクスチャー・鮮度・栄養を改善する原材料への需要によって再編されつつあります。サプライヤーは、バルク原料の供給にとどまらず、酵素システム、天然保存料、製パン工程を妨げることなく処方変更を支援できる特殊ブレンドへと移行しています。コモディティ価格の圧力により、特に油脂、小麦粉、甘味料においては、使用コストと安定した調達がより重要になっています。規制の変化により、合成添加物に依存するサプライヤーの開発サイクルが短縮されています。製パン原材料市場においても、技術的サポート、現地の規制知識、幅広い製造能力を組み合わせられる企業が優位に立っています。
主要レポートのポイント
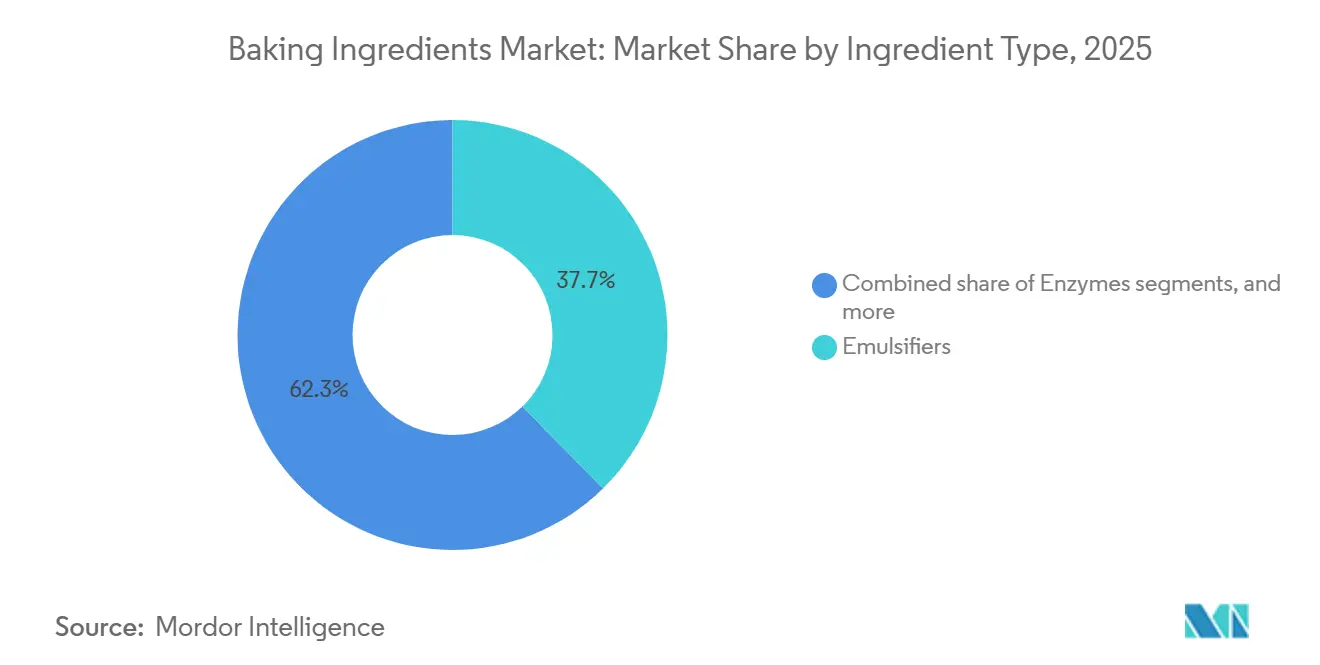
- 原材料タイプ別では、乳化剤が2025年の製パン原材料市場シェアの37.66%を占め、酵素は2031年にかけてCAGR 8.15%で拡大すると予測されています。
- 形態別では、乾燥・粉末原材料が2025年の製パン原材料市場規模の64.72%を占め、液体原材料は2031年にかけてCAGR 7.78%で成長すると予測されています。
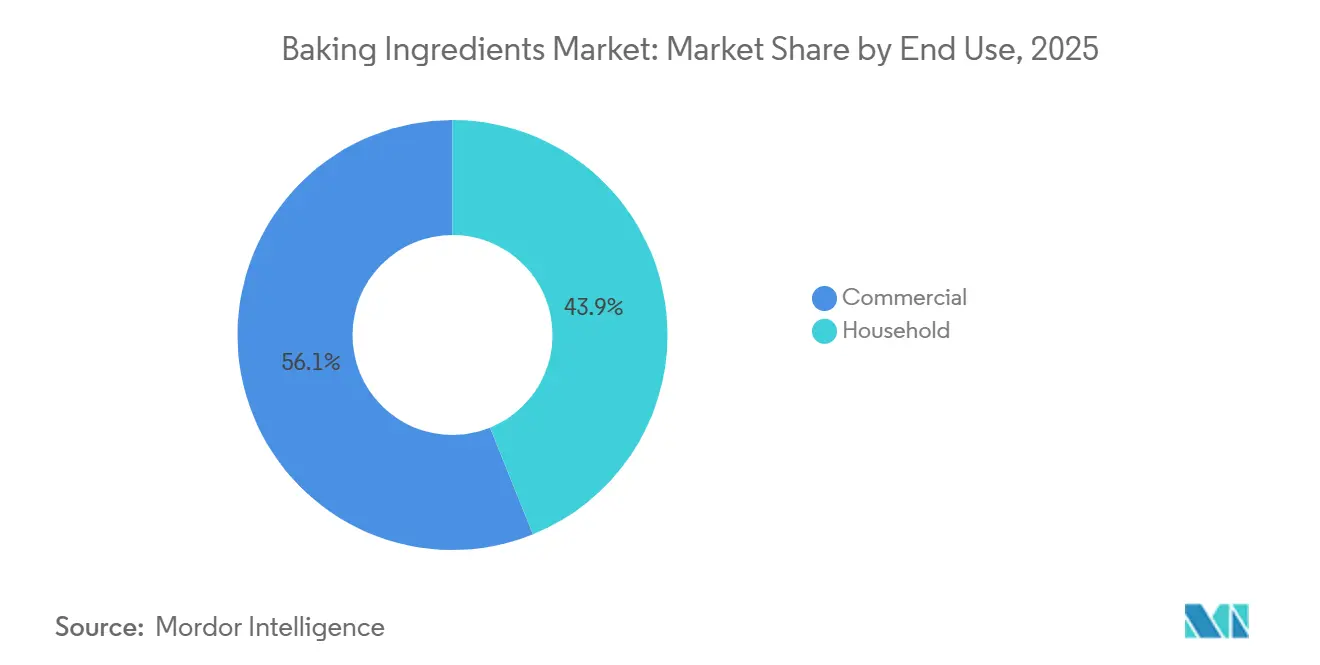
- 最終用途別では、業務用ユーザーが2025年の製パン原材料市場シェアの56.11%を占め、家庭用ユーザーは2031年にかけてCAGR 7.69%で成長する予測されています。
- 用途別では、パンが2025年の製パン原材料市場規模の43.27%を占め、ケーキ・ペストリーは2031年にかけてCAGR 8.31%で成長すると予測されています。
- 地域別では、欧州が2025年の市場収益の34.63%を占め、アジア太平洋地域は2031年にかけてCAGR 8.42%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび天然製パン原材料への需要急増 | +1.8% | 北米および欧州での早期成長を含むグローバル | 短期(2年以内) |
| パン・ペストリー消費の増加 | +1.5% | アジア太平洋地域およびMEAで最も強く、グローバル | 中期(2〜4年) |
| 腸内健康および高タンパク質向け機能性原材料 | +1.2% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 製パン工程における技術的進歩 | +1.0% | 北米、欧州、日本に集中したグローバル | 長期(4年以上) |
| 家庭製パン原材料キットのeコマース拡大 | +0.5% | 北米、欧州、都市部アジア太平洋地域 | 短期(2年以内) |
| 食品廃棄物を新規食物繊維豊富な小麦粉へのアップサイクリング | +0.4% | 欧州、オーストラリア、および初期段階の北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび天然製パン原材料への需要急増
消費者の透明への期待の高まりにより、原材料調達戦略は根本的な転換を迫られています。クリーンラベル処方は、プレミアム製品としての位置づけから、基本的な要件へと移行しています。このトレンドを反映し、欧州食品安全機関(EFSA)は2024年に新規食品認可に関するガイダンスを発行し、認識可能で最小限の加工を施した原材料への需要を強調しました [1]。天然抽出技術と持続可能な調達慣行に投資するサプライヤーは、この進化する市場環境において競争上の優位性を獲得できる立場にあります。クリーンラベルへの処方変更は、多くの原材料サプライヤーにとって商業的な要件となっています。2025年4月、米国の2つの連邦機関が、2026年末までに食品供給から石油由来の合成色素を除去する措置を表しました。米国製パン業者協会のFD&C色素誓約は、加盟企業の90%以上が2028年12月31日までに段階的廃止を完了することを約束しています。
パン・ペストリー消費の増加
パンは2025年の収益の43.27%を占めましたが、需要は機能性・プレミアムフォーマットへとシフトしています。Kerryは2026年3月に、世界のパン生産量を年間1億4,300万メトリックトンと推定しました。同社はまた、生産量の10%が廃棄または損失されており、賞味期限延長システムへの需要が生まれていると述べています。中国の焼き菓子消費量は2025年に1人当たり7〜8kgであり、米国の40kg、日本の25kgと比較して低い水準にあります。このギャップは、中国の製パン消費が発展するにつれて、長期的な数量拡大を支持するものです。ケーキ・ペストリーも、構造と鮮度を維持する特殊甘味料、クリーンラベル油脂、酵素システムへの需要を高めています。
腸内健康および高タンパク質ニーズを対象とした機能性原材料
腸内健康および高タンパク質の訴求が、製パン原材料市場における製品開発の優先事項を変えています。Novonesisノボネシス)は2025年に33の新しいバイオソリューションを発売し、過去5年間に導入された製品が売上の25%を占めました。IFFのENOVERAホスホリパーゼベースの生地強化剤は、DATEMおよび類似の乳化剤を削減または代替しながら、生地の安定性を向上させることができます。2026年の科学的研究では、アミロスクラーゼを通じて生成されたアルファグルカンが生地の粘弾性特性を変化させることが明らかになりました。これにより、よりシンプルな原材料表示を持つ高食物繊維・酵素改質パンの開発が支援されます。栄養的なポジショニングと信頼性の高い加工性能を組み合わせるサプライヤーは、プレミアム製パンフォーマットにおいてより有利な立場に置かれる可能性があります。
製パン工程における技術的進歩
自動化、精密発酵、酵素スクリーニングが原材料の開発と製造を変えています。Novonesis(ノボネシス)は、イノベーションパイプラインにおいて1,000万以上の酵素構造と10万の微生物株のライブラリーを活用しています。このスケールにより、小規模サプライヤーが製品開発のペースに追いつくとが難しくなっています。Kerryは、Biobake GTNCAという酵素が活性小麦グルテンを代替し、コストを最大50%、または小麦粉1メトリックトン当たり32ユーロ削減できると述べています。FERM FOODは2026年4月にデンマークの旧Orklaサイトを取得し、年間最大2万トンの発酵製パンバインダーの生産を目指しています。これらのツールは試験サイクルを短縮し、生産者が小麦粉の品質変動により迅速に対応できるようにします。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小麦および食用油価格の変動によるマージン圧迫 | -1.2% | 輸入依存度の高いアジア太平洋地域、MEA、南米で最も深刻なグローバル | 短期(2年以内) |
| 厳格な規制と食品安全基準 | -0.8% | 北米および欧州、アジア太平洋地域でのコンプライアンス負担の増大 | 中期(2〜4年) |
| サプライチェーンの混乱と原材料不足 | -0.6% | MEAおよび南米に集中したグローバル | 短期(2年以内) |
| 手作りおよびアルチザン製パン製品との競争 | -0.4% | 欧州および北米、アジア太平洋地域で台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小麦および食用油価格の変動によるマージン圧迫
原材料の不安定性は、製パン調達チームにとって喫緊の課題です。FAO穀物価格指数は2026年9月に前年比17.2%上昇し、2023年8月以来の最高水準に達しました。この上昇は、黒海の物流制約と北米の冬小麦産地における乾燥気候に関連しています。世界銀行は、2025〜26年に世界の食用油消費量が供給増加を約300万メトリックトン上回ると予測しています。これにより、ペストリー、ラミネート生地、クッキーに使用される油脂・ショートニングへの圧力が高まっています。製パン業者が処方変更を行う際、従来の原材料サプライヤーは代替リスクに直面しますが、酵素システムは投入量の削減に貢献できます。
厳格な規制と食品安全基準
主要市場が食品安全基準を強化するにつれ、小規模サプライヤーはコンプライアンスコストの増大という重荷を負うことになっています。FDAの2024年食品規範改訂は、サプライチェーン全体にわたる大幅な業務変更を義務付け、表面消毒の強化、食品防衛の強化、食品安全管理システムの改善に関する措置を導入しています [2]。一方、欧州連合の委員会規則2023/915は、製パン製品に対する厳格な最大汚染物質レベルを設定し、非準拠品を市場から排除する執行メカニズムを備えています。米国8州の州レベルの規制が、学校給食プログラムに供給するサプライヤーへの圧力を高めています。インドの食品安全基準局は小麦粉強化の義務的要件を拡大し、南アジアおよび東南アジアにおける処方要件を変化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
酵素が加速し、乳化剤がスケールを維持酵素は最も成長の速い原材料タイプであり、酵素の製パン原材料市場規模は2031年にかけてCAGR 8.15%で上昇すると予測されています。ホスホリパーゼ、アミラーゼ、リパーゼシステムは、商業製パン工程において合成乳化剤の性能に匹敵することができます。Kerry、Novonesis(ノボネシス)、IFFは、マルチ酵素システムが小麦粉1メトリックトン当たりの活性小麦グルテン使用量を最大50%削減できると報告しています。Novonesis(ノボネシス)は機械学習を活用して35種類の市販小麦粉を評価し、試験を削減できる酵素パラメターを特定しています。製パン原材料市場は、加工を改善しながら顧客のラベル簡素化を支援するソリューションを評価しています。
乳化剤は2025年の製パン原材料市場シェアの37.66%を占めました。これは、工業用パン・ペストリー生産において多機能助剤として広く使用され続けているためです。酵素代替品が受け入れれつつある中でも、その大きな既存基盤はサプライヤーに意味のある収益基盤を提供しています。砂糖・甘味料では天然代替品への関心が高まっていますが、コストと味の再現性がバリュー製品での広範な使用を制限しています。油脂・ショートニングは、クリーンラベルの圧力にもかかわらず、ラミネートペストリーとクロワッサン生産に不可欠なままです。膨張剤は比較的安定しており、酵素は賞味期限延長を目的とした商業製品においてそれらを補完するために使用が増えています。製パン原材料産業全体として、複数の機能を同時に発揮するシステムへとシフトしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
粉末のスケール効率と液体の精度優位性乾燥・粉末形態は2025年の収益の64.72%を占めました。これは、自動計量システムおよび常温保管との相性が良いためです。粉末原材料はまた、多くの液体代替品に関連するールドチェーンコストを回避できます。膨張剤、酵素粉末ブレンド、特殊小麦粉プレミックスは、常温安定加工に特に適しています。これらの利点により、バッチの一貫性が重要な大量製パンサイトでは粉末が実用的な選択肢となっています。製パン原材料市場は、コールドチェーンインフラが限られている地域において引き続き粉末フォーマットに依存しています。
液体原材料は、酵素製剤および湿式プロセス甘味料ソリューションを中心に、2031年にかけてCAGR 7.78%で成長すると予測されています。液体原料は、粉末計量よりも連続混合ラインにおいてより均一な分散を提供できます。この変化は、バッチ処理よりも連続混合が一般的になっている欧州および北米の工業製パン業者において最も進んでいます。グルコースシロップ、転化糖シロップ、ハニーバリアントを含む天然液体甘味料は、ソフトスイートグッズのテクスチャーと水分活性の管理に役立ちます。冷蔵物流と高い保管コストが、アジア太平洋地域、MEA、南米の一部での液体採用を制限しています。そのため、液体システムが高度な生産インでより大きな役割を担うようになっても、粉末のスケール優位性は引き続き重要であり続けるでしょう。
最終用途別:
業務用スケールがペースを設定し、家庭用がプレミアム化業務用ユーザーは2025年の収益の56.11%を占め、工業製パン業者、主要QSRチェーン、スーパーマーケットの製パンカウンターに支えられています。これらの購買者は、一貫したパフォーマンスと使用コスト効率を高く評価しています。大規模な統合サプライヤーは、コモディティ原料から特殊システムまでの幅広いレンジを提供することでこれらのニーズに応えることができます。製パン原材料市場の業務用部門は、大規模な店舗ネットワーク全体での標準化されたレシピへの需要の高まりからも恩恵を受けています。このチャネルでは、技術的サポートと供給の信頼性がサプライヤー選定の中心的な要素であり続けています。
家庭用ユーザーは、eコマースキットとソーシャルメディア主導の製パン文化がプレミアム家庭製パンを支え続けるなか、2031年にかけてCAGR 7.69%で成長すると予測されています。アルチザン小粉ブレンド、クリーンラベル製パンミックス、特殊砂糖がオンライン小売で存在感を高めています。Puratosは2026年1月にVör Foodsを買収し、米国におけるナッツベースのフィリング需要とスイートグッズのイノベーションに対応する能力を強化しました。アジア太平洋地域で拡大するQSRチェーンも、個々の店舗でのスキル要件を削減するために、プレミックスコンディショナー、液体乳化剤ブレンド、標準化された酵素を使用しています。プレミアム家庭用パックからの製品アイデアは、健康・ウェルネスの訴求を追求する業務用製パン業者によってますます活用されています。
用途別:
ケーキ・ペストリーがプレミアム化を牽引パンは2025年の収益の43.27%を占め、製パン原材料市場において最大の用途であり続けています。パンにおけるサプライヤー競争は、賞味期限延長、クリーンラベルコンディショナー、表示原材料数を削減する酵素の組み合わせに集中しています。Kerryは、世界のパン生産量の10%が廃棄また損失されていると推定しています。これにより、製パン業者は老化防止システムへの投資に明確な理由を持っています。パンはまた、大規模サプライヤーに新しい酵素・保存技術をスケールアップするための確立されたルートを提供しています。
ケーキ・ペストリーは、プレミアムデザートとギフト向け製品の拡大に伴い、2031年にかけてCAGR 8.31%で成長すると予測されています。パティスリーチェーンは中国の一線・二線都市全体で成長しており、特殊チョコレート、ナッツベースのフィリング、プレミアム油脂への需要を高めています。クッキー・ビスケットは、スナッキング需要と成長するクリーンラベルセグメントに支えられています。ロールパン・パイは欧州および北米のフードサービス市場で安定した需要を維持しています。クロワッサン、ワッフル、ドーナツは、欧州のラミネートペストリーフォーマットがアジア太平洋地域および湾岸市場に広がることで恩恵を受けています。製パン原材料市場は、一貫したテクスチャーと外観がプレミアムポジショニングに重要であるため、これらの用途において特殊サプライヤーに強い機会を提供しています。
地域分析
ヨーロッパ ベーキング原材料市場
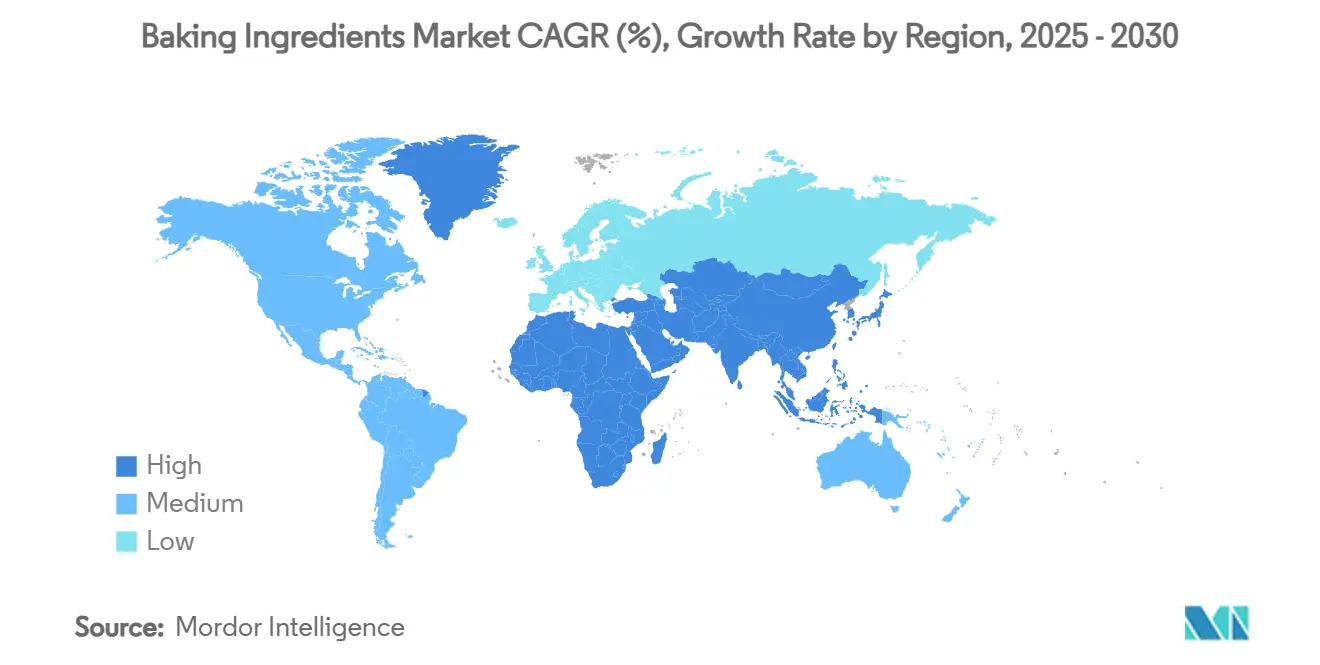
2024年、ヨーロッパは33.50%の支配的な市場シェアを誇り、豊かなベーカリーの伝統、洗練された消費者の嗜好、クリーンラベルおよびサステナブルな原材料を優先する規制の枠組みによって支えられています。この地域の成熟した市場ランドスケープは、プレミアム製品のポジショニングへの道を開くだけでなく、機能性原材料の統合を促進しています。サプライヤーはアプリケーションラボラトリーおよびテクニカルサービスへの投資を拡大しており、顧客イノベーションの促進に対するコミットメントを示しています。ヨーロッパの厳格な食品安全および環境基準は、しばしばグローバルベンチマークを設定し、サプライヤーに処方の適応を迫っています。その好例として欧州食品安全機関が2024年に実施した食品添加物としての二酸化ケイ素(E 551)の再評価が挙げられ、これには有害元素の限度値仕様の更新が含まれており、原材料安全に対する同地域の警戒姿勢を示しています。一方、ブレグジットの影響は依然として続いており、サプライチェーンの物流および規制遵守に影響を与えています。これに対応するため、サプライヤーは二拠点戦略を採用し、市場アクセスと高まる行政上の要求の複雑さとのバランスを図っています。
アジア太平洋 ベーキング原材料市場
アジア太平洋地域は急速な成長軌道にあり、2030年までに7.12%のCAGRが見込まれています。この成長は主に、都市化、可処分所得の増加、および西洋化した食生活に起因しており、これらすべてがパンやペストリーの消費拡大を牽引しています。ASEAN市場における規制の調和に向けた取り組みは、貿易障壁を取り除くだけでなく、食品安全基準をグローバルなベストプラクティスに合わせることにも貢献しています。この整合化は、コンプライアンスに精通したサプライヤーにとって絶好の機会をもたらしています。さらに、消費の増加に伴い、同地域における焼き菓子の輸入も増加しています。2024年の経済複雑性観測所のデータによると、中国は952 ミリオン 米ドル相当の焼き菓子を輸入しました[3]。同地域が製造ハブとしての地位を確立するにつれ、グローバル流通に向けたサプライチェーン上の優位性を享受しています。
北米 ベーキング原材料市場
北米は、確固たる商業ベーカリーインフラと、プレミアム原材料への需要を喚起する洗練された家庭用ベーキングセグメントに支えられ、着実な成長を遂げています。FDA の更新や州固有の添加物規制を含む同地域の複雑な規制環境を乗り越えることは容易ではありません。しかし、この複雑さがイノベーション、特にクリーンラベル処方における革新を促進しています。カナダに目を向けると、ベーカリーおよびトルティーヤ製品市場は2024年に目売上高が3.4%減少する見通しですが、4.3%の数量成長による回復が視野に入っています。この上昇傾向は、小麦粉価格の下落によって支えられており、他の原材料カテゴリーがマージンに圧力をかける中でも収益性を高めています。Eコマースは市場ランドスケープを再形成しており、家庭用ベーキング原材料キットの販売が急増しています。サプライヤーはこの機会を捉え、従来の小売チャネルを迂回するだけでなく、ブランドロイヤルティの醸成と消費者教育の向上を図るダイレクト・トゥ・コンシューマー戦略を構築しています。
競合環境
製パン原材料市場には、Cargill, Incorporated、Kerry Group、Puratos、AB Mauriなどの主要なグローバルサプライヤーが含まれており、地域の専門業者はローカルサービスと処方スピードで競争しています。グローバルサプライヤーは、買収、発酵技術、より幅広い特殊原材料ポートフォリオを通じてポジションを強化しています。Ingredionは2026年6月にTate & Lyleへの全額現金買収提案を発表し、企業価値は37億英ポンド、合算収益は99億米ドルとなりました。この取引は、食感、甘味付け、ガム、マルチ原材料システムにおいてスケールがいかに重要になっているかを示しています。また、大企業が規制・研究コストをより多くの市場に分散させる能力を強化するものでもあります。
Puratosは2026年3月に規制当局の承認を条件としてDawn Foodsの買収に合意しました。この組み合わせにより、Puratosの発酵、サワードウ、穀物技術と、100カ国以上の5万以上の製パン業者にサービスを提供するDawn Foodsの製造・流通ネットワークが結びつきます。CVC Capital PartnersはAdvent InternationalからIrcaを買収することに2026年6月に合意しました。Ircaの収益は2021年の3億7,000万ユーロから2026年には15億ユーロに成長しており、CVCはアドオン買収を通じて米国およびEMEAでの拡大を支援する計画です。これらの取引は、ペストリー、製パン、チョコレート、その他のプレミアム食品用途にサービスを提供するサプライヤーへの関心を示しています。
Novonesis(ノボネシス)は2030年までに有機売上高CAGR 6〜9%を目標としており、製パンはその培養・酵素システムの優先分野として特定されています。そのポートフォリオは約1万件の特許と大規模な酵素構造ライブラリーに支えられています。FERM FOODは固体発酵と年間最大2万トンの計画生産量を持つデンマークの生産サイトを通じて代替モデルを構築しています。このようなサプライヤーは、北欧における従来の保存料・コンディショナービジネスに挑戦しています。製パン原材料産業は、地域の専門業者が現地規制、顧客との近接性、迅速な処方サポートで依然として勝てるため、競争が激しい状態が続いています。
ベーキング原材料業界リーダー
-
Archer Daniels Midland Company
-
Kerry Group
-
Associated British Foods Plc
-
General Mills Inc.
-
Cargill, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
ベーキング原材料市場
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group
- Associated British Foods Plc
- Puratos Group
- Lesaffre
- AB Enzymes
- Ingredion Inc.
- DSM-Firmenich
- Tate & Lyle plc
- CSM Ingredients
- Bakels Group
- Novozymes
- International Flavors and Fragrances Inc.
- General Mills Inc.
- Biocatalyst Ltd
- Riken Vitamin Co.
- Jungbunzlauer Suisse AG
- Stern Ingredients
Recent Industry Developments in ベーキング原材料市場
- 2026年6月:CVC Capital Partners Fund IXは、Advent InternationalからIrca(ペストリー、製パン、チョコレート、アイスクリーム向け原料ソリューションのイタリアのB2Bメーカー)を買収する契約を締結しました。Ircaの収益は2021年の3億7,000万ユーロから発表時点の15億ユーロに成長しており、CVCは選択的なアドオン買収を通じて米国およびEMEAでの拡大を加速する計画です。
- 2026年3月:PuratosとDawn Foodsは、2026年末までに予定される規制当局の承認を条件として、確定的な買収契約を発表しました。この組み合わせにより、Puratosの発酵、サワードウ、穀物技術と、100カ国以上の5万以上の製パン業者にサービスを提供するDawn Foodsの製造・流通ネットワークが結びつきます。
- 2026年3月:FERM FOODは、2026年4月1日付でデンマークのSkovlundにあるOrklaの旧製造サイトを取得し、固体発酵原材料の生産量を拡大しました。フル稼働時には、パン、製パン、植物性用途向けの発酵豆類、オーツ麦、小麦、バインダーを年間最大2万トン生産することを目標としています。
世界のベーキング原材料市場レポートの範囲
製パン原材料市場レポートは、原材料タイプ(小麦粉・デンプン類、砂糖・甘味料、油脂・ショートニング、乳化剤、その他)、形態(乾燥・粉末、液体)、最終用途(業務用、家庭用)、用途(パン、ケーキ・ペストリー、その他)、地域別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 小麦粉・デンプン類 |
| 砂糖・甘味料 |
| 油脂・ショートニング |
| 乳化剤 |
| 膨張剤 |
| 酵素 |
| その他(色素・フレーバー、食物繊維) |
| 乾燥・粉末 |
| 液体 |
| 商業用 |
| 家庭用 |
| パン |
| ケーキ・ペストリー |
| クッキー・ビスケット |
| ロールパン・パイ |
| その他(クロワッサン、ワッフル、ドーナツ) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 原材料タイプ | 小麦粉・デンプン類 | |
| 砂糖・甘味料 | ||
| 油脂・ショートニング | ||
| 乳化剤 | ||
| 膨張剤 | ||
| 酵素 | ||
| その他(色素・フレーバー、食物繊維) | ||
| 形態 | 乾燥・粉末 | |
| 液体 | ||
| 最終用途 | 商業用 | |
| 家庭用 | ||
| 用途 | パン | |
| ケーキ・ペストリー | ||
| クッキー・ビスケット | ||
| ロールパン・パイ | ||
| その他(クロワッサン、ワッフル、ドーナツ) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
最も広く使用されている製パン原材料の形態は何ですか?
乾燥・粉末原材料は2025年の収益の64.72%を占めました。これは、自動計量、常温保管、大量生産に適しているためです。
2031年の製パン原材料市場の予測規模はいくらですか?
製パン原材料市場は、2026年の205.5 ビリオン 米ドルから、CAGR 7.42%で成長し、2031年までに293.9 ビリオン 米ドルに達すると予測されています。
最も成長の速い製パン原材料タイプはどれですか?
酵素は、一部の従来の生地コンディショナーや乳化剤を代替または削減できるため、2031年にかけてCAGR 8.15%で成長すると予測されています。
最も成長の速い最終用途チャネルはどれですか?
家庭用は2031年にかけてCAGR 7.69%で成長すると予測されています。