
自律走行ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 14.75 十億米ドル |
| 市場規模 (2031) | 50.25 十億米ドル |
| 成長率 (2026 - 2031) | 27.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自律走行ソフトウェア市場分析
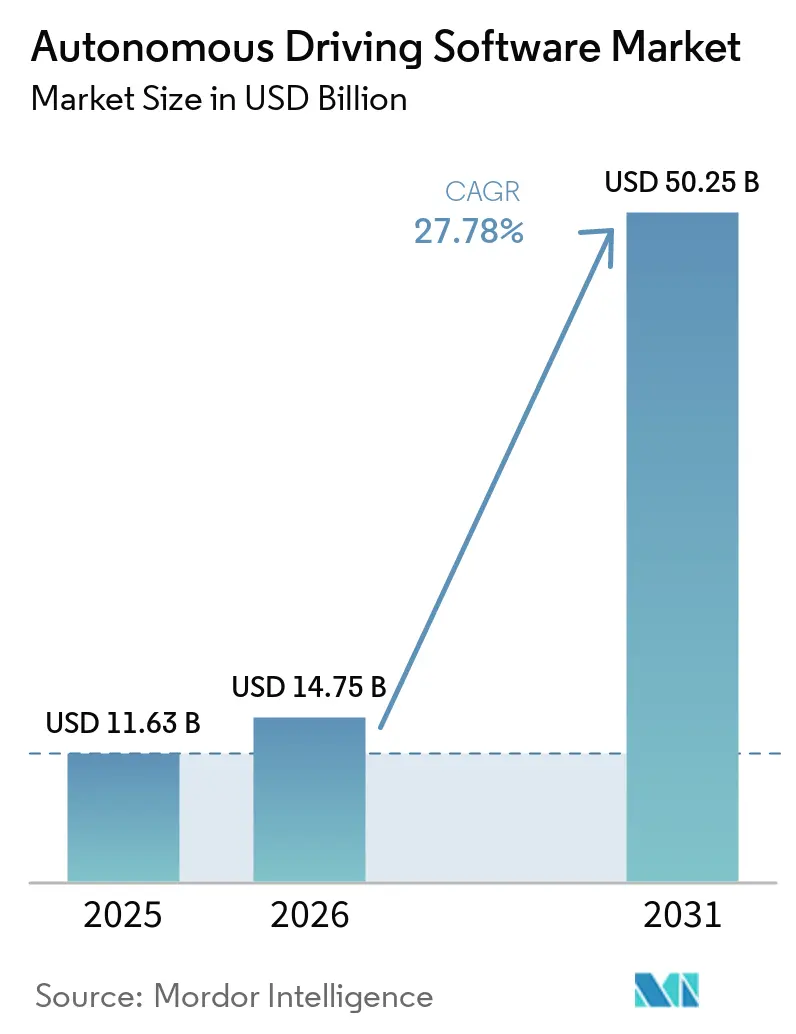
自律走行ソフトウェア市場規模は2025年に11.63 ビリオン 米ドルと評価され、2026年の14.75 ビリオン 米ドルから2031年には50.25 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは27.78%です。需要は、先進運転支援システムに関する義務的規制、センサーおよびコンピューティングコストの急速な低下、ならびに完成車メーカーのソフトウェア定義型車両へのシフトによって促進されています。プラットフォームエコシステムがハードウェアの差別化を凌駕し、価値は現在、認識・予測・意思決定コードに集中しています。アジア太平洋地域は中国の政策推進により収益・販売量ともに首位を占め、欧州と米国は主要な検証・安全フレームワークを提供しています。競争上の勢いは、ハードウェアアクセラレーションとクラウドネイティブ開発を統合し、イテレーションサイクルを短縮してオーバー・ザ・エア・アップデートによる継続的収益を解放できる企業に有利に働いています。
レポートの主要ポイント
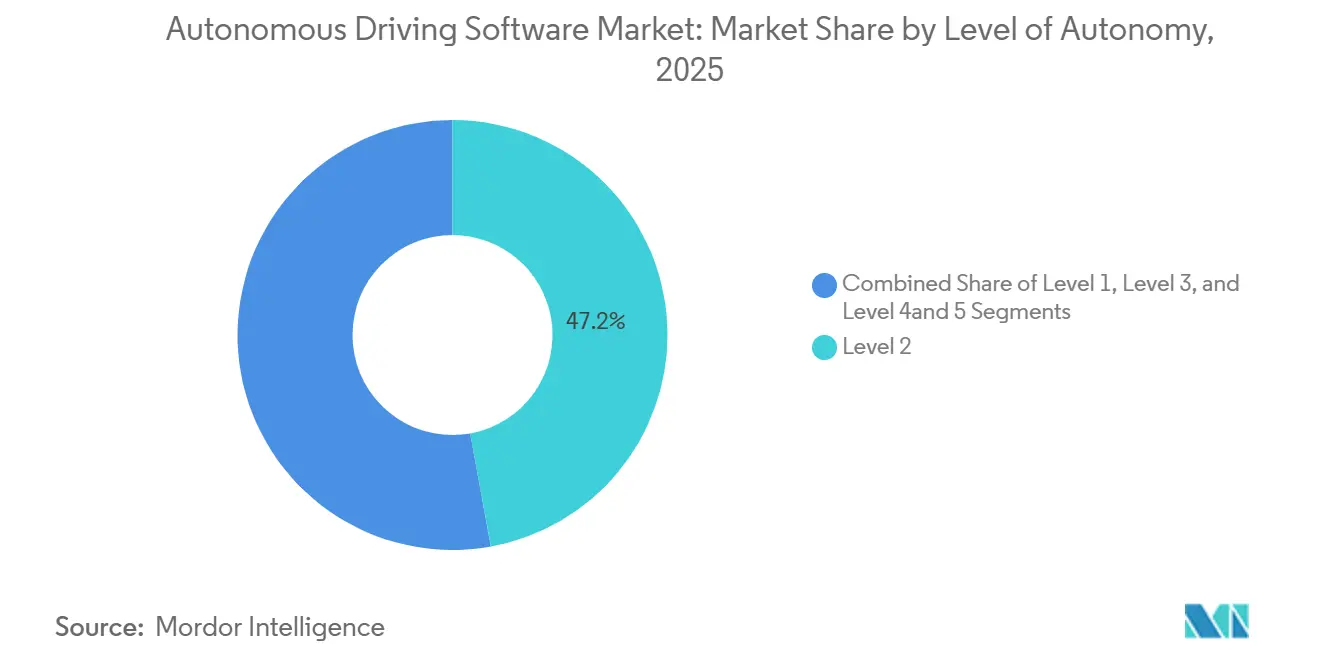
- 自律レベル別では、レベル2ソフトウェアが2025年の自律走行ソフトウェア市場シェアの47.15%を占め、レベル4および5のソリューションは予測期間(2026年~2031年)中に30.45%のCAGRで拡大する見込みです。
- 推進方式別では、内燃機関プラットフォームが2025年の自律走行ソフトウェア市場において63.01%のシェアを占めました。一方、電気自動車は予測期間(2026年~2031年)中に最も速い31.48%のCAGRを記録する見込みです。
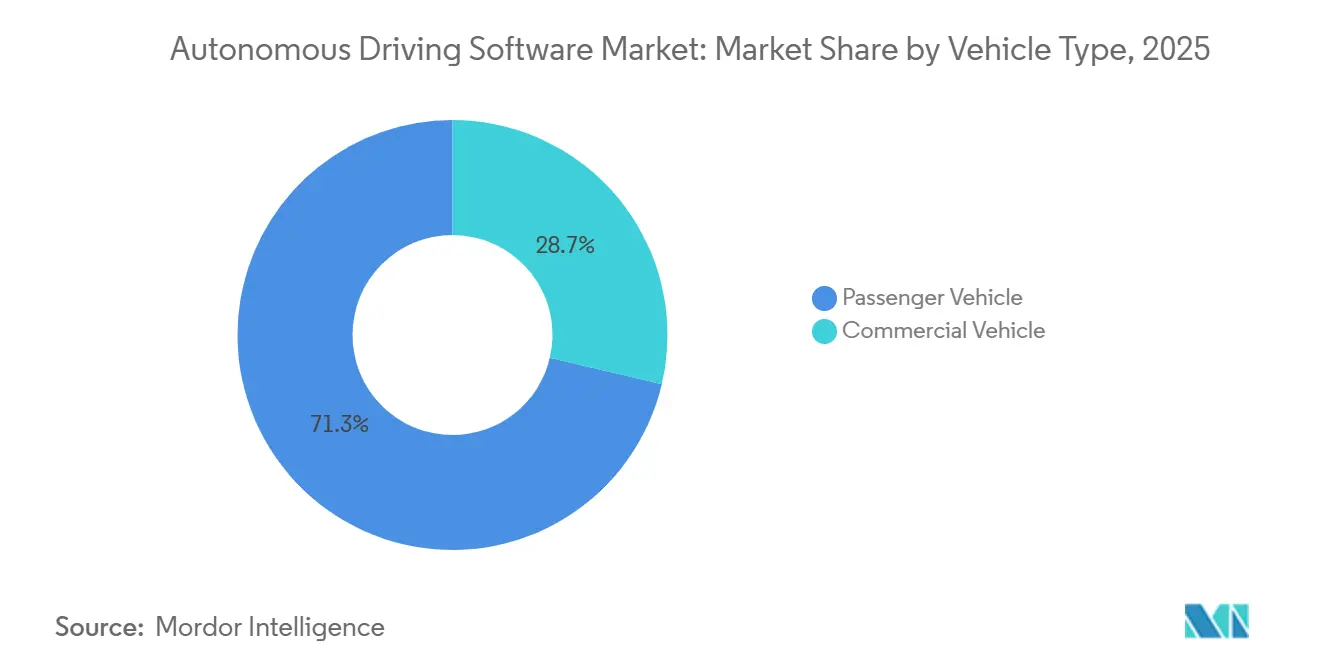
- 車両タイプ別では、乗用車が2025年の自律走行ソフトウェア市場おいて71.33%のシェアで首位を占め、商用車は予測期間(2026年~2031年)中に29.33%のCAGRで成長する見込みです。
- ソフトウェアタイプ別では、認識・計画ソフトウェアが2025年の自律走行ソフトウェア市場において39.55%のシェアを獲得し、ショーファーソフトウェアは予測期間(2026年~2031年)中に28.65%のCAGRで上昇する見込みです。
- 地域別では、アジア太平洋地域が2025年の自律走行ソフトウェア市場において36.72%のシェアを獲得し、予測期間(2026年~2031年)中に28.11%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 完成車メーカーのソフトウェア定義車両へのシフト | +1.6% | 北米と欧州が採用をリードするグローバル | 中期(2〜4年) |
| 先進運転支援義務の拡大 | +1.4% | 欧州、中国、一部の米国州 | 短期(2年以内) |
| ライダーおよびコンピューティングユニットコストの低下 | +1.3% | アジア太平洋地域の製造優位性を持つグローバル | 中期(2〜4年) |
| 高度交通管理 | +1.1% | 北米、中国、一部欧州都市の都市部 | 長期(4年以上) |
| クラウドネイティブシミュレーション | +0.9% | 主要自動車研究開発拠点に集中するグローバル | 短期(2年以内) |
| 高精度地図不要の知覚スタック | +0.8% | 主に中国、アジア太平洋市場への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
完成車メーカーのソフトウェア定義車両へのシフト
世界の自動車メーカーは、オーバー・ザ・エアによる機能提供とサブスクリプション収益を中心に再編を進めています。General MotorsはCruiseの完全所有権を確定し、Volkswagenはロボタクシーの展開加速に向けてライドヘイリングプラットフォームと提携しました。Teslaは2024年にフル・セルフ・ドライビングパッケージから大きな収益を得て、大規模な収益化を実証しました。同社によれば、ソフトウェアの最新バージョンは「強化されたデータとトレーニングコンピューティング、パラメータ数5倍増加、および各種アーキテクチャの改善」を誇るとのことです[1]。パブリッククラウドプロバイダーとのパートナーシップは継続的インテグレーションパイプラインを支援し、従来のモデルイヤーサイクルよりも速く認識・計画アルゴリズムを反復する週次ソフトウェアリリースを可能にしています。したがって、競争圧力は設備投資を機械工学からデータパイプライン、合成シミュレーションツール、および安全ケース自動化へとシフトさせています。
欧州、中国、米国における先進運転支援システム義務化の拡大
欧州連合の一般安全規則は、すべての新車に緊急ブレーキおよびレーンキーピングを義務付けており、認識ソフトウェアに対するベースライン需要を実上保証しています[2]。中国のC-NCAP 2024プロトコルは、5つ星評価を包括的な運転支援スイートに結び付けることで同様の圧力をかけています。米国では、州レベルの試験プログラムと米国道路交通安全局の安全ガイドラインの組み合わせが、消費者保護を維持しながら商業パイロットを支援する連邦フレームワークを提供しています。コア先進運転支援システム機能の調和は、サプライヤーが複数の地理的プログラムにわたって研究開発費を償却し、車両あたりのコストを削減して機能ロードマップを加速できるため、より高度な自律性への足がかりを確立します。
2025年以降のライダーおよびコンピューティングユニットコストの急速な低下
自動車用LiDARメーカーは2025年中に大幅なコスト圧縮に直面し、2023年から2024年にかけて高性能コンピューティングモジュールの大幅な削減が見られました。量産化により、センシングハードウェアがプレミアムモデルから中間セグメント車両へとシフしています。以前は高額であったセンサーとコンピューティングの総コストが大幅に低下し、新たなアドレス可能セグメントが解放されています。価格低下に伴い、ティア1サプライヤーはターンキー認識ソフトウェアとともにマルチセンサースイートをバンドルし、OEMの統合摩擦をさらに低減して自律走行機能の採用スケジュールを前倒ししています。
高度交通管理パイロットによるレベル4ジオフェンスロボタクシーの実現
Waymoは米国の複数都市で重要な自律走行マイルストーンを達成し、ジオフェンス環境内でのショーファークラスソフトウェアの商業的実行可能性を実証しました。都市部のパートナーシップは、車両ルーティングを自治体の交通信号インフラと統合し、ピックアップ時間を短縮してフリート稼働率を向上させています。北京と上海でも同様のモデルが展開されており、専用ロボタクシーゾーンがシミュレーションと現実のギャップを埋める高密度な運用データを提供しています。この結果生まれるフィードバックループは投資家の信頼を高め、貨物回廊や郊外フィーダールートへの拡大に向けた資本を解放しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機能安全人材の不足 | -1.4% | 北米と欧州で特に深刻なグローバル | 長期(4年以上) |
| 規制承認の断片化 | -1.2% | 主に米国、グローバルへの波及効果あり | 中期(2〜4年) |
| 電気自動車における熱管理の限界 | -0.9% | 高温気候地域で特に課題があるグローバル | 短期(2年以内) |
| 無線更新のサイバーセキュリティ | -0.7% | 地域ごとに規制フレームワークが異なるグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ISO 26262およびSOTIFに対応する機能安全人材の不足
ISO 26262およびSOTIFの資格を持つエンジニアへの業界需要が供給を上回っています。認証は、深い自動車安全の専門知識と機械学習検証スキルを組み合わせており、複数年のプロジェクト経験を通じて培われるプロファイルです。主要サプライヤーは最大1年間未充足のポジションを報告しており、プロジェクトのタイムラインを延ばし、給与コストを引き上げています。大学プログラムは拡大していますが、人材ギャップは今後10年間持続するでしょう。人員不足は安全ケースの準備を遅らせ、それがレベル3以上の機能に対する規制承認の遅延につながります。
米国各州における規制承認の断片化
米国の各州は独自の自動運転車法規を持ち、それぞれ固有の許可、保険、および報告規則があります。開発者は個別のコンプライアンスツールキットを維持しなければならず、オーバーヘッドが増加し、複数州にまたがるフリート物流が複雑化します。NHTSAがベースラインの安全期待を設定しているものの、統一された国家法の不在が全国的な商業展開を停滞させており、特に複数の管轄区域をまたぐ貨物運送業者に影響しています。この結果生じる不確実性は資本投資を抑制し、商業化のタイムラインを長引かせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
自律性レベル別:
レベル2の規模とレベル4・5の勢いレベル2は2025年の自律走行フトウェア市場において47.15%のシェアを保持し、大量生産の乗用車プラットフォームに展開されたアダプティブクルーズコントロールおよびレーンセンタリング機能によって支えられています。収益は、強化された運転利便性を解放するサブスクリプションパッケージから生まれ、安定したキャッシュフローを生み出しながらドライバーを監視型自動化機能に慣れさせています。欧州と中国の義務化により、OEMはこれらの機能を標準装備として組み込むことが求められ、ベースラインボリュームと予測可能な統合ロードマップが確保されています。
より高度な自律性を持つレベル4および5のソフトウェアは、商業ロボタクシーおよびハブ間貨物サービスがパイロット規模を超えて拡大するにつれ、予測期間(2026年~2031年)中に30.45%のCAGRで成長する見込みです。ジオフェンス運用ドメインとリモートアシスタンス安全プロトコルの組み合わせにより、車内ドライバーなしでの収益運用が可能になります。規制の道筋は依然として厳格ですが、一部都市での安全ケース申請の成功は承認加速を示しています。資は、機能安全目標を満たす認識冗長性、行動予測の忠実度、およびリアルタイムフェイルオーバーメカニズムに向けられています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
電気自動車統合の優位性内燃機関プラットフォームは2025年の自律走行ソフトウェア市場において63.01%のシェアを保持しており、レガシーフリートアーキテクチャが世界販売を引き続き支配しています。ハイブリッドシステムは電力管理の複雑さを抱えており、自律走行ソフトウェアの実装を複雑にしています。OEMは分散型電子制御ユニットを通じて先進運転支援システム機能を後付けしていますが、熱的制約と12ボルト配線がコンピューティングのスケーラビリティを制限しています。したがって、ソフトウェアのアップグレードはロードマップの俊敏性を制限する物理的なボトルネックに直面しています。
電気自動車は、マルチセンサーアレイとGPUクラスプロセッサに対応するための高圧電装系と集中型コンピューティングを活用し、予測期間(2026年~2031年)中に31.48%のCAGRで進展する見込みです。バッテリーパック用に設計された冷却ループがAIワークロードからの熱を放散し、重要な熱的課題を解決しています。オーバー・ザ・エアのファームウェアが統一されたソフトウェアスタックを通じてバッテリー管理と自律機能を調整し、継続的な機能拡張を支援してカスタマーライフタイムバリューを高めています。
車両タイプ別:
商用フリートが採用経済性をリード乗用車は2025年の自律走行ソフトウェア市場収益の71.33%を占め、安全性と利便性に対する消費者需要によって牽引されています。ボリュームはカメラモジュール、レーダー、ドメインコントローラーの規模の経済を保証し、エコシステム全体に恩恵をもたらすユニットコスト曲線を平坦化しています。マーケティングの語り口は自律性をプレミアムガジェットではなく安全機能として再定義し、マスマーケットの受容を広げています。
しかし、商用車は予測期間(2026年~2031年)中に最も速い29.33%のCAGRを記録する見込みです。これは、自動化がドライバーの人件費を大に削減し、資産稼働率を向上させるためです。長距離ルートは安定した交通パターンを示し、認識モデルの効率的なトレーニングと高い車両あたり走行距離指標を可能にしています。フリートマネージャーは、既存の物流ソフトウェアに直接組み込まれる遠隔操作センターと予測保全分析に投資し、運用変更管理を簡素化しています。
ソフトウェアタイプ別:
知覚の基盤とショーファーの成長認識・計画ソフトウェアは2025年の自律走行ソフトウェア市場規模において39.55%のシェアを維持し、生のセンサー入力を実行可能なワールドモデルに変換する不可欠なレイヤーとして機能しています。コンピュータビジョンネットワークとLiDARフュージョンアルゴリズムの継続的な改善により、検出範囲が拡大し分類精度が向上し、安全マージンが強化されて高速走行が可能になっています。最適化されたニューラルネットワークアクセラレータとバンドルされたコスト効率の高いシステムオンチップが推論レイテンシを10ミリ秒未満に抑え、厳格な反応時間要件を満たしています。
ショーファーソフトウェアは、エンドツーエンドのスタックが認識・予測・制御を非構造化都市シナリオを処理できる統合的な意思決定エンジンに組み合わせるにつれ、予測期間(2026年~2031年)中に28.65%のCAGRで進展する見込みです。商業ロボタクシーフリートから収集された実走行マイルが強化学習パイプラインに供給され、ロングテールの能力を向上させています。リモートアシスタンスモジュールと運用設計ドメイン監視が安全なフォールバックを保証し、これは監視なし走行の規制承認の前提条件となっています。
地域分析
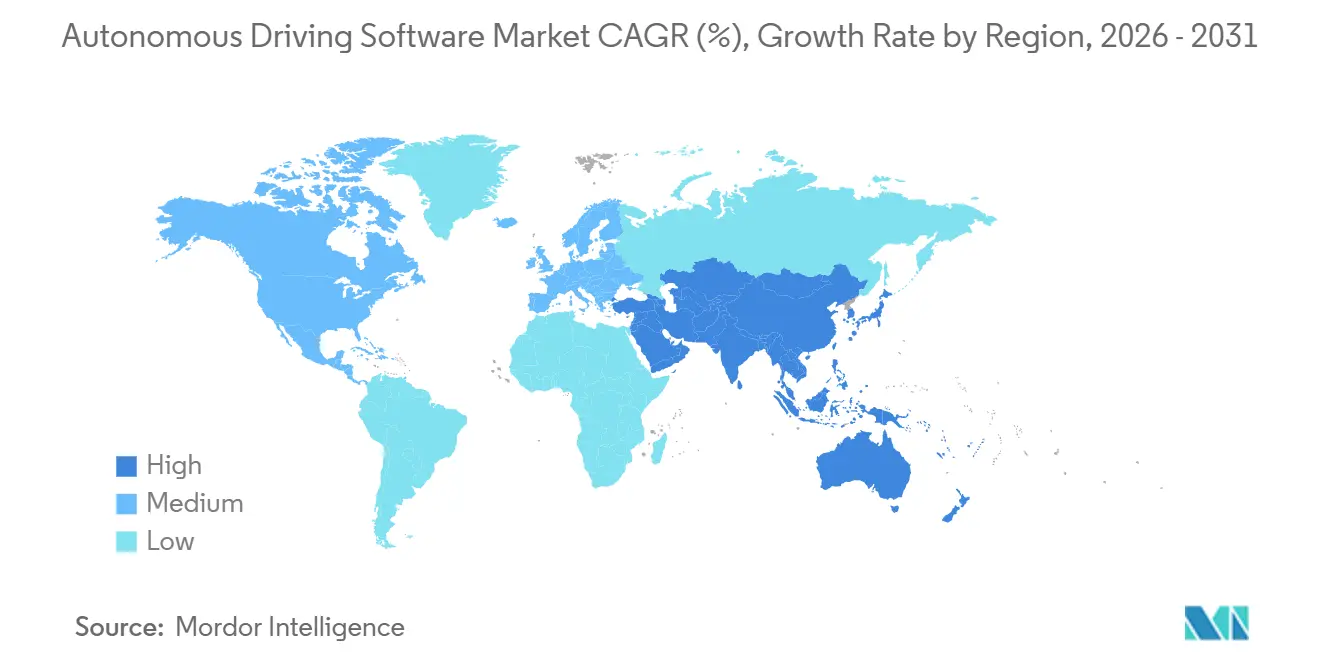
アジア太平洋地域は2025年の自律走行ソフトウェア市場において36.72%のシェアで首位を占め、予測期間(2026年~2031年)中に28.11%のCAGRで成長する見込みです。中国の政策立案者は、混合交通、夜間条件、悪天候をカバーする大規模パイロットゾーンを認可しています。国内テクノロジー企業は公道テスト走行距離への優先アクセスを確保し、認識モデルを差別化する独自データセットを蓄積しています。日本は農村部のモビリティ向けに自律シャトルを目標とし、韓国は状況認識を強化するために5G車車間・路車間通信バックボーンを統合しています。同地域の製造規模はハードウェアコストを削減し、次世代センサースタックの世界的普及を加速しています。
北米は今後数年間で大幅な成長が見込まれています。シリコンバレーのスタートアップ企業は、歩道ロボットや自律ミドルマイル物流など多様な自律性ニッチを探求するために多額のベンチャーキャピタルを活用しています。カリフォルニア州とアリゾナ州の規制サンドボックスは、公道での旅客サービスとライドヘイリング統合を許可し、商業的実行可能性の検証を支援しています。カナダはさらに寒冷地テスト回廊を通じてエコシステムを支援し、データカバレッジを多様化して雪氷条件下での認識スタックのストレステストを行っています。
欧州は協調的な規制環境を維持しており、予測期間中に大幅な成長が見込まれています。一般安全規則は均一な先進運転支援システムの展開を義務付け、サプライヤーが地域の大規模な乗用車ベースにわたって開発コストを償却できるようにしています。ドイツのティア1サプライヤークラスターはハードウェアとソフトウェアの統合専門知識を提供し、スカンジナビア諸国は自律公共交通パイロットを実験して運用上の知見を広範な市場にフィードバックしています。調和されたプライバシー法はデータ取り扱い義務を明確にし、国境を越えたフリート運用を円滑にしています。
競争環境
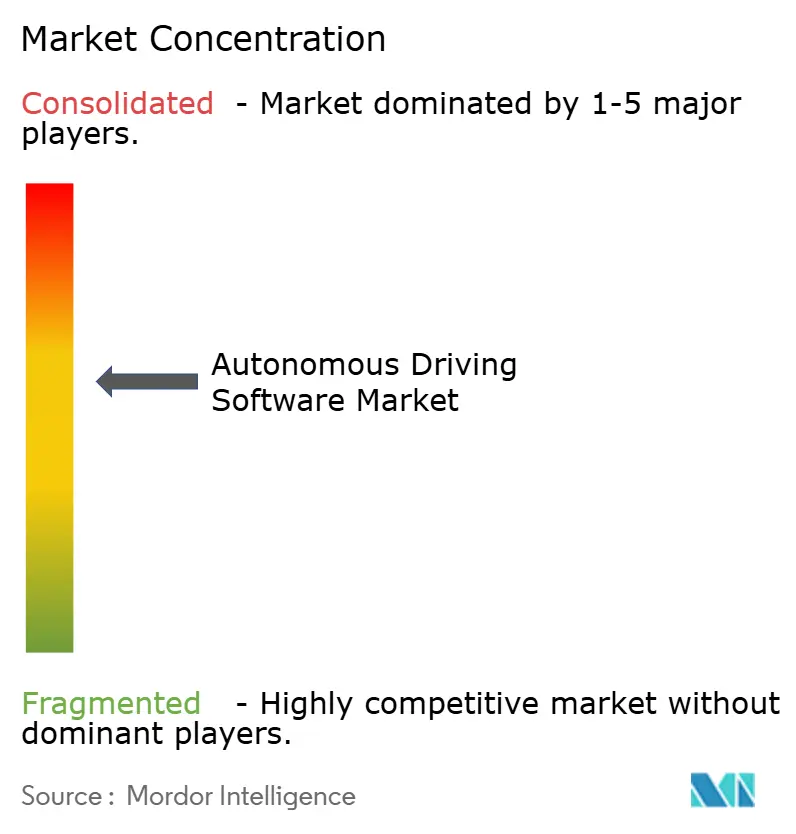
市場集中度は中程度にとどまっており、特化型参入企業の余地が残っています。NVIDIAは高性能コンピューティングをリファレンス認識スタックおよびシミュレーションスイートとともにパッケージ化し、OEMが完全な垂直統合なしに発を加速できるようにしています。Mobileye は数百万個のEyeQチップによる規模の経済を活用し、同一ハードウェアフットプリント上でレベル2からレベル4への明確なアップグレードパスを提供しています。Waymoは独自センサーからサービス提供アプリまですべてを管理する垂直統合アプローチを採用し、高走行距離の実世界運用を通じた安全検証を優先しています。
技術的差別化は現在、データ資産とソフトウェアツールチェーンの成熟度にかかっています。ペタバイト規模の走行ログを保有する企業は、ニューラルネットワークパラメータを迅速に反復し、新たな地域への汎化を改善できます。プランナーロジックの形式検証や合成シナリオベースの障害注入を含む安全ケース自動化が、新たな競争の場として浮上しています。コードアーティファクトレベルでISO 26262準拠を文書化できるサプライヤーは、リスク回避型OEMの間で優先ベンダーの地位を獲得しています。
戦略的アライアンスが増加しています。クラウドプロバイダーはエッジコンピューティングオーケストレーションとスケーラブルなミュレーションバックエンドを組み合わせ、自動車メーカーはパートナー間で研究開発負担を分散する共同投資構造を求めています。合併・買収は、高効率認識アクセラレータやエンドツーエンドのツールチェーントレーサビリティなどのニッチな能力を標的にしています。2025年の特許出願は大幅に増加し、大規模商業化前にアルゴリズム知的財産を確保するための競争激化を反映しています。
自律走行ソフトウェア産業リーダー
-
NVIDIA Corporation
-
Mobileye (Intel Corporation)
-
Waymo LLC
-
Tesla, Inc.
-
Baidu, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自律走行ソフトウェア市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Mobileye (Intel Corporation)
- Waymo LLC
- Tesla, Inc.
- Baidu, Inc.
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- ZF Friedrichshafen AG
- Huawei Technologies Co., Ltd.
- Cruise LLC (General Motor Company)
- Oxa Autonomy Limited
- Qualcomm Technologies, Inc.
- Valeo SA
最近の産業開発事情 自律走行ソフトウェア市場
- 2026年9月:量産実績のある視覚認識ソフトウェアを専門とするAI企業STRADVISIONが、Arm®のフィジカルAI向けトータルデザインエコシステムに参加しました。先進運転支援システムおよび自律走行システムを市場に投入した10年以上の経験を持つSTRADVISIONは、中国・上海で開催されたArm Everywhereにてこれを発表しました。
- 2026年9月:HyundaiはNvidiaのHyperion 10コンピューティングプラットフォームを統合し、2028年上半期にレベル2+システムを、同年下半期にレベル2++システムを発売する計画を発表しました。同社は2029年下半期に独自のAtria AIソフトウェアを搭載した車両を目標としています。
- 2026年8月:コスト効率の高い自律・電動貨物輸送を推進するテクノロジー企業Einride ABと、大手トラックメーカーDAF Trucksが、EinrideのDAFのプレミアム車両プラットフォームへの自律走行システム「Einride Driver」の統合に向けた共同イニシアチブを発表しました。両社は2026年に主要インターフェースのテストと検証を開始します。2027年には、EinrideのDAFトラックへの自律走行ソフトウェアの統合・導入、続いてインターフェース検証と機能テストを実施します。
- 2026年8月:IDriveは、低コストでライセンス可能なレベル2+(L2+)運転支援プラットフォーム「IDrive Autonomy Assisted Driving」の発売を発表しました。このプラットフォームは、自動車企業が自律走行システムをゼロから開発することなく、先進運転支援機能を展開するための実践的な道筋を提供します。
世界の自律走行ソフトウェア市場レポートの範囲
スコープには、自律レベル別(レベル1、レベル2、レベル3、レベル4および5)、推進方式別(内燃機関および電気)、車両タイプ別(乗用車および商用車)、ソフトウェアタイプ別(認識・計画ソフトウェア、ショーファーソフトウェア、車内センシングソフトウェア、監視・モニタリングソフトウェア)によるセグメンテーションが含まれます。分析は、北米、南米、欧州、アジア太平洋、中東・アフリカを含む地域レベルのセグメンテーションもカバーしています。市場規模と成長予測は金額ベースで米ドルにて提示されています。
セグメンテーション概要
| レベル1 |
| レベル2 |
| レベル3 |
| レベル4および5 |
| 内燃機関 |
| 電気 |
| 乗用車 |
| 商用車 |
| 知覚・計画ソフトウェア |
| ショーファーソフトウェア |
| 車内センシングソフトウェア |
| 監視・モニタリングソフトウェア |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 自律性レベル別 | レベル1 | |
| レベル2 | ||
| レベル3 | ||
| レベル4および5 | ||
| 推進タイプ別 | 内燃機関 | |
| 電気 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| ソフトウェアタイプ別 | 知覚・計画ソフトウェア | |
| ショーファーソフトウェア | ||
| 車内センシングソフトウェア | ||
| 監視・モニタリングソフトウェア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の自律走行ソフトウェア市場規模はいくらですか?
自律走行ソフトウェア市場規模は14.75 ビリオン 米ドルと推定され、27.78%のCAGRで成長し、2031年には50.25 ビリオン 米ドルに達する見込みです。
自律走行ソフトウェアの採用をリードしている地域はどこですか?
アジア太平洋地域は2025年に36.72%のシェアを保持しており、中国の支援的政策と急速な製造規模拡大によって牽引されています。
最大の商業シェアを持つ自律性レベルはどれですか?
レベル2の運転支援ソフトウェアは、規制義務化と大量生産乗用車への展開により、2025年に47.15%のシェアで首位を占めました。
電気自動車が自律ソフトウェアの成長にとって重要な理由は何ですか?
電気自動車のアーキテクチャは、高性能自律スタックの統合を簡素化する集中型コンピューティング能力と熱容量を提供します。
最も速く拡大している車両セグメントはどれですか?
商用車は、自律貨物・配送アプリケーションがフリートオペレーターに明確なコスト削減をもたらすため、最も速い29.33%のCAGRを記録する見込みです。