
自動車用サラウンドビューシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
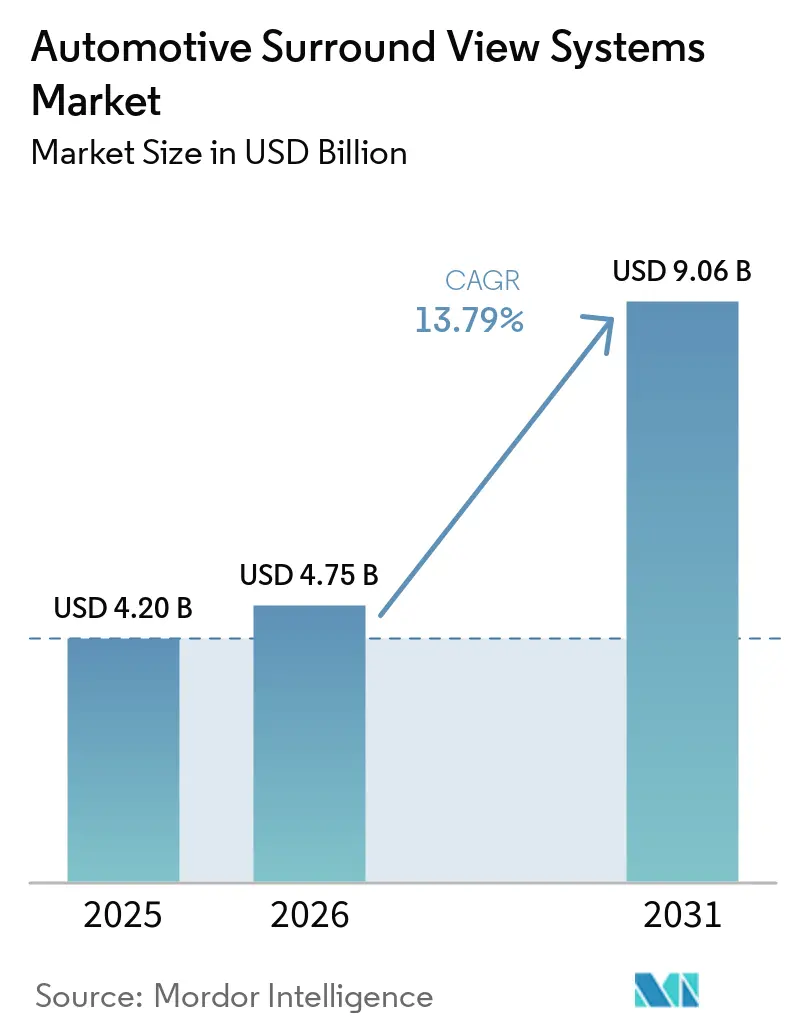
| 市場規模 (2026) | 4.75 十億米ドル |
| 市場規模 (2031) | 9.06 十億米ドル |
| Growth Rate (2026 - 2031) | 13.79 % |
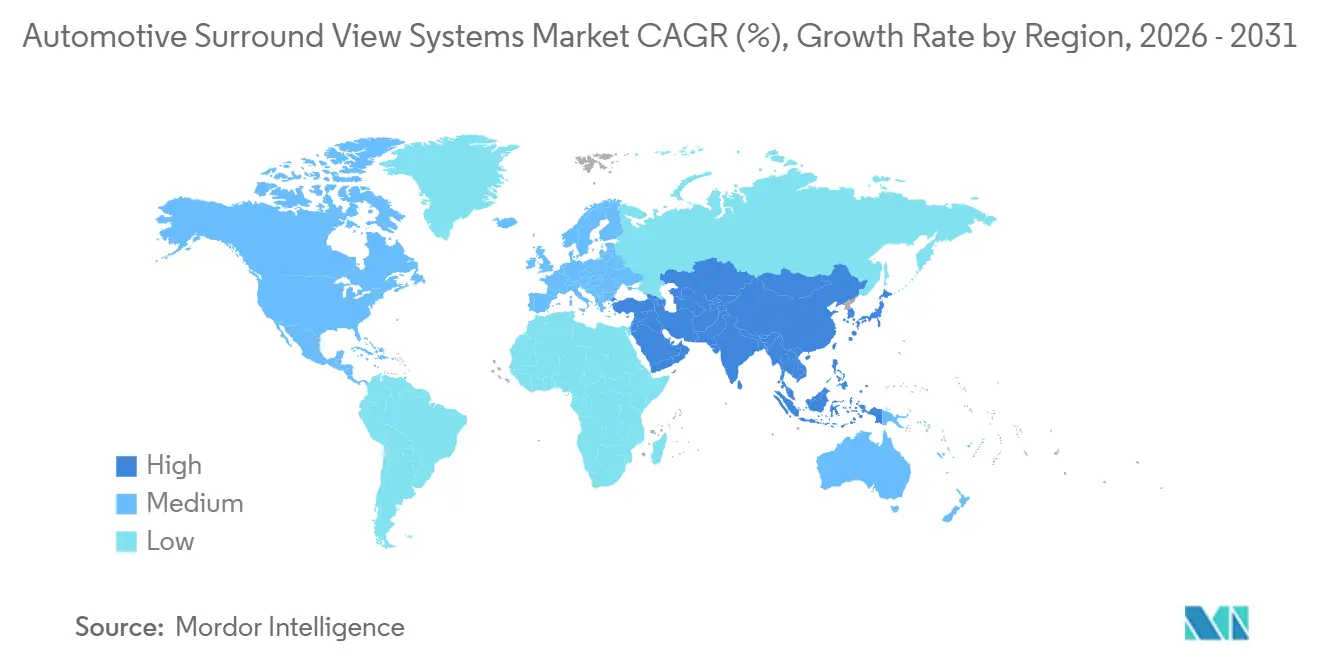
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
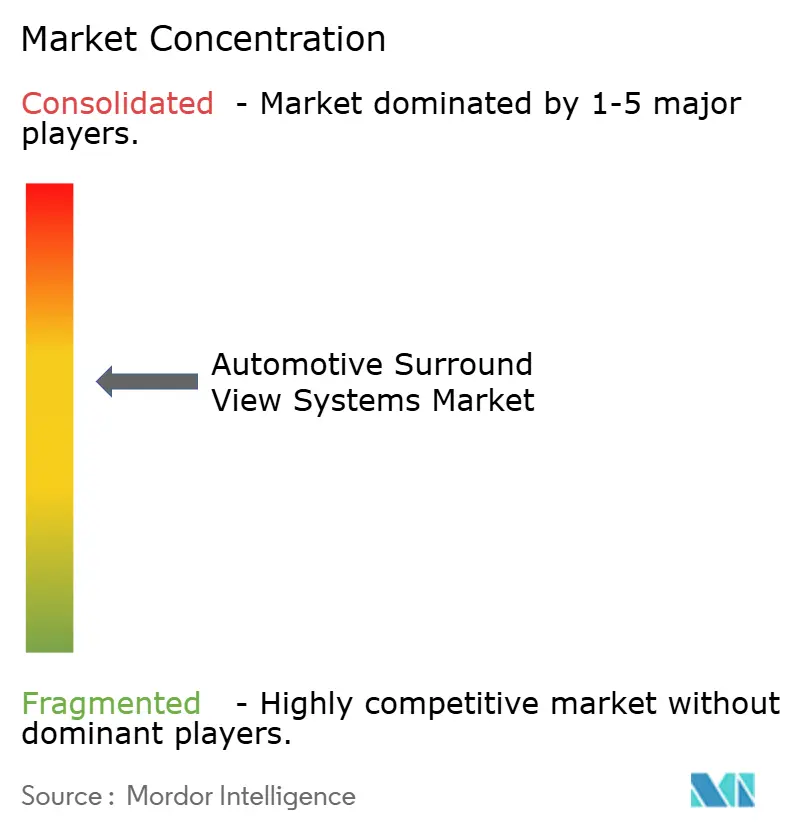
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用サラウンドビューシステム市場分析
自動車用サラウンドビューシステム市場規模は2025年に4.20 ビリオン 米ドルと評価され、2026年の4.75 ビリオン 米ドルから2031年には9.06 ビリオン 米ドルへと成長し、2026年から2031年にかけて13.79%のCAGRを記録する見込みです。カメラ、レーダー、超音波データを統合する集中型ドメインコントローラーへの需要拡大により、機能あたりのシリコンコストが低下し、サラウンドビューは駐車支援機能からレベル2以上の運転支援機能全体にわたるコア認識レイヤーへと進化しています。当初の普及を促した後方視界義務化規制は、現在では商用フリートへの保険インセンティブや乗用車向けサブスクリプション型ソフトウェアアンロックと連動しています。2022年から2025年にかけて、カメラモジュールコストの低下により部品費用が削減され、自動車用サラウンドビューシステム市場へのアクセスが容易になっています。一方、生成AIスティッチングや3Dディスプレイなどの技術進歩がユーザー体験の水準を引き上げています。半導体ベンダーが認識ソフトウェアをシステムオンチップに組み込むことで、自動車メーカーは従来のティア1サプライヤーを迂回できるようになり、市場における競争が激化しています。
レポートの主要ポイント
- カメラ台数別では、4カメラシステムが2025年の自動車用サラウンドビューシステム市場シェアの66.15%を占めてリードし、4カメラ超の構成は2031年にかけて18.33%のCAGRで拡大しています。
- カメラ機能別では、自動スイッチングが2025年の自動車用サラウンドビューシステム市場シェアの74.36%を占め、2031年にかけて15.03%のCAGRで拡大する見込みです。
- 車両タイプ別では、乗用車が2025年の自動車用サラウンドビューシステム市場シェアの88.13%を占め、商用車は2031年にかけて17.35%のCAGRで成長する予測です。
- 販売チャネル別では、OEM装着システムが2025年の自動車用サラウンドビューシステム市場シェアの90.08%を占め、アフターマーケット後付けセグメントは2031年にかけて18.74%のCAGRで拡大しています。
- センサー技術別では、CMOSセンサーが2025年の自動車用サラウンドビューシステム市場シェアの89.14%を占め、2031年に向けて14.81%のCAGRで拡大しています。
- ディスプレイタイプ別では、2Dディスプレイが2025年の自動車用サラウンドビューシステム市場シェアの69.32%を占めてリードし、3Dおよび拡張ディスプレイは2031年にかけて20.39%のCAGRで成長しています。
- 地域別では、アジア太平洋地域が2025年の自動車用サラウンドビューシステム市場シェアの48.17%を占め、2026年から2031年にかけて14.45%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADASへの3Dサラウンドビュー統合 | +3.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 後方視界義務化規制 | +2.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 生成AIベースのスティッチング | +2.4% | 北米、欧州、中国 | 中期(2~4年) |
| マルチカメラ平均販売価格の低下 | +1.9% | アジア太平洋、南米 | 短期(2年以内) |
| OTA駆動の機能アンロック | +1.6% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 物流フリートによる後付け採用 | +1.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ADASドメインコントローラーへの3Dサラウンドビュー統合
共有SoCを搭載した集中型ドメインコントローラーにより、駐車支援、車線維持、渋滞時パイロット機能が単一のマルチカメラスイートを再利用でき、機能あたりのコストが大幅に低下します。Qualcomm、Bosch、Mobileye は、緊急制動ロジックを実行する同一シリコン上で4つの高解像度フィードをスティッチングして物体検出を評価できることを実証しており、配線ハーネスと冷却ハードウェアを削減しています。2025年には、中国の新車がレベル2以上の機能を採用し、中価格帯の電気自動車モデルが高度な8カメラ構成を搭載しています。ドメインコントローラーが安全演算アーキテクチャのグローバルスタンダードとなるにつれ、自動車用サラウンドビューシステム市場は引き続き大幅な成長を遂げています。
後方視界義務化規制
米国、欧州、中国、インドにおけるリアビューカメラの義務化により、オプション装備が基本安全装備へと転換し、OEMの意思決定サイクルが短縮されて生産量が加速しています。2008年から2021年にかけて、NHTSAは5歳未満の子供に対する後退時死亡事故の大幅な減少を記録しました。この成果を受け、規制当局は安全要件を360度全方位カバレッジへと拡大しています。インドでは、バーラトNCAP 2.0が死角検知や後方交差交通警告などの機能に対してより高い安全スコアを付与することで自動車メーカーにインセンティブを与えています[1]「バーラトNCAP 2.0草案」、道路交通・高速道路省、morth.nic.in。その結果、自動車メーカーは待望の4つ星・5つ星評価を獲得するためにマルチカメラシステムの採用を加速させています。一方、中国のGB規格と欧州の一般安全規則は視界基準の調和を進めており、アジア太平洋地域の成長を後押ししています。さらに、保険会社が規制準拠の商用フリートに割引を提供していることも需要を促進しています。
生成AIベースのスティッチングによる認識精度の向上
Valeoのオープンソースマルチカメラワールドファンデーション(トランスフォーマーベースのモデル)は、遮蔽物や照明の不均一性といった課題に効果的に対処しています。シームレスな360度画像を生成することで、従来の幾何学的手法では解決できなかった限界を克服しています[2]「オープンソースマルチカメラワールドモデル」、Valeo Group、valeo.com。これらの高精度サラウンドビューは、精度が重要な高密度都市交通シナリオにおいて特にADAS意思決定を大幅に強化します。その結果、この技術の応用は駐車支援を超えて拡大し、OEMがその潜在能力を最大限に活用するためのデータ共有パートナーシップへの関心が高まっています。
マルチカメラ平均販売価格の低下
CMOSイメージセンサー製造における規模の経済により、モジュール価格は2020年以降大幅に低下しています。この価格低下により、中価格帯の車両にも6カメラおよび8カメラアレイの統合が可能となっています。シリアライザーおよび電源管理チップを組み込むことでPCBフットプリントが最小化されています。これにより、フットプリントが削減されるだけでなく、組み立て工数も削減されます。2025年に4カメラシステムが主流であった中国においても、このトレンドは明確です。価格下落の加速により、小規模レンズメーカーは自動車用サラウンドビューシステム市場から統合または撤退を余儀なくされています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 放熱および車内ネットワーキング | -1.8% | グローバル、特に高温地域 | 短期(2年以内) |
| サイバーセキュリティ認証の遅延 | -1.4% | 欧州、日本、韓国、オーストラリア | 短期(2年以内) |
| エントリーレベル車両における価格感度 | -1.2% | アジア太平洋、南米、アフリカ | 中期(2〜4年) |
| 広角レンズサプライヤーの不足 | -0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ECUの放熱および車内ネットワーキングのボトルネック
高電力密度の集中型ドメインコントローラーの統合により筐体温度が大幅に上昇し、自動車メーカーはアクティブ冷却ソリューションを必要とします。このアプローチはモジュールコストを引き上げ、全体的な効率に影響を与えます。高温地域では、一部のOEMが熱シャットダウンを防ぐためにフレームレートを低下させており、これがドライバーの認識に悪影響を与えます。同時に、最新のデータストリームはより高い帯域幅を必要とする一方、多くの車両アーキテクチャは依然として旧来のイーサネット規格に依存しています。高度な技術へのアップグレードにはノードあたりの追加コストが発生します。
サイバーセキュリティ認証の遅延(UNECE R155/R156)
ライフサイクル全体にわたるサイバーセキュリティ管理の義務化により、OTA対応サラウンドビューシステムの検証期間が延長され、コンプライアンス確保に追加の時間が必要となります。このタイムライは、業界標準を満たすためのペネトレーションテスト、脆弱性監査、包括的なドキュメント作成を含む堅牢なサイバーセキュリティ対策の実施の必要性によって生じています。これらの活動はサプライヤー、特に小規模サプライヤーに財務的な圧力をかけており、増大するコストの管理に苦慮することが多くなっています。その結果、多くの小規模サプライヤーは市場から撤退するか、大規模インテグレーターとのパートナーシップを形成しています。大規模インテグレーターは、より広範なポートフォリオにわたってコストを分散できる能力を持ち、これらの要求に対応するのに有利な立場にあり、近年ますます重要性を増しているサイバーセキュリティ要件に対応しながら競争力を維持することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カメラ台数別:
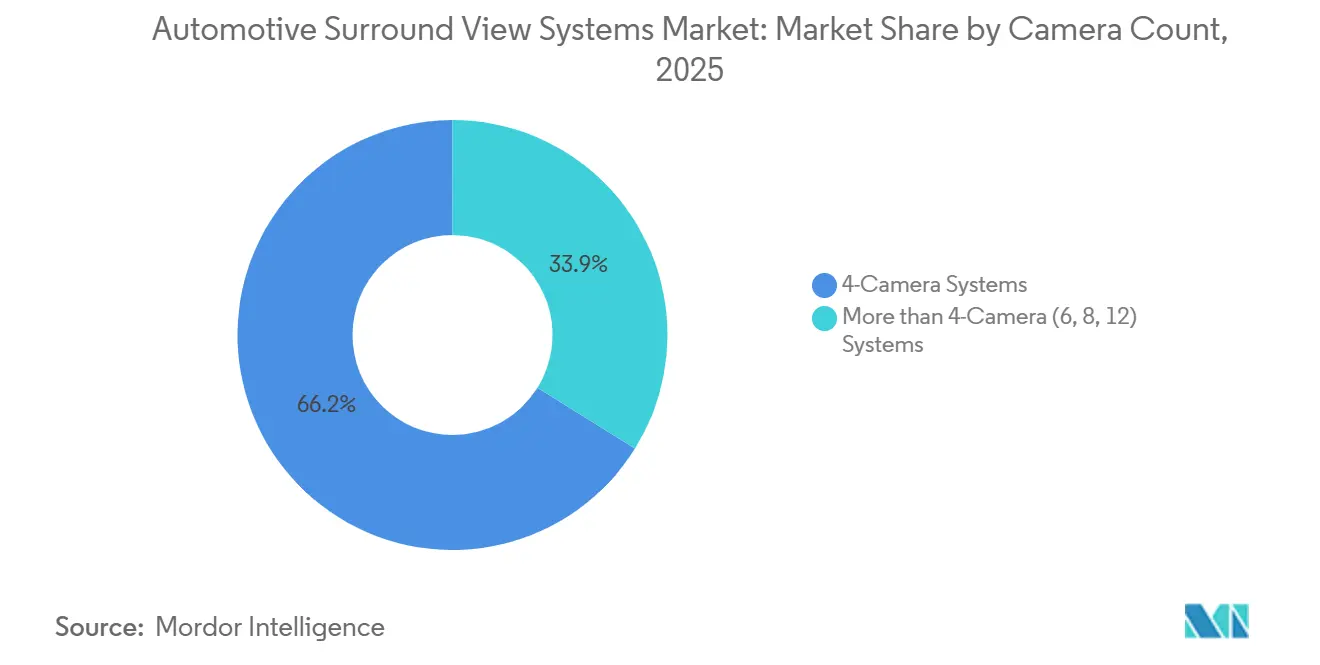
マルチカメラ採用の加速4カメラ構成は2025年の自動車用サラウンドビューシステムの市場シェアの66.15%を占めているが、レベル2+自律走行の普及に伴い、4カメラを超えるアレイ構成は18.33%のCAGRを記録すると予測されている。8カメラ構成の自動車用サラウンドビューシステム市場は急速に拡大する込みである。中国では、規模の経済が引き続き進展するにつれ、車両への6カメラシステムの搭載が進んでおり、この傾向は近年にわたって発展し続けている。
冗長な視点データは生成AIモデルに入力され、遮蔽物を解消してより鮮明な鳥瞰映像を生成し、交差点ナビゲーションを可能にする。これらのマルチカメラアーキテクチャは、サイドビューカメラシステムを組み込むことで、側方視認性の向上、死角検知のサポート、および車両周囲のより包括的なカバレッジの提供が可能となる。Robert Bosch GmbHの6カメラ映像ベルトはラウンドアバウト走行性能を向上させており、中国のNEVはすでに平均8台から13台のカメラを搭載しており、自動車用サラウンドビューシステム市場におけるカメラ数増加の傾向を確固たるものにしている。


カメラ機能別:
自動スイッチングの台頭自動操作は2025年の自動車用サラウンドビューシステム市場シェアの74.36%を占め、2031年にかけて15.03%のCAGRで成長しています。ドメインコントローラーに組み込まれたAIアルゴリズムが速度とギアポジションに基づいて適切なビューを自動的に切り替え、ドライバーの注意散漫を排除します。
手動システムは後付けニッチ市場に留まっていますが、拡張現実オーバーレイがシームレスな視点切り替えを必要とするため、陳腐化に直面しています。BMWのパノラミックビジョンとVolvoのEX60は軌跡ラインを3Dサラウンドディスプレイに直接組み込み、自動車用サラウンドビューシステム市場において自動制御をメインストリームの体験として定着させています[3]「パノラミックビジョンHMI」、BMW Group、bmwgroup.com。
車両タイプ別:
商用フリートが新たな需要を喚起乗用車が2025年の自動車用サラウンドビューシステム市場シェアの88.13%を占めて主導しましたが、商用車は事故関連のダウンタイム削減のためにフリートが後付けを進める中、2031年にかけて17.35%のCAGRで推移しています。欧州の2027年規格はバンおよびトラックへの死角義務化を拡大し、インドの草案BSIS規則も同様の要件を設定しています。
乗用車モデルはサブスクリプション機能のためにカメラを追加し続けていますが、商用事業者は即時の保険節約効果を見込んでおり、後付けの経済性が魅力的です。この異なるダイナミクスにより、新車および既存車両の両方にわたって自動車用サラウンドビューシステム市場規模が拡大しています。
販売チャネル別:
後付けモメンタムの高まりOEM装着が2025年の自動車用サラウンドビューシステム市場シェアの90.08%を占めましたが、アフターマーケットは2031年にかけて18.74%のCAGRを記録する見込みです。物流フリートは、プラグアンドプレイ型カメラキットが1〜2年以内に損益分岐点に達することを確認しています。
OEM(相手先ブランド製造業者)は異なるアプローチを取り、車両に休眠ハードウェアを事前搭載し、OTA(無線通信)サブスクリプションを収益源としています。後付け車両向けのハードウェア再販と工場装着車両向けの継続的なソフトウェアサブスクリプションという収益化戦略の相違が、自動車用サラウンドビューシステム市場の成長を促進しています。
センサー技術別:
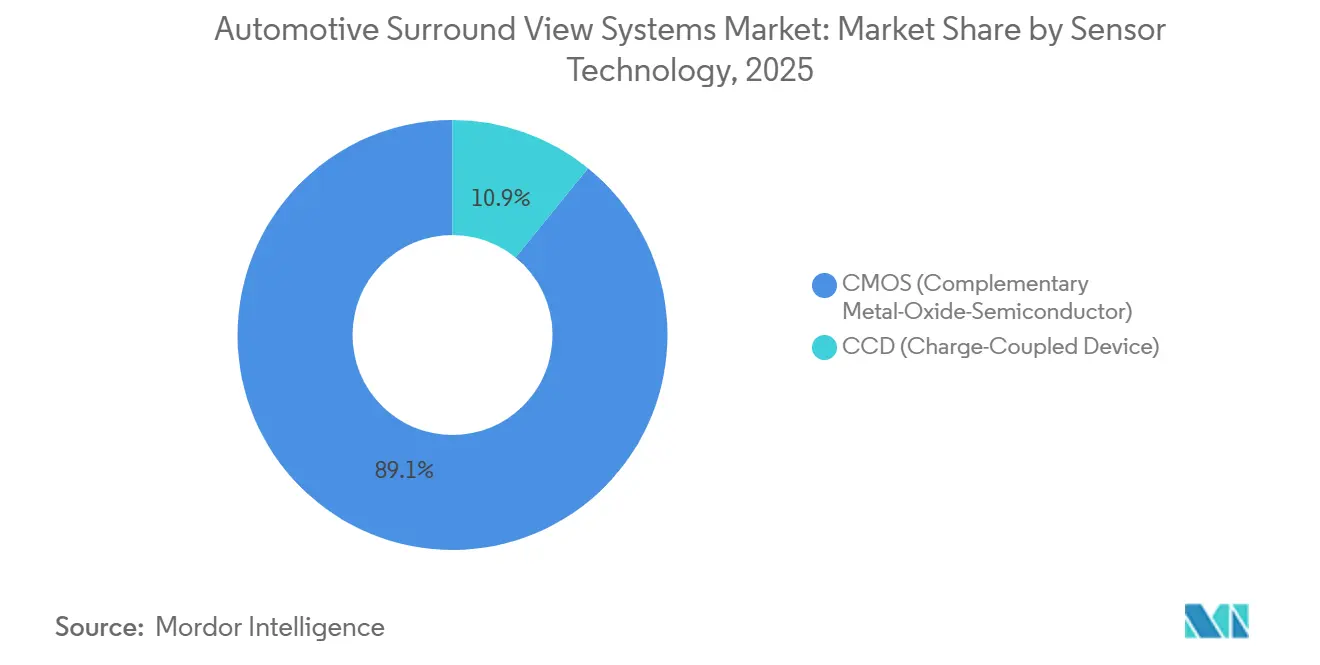
CMOSの支配的地位の確立2031年までに、CMOSセンサーは2025年の自動車用サラウンドビューシステム市場シェアの89.14%という大きなシェアに続き、14.81%という強力なCAGRに牽引されてほぼ全市場を占める見込みです。対照的に、CCDは主要ファブが自動車向けラインを段階的に廃止するにつれて減少する見込みです。ローリングシャッター改善、HDR機能、電動プラットフォーム向けに最適化された消費電力などの強化機能が、補助負荷の最小化ニーズに対応しています。
統合ISPおよびシリアライザー機能により、モジュールサイズが縮小し、熱限界内に収まる8カメラアレイが実現可能となり、自動車用サラウンドビューシステム市場におけるCMOSの支配的地位がさらに強固になっています。
ディスプレイタイプ別:
3D・拡張現実がイノベーションを牽引2Dスクリーンは2025年の自動車用サラウンドビューシステム市場シェアの69.32%を維持し、3DおよびARディスプレイは20.39%のCAGRで成長しています。TIの高度なSoCと統合されたBMWの3Dプロジェクションは駐車エラーを大幅に削減し、現在では増分BOMへの追加コストが最小限となっています。
近年、演算コストの低下に伴い、中国のOEMはメインストリームセグメントの車両にARサラウンドビュー機能を提供し始めており、高級車からの転換を示し、自動車用サラウンドビューシステム市場の成長を牽引しています。
地域分析
アジア太平洋地域の自動車用サラウンドビューシステム市場
アジア太平洋地域は2025年の自動車用サラウンドビューシステム市場シェアの48.17%を占め、2031年にかけて14.45%のCAGRで成長しています。平均8台以上のカメラを搭載した車両を擁する中国のNEVブームが地域需要を牽引する一方、インドのBharat NCAP 2.0は360度視認性をより高い安全評価と結びつけています。2025年半ばに量産を開始するBoschの中国優先ADASスイートは、コスト効率の高いイノベーションにおける同地域のテストベッドとしての地位を裏付けています。
北米および欧州の自動車用サラウンドビューシステム市場
2026年までに、北米と欧州は合わせて総販売台数の相当なシェアを占めると予想されています。MobileyeによるアメリカでのContract締結およびVolkswagenによる欧州でのディールは、マスマーケットプラットフォーム全体にわたるサラウンドビュー技術の統合が進んでいることを示しています。車線維持、ドライバーモニタリング、緊急ブレーキに関する規制上の義務が、マルチカメラシステムの採用を促進しています。ただし、サイバーセキュリティ認証の遅延により製品サイクルが長期化し、成長が一時的に鈍化しています。
南米およびMEAの自動車用サラウンドビューシステム市場
南米、中東、アフリカは依然として規模は小さいものの、欧州型の安全基準が普及するにつれて追い上げを見せています。ブラジルの都市部配送フリートは保険料を削減するためにキットを後付けしており、湾岸諸国の消費者はすで3Dサラウンドビューを搭載したプレミアムSUVを好んでいます。中東の高い周囲温度はサーマルデザインに負荷をかけますが、堅調な購買力が採用を支え、自動車用サラウンドビューシステム市場が多様化したグローバルフットプリントを獲得することを確実にしています。

競合状況
ティア1サプライヤーであるMagna、Valeo、Continental、Denso、BoschはOEM装着ボリュームの相当なシェアを集合的に保有しており、中程度の集中度を示しています。半導体メーカーはスティッチングおよび認識ソフトウェアをSoCに組み込むことでそのシェアを侵食しています。Texas InstrumentsのTOPS値10〜1,200のTDA5ラインは2026年に仮想開発キットとともに出荷され、自動車メーカーが12ヶ月早く自社システムを設計できるようになっています[4]「TDA5 SoCファミリー発売」、Texas Instruments、ti.com。Mobileyeの大規模な複数年にわたる受注残は、従来のティア1との直接競合相手としての地位を確立しており、垂直的な中間排除の典型例となっています。
ValeoとNatixのパートナーシップによるオープンソースマルチカメラファンデーションモデルの構築は、ハードウェアマージンからデータネットワーク効果へと重点をシフトさせています。StonkamやHikvision Automotiveなどの小規模ベンダーは後付けのホワイトスペースを活用し、北米と中国のフリートに低価格キットを提供しています。
UNECE R155/R156のコンプライアンスコストが統合を加速させており、リソースに制約のあるティア2サプライヤーは合併または撤退しています。リアルタイムAI検出精度、データセット規模、セキュリティ認証能力が自動車用サラウンドビューシステム市場における主要な競争レバーとなっています。
自動車用サラウンドビューシステム産業リーダー
Valeo SA
Magna International
Continental AG
DENSO Corporation
Robert Bosch GmbH
- *免責事項:主要選手の並び順不同
自動車用サラウンドビューシステム市場
- Magna International Inc.
- Valeo SA
- Continental AG
- Denso Corporation
- Robert Bosch GmbH
- Texas Instruments Inc.
- Renesas Electronics Corporation
- Aisin Corporation
- Mobileye NV
- Aptiv PLC
- NVIDIA Corporation
- ON Semiconductor Corporation
- Sunny Optical Technology
- OmniVision Technologies
- Stonkam Co. Ltd.
- STMicroelectronics
- NXP Semiconductors N.V.
- Hikvision Automotive

Recent Industry Developments in 自動車用サラウンドビューシステム市場
- 2026年8月:Pektronは、iVT Expoにて新しい統合型360度ビジョンおよびインフォテインメントシステムを発表しました。このプラットフォームは、農業、建設、オフハイウェイ車両全体にわたってオペレーターの視界、接続性、キャビン内体験を向上させます。
- 2026年1月:NATIX NetworkとValeoは、実世界展開前のシミュレーションを加速するため、5,000時間のVX360走行データで学習したオープンソースのマルチカメラワールドファンデーションモデルの共同開発を開始しました。
- 2025年7月:Pioneer Indiaは、高密度交通における視界を向上させるため、超広角レンズと高度な画像処理を搭載した360度サラウンドビューカメラシステムを発売しました。
- 2025年6月:Valeoは、ハードウェア、ソフトウェア、システム統合の専門知識を活用し、欧州のプレミアムOEMにスマートセーフティ360スイートを供給する契約を獲得しました。


世界の自動車用サラウンドビューシステム市場レポートの範囲
スコープには、カメラ台数(4カメラシステムおよび4カメラ超(6、8、12)システム)、カメラ機能(自動(オートスイッチング/AI)および手動)、車両タイプ(乗用車および商用車)、販売チャネル(OEM装着およびアフターマーケット後付け)、センサー技術(相補型金属酸化膜半導体および電荷結合素子)、ディスプレイタプ(2Dおよび3D/拡張)によるセグメント化が含まれます。分析は北米、南米、欧州、アジア太平洋、中東、アフリカを含む地域レベルのセグメント化もカバーしています。市場規模および成長予測は米ドル金額で提示されます。
| 4カメラシステム |
| 4カメラ超(6、8、12カメラ)システム |
| 自動(自動切替・AI) |
| 手動 |
| 乗用車 |
| 商用車 |
| OEM装着 |
| アフターマーケット後付け |
| CMOS(相補型金属酸化膜半導体) |
| CCD(電荷結合素子) |
| 2D |
| 3D・拡張現実 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他 |
| カメラ台数別 | 4カメラシステム | |
| 4カメラ超(6、8、12カメラ)システム | ||
| カメラ機能別 | 自動(自動切替・AI) | |
| 手動 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 販売チャネル別 | OEM装着 | |
| アフターマーケット後付け | ||
| センサー技術別 | CMOS(相補型金属酸化膜半導体) | |
| CCD(電荷結合素子) | ||
| ディスプレイタイプ別 | 2D | |
| 3D・拡張現実 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車用サラウンドビューシステム市場の現在の市場規模と成長率はどのくらいですか?
自動車用サラウンドビューシステム市場規模は2025年に4.20 ビリオン 米ドルと評価され、2026年の4.75 ビリオン 米ドルから2031年には9.06 ビリオン 米ドルへと成長し、2026年から2031年にかけて13.79%のCAGRを記録する見込みです。
2025年の自動車用サラウンドビューシステムの収益のほぼ半分を占める地域はどこですか?
アジア太平洋地域が2025年のグローバル売上高の48.17%を供給しており、主要な数量エンジンであり続けています。
自動車用サラウンドビューシステム内で最も急速に拡大しているカメラ構成はどれですか?
レベル2以上の自動運転が普及するにつれて、4カメラ超のアレイが18.33%のCAGRで拡大しています。
2025年の自動車用サラウンドビューシステム出荷量で支配的なセンサータイプはどれですか?
CMOSセンサーが2025年の出荷台数の89.14%を占め、2031年までにほぼセグメント全体を占める見込みです。
高解像度カメラECUの広範な普及に対する主な抑制要因は何ですか?
熱管理とネットワーク帯域幅のボトルネックが、高温気候における高性能サラウンドビューの拡大を制限しています。
規制はアフターマーケット後付け需要にどのような影響を与えますか?
後方視認性の義務化とミラーレス承認により、フリートはコンプライアンスを維持して保険コストを削減するために既存車両への後付けキット設置が促進されています。
最終更新日:



