
自動車サイドウィンドウサンシェード市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 4 十億米ドル |
| 市場規模 (2031) | 5.38 十億米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
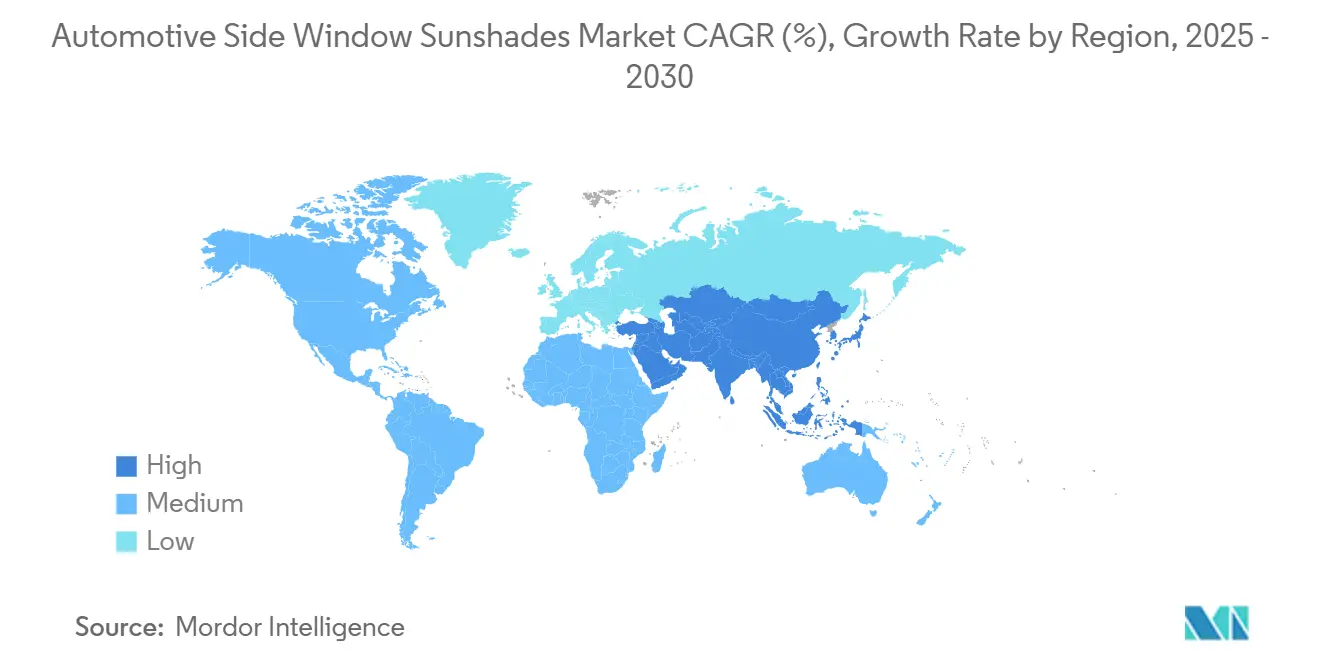
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
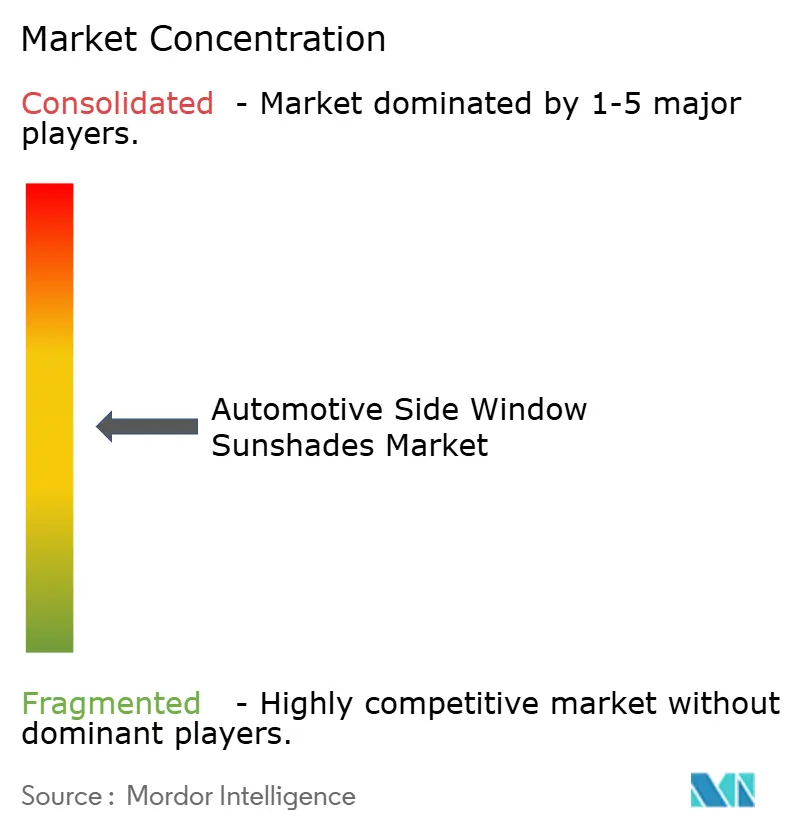
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車サイドウィンドウサンシェード市場分析
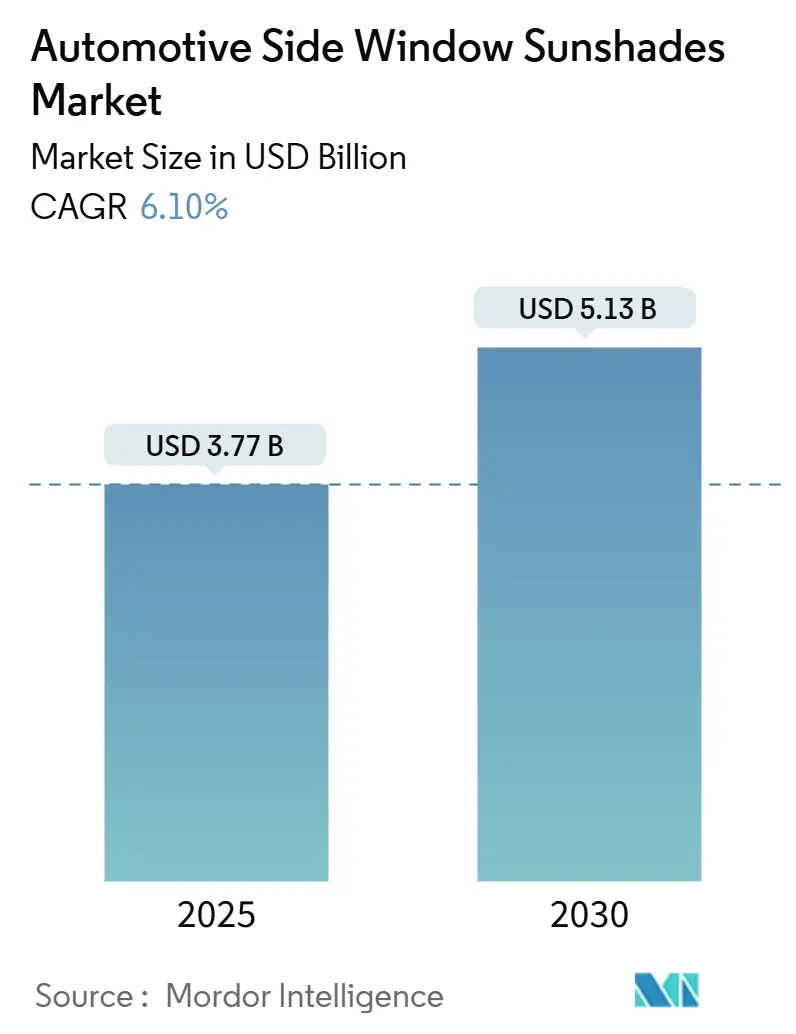
自動車ウィンドウサンシェード市場規模は2025年に3.77 ミリオン 米ドルと評価され、2026年の4.00 ビリオン 米ドルから2031年には5.38 ビリオン 米ドルへ、予測期間(2026年~2031年)にCAGR 6.10%で成長すると推定されます。需要は、キャビン内の熱、紫外線曝露、および乗客の快適性、特に大型乗用車における関心の高まりによって支えられています。自動車ウィンドウシェード市場は、後部座席の窓ガラスへの遮光が必要なSUVおよびクロスオーバーの販売からも恩恵を受けています。OEMは中級車およびプレミアム車においてシェードをキャビン快適性パッケージの一部として位置づけており、オンラインチャネルによって車種別製品の入手が容易になっています。電気自動車は、太陽熱を低減することでエアコン需要を抑制し、走行距離の確保を支援するという実用的なユースケースを加えています。工場組み込み型の調光ガラスは、高価格帯の車両においてリムーバブルシェードを代替し得るため、競合上のリスクとなっています。
レポートの主要ポイント
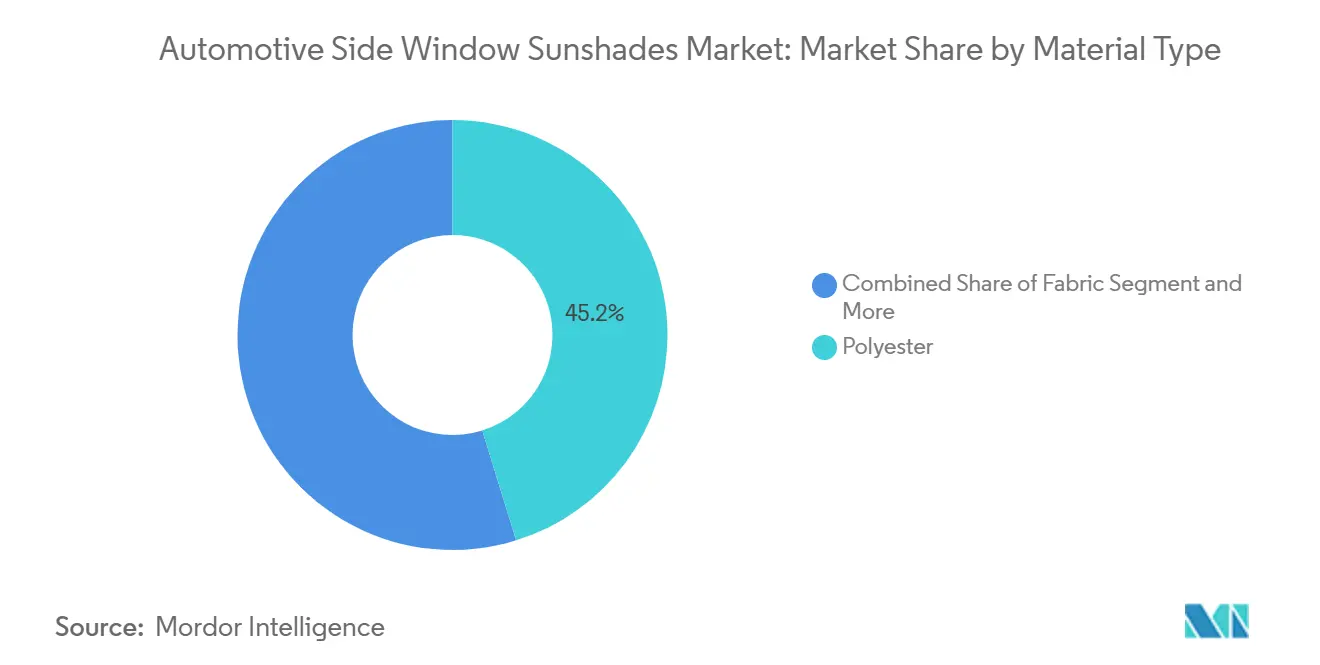
- 素材タイプ別では、リサイクルポリエステルが2025年の自動車サイドウィンドウサンシェード市場シェアの45.23%を占め、2031年にかけてCAGR 9.82%で拡大する見通しです。
- 製品タイプ別では、リトラクタブルシェードが2025年に38.17%の売上シェアでトップとなり、マグネットシェードが2031年にかけてCAGR 11.24%で最も速い成長が予測されています。
- 用途別では、サイドウィンドウソリューションが2025年の自動車サイドウィンドウサンシェード市場の62.08%を占め、2031年にかけてCAGR 8.63%で引き続き拡大すると予測されています。
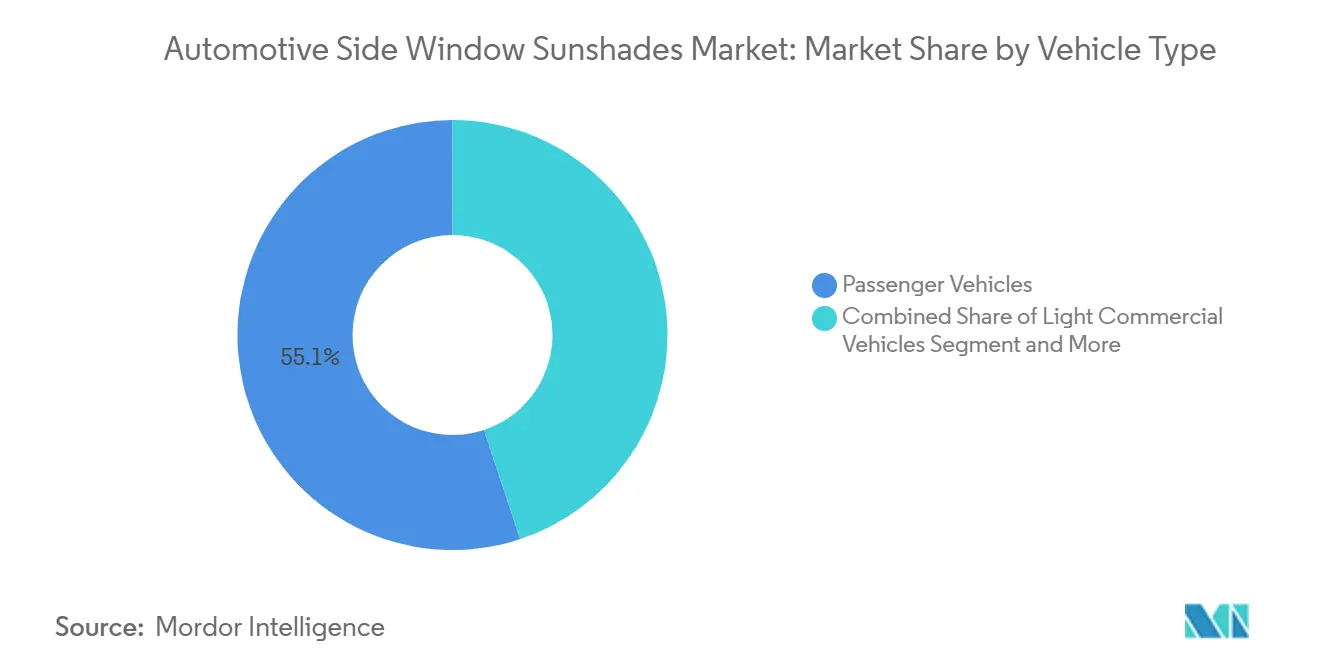
- 車両タイプ別では、電気乗用車が2025年の自動車サイドウィンドウサンシェード市場規模の55.12%を占め、2026年から2031年にかけてCAGR 12.43%で拡大する見込みです。
- 販売チャネル別では、OEM流通が2025年に68.05%のシェアを保持し、2031年にかけてCAGR 10.11%が予測されています。
- 地域別では、アジア太平洋地域が2025年の自動車サイドウィンドウサンシェード市場規模の34.09%を占め、2031年にかけてCAGR 9.72%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 子供・乗客の安全に関するUVおよび熱保護規制の急増 | +1.8% | EUおよび北米で最も強力な施行が行われており、世界規模で適用 | 中期(2~4年) |
| SUVおよびクロスオーバーの販売急増によるサイドウィンドウアクセサリー需要の拡大 | +1.2% | 北米とアジア太平洋地域が中心で、欧州にも波及 | 短期(2年以内) |
| 車両インテリアアドオンのアフターマーケットEコマースの急成長 | +1.5% | 北米と欧州が主導し、世界規模で展開 | 短期(2年以内) |
| マグネットスナップ式クイックフィット設計によるリピート購入の促進 | +0.9% | オーストラリアと北米での早期採用を中心に、世界規模で展開 | 中期(2~4年) |
| ライドヘイリングおよびサブスクリプションフリートにおける取り外し可能シェードの需要 | +0.7% | アジア太平洋地域および北米の都市部 | 長期(4年以上) |
| IoT統合を可能にする太陽光反射スマートテキスタイルの台頭 | +0.6% | 欧州および北米が中心で、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
子供・乗客の安全に関するUVおよび熱保護規制の急増
子供の乗客保護に関する規制の枠組みは、義務的な安全基準と強化された試験プロトコルを通じて市場需要を再形成しています。2026年12月に施行されるNHTSAの改訂連邦自動車安全基準第213b号は、より厳格なチャイルドリストレイントシステム要件を定めており、これがサイドウィンドウアクセサリーの設計と取り付けに間接的な影響を与えています。これらの規制は、アフターマーケットアクセサリーが必要なチャイルドリストレイントアンカレッジ、ベルトルーティング、または視認ゾーンを妨げてはならないことを義務付けており、後付け製品よりも統合されたOEMソリューションを優先する設計上の制約を生み出しています。オーストラリア放射線防護・原子力安全機関の試験では、先進テキスタイル素材のUV遮断能力が最大84.6%であることが検証されており、プレミアム製品開発を促進するパフォーマンスベンチマークが確立されています[1]。子供の安全に対する規制の重点は、コンプライアンス要件が代替技術によって容易に回避できないため、持続可能な需要促進要因を生み出しています。市場参加者は、規制が従来の自動車市場を超えてライドシェアリングや商業フリートアプリケーションにまで拡大する中、コスト競争力を維持しながら複雑な認証プロセスを乗り越えなければなりません。
SUVおよびクロスオーバーの販売急増によるサイドウィンドウアクセサリー需要の拡大
SUVおよびクロスオーバー車のアーキテクチャは、本質的により大きなサイドウィンドウ面積と高い着座位置をもたらし、太陽熱の取得とUV曝露の課題を増大させることで、自動車サイドウィンドウサンシェード市場における需要を押し上げています。これらの車両は、高い最低地上高と広大なガラス面積により、従来のセダンと比較して室内の熱蓄積が約25%多く発生し、アクセサリー装着率を乗用車平均を大幅に上回る水準に押し上げています。プレミアムSUVセグメントにおけるパノラミックサンルーフおよびより大きなサイドウィンドウへのトレンドは、工場装着のルーフシステムを補完する統合的なシェーディングソリューションへの追加需要を生み出しています。消費者行動分析によると、SUVオーナーはセダンオーナーと比較してアフターマーケットの内装アクセサリーに対する購買傾向が40%高く、これは可処分所得の高さと、距離移動時の乗客快適性への関心の高さを反映しています。SUVを主体とするレンタカーおよびライドシェアサービスを運営するフリートオペレーターは、車両の残存価値を維持しながら、異なる地理的市場や季節条件における多様な乗客ニーズに対応するため、取り外し可能なシェーディングソリューションの採用を増加させています。
車両インテリアアドオンのアフターマーケットEコマースの急成長
デジタルコマースの変革により自動車アクセサリーの流通は根本的に再編され、AmazonやeBayなどの主要プラットフォームを含む電子商取引チャネルが力強い成長を遂げています Auto Care Association、MEMA Aftermarket Suppliersが2024年合同電子商取引トレンドおよび見通し予測レポートを発表、 mema、mema.org.">[2]。車種別適合ツールおよび互換性保証プログラムにより消費者の購入リスクが低減され、従来のディーラーネットワークを介さない直接消費者向け販売モデルが可能となっています。AIを活用した需要予測と在庫最適化により、サプライヤーはより広範なSKUポートフォリオを維持しながら、夏季に需要が急増するサンシェードのような季節性製品の欠品リスクを低減できます。オンラインの解説コンテンツや簡略化された取り付けシステムによって加速したDIY設置志向へのシフトにより、専門業者による設置チャネルを超えた潜在市場が拡大しています。電子商取引プラットフォームは、特定の車種、地域、季節パターンに向けたターゲットマーケティングを可能にする貴重な消費者行動データを提供しており、デジタル分析を効果的に活用するサプライヤーに競争優位をもたらしています。
マグネットスナップ式クイックフィット設計によるリピート購入の促進
磁気取り付けシステムにおける特許革新は、自動車サイドウィンドウサンシェード市場において、車両表面への接着剤による損傷に関する消費者の懸念に対応しながら、取り付けの利便性を革新的に向上させました。フレームレスウィンドウ用特許クリップおよびスマート磁気マウントシステムにより、60秒以内に完了できる工具不要の取り付けが可能となり、従来のクリップオンまたは吸盤式デザインと比較して採用障壁を大幅に低減しています。これらのシステムは、時速70kmまでの高速走行時においても取り付けの完全性を維持しながら、ウィンドウの部分的な操作を可能にし、従来市場浸透を制限していた安全性と利便性への懸念に対応しています。磁気システの取り外し可能な特性は、消費者が車両を乗り換えたり消耗部品を交換したりする際に再購入機会を創出し、永続的な取り付けソリューションと比較して顧客生涯価値を高めています。高度な磁性材料は、極端な温度や電磁干渉による減磁に耐性を持ち、現代のサイドウィンドウ周辺に増加している車両センサーや電子システムとの互換性に関する初期採用時の懸念に対応しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工場装着着色ガラスまたは合わせガラスによる代替 | -1.4% | プレミアム車両セグメントで最も強い影響を持ち、世界規模で適用 | 中期(2~4年) |
| 新興市場における価格感応度 | -0.8% | アジア太平洋地域の新興市場、ラテンアメリカ、アフリカ | 短期(2年以内) |
| ウィンドウ・ADASセンサーへのマグネット干渉リスク | -0.6% | 先進運転支援システム搭載車両に集中し、世界規模で適用 | 長期(4年以上) |
| 多素材シェードのライフサイクル終了時のリサイクル可能性に関する懸念 | -0.4% | 欧州および北米が中心で、世界規模に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
工場装着着色ガラスまたは合わせガラスによる代替
高度なグレージング技術のOEM統合は、自動車サイドウィンドウサンシェード市場においてアフターマーケットのサンシェード需要に対する最も重大な構造的脅威をもたらしています。これは、自動車メーカーが統合UV保護機能を備えた工場装着の着色ガラスおよびラミネートガラスをますます採用しているためです。Webastoによるスイッチャブルポリマー分散型液晶グレージングおよびガラスパネル統合シェーディングシステムの開発は、独立したアクセサリーの必要性を排除する多機能グレージングソリューションへの業界の進化を示しています。プレミアム車両セグメントでは、先進運転支援システムに必要な遮られていないウィンドウ面を維持しながら、同等のUV保護を提供するエレクトロクロミックガラスおよび太陽光反射コーティングがすでに採用されています。工場統合ソリューションとアフターマーケットアクセサリーのコスト差は、グレージング技術が規模の経済を達成するにつれて縮小し続けており、特に電気自動車プラットフォームでは、軽量化と空力効率が統合アプローチを優位にしています。包括的な衝突試験と認証プロセスを経る工場統合システムの規制適合上の優位性は、安全システムおよび乗員保護機構への非干渉性を実証しなければならないアフターマーケットソリューションに対して追加的な参入障壁を生み出しています。
新興市場における価格感応度
新興市場における経済的制約は、プレミアムサンシェードソリューションの採用を制限し、自動車サイドウィンドウサンシェード市場全体において平均販売価格と利益率に下方圧力をかけています。発展途上地域における通貨変動と輸入関税構造は、同等の品質基準や規制適合を維持していない可能性のある地元メーカーからの価格競争に対して、輸入アクセサリーをに脆弱にしています。これらの市場における旧型車両フリートの普及は、現代のウィンドウプロファイルと電子アーキテクチャ向けに設計された高度な磁気マウントシステムとの互換性を低下させています。価格感応度の高い市場における消費者の購買パターンは、スマートテキスタイルやIoT統合などのプレミアム機能よりも基本的な機能性を優先し、付加価値製品差別化の機会を制限しています。農村部および半都市部における流通上の課題は、電子商取引の浸透を制限し、より高いコスト構造と限られた製品選択肢を持つ従来の小売チャネルへの依存を維持することで、市場発展の可能性を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
リサイクルポリエステルが持続可能性への移行をリードリサイクルポリエステルは2025年に45.23%の市場シェアで素材セグメントをリードするとともに、2031年にかけてCAGR 9.82%という最速の成長を達成しており、自動車産業における循環経済原則へのコミットメントの加速を反映しています。この二重の市場ポジションは、Continental社がContiRe.Texリサイクルポリエステル糸の生産を欧州複数拠点に拡大したことに起因しており、自動車部品1点あたり最大15本のリサイクルボトルを使用しながら性能基準を維持するスケーラブルな製造プロセスを実証しています。ファブリック素材は従来の不織布用途でセカンダリーシェアを獲得し、プラスチック部品はすべての製品カテゴリーにわたって構造的・取り付け機能を担っています。フォーム素材は、熱性能がより高い素材コストを正当化するプレミアム断熱サンシェードのニッチ用途に使用されています。
素材の状況は規制コンプライアンス要件に応じて進化しています。EUの廃車指令は、自動車クローズドループストリームから調達されたコンテンツを含むリサイクルプラスチックの使用を義務付けています。先進的なリサイクル技術により、消費後リサイクルポリエステルは自動車用途に必要なUV安定性、耐変色性、機械的特性において、バージン素材に匹敵する性能を達成できます。Freudenberg Performance Materials社のLutraflor リサイクルポリエステル不織布は、寸法安定性と音響性能を維持しながら従来素材より軽量です。テイクバックプログラムや産業リサイクルパートナーシップを含むサプライチェーンの革新により、自動車グレードのリサイクル素材向けに信頼性の高い原料ストリームが生まれています。これらの進展は、循環経済インフラに投資するサプライヤーに競争優位をもたらします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
マグネット革新が市場の進化を促進マグネットシェードは2031年にかけてCAGR 11.24%という最速成長の製品セグメントとして台頭しており、リトラクタブルシェードは2025年に38.17%という最大の市場シェアを維持しています。この成長格差は、設置の利便性と車両表面保護に対する消費者の選好を反映しており、マグネット式システムは従来の普及を妨げていた接着剤の残留物や工具の必要性を排除しています。フレームレスウィンドウ取り付け技術における特許開発により、高速走行時の機能性を維持しながら目立つハードウェアなしで確実な取り付けが可能となり、美観上の懸念に対応しています。スタティックシェードは恒久的な設置が許容される価格重視の市場セグメントに対応し、ローラーシェードは精密な光量調節とコンパクトな収納を必要とするプレミアム用途に使用されています。
製品開発のトレンドは多機能性とスマート統合機能を重視しており、サプライヤーは環境条件に応答するIoTセンサーと太陽光反射素材を組み込んでいます。自動車産業の自動運転車への移行は、Magnaのライドシェアリング用途向けフレキシブルインテリアコンセプトが示すように、非従来型の着座方向に適応する再構成可能なシェーディングソリューションの機会を生み出しています。FMVSS規格はアクセサリーが視認性ゾーンを維持し安全システムへの干渉を避けることを要求しているため、規制コンプライアンスの考慮が製品設計に与える影響が増大しており、アフターマーケットの後付けよりも車両アーキテクチャとシームレスに統合するソリューションが優位となっています。
用途別:
サイドウィンドウの優位性がコア市場の焦点を反映サイドウィンドウ用途は2025年に62.08%の市場シェアを占め、2031年にかけてCAGR 8.63%で成長しており、乗客保護と快適性向上というセグメントのコアバリュープロポジションを反映しています。この用途が注目される理由は、長時間の移動中にサイドウィンドウが側方からの太陽放射に直接さらされることで、最も顕著な乗客の不快感とUV曝露リスクが生じるためです。フロントウィンドウ用途は視認性規制と運転者安全要件によって制約されており、リアウィンドウソリューションは工場装着のプライバシーガラスや統合デフロストシステムと競合しています。サイドウィンドウセグメントは規制の明確さから恩恵を受けており、FMVSS第111号の後方視認性基準が許容される遮蔽レベルに関する具体的なガイダンスを提供し、コンプライアントな製品開発を可能にしています。
用途別のイノベーションはセンサー互換性とADAS統合に焦点を当てており、現代の車両はカメラ、レーダー、ライダーシステムをウィンドウエリアに組み込んでおり、これらは遮蔽されない動作を必要とします。スマートサンシェードの設計には、センサー機能を維持しながら乗客保護を提供するカットアウトと透明ゾーンが組み込まれており、快適性と安全技術要件の間の根本的な緊張関係に対応しています。フリート用途は、ライドシェアリングやレンタルのユースケースにおける多様な乗客の好みに対応しながら、車両の清掃とメンテナンスを容易にするリムーバブルソリューションへの需要を牽引しています。
車両タイプ別:
電気自動車が市場成長を加速乗用車は2025年の車両タイプ別セグメントの55.12%を占め、世界的なEV普及率と電池駆動車両におけるキャビン快適性要件の向上に牽引され、2031年にかけてCAGR 12.43%という最速の成長を達成しています。EVアーキテクチャは独自の熱管理上の課題を生み出しており、従来のエンジン廃熱がキャビン暖房に利用できないため、エネルギー効率と航続距離最適化において太陽熱取得の制御がより重要となっています。中国の電気自動車(EV)市場の普及拡大は、EVの使いやすさを向上させるアクセサリーの大幅な販売量増加を牽引すると予想されています。小型商用車(LCV)および中・大型商用車は、ドライバーの快適性と貨物保護がプレミアムアクセサリーへの投資を支える専門的な用途に対応しています。
電気自動車への移行は、乗客の快適性を維持しながらエネルギー消費を最適化するために車両熱管理システムと連携するスマートシェーディングソリューションの統合機会を生み出しています。先進素材の開発はEV航続距離への影響を最小化する軽量ソリューションに焦点を当てており、スマートテキスタイルはバッテリー状態と気候条件に基づく動的な不透明度制御を可能にしています。商用車用途では、多様な運用環境と規制管轄区域にわたるフリート管理と車両活用を支援するリムーバブルシェーディングシステムの採用が増加しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEM統合が勢いを増すOEMチャネルは2025年に68.05%の市場シェアを維持し、2031年にかけて10.11%の成長が見込まれており、規制コンプライアンスと保証適用を確保するための工場統合ソリューションへの自動車メーカーの戦略的シフトを反映しています。このチャネルの優位性は、OEMが車両組み立て中にシェーディングシステムを統合できることに起因しており、アフターマーケットソリューションでは実現できないコスト効率と品質管理を達成しています。アフターマーケットチャネルは、工場装着ソリューションを持たない旧型車両や、OEM仕様を超えたカスタマイズオプションを求める消費者向けの交換・アップグレード市場に対応しています。チャネルの分割は、垂直統合とサプライヤー集約に向けた自動車産業の広範なトレンドを反映しており、断片化したアフターマーケット競争よりも確立されたティアワン関係が優位となっています。
アフターマーケットチャネルにおける電子商取引の変革は、消費者の購入リスクを低減する車種別適合ツールと互換性保証プログラムによって推進されています。デジタルプラットフォームは、従来のディーラーネットワークを介さない直接消費者向け販売モデルを支援しながら、ターゲットマーケティングと在庫最適化のための貴重な消費者行動データを生成しています。OEMとアフターマーケットサプライヤーのパートナーシップにより、工場統合機能を活用しながらアフターマーケットの柔軟性とカスタマイズオプションを維持するハイブリッド流通モデルが生まれています。
地域分析
アジア太平洋地域自動車サイドウィンドウサンシェード市場
アジア太平洋地域は2025年に34.09%の市場シェアを占め、2031年にかけてCAGR 9.72%で拡大しており、中国の自動車市場の成長とキャビン快適性アクセサリーへの需要を高める電気自動車普及の加速によって牽引されています。中国の国内自動車市場は拡大が見込まれており、電気自動車が販売の相当なシェアを占めると予想されています。この成長は、統合型およびアフターマーケットのサンシェードソリューションに対して大幅な販売量機会をもたらします。同地域の製造コスト優位性と確立されたサプライチェーンインフラは、国内消費とグローバル輸出市場を支えています。中国は乗用車の主要輸出国です。日本と韓国は先進素材技術とプレミアム車両セグメントを通じて貢献しており、インドは可処分所得の上昇と都市化によって牽引される新興成長市場を代表しています。地域の規制枠組みは、グローバルベストプラクティスに沿った子供の安全とUV保護基準をますます重視しており、多様な国内市場にわたって標準化された需要ドライバーを生み出しています。
北米および欧州自動車サイドウィンドウサンシェード市場
北米と欧州は、品質、安全コンプライアンス、持続可能な素材を重視するプレミアム製品需要と確立された規制枠組みを持つ成熟市場を代表しています。これらの地域は、スマートテキスタイル、IoT統合、循環経済ソリューションにおけるイノベーションを牽引しており、FORVIA社のMATERI'ACT部門が従来の代替品と比較してCO2を最大90%削減するリサイクル・バイオベースの自動車素材を開発していることがその例として挙げられます。欧州市場は特に、リサイクルコンテンツを義務付ける厳格な廃車規制から恩恵を受けており、持続可能な製造プロセスに投資するサプライヤーに競争優位をもたらしています。北米市場は、マグネット取り付けシステムと簡略化された製品設計を好む強い電子商取引普及とDIY設置志向を示しており、先進機能と素材に対するプレミアム価格設定を維持しています。
南米および中東・アフリカ自動車サイドウィンドウサンシェード市場
南米、中東、アフリカは、車両保有台数の増加とUV保護の利点に対する認識の高まりによって牽引される新興の機会を提供しています。ただし、価格感度と流通上の課題が近期の成長を制約しています。これらの地域は、特に中国などの確立された製造拠点からの輸出から恩恵を受けており、ロシアおよび中東市場全体での製品供給を支えています。地域の気候条件が太陽光保護ソリューションへの強い需要を生み出しており、経済発展とインフラ整備が潜在市場と流通リーチを徐々に拡大しています。

競合状況
自動車サイドウィンドウサンシェード市場は、専門サプライヤー、確立された自動車ティア1企業、および新興の直接消費者向けブランドの間で断片化した競争を伴う中程度の集中度を示しています。市場リーダーは特許ポートフォリオと規制コンプライアンスの専門知識を活用して競争上の優位性を維持しており、半自動サンシェードメカニズムと磁気取り付けシステムの特許出願によって新規参入者に対する参入障壁を生み出していることで実証されています。Magna InternationalやWebastoなどの確立されたプレイヤーは、工場装着ソリューションを可能にする統合機能とOEM関係を持ち、専門サプライヤーはアフターマーケットチャネルとプレミアム素材革新に焦点を当てています。競合状況は、自動車OEMが環境コミットメントと規制要件を支援するベンダーとのパートナーシップを優先するにつれて、持続可能性の実績と循環経済コンプライアンスを実証するサプライヤーをますます優遇しています。
技術採用パターンは、大量カスタマイズと車両固有のフィットメントを可能にするスマート素材、IoT統合、先進製造プロセスを通じた戦略的差別化を明らかにしています。企業はAI駆動の需要予測と在庫最適化に投資して、多様な車両プラットフォームと地理的市場にわたる季節的な需要変動と複雑なSKUポートフォリオを管理しています。ホワイトスペースの機会は、自律走行車アプリケーション、フリート管理ソリューション、およびシェーディングを熱管理と乗員監視技術と調整する統合スマートキャビンシステムに存在しています。新興の破壊者はEコマースプラットフォームと直接消費者向けモデルを活用して従来の流通チャネルから市場シェアを獲得しており、確立されたプレイヤーは製造規模とデジタルマーケティング機能を組み合わせるデジタル変革イニシアチブとパートナーシップ戦略で対応しています。
自動車サイドウィンドウサンシェード産業リーダー
-
Macauto Group
-
BOS Group
-
Magna International
-
Webasto SE
-
Ashimori Industry
- 注:主要企業の掲載順は順位を示すものではありません。
自動車サイドウィンドウサンシェード市場
- Macauto Group
- BOS Group
- Magna International
- Webasto SE
- Ashimori Industry
- Continental AG
- Inteva Products
- Yashow Industrial
- Snap Shades
- Trokot
- RVSunshades
- Car Shades (Australia)
- Intro-Tech Automotive
- Cartine Car Accessories
- Ningbo Great Industry
- OAD4x4
- X-Car Australia
- Dr Shadez
- Fresh Promotions
- Hunter Douglas Automotive
- Levolor (Automotive Fabrics)
- Comfortex (Automotive Mesh)
- Solarplexius
- WindowSox

Recent Industry Developments in 自動車サイドウィンドウサンシェード市場
- 2026年8月:NDR Auto Componentsは、バンガロールのNDR Hayashi合弁会社が2026年6月にサンシェードの製造を開始したと発表しました。同合弁会社はまた、2028年にマルチ・スズキモデル向けのアンビエントライティングプログラムを立ち上げる計画です。
- 2026年7月:Volkswagen of America(VWoA)は、全面刷新された2027年型アトラスの米国価格を発表しました。再設計されたミッドサイズSUVは、前輪駆動モデルが41,610 米ドル、全輪駆動モデルが43,610 米ドルから始まります。第2世代アトラスは、更新されたエクステリアスタイリング、再設計されたインテリア、性能と燃費を向上させたアップグレード済み2.0リターエンジンを特徴としています。Volkswagenはまた、パワーテールゲート、リアサンシェード、デュアルワイヤレス充電、パークディスタンスコントロール、強化された運転支援技術を含む標準装備をラインナップ全体で拡充しました。


世界の自動車サイドウィンドウサンシェード市場レポートの範囲
自動車サンシェード市場は、素材(ファブリック、ポリエステル、プラスチック、フォーム)、製品タイプ(ローラー、マグネット、スタティック、リトラクタブル)、用途(フロント、サイド、リアウィンドウ)、車両タイプ(乗用車、小型商用車、中・大型商用車)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。予測は金額ベース(米ドル)で表示されます。
| ファブリック |
| ポリエステル |
| プラスチック |
| フォーム |
| ローラーシェード |
| マグネットシェード |
| スタティックシェード |
| リトラクタブルシェード |
| フロントウィンドウ |
| サイドウィンドウ |
| リアウィンドウ |
| 乗用車 |
| 小型商用車 |
| 中・大型商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 素材タイプ別 | ファブリック | |
| ポリエステル | ||
| プラスチック | ||
| フォーム | ||
| 製品タイプ別 | ローラーシェード | |
| マグネットシェード | ||
| スタティックシェード | ||
| リトラクタブルシェード | ||
| 用途別 | フロントウィンドウ | |
| サイドウィンドウ | ||
| リアウィンドウ | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中・大型商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車サイドウィンドウサンシェード市場の現在の価値はいくらですか?
市場は2025年に3.77 ビリオン 米ドルと評価され、2031年には5.38 ビリオン 米ドルへ成長する見込みです。
サイドウィンドウサンシェードの需要をリードする素材は何ですか?
リサイクルポリエステルが45.23%のシェアと最速の9.82%のCAGRで支配しています。
マグネットシェードセグメントはどのくらいの速さで拡大していますか?
マグネットシェードは11.24%のCAGRで成長すると予測されており、製品タイプの中で最も速い成長率です。
電気自動車がシェードサプライヤーにとって重要な理由は何ですか?
電気乗用車はセグメントシェアの55.12%を占め、HVACの負荷を制限するためにシェードが必要であり、12.43%のCAGRで成長しています。
最も強い成長見通しを提供する地域はどこですか?
アジア太平洋地域が34.09%のシェアでトップとなり、2031年にかけてCAGR 9.72%で拡大すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
