
自動車用フォグライト市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
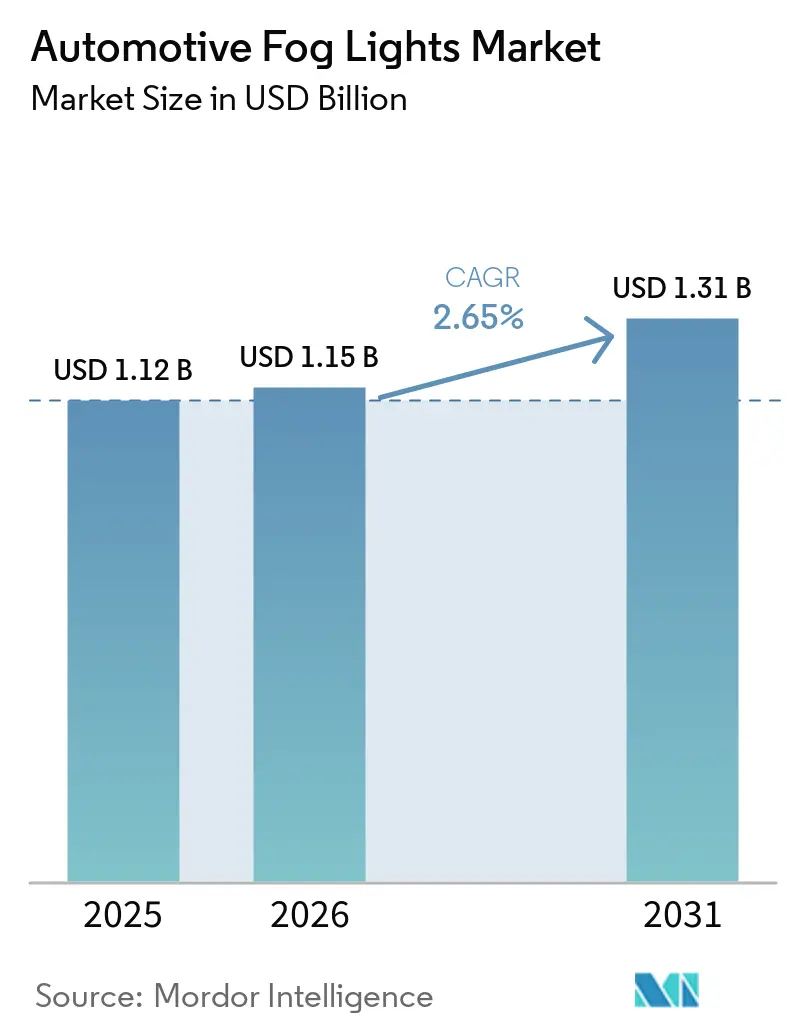
| 市場規模 (2026) | 1.15 十億米ドル |
| 市場規模 (2031) | 1.31 十億米ドル |
| Growth Rate (2026 - 2031) | 2.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用フォグライト市場分析
自動車用フォグライト市場規模は2025年に11.2 ミリオン 米ドルと評価され、2026年の11.5 ミリオン 米ドルから2031年には13.1 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.65%となっています。この緩やかな成長は、エネルギー効率の高い照明ソリューションの採用拡大、より厳格な装着義務の施行、および先進運転支援システムの統合を反映しています。LEDフォグランプは現在市場において支配的な地位を維持しており、アダプティブビームソフトウェアおよびセンサーフュージョン技術の進歩が製品差別化を促進し続けています。アジア太平洋地域におけるサプライチェーンのローカライゼーションがコスト競争力の向上に寄与しており、ソフトウェア定義型照明の台頭がフォグランプをアップグレード可能な安全機能へと変革し、エンドユーザーに付加価値を提供しています。
主要レポートのポイント
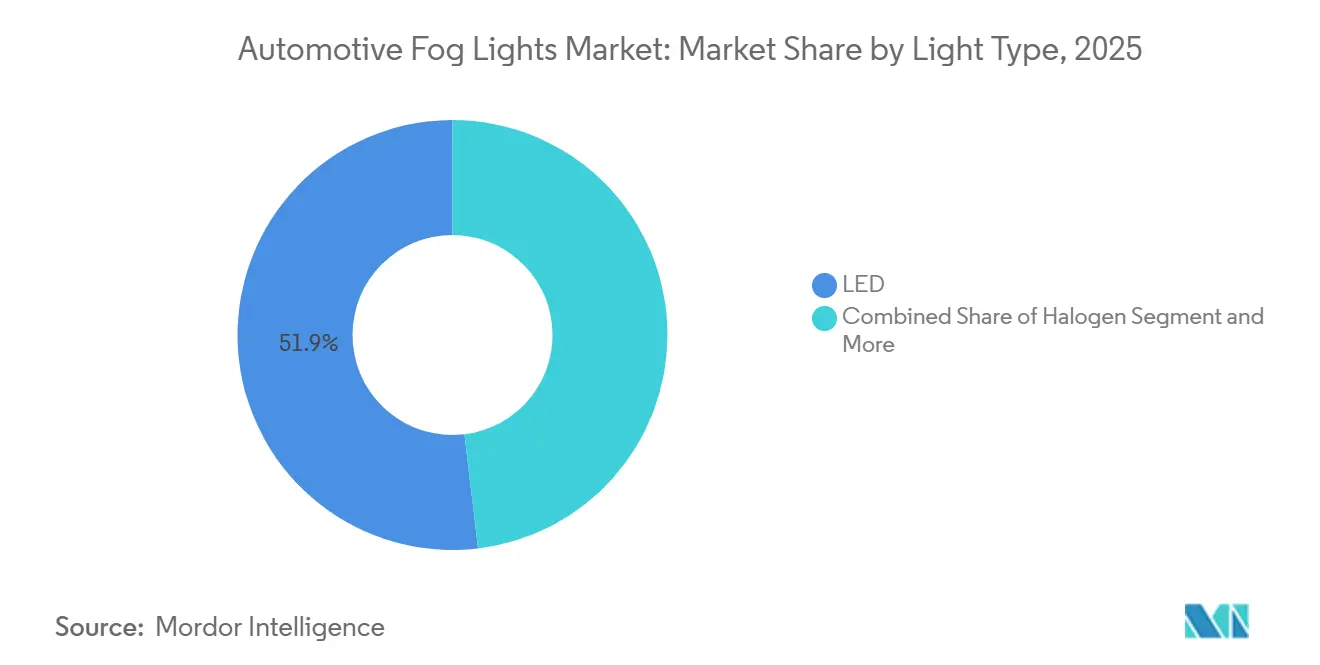
- ライトタイプ別では、LEDが2025年の自動車用フォグライト市場において51.96%のシェアを獲得し、予測期間(2026〜2031年)中に3.63%のCAGRで成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車用フォグライト市場において59.81%のシェアでトップとなり、予測期間(2026〜2031年)中に9.24%という最も高いCAGRを記録すると予想されています。
- 用途別では、フロントフォグライトが2025年の自動車用フォグライト市場において70.59%のシェアを占め、予測期間(2026〜2031年)中に3.82%のCAGRで拡大すると予想されています。
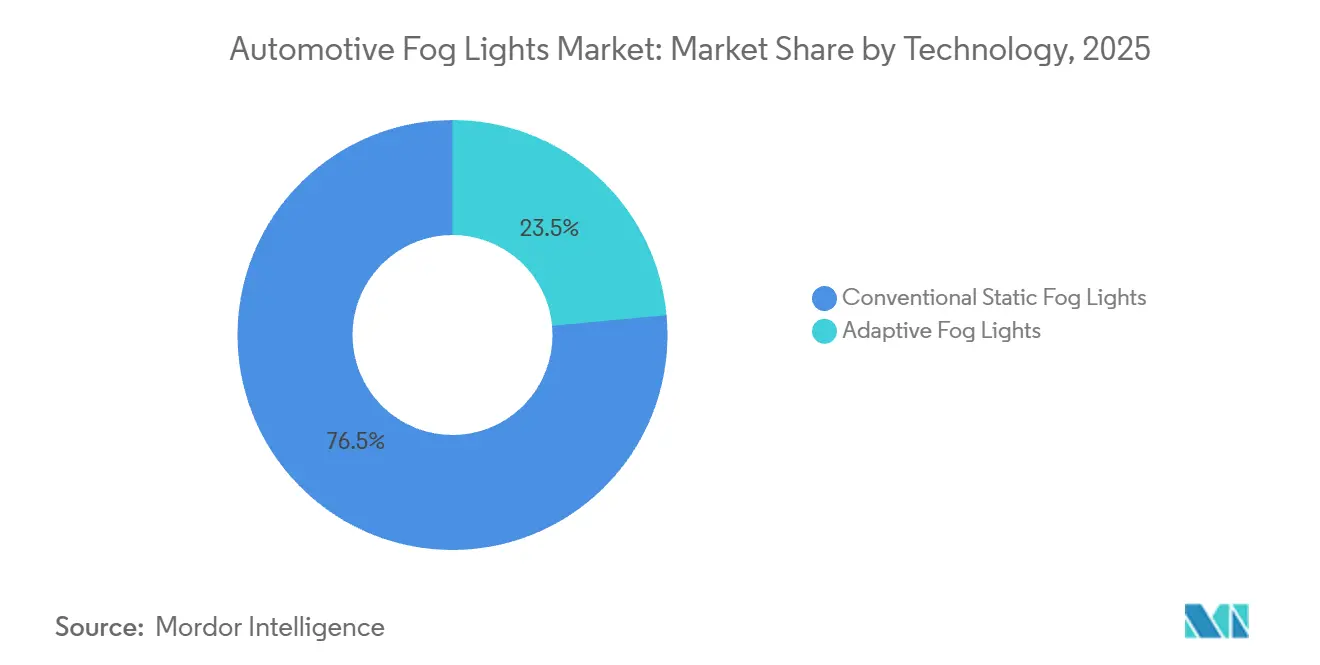
- 技術別では、従来型スタティックシステムが2025年の自動車用フォグライト市場において76.47%のシェアを維持しており、アダプティブシステムは予測期間(2026〜2031年)中に3.92%のCAGRを記録すると予測されています。
- 流通チャネル別で、OEMが2025年の自動車用フォグライト市場において54.91%のシェアを占め、アフターマーケットは予測期間(2026〜2031年)中に3.06%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の自動車用フォグライト市場において37.25%のシェアを獲得し、予測期間(2026〜2031年)中に2.75%のCAGRで最も成長の速い地域になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の自動車用フォグライト市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ADASセンサー統合 | +1.1% | 北米およびヨーロッパが牽引するグローバル市場 | 中期(2~4年) |
| LEDランプへの移行 | +0.9% | アジア太平洋地域で加速するグローバル | 短期(2年以内) |
| 厳格な安全規制 | +0.8% | 新興市場、インドおよび中国に焦点 | 中期(2~4年) |
| OTAアダプティブビームソフトウェア | +0.7% | 北米およびヨーロッパのプレミアムセグメント | 長期(4年以上) |
| 低電圧照明需要 | +0.5% | グローバル都市部、EU主導 | 短期(2年以内) |
| 乗用車生産の成長 | +0.4% | アジア太平洋地域、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フォグランプとADASセンサーハウジングの統合
近年、メーカーはLiDAR、レーダー、カメラをフォグランプアッセンブリ内に組み込み、多目的安全ユニットを構築しています[1]「Koitoがライダー統合型照明を展示」、MarkLines、marklines.com。センサーフュージョンにより、ビームパターンのリアルタイム調整が可能となり、霧、雨、雪などの悪天候下においても安定した視認性が確保されます。Infineonの16,000画素マイクロLEDアレイは、に低速走行時における物体検知能力の向上においてこのアプローチの有効性を実証しています。このアーキテクチャは設計上の柔軟性も高く、センサーを既存の照明構造にシームレスに統合することで車両の美観を維持することができます。ただし、コスト効率および熱管理に関する課題が依然として障壁となっています。こうした課題にもかかわらず、業界の主要サプライヤーは2026年に発売予定の車両モデルへの本プラットフォームの採用を見込んでおり、自動車アプリケーションにおける先進センサー技術の重要性の高まりを反映しています。
エネルギー効率のためのLEDフォグランプへの移行
LEDフォグランプはハロゲンユニットと比較して消費電力が約75%少なく、電気自動車の航続距離延長およびCO₂排出量削減に貢献しています。ams OSRAMが2024年に発売した「NIGHT BREAKER SMART」シリーズは、高度な熱制御システムとアダプティブ輝度調整機能を搭載しています。2024年には、中国のバックエンドパッケージング工場の生産能力拡大を主因として、部品価格が約20%低下しました。この動向により、LEDとハロゲン技術の価格差が大幅に縮小しています。欧連合およびカリフォルニア州が2027年までのハロゲンランプ廃止を義務付ける規制枠組みを設けており、OEMによるLED照明ソリューションの採用加速を促しています。さらに、カスタマイズ可能な色温度およびプログラム可能な照明パターンの提供が、デザインと美観を重視するブランドを中心に需要を押し上げています。
フロント・リアフォグランプを義務付ける厳格な安全規制
インドおよび中国の規制当局が新たな測光基準および色彩規格を導入し、世界的な需要を押し上げています。2022年のNHTSAによるFMVSS 108改正により、米国においてアダプティブドライビングビームへの道が開かれました[2]「NHTSAがFMVSS 108を更新」、InterRegs、interregs.com。中国のGB 4785規格の改訂では、フォグランプの測光性能の向上が求められるとともに、特定の色温度制限が導入されており、従来のハロゲンシステムに対するLED技術の採用を促進しています[3]自動車およびそのトレーラーの照明装置取り付けに関する中国規格の改訂版が公表された、
InterRegs、interregs.com。これらの規制変更は、認証済みグローバルプラットフォームを有するサプライヤーに優位性をもたらし、コンプライアンス要件への効果的な対応を可能にしています。また、これらの改訂はアフターマーケットセグメントにおいて、適合リトロフィットキットの開発・販売に関する重要な機会を創出しています。LED技術への注力は、更新された規格を満たすための先進照明ソリューションへの投資をメーカーに促し、イノベーションを推進することが期待されています。
無線アップグレード可能なアダプティブビームソフトウェア
ソフトウェア定義型照明により、フォグランプは車両のライフサイクル全体を通じてアップデートが可能となります。Teslaが2024年にオーバー・ザ・エア更新によってアダプティブヘッドライト機能を導入したことは、ソフトウェア主導の照明進化が既存の車両フリートに実装される可能性を示しています。ValeoおよびAms OSRAMは、オープン車両ネットワークに対応したRGBドライバーエコシステムを積極的に開発しており、色分けされたビームを用いたハザードコミュニケーションを実現しています。これらの進歩は、車両の安全性とコミュニケーション能力の向上を目的としています。また、ピクセルLEDマトリクスは照明システムにおける粒度の向上をもたらしますが、高い製造コストにより、2027年までは量産市場セグメントでの広範な普及が制限されると見込まれています。これらの技術の継続的な開発は、機能性と適応性を長期にわたって向上させる革新的な照明ソリューションの統合に向けた自動車産業の取り組みを反映しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コスト | -0.7% | グローバル、価格感応度の高い市場で最も顕著 | 短期(2年以内) |
| 原材料価格の変動 | -0.5% | グローバル製造拠点 | 中期(2~4年) |
| 熱問題 | -0.4% | グローバルのプレミアム車両セグメント | 長期(4年以上) |
| 地域別色温度規制 | -0.3% | 欧州、一部アジア市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
LED・アダプティブフォグライトの高い初期コスト
LEDおよびアダプティブフォグライトの高コストは、特にコスト重視の市場および商用車セグメントにおいて、広範な普及に対する重大な障壁であり続けています。LEDフォグランプは一般的にハロゲンユニットの3〜4倍の価格であり、アダプティブシステムは先進センサーの統合により最大10倍のコストに達することがあります。さらに、2024年における関税および人件費の上昇、特に規模の経済の恩恵を受けにくい中小メーカーに対して追加的な圧力をかけています。製造プロセスは、専用設備の必要性および厳格な品質管理基準の遵守によってさらに複雑化しており、製造コストの上昇につながっています。しかし、製造プロセスおよび効率性の向上により、LEDフォグライトのコストは段階的に低下し、2027年から2028年にかけてハロゲンユニットとの価格差が縮小する可能性があります。こうした動向は、LEDおよびアダプティブフォグライトの手頃さとアクセシビリティを高め、より幅広い市場および車両セグメントへの普及を支援するものと考えられます。
レンズおよびハウジング向け原材料価格の変動
アルミニウム、ポリカーボネート、希土類元素などの主要材料の価格変動が、フォグランプメーカーにとって重大なコストおよびサプライチェーン上の課題を生み出しています。アルミニウム価格は顕著な上昇を経験しており、ポリカーボネートは環境上の懸念から規制上の精査が強まっており、企業はより高価な代替材料の探索を余儀なくされています。希土類元素の中国依存は相当な地政学的リスクをもたらしておりLEDフォスファーの供給に混乱が生じる可能性があります。さらに、アジアからの輸送コストの上昇が、在庫管理の柔軟性が限られる中小メーカーにとって特に課題を深刻化させています。これらの要因は市場内の統合を促進し、より強固で回復力のあるサプライチェーン能力を持つ大手メーカーに有利に働く可能性があります。この傾向は、進化する市場環境においてリスクを軽減し競争力を維持するための戦略的サプライチェーン管理および資源多様化の重要性の高まりを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
光源タイプ別:LED技術が市場の進化を牽引
2025年、LEDフォグランプは自動車用フォグライト市場の51.96%を占め、予測期間(2026年~2031年)に3.63%のCAGRで成長する見込みです。この成長は、長い耐用年数、低消費電力、および電気自動車の効率要件との適合性によって牽引されています。ハロゲンソリューションはコスト重視の交換市場において引き続き需要がありますが、エネルギー効率に関する規制の強調によりOEM採用は減少しています。キセノン/HIDシステムは、以前はプレミアムグレードで一般的でしたが、バラストの複雑さと高コストにより市場シェア失いつつあります。また、新型LEDが車両の寿命まで持続することが多いため、交換サイクルも長期化しています。
BMWのプロトタイプを通じて導入されたレーザーフォグランプは精密なビームを実現しますが、放熱に関する課題に直面しています。主要サプライヤーは、高輝度と改善された熱管理を組み合わせたハイブリッドLED-レーザーモジュールを開発しており、先進アダプティブアレイへの道を開いています。熱管理の進歩とコスト削減により、特に高性能車において2028年以降の採用が促進される可能性があります。スタートアップ企業はレーザーパッケージサイズを縮小するためのグラフェン製ヒートシンクを研究しています。成功すれば、レーザーは次の製品サイクルにおいてプレミアムフォグライトのデザインを変革する可能性があります。


車両タイプ別:商用セグメントが採用を加速
2025年、乗用車は自車用フォグライト市場の59.81%を占めました。このセグメントは、コンパクトおよびミドルサイズモデルにおけるLED採用の拡大に牽引され、2026年から2031年にかけて最も高い9.24%のCAGRを記録すると予想されています。LEDはメンテナンスとダウンタイムを削減し、厳しい都市環境で運行する配送サービスに恩恵をもたらします。電動バンの低電圧アーキテクチャは効率性を高め、LEDフォグランプを2025年のフリート調達入札における一般的な機能としています。保険割引を現代的な照明アップグレードと連動させる規制上のインセンティブが需要をさらに押し上げています。
以前は高級車に限定されていたアダプティブ機能は、コントローラーコストの低下により主流セグメントへの参入が進んでいます。現代的なフォグ照明と衝突率低下を関連付ける研究が、消費者のアップグレードへの資を促しています。先進安全機能を促進する中国およびインドの政府補助金プログラムが、LEDおよびアダプティブユニットへの需要を牽引しています。2031年までに、乗用車と商用車の市場シェア格差は縮小すると予想されています。電子商取引の成長が両セグメントのユニット販売量を引き続き支えています。
用途別:アダプティブイノベーションによるフロントフォグの優位性
2025年、フロントフォグライトは大雨および霧の中での重要な安全機能に牽引され、自動車用フォグライト市場の70.59%を占めました。OEM装着は引き続き堅調であり、2026年から2031年にかけて3.82%のCAGRが見込まれています。リアフォグライトは、EUおよび中国の規制下で重要な位置を占めるものの、単一機能という性質から成長は緩やかです。ただし、グレアを抑えた視認性向上を実現するカラーバランス型LEDリアフォグモジュールが普及しつつあります。プレミアムブランドはリアフォグ機能を連続ライトバーに統合し、デザイン価値を高めています。
マトリクスLEDとセンサーを活用したアダプティブフロントフォグシステムは、ビームカットオフを精密に調整します。Forvia Hellaが2024年にLYNK & CO向けに開発したリアウィング照明は、フロント以外へのアダプティブコンセプトの応用可能性を示しました。UNECE規則R149は明確な認証フレームワークを提供し、2026年モデルラインのグローバル展開計画を加速させています。オーバー・ザ・エアファームウェアにより、販売後に新しいビームパターンや天候モードなどのアップデートが可能となり、OEMおよびサプライヤーの柔軟性と長期的な収益成長を支援しています。
技術別:従来型システムがアダプティブの混乱に直面
2025年、従来型静的フォグライトは低い金型コストと規制上の親しみやすさから、自動車用フォグライト市場の76.47%を占めています。そのシンプルな回路は、価格感度の高い新興市場の予算重視モデルや車両に適しています。アダプティブシステムは2026年から2031年にかけて3.92%のCAGRで成長する見込みであり、インテリジェントでデータ駆動型の照明に対するOEMの注力と一致しています。マトリクスアレイなどの機能は対向車へのグレアを低減し、カーブでの照明を向上させます。保険会社はアダプティブランプをリスク評価に組み込んでおり、採用を促進する可能性がありま。
Stanley ElectricとMitsubishi Electric Mobilityの2025年の合弁事業は、競争力のあるコストでピクセル制御型アダプティブモジュールの開発を目指しています。2031年までに、自動車用フォグライトにおけるアダプティブ技術の市場シェアは規模の経済に支えられて倍増すると予想されています。ソフトウェアアップグレードの経路はアフターマーケットの収益機会を提供し、オーナーが高度なビームパターンを利用できるようにします。規制当局はアダプティブデザインのグレア制御指標の策定を進めています。これらの動向は、静的ランプが支配的な市場地位を失う可能性のある転換を示しています。
流通チャネル別:アフターマーケットのイノベーションによるOEMのリーダーシップ
2025年、OEMチャネルは自動車用フォグライト市場の54.91%を占めました。自動車メーカーはフォグライトを一貫したスタイリング、電気システム、およびグローバル型式認証サービスと統合しています。社内バリデーションにより、グローバルプラットフォームを支援する地域横断的な測光基準への適合が確保されています。アフターマーケットは予測期間(2026年~2031年)に3.06%のCAGRで成長する見込みであり、旧型車両の性能を向上させるLEDリトロフィットキットが牽引しています。厳しい気象シーズン後には、視認性向上の恩恵を認識したドライバーによる交換需要が増加します。小売業者は車両固有のハーネスを提供し、取り付けを簡素化して作業時間を短縮しています。
専門企業はブルートゥース制御型RGBフォグランプ、三色プロジェクター、レーザーインスパイアードスポットモジュールをカーエンスージアスト向けに提供しています。ヨーロッパの部品認証プログラムは多くのアップグレードに公道走行合法ステータスを付与し、規制リスクを低減しています。オンラインチュートリアルおよびビームパターンシミュレーターが消費者の自己取り付けへの自信を高めています。フリートがサステナビリティ目標達成のためにLEDリトロフィットキットを採用するにつれ、OEMとアフターマーケットの市場シェア格差は縮小すると予想されていま。迅速な製品刷新能力を持つサプライヤーがこの成長を取り込む有利な立場にあります。
地域分析
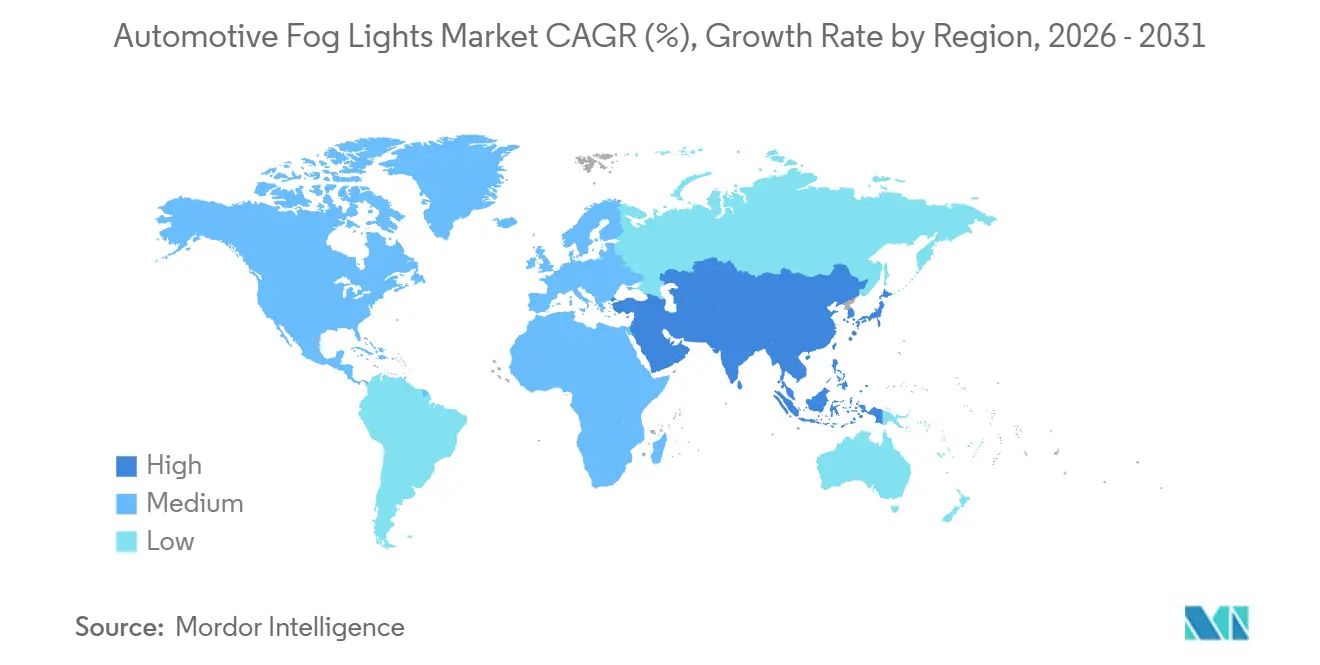
2025年、アジア太平洋地域は市場シェアの37.25%を占め、2.75%のCAGRを記録しました。中国の照明部品エコシステムは規模の経済の恩恵を受けており、インドのリアフォグ義務化によりOEMおよびリトロフィット数量が増加しています。地元サプライヤーは自動車メーカーとの近接性により物流コストを削減し、共同設計サイクルに参加しています。タイおよびインドネシアはダイカスト、LEDパッケージング、組立ラインを統合したサプライヤーパークに注力し、地域的な優位性を強化しています。
ヨーロッパはUNECE規格およびサステナビリティ政策を遵守し、技術的に先進的な地位を維持しています。Stellantis-Valeoの再製造LEDヘッドランプなどのサーキュラーエコノミーの取り組みはCO₂排出量を70%削減し、二次的な収益源を生み出しています。2027年までのハロゲン廃止を定めるEU指令がOEMおよびアフターマーケットセグメントにおけるLED採用を促進しています。経済的な課題がユニット成長を制限していますが、高い単価が収益を支えています。
北米はFMVSS 108の改訂によりアダプティブドライビングビームが認可され、安定した成長を示しています。LEDアップグレードに対する消費者需要がアフターマーケットを支援しており、商用フリートの電動化が低電圧照明需要を増加させています。メキシコはニアショア製造拠点としての役割を果たし、サプライチェーンの回復力を高めています。ラテンアメリカおよび中東・アフリカは、安全規制の強化とブラジル、トルコ、南アフリカにおける車両生産の増加に伴い、より小さなベースから拡大しています。

競合ランドスケープ
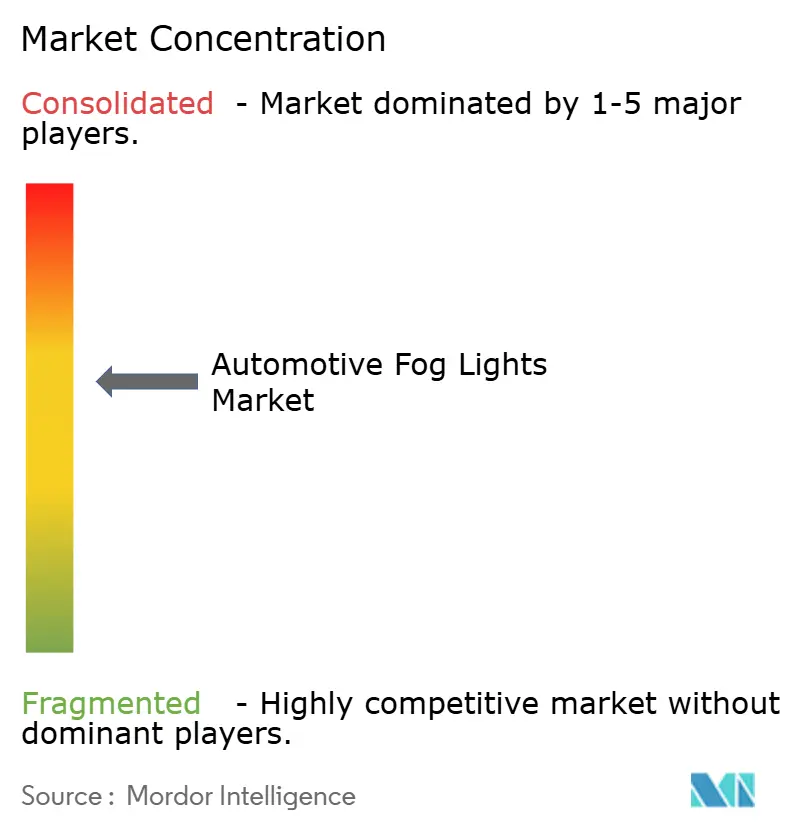
中程度の集中度を特徴とする自動車用フォグライト市場は、確立されたサプライヤーと新興技術専門企業の双方にとって、イノベーションと戦略的ポジショニングを通じた成長機会を提供しています。Koitoは、センサー対応フォグランプの早期採用とOEMとの強固な関係を活かして市場をリードしています。Valeoは強固なアダプティブビームの知的財産ポートフォリオとグローバルプレゼンスで続いています。Forvia Hellaはモジュール型マトリクスLEDプラットフォームで差別化を図っています。これらの企業はソフトウェアチームへの投資を大幅に拡大しており、デジタル照明エコシステムへの業界の移行を反映しています。
2024年および2025年において、戦略的な取引が市場ランドスケープを再形成しています。2024年8月、Lumiledsはランプおよびアクセサリー部門をFirst Brands Groupに2億3,800万米ドルで売却し、LumiledsはLEDダイおよびフォスファーに集中できるようになりました。Stanley ElectricとMitsubishi Electric Mobilityは次世代アダプティブモジュールに特化した合弁事業を設立し、光電子工学と制御ソフトウェアの専門知識を組み合わせています。さらに、熱材料およびオーバー・ザ・エアファームウェアを専門とするスタートアップ企業がティア1企業とのパートナーシップを形成し、市場のイノベーションを推進しています。
競争環境は現在、ピクセル化LEDアレイにおける特許の深さと、複数拠点でのCOP(生産適合性)監査に合格する能力によって定義されています。OEMがグローバル製造拠点全体での一貫した品質をすます要求するにつれ、これらの監査は重要性を増しています。さらに、社内熱シミュレーション能力は、特に変化する環境条件下でのLED性能と耐久性の最適化に不可欠です。中規模サプライヤーは迅速なリトロフィット製品ラインとサーキュラーエコノミーの実績によって差別化を図っています。しかし、コンプライアンステストがグレア制御指標やソフトウェア駆動型照明システムのサイバーセキュリティ基準にまで拡大するにつれ、市場参入障壁は高まっています。
自動車用フォグライト業界のリーダー企業
Koito Manufacturing Co., Ltd.
Valeo SA
Forvia Hella
Magneti Marelli S.p.A.
Stanley Electric Co., Ltd
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:FORVIA HELLAは、2026年6月にLeanLED IIの量産開始を発表しました。これはフロントおよびリアの両用途に使用可能なLED照明システムです。このコンパクトなランプは、トラック、農業機械、自治体車両、トレーラーなどの商用車および特殊車両を対象としています。この開発は、モジュール式LED照明プラットフォームおよび統合型フロント照明ソリューションへの業界のシフトを反映しており、従来のヘッドランプやフォグランプを超えて多機能照明モジュールへとアドレス可能なバリューチェーンを拡大するものです。
- 2025年7月:マヒンドラはXUV 3XO SUVを発売しました。このモデルにはLEDフロントフォグライト、パノラミクルーフ、17インチアロイホイールなどの機能が搭載されています。これらの追加機能は、車両の機能性と美観の両方を高めることを目的としており、現代的で充実した装備を持つSUVに対する消費者の嗜好に合致しています。
- 2025年3月:マルチ・スズキはeVitara EVを発売しました。このモデルにはマトリックスLED DRLおよびLEDフォグライトが搭載されています。このローンチは、電気自動車ラインナップへの先進照明技術の統合に対する同社の注力を示しており、機能性とデザインの魅力の両方を高めることを目指しています。


世界の自動車用フォグライト市場レポートの範囲
本レポートの対象範囲には、光源タイプ、車両タイプ、用途、技術、流通チャネル、および地域が含まれます。光源タイプ別では、市場はハロゲン、LED、キセノン/HID、レーザーにセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車(LCV)、中型・大型商用車(MHCV)にセグメント化されています。用途別では、市場はフロントフォグライトとリアフォグライトにセグメント化されています。技術別では、市場は従来型静的フォグライトとアダプティブフォグライトにセグメント化されています。流通チャネル別では、市場はOEMとアフターマーケットにセグメント化されています。地域別では、市場は北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカにセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
| ハロゲン |
| LED |
| キセノン/HID |
| レーザー |
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(MHCV) |
| フロントフォグライト |
| リアフォグライト |
| 従来型静的フォグライト |
| アダプティブフォグライト |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 光源タイプ別 | ハロゲン | |
| LED | ||
| キセノン/HID | ||
| レーザー | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車(LCV) | ||
| 中型・大型商用車(MHCV) | ||
| 用途別 | フロントフォグライト | |
| リアフォグライト | ||
| 技術別 | 従来型静的フォグライト | |
| アダプティブフォグライト | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
自動車用フォグライト市場の2025年の価値はいくらですか?
自動車用フォグライト市場規模は2025年に11億2,000万米ドルに達しました。
市場はどのくらいの速さで成長すると予測されていますか?
2026年から2031年にかけて2.65%のCAGRで拡大する見込みです。
どの光源タイプが世界的な需要をリードしていますか?
LEDフォグランプが51.96%のシェアで優位を占めています。
どの車両クラスが最も急速に成長していますか?
乗用車は2031年まで最も高い9.24%のCAGRを記録します。
なぜアダプティブフォグライトが注目を集めているのですか?
ADAS統合との整合性、ビーム制御の提供、および無線アップデートの受信が可能なためです。
どの地域が最も多くの収益をもたらしていますか?
アジア太平洋は2025年において37.25%で最大の地域シェアを保有しています。
最終更新日:



