
オーストラリアのファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
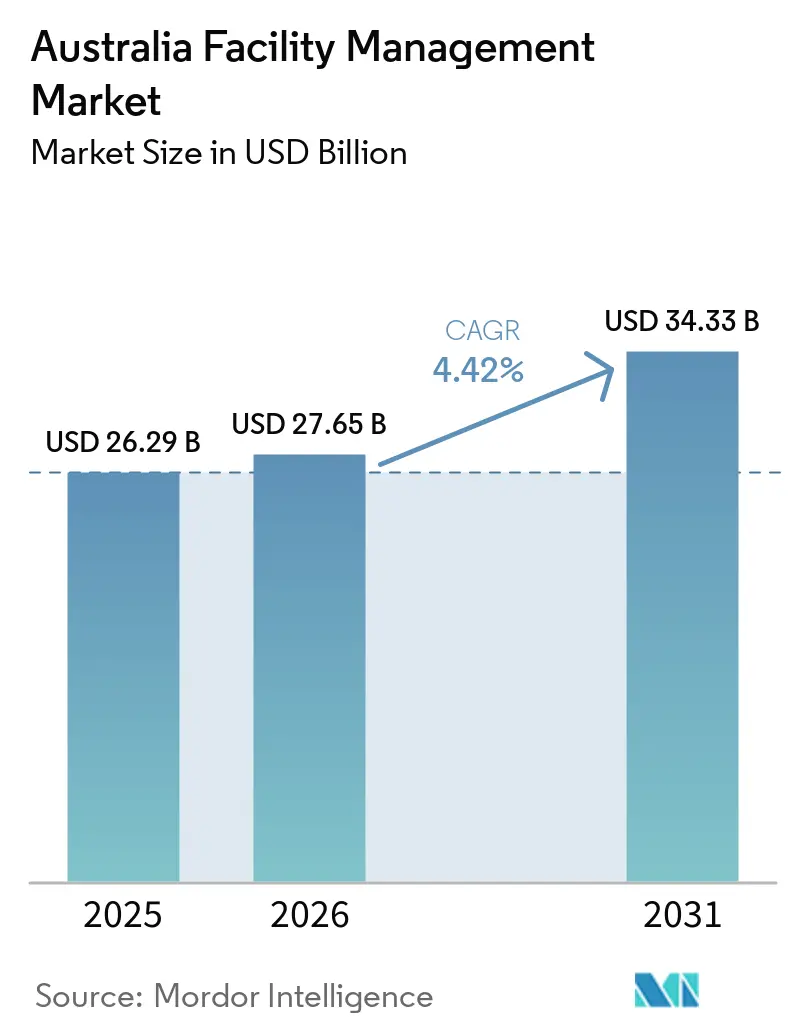
| 基準年の市場規模 (2025) | 26.29 十億米ドル |
| 市場規模 (2026) | 27.65 十億米ドル |
| 市場規模 (2031) | 34.33 十億米ドル |
| Growth Rate (2026 - 2031) | 4.42 % |
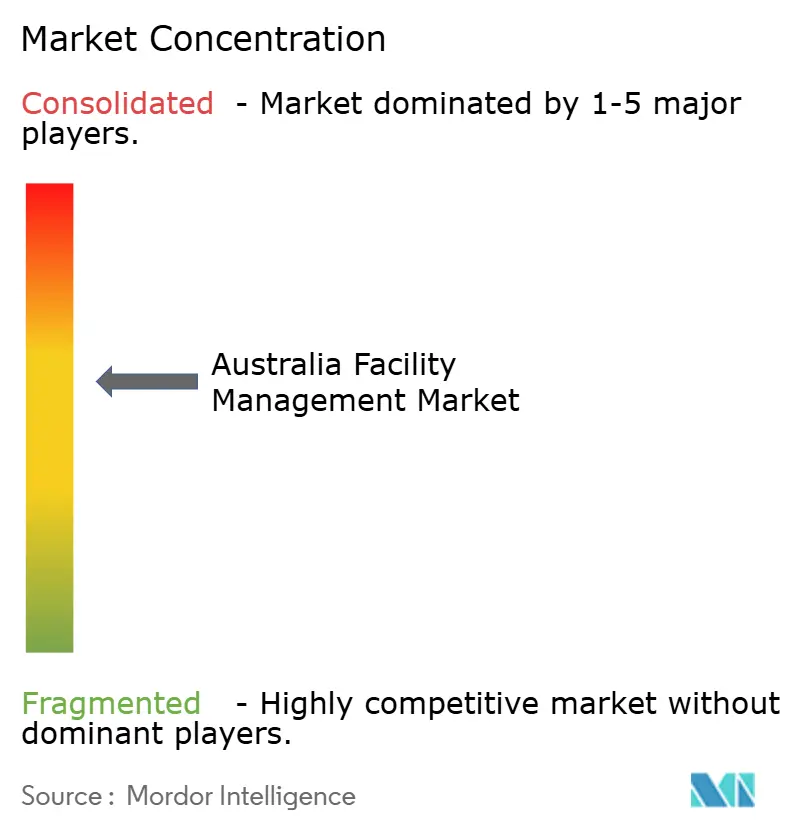
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリアのファシリティマネジメント市場分析
オーストラリア ファシリティ マネジメント 市場規模は、2025年の26.29 ビリオン 米ドルから2026年には27.65 ビリン 米ドルへと成長し、2026年〜2031年にかけて4.42%のCAGRで2031年までに34.33 ビリオン 米ドルに達すると予測されています。この着実な拡大は、単純なコスト削減から戦略的な資産最適化および義務的な気候関連報告へとセクターが軸足を移していることを反映しています。官民連携(PPP)フレームワークを通じて実施される大規模インフラプロジェクトは、ファシリティ マネジメント プロバイダーをプロジェクト計画段階から参画させており、2025年に導入された国家的なサステナビリティ規則は日常業務にESGコンプライアンスを組み込んでいます。IoTセンサーからAIプラットフォームに至るデジタル化は、測定可能な稼働率とエネルギー効率の成果を約束するパフォーマンスベースの契約の中核となっています。アウトソーシングは依然として主流のアプローチですが、差別化の鍵はテクノロジー投資、データの透明性、およびライフサイクル資産管理にあります。エネルギー価格の変動性の高まりと熟練技術者の深刻な不足は業務上の圧力をもたらしていますが、同時に予知保全やリモートモニタリングソリューョンの導入を加速させ、労働力の制約を緩和しています。[1]オーストラリア放送協会、「資源は豊富だが、オーストラリアのエネルギーコストは3倍に上昇し、製造業者は打撃を受けている」、abc.net.au
主要レポートの要点
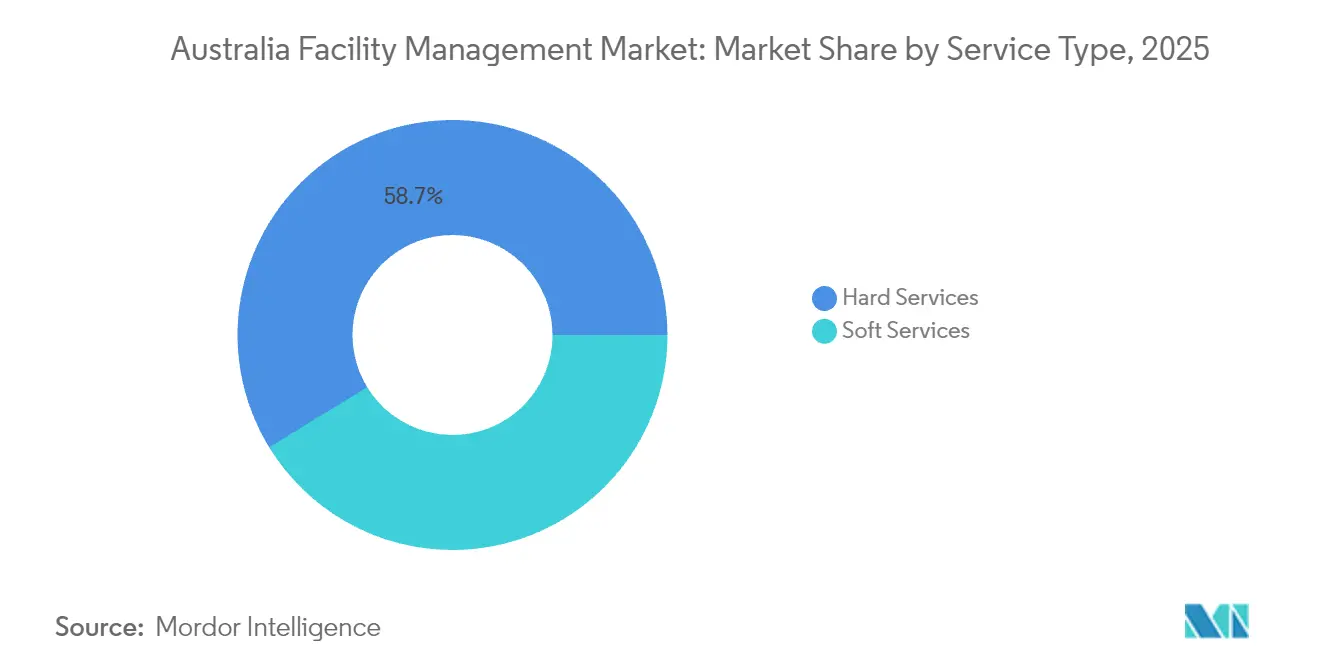
- サービスタイプ別では、ハードサービスが2025年のオーストラリア ファシリティ マネジメント 市場シェアの58.74%をリードし、ソフトサービスは2031年にかけて5.35%のCAGRで拡大すると予測されています。
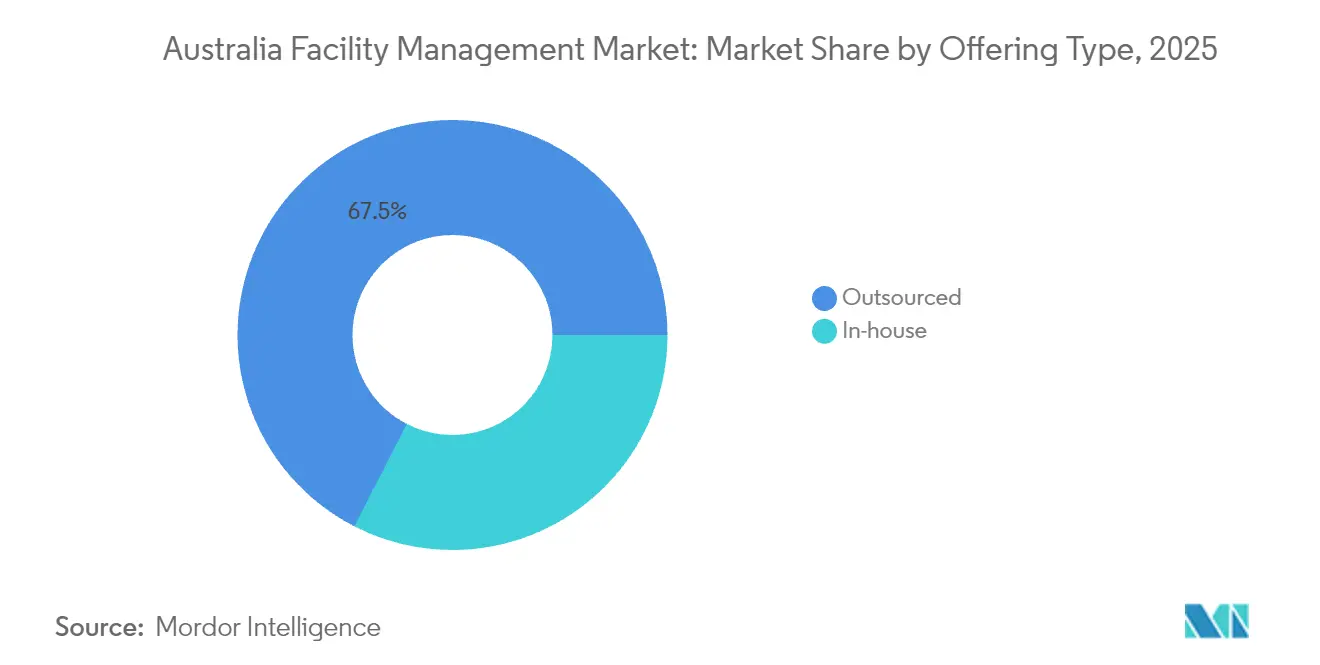
- 提供形態別では、アウトソーシングモデルが2025年のオーストラリア ファシリティ マネジメント 市場シェアの67.45%を占め、2031年にかけて5.62%のCAGRで拡大しています。
- エンドユーザー産業別では、商業セグメントが2025年のオーストラリア ファシリティ マネジメント 市場規模の37.05%を占め、制度・公共インフラは2026年〜2031年にかけて最も速い5.18%のCAGR記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オーストラリアのファシリティマネジメント市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デジタルトランスフォーメーションとスマートビルディング技術 | +0.8% | 全国規模;シドニー、メルボルン、ブリスベンで早期採用が進む | 中期(2〜4年) |
| アウトソーシングトレンドの拡大 | +0.6% | 全国規模;大都市圏で最も強い | 短期(2年以内) |
| ESGコンプライアンスとサステナビリティ要件 | +0.5% | 全国規模;ニューサウスウェールズ州およびビクトリア州でより厳格 | 長期(4年以上) |
| インフラ開発と政府投資 | +0.4% | クイーンズランド州、ビクトリア州、ニューサウスウェールズ州の各回廊 | 中期(2〜4年) |
| PPPプロジェクトからの統合FMモデルへの需要増大 | +0.3% | 全国規模;主要拠点に集中 | 長期(4年以上) |
| エッジAIと予知分析によるライフサイクルコスト削減 | +0.2% | 主要都市から地方中心部へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションとスマートビルディング技術
IoTセンサー、クラウドコントロールプラットフォーム、およびAI分析の全国的な展開が、ファシリティパフォーマンス基準を再定義しています。インターナショナルタワーズシドニーは100万以上のリアルタイムデータポイントを統合して照明、HVAC、およびセキュリティを自動化し、従来のシステムと比較して二桁のエネルギー削減を実現しています。オーストラリア連邦科学産業研究機構(CSIRO)は、同様のデジタルコントロールが大規模に採用された場合、10年間で累積USD 137億の国家的公共料金節約が見込まれると推計しています。[2]オーストラリア連邦科学産業研究機構、「非住宅建築物のエネルギー生産性に関するデジタルイノベーション機会の範囲把握」、energy.gov.au 成功事例として、GPTグループはエンタープライズESGプラットフォームを導入後、エネルギー原単位を52%削減し、年間USD 2,000万を節約しました。採用の勢いはプレミアム商業タワーで最も強いですが、予知保全がダウンタイムを削減して高い人件費を相殺することから、物流ハブやヘルスケアキャンパスへと広がっています。
アウトソーシングトレンドの拡大
組織は、規制の専門知識、データ分析、および成果ベースの価格設定を提供する専門パートナーに非中核業務を委託しています。ISSがロイヒルの鉱業オペレーションで獲得した統合サービス契約は、清掃およびケータリングを超えてサステナビリティ指標やコミュニティエンゲージメントまで拡張しています。クイーンズランド州政府のファシリティマネジメント改善イニシアチブは、AUD 148億の資産を管理するためのバンドルサービスに対する公共部門の需要を示しており、初期パイロットでは測定可能なコストとコンプライアンスの利益が報告されています。[3]クイーンズランド州、「ビーンレイ企業がクイーンズランド鉄道製造プログラム向けの鉄鋼を供給」、qld.gov.auアウトソーシングの成長は、社内チームがオーストラリアのサステナビリティ報告基準の下で現在求められている予知分析やESG報告ツールに投資する規模を持たないという認識によって支えられています。
ESGコンプライアンスとサステナビリティ要件
2025年から有効となる義務的な気候情報開示により、大規模事業体はスコープ1およびスコープ2の排出量を追跡し、脱炭素化の経路を概説することが義務付けられています。マッコーリーグループの2025年にネットゼロオペレーションを達成するという公約は、民間部門の野心を示し、リアルタイムのカーボン報告を担うFMプロバイダーに高いハードルを設けています。規則の範囲は廃棄物、水、および室内環境品質にまで広がり、FM入札者が提案書にライフサイクルサステナビリティダッシュボードを組み込むことを迫っています。リオ・ティントのUSD 50〜60億の脱炭素化計画は2030年までに運営排出量を50%削減することを目標としており、再生可能エネルギー資産および低炭素材料をメンテナンス体制に統合できるプロバイダーへの需要をさらに高めています。
インフラ開発と政府投資
ノースイーストリンクトンネルPPP、ニューフッツクレイ病院、ローガン〜ゴールドコースト高速鉄道などのパイプラインプロジェクトは、それぞれ20〜25年のメンテナンス義務が財務クローズに組み込まれた交通およびヘルスケア資産に数十億AUDを注入しています。[4]インフラパイプライン、「ニューフッツクレイ病院」、infrastructurepipeline.org ファシリティマネジメントの入札では、初日からライフサイクルコスト計算、コミュニティエンゲージメント、およびデジタルツイン統合の証拠が求められるようになっています。このトレンドは建設コンソーシアムと長期オペレーターの間の協力を強化し、設計段階からメンテナンスを考慮した専門知識を持つFM企業を優位に立たせています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 熟練労働力不足 | -0.7% | 全国規模;地方地域で深刻 | 短期(2年以内) |
| 技術統合のための高い初期投資コスト | -0.4% | 全国規模;中小プロバイダーに負担 | 中期(2〜4年) |
| 州をまたぐ規制コンプライアンスの断片化 | -0.3% | 全国規模;州によって複雑さが異なる | 長期(4年以上) |
| Opex節約ROIに影響するエネルギー価格の変動 | -0.5% | 全国規模;産業サイトが最も影響を受ける | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練労働力不足
全国雇用者団体によると、77%の雇用主が技術者および職人を見つけることができず、2020年の39%から上昇しています。この不足は平均賃金を押し上げ、サービス品質を圧迫し、特に鉱業プロジェクトと競合する地方の町では応答時間を長期化させています。企業は見習い制度やバーチャルリアリティ訓練を増やしていますが、パイプラインは需要に追いついていません。その結果、プロバイダーは限られた人的資源を最大限に活用するためにリモート診断と自律型清掃ロボットを拡大しています。
Opex節約ROIに影響するエネルギー価格の変動
住宅用料金は2024年に14%上昇し、商業ユーザーにも同等の急騰が見られ、FM契約における保証節約条項を複雑にしています。製造業者は2022年以降の三桁の増加を挙げており、一部の工場では交代制の削減を余儀なくされ、それがひいては稼働率に連動したFM収益を圧迫しています。プロバイダーはエネルギーリスク共有モデルおよびグリッドの変動をヘッジするオンサイト太陽光発電プラス蓄電池ソリューションを提供することで対応しています。しかし、中小FMファームは再生可能エネルギーや高度な分析プラットフォームを調達する際に資本制約に直面し、競争力を制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ハードサービスがインフラの複雑性を牽引
ハードサービスは、HVACの義務的遵守、電気設備、および防火安全コンプライアンスにより、2025年のオーストラリア ファシリティ マネジメント 市場規模の58.74%を占めました。予知資産管理ツールは鉄道車両から高層ビルへと移行しており、状態基準保全を可能にすることで資産稼働率を向上させ、予備部品在庫を削減しています。エネルギー効率改修および室内空気質(IAQ)義務化により、機械・電気・配管工事業者への需要は高水準を維持しています。ソフトサービスはシェアこそ小さいものの、クライアントがハイブリッドワークとホスピタリティグレードの体験に向けてオフィスを再構成するにつれ、5.35%のCAGRで成長しています。ワークプレイス体験アプリは清掃、ケータリング、コンシェルジュのタッチポイントを単一のデジタルインターフェースに統合し、サービスの透明性を高めています。ハードとソフトのポートフォリオの融合は、重要システムとテナントアメニティを一つのSLAでカバーする統合ダッシュボードを提供できるベンダーに有利に働きます。
資産固有のインサイトが成長を裏付けています。スマートHVACの改修は既存システムと比較してエネルギー消費を9〜10%削減し、変動する料金体系の中での需要を支えています。シドニーとメルボルンで高層建築物の数が増加するにつれ、防火・生命安全設備のアップグレードが進んでいます。一方、エレベーターや発電機のリモートモニタリングは技術者不足に対応しています。ソフトサービスの分野では、環境認証済み洗浄薬品とロボット式スクラバーがESG報告ニーズと労働力不足に対応し、サステナビリティ連動型サービスラインをプレミアム提供として位置づけています。


提供タイプ別:アウトソーシングモデルが統合を加速
アウトソーシング提供は2025年に67.45%のシェアを獲得し、5.62%のCAGRで拡大すると予測されており、オーストラリア ファシリティ マネジメント 市場は自社運営モデルを上回り続けています。取締役会はデジタルトランスフォーメーションに資本を振り向け、コンプライアンス、要員管理、資産分析を専門企業に委ねることを求めています。単一サービス契約は縮小し、バンドル型および統合型パッケージが普及しています。バンドル型契約は2〜3つの個別サービスを統合するのに対し、統合型契約はすべてのサイト関連機能を一つの責任主体のもとに置きます。統合型ファシリティ マネジメントの導入では、IoTゲートウェイとCMMSプラットフォームがデフォルトで組み込まれることが多く、これは自社チームが正当化できるコストをはるかに超えています。
アウトソーシングの勢いは規制上のリスクによっても強化されています。気候情報開示、現代奴隷制規則、および先住民参加目標はすべて専門的な報告フレームワークを必要とします。プロバイダーはエネルギーと稼働率の指標に連動した成果ベースの報酬を提案し、資産所有者からFMパートナーへと財務リスクを移転させています。このモデルは、大陸をまたいでポートフォリオパフォーマンスをベンチマークしようとするPPPスポンサー、医療ネットワーク、およびグローバル企業テナントに共鳴しています。
エンドユーザー産業別:商業セクターがデジタル採用をリード
商業用不動産は、24時間365日の可用性とESG認証を求めるプレミアムオフィスタワー、データセンター、および商業施設の需要により、2025年のオーストラリア ファシリティ マネジメント 市場シェアの37.05%を占めました。シドニーのバランガルーとメルボルンのドックランズの高層建築物は、AI対応ビル運営システムの実証の場となっています。タッチレスアクセスやリアルタイムIAQダッシュボードなどのテナントアメニティは、あれば良いものからリース差別化要因へと変化しています。一方、制度・公共インフラは、厳格な安全性と資産管理体制を必要とする病院拡張や鉄道大型プロジェクトに支えられ、2031年にかけて5.18%のCAGRで成長しています。
教育キャンパスはフレキシブルな教室とブレンデッドラーニング技術を採用しており、AV機器と在室センサーネットワークに関するメンテナンスの複雑性が高まっています。交通ノードはサイバーセキュリティ対応のSCADAとCCTVのアップグレードに投資しており、物理的リスクとデジタルリスクの監視を統合しています。鉱業や先進製造業などの産業クライアントは、リモートモニタリングと過酷環境向けメンテナンスプロトコルを必要としています。ホスピタリティと集合住宅はウェルネス中心の改修で回復しており、ゲストサービス、エネルギー管理、廃棄物削減目標を一つのダッシュボードで調和させられるFMパートナーを求めています。
地理的分析
ニューサウスウェールズ州はシドニーの本社クラスターとPPPパイプラインを基盤として、オーストラリアのファシリティマネジメント市場をリードしています。強化された労働安全衛生規則はコンプライアンス業務量を増大させ、認定プロセスを持つプロバイダーを有利にしています。クラレンス矯正センターは地域に25年間のファシリティ範囲を加え、セキュリティ、清掃、および技術メンテナンスへの安定した需要を生み出しています。シドニーのスマートシティ構想は5G対応ビルディングツインとマイクログリッド統合のパイロットを促進しています。
ビクトリア州はAUD 20億のニューフッツクレイ病院PPPなどの投資を通じて堅実な成長を記録しており、25年間にわたるライフサイクル全体のFM監視が義務付けられています。メルボルンの製造・物流の基盤は産業FMスペシャリストへの需要を高めており、特に再生可能エネルギー義務が倉庫の太陽光発電設置を加速させています。州内の文化・スポーツ施設は、イベント時にスケールアップしつつ空き時間のコストを最小化できる適応性の高いサービスモデルを必要としています。エネルギー価格の変動はビクトリア州の製造業者に顕著であり、デマンドレスポンスとオンサイト発電の採用を強化しています。
クイーンズランド州のファシリティマネジメントセクターは、合わせてAUD 60億を超えるローガン〜ゴールドコースト高速鉄道と鉄道製造プログラムの恩恵を受けており、これらは鉄道基地と駅の運営に統合FMを組み込んでいます。ゴールドコーストの観光地区は、国際訪問者を引き付けるための環境認証に焦点を当てた改修サイクルを推進しています。西オーストラリア州の市場は政府メンテナンスフレームワークと資源セクターによって形成され続けており、Programmedの長期にわたる州契約は地域のサプライヤー統合への選好を裏付けています。南オーストラリア州、タスマニア州、および北部準州は合わせて防衛、宇宙インフラ、エコツーリズムロッジにおけるニッチな機会を呈していますが、距離と薄い労働力プールにより、リモートモニタリング技術への依存度が高まっています。
規制環境
オーストラリアのファシリティマネジメントは、資産所有者とそのサービスパートナーの保守、エネルギー管理、報告要件に反映される、国の建築性能・情報開示義務によって形作られている。2026年の大きな転換点は、オーストラリア建築基準委員会(ABCB)による2026年5月1日発効の国家建築基準(NCC)2025版のリリースであり、商業建築物のエネルギー効率基準を厳格化し、建物システムの役割を高める規定を追加している。これには、Clause J9D3などファシリティのエネルギー監視に関連するNCC規定を含むエネルギー監視に関する要件が含まれる。同時に、国家温室効果ガス・エネルギー報告制度を含む連邦レベルの気候・エネルギー報告義務、および持続可能性に紐づいた調達実務が、HVAC、電気、防火などのハードサービス全体での監査可能性を高めている。
公共部門の不動産政策もまた、標準化された持続可能性条項を賃貸借および運営業務に導入している。オーストラリア政府財務省の下では、2025年1月から、対象となる非法人連邦事業体のオフィス賃貸借(1,000平方メートル以上かつ4年以上)についてグリーンリーススケジュールが必須となり、エネルギー、水、廃棄物のパフォーマンス管理が賃貸借管理と日常のFM業務に組み込まれている。2025年、建築担当大臣らはNCCの簡素化に合意し、NCC2025以降(必須の品質・安全対策を除く)の住宅関連の変更を2029年半ばまで一時停止することで合意した。これにより、事業者にとって近い将来の基準変更が減少し、2025年基準の展開と商業性能向上へのコンプライアンス対応が集中することになる。
バリューチェーン分析
オーストラリアのファシリティマネジメントのバリューチェーンは、資産所有者(商業不動産、政府不動産、医療、教育、交通、資源部門)から始まり、単独型、バンドル型、統合型モデルを提供する主要FM事業者を経て展開する。その下に広範な下請け層があり、ハードサービス(MEP、HVAC、防火・生命安全、エレベーター)とソフトサービス(清掃、警備、ケータリング)を担う。デジタル技術はチェーン全体に及び、CMMS、BMS/BMCS、IoTセンサー、分析、サイバーセキュリティ管理が現場作業とコンプライアンス報告、パフォーマンスベースのSLAを結びつけている。政府のエネルギー効率関連政策や建築基準の進展に基づく公共部門の要件も、OEM、コントロール統合業者、ソフトウェアベンダーをコアFM提供に近づけている。
相互運用性と規格準拠は、特に建物オートメーションプロトコルとガバナンスを規定する機関系ポートフォリオにおいて、参入の関門となる度合いが増している。例えば、BACnet(ISO 16484)を参照するBMCS基準を採用した公共部門や大学の不動産は、ベンダーロックインの低減とライフサイクル保守性の向上を目指しており、これがFM大手のコントロール業者やデータプラットフォームの選定方法を形作っている。主なボトルネックは熟練技術者の不足と技術統合コストであり、これがリモートモニタリングと予知保全の活用拡大を後押しする一方、エネルギーシステムの自動化、コミッショニング、継続的な調整における専門パートナーへの依存を高めている。
競争環境
競争は中程度であり、クライアントが少数のフルサービスパートナーへの支出を集約するにつれて統合化の傾向が強まっています。国際大手のISS、Sodexo、Serco、CBREは、国内事業者のVentia、Spotless、Programmedと競合しています。VentiaとSpotlessに対するACCCの2024年の国防基地契約に関するカルテル訴訟は、連邦入札における高いリスクを浮き彫りにし、業界全体でコンプラアンス審査が強化されています。テクノロジー投資が主要な差別化要因であり、CBREの新設ビルオペレーション&エクスペリエンス部門は、統合データプラットフォームに支えられた20.00 ビリオン 米ドルの収益基盤のもとに施設、不動産、ワークプレイスサービスを統合しています。
プロバイダーは社内分析ハブを構築し、ソフトウェアベンダーとの提携を通じてリアルタイム資産健全性ダッシュボードをクライアントポータルに組み込んでいます。ESG認証は現在、入札の標準要件となっており、企業は改修や電化プロジェクトを通じて実現した炭素削減量を定量化することを求められています。政府契約における先住民調達割当は、先住民企業との合弁事業を促進し、下請け構造を再編しています。地域に特化した中小企業は、大企業が地域的な深みを欠く歴史的建造物、遠隔地の鉱山キャンプ、または高度なセキュリティが求められる国防施設に特化することで生き残っています。
M&A活動は、企業が規模とニッチな能力を求めるなかで活発に続いています。CBREによるJ&J Worldwide Servicesの買収国防施設のカバレッジを拡大し、エンジニアリング能力を深化させています。一方、ISSは複数年契約の延長を通じてヘルスケアおよび鉱業分野を標的としています。投資家はAI搭載のメンテナンスプラットフォームを成長の乗数として捉えており、独自ソフトウェアを持つ中堅専門企業へのプライベートエクイティの関心を高めています。州のライセンス、労働組合協定、および資本集約的なテクノロジーという参入障壁は既存企業の地位を守る一方で、破壊的な新規参入者の動きを同時に遅らせています。
オーストラリアのファシリティマネジメント産業リーダー
ISS Australia
Sodexo Facilities Management Services
Australia Facilities Management
Ventia Services Group
Serco Facilities Management
- *免責事項:主要選手の並び順不同

市場機会と将来展望
物流、資源、自治体ポートフォリオにおける契約活動は、エンジニアリング保守、職場サービス、デジタル化されたパフォーマンス報告を組み合わせた統合型・複数拠点対応の提供モデルの空白地帯を浮き立たせている。2026年2月、CBREはESRから、複数州にわたる大規模な産業・物流ポートフォリオに関する5年間の全国ファシリティマネジメント契約を受注した。この受注は、規模を活かしてサービス提供、資産データ、コンプライアンスプロセスを標準化できる事業者にとっての機会を強めるものである。資源分野では、Sodexoが2026年5月に、リオ・ティントのピルバラ地区の操業拠点を管理する7年間のFM契約を受注し、FIFO宿泊施設と住宅の保守を含むこの契約は、資産の稼働率、労働力向けの体験サービス、測定可能な運営管理を統合する遠隔地域向け運営モデルの需要を支えている。
技術対応型の建物運営は、電化負荷や接続システムを増やすポートフォリオ全体において依然として実行上のギャップとなっている。業界及び政府の動向は、データセンターやAI関連インフラを含む、強靭で適切に管理された重要インフラの必要性を強調しており、ファシリティチームがダッシュボードやリアルタイムセンサーデータから接続設備のサイバーセキュリティ衛生に至るまで、複雑な統合システムを管理する必要性を示している。FM事業者にとって、これはビルディングマネジメントシステムの最適化、進化するNCC要件に整合したエネルギー監視・報告、およびBACnet準拠のBMCS仕様のような標準化されたコントロールフレームワークを組み合わせたパッケージ提供を意味し、複数ベンダーの不動産全体で統合の摩擦を減らすことにつながる。
最近の業界動向
- 2026年6月:Sodexoは、西オーストラリアの鉱山village管理業務についてWestgold Resourcesとの5年間の契約を更新し、village管理とケータリングを対象とした。この更新は、遠隔地の操業における統合型ソフトサービスの役割を強化し、資源関連のファシリティポートフォリオにおけるSodexoの規模的地位を強化するものである。
- 2026年5月:Sodexoは、西オーストラリアのリオ・ティントのピルバラ地区の操業を管理する7年間のファシリティマネジメント契約を受注し、FIFO宿泊施設と現場サービスを対象とした。この受注は、大規模な資源事業者が、成熟したガバナンス、安全性、データ主導の運営を有する事業者を優先しつつ、宿泊、保守、現場サービスを長期契約の下でバンドル化していることを示している。
- 2026年1月:Ventiaは、シドニー市所有の資産(シドニー市庁舎を含む)を対象とするファシリティマネジメント契約について、シドニー市との2年間の延長を開始した。この延長は、多様なコンプライアンス要件を持つ公共、文化、運営関連施設全体での安定したFM需要を支え、公共部門クライアント向けの複数資産ポートフォリオ管理における能力を裏付けるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、オーストラリア ファシリティ マネジメント 市場は、建物およびサイトを日常的な使用において安全、コンプライアント、かつ効率的な状態に保つために使用される運営、維持管理、およびサポートサービスの価値として定義されます。
対象範囲の除外事項:純粋な建設工事および継続的なFM契約の外で請求される一時的な資本工事など、ファシリティ ネジメント サービスとして提供されない活動は除外します。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムおよび安全
- その他のハードFMサービス
- ソフトサービス
- オフィスサポートおよびセキュリティ
- 清掃サービス
- ケータリングサービス
- その他のソフトFMサービス
- ハードサービス
- 提供タイプ別
- 自社運営
- アウトソーシング
- シングルFM
- バンドルFM
- 統合FM
- エンドユーザー産業別
- 商業(ITおよびテレコム、小売・倉庫など)
- ホスピタリティ(ホテル、飲食店、大規模レストラン)
- 機関・公共インフラ(政府、教育、交通)
- ヘルスケア(公的・私的施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他のエンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
- 地域別
- ニューサウスウェールズ州
- ビクトリア州
- クイーンズランド州
- 西オーストラリア州
- その他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、オーストラリアにおける需要プールとサービス強度のマッピングに役立つ公開情報から開始しました。オーストラリア統計局、オーストラリア政府気候変動・エネルギー・環境・水省(エネルギー効率および建物性能の文脈として)、Safe Work Australia(コンプライアンスおよび安全に関する手がかりとして点検・保全サイクルに影響するもの)、およびクリーンエネルギー規制機関(建物排出量と報告義務の方向性を理解するため)などのソースを参照しました。調達シグナルが有用な場合は、連邦および州の入札ポータルも確認し、アウトソーシング契約においてハードサービスとソフトサービスがどのようにパッケージ化されているかを把握しました。
サプライヤー側の実態を把握するため、企業の年次報告書、投資家向けプレゼンテーション、および大型契約受注とポートフォリオ変更に関する信頼性の高い報道を活用しました。企業財務とニューに特化した有料サブスクリプションは、開示が部分的な場合のオーストラリアへのエクスポージャーとサービスミックスのクロスチェックに役立てました。上記のソースは例示であり網羅的ではなく、データ収集、検証、および調査の明確化の過程で他の公開・有料参考資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、ハードサービスとソフトサービスの範囲に通常含まれる内容、および商業、公共インフラ、ヘルスケア、産業サイトにわたって契約がどのように価格設定、更新、拡張されるかを確認するために実施しました。アウトソーシングミックス、バンドル型対統合型デリバリー、およびコンプライアンス要件とエネルギーアップグレードが継続的なサービス強度をどのように変化させるかに関する前提を検証するため、サービスプロバイダー、下請業者、およびバイヤー側の施設チームと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:17% |
| 中位層:54% | 部門・ユニットリーダー:41% |
| 中小模プレイヤー:17% | マネージャー:42% |
市場規模算定と予測
規模算定は、オーストラリアレベルの需要再構築を主軸として、トップダウンとボトムアップの複合ロジックを用いて構築されました。トップダウンの視点は、建物およびサイトの活動を典型的なFMサービスニーズに結びつけ、インタビューでストレステストを行った現実的なアウトソーシングおよびサービスミックスの分割を適用することで作成されました。その結果は、サンプリングされた契約価値、プロバイダーのオーストラリア事業への収益エクスポージャー、および一般的なレートカードに関するチャネルチェックなど、選択的なボトムアップ近似値と照合されました。
この市場モデルで重要なインプットには、主要エンドユースごとの稼働建築ストック、アウトソーシング対自社デリバリーミックス、MEPおよび安全コンプライアンスサイクルに連動したハードサービス強度、サイトタイプ別のソフトサービス頻度(清掃、警備、造園)、および大規模ポートフォリオにおけるバンドル型・統合型契約のシェアが含まれます。企業開示が明確でない場合、ギャップは契約フットプリント、サービスカバレッジ数、および実務家と協議した合理的な配分キーを用いて対処しました。
予測にあたっては、一次専門家から収集した変数レベルの期待値に支えられたシナリオ分析に依拠しました。成長経路は、公共インフラの運営負荷、商業施設の稼働率の正常化、契約における賃金・投入コストの転嫁行動、エネルギー管理・コンプライアンス主導の範囲拡大などの観察可能なドライバーに整合させ、一貫した米ドルシリーズに変換しました。
データ検証と更新サイクル
検証は、モデル合計を独立したシグナルと三角測量し、サイトあたりの支出とアウトソーシングシェアの含意がオーストラリアにとって現実的に見えるかどうかを確認することで実施されました。大きな乖離はフラグを立て、基礎となるドライバーに遡って分析し、承認前に第二のアナリストと再度レビューしました。
レポートは年次で更新され、大規模なアウトソーシングシフト、コンプライアンス業務を変える政策変更、または異常に大きな契約受注など、重要なイベントが発生した場合には中間更新が実施されます。納品前に最新のデータパスが完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのオーストラリア ファシリティ マネジメント 市場規模算定と他の公表推計との比較
オーストラリア ファシリティ マネジメントの公表市場規模は大きく異なって見えることがありますが、これは主に異なる調査がサービスバンドルの計上範囲、基準年、通貨・インフレのタイミング選択を異にするためです。
ベンチマーク表に示されたギャップは、ファシリティ マネジメント収益として何が計上されるかによって大部分が説明されます。Mordor Intelligenceのモデルでは、アウトソーシングされた管理サービス収益のみ、または入札追跡支出のみではなく、自社運営およびアウトソーシング(単一、バンドル型、統合型契約を含む)を通じて提供されるハードサービスとソフトサービスの合計が含まれています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 31.50 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 26.10 ビリオン 米ドル(2025年) | 多くの場合、受注・追跡済み契約支出から構築されており、自社デリバリーや小規模な更新契約を過小計上する可能性があり、また暦年支出と会計年度報告を混在させることもあります。 |
| 業界トラッカーB | 15.00 ビリオン 米ドル(2026年) | 通常、アウトソーシングFMサービスのみに近い、より狭いサービス定義を反映しており、より広いFM契約内で請求されるいくつかのソフトサービスや統合バンドルを除外している場合があります。 |
総合すると、この乖離は単に予測の楽観性の問題ではなく、主として何が含まれているか、および合計がどのように構築されているかの問題です。私たちのアプローチは明確な需要ドライバーと契約の実態に対して追跡可能であり、意思決定者が計画に数値を使用する際に同一条件で比較するのに役立ちます。


レポートで回答される主な質問
2031年までのオーストラリアのファシリティマネジメント市場の予測規模は?
オーストラリア ファシリティ マネジメント 市場規模は2031年までに34.33 ビリオン 米ドルに達すると予測されています。
現在市場を支配しているサービスカテゴリーはどれですか?
HVAC、MEP、および安全システムをカバーするハードサービスが、2025年の市場シェアの58.74%を占めました。
アウトソーシングモデルがなぜ牽引力を得ているのですか?
アウトソーシングモデルは、多くの組織が自社チームでは達成できない専門的な規制コンプライアンス、高度な分析、およびライフサイクル資産管理を提供します。
エネルギー価格の変動はファシリティマネジメント契約にどのような影響を与えていますか?
不安定な料金は保証節約条項を複雑にし、FMプロバイダーが契約にエネルギーリスク共有モデルと再生可能エネルギーソリューションを盛り込むことを促しています。
2031年に向けて最も急速に拡大しているエンドユーザーセグメントはどれですか?
政府の鉄道・病院プロジェクトに支えられた制度・公共インフラ施設は、5.18%のCAGRで成長すると予測されています。
最終更新日:


