
オーストラリアクローラー土工機械市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
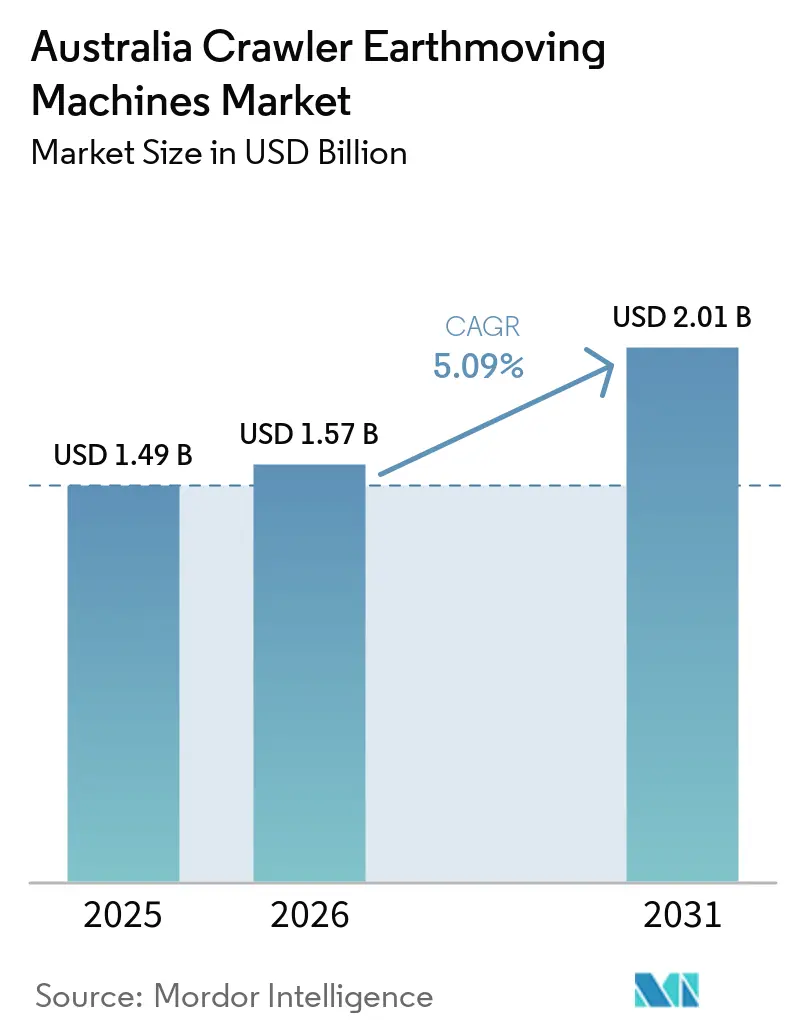
| 市場規模 (2026) | 1.57 十億米ドル |
| 市場規模 (2031) | 2.01 十億米ドル |
| 成長率 (2026 - 2031) | 5.09 % |
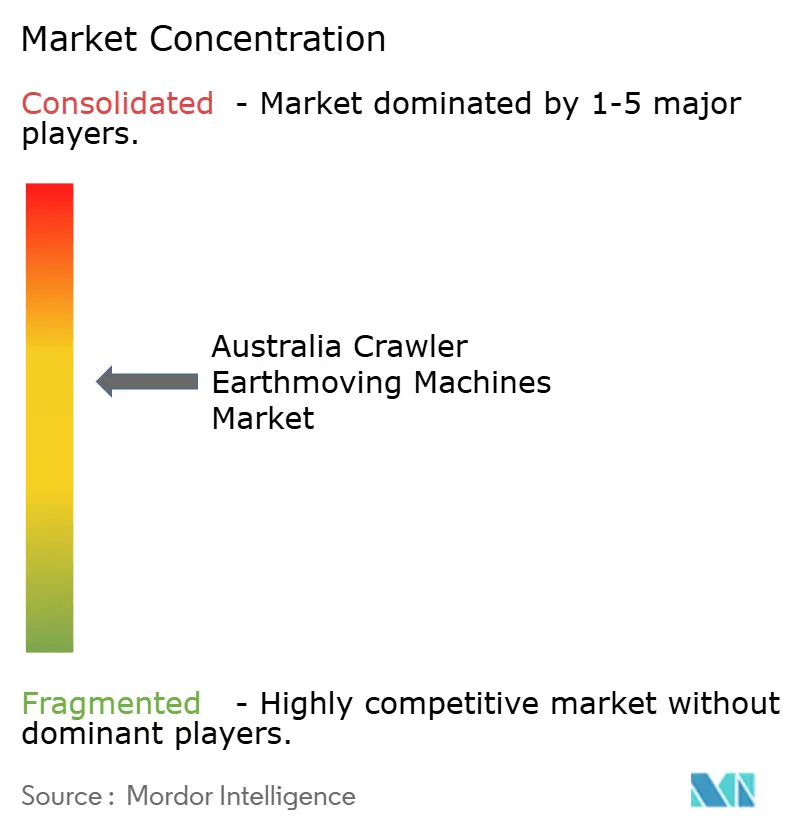
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリアクローラー土工機械市場分析
オーストラリアのクローラー土工機械市場は、2025年の1.49 ビリオン 米ドルから2026年には1.57 ビリオン 米ドルへと成長し、予測期間(2026〜2031年)にCAGR 5.09%を記録しながら2031年までに2.01 ビリオン 米ドルに達する見込みです。政府が資金を拠出するインフラパイプライン、鉱業設備投資(CAPEX)の回復、および広範なフリート更新サイクルが相まって、受注残を堅調に維持しています。請負業者は、変動する土壌条件への対応力と、2025年に施行された新たな転倒保護規制への適合性から、クローラー式機械を好む傾向があります。レンタル会社は中型掘削機やコンパクトクローラーローダーの在庫を拡充しており、多くの中小建設業者はキャッシュフロー保護のため購入よりもレンタルを選択しています。電気・ハイブリッド仕様はまだニッチな存在です、スコープ1排出量の削減と長期的な燃料コスト抑制を目指す大規模鉱業パイロットプロジェクトを通じて注目度が高まっています。
主要レポートのポイント
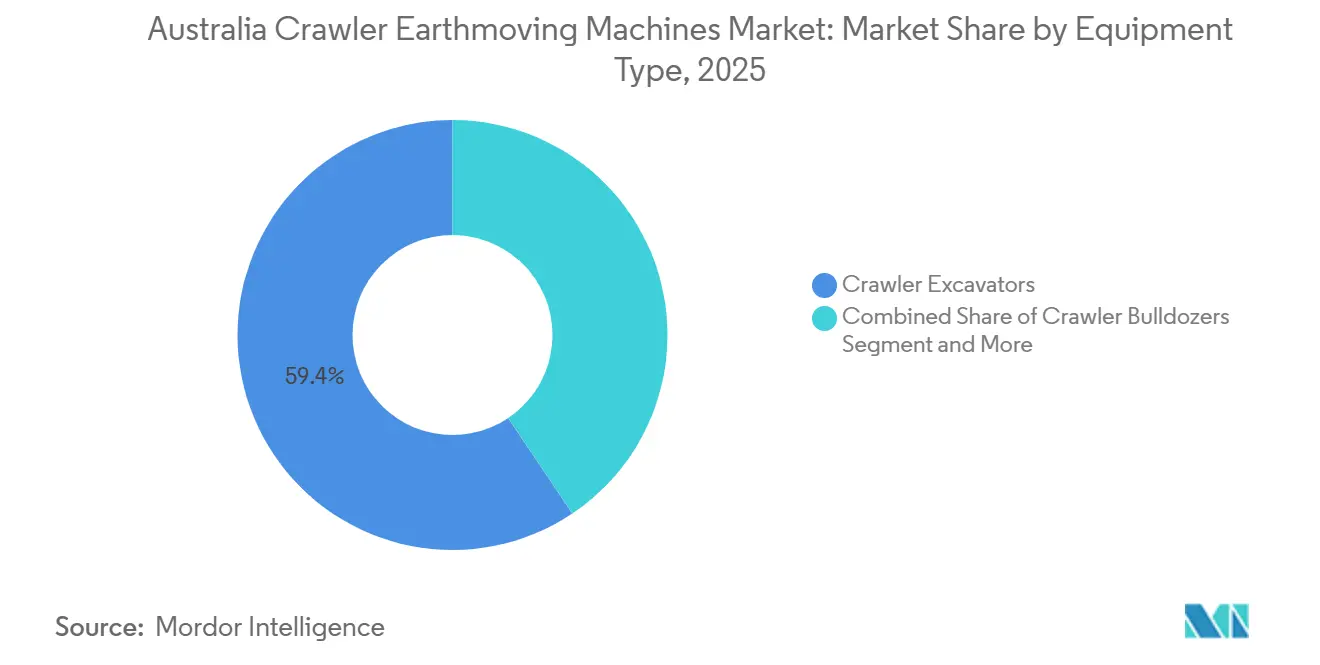
- 機器タイプ別では、クローラー掘削機が2025年のオーストラリア クローラー土工機械市場シェアの59.44%をリードし、コンパクトクローラーローダーおよびスキッドステアが2031年にかけて最も高い6.73%のCAGRを記録しました。
- 推進方式別では、内燃機関式機械が93.16%のシェアを維持し、電気・ハイブリッドクローラーが同期間において最高の14.46%のCAGRを記録しました。
- エンジン出力別では、100〜200HPカテゴリーが2025年に最大シェアの42.65%を獲得し、100HP未満の機種が6.07%の成長を示しました。
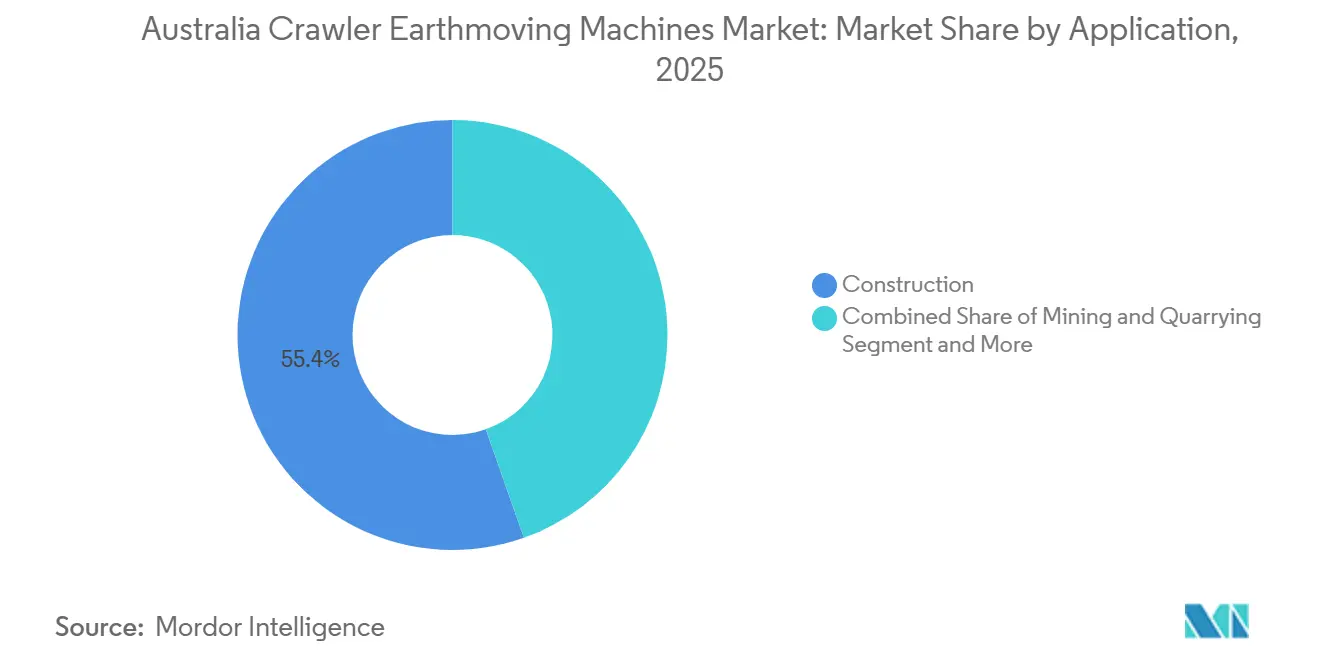
- 用途別では、建設活動が2025年に55.42%を占め、鉱業が2031年にかけて最も高い6.65%のCAGRを記録しました。
- 流通チャネル別では、正規ディーラーが2025年の売上の59.25%を占め、レンタル・リースが2031年にかけて7.44%のCAGRで拡大しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリアクローラー土工機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱業CAPEXの上昇 | +1.8% | 西オーストラリア州、クイーンズランド州 | 中期(2〜4年) |
| 公共インフラ支出の回復 | +1.3% | ニューサウスウェールズ州、ビクトリア州、クイーンズランド州 | 短期(2年以内) |
| 老朽化フリートの加速的更新 | +0.9% | 全国(全州) | 中期(2〜4年) |
| 電動化インセンティブと排出規制 | +0.7% | 西オーストラリア州、ニューサウスウェールズ州、ビクトリア州 | 長期(4年以上) |
| テレマティクスによるOPEX削減 | +0.5% | 全国(鉱業集中州:WA、QLD、NSW) | 中期(2〜4年) |
| 循環型解体プロジェクトの急増 | +0.3% | ニューサウスウェールズ州、ビクトリア州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
西オーストラリア州・クイーンズランド州における鉄鉱石・リチウムプロジェクトの鉱業CAPEX上昇
西オーストラリア州とクイーンズランド州は、鉄鉱石生産者が採掘坑の稼働期間を延長し、リチウム開発業者が電池サプライチェーン契約を締結するなか、新規鉱業投資の大部分を集中させています。高い掘削力を持つクローラー掘削機は、表土除去と自律搬送フリートへの供給において不可欠な存在であり続けています。リチウム価格の変動は探鉱支出を抑制しておらず、クローラー式掘削リグの需要安定しています。自律走行対応のドーザーおよびグレーダーは、鉱山全体の制御ネットワークにシームレスに統合され、運搬道路を維持します。資本承認から機械納入までの約2年のリードタイムにより、需要は複数の予算サイクルにわたって分散され、OEMは短期的な商品価格の下落から緩衝されます。
新型コロナウイルス感染症後の景気刺激策を経た公共インフラ支出の回復
2025〜26年度連邦予算は、輸送回廊、水道事業、および再生可能エネルギー接続設備に多額の資金を充当しました[1]「2025〜26年度連邦予算の公表」、インフラ・運輸・地域開発・通信・スポーツ・芸術省、www.infrastructure.gov.au。クローラー掘削機は初期の土工フェーズを主導し、コンパクトクローラーローダーは埋設ケーブルのトレンチ掘削など狭い都市部の作業に優れています。急増するデータセンター建設においても、敷地整地やサービストレンチ工事にクローラー式機械が必要とされています。土木プロジェクトは土工を前倒しで実施するため、クローラー需要は施工開始後18ヶ月以内にピークを迎えます。舗装・構造物工事が始まると需要はホイール式機械へとシフトし、クローラーフリートの収益機会が圧縮されます。
安全性・効率性向上のための老朽化クローラーフリートの加速的更新
転倒保護および落下物保護に関する国家基準の改定により、適合キャビンを備えていない機械の廃棄が請負業者に義務付けられています。改修費用は新品の半額以上に達することが多く、それでもテレマティクスやハイブリッドドライブトレインを実現することはできません。新型クローラーにバンドルされた予知保全ソフトウェアは、計画外のダウンタイムを大幅に削減することが実証されており、旧型フリートでは埋めることのできない性能差が生じています。保険会社はコンプライアンス認証とプレミアムを連動させる傾向を強めており、フリートオーナーの近代化を間接的に促しています。
電動化インセンティブとStage V排出規制の義務化
連邦・州政府の補助金がバッテリー電気式重機のトライアルの一部費用を負担し、鉱業者や一部の都市部請負業者の早期導入を後押ししています。注目度の高いパイロット発注はビジネスケースの検証に貢献していますが、20トン超の機械向け充電インフラは依然として不足しています。ハードなステージV相当規制の欠如によりディーゼルは引き続き有効ですが、オペレーターは規制強化を見越して長期フリート計画に規制プレミアムを織り込んでいます。スイングエネルギーを回収するハイブリッドモデルは、グリッドアップグレードを必要とせずに大幅な燃料節約を実現する橋渡し的ソリューションとして機能しています。ESG志向の投資家はスコープ1排出量を監視しており、大手鉱業者がゼロエミッションクローラーの実証実験を行う圧力が高まっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資と信用収縮 | -0.8% | 全国(全州) | 短期(2年以内) |
| 急速充電インフラの不足 | -0.6% | 西オーストラリア州、クイーンズランド州、ノーザンテリトリー | 長期(4年以上) |
| 原材料供給の不安定性 | -0.4% | 全国(全州) | 中期(2〜4年) |
| ESG連動の所有コスト | -0.3% | 西オーストラリア州、クイーンズランド州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と信用環境の厳格化
政策金利4.35%は機器ファイナンス費用を約8%に押し上げ、請負業者のキャッシュフローを圧迫しています[2]「オーストラリア準備銀行(RBA)が政策金利を4.10%から4.35%に引き上げ」、Aperto Finance ABN、aperto.com.au。中小建設業者はメンテナンス間隔を延長するか、レンタルへと移行しており、短期的な機械受注を鈍化させています。5年ローンの期間中に利息費用が相当のプレミアムを加算し、新型モデルの総所有コスト上の優位性を損なっています。OEM系キャプティブファイナンスは大口顧客の負担を軽減しますが、中堅バイヤーはリスクにさらされたままです。今後10年の後半に想定される利下げサイクルが潜在的なフリート更新需要を解放する可能性はありますが、見通しは依然として不透明です。
20トン超クローラー向け急速充電インフラの不足
20トン超の電気クローラーはメガワット級の充電設備を必要としますが、遠隔地の鉱山キャンプではこの能力が極めて希少です。専用バッテリー貯蔵システムはプロジェクトの複雑性とコストを高め、資本力のある事業者のみへの普及を制限しています。OEM間での電圧仕様の断片化がサードパーティ充電器への投資を妨げています。パイロットプロジェクトは進行していますが、商業展開は次の10年以前には実現しそうにないグリッドアップグレードにかかっています。それまでの間、ディーゼルおよびハイブリッドドライブトレインが高負荷サイクルにおける優位性を維持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機が基盤を固め、コンパクトローダーが加速
クローラー掘削機は2025年のオーストラリア クローラー土工機械市場において最大の59.44%の売上シェアを確保しました。このシェアは、大規模鉱業掘削から精密な都市部解体まで幅広い用途に対応できる汎用性に裏付けられています。スイング半径の最適化とクイックカプラーの採用により、オペレーターは岩盤バケットと油圧ハンマーの間を最小限のダウンタイムで切り替えられるため、その優位性は持続しています。排出規制に適合した新型キャビンによるオペレーター疲労の軽減も需要を後押ししています。製品投入は、抜本的なアーキテクチャ変更よりも油圧効率の漸進的な改善を重視する傾向にあり、成熟しながらも不可欠なカテゴリーであることを示しています。
コンパクトクローラーローダーおよびスキッドステアは最も成長の速いサブセグメントであり、2031年にかけて6.73%のCAGRで拡大しています。成長の原動力は、急増するデータセンター建設と、混雑した都市部回廊における地下埋設管のトレンチ掘削です。請負業者は、低い接地圧と標準的なドア幅への進入能力を高く評価しています。オーガーからブラシカッターに至るアタッチメントのエコシステムが現場での柔軟性を拡大し、クロスレンタルの稼働率を高めています。このカテゴリーの急成長は、初期価格で積極的に競争しながら同等の稼働率を約束する新興中国ブランドも引き寄せています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


推進方式別:内燃機関の優位性と電動化の台頭
内燃機関式は2025年のオーストラリア クローラー土工機械市場において93.16%のシェアを支配しており、ディーゼルの比類なきエネルギー密度と迅速な給油の利便性を反映しています。遠隔地のオペレーターは、燃料ロジスティクスと整備士の習熟度の観点から、実績あるティア3エンジンを好む傾向があります。規制当局はオフロード機器へのステージV規制をまだ課しておらず、技術転換の義務化が遅れています。OEMは後処理アップグレードと自動アイドルシャットダウンシステムに注力し、漸進的な効率改善を確保しています。
電気・ハイブリッドモデルは低い普及ベースからではあるものの、最も高い14.46%のCAGRを記録しています。ピルバラの鉄鉱石採掘坑における主要パイロットが、回生制動回路と組み合わせた重負荷バッテリーパックの有効性を実証しています。スイングモーターエネルギーをキパシタに蓄えるハイブリッド掘削機は、グリッドアップグレードを必要とせずに顕著な燃料節約を実現します。電気自動車フリート制度に基づく州の補助金が、自治体プロジェクトにおける早期導入をさらに促進しています。しかし、高出力充電設備の不足により、完全電気式は地下鉱山などの管理された環境に集中しており、ハイブリッドが近期の橋渡し役として位置付けられています。
エンジン出力別:中型機が優位を維持し、コンパクトセグメントが急成長
100〜200HPクラスはオーストラリア クローラー土工機械市場において最大の42.65%のシェアを獲得しており、掘削深度と輸送重量コンプライアンスのバランスに優れています。請負業者はこれらの中型機が土木現場と小規模露天掘り作業の間をスムーズに移動できることを頼りにしています。改良された静油圧トランスミッションにより、一部の地域ではトレーラーなしでの円滑な路上走行が可能になっています。ディーラーのサービスパッケージにはテレマティクスサブスクリプションがバンドルされており、計画外のダウンタイムを削減し残存価値を保護します。
100HP未満の機種は都市部の高密度化と造園工事の需要に支えられ、最も高い6.07%のCAGRを記録しています。軽量なフットプリントにより、重型クローラーでは轍が生じる排水地役権や住宅の裏庭での作業が可能です。バッテリー電気式ミニ掘削機は、低騒音での公園維持管理を求める自治体から注目を集めています。小規模建設業者がユーティリティトレーラーで機械を引き取れるセルフサービス型レンタルプログラムも需要を後押ししています。OEMは昼休み中にバッテリーを充電できる急速充電オプションを提供しています。
用途別:建設がリードし、鉱業が加速
建設は2025年のオーストラリア クローラー土工機械市場において最大の55.42%のシェアを維持しており、輸送回廊の土工とデータセンターの基礎工事が大量の土砂を消費しています。中型掘削機が道路基盤の整備を主導し、コンパクトクローラーローダーが狭い歩道余裕内のケーブルトレンチを担当しています。公共部門の支出パイプラインは少なくとも2027年まで新規工事を予定しており、明確な需要の継続性確保しています。現場のデジタルツイン義務化により、進捗監査においてテレマティクス対応クローラーが優先されています。
鉱業は資源豊富な州に集積する鉄鉱石・リチウムプロジェクトを背景に、予測期間を通じて最も高い6.65%のCAGRを記録しています。高馬力ドーザーは自律走行トラックフリートに不可欠な運搬道路の形状を維持します。地下換気制限がディーゼル粒子状物質を規制する環境では、ハイブリッド推進への関心が高まっています。機器発注は商品先物価格曲線と密接に連動していますが、複数年にわたるプロジェクト期間がボラティリティを緩和しています。OEMは重要機械の24時間365日稼働を確保するため、現地技術者常駐サービスをバンドルしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:ディーラーが主導しレンタルが勢いを増す
正規ディーラーは密度の高いサービス・部品ネットワークを活用し、売上の59.25%という首位シェアを実現しました。長期メンテナンス契約とオペレーター研修プログラムが、保証期間終了後も顧客の囲い込みを深めています。独占的な地域契約によりディーラーは価格設定の余地を確保しつつ、並行輸入品を最小限に抑えています。ディーラーのファイナンス部門は資産コストを予測可能な支払いスケジュールに分散させ、中堅請負業者に訴求しています。
レンタル・リースは金利上昇圧力が購入者を使用量ベースのモデルへと誘導するなか、最も高い7.44%のCAGRを享受しています。大手フリートオーナーは頻繁に在庫を更新するため、レンタル利用者は資本を固定することなく最新技術にアクセスできます。予測可能な月額レンタル料がプロジェクトの請求マイルストーンと一致し、キャッシュフロー予測を改善します。レンタル会社はコンプライアンスチェックも担うため、新たな安全基準を懸念する中小建設業者にとって恩恵となっています。電動化クローラーは、高い稼働率が割高な初期価格の回収を助けるレンタルフリートを通じて最も速く市場に浸透しています。
地理的分析
西オーストラリア州とクイーンズランド州は、鉄鉱石・リチウム・銅の鉱業プロジェクトが表土除去のために重型掘削機とドーザーを必要とするため、全国需要の中核を担っています。鉱山稼働期間延長に連動したフリート発注は、スポット価格が下落しても工場の受注残を健全に保ちます。大手オペレーターは自律走行・ゼロエミッション機械のパイロットを実施しており、この地域が最先端の推進技術とリモートオペレーションソフトウェアの実証の場となっています。パースとブリスベンのィーラーは、24時間365日の鉱山現場サービス契約を支援するため技術者数を増員しています。地理的なサプライチェーンの制約から、鉱業者は重要スペアを現地に保管する傾向があり、ディーラーの部品売上を押し上げています。
ニューサウスウェールズ州とビクトリア州は建設主導の需要を牽引しており、シドニーメトロ延伸やメルボルンの郊外鉄道ループなどの大型プロジェクトが深い掘削工事を必要としています。コンパクトクローラーローダーは、アクセス幅が狭く振動制限が厳しい都市中心部の工事で活躍しています。テクノロジー企業がクラウド容量の拡大を急ぐなか、データセンターの敷地整備がクローラーのレンタル日数を増加させています。自治体の騒音条例が深夜シフトでの電気式ミニ掘削機の使用を促し、高密度住宅地域での普及を加速させています。クリーンフリートに対する州のインセンティブプログラムが、自治体請負業者の間でハイブリッドモデルへの調達をさらに傾けています。
南オーストラリア州、タスマニア州、ノーザンテリトリーは絶対的な規模は小さいもの、戦略的な機会の集積地を形成しています。再生可能エネルギーの送電回廊や水力発電の改修工事は、遠隔地の軟弱地盤での作業が可能なクローラー式運搬機械を必要としています。ノーザンテリトリーのボーキサイト・マンガン採掘坑では超大型掘削機が稼働しており、その部品ロジスティクスはダーウィン港へのアクセスに依存しています。季節的なサイクロンの影響により、レンタル会社は洪水後の迅速な復旧に備えて予備機を確保しています。絶対的な機械台数は東部州に及ばないものの、1台あたりの稼働時間が長いためアフターマーケット売上が高く、閑散なプロジェクトカレンダーの中でもディーラーの収益性を支えています。
競合環境
市場集中度は中程度であり、上位5社のOEM(Caterpillar、Komatsu、Volvo Construction Equipment、Hitachi Construction Machinery、Liebherr)が全国フリート台数の大部分を支配していますが、積極的な中国系新規参入者にもシェアの余地が残されています。既存大手は独自のテレマティクスおよび施工管理エコシステムに顧客を囲い込み、機器のライフサイクルを通じてり替えコストを高めています。Komatsuのインテリジェントマシンコントロール3.0は自動掘削機能を提供し、未熟なオペレーターでも習得が容易なため、研修費用と手直し工事を削減します。Volvoは障害物検知システムによる安全性を強調し、プラントリスクアセスメントの枠組みに適合しています。
SANYやZoomlionなどの中国ブランドは、主要モデルの部品を24時間以内に提供することを約束する複数州にわたるディーラーアライアンスを通じてフットプリントを拡大しています。競争力のある価格設定はコスト意識の高い土木請負業者に訴求しています。XCMGの初期電気クローラープロトタイプが太陽光発電所建設のパイロットサービスに投入されており、新規参入者が価格以外での差別化を図っています。ディーラーは保証コストが安定し顧客の信頼が高まるにつれ、在庫戦略を調整しています。
レンタル大手のCoatesおよびEmecoは、稼働率指標と残存価値予測を満たすクローラーを大量購入することで技術採用に影響を与えています。バッテリー電気式パイロットに関する彼らの意思決定は、OEMに貴重な働データを提供しながら、中小請負業者の資本リスクを軽減します。テレマティクスが貸主と借主の間で機械の使用状況を透明化するため、レンタル契約ではオペレーターにシフトレポートのアップロードを求めるケースが増えています。長期的には、レンタルテレメトリーとOEMの研究開発の間のフィードバックループが更新を加速させ、レンタル会社がイノベーションの重要な門番として定着しています。
オーストラリアクローラー土工機械産業のリーダー企業
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Volvo Construction Equipment AB
Liebherr-International AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年7月:Volvo Construction Equipment は、エンジンポンプ最適化により従来のディーゼル機種と比較して最大15%の燃料消費削減を謳う6機種のクローラー掘削機(EC210〜EC360)をオーストラリアで発売しました。
- 2025年5月:Select Plant Australiaは、スワンリバークロッシングプロジェクトに西オーストラリア州初の250トン電気クローラークレーンを投入し、ゼロエミッション揚重能力の前進を示しました。
- 2025年4月:D65EXiドーザーがオーストラリアの請負業者のKomatsuフリートを23台に拡大し、ハンターリージョンの宅地造成および土壌修復プログラムへの対応力を強化しました。


オーストラリアクローラー土工機械市場レポートの調査範囲
オーストラリア クローラー土工機械市場は、機器タイプ、推進方式、エンジン出力、用途、および流通チャネルにわたって分析されています。
機器タイプ別では、市場はクローラー掘削機、クローラーブルドーザー、クローラーローダー、クローラークレーン、コンパクトクローラーローダー、およびその他(トレンチャー、掘削リグ等)にセグメント化されています。推進方式別では、市場は内燃機関(ディーゼル・ガソリン)と電気・ハイブリッドにセグメント化さています。エンジン出力別では、市場は100HP未満、100〜200HP、201〜400HP、および400HP超にセグメント化されています。用途別では、市場は建設、鉱業・採石、農業、およびその他にセグメント化されています。流通チャネル別では、市場はOEM直販、正規ディーラー、およびレンタル・リースにセグメント化されています。
市場予測は金額(米ドル)および数量(台数)で提供されます。
| クローラー掘削機 |
| クローラーブルドーザー |
| クローラーローダー |
| クローラークレーンおよびパイプレイヤー |
| コンパクトトラックローダーおよびスキッドステア |
| その他(トレンチャー、ドリルリグ等) |
| 内燃機関(ICE) |
| 電気・ハイブリッド |
| 100HP未満 |
| 100〜200HP |
| 201〜400HP |
| 400HP超 |
| 建設 |
| 鉱業・採石 |
| 農業・林業 |
| その他 |
| OEM直接販売 |
| 正規ディーラー |
| レンタル・リース会社 |
| 機器タイプ別 | クローラー掘削機 |
| クローラーブルドーザー | |
| クローラーローダー | |
| クローラークレーンおよびパイプレイヤー | |
| コンパクトトラックローダーおよびスキッドステア | |
| その他(トレンチャー、ドリルリグ等) | |
| 推進方式別 | 内燃機関(ICE) |
| 電気・ハイブリッド | |
| エンジン出力別 | 100HP未満 |
| 100〜200HP | |
| 201〜400HP | |
| 400HP超 | |
| 用途別 | 建設 |
| 鉱業・採石 | |
| 農業・林業 | |
| その他 | |
| 流通チャネル別 | OEM直接販売 |
| 正規ディーラー | |
| レンタル・リース会社 |


レポートで回答される主要な質問
2026年のオーストラリア クローラー土工機械市場の規模はどのくらいですか?
オーストラリア クローラー土工機械市場は2026年に1.57 ビリオン 米ドルに達し、2031年までに2.01 ビリオン 米ドルに達すると予測されています。
全国需要を主導する機器タイプはどれですか?
クローラー掘削機は鉱業・建設における汎用性の高さから、59.44%という首位シェアを保持しています。
最も成長の速い用途セグメントはどれですか?
鉄鉱石・リチウム投資の拡大を背景に、鉱業が2031年にかけて最も高い6.65%のCAGRを記録しています。
レンタル・リースチャネルが普及している理由は何ですか?
高金利環境により機器のレンタルが購入よりもコスト効率が高くなっており、レンタル会社の7.44%のCAGRを牽引しています。
最終更新日:



