
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 5.46 十億米ドル |
| 市場規模 (2030) | 7.53 十億米ドル |
| 成長率 (2025 - 2030) | 6.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
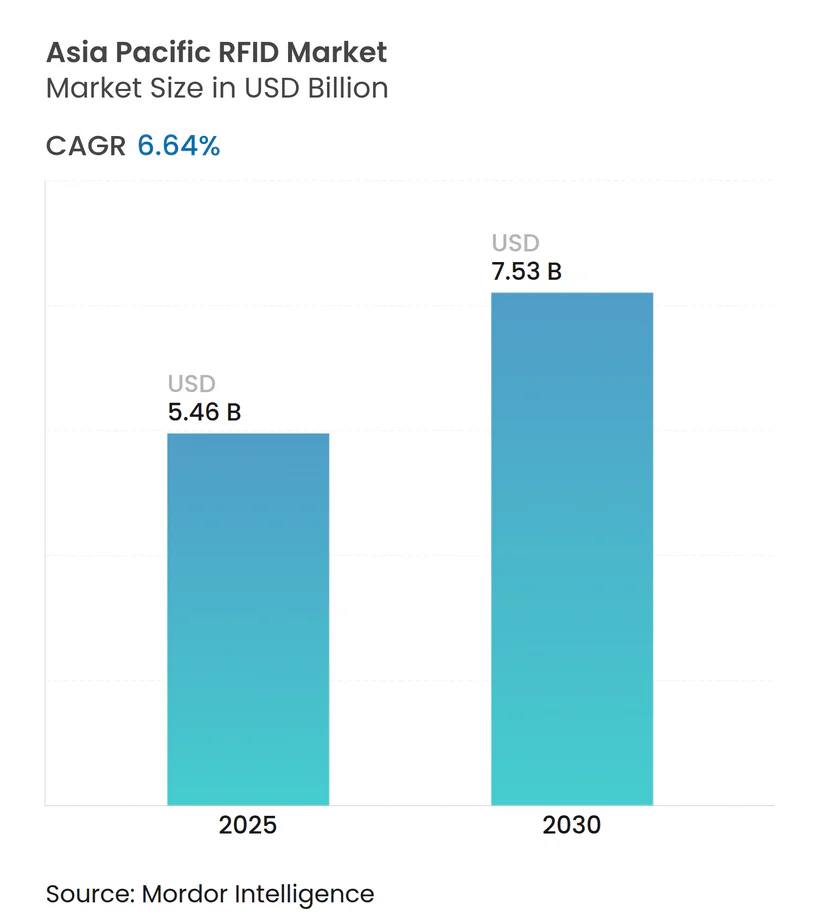
Mordor Intelligenceによるアジア太平洋地域RFID市場分析
アジア太平洋地域RFID市場規模は2025年に56億米ドルと評価され、予測期間中に6.64%のCAGRを反映して2030年までに75億3,000万米ドルに達する見込みです。オムニチャネルフルフィルメントへの継続的な投資、家畜トレーサビリティ規制、スマート病院のアップグレードが、小売、農業、製造、医療全体での導入加速を続けています。超高周波(UHF)の展開は、日本、韓国、シンガポールにおける周波数帯の調和を背景に主流となっており、Gen2Xチップセットの普及により高密度タグ環境での在庫読み取り速度が2倍になっています。企業は現在、数十億件の読み取りイベントを実用的なインサイトに変換するミドルウェアと分析ツールを優先しており、ソフトウェアプラットフォームの2桁成長を牽引しています。西側の既存企業が知的財産とクラウドスタックを活用する一方、地域プレーヤーはコスト優位性と中国のeコマースエコシステムとの深い関係を活かしており、競争の激しさは中程度です。中小企業向けのハードウェアコスト障壁、ASEAN全域でのUHF周波数帯の断片化、統合の複雑さを増すデータプライバシー要件の強化といった課題が依然として残っています。
主要レポートのポイント
- フォームファクター別では、パッシブタグが2024年のアジア太平洋地域RFID市場シェアの68.36%を占めました。バッテリーアシストパッシブタグは2030年までに8.19%のCAGRで拡大すると予測されています。
- 用途別では、小売および消費財が2024年に34.48%の収益シェアでトップとなりました。医療用途は同期間に7.12%のCAGRで成長すると予測されています。
- 周波数別では、UHFが2024年のアジア太平洋地域RFID市場規模の62.47%のシェアを獲得しました。ソフトウェアおよびミドルウェアサービスは2030年に向けて7.12%のCAGRで拡大しています。
- 国別では、中国が2024年に地域収益の38.76%を占めました。インドは2030年までに8.53%のCAGRで最も速い成長を記録すると予測されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネル小売フルフィルメントの拡大 | +1.2% | 中国、日本、東南アジア、オーストラリア | 中期(2〜4年) |
| 家畜トレーサビリティに関する政府の義務化 | +0.8% | オーストラリア、インド、中国のパイロット地域 | 短期(2年以内) |
| 製造業におけるリアルタイム資産可視化 | +1.0% | 中国、日本、韓国、インド | 中期(2〜4年) |
| スマート病院とコールドチェーン薬局 | +0.9% | シンガポール、日本、オーストラリア、中国およびインドの都市部 | 中期(2〜4年) |
| 5GおよびエッジによるULLトラッキング | +0.7% | 韓国、日本、中国の主要都市、シンガポール | 長期(4年以上) |
| ファストファッションサプライチェーンにおけるアイテムレベルタグ付け | +1.1% | 中国の製造業、東南アジアの調達ハブ、日本およびオーストラリアの小売 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オムニチャネル小売フルフィルメントの拡大
小売業者はソースタグ付けを導入し、店舗、ダークストア、eコマースの在庫をリアルタイムで整合させています。ユニクロのネットワーク全体にわたるアイテムレベルRFIDは在庫の不一致を削減し、クリック&コレクトサービスを迅速化しています。菜鳥(Cainiao)のUHF小包追跡エコシステムは誤配送率を大幅に削減し、ラストマイル配送における動的な再ルーティングを支援しています。グラメディアの2024年11月の導入により在庫サイクル時間が50%短縮され、第2層小売業者にとってのROIが明確になりました。当日配送やフラッシュセールイベントに対する消費者の期待が、従来の手動カウントに圧力をかけています。Avery Dennisonの2025年9月のGen2Xチップ搭載インレイは読み取り速度を2倍にし、専用ゾーンなしでの店舗出荷を可能にしています。
家畜トレーサビリティに関する政府の義務化
オーストラリアの国家家畜識別システムは、2025年1月から羊とヤギへのRFID耳標の装着を義務化し、連邦および州の両方から6,700万米ドルの資金が提供されています。インドは低周波数の牛用タグのパイロット事業を実施しており、2027年までに全国普及を目指しています。中国はアフリカ豚熱の発生管理のため、特定の省で繁殖豚へのRFID使用を義務付けています。これらのプログラムは、屋外使用向けに設計された堅牢なパッシブタグとハンドヘルドリーダーの需要を支えています。耐湿性ハウジングと長距離アンテナに注力するベンダーは、農業セグメントで競争上の優位性を獲得しています。
製造業におけるリアルタイム資産可視化への需要拡大
自動車および電子機器工場は、ライン停止を防ぐために仕掛品コンポーネントにUHFタグを取り付けています。デンソーウェーブのSP1ハンドヘルドは8メートルで毎秒700タグを読み取り、コンベアを止めることなく作業者がコンポーネントキットを確認できます。ZebraとNTT DATAはプライベート5GとRFIDを統合し、ジャストインタイム環境での補充レイテンシを数分からミリ秒単位に短縮しています。Invengoの中国鉄道との複数年プロジェクトは数百万の貨車と工具を追跡し、スケーラビリティを実証しています。
スマート病院とコールドチェーン薬局への展開加速
シンガポール、日本、オーストラリアの病院は、滅菌コンプライアンスの自動化と紛失防止のために外科器具、血液バッグ、医療機器にRFIDを組み込んでいます。オーストラリアの固有機器識別子フレームワークは、タグ読み取りを電子健康記録と連携させ、患者安全を強化しています。[1] 温度センサー付きバッテリーアシストパッシブタグは、複雑なコールドチェーン全体でワクチンの品質を確保します。FHIRAPIに基づく国家相互運用性計画は統合の障壁を下げ、RFIDをデジタルヘルスインフラの不可欠な層にしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期ハードウェアおよび統合コストの高さ | -0.9% | インド、東南アジア、中国の第2層都市 | 短期(2年以内) |
| データプライバシーおよびサイバーセキュリティへの懸念 | -0.6% | 中国、シンガポール、日本、オーストラリア | 中期(2〜4年) |
| ASEAN全域でのUHF周波数帯調和の欠如 | -0.5% | タイ、マレーシア、インドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| 地域ICパッケージング能力の不足 | -0.4% | 地域全体、半導体需要ピーク時に深刻化 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
初期ハードウェアおよび統合コストの高さ
中小企業はタグを購入する前に、リーダー、アンテナ、ミドルウェアに対してサイトあたり5万米ドルの初期費用に直面することが多いです。インドネシアやインドの薄利の小売業者は、タグ価格の低下にもかかわらず導入を先送りしています。継続的なメンテナンス契約とスタッフの再教育により、総所有コストが上昇します。Honeywellはプラグアンドプレイの互換性を強調していますが、導入は専任のIT予算を持つ多国籍企業に偏っています。
データプライバシーおよびサイバーセキュリティへの懸念
中国の個人情報保護法とシンガポールの個人データ保護法は、RFIDシリアルが個人に紐付けられる場合に明示的な同意と暗号化を要求し、エンジニアリングの複雑さを増しています。オーストラリアの医療ガイドラインは、患者用リストバンドに対する厳格なロールベースのアクセス制御を強化しています。小売業者はタグデータが決済情報と相互参照されないようにする必要があり、そうでなければ規制上のペナルティを受けるリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
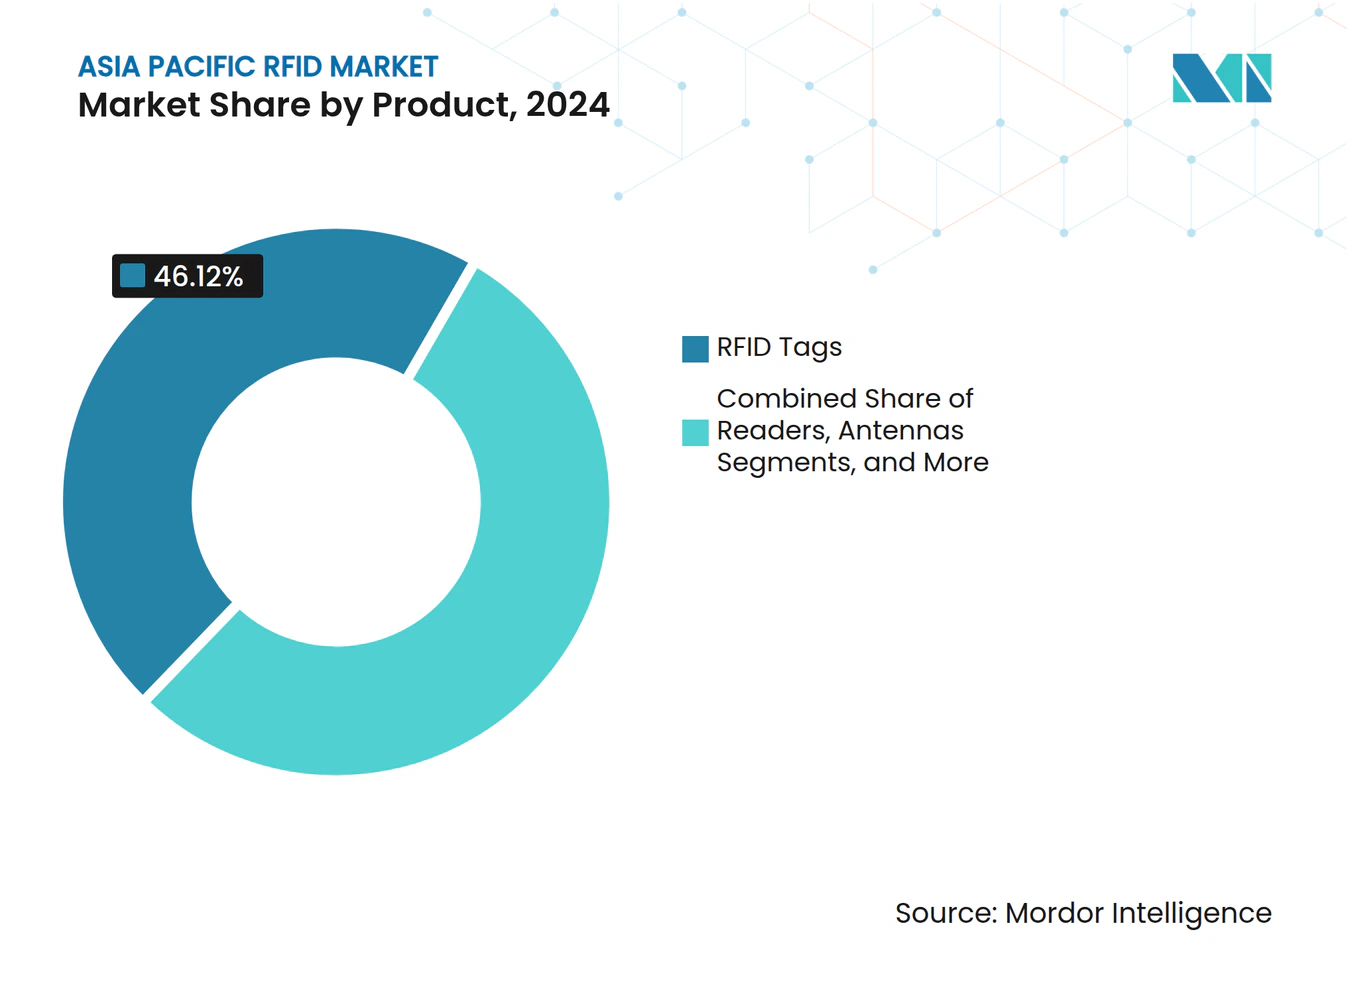
ソフトウェアプラットフォームがハードウェア成長を上回るタグは2024年収益の46.12%を占めましたが、企業がデータキャプチャからデータ活用へとシフトするにつれ、ソフトウェアおよびミドルウェアは7.12%のCAGRで拡大しています。SML GroupのClarityプラットフォームは読み取りイベントをERPシステムに転送し、小売業者に在庫不均衡のリアルタイムビューを提供しています。リーダーとアンテナのマージンは中国の低コストハードウェアにより圧迫されており、ベンダーはクラウド分析へとシフトしています。Avery DennisonによるImpinj M800チップの統合は、インレイ、エンコーディング、シリアライゼーションサービスの融合を反映しています。
ミドルウェアはコーディング作業を削減し、物流オペレーターがRFID、バーコード、IoTフィードをプールできるようにします。HoneywellのData Exchange Platformはクラウドファーストの設計を体現しており、オンプレミスサーバーを必要とせずにマルチサイト展開を容易にしています。[2] このソフトウェア定義へのシフトは、長期的な継続収益を支え、アジア太平洋地域RFID市場における顧客の定着性を高めています。


注記: 全セグメントのシェアはレポート購入時に入手可能
周波数別:
UHFが明確なリーダーシップを維持UHFは2024年の展開の62.47%を占め、アイテムレベルの小売、パレット追跡、車両タグに牽引されて6.96%のCAGRで上昇しています。日本、韓国、シンガポールにおける920〜925 MHzの調和された周波数帯は地域的なハードウェアの再利用を可能にし、調達を簡素化しています。GS1オーストラリアの918〜926 MHz仕様は国内小売業者のリスクをさらに低減しています。
高周波は非接触決済と偽造防止医薬品において依然として重要であり、低周波は組織透過性が重要な家畜識別で主流です。2.45 GHzのマイクロ波はベトナムとマレーシアの料金収受をサポートしています。[3] したがって各周波数帯は、アジア太平洋地域RFID産業において持続的なニッチを占めています。
フォームファクター別:
バッテリーアシストタグがシェアを拡大パッシブ設計は0.10米ドル未満の単価を背景に68.36%のシェアを支配しています。しかしバッテリーアシストパッシブタグは、コールドチェーン医薬品向けにセンサーと30メートルの読み取り範囲を追加し、8.19%のCAGRで成長すると予測されています。バッテリーアシストソリューションのアジア太平洋地域RFID市場規模は、ワクチン流通業者が優良流通基準の義務を満たすために温度ログを採用するにつれて拡大する見込みです。
アクティブタグは、継続的な可視性がより高いコストを相殺する病院やコンテナヤードのリアルタイム位置情報システムに対応しています。持続可能性への圧力が、シリコン含有量を削減してリサイクルを促進するプリンテッドエレクトロニクスに向けた研究開発を推進しています。
用途別:
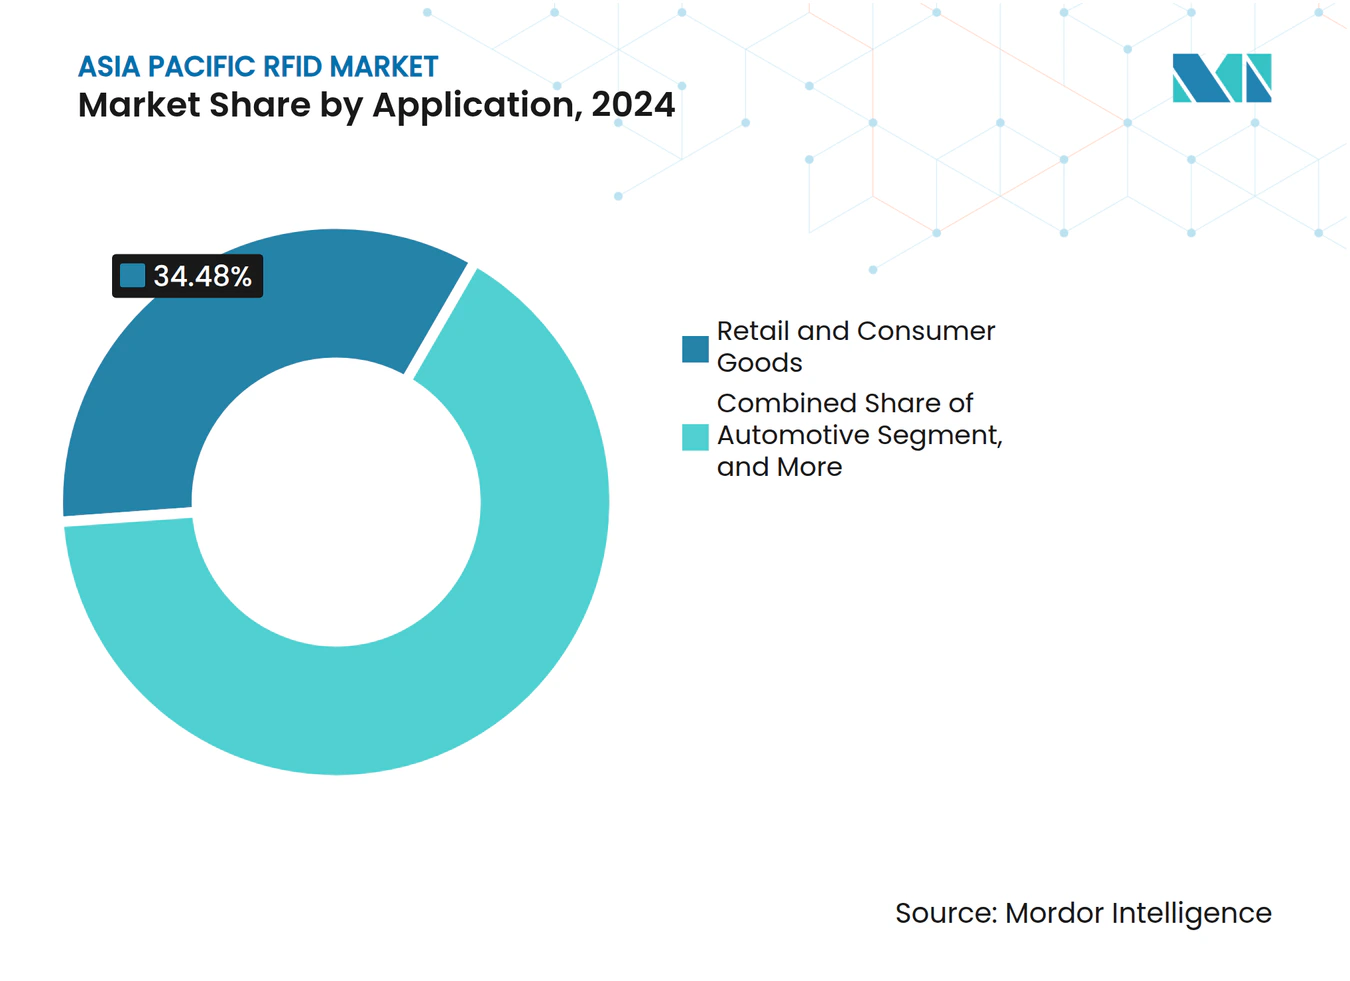
医療が規制の追い風で急成長小売および消費財はオムニチャネル在庫目標に支えられ、2024年需要の34.48%を生み出しました。しかし医療は、オーストラリアと日本でUDIと検体追跡が義務化されるにつれ、2030年まで7.12%のCAGRが見込まれています。病院が器具管理をデジタル化し薬局ワークフローを自動化するにつれ、医療用途のアジア太平洋地域RFID市場規模は急速に拡大する見込みです。
物流オペレーターはクロスドックにRFIDポータルを統合し、自動車組立業者は仕掛品を追跡してライン停止を防ぎ、銀行業界はセキュアなHFインレイへの安定した需要を維持しています。用途の多様性は、アジア太平洋地域RFID市場全体にわたる技術の水平的な価値提案を示しています。

注記: 全セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
病院が成長軌道をリード小売業者は2024年収益の28.59%を占め、ファッションおよび家電セクターでの早期導入を反映しています。病院と診療所は国家相互運用性イニシアチブに沿って7.63%のCAGRで成長すると予測されています。製造サイトは返却可能輸送品にRFIDを展開し、物流プロバイダーは固定ポータルを使用して出荷確認を自動化しています。
農業はオーストラリアの電子耳標義務化とインドの酪農パイロット事業を受けて勢いを増しています。政府および防衛機関は安全な資産追跡のために暗号化タグを必要とし、アジア太平洋地域RFID市場における標準ベースかつ堅牢なセキュリティモデルの必要性を強化しています。
地理的分析
中国のRFID市場
中国は2024年に38.76%のシェアを維持しており、国内の圧倒的なタグ製造基盤と、小売・物流・鉄道分野における大規模プロジェクトがその背景にある。国内政策はデジタルインフラの整備を重視する一方、個人情報保護法は主に顧客向けアプリケーションに対して同意取得ルールを課している。
アジア太平洋地域のRFID市場
インドは2030年までのCAGR 8.53%で最も成長の速い地域であり、家畜管理パイロットプログラム、スマートシティへの投資、組織的小売業の拡大がその成長を後押ししている。日本および韓国市場は成熟しているものの依然として活発であり、パイロット導入をエンタープライズ規模の展開へと移行させ、低遅延の製造制御を実現するためにRFIDと5Gネットワークを統合している。
東南アジアでは倉庫の近代化と電子料金収受システムの普及が進んでいるが、UHF帯域の周波数割り当てが地域ごとに断片化しているため、地域固有のハードウェアが必要となっている。オーストラリアでは2025年1月に施行された羊・山羊の耳標義務化に加え、医療機器固有識別子(UDI)要により、堅牢なタグおよび医療施設向けソリューションへの安定した需要が生まれている。GS1オーストラリアによる標準化活動は、周波数割り当てを明確化することで導入リスクをさらに低減している。
競争環境
市場集中度
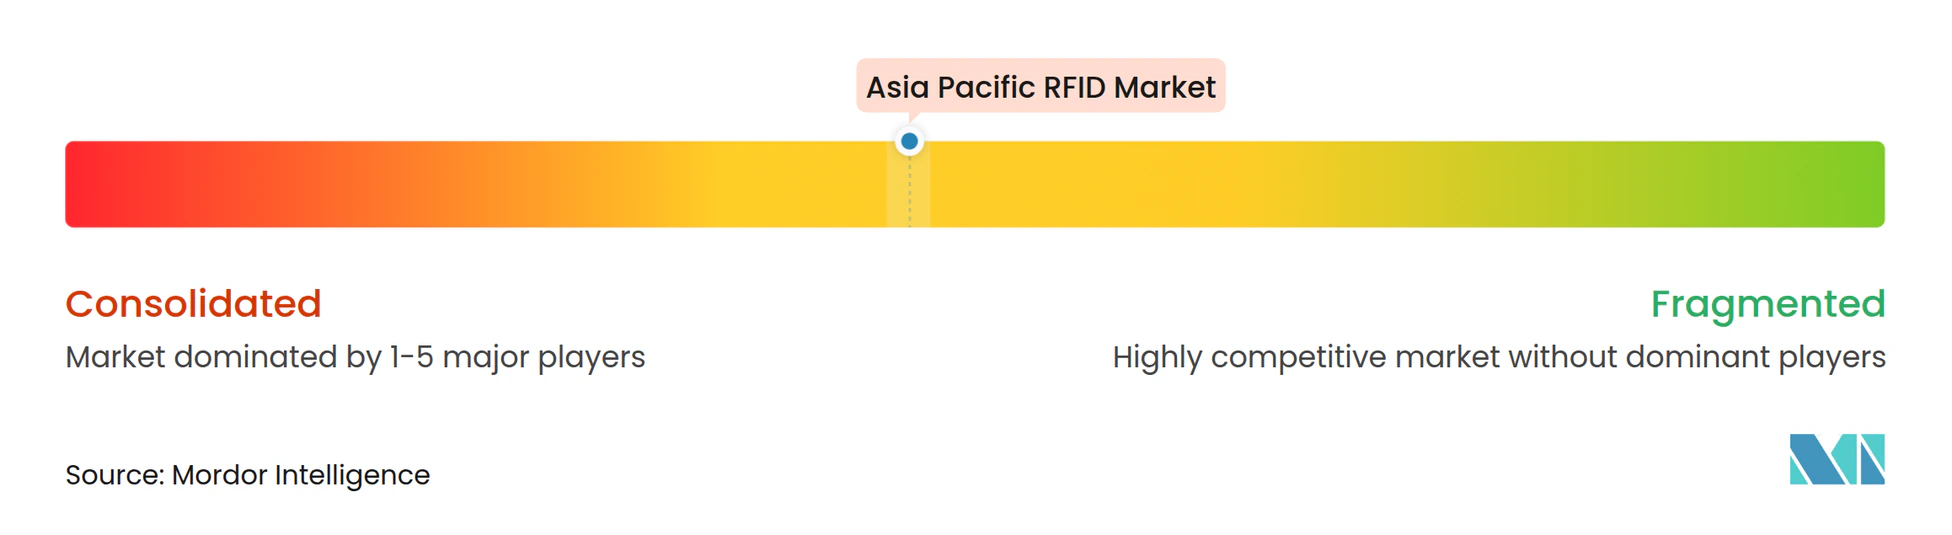
アジア太平洋地域RFID市場は、西側の既存企業とコスト競争力のある地域サプライヤーが混在しています。Zebra Technologiesは2025年のメルボルン本社開設とシンガポール製造連盟とのパートナーシップを通じて地域プレゼンスを深め、政府のデジタル生産性アジェンダに沿っています。Avery DennisonのGen2X統合インレイは高密度流通センターの混雑に対応し、アパレルタグ付けにおけるリーダーシップを強化しています。
Invengoの2024年のフランスのTagsys買収は、欧州の小売ノウハウと深圳の生産規模を組み合わせ、タグからミドルウェアまでのエンドツーエンドの提供を可能にしています。マレーシアのXindeco IoTはニライ施設を通じて地域シェアを獲得し、リードタイムを短縮した10億タグの生産能力を提供しています。
競争はハードウェアの差別化から継続的なソフトウェアおよび分析サブスクリプションへとシフトしています。EPCglobal Gen2およびISO/IEC 18000-6C規格はエアインターフェースの相互運用性を保証していますが、独自のミドルウェアとクラウドダッシュボードがアジア太平洋地域RFID市場全体で粘着性の高い顧客関係を生み出しています。
アジア太平洋地域RFID産業リーダー
-
Zebra Technologies Corporation
-
NXP Semiconductors N.V.
-
Impinj Inc.
-
Alien Technology LLC
-
Avery Dennison Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のRFID市場 このレポートでカバーされる企業
- Zebra Technologies Corporation
- NXP Semiconductors N.V.
- Impinj Inc.
- Alien Technology LLC
- Avery Dennison Corporation
- Honeywell International Inc.
- Fujitsu Limited
- Denso Wave Incorporated
- Shanghai Quanray Electronics Co. Ltd.
- Invengo Information Technology Co. Ltd.
- Shenzhen Clou Electronics Co. Ltd.
- SML Group Limited
- Jadak - A Novanta Company
- EMW Co. Ltd.
- Perfect RFID (Perfect Identification Solutions LLP)
- Rasilant Technologies Pvt. Ltd.
- Tsinghua Tongfang Co. Ltd.
- Chilitag Technology Co. Ltd.
- Yodobashi Camera Co. Ltd.
- Ripro Corporation
最近の産業開発事情 アジア太平洋地域のRFID市場
- 2025年9月:Avery DennisonがImpinj M800 Gen2Xチップをアパレルインレイに組み込み、混雑したフルフィルメントセンターでの読み取り速度を2倍にしました。
- 2025年8月:QualcommがDragonwing Q-6690プラットフォームを発表し、10ミリ秒未満のイベント送信のために5GとRFIDリーダー機能を統合し、倉庫ロボットとスマート工場をターゲットにしています。
- 2025年7月:Zebra Technologiesがメルボルンにオーストラリア・ニュージーランド本社を開設し、販売と統合サポートを現地化しました。
- 2024年12月:Xindeco IoTがマレーシアのニライで年間10億タグの生産を開始し、東南アジアのアパレルメーカーのサプライチェーンを短縮しました。
アジア太平洋地域RFIDマーケットレポートの調査範囲
アジア太平洋地域RFID市場は、タグ、リーダー、アンテナ、および支援ソフトウェアを含む無線周波数識別(RFID)技術のエコシステムを包含し、さまざまな産業にわたる識別、追跡、データキャプチャの自動化に使用されています。複数の周波数帯とフォームファクターを包含し、小売、物流、医療、自動車などさまざまな産業での用途を可能にしています。市場は製造、輸送、政府、農業を含む多様なエンドユーザーに対応しています。全体として、地域のRFIDソリューションは急速にデジタル化する経済全体で、運用効率の向上、リアルタイムの可視性、スケーラブルな資産管理を支援しています。
アジア太平洋地域RFIDマーケットレポートは、製品別(タグ、リーダー、アンテナ、ソフトウェアおよびミドルウェア)、周波数別(LF、HF、UHF、マイクロ波)、フォームファクター別(パッシブ、アクティブ、BAP)、用途別(小売、資産追跡、自動車、銀行、医療、物流、その他)、エンドユーザー別(製造、小売、医療、輸送、農業、政府、その他)、地域別(中国、日本、韓国、インド、東南アジア、オーストラリア・ニュージーランド、アジア太平洋地域その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
製品別
| RFIDタグ |
| リーダー |
| アンテナ |
| RFIDソフトウェアおよびミドルウェアサービス |
周波数別
| 低周波(LF) |
| 高周波(HF) |
| 超高周波(UHF) |
| マイクロ波(2.45 GHz) |
フォームファクター別
| パッシブ |
| アクティブ |
| バッテリーアシストパッシブ(BAP) |
用途別
| 小売および消費財 |
| 資産追跡および在庫管理 |
| 自動車 |
| 銀行および金融 |
| 医療 |
| 物流およびサプライチェーン |
| その他の用途 |
エンドユーザー別
| 製造 |
| 小売 |
| 医療 |
| 輸送および物流 |
| 農業および畜産 |
| 政府および防衛 |
| その他のエンドユーザー |
国別
| 中国 |
| 日本 |
| 韓国 |
| インド |
| 東南アジア |
| オーストラリアおよびニュージーランド |
| アジア太平洋地域その他 |
| 製品別 | RFIDタグ |
| リーダー | |
| アンテナ | |
| RFIDソフトウェアおよびミドルウェアサービス | |
| 周波数別 | 低周波(LF) |
| 高周波(HF) | |
| 超高周波(UHF) | |
| マイクロ波(2.45 GHz) | |
| フォームファクター別 | パッシブ |
| アクティブ | |
| バッテリーアシストパッシブ(BAP) | |
| 用途別 | 小売および消費財 |
| 資産追跡および在庫管理 | |
| 自動車 | |
| 銀行および金融 | |
| 医療 | |
| 物流およびサプライチェーン | |
| その他の用途 | |
| エンドユーザー別 | 製造 |
| 小売 | |
| 医療 | |
| 輸送および物流 | |
| 農業および畜産 | |
| 政府および防衛 | |
| その他のエンドユーザー | |
| 国別 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
2030年のアジア太平洋地域RFID市場の予測値は?
市場は2030年までに75億3,000万米ドルに達すると予測されています。
アジア太平洋地域でRFID導入が最も速く成長している国はどこですか?
インドが最も速い拡大を示しており、2030年まで8.53%のCAGRで進展しています。
バッテリーアシストパッシブRFIDタグが注目を集めている理由は何ですか?
センサー機能と最大30メートルの読み取り範囲を組み合わせており、コールドチェーン医薬品や高価値資産の監視に最適です。
データプライバシー法は地域のRFID展開にどのような影響を与えますか?
中国の個人情報保護法やシンガポールの個人データ保護法などの規制は、暗号化、同意、厳格なアクセス制御を義務付けており、顧客向け展開の統合の複雑さを増しています。
市場全体の成長を上回ると予測されている用途セグメントはどれですか?
医療は、病院が検体追跡、外科器具管理、機器識別義務化のためにRFIDを採用するにつれ、7.12%のCAGRで成長すると予測されています。
中小企業のRFID普及を妨げている主な抑制要因は何ですか?
高い初期ハードウェアおよび統合コストと、ASEAN全域での断片化したUHF周波数帯が相まって、中小企業にとってROIの魅力を低下させています。