
アジア太平洋地域の容積式ポンプ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
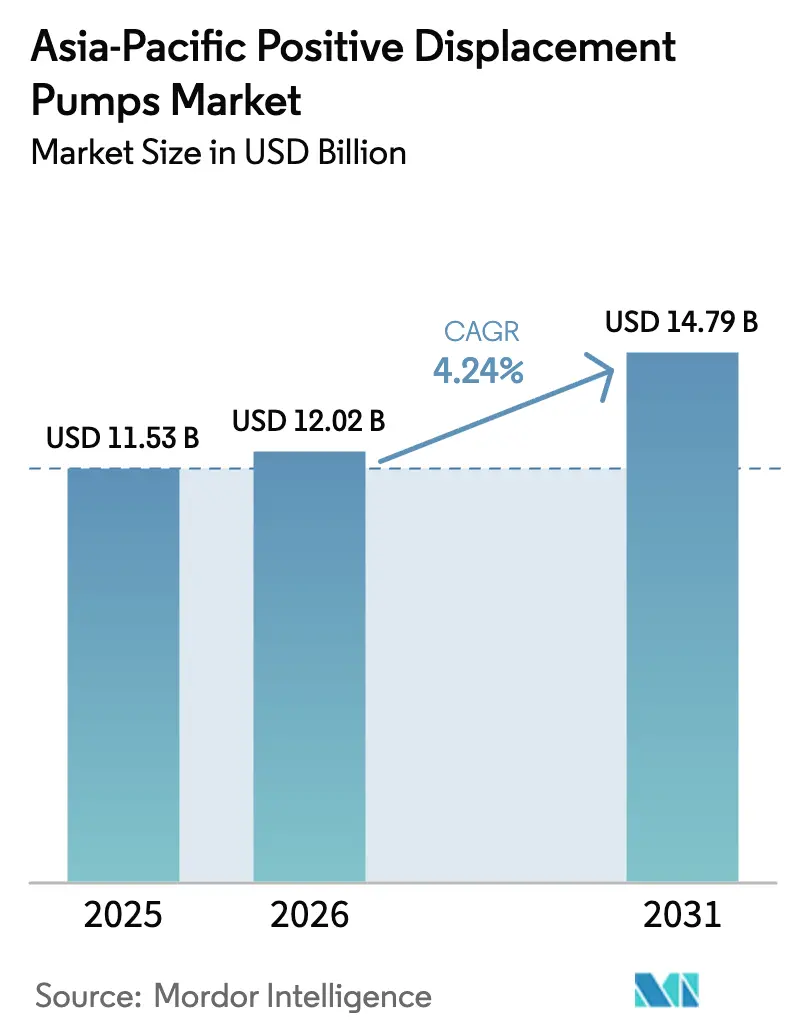
| 基準年の市場規模 (2025) | 11.53 十億米ドル |
| 市場規模 (2026) | 12.02 十億米ドル |
| 市場規模 (2031) | 14.79 十億米ドル |
| Growth Rate (2026 - 2031) | 4.24 % |
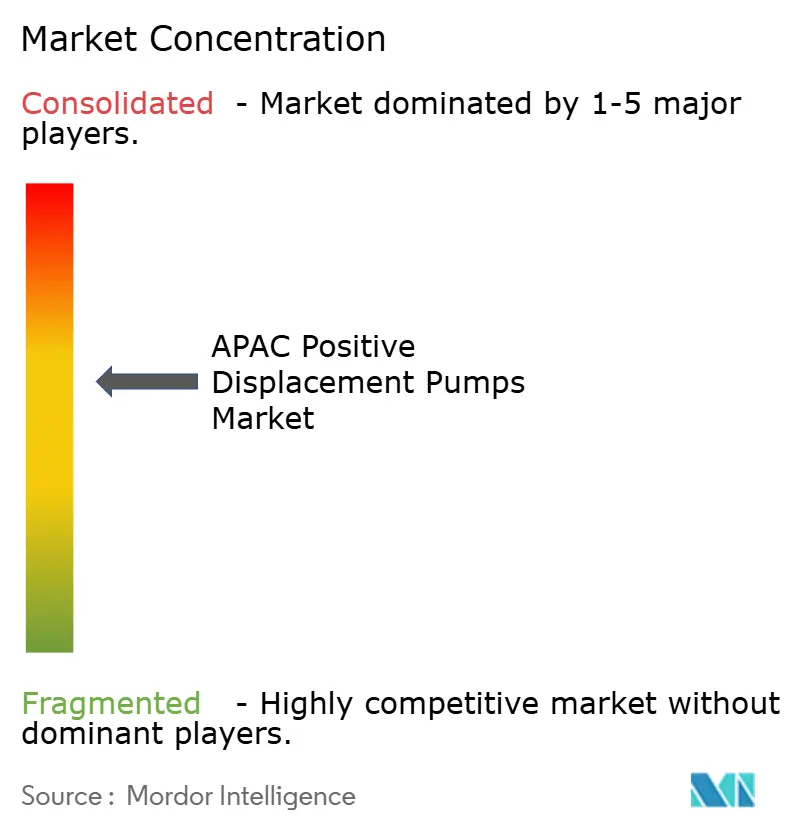
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の容積式ポンプ市場分析
アジア太平洋地域の容積式ポンプ市場規模は2025年に115億3,000万米ドルと評価され、2026年の120億2,000万米ドルから2031年には147億9,000万米ドルへと成長し、予測期間(2026年~2031年)中のCAGRは4.24%と推定されます。アジア太平洋地域の容積式ポンプ市場の着実な拡大は、低排出・スマートセンサー技術を重視したデジタル化・環境適合型の産業エコシステムへの構造的転換に基盤を置いています。[1]国際エネルギー機関、「東南アジアエネルギー展望2024」、iea.org 中国、インド、東南アジア全域の地方自治体が廃水インフラ整備プログラムを加速させる中、需要は高まりを見せています。また、江蘇省、山東省、広東省の化学品処理業者は、揮発性有機化合物(VOC)規制に準拠するためシールレス構成を採用しつつあります。オーストラリア、マレーシア、インドネシアの洋上電化プロジェクトもアジア太平洋地域の容積式ポンプ市場をさらに後押ししており、低せん断型の回転式ポンプやツインスクリュー設計が多相炭化水素処理における乳化ダメージを最小化します。一方、インドのインド標準局(BIS)の近代化と拡大する医薬品製造能力は最速の国別成長率を支え、厳格な認証要件を調達サイクルに組み込んでいます。ステンレス鋼と銅のコスト上昇、そしてプログレッシブキャビティシステム向けの熟練保守労働者の不足は成長を抑制する一方、予知保全ソリューションの採用加速をもたらしています。
主なレポートのポイント
- ポンプタイプ別では、回転式ユニットが2025年の売上シェア51.12%でトップとなり、ペリスタルティックシステムは2031年までに7.06%のCAGRで拡大する見込みです。
- 駆動方式別では、電動モーターシステムが2025年のアジア太平洋地域の容積式ポンプ市場シェアの63.21%を占め、ソーラー駆動モデルは2031年まで9.32%の最高CAGRを記録する見込みです。
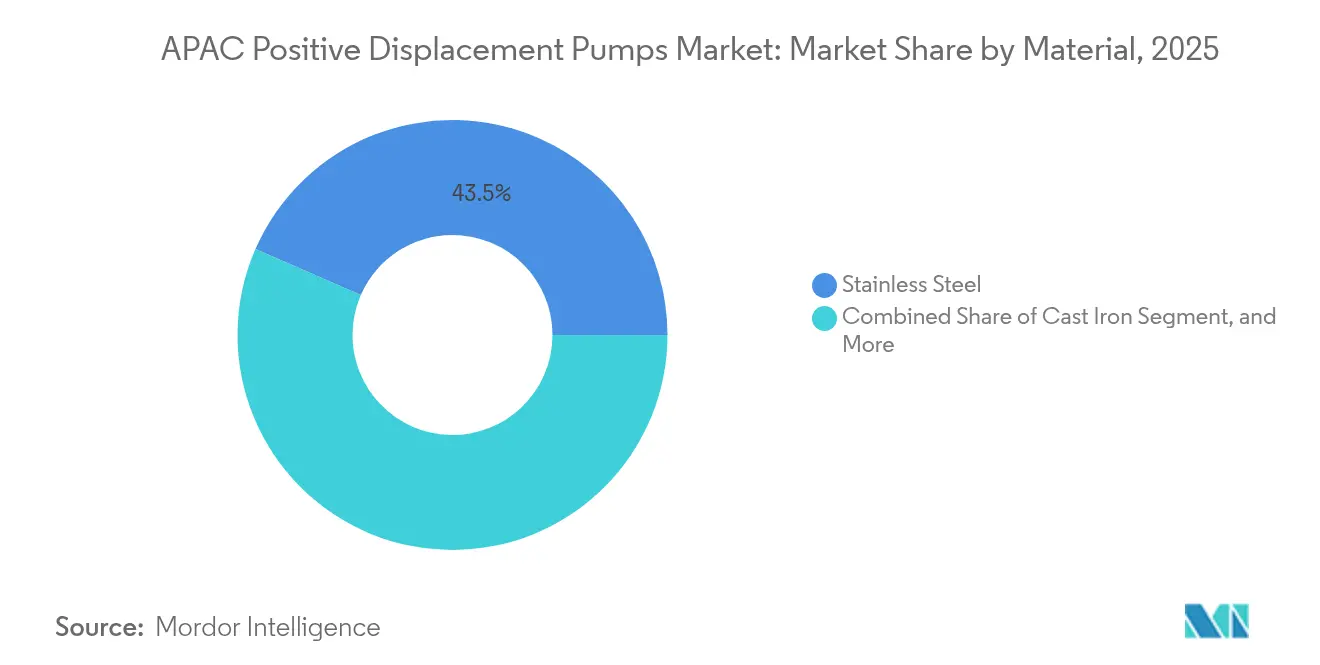
- 材料別では、ステンレス鋼が2025年のアジア太平洋地域の容積式ポンプ市場規模の43.45%を占め、デュプレックス合金およびエキゾチック合金は2026年から2031年にかけて6.34%のCAGRで成長する見通しです。
- エンドユーザー産業別では、石油・ガスが2025年の需要の28.84%を占め、医薬品・バイオテク分野の用途は2031年まで8.63%のCAGRで拡大する見込みです。
- 地域別では、中国が2025年の売上の42.35%を占め、インドは2031年まで6.16%のCAGRで成長をリードすると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| アジアの地方自治体廃水インフラの急速な整備拡大 | +0.8% | 中国、インド、東南アジアがコア市場 | 中期(2~4年) |
| 中国の特殊化学品クラスターにおけるVOC排出規制の強化 | +0.6% | 中国が主要市場、ベトナム・タイへの波及効果あり | 短期(2年以内) |
| 洋上プラットフォームの電化による低せん断ポンプ需要の増加 | +0.4% | オーストラリア、マレーシア、インドネシアの洋上地域 | 長期(4年以上) |
| 単回使用ペリスタルティックスキッドを採用するミニバルクバイオファーマ施設 | +0.7% | インド、シンガポール、韓国のバイオテクハブ | 中期(2~4年) |
| スマートセンサー搭載回転式ポンプへのOEM移行 | +0.5% | 日本、韓国、先進アジア太平洋地域市場 | 中期(2~4年) |
| 食品・飲料加工ラインにおける設備投資の回復 | +0.4% | タイ・ベトナムに集中した地域規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジアの地方自治体廃水インフラの急速な整備拡大
地方自治体の廃水ネットワークの拡大により、粘性スラッジを安定した流量で処理するプログレッシブキャビティポンプおよびスクリューポンプへの継続的な発注が増加し、これらのポンプは生物処理および薬液注入に最適な選択肢となっています。[2]NETZSCH Pumps & Systems、「プログレッシブキャビティポンプについて知っておくべきこと」、pumps-systems.netzsch.com 中国とインドは分散型処理施設に多大な補助金を投入しており、東南アジア諸国は都市近郊地域に迅速に展開できるモジュール式スキッドパッケージを求めています。そのため、プログレッシブキャビティポンプのサプライヤーは、ロータおよびステータの摩耗を検知する監視センサーをバンドル提供し、現地でのサービス対応を削減しています。インドネシアとベトナムの地場メーカーもコスト重視の地方自治体向けに鋳鉄モデルの生産を拡大していますが、ライフサイクル評価ではステンレス鋼仕様が引き続き主流です。水道事業者が10年間のコンセッション契約にわたってスループット性能を保証する長期サービス契約を結ぶことで、アジア太平洋地域の容積式ポンプ市場は恩恵を受けています。
中国の特殊化学品クラスターにおけるVOC排出規制の強化
2,000 ppm未満の漏洩検知閾値を義務付ける厳格な規制により、プロセッサーはマグネチックドライブおよびハーメチックシール設計を指定せざるを得なくなっており、材料コストは上昇するものの、フュジティブ排出に係る責任は軽減されます。ポンプメーカーはセンサー搭載の圧力補正機能を備えたデュアルメカニカルシールを組み込み、規制当局の監査に初回で確実に合格できるようにしています。江蘇省、山東省、広東省のコンビナートにおけるコンプライアンス期限が更新サイクルを加速させており、アジア太平洋地域の容積式ポンプ市場の改装需要を見込む好機となっています。VOC監視分析を提供する企業は、地域の環境局にリアルタイム報告を求める特殊ポリマーメーカーとフレームワーク契約を締結しています。
洋上プラットフォームの電化による低せん断ポンプ需要の増加
浮体式生産設備のハイブリッド再生可能電力システムは、可変周波数ドライブおよびトルク変動下で安定して稼働できる機器を要求します。プログレッシブキャビティポンプおよびツインスクリューポンプは部分速度においても安定したパフォーマンスを発揮し、せん断を低減して流体の品質を保持します。[3]アジア太平洋経済協力、「APECエネルギー概観2024」、aperc.or.jp オーストラリアのオペレーターは、系統連系モードおよびバッテリー単独モードにおけるポンプ挙動をシミュレートするデジタルツインを先駆的に導入し、予知的な交換スケジュールの立案に活用しています。ベンダーは海水浸入および腐食性ガスへの曝露に耐える耐食性デュプレックス合金を提供しています。この長期的なトレンドは、遠隔監視契約が一般的なOEM保証期間を超えて延長されることにより、アジア太平洋地域の容積式ポンプ市場内でのサービスベース収益の拡大を促進しています。
単回使用ペリスタルティックスキッドを採用するミニバルクバイオファーマ施設
インド、シンガポール、韓国はモジュール式・単回使用機器を活用して生物製剤の製造能力を拡大しており、ペリスタルティックユニットは交差汚染を排除し、迅速なバッチ切り替えをサポートします。先進的なシリコンおよびフッ素ポリマーによるチューブ材料の革新がステリリティサイクルを延長し、化学的適合性を高めています。サプライヤーはチューブの累積屈曲回数を記録するセンサーをプリロードし、製薬品質チームがチューブ交換を予知的に予測できるようにしています。クリーンルーム梱包ユニットは事前検証済みの状態で出荷され、施設の試運転期間を短縮するとともに、アジア太平洋地域の容積式ポンプ市場全体でのペリスタルティック市場の普及を加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ステンレス鋼と銅の価格変動がポンプの部品表(BOM)コストを押し上げる | -0.7% | 地域全体、特に中国・インドの製造業に影響 | 短期(2年以内) |
| 複雑なプログレッシブキャビティポンプの保守・修理・整備(MRO)における熟練労働者の不足 | -0.5% | 日本、韓国、オーストラリアの先進市場 | 長期(4年以上) |
| 医薬品分野におけるシールレスマグドライブ式遠心ポンプへの選好の高まり | -0.4% | インド、シンガポール、韓国の製薬ハブ | 中期(2~4年) |
| BIS認証取得サイクルの長期化によるインドでの展開遅延 | -0.3% | インドが主要市場、規制に敏感な市場への波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ステンレス鋼と銅の価格変動がポンプの部品表(BOM)コストを押し上げる
原材料は完成ポンプのコストの最大60%を占めており、ステンレス鋼価格が15%上昇すると、迅速にコスト転嫁できない場合は粗利益率が300ベーシスポイント低下する可能性があります。サプライヤーはデュプレックス合金や低モリブデン鋼種への多様化を図るとともに、圧力定格を損なわずに肉厚を削減するためのハウジング再設計を進めています。大手OEMはミルと年間契約を締結する一方、中小規模のメーカーはキャッシュフローの悪化リスクに直面しており、アジア太平洋地域の容積式ポンプ市場内での業界再編が促進されています。コスト設計(DFC)の加速は、非重要部位のハウジングへの複合ポリマー部品の採用移行を後押しし、価格変動リスクへの露出を緩和しています。
複雑なプログレッシブキャビティポンプの保守・修理・整備(MRO)における熟練労働者の不足
ロータ・ステータの芯出しとエラストマーの選定には専門技術者が必要ですが、日本とオーストラリアでは退職者の増加により人材プールが縮小しています。OEMは拡張現実(AR)サービスガイドを組み込み、遠隔試運転サポートを提供することで対応しています。社内専門知識が限られたエンドユーザーは契約保守を選択し、設備投資(capex)を運営費(opex)に振り替えることで、遠心ポンプとの生涯コスト比較を若干有利にしています。この制約により新規グリーンフィールドプロジェクトへのプログレッシブキャビティユニットの採用は遅延しますが、アジア太平洋地域の容積式ポンプ市場内でのデジタルサービス採用を加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
回転式の優位性がペリスタルティック式の台頭に直面回転式ユニットは2025年の売上の51.12%を占め、アジア太平洋地域の容積式ポンプ市場規模の最大シェアを構成し、化学品、石油・ガス、食品処理用途における汎用性を証明しています。一方、ペリスタルティックポンプは単回使用バイオプロセッシングプロトコルや汚染ゼロが絶対条件となる薬液供給用途を満たし、7.06%のCAGRで出荷量の成長をリードしています。
ギアおよびツインスクリュー製品には今や振動・圧力センサーが搭載され、OEMのクラウドダッシュボードにデータを送信することで、アジア太平洋地域の容積式ポンプ市場全体での予知保全の採用が加速しています。ローブ設計は乳製品・飲料の生産拡大による需要を取り込み、ベーン型は潤滑回路においてニッチな役割を維持しています。
駆動方式別:
電動モーターがソーラーの台頭をリード電動モーターモデルは2025年の売上の63.21%を占め、アジア太平洋地域の容積式ポンプ市場シェアにおける工場自動化および搬送用途での確固たる地位を裏付けています。ソーラー駆動パッケージはまだニッチではあるものの、太陽光発電コストの低下により農業用灌漑および遠隔地向け給水プロジェクトが恩恵を受け、9.32%のCAGRを達成しています。
高効率IE4モーターと組み合わせた可変周波数ドライブはライフサイクルエネルギー使用量を削減し、ディーゼルユニットは排出規制の強化によって緊急用・オフグリッド用途に後退しています。空圧システムは本質安全が省エネより優先される危険環境での地位を維持しています。
材料別:
ステンレス鋼の優位性がエキゾチック合金に挑戦されるステンレス鋼仕様は2025年の販売の43.45%を占め、アジア太平洋地域の容積式ポンプ市場におけるコストと性能のバランスの良さを裏付けています。デュプレックスおよびその他のエキゾチック合金は、洋上および特殊化学品顧客が求める優れた塩化物応力腐食割れ耐性によって6.34%のCAGRで成長しています。
OEMはニッケル使用量を削減する合金開発に投資し、機械的要件を満たしながらコストの確実性を高めています。複合ハウジングは計量用途で台頭してきていますが、脆性に関する懸念がより広範な採用を制限しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー産業別:
石油・ガスのリーダーシップが医薬品の成長に直面石油・ガスは2025年の需要の28.84%を確保し、上流の多相移送および下流の添加剤注入操業を反映しています。医薬品・バイオテク事業者はアジア太平洋地域の容積式ポンプ市場規模全体で連続処理および単回使用フォーマットが普及するにつれ、8.63%のCAGRで支出を拡大しています。
化学品メーカーは低排出シール型ユニットの仕様化を推進し、食品・飲料加工業者はCIPコンプライアンスとせん断による製品品質劣化を抑制するジェントル処理を重視しています。
地域分析
中国容積式ポンプ市場
中国は2025年に42.35%の収益シェアを維持し、スケールメリットを強化するとともに、特に特殊化学品におけるVOC規制への対応を中心とした環境コンプライアンスをますます取り込んだ設計基準に影響を与えている。国内メーカーは欧州のライセンサーマグネットドライブモデルを共同開発し、品質認知を高めるとともに輸出拡大への意欲を支えている。
インド容積式ポンプ市場
インドはBIS改革により認証期間が短縮され、多国籍企業による国内生産への投資が促進されることで、2031年までのCAGRが6.16%と国別で最高の成長率を記録している。ハイデラバードおよびグジャラートにおける製薬工場の拡張がペリスタルティックポンプおよびダイアフラムポンプの入札を牽引する一方、スマートシティの廃水処理事業ではIoT対応のプログレッシブキャビティパッケージが採用されている。
アジア太平洋地域容積式ポンプ市場
日本、韓国およびオーストラリアは安定した更新需要を供給しており、厳格なエネルギー効率規制および老朽化資産の更新によって管理されている。オーストラリアの鉱山では、隔絶した立地条件を踏まえてリモート診断機能を備えた耐摩耗性ツインスクリューモデルが指定されている。韓国の半導体ファブは超高純度薬液供給を支援するためサニタリーギアユニットを調達しており、これがアジア太平地域容積式ポンプ市場全体の技術ロードマップに影響を与えている。
規制環境
アジア太平洋地域における容積式ポンプの規制要件は、各国のポンプ規格と、業界横断的な安全・環境コンプライアンス規則の組み合わせに基づいている。中国では、GB/T 40077-2021が往復動容積式ポンプの技術要件を規定し、ISO 16330:2003を参照しており、これが適合サプライヤーの調達仕様や工場出荷前検査の指針となっている。化学品および特殊ポリマー用途では、産業クラスターにおける漏洩検知および排出コンプライアンスの強化が、密閉構造や監査対応可能な検証可能な監視能力を後押ししている。
地域的な整合は、単一の統一ASEAN規格層ではなく、規格調和の枠組みを通じて進展している。ASEAN標準品質に関する諮問委員会(ACCSQ)は、規格および適合性評価に関するASEANの指針に支えられ、国際参照規格(ISO/IEC)との調和を推進しており、これによりOEMは東南アジア全域で国別の差異を減らして設計を展開しやすくなっている。デジタル面では、中国の2024年国家AI産業標準化システム構築指針や、ASEANデジタルマスタープラン2030(2026年に最終確定)などの政策が、スマート製造やコネクテッド機器の実践の採用を後押ししており、規制産業環境で使用されるセンサー対応パッケージについて、ポンプメーカーがソフトウェア、接続性、検証をどのように文書化するかに影響を与えている。
バリューチェーン分析
APAC容積式ポンプのバリューチェーンは、金属およびエラストマー(ステンレス鋼、銅系部品、ステーターおよびチューブ材料)から始まり、ロータリー式、プログレッシブキャビティ式、ダイアフラム式、ペリスタルティック式の各設計向けの機械加工、鋳造、組立工程へと供給される。その後、OEMおよび地域アセンブラーがモーター、駆動装置、シールを統合し、さらにIIoT対応監視のためのセンサーおよび制御装置を組み込むケースが増えている。認証および試験文書は、複数市場において出荷前の関門ステップとなっており、必要なマークや適合性文書の取得の遅延は、配送やコミッショニングのスケジュールを遅らせる可能性がある。
販売は通常、OEMによる主要顧客への直接販売(石油・ガス、化学、製薬、主要な公営水事業体)と、パッケージスキッドおよび改修工事向けに対応する認定ディストリビューターやシステムインテグレーターとの組み合わせを通じて行われる。アフターマーケットサービス(スペアパーツ、ステーターおよびロータ、チューブ、シール、状態監視)は、供給される価値の相当な部分を占め、特にプログレッシブキャビティのメンテナンスにおいては、専門的なアライメントとエラストマー選定に依存する。半導体や超純度化学供給などの高仕様用途では、アプリケーションエンジニアリングと材料認定において価値が生まれ、購入者はサプライヤー承認の一環として、パルセーション制御、耐腐食性、追跡可能な品質システムを重視している。
競合環境
アジア太平洋地域の容積式ポンプ市場は適度に分散した状態を維持しており、上位5社のサプライヤーが地域売上の推定48%を支配し、専門性の高い国内競合他社に相当のシェアが残されています。Atlas Copco、Grundfos、Flowserveは幅広いポートフォリオと統合されたサービスネットワークによって規模の優位性を維持し、NETZSCHとSulzerはプログレッシブキャビティポンプおよび多相処理の専門知識によって差別化を図っています。
デジタル化が市場開拓戦術を形成しており、Grundfosはクラウドベースのエネルギー最適化分析を収益化し、Flowserveは新規設置にアセットパフォーマンス管理ソフトウェアをバンドルしています。グローバルリーダーは持続可能性のメッセージングを強調し、低い総所有コストを活用して地域の価格競争に対抗しています。
Roto PumpsやWangenなどの地域企業は、研磨性スラリーやバイオガス消化槽などのアプリケーションニッチを埋めることで前進し、近接性の優位性を活かして納期短縮とカスタマイズを迅速化しています。センサーおよびオートメーションベンダーとの戦略的協業がデジタル改装を加速させ、グローバル大手との機能同等性を確保しています。
アジア太平洋地域の容積式ポンプ産業リーダー
The Weir Group PLC
Atlas Copco AB
KSB SE and Co. KGaA
NETZSCH Holding GmbH
Pentair plc
- *免責事項:主要選手の並び順不同
アジア太平洋地域容積式ポンプ市場
- Atlas Copco AB
- The Weir Group PLC
- KSB SE and Co. KGaA
- NETZSCH Holding GmbH
- Pentair plc
- SPX FLOW, Inc.
- Sulzer Ltd.
- Xylem Inc.
- Grundfos Holding A/S
- Tsurumi Manufacturing Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Dover Corporation (PSG)
- IDEX Corporation
- Alfa Laval AB
- Kirloskar Brothers Ltd.
- Shakti Pumps (India) Ltd.
- Yamada Corporation
- Sepex Corporation
- Tapflo Group

市場機会と将来展望
製造の現地化とリードタイム短縮の実現は、エンドユーザーがコンプライアンス要件を強化しつつ、より迅速なプロジェクト実行を求める中で、短期的なホワイトスペースとなっている。具体的な兆候として、NETZSCH Pumps & Systemsがインド・ゴアに45,000平方メートルの生産施設を開設したこと(2026年3月)が挙げられる。この施設は、プログレッシブキャビティ式、ロータリーロブ式、多軸ネジ式、ペリスタルティック式の各製品ラインにおいて現地生産能力を2倍以上に拡大するよう設計されており、インド向けのサプライチェーンと、地域プロジェクト向けの輸出対応生産を支えている。これはまた、多品種用途向けの長距離国境間物流への依存を減らす、検証済みスキッド、計装、サービスエコシステムを中心とした、部品サプライヤーやインテグレーターにとっての機会も生み出している。
もう一つの機会は、廃水処理、化学、バイオ医薬品のワークフローにおいて、単独のポンプ供給からエンジニアリングされたデジタル監視パッケージへの移行であり、購入者は状態監視、漏洩最小化、記録された性能を仕様として求めている。Roto PumpsがインドでコンパクトポンプのP-Rangeを発売したこと(2025年4月)は、FY26の生産計画を発表しており、PD性能要件を維持しつつ、スペースに制約があり価格に敏感な設置向けに製品ラインを調整している証拠となっている。東南アジア全域では、マレーシアのNIMP 2030やASEANデジタルマスタープラン2030などのスマート製造への政策支援が、センサー対応設計を備えたポンプへの需要を支え、工場システムへの統合を促進しており、熟練したMRO労働力が不足する中で、コミッショニング支援、遠隔診断、ライフサイクルサービス契約を提供するOEMおよびパートナーにとっての余地を開いている。
Recent Industry Developments in アジア太平洋地域容積式ポンプ市場
- 2026年6月:The Weir Groupは、Lloyds Metals and Energy Ltdから、インド・マハラシュトラ州のスールジャガル鉱山におけるスラリーパイプラインプロジェクトの第2段階向けに、GEHO Load Reduction System(GLORES)を備えたGEHO TZPM 2000容積式ポンプ14台を供給する大規模な注文を受注した。このプロジェクトには200kmのパイプライン延伸が含まれ、年間輸送能力を1,600万トン追加するもので、長距離スラリー輸送が同地域における高付加価値なPDポンプ用途であることを強調している。
- 2026年4月:Atlas Copcoは、東南アジア事業を支えるため、マレーシア・シャーアラムのアラム・イミアンに新しい地域本部および統合施設に8桁の金額を投資し、共有財務サービスセンターも含まれる。この動きは、販売およびサービス対応の地域的な近接性を強化し、稼働率重視のアフターマーケットサポートを必要とする産業顧客に対する、より迅速な連携を支えている。
- 2026年3月:KSBは、過酷な用途向けに設計された、密閉型キャンドモーターポンプの新世代であるEtaSecoタイプシリーズを発表した。この発売は、コンプライアンスおよび封じ込め要件が機器選定に影響を与える化学および工程産業において、低排出・漏洩最小化ポンプ構成の対象範囲を拡大するものである。


アジア太平洋地域容積式ポンプ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、安定した流量および圧力制御が求められる産業用および公共用の流体処理業務向けに、アジア太平洋地域全域で販売および使用される容積式ポンプの価値を対象とする。
範囲の除外事項:純粋な消費者向けまたは家庭用ポンプ製品、およびポンプ機器の販売に紐づかないサービスのみの収益は除外する。
セグメンテーション概要
- ポンプタイプ別
- 往復式ポンプ
- ピストン式
- ダイヤフラム式
- 回転式ポンプ
- ギア式
- ローブ式
- スクリュー式
- ベーン式
- プログレッシブキャビティ式
- ペリスタルティック式
- 往復式ポンプ
- 駆動方式別
- 電動モーター
- ディーゼル/内燃機関エンジン
- 空圧式
- 油圧式
- ソーラー式
- 材料別
- 鋳鉄
- ステンレス鋼
- その他の材料
- エンドユーザー産業別
- 石油・ガス
- 化学品
- 食品・飲料
- 廃棄物・廃水処理
- 医薬品・バイオテク
- 発電
- パルプ・製紙
- 鉱業・金属
- その他の産業
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋地域その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、対象国のカバレッジを確認し、プロセスポンプに関する最初の需要指標群を構築するために用いられた。UN Comtradeの貿易統計、アジア太平洋主要経済国の国家統計局、IEAなどの機関によるエネルギーおよび製油所統計、世界銀行や各国水関連機関などの水・廃水投資に関する参照資料、World Steel Associationや政府の鉱業部門による製造・鉱業指標など、公的・公式な情報源に依拠した。
これらのマクロ指標をポンプ需要に結びつけるため、企業の開示資料、投資家向け説明資料、製品カタログ、および生産能力増強、環境対応更新、プラントメンテナンスサイクルに関する信頼できる報道を検討した。可能な場合には、企業財務および報道に特化した有料サブスクリプション、技術動向を追跡するための特許データベース、主要ポンプカテゴリの製品移動パターンを整合性確認するための輸出入出荷レベルデータベースも利用した。これらのデスクソースは網羅的ではなく、データ収集、検証、調査の明確化のために他にも多くの参照資料が用いられた。
一次インタビューおよび調査
一次調査は、各主要国における需要の形成過程を検証すること、そしてデスクソースでは通常確認できない前提、例えば代替需要の比率、典型的な価格変動、エンドユーザーによる調達行動を検証することに重点を置いた。ポンプメーカー、部品サプライヤー、ディストリビューター、EPC、メンテナンス関連の関係者などと対話を行い、その後、APAC全域の水・廃水、石油・ガス、化学、食品・飲料、鉱業、電力のエンドユーザーへの確認を行い、最終的な数値が実務的な購買・使用パターンを反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | CXO:13% |
| ミドルティア:48% | 機能/部門リーダー:41% |
| 小規模プレイヤー:22% | マネージャー:46% |
市場規模算定と予測
規模算定は、産業活動と基盤投資を国別の需要プールに変換するトップダウン構築から始まり、その後、用途適合性と設置基盤の密度に基づいて容積式ポンプの用途に配分された。このモデルは、ポンプファミリー別のサンプリングされたサプライヤー収益分割、典型的な受注規模に関するチャネル確認、一般的なポンプタイプ向けのボリューム別ASP構築を含む、選択的なボトムアップ推計によって裏付けられた。これらのボトムアップの確認は、ギャップが生じた箇所で合計を調整するために用いられた。
モデルに用いられた入力には、水・廃水の生産能力増強、製油所および化学品の生産能力動向、鉱業生産活動、電力・産業資本支出サイクル、および同地域で一般的に取引されるポンプカテゴリの輸出入フローなどの指標が含まれる。価格設定および構成比の前提は、材料コストの転嫁、現地化のレベル、そしてASPを単位需要の増加と一致させずに変動させうる、より高度な監視機能への移行に関するインタビューでの意見を基に形成された。予測に関しては、国別の投資パイプラインおよび産業出力の見通しに基づくシナリオ分析を用い、その後、代替時期やプロジェクト実行の遅延に関する専門家の見解と年次パスを相互確認した。ボトムアップの入力が不完全な場合は、比較可能なエンドユーザー活動からの代替比率を用いてギャップを埋め、その後、単位容量当たりの推定ポンプ支出を回答者と再検証した。
データ検証と更新サイクル
検証は、単一のデータ系列が最終結果を左右しないよう、独立した指標間の三角測量によって行われた。国別および需要要因別の分散確認を実施し、急激な価格上昇や異常な貿易変動などの異常値を検証し、内部承認前に複数段階のアナリストレビューを適用した。
レポートは年次で更新され、主要な政策変更、急激な通貨変動、大規模な生産能力に関する発表など、短期的な購買行動を変化させうる重大な事象が発生した場合には、臨時更新が行われる。提供前には、主要な前提および最近の公的動向について新たな確認が行われ、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceのアジア太平洋容積式ポンプ市場推定と他の公表推定との比較
アジア太平洋地域における容積式ポンプの公表市場規模は、境界の設定方法や選択される需要指標が異なるため、大きく異なる場合がある。基準年の選択、通貨換算の時期、および代替需要が明示的に扱われているかどうかも、最終数値に影響を与える傾向がある。
表は明確な差異を示しており、Mordor Intelligenceのモデルでは、対象範囲はAPAC全産業における容積式ポンプ機器需要のみを数え、価格設定および構成比は、すべてのエンドユーザーセグメントに単一の世界的ASP曲線を適用するのではなく、各国のインタビューを通じて確認されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 11.53 B (2025) | |
| 業界誌A | USD 9.80 B (2025) | より狭い解釈を用いており、限定された産業用途の集合を強調する傾向があり、水・廃水および鉱業関連の需要を過小評価する可能性があり、APACにおける対象支出を減少させる。 |
| 地域コンサルティング企業B | USD 13.20 B (2025) | バリューチェーンの一部において隣接するポンプカテゴリや付帯サービスを含んでいるように見え、単位需要よりも速く収益を押し上げる、より積極的な価格上昇の前提を用いている。 |
総じて、これらの差異は主に何が対象範囲に含まれるか、そして価格設定および代替サイクルが国レベルでどのように収益に変換されるかに起因する。当社のアプローチは、生産能力増強、貿易動向、エンドユーザーの購買行動といった実務的な需要要因まで、各ステップを追跡可能な状態に保っており、これにより最終的な市場価値の再現と議論が容易になる。


レポートで回答される主要な質問
アジア太平洋地域の容積式ポンプ市場の現在の価値はいくらですか?
市場は2026年に120億2,000万米ドルと評価されており、4.24%のCAGRで2031年までに147億9,000万米ドルに達すると予測されます。
アジア太平洋地域の容積式ポンプ市場をリードするポンプタイプはどれですか?
回転式ポンプが2025年の売上の51.12%で最大シェアを占め、ペリスタルティックポンプは7.06%のCAGRで最も速く成長しています。
インドが最も成長の速い国別市場である理由は何ですか?
BIS認証の近代化、医薬品製造能力の拡大、インフラプロジェクトにより、2031年まで6.16%のCAGRが実現します。
VOC規制は中国におけるポンプ調達にどのような影響を与えていますか?
より厳格な漏洩検知閾値により、特殊化学品クラスターにおけるマグネチックドライブおよびハーメチックシール設計の採用が加速しています。
どの材料セグメントが最も速く成長すると予測されますか?
デュプレックス合金およびエキゾチック合金は、洋上および化学品環境で求められる優れた耐食性によって6.34%のCAGRで拡大します。
最近の業界動向を支配する戦略的テーマは何ですか?
ニッチ技術を強化する買収、リードタイム短縮のための現地化、予知保全のためのデジタル化が主要テーマです。
最終更新日:



