
アジア太平洋地域のインスリン注入ポンプ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 343.26 百万米ドル |
| 市場規模 (2026) | 358.29 百万米ドル |
| 市場規模 (2031) | 444.06 百万米ドル |
| 成長率 (2026 - 2031) | 4.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のインスリン注入ポンプ市場分析
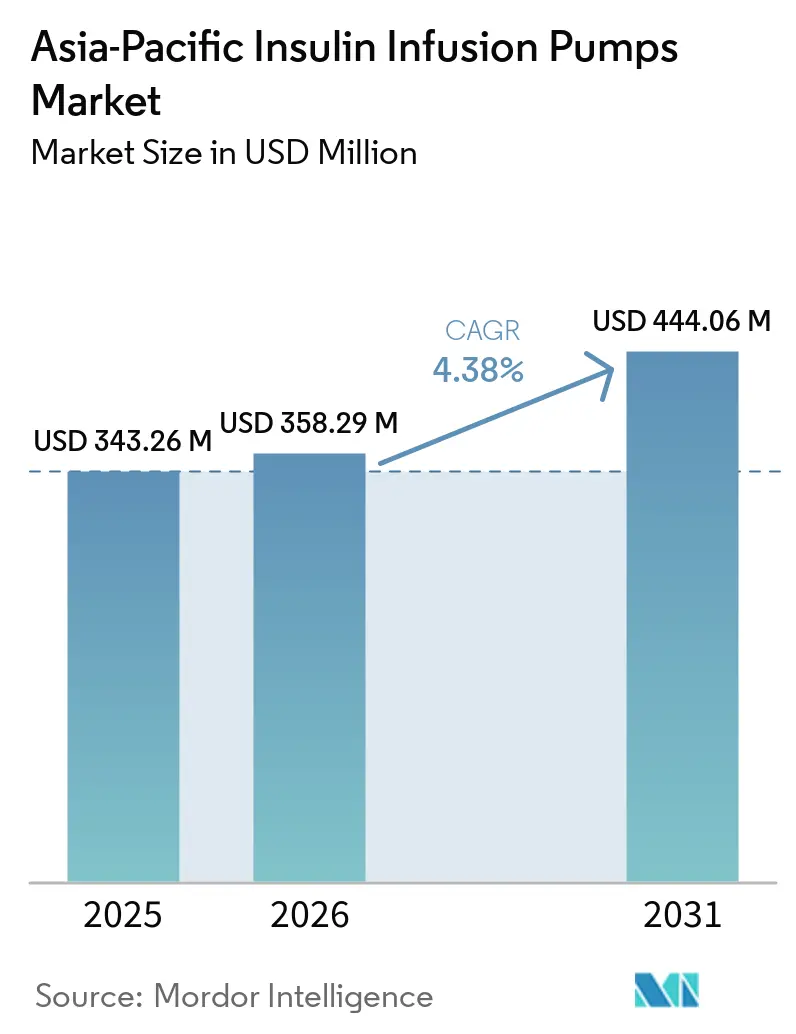
アジア太平洋地域のインスリン注入ポンプ市場規模は、2025年のUSD 343.26百万から2026年にはUSD 358.29百万に成長し、2026年〜2031年のCAGR 4.38%で2031年までにUSD 444.06百万に達すると予測されています。
毎日注射またはインスリンペンを用いる従来の方法は、インスリン注入ポンプに置き換えることができます。インスリン注入ポンプは不快感を軽減し、注射よりも正確にインスリンを投与し、血糖値の大きな変動を防ぎます。ポンプを使用する場合、食事時間の計画は不要です。その結果、患者はより簡便に輸液ポンプを使用できます。持続皮下インスリン注入は、インスリン療法(CSII)の別名でもあります。これは、インスリンを投与するための信頼性が高く適応性のある方法です。インスリンポンプは改良が重ねられ、かつてないほど信頼性が高まっています。持続血糖モニタリングのポンプへの組み込みなど、CSII技術に対して数多くの技術的進歩がなされています。
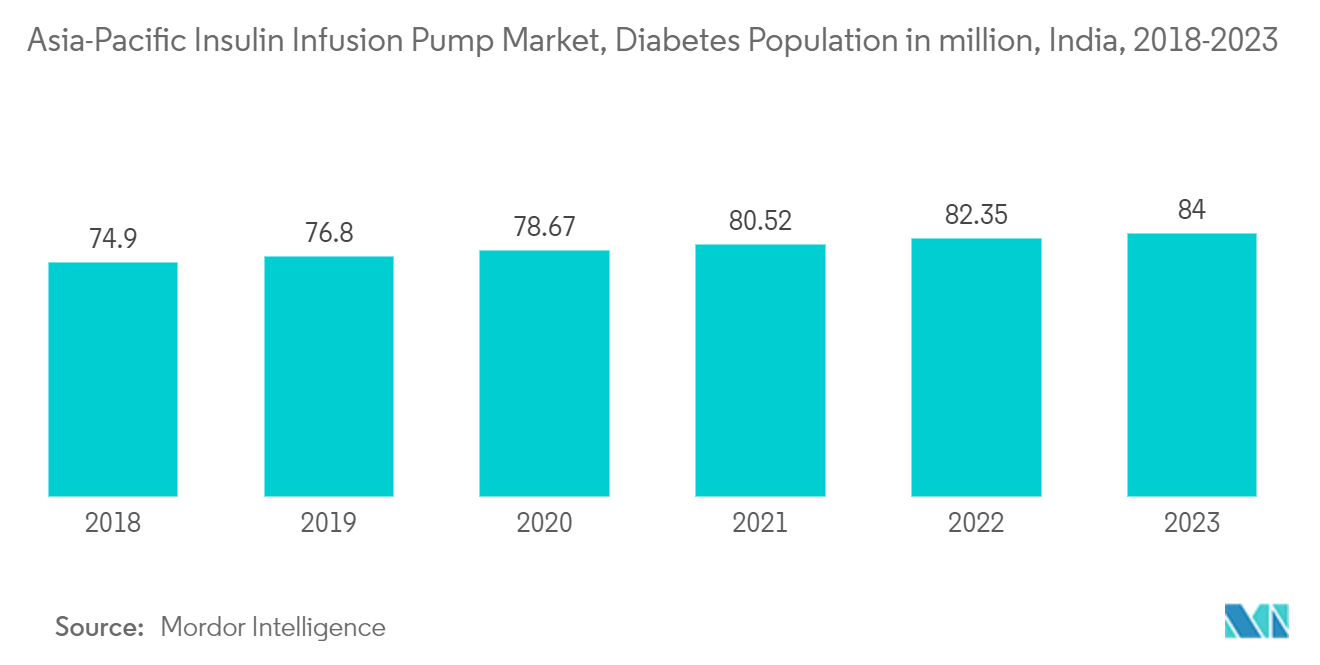
アジア太平洋地域では、糖尿病と診断される人の数が急速に増加しています。これは、座りがちな生活習慣、不健康な食生活、遺伝的素因などのさまざまな要因によるものです。その結果、インスリン注入ポンプを含む、効果的で利便性の高い糖尿病管理ソリューションへの需要が高まっています。
インスリン注入ポンプは、1日複数回の注射などの従来のインスリン投与方法に比べていくつかの利点があります。これらのポンプは、体の自然なインスリン分泌パターンを模倣して、インスリンを継続的かつ正確に投与します。これにより、血糖コントロールの改善と、糖尿病に関連する合併症リスクの低減に寄与します。インスリン注入ポンプの利点に対する認識が高まるにつれ、この先進技術を選択する人が増え、市場の成長を牽引しています。
さらに、アジア太平洋地域では急速な都市化と経済発展が進み、医療インフラの整備と医療サービスへのアクセス向上が図られています。これにより、糖尿病の診断・管理が改善され、インスリン注入ポンプへの需要がさらに高まっています。
したがって、上述の諸要因により、調査対象市場は分析期間中に成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋地域のインスリン注入ポンプ市場の動向と洞察
インスリン注入ポンプデバイスがアジア太平洋地域のインスリン注入ポンプ市場を主導
インスリンポンプは、インスリンを継続的に、または必要に応じて自動的に投与するデバイスです。このポンプは人体の膵臓を模倣しています。インスリンは、チューブ(カテーテル)によって供給されます。このチューブは細い カニューレに接続されており、スマートフォンまたはトランプのデッキほどの大きさで体外に装着するポンプから、通常は腹部周辺の皮下脂肪層に挿入されます。
ポンプは、ウエスト周りのポンプケースに収納したり、ベルトやブラジャーに固定したり、ポケットに入れたり、アームバンドに装着したりすることができます。専用に製造されたアタッチメントを使用して、インスリンポンプをスタイリッシュに仕上げることも可能です。インスリン注入ポンプは、毎日注射またはインスリンペンを用いる従来のシステムに代わるものとして機能します。体の免疫系が膵臓のインスリン産生ベータ細胞を攻撃する自己免疫反応が、1型糖尿病の主な原因です。
適切な血糖値を維持するために、1型糖尿病患者は通常1日最大4回のインスリン注射が必要です。慢性的な高血糖は、網膜症や腎症などの合併症を引き起こす可能性があります。
インスリンポンプ療法とは、携帯型ポンプを使用してインスリンを継続的に投与する治療法です。インスリンは、皮下に挿入されたカニューレを通じて患者の体内に投与されます。インスリンの投与量は、運動や食事の選択などの日常活動に応じて正確に調整できるため、血糖管理の改善および合併症予防に寄与することが期待されています。
インスリンポンプは、糖尿病管理を改善し低血糖リスクを低減することが研究によって示されています。インスリンポンプを使用する多くの患者は、食事や活動の時間設定においてより自由度が高まると感じています。診察と診察の間にインスリンポンプのデータをケアチームと共有することで、患者は診察時間を最大限に活用することができます。
ポンプデータをアップロードすることで、ケアチームはパターンを追跡し、必要に応じてケアプランに変更を加えることができます。インスリンポンプは、短時間作用型および速効型インスリンを使用しますが、血糖値を一定に保つために少量を継続的に投与するようにプログラムされているため、長時間作用型インスリンは使用しません。ほとんどの保険会社はインスリンポンプをカバーしています。
オーストラリアと中国がアジア太平洋地域のインスリン注入ポンプ市場を主導する見込み
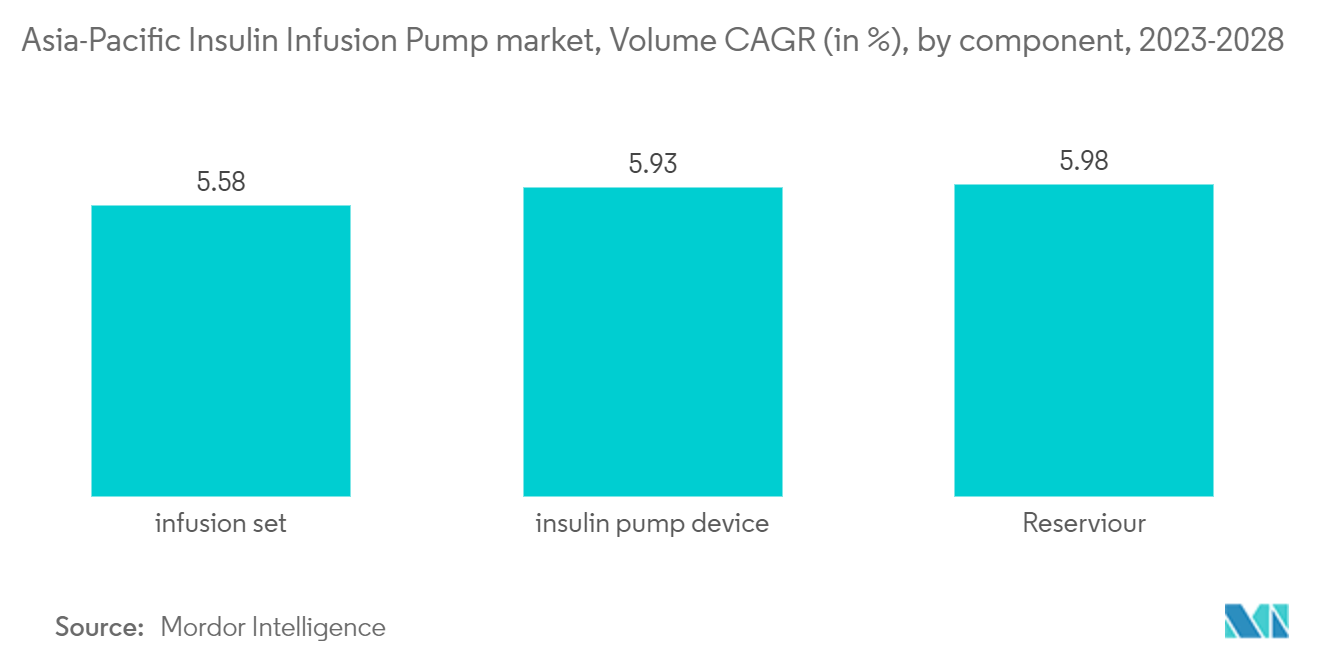
Together、オーストラリアのインスリン注入ポンプ市場と中国市場を合わせると、アジア太平洋地域全体の約56%を占めています。これは主に、両国における糖尿病の高い有病率によるものです。中国はアジア太平洋地域において最も高い医療費支出を記録しています。
民間医療保険に加入していない場合、インスリンポンプの費用は5,000 ミリオン 米ドルから10,000 ミリオン 米ドル以上になることがあります。複数の民間医療保険会社がインスリンポンプの価格を補助しています。ポンプセットやラインなどのインスリンポンプ消耗品は患者にとって継続的なコストとなり、通常は民間医療保険、NDSS、またはメディケアの対象外となっています。ポンプおよびその付属品(チューブ、インスリンカートリッジ、注入セット)は依然として高額ですが、保険適用は大幅に改善されています。
さらに、アジア太平洋地域の政府および医療機関は、糖尿病の管理と予防プログラムにますます注力しています。これには、糖尿病に関する啓発活動、早期診断の促進、および手頃な治療選択肢へのアクセス提供を目的とした取り組みが含まれます。こうした取り組みの一環として、インスリン注入ポンプが糖尿病管理の有効なツールとして推奨されており、市場成長をさらに促進しています。
結論として、アジア太平洋地域における糖尿病の有病率の上昇は、インスリン注入ポンプが提供する利点および医療支援施策と相まって、同地域のインスリン注入ポンプ市場の成長に大きく貢献しています。
したがって、上記の要因により、アジア太平洋地域における対象市場の成長が見込まれています。
競合環境
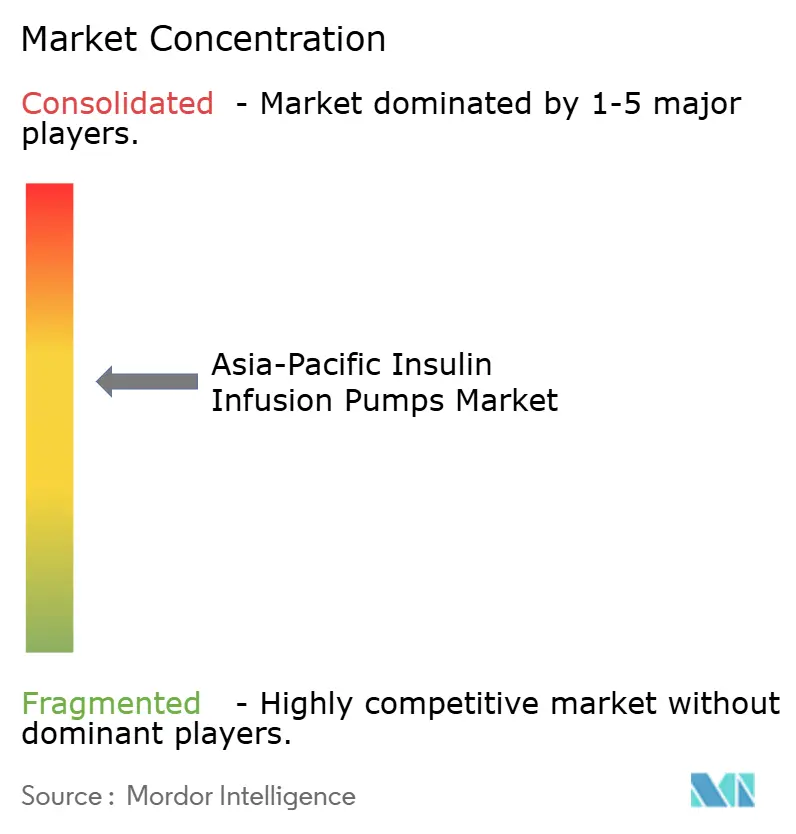
アジア太平洋地域のインスリン注入ポンプ市場は、世界的に、特にアジア太平洋地域において最大の市場シェアを占める極めて少数の企業によって集約されています。
アジア太平洋地域のインスリン注入ポンプ産業リーダー
Medtronic
Ypsomed
Insulet
Roche
Tandem Diabetes Care
- 注:主要企業の掲載順は順位を示すものではありません。


最近の業界動向
- 2026年4月:Medtronicは、APAC地域でMiniMed 780Gを拡大するための規制認可を取得した。この認可は、より広範な展開と支払者との協議を後押しするものである。これは同地域における自動インスリン投与の導入拡大が継続していることを示している。
- 2025年12月:Medtronicは、複数のAPAC市場全体で自動インスリン投与へのアクセスを加速するため、大手APAC流通業者と地域販売契約を締結した。この契約は、自動インスリン投与システムに関する地域的な商業化と支払者との関与を強化するものである。
- 2024年7月:Insulet Australiaは、Omnipod 5 Automated Insulin Delivery Systemをオーストラリア治療用品登録簿(ARTG)に登録した。この登録は、オーストラリアにおけるチューブレス型自動インスリン投与へのアクセスを拡大し、自動化とユーザーの利便性において競合するポンプ製品のベンチマークを設定する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はアジア太平洋地域全体にわたる糖尿病患者へのインスリン投与に使用されるインスリン注入ポンプ療法から得られる収益として定義されており、ポンプデバイスおよび使用に必要なコア消耗品コンポーネントを含みます。
対象範囲の除外事項:本市場規模の算定には、インスリン薬剤、単独の血糖モニタリングデバイス、およびインスリン注入ポンプシステムの直接的な構成要素ではない広範な糖尿病ケア用品は含まれません。
セグメンテーション概要
- 技術
- チューブ接続型インスリンポンプ
- チューブレス型インスリンポンプ
- コンポーネント
- インスリンポンプデバイス
- インスリンポンプリザーバー
- 輸液セット
- エンドユーザー
- 病院・クリニック
- 在宅・個人
- 地域
- 日本
- 韓国
- 中国
- インド
- オーストラリア
- ベトナム
- マレーシア
- インドネシア
- フィリピン
- タイ
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要とアクセスの背景を設定、インタビューのみでは検証が困難な前提条件を固めるために活用されました。診断済み人口および治療パターンについては、IDF糖尿病アトラス、世界保健機関(WHO)の糖尿病プロファイル、および各国保健省の刊行物などの公衆衛生・疫学資料を参照し、その後、政府の償還スケジュールおよび公立病院の入札ポータル(利用可能な場合)から支払者・調達に関するシグナルを収集しました。
国別にモデルの現実性を維持するため、製品の入手可能性と貿易フローを把握するために医療機器規制当局および通関関連資料(各国デバイス登録簿や輸入統計機関など)も調査し、インスリンポンプの利用状況と成果に関する査読済み臨床ジャーナルを用いてパターンを相互検証しました。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料は、製品発売、チャネル動向、および価格方向性の確認に使用し、開示が限定的な場合には企業財務データおよび特許調査のために一部有料サブスクリプションを活用しました。これらのデスクリサーチ資料は網羅的なものではなく、データ収集、検証、および明確化のために追加の公開資料も参照しています。
一次インタビューおよびサーベイ
一次情報は、デバイスメーカー、販売代理店、臨床医、糖尿病療養指導士、および調達関係者を含む多様な専門家へのインタビューおよび構造化サーベイを通じて収集され、採用促進要因と実際の価格設定を確認しました。対象範囲がアジア太平洋地域であるため、回答者の構成は中国、日本、インド、韓国、オーストラリアなどの主要市場を反映しており、アクセスと償還制度が大きく異なる東南アジア諸国からの見解も含まれています。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:29% | 最高経営幹部(CXO):17% |
| 中位層:49% | 部門・ユニット責任者:24% |
| 中小規模プレイヤー:22% | マネージャー:59% |
市場規模算定と予測
市場は、国別の治療済み糖尿病患者数とポンプ療法の普及率を年間ポンプ利用者数に換算し、ポンプデバイスおよび主要消耗品の標準的な交換サイクルと平均販売価格を用いて金額に変換するトップダウンアプローチでモデル化されました。推計値の信頼性を確保するため、サプライヤーおよびチャネルの確認、サンプリングした平均販売価格と推定ユニット数量の積算、ならびに国別の輸入・入手可能性シグナルなど、選択的なボトムアップ近似値と照合し、繰り返し乖離が見られた箇所については調整を行いました。
モデルを形成した主要インプットには、糖尿病有病率と診断率、インスリン治療患者の割合、年齢層および医療環境別のポンプ採用状況、ポンプハードウェアの交換頻度、ならびに注入セットとリザーバーの消費ペースが含まれます。価格前提は、償還参照値、入札結果、および患者の典型的な自己負担額に関する臨床医のフィードバックを基に設定され、一貫した通貨換算タイミングを用いて米ドルに正規化されました。
予測は、ポンプ採用、政策支援、および価格負担可能性のトレンドに関する専門家の見通しに基づくシナリオ分析を用いて構築され、新製品承認、償還制度の変更、および流通拡大などの近期指標と照合して検証されました。小規模国においてボトムアップの根拠が薄い場合は、保守的な普及率レンジを適用し、最終確定前に比較可能な市場と照らし合わせて患者一人当たりの推定支出を再検証しました。
データ検証と更新サイクル
アウトプットは複数層のクロスチェックを通じて検証され、国別合計値は糖尿病患者数の動向、輸入強度、償還適用範囲、および既知の採用制約などの独立したシグナルと比較されました。国別モデルが政策や臨床実践のフィードバックに裏付けられない急激な変動を示した場合、前提条件を見直し、関連する回答者に再確認を求めました。
最終承認前に、分析は国別の分散チェックおよびポンプデバイスと消耗品コンポーネント支出の整合性に焦点を当てたアナリストレビューを経ます。レポートは年次で更新され、償還制度改革や主要な規制承認など重要な事象が発生した場合には中間更新が行われます。納品直前には、ナラティブと数値が最新の検証済み見解を反映していることを確認するための最終確認を実施します。
Mordor Intelligenceのアジア太平洋地域インスリン注入ポンプ市場規模と他の公表推計値との比較
本市場の公表数値が大きく乖離して見える場合があるのは、一部の情報源がより広範なインスリンポンプのエコシステムを対象としており、国別の償還制度や価格負担可能性に紐付けられていない、より急速な採用曲線を使用している可能性があるためです。また、異なるタイミングで通貨換算が行われた場合や、最新のアクセス状況の変化を再確認せずに古い基準年が繰り越された場合にも差異が生じます。
複数の外部推計値はパッチポンプ、従来型ポンプ、および広範な消耗品バスケットをまとめて集計しており、これにより現在の市場価値と成長率が押し上げられています。Mordor Intelligenceはアジア太平洋地域全体でポンプデバイスと注入セットおよびリザーバーを計上し、臨床医およびチャネル関係者との検証を経た現実的な治療対象コホートと国別採用レンジに需要を限定しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 358.29 ミリオン 米ドル(2026年) | |
| 産業データブックA | 1,050.10 ミリオン 米ドル(2024年) | より広範なインスリンポンプ市場の定義を使用し、2024年の収益を報告しており、より広いポンプカテゴリーと消耗品の全体セットを含む可能性があり、また後の基準年と比較して異なる通貨換算タイミングを反映している場合があります。 |
| 地域調査グループB | 1,427.00 ミリオン 米ドル(2024年) | より積極的な採用前提と、国別の償還適用範囲および治療患者数の制約とポンプ需要の明示的な連動が少ないことにより、高い成長見通しを伴う大きな2024年基準値を報告しています。 |
これらを総合すると、本表は主として、予測を開始する前の段階においても、対象範囲と基準年の選択が見出し数値をどのように変化させるかを示しています。請求対象をポンプ療法に特定し、国別のアクセス実態に照らして普及率と価格を検証することで、最終推計値は明確なインプットと再現可能なステップに基づいた追跡可能なものとなっています。


レポートで回答された主要な質問
アジア太平洋地域のインスリン注入ポンプ市場の規模はどのくらいですか?
アジア太平洋地域のインスリン注入ポンプ市場規模は2026年にUSD 358.29百万に達し、CAGR 4.38%で成長して2031年までにUSD 444.06百万に達すると予測されています。
アジア太平洋地域のインスリン注入ポンプ市場の現在の規模はどのくらいですか?
2026年には、アジア太平洋地域のインスリン注入ポンプ市場規模はUSD 358.29百万に達する見込みです。
アジア太平洋地域のインスリン注入ポンプ市場における主要企業はどこですか?
Medtronic、Ypsomed、Insulet、RocheおよびTandem Diabetes Careが、アジア太平洋地域のインスリン注入ポンプ市場において事業を展開する主要企業です。
このアジア太平洋地域のインスリン注入ポンプ市場レポートが対象とする期間と、2025年の市場規模はどのくらいですか?
2025年において、アジア太平洋地域のインスリン注入ポンプ市場規模はUSD 358.29百万と推定されています。本レポートは、2019年、2020年、2021年、2022年、2023年および2024年のアジア太平洋地域のインスリン注入ポンプ市場の過去の市場規模をカバーしています。また、本レポートは2026年、2027年、2028年、2029年、2030年および2031年のアジア太平洋地域のインスリン注入ポンプ市場規模の予測も提供しています。
最終更新日:



