
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
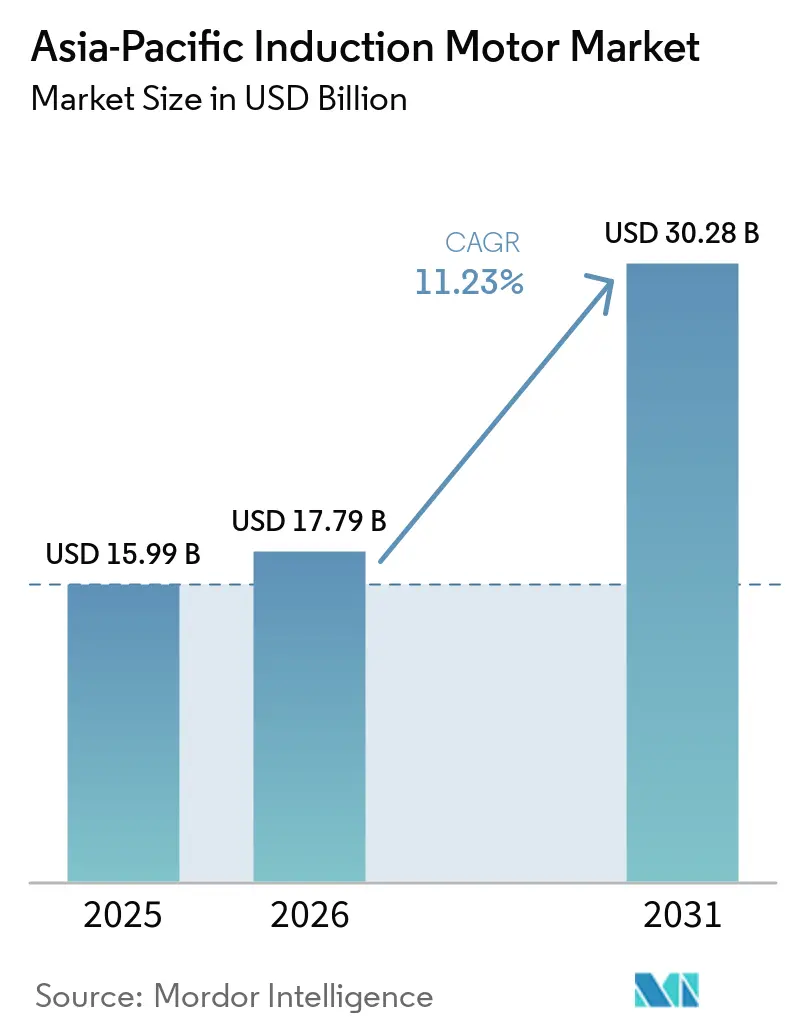
| 基準年の市場規模 (2025) | 15.99 十億米ドル |
| 市場規模 (2026) | 17.79 十億米ドル |
| 市場規模 (2031) | 30.28 十億米ドル |
| 成長率 (2026 - 2031) | 11.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の誘導モーター市場分析
アジア太平洋地域の誘導電動機市場規模は2025年に15.99 ビリオン 米ドルと評価され、2026年の17.79 ビリオン 米ドルから2031年には30.28 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは11.23%です。この堅調な見通しは、エネルギー効率の高い電動化への明確なシフト、自動化への支出加速、およびプレミアムクラスの電動機を奨励する支援的な政策枠組みを反映しています。メーカーは、事後的な部品交換から積極的なシステム全体の最適化へと移行しており、運用コストの削減と持続可能性の向上を同時に追求しています。電力価格の上昇、電力網の脱炭素化目標の強化、およびデータセンターの設置面積の拡大が相まって、産業用・商業用・住宅用アプリケーション全体にわたる高効率電動機への需要を強化しています。競争力学は、ハードウェアの属性を超えて、組み込みインテリジェンスを備えた統合型モーター・ドライブパッケージへと移行しており、機械・電子・ソフトウェアの各能力を組み合わせたサプライヤーに新たな機会をもたらしています。
レポートの主なポイント
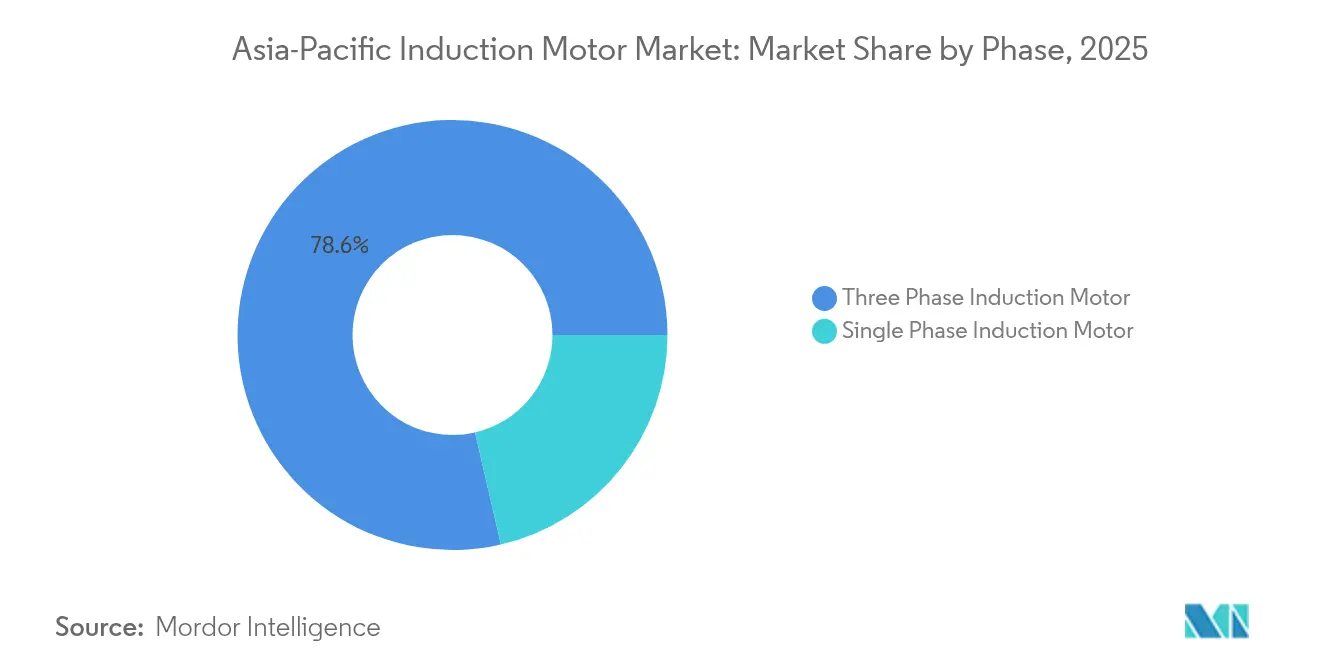
- 相別では、三相誘導モーターが2025年のアジア太平洋地域の誘導モーター市場において78.62%のシェアをもって首位を占め、単相誘導モーターは2031年までのCAGRが12.93%と予測されています。
- 定格出力別では、0.5 kW〜7.5 kWの出力帯が2025年のアジア太平洋地域の誘導モーター市場規模の33.25%を占め、0.5 kW未満の定格は2031年までのCAGRが11.52%と予測されています。
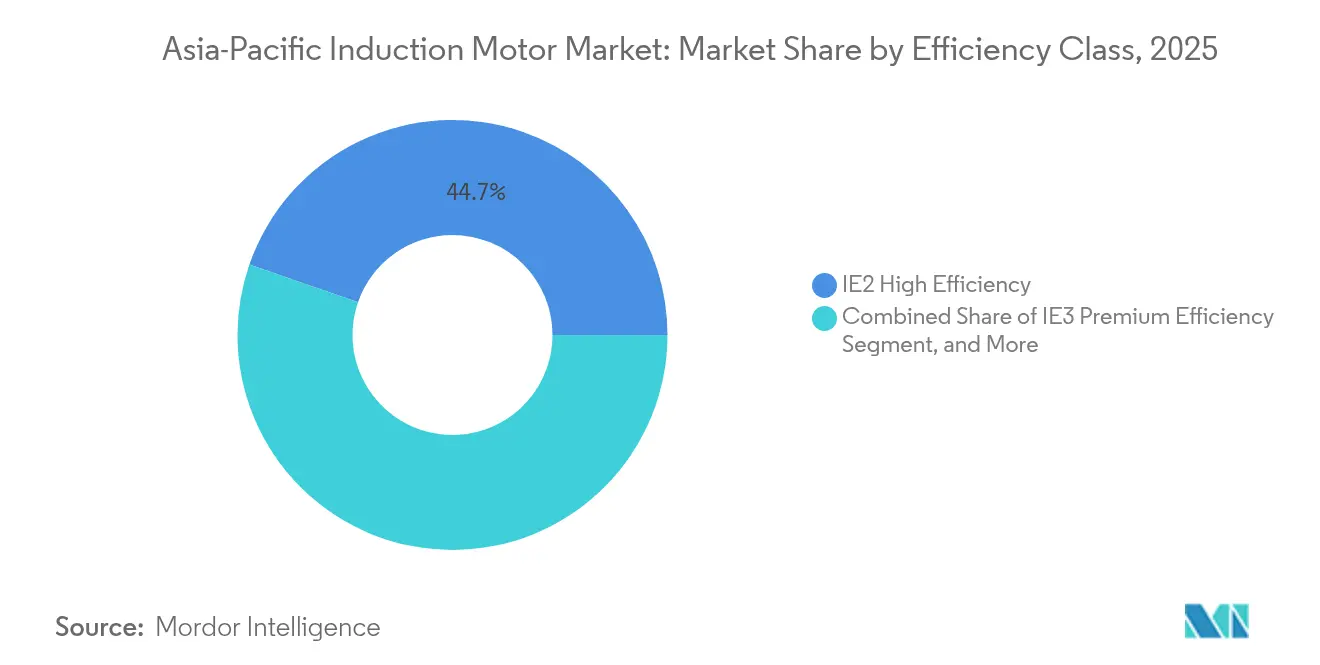
- 効率クラス別では、IE2モーターが2025年のアジア太平洋地域の誘導モーター市場規模の44.68%のシェアを保持し、IE4ユニットは2031年までのCAGRが11.73%と予測されています。
- 最終需要産業別では、発電が2025年に21.54%の売上シェアを獲得し、HVAC(暖房・換気・空調)用途が最も速い成長率を示しており、2031年までのCAGRは11.31%です。
- 国別では、中国が2025年に37.02%のシェアをもって首位を占めていますが、インドが最も急成長している地域であり、2031年までのCAGRは11.47%です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率向上の高まるニーズ | +2.1% | 中国、日本、オーストラリア | 中期(2〜4年) |
| 住宅・産業セクターにおける省エネ需要の増加 | +1.8% | アジア太平洋地域中核部、東南アジア | 短期(2年以下) |
| アジア太平洋全域にわたる政府のエネルギー効率義務化 | +1.5% | 中国、インド、日本、韓国、オーストラリア | 長期(4年以上) |
| 産業自動化投資の加速 | +2.3% | 中国、日本、韓国、東南アジア | 中期(2〜4年) |
| 東南アジアにおけるデータセンター建設の急速な成長 | +1.2% | シンガポール、マレーシア、タイ、インドネシア、ベトナム | 短期(2年以下) |
| ブラウンフィールド施設におけるプラグアンドプレイ型IE4モーターの改修 | +0.9% | 日本、オーストラリア、成熟した中国地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー効率向上の高まるニーズ
ユーティリティのデマンドレスポンスプログラム、炭素価格メカニズム、および企業のネットゼロ公約により、アジア太平洋地域の誘導モーター市場全体で、エネルギー効率が調達基準の最上位に位置付けられています。モーター駆動システムは世界の電力の約45%を消費しており、効率向上はグリッドの安定性と排出量削減にとって極めて重要です。アモルファス金属コアや最適化された磁気回路などの進歩により、効率はIE4レベルを超えています。日立のラジアルギャップ型プロトタイプは、従来のモーターの5分の1の体積で20,000 rpmにおいて95%の効率を達成しています。[1] 可変周波数ドライブおよびスマートコントロールアルゴリズムと組み合わせることで、これらのイノベーションは鉱業、石油化学、データ処理を含むエネルギー集約型セクターにおいて迅速な投資回収をもたらします。経済的・環境的インセンティブの融合により、中期にわたってプレミアムクラスモーターへの安定した需要が確保されます。
アジア太平洋全域にわたる政府のエネルギー効率義務化
規制基準は、アジア太平洋地域の誘導モーター市場を高効率クラスへと誘導する上で極めて重要な役割を果たしています。中国はほとんどの産業用途においてIE3を最低基準として施行しており、日本のトップランナープログラムは継続的にベンチマークを引き上げ、オーストラリアは0.73 kWを超えるモーターに対して特定の効率閾値を義務付けています。[2] これらの政策はコンプライアンス主導の交換サイクルを引き起こし、規制市場向け機器へのIE3およびIE4モーターの統合をOEMに迫っています。ASEAN内での調和に関する議論は、同様のルールのより広範な採用を示唆しており、東南アジア全域でのプレミアムモーター需要を増幅させることが見込まれます。製品ラインを早期に整合させたメーカーは市場シェアを獲得し、拘束力のある期限に直面するエンドユーザーの改修の複雑さを軽減します。
産業自動化投資の加速
アジアは世界の年間ロボット設置数の70%を占めており、中国が2023年に276,288台を設置してリードしています。[3] 自動化により、精密トルク、急速加速、および予知診断への要求が高まりますが、これらの属性は従来の誘導モーターでは不十分な場合があります。サプライヤーはセンサーを豊富に搭載した設計とエッジアナリティクスで対応し、プラント全体のメンテナンスプラットフォームへのデータ提供により、予期しないダウンタイムを削減しています。統合サーボパッケージや電子整流式の代替品がシェアを巡って競合していますが、誘導モーターは堅牢性、コスト、または高温耐性が選定基準において優先される場面では依然として魅力を保っています。工場のデジタル化が進む中、需要は高度なドライブと組み合わせたプレミアム三相ユニットに傾き、2030年まで CAGRの勢いを強化しています。
東南アジアにおけるデータセンター建設の急速な成長
当地域のデータセンターの稼働供給量は、2023年の11.1 GWから2028年には26.7 GWに成長すると予測されています。ハイパースケール施設の冷却および電力バックアップシステムには数千台のモーターが使用されており、電力使用効率スコアを良好に維持するためにエネルギー効率が重要です。オペレーターは冷水ポンプ、冷却塔ファン、空気処理ユニットにIE4またはIE5モーターを指定するケースが増えており、大量受注が高効率サプライヤーへとシフトしています。熱帯性気候は冷却負荷を拡大させるため、モーターのアップグレードは運用コストの大幅な削減をもたらし、アジア太平洋地域の誘導モーター市場における長期的な需要促進要因を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 永久磁石同期モーターの代替品の入手可能性 | -1.4% | 中国、日本、韓国、東南アジアの一部 | 中期(2〜4年) |
| プレミアム効率(IE4)誘導モーターの高い初期コスト | -0.8% | 価格に敏感な東南アジアおよびインド市場 | 短期(2年以下) |
| 新興国におけるグリッド不安定性による大型モーター導入の制限 | -0.6% | インドネシア、フィリピン、ベトナム、インド農村部 | 長期(4年以上) |
| インバーター駆動高調波による早期モーター故障 | -0.4% | VFD(可変周波数ドライブ)普及率の高い産業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
永久磁石同期モーターの代替品の入手可能性
永久磁石同期モーター(PMSM)はより高いパワー密度と優れた部分負荷効率を誇り、精密速度用途において誘導モーターのシェアを侵食しています。中国の自動車メーカーGACの98.5%効率の電動ドライブは、レアアース価格が安定するにつれてPMSMの性能優位性とコスト収束を示しています。ロボティクスおよびサーボ用途では、PMSMはマイクロ秒単位の応答時間と小型フットプリントを提供しており、誘導技術から購買者の嗜好を離れさせています。誘導モーターのサプライヤーはハイブリッド設計と制御ソフトウェアの強化で対抗していますが、競争上の脅威は特にプレミアム出力セグメントで持続しています。
プレミアム効率(IE4)誘導モーターの高い初期コスト
IE4モーターはIE2ユニットに比べて20〜30%の価格プレミアムがあり、東南アジアおよびインドの中小企業にとって投資回収閾値の課題となっています。0.5 kW未満のユニットでのエネルギー節約効果は絶対値として控えめであり、多くの買い手にとって損益分岐点を3年以上に延長します。予算の制限が交換サイクルを遅らせ、規制圧力にもかかわらず標準効率モーターが存続することを許しています。融資スキーム、ユーティリティのリベート、およびバンドルサービス契約が初期費用の衝撃を部分的に緩和していますが、最高効率クラスの全面的な採用に対して、初期コストは依然として逆風となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
相別:
単相の加速の中での三相の優位性三相モーターは2025年のアジア太平洋地域の誘導モーター市場において78.62%の市場シェアを確保し、均衡した電力供給と強固なトルクを重視する産業運営におけるその中心的役割を裏付けています。アジア太平洋地域の誘導モーター市場における三相ユニットの市場規模は、製造ハブでの自動化が激化するにつれて着実に拡大すると見込まれています。残りの21.38%を占める単相モーターは、その簡便な設置と標準ユーティリティ供給との互換性から恩恵を受け、分散製造や住宅自動化において急速に規模を拡大しています。
産業用ロボティクス、精密加工、およびコンベヤシステムは引き続き三相需要の柱となっており、特に中国、日本、韓国においてそれが顕著です。一方、東南アジアにおける小規模工場、住宅用HVAC(暖房・換気・空調)、およびエッジコンピューティング設備の成長が、単相の採用を二桁のCAGRで押し上げています。サプライヤーは相別にマーケティング戦略を調整し、三相の購買者に対しては耐久性と制御の高度さを訴求しながら、単相の見込み顧客に対しては価格とプラグアンドプレイの利便性を強調しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
定格出力別:
エッジコンピューティングの成長を伴う中間帯への集中0.5 kW〜7.5 kWの区分が2025年のアジア太平洋地域の誘導モーター市場規模の33.25%を占め、補助ポンプ、コンプレッサー、および汎用機械への展開を反映しています。0.5 kW未満のユニットは金額的には小規模ですが、コンパクトなIoT(モノのインターネット)デバイスおよび小型化されたHVACシステムの普及に伴い、CAGRが11.52%と予測されています。
75 kW超の高出力セグメントは大規模な鉱業、石油化学、および発電用途に対応していますが、適度な設備増設と新設よりも効率アップグレードへの選好がその成長ペースを抑制しています。並行して、磁性材料と冷却技術の進歩がパワー密度を高め、かつてより大型フレームに限定されていた作業を低定格モーターで実行できるようにしています。この進化は、アジア太平洋地域の誘導モーター市場の二軌道成長の構図を強化しています。
効率クラス別:
IE4のイノベーションに挑戦されるIE2の主導IE2ユニットは2025年のアジア太平洋地域の誘導モーター市場規模の44.68%のシェアを維持し、そのコスト効率性と幅広い規制受容性に支えられています。しかし、IE4モーターはユーティリティのインセンティブと厳格なサステナビリティ目標に後押しされ、11.73%のCAGRで他のすべてのクラスを上回る成長が予測されています。
IE3は多くの管轄区においてコンプライアンスの最低水準として機能し、投資回収分析がIE4のプレミアムを割り引く場面での安定した需要を確保しています。IE1モーターは段階的廃止スケジュールが厳格化するにつれて継続的に減少しています。Grundfosなどのオリジナル機器メーカー(OEM)はポンプラインにIE4モーターを標準化しており、下流機器市場への普及を加速させています。効率クラスの構成は、アジア太平洋地域の誘導モーター市場全体での超プレミアム設計への段階的かつ政策主導の移行を示しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終需要産業別:
HVACの急増の中での発電の主導発電用途は2025年に21.54%の売上シェアを占め、ボイラー給水、冷却、および排出制御に高負荷モーターを活用しています。HVACは最も急成長する最終用途を代表しており、データセンターの増加と東南アジア全域での空調改修の普及により、CAGRが11.31%で拡大しています。
化学・石油化学複合体は腐食環境に耐性のある特殊モーターへの安定した需要を維持しており、オーストラリアおよびインドネシアの金属・鉱業事業は堅牢な高馬力ユニットを必要としています。食品・飲料加工および水処理プロジェクトも対象市場を広げており、衛生的および防爆型の仕様が求められています。これらのパターンは、アジア太平洋地域の誘導モーター市場が重工業からサービス志向およびインフラセクターへと拡大していることを裏付けています。
地域分析
中国誘導電動機市場
中国は2025年のアジア太平洋地域誘導電動機市場において37.02%のシェアを維持し、首位の地位を保持しており、規模の経済と現地生産の深度を活用している。政府の義務化規制と自動化アップグレードがIE3およびIE4電動機の需要を持続させる一方、輸出向の製造業者は価格競争力を高めている。WEGの重慶における6,200万米ドルの設備拡張は、同社が当該国の長期的な見通しに対して引き続き強い確信を持っていることを示している。
アジア太平洋・オセアニア誘導電動機市場
インドは最も成長の速い地域であり、「メイク・イン・インディア」イニシアチブ、再生可能エネルギーの普及、スマートシティプログラムが製造業およびインフラ全体にわたる電動機の需要を刺激することで、2031年までに11.47%のCAGRが見込まれている。現地メーカーはコスト競争力のある製造と高まる技術力を活かしているが、プレミアムセグメントでは依然としてグローバルブランドからの輸入品が引き付けられている。 日本と韓国は精度と効率性を重視し、ロボティクスおよび半導体製造における高度な電動機制御の採用を推進している。マレーシア、ベトナム、タイを含む東南アジア諸国は、製造業の移転とデータセンターの急増する建設から恩恵を受けており、高効率HVACモーターへの需要が高まっている。オーストラリアとニュージーランドは、過酷な環境にした耐久性のある電動機を必要とする鉱業、農業、再生可能エネルギープロジェクトに注力している。ヒョンデのマレーシアにおける4億7,900万米ドルのEV投資は、電動機集約型生産に対する同地域の高まる魅力を示している。
規制環境
アジア太平洋地域では、当局がミニマムエネルギーパフォーマンス基準(MEPS)をIEC IEクラスに整合させる中、エネルギー効率規制がモーター仕様を引き続き形作っている。中国は2026年4月に高圧三相かご形誘導モーター向けGB 30254-2024を実施し、2013年版を置き換え、大規模産業設備向けの適合基準を強化した。
オーストラリアでは、エネルギー・気候変動閣僚会議(ECMC)が2026年5月に三相かご形誘導モーターのMEPS更新に関する勧告を承認し、対象を小型モーター(0.12kW)まで拡大するとともに、要求効率レベルを引き上げた(小型モーターはIE2、中大型モーターはIE3)。インドもMEPSの整備を進めており、エネルギー効率局(BEE)が2026年5月に三相誘導モーターの要件をIE2からIE3へ移行することについて関係者と協議を行い、地域全体で高効率製品の調達および検証体制(試験、ラベリング、認証のワークフロー)への機運を強めている。
バリューチェーン分析
バリューチェーンは、上流の電磁鋼板、銅/アルミ導体、ダイカストロータ、絶縁システム、ベアリング、ハウジング、そしてインバータ駆動性能を左右することが増えているパワーエレクトロニクス部品(ドライブ、センサー、コネクティビティ)を含む。モーターOEMおよび地域の組立業者はこれらの部材を標準品および用途特化型モーターへと転換し、その後、直販の産業向け販売、ディストリビューター、OEMチャネル(ポンプ、コンプレッサー、HVAC機器、工作機械)を通じて製品を流通させる。一方、アフターサービス(部品、リワインド、状態監視、改修エンジニアリング)がライフサイクル価値を捉える。
下流では、システムインテグレーターおよびオートメーションOEMがモーター・ドライブパッケージ、デジタル診断、検証済みの効率文書に対する需要を高めており、影響力はアプリケーションエンジニアリングと現地サービス網を有するサプライヤーへと移りつつある。精密加工と自動化組立への能力投資は適格性評価の結果に直結しており、2026年4月にTMT Automation Ltd.は台中拠点で高精度CNCと自動搬入・搬出設備を披露し、日本の顧客との連携を深める姿勢を示した。これは、製造の透明性とプロセス能力が、定格効率だけでなく信頼性と再現性のある品質が重視される高付加価値の産業プログラムの受注にサプライヤーが有利になる助けとなることを示している。
競争環境
市場集中度
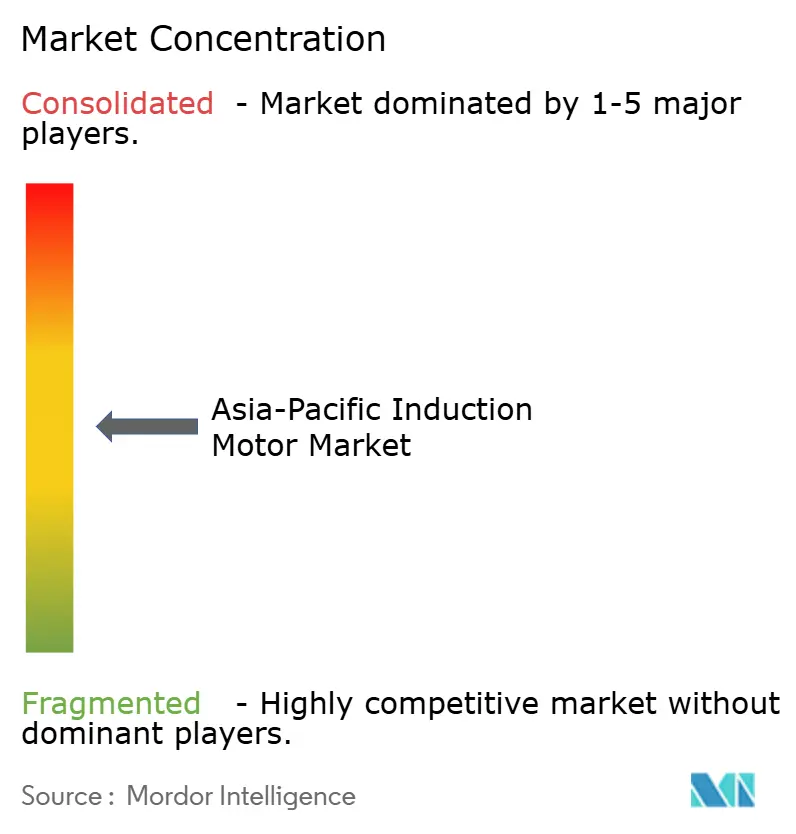
アジア太平洋地域の誘導モーター市場は中程度の断片化を示しており、上位5社が合計シェアの約45%を占めています。一方、多数の地域専門業者と台頭する中国の新規参入者がコストとカスタマイズで激しく競争しています。ABB、Siemens、Nidecはプレミアム効率および大型馬力ニッチをリードしており、広範な研究開発(R&D)、グローバルサービスネットワーク、および独自ドライブ技術を活用しています。
TECO、Kirloskar Electric、CG Powerなどの地域メーカーは中間定格に注力し、地元のOEMにコスト最適化されたソリューションと迅速なリードタイムを提供しています。中国の新規参入者は垂直統合戦略と規模の優位性を活用し、ASEANおよび南アジア全域のコモディティセグメントに浸透しています。ソフトウェア中心の競合他社は、クラウド対応の状態監視と予知分析を導入し、ハードウェアとデジタルサービスの区別を曖昧にしています。
戦略的な動きは変化する競争の最前線を示しています。ABBとSKF Indonesiaはモーター技術と軸受アナリティクスを統合し、エネルギー集約型プラントのダウンタイムを削減するための枠組み協定を締結しました。TECOはDanfoss Taiwanと提携し、鉱業事業における15〜40%のエネルギー節約を目指した統合モーター・ドライブパッケージを提供しています。このような協力関係は、モーター、ドライブ、センサー、およびライフサイクルサービスを束ねた総合的な価値提案へのトレンドを裏付けています。
アジア太平洋地域の誘導モーター産業のリーダー
-
ABB Ltd.
-
Siemens AG
-
Nidec Corporation
-
Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
-
WEG S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の誘導電動機市場 このレポートでカバーされる企業
- ABB Ltd.
- Siemens AG
- Nidec Corporation
- Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
- WEG S.A.
- Regal Rexnord Corporation
- Fuji Electric Co., Ltd.
- Kirloskar Electric Company Limited
- SEALOCEAN Motor Co., Ltd.
- TECO Electric and Machinery Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- CG Power and Industrial Solutions Limited
- Brook Crompton Asia Pacific Pte. Ltd.
- Leroy-Somer (Nidec Leroy-Somer Holding)
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Lafert Group S.p.A.
- Bharat Bijlee Limited
- Marathon Electric India Pvt. Ltd.
市場機会と将来展望
アジア太平洋地域全体でのローカライゼーションおよびデュアルソーシングは、複数の製造拠点にわたってモーターおよび部品を適格化しつつ、一貫した効率とインバータ駆動性能を維持できるサプライヤーにとっての空白地帯を生み出している。具体的な兆候として、Changzhou Baojie Motors(CBM)が2026年3月にタイ(Pinthong Industrial Park)にAC誘導モーター生産拠点を開設し、米国向けプログラムの代替生産を支援した事例が挙げられる。これは、サプライチェーンの柔軟性、リードタイムの耐性、貿易リスク軽減に対する購買側の需要を反映している。
高効率グレードへのアップグレードおよびモーター・ドライブ統合も、単体モーターを超えて対応可能なソリューション範囲を拡大している。ABBが発表した2026年のインド向け7,500万米ドルの投資プログラムには、Vadodaraにおける誘導モーター製造の拡張、およびPeenyaにおける低圧ドライブと特殊モーターの追加生産能力が含まれ、オートメーション、プロセス産業、エネルギー効率改修で使用されるVFD対応モーターの需要に合致している。主要市場(中国、オーストラリア、インド)でのMEPSの厳格化を踏まえると、これらの動きは、適合するIE3/IE4製品群、高調波や絶縁ストレスに対応するインバータ駆動設計、そしてコミッショニング期間を短縮し測定可能な省エネを実現するモーター・ドライブ・監視を組み合わせたパッケージ提供における機会を後押ししている。
最近の産業開発事情 アジア太平洋地域の誘導電動機市場
- 2026年6月:シーメンスは、低圧モーターおよびギアモーター事業をInnomotics India Pvt. Ltd.に220億インドルピーで売却完了した。この取引は、インド全土の既設ベースに対するチャネル関係と製品管理体制を再構築し、モーターに特化した専門企業のもとで開発とサービス実行を集約させる。
- 2025年7月:日本電産は中国の膠州にNidec Qingdao Industrial Parkを開所した。これは108,000平方メートルの製造拠点で、年間1,800万台のモーターを生産する能力を持つ。この生産能力の拡大は、大量需要に対する地域供給力を強化し、OEMおよび産業顧客向けのリードタイム短縮を支える。
- 2024年5月:日本電産は台湾のMetal Industries Research & Development Centre(MIRDC)と、高効率モーターシステム製品に関する協業のための覚書を締結した。この協業は、厳格化するIEクラス要件および企業の省エネ目標を満たすために必要な、システムレベルの効率エンジニアリング(モーターと制御・用途チューニングの組み合わせ)への移行を強化するものである。
アジア太平洋地域の誘導電動機市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、アジア太平洋地域全体で販売・使用される誘導電動機の価値を対象としています。誘導駆動技術が指定されている産業用・商業用・インフラ用途に供給される工場製造の電動機ユニットとして計上されます。
対象外の範囲:アフターセールスの労務サービス、独立した電動機修理活動、および誘導電動機製品として販売されない非誘導電動機技術(同期電動機など)は除外します。
セグメンテーションの概要
- 相別
- 単相誘導モーター
- 三相誘導モーター
- 定格出力別
- 0.5 kW未満
- 0.5 kW〜7.5 kW
- 7.5 kW〜37 kW
- 37 kW〜75 kW
- 75 kW超
- 効率クラス別
- IE1標準効率
- IE2高効率
- IE3プレミアム効率
- IE4超プレミアム効率
- 最終需要産業別
- 石油・ガス
- 化学・石油化学
- 発電
- 水・廃水処理
- 金属・鉱業
- 食品・飲料
- 個別製造
- 暖房・換気・空調(HVAC)
- その他の最終需要産業
- 国別
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋地域
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、地域全体のアドレス可能な電動機需要の明確な全体像を構築し、購買が公開データのどこに現れるかをマッピングすることから始まりました。国際エネルギー機関の効率・電力使用に関する出版物、電動機関連HSコードに関するUN Comtrade貿易統計、世界銀行およびIMFのマクロ系列、ならびに主要なアジア太平洋経済圏の国家統計・エネルギー機関による産業生産・インフラシグナルなどの公開ソースを使用しました。
モデルを年度ごとに使用可能にするため、企業の年次報告書、投資家向けプレゼンテーション、プレスリリースも精査し、製品ミックス、生産能力の追加、価格動向を把握しました。これらは、信頼性の高いプレスおよび業界団体の最新情報と照合されました。必要に応じて、企業財務・インテリジェンス、ニュース・財務追跡、特許データベース、および輸出入の出荷レベルデータの有料サブスクリプションを使用し、数量とタイミングの妥当性を確認しました。ここに記載されているソースは例示的なものであり、インプットの収集・検証・明確化には他の公開・有料参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査の対話は、調達サイクル、仕様変更、効率基準が交換需要に与える影響など、公開データセットには明確に現れない需要ドライバーを確認するために使用されました。主要なアジア太平洋市場全体にわたる電動機メーカー、販売代理店、OEM購買担当者、大規模エンドユーザーと対話し、数量・平均販売価格・用途別ミックスに関する前提を最終合計の確定前に検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:16% |
| 中位層:54% | 部門・ユニットリーダー:38% |
| 中小プレーヤー:18% | マネージャー:46% |
市場規模の算定と予測
当社の規模算定ロジックは、産業活動と投資シグナルを電動機需要プールに変換し、新規建設需要と交換需要に分割するトップダウン構築から始まります。実際には、生産・貿易データを使用して、アジア太平洋地域に供給されている誘導電動機の数量を再構築します。このサプライビューは、製造生産高、建設・インフラ支出、公益事業・水道プロジェクト活動などのエンドユース・シグナルと整合されます。
これらの合計は、主にサンプリングされたサプライヤー収益の積み上げ、価格帯のチャネルチェック、インタビューフィードバックが一致した場合の一般的な電動機定格に対するASP×数量アプローチによる選択的なボトムアップ検証によって裏付けられます。この市場で最も重要なインプットには、産業生産指数、電動機関連の輸出入動向、エネルギー効率政策の採用(および施行タイミング)、銅および電磁鋼板の価格変動、ならびにポンプ・ファン・コンプレッサー・コンベヤーに使用される可変周波数ドライブ対応電動機へのミックスシフトが含まれます。小規模国の直接数量構築が薄い場合は、電力消費成長率や造業付加価値などのプロキシ指標を使用してギャップを補完し、最も近い比較可能な市場を使用して結果をスケーリングしました。
予測については、シナリオ分析を使用して、設備投資サイクル、インフラ受注、効率アップグレードによって引き起こされる交換波など、観察可能なドライバーに成長を結びつけました。最終予測パスは、リードタイム、調達行動、現地通貨での現実的な価格推移に関する専門家の期待と一致した後にのみ調整され、その後米ドルに換算されました。
データ検証と更新サイクル
産業用電力使用量、工場生産動向、貿易フローの方向性などの独立したシグナルと電動機支出の含意が一致しているかを確認し、急激な前年比変動を再確認することで、アウトプットを検証します。ある国の結果が異常な急増を示した場合、ドライバーを再度精査し、前提を見直し、明確な政策・設備投資・価格イベントによって差異を説明できない場合は回答者に再連絡します。
承認前に、モデルは多段階の内部レビューを経て、計算・単位処理・通貨タイミングが各国間で一貫し維持されます。レポートは年次で更新され、効率クラスに関連する政策変更やコモディティ主導の電動機価格の大幅な変動など、重大なイベントが発生した場合には中間更新が行われます。納品直前に、最新の公開指標および新たな専門家フィードバックが反映されているかを最終確認します。
Mordor Intelligenceのアジア太平洋地域の誘導電動機市場規模と他の公表推計値との比較
アジア太平洋地域の誘導電動機に関する公表市場数値は、同じ地域を対象としているように見えても異なる場合があります。その差異は通常、誘導電動機の販売として何が計上されるか、交換需要の扱い方、および現地通貨価格から構築されているか単一の米ドル前提から構築されているかによって生じます。
表は2025年の開始値に関して意味のある差異を示しており、Mordor Intelligenceのモデルでは、市場は隣接するACモーターカテゴリーや合計を膨らませる可能性のあるサービス重視の修理収益を加算せずに、アジア太平洋地域における誘導電動機製品収益として計上されています。価格推移の扱い方によっても差異が生じる可能性があり、一部の推計は単一の地域ASPトレンドを適用する一方、他の推計は国別ミックスとコモディティ連動インプットによって調整します。産業設備投資が急速に転換する場合、更新のタイミングも重要です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.99 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 18.40 ビリオン 米ドル(2026年) | より遅い開始年を使用しており、より広範な電動機クラスと高い価格前提を組み合わせているようで、効率主導の交換が全国で加速されているとして扱われる場合に価値を押し上げる可能性があります。 |
| 産業ブリーフィングB | 9.00 ビリオン 米ドル(2024年) | 主に産業用自動化のユースケースに結びついた狭い需要レンズを反映している可能性が高く、国別カバレッジが限定的で、高成長のアジア太平洋市場での価値を過小評価する可能性のある保守的な米ドル換算が行われています。 |
3つの数値を比較すると、差異の大部分は対象範囲の境界、年度の選択、およびASPと通貨のモデルへの反映方法によって説明されますインプットを観察可能な需要・供給シグナルに結びつけ、目標を絞ったボトムアップ検証で検証することにより、最終数値は新しいデータが到着した際に繰り返し可能な明確なステップに追跡可能な状態を維持します。
レポートで回答される主な質問
2026年のアジア太平洋地域の誘導モーター市場の規模はどのくらいですか?
市場は2026年に17.79 ビリオン 米ドルと評価されており、2031年までに30.28 ビリオン 米ドルに達すると予測されています。
相別で最も高いシェアを持つセグメントはどれですか?
三相モーターが首位であり、2025年の市場売上の78.62%を占めています。
最も急成長している効率クラスはどれですか?
IE4超プレミアム効率モーターが2031年まで11.73%のCAGRで成長しています。
インドが誘導モーターで最も急成長している国である理由は何ですか?
製造業の拡大、インフラプロジェクト、および支援的な政府プログラムが、2031年まで11.47%のCAGRを促進しています。
プレミアムモーターの採用を最も抑制している要因は何ですか?
IE4モーターのIE2代替品に対する20〜30%の価格プレミアムが、コストに敏感な買い手にとって投資回収期間を長期化させています。
東南アジアでHVACモーター需要を押し上げている産業はどれですか?
急速なデータセンター建設と空調改修が、HVAC用途を2031年まで11.31%のCAGRで推進しています。