
北米低電圧誘導モーター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.56 十億米ドル |
| 市場規模 (2026) | 3.71 十億米ドル |
| 市場規模 (2031) | 4.48 十億米ドル |
| 成長率 (2026 - 2031) | 3.84 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米低電圧誘導モーター市場分析
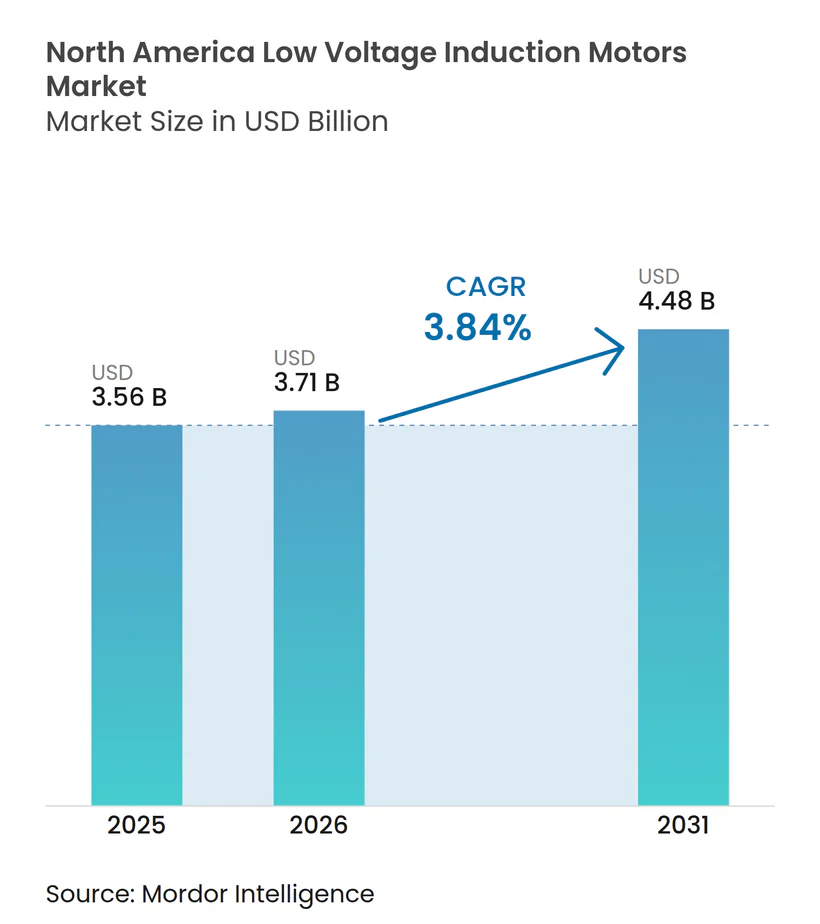
北米低電圧誘導モーター市場規模は、2025年の35億6,000万米ドルから2026年には37億1,000万米ドルへと成長し、2026年〜2031年にかけてCAGR 3.84%で推移し、2031年には44億8,000万米ドルに達すると予測されています。北米低電圧誘導モーター市場は、より厳格な効率規制、設置済みベース全体にわたる安定した更新需要、および米国とメキシコ全体での継続的な産業投資を背景に拡大しています。調達パターンも変化しており、連続運転用途のモーター選定において、バイヤーはライフサイクル電力コスト、サービスサポート、およびデジタル監視機能をより重視するようになっています。需要は、代替モータータイプからの小幅な効率向上よりも、稼働率、巻き直し経済性、および熱耐性が重要視される用途において最も強く維持されています。北米低電圧誘導モーター市場はまた、水処理、食品加工、半導体、電池、およびデータセンターのユーティリティシステムへの投資からも恩恵を受けており、需要が単一のエンドユース周期に縛られることなく幅広く維持されています。上位層での競争は中程度にとどまっており、低効率ティアでは依然として価格圧力が見られる一方、プレミアムティアはコンプライアンス対応、性能、およびサービスカバレッジを通じてより差別化が進んでいます。
主要レポートのポイント
- モータータイプ別では、多相モーターが2025年の北米低電圧誘導モーター市場において売上高シェア90.23%でリードしており、同セグメントは2031年にかけて最速のCAGR 4.43%で成長すると予測されています。
- 用途別では、ポンプおよびファンが2025年の売上高の35.78%を占め、コンプレッサーは2031年にかけてCAGR 4.25%で拡大すると予測されています。
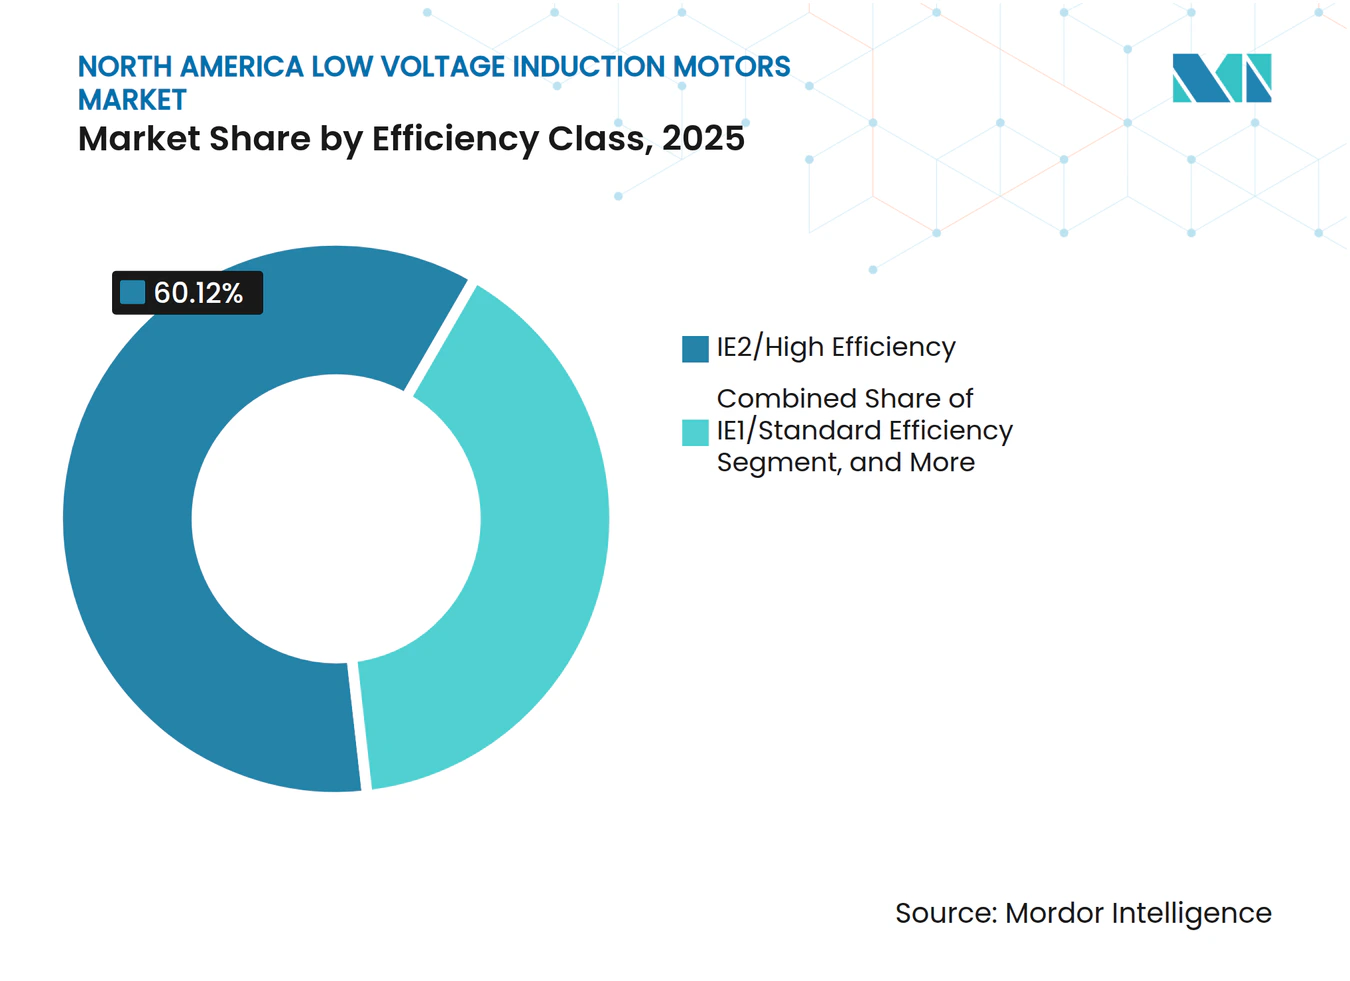
- 効率クラス別では、IE2/高効率が2025年の北米低電圧誘導モーター市場において60.12%のシェアを保持しており、IE4/超プレミアム効率は2031年にかけてCAGR 4.39%で進展すると予測されています。
- エンドユーザー別では、石油・ガスが2025年の北米低電圧誘導モーター市場において売上高の33.67%を占め、食品・飲料は2031年にかけて最速のCAGR 4.15%を記録すると予測されています。
- 国別では、米国が2025年の地域売上高の84.65%を占め、メキシコは2031年にかけてCAGR 4.19%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 拡大対象モーターに対するDOE効率基準の強化 | +1.0% | 国内(米国)、調和された調達仕様を通じてカナダおよびメキシコへのコンプライアンス波及 | 短期(2年以内) |
| 産業オートメーションおよびブラウンフィールド改修支出 | +0.8% | 北米全域、米国中西部および南部製造回廊に集中 | 中期(2〜4年) |
| 水・廃水インフラのアップグレード | +0.5% | 国内(米国およびカナダ)、テキサス州、カリフォルニア州、フロリダ州サンベルト州への早期資本集中 | 中期(2〜4年) |
| メキシコのニアショアリングおよびプラントローカライゼーション | +0.4% | メキシコ、米国国境州のモーター販売業者への需要波及 | 長期(4年以上) |
| AIデータセンター冷却ループの拡張 | +0.2% | 北米全域、米国ハイパースケール回廊に集中 | 短期(2年以内) |
| 半導体および電池ユーティリティシステムの構築 | +0.2% | 米国、カナダのオンタリオ州での新興活動 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
拡大対象モーターに対するDOE効率基準の強化
連邦効率規制は、他のいかなる構造的ドライバーよりも北米低電圧誘導モーター市場の近期見通しを形成しています。米国エネルギー省は2025年1月、0.25〜3馬力の単相および多相誘導モーターを対象とした拡大対象電気モーターに関する最終規則を公表し、2029年1月1日までのコンプライアンスを義務付けました。[1] 100〜250馬力モーターに対する別途の規則経路は、2027年6月のコンプライアンス期日を前にバイヤーをIE4クラス設計へと誘導しており、産業サイト全体での計画および更新決定を前倒しにしています。[2] DOEはまた、拡大対象基準がエンドユーザーに対して実質的な年間運営コスト削減をもたらすと述べており、これによりアップグレードを遅らせるのではなく古い設置済みモーターを交換するための財務的根拠が強化されています。実際の効果として、北米低電圧誘導モーター市場では、認定プレミアム効率モデル、コンプライアンスタイミング、およびサプライヤーの準備状況への注目が高まっており、特に調達チームが期限直前のボトルネックを避けたい場合に顕著です。
産業オートメーションおよびブラウンフィールド改修支出
ブラウンフィールドの近代化は北米低電圧誘導モーター市場を支援しています。これは、古いプラントが周囲の電気システムを再設計することなくモーターとドライブを交換できることが多いためです。改修プロジェクトは予知保全とデジタル監視にますます結びついており、プラントチームがエネルギー損失を測定し、より明確な回収期間に基づいて交換を正当化するのに役立っています。ABBはSP4ラインをDOE対応の超プレミアム性能を中心に位置付けており、これは新設施設だけでなくアップグレードサイクルにおいても適合モーターへの高まる需要と一致しています。アップグレードの根拠は、電力使用がライフサイクルコストを支配する連続運転のポンプ、ファン、およびコンベヤーサービスにおいて特に強力です。これにより、米国の製造回廊全体で更新活動が活発に維持され、グリーンフィールド支出が不均一な場合でも北米低電圧誘導モーター市場が安定した成長を維持するのに役立っています。
水・廃水インフラのアップグレード
水・廃水システムは北米低電圧誘導モーター市場にとって重要な需要基盤であり続けています。これらの施設は長時間稼働する多数のポンプおよびファンモーターに依存しているためです。この分野のバイヤーは、可変速運転、デジタル監視、およびより優れたベアリング保護をサポートする高効率ユニットをますます求めています。Nidecが2025年11月に発売したTEFCインバーターデューティクローズドカップルドポンプモーターラインは、水処理および同様の連続運転環境を直接ターゲットとしており、サプライヤーがこの更新サイクルに合わせて製品を調整していることを示しています。[3] ユーティリティはまた、信頼性、制御統合、および運転効率にますます注目しており、新規モーター購入の仕様水準を引き上げています。その結果、北米低電圧誘導モーター市場のこの部分は、プロジェクトのタイミングが州や自治体によって異なる場合でも、一貫したプレミアムミックスの改善を支援しています。
メキシコのニアショアリングおよびプラントローカライゼーション
メキシコは北米低電圧誘導モーター市場において最も成長の速い国市場であり、これは自動車、電子機器、および産業生産能力の着実な構築を反映しています。新工場プロジェクトはコンプレッサー、コンベヤー、HVACシステム、ポンプ、および一般ユーティリティ機器全体でモーターを必要とするため、需要は単一の生産ライン決定ではなく床面積に応じてスケールする傾向があります。ユーザー入力はまた、メキシコの調達チームが設計段階でIE3およびIE4モーターを指定することが増えており、改修主導の米国アップグレードでよく見られる遅れが減少していることを示しています。Infinitum Electricは2025年に、コアウイラ州ラモス・アリスペに工場を開設し、地域向けの高効率モーター製造能力を追加したと発表しました。工場のローカライゼーションと早期の効率仕様のこの組み合わせにより、北米低電圧誘導モーター市場において予測期間を通じてメキシコに持続的な成長の拠点が生まれています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 銅およびアルミニウムのコスト変動 | -0.4% | グローバル原材料市場、北米のモーター製造および調達への直接コスト転嫁 | 短期(2年以内) |
| プレミアム効率改修に対する初期コストの高さ | -0.3% | 北米全域、米国およびカナダの中堅産業バイヤーへの影響が強い | 中期(2〜4年) |
| HVACにおけるECおよび永久磁石モーターへの代替 | -0.2% | 北米全域、37kW以下の商業用HVACおよび商業用冷凍に集中 | 中期(2〜4年) |
| 関税主導のコンポーネント調達の不安定性 | -0.1% | 米国・メキシコ・カナダ貿易回廊、アジア太平洋コンポーネント調達への二次的エクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウムのコスト変動
原材料の変動性は、北米低電圧誘導モーター市場にとって最も明確なコスト面の制約要因であり続けています。銅およびアルミニウムのコストは、特にプロジェクトが価格に敏感で資本承認の窓が狭い場合に、メーカーのマージン、販売業者の価格設定、およびエンドユーザーの更新タイミングに影響します。これはIE2からIE3またはIE4への移行において最も重要であり、高効率設計はすでに高い初期コストを伴い、投入価格が不安定な場合には正当化が難しくなります。その結果、バイヤーが長期的なエネルギー節約の根拠を理解していても、低ティアとプレミアムティア製品の間の価格差が広がります。これにより北米低電圧誘導モーター市場は成長を続けますが、一部の施設が基本的な更新購入から計画的なプレミアム効率アップグレードへと移行する速度が遅くなります。
プレミアム効率改修に対する初期コストの高さ
北米低電圧誘導モーター市場はまた、多くの産業サイトにおける初期コスト規律という実際的な障壁にも直面しています。バイヤーはしばしば短い回収期間でプロジェクトを評価するため、より長い期間にわたってライフサイクル節約が明確であっても、プレミアム効率改修の承認が難しくなります。これは、故障するまで稼働させる保全を好み、故障が決定を強いる場合にのみモーターを交換する小規模および中規模プラントで最も顕著です。NidecのPrecisionFlowエレクトロニカリーコミュテーテッドモータープラットフォームは、特定の用途向けにより費用対効果の高いオプションとして導入されており、サプライヤーが製品ポジショニングを通じて初期コストの問題に対処しようとしていることを示しています。プレミアム誘導モーターにおけるより広範な価格シフトが起こるまで、この制約要因は地域の設置済みベースの一部にわたる自発的なアップグレードのペースを制限し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
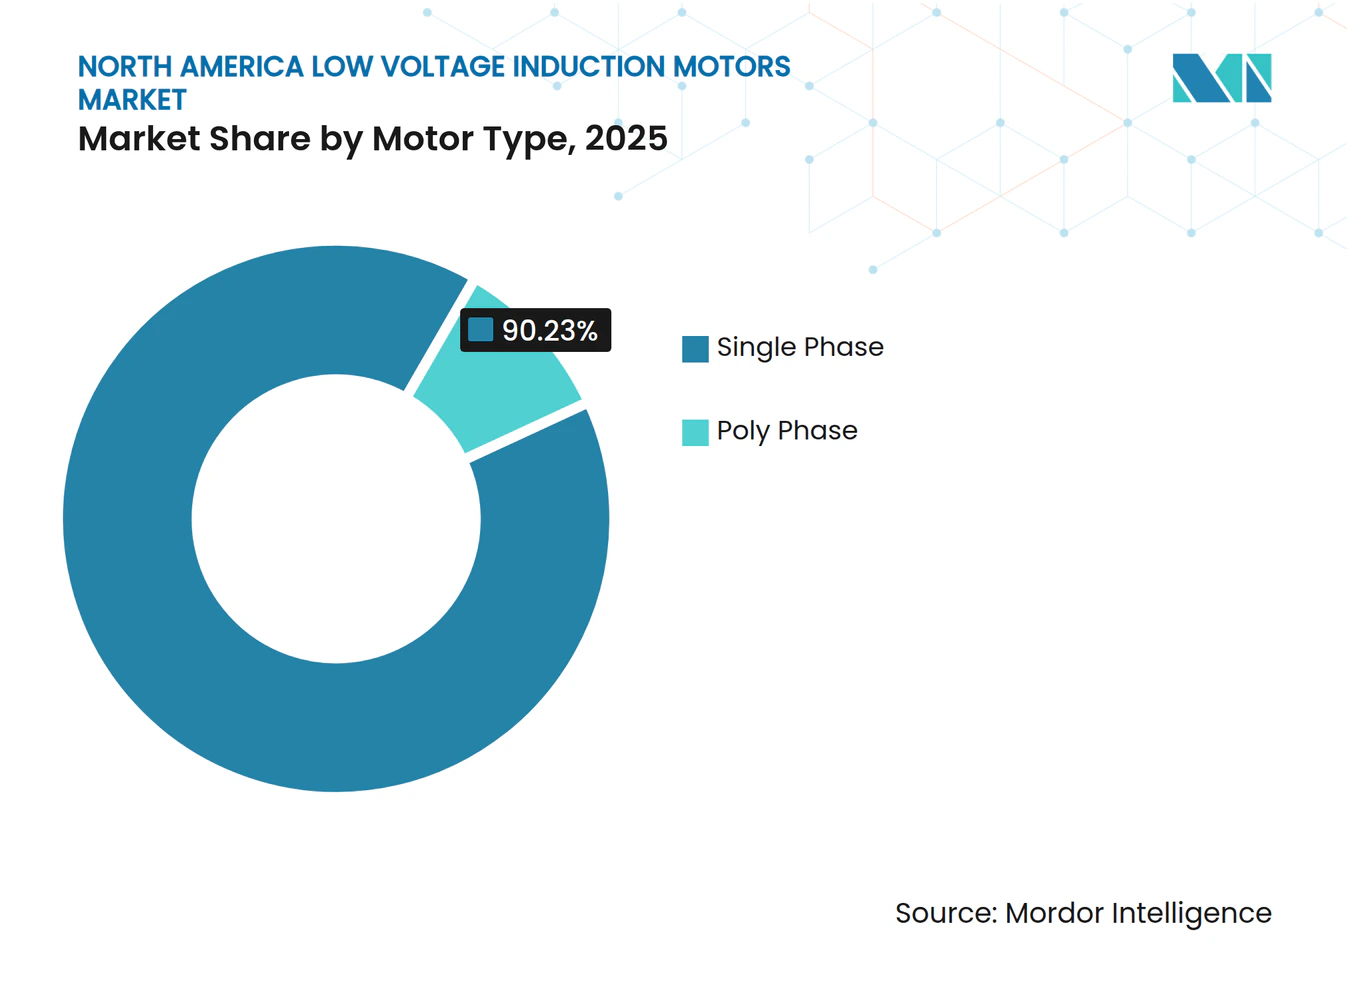
多相モーターが中核産業需要を支える多相モーターは2025年の北米低電圧誘導モーター市場シェアの90.23%を占め、地域の売上高ミックスにおいて単相設計を大きく上回りました。その地位は、三相電力システムとの高い互換性、優れたトルク特性、および連続運転における低いメンテナンス需要を反映しています。同セグメントはまた、2031年にかけて最速のCAGR 4.43%を記録すると予測されており、成長がベース支配だけでなく新たな仕様モメンタムからも生まれていることを示しています。食品加工、飲料生産、および産業用冷凍において、プラントチームは信頼性と安定した運転が効率向上と同様に重要であるため、新ラインのデフォルト選択として多相IE3およびIE4モーターを採用し続けています。これにより北米低電圧誘導モーター市場は、断片化した小負荷ユースケースではなく産業デューティサイクルを中心に維持されています。
5馬力以上の多相ユニットは、その範囲での単相供給が変換損失、複雑さ、および追加のメンテナンスポイントを加えるため、連続運転産業環境での実際的な選択肢となることが多いです。この運転上の現実は、ポンプ、コンベヤー、コンプレッサー、およびプラントユーティリティシステム全体での安定した需要を支えています。単相モーターは、三相電力が利用できないかコスト的に設置が困難な軽商業、農業、および住宅用ポンプ用途に引き続き使用されています。DOEの2025年1月の拡大対象モーターに関する最終規則はまた、0.25〜3馬力の範囲の多くの設計の性能閾値を引き上げることで、低馬力単相セグメントを再形成しています。その結果、ボリュームリーダーシップは多相モーターに維持される一方、単相の売上高は広範なユニット成長よりもコンプライアンス主導の設計アップグレードによってより大きく影響を受けています。


用途別:
ポンプおよびファンがベースを維持しながらコンプレッサーが加速ポンプおよびファンは2025年の北米低電圧誘導モーター市場規模の35.78%を占め、地域最大の用途グループとなりました。そのリードは、水処理、石油・ガス処理、HVACチラーループ、冷却システム、および化学プラント全体にわたる設置済みモーターの深さから生まれています。この設置済みベースは、多くのシステムが長時間の停止に耐えられないため、資本支出の急激な変化にさらされにくい繰り返しの更新需要を生み出しています。また、施設がより優れた信頼性、低い発熱、および強力なインバーターデューティ性能を必要とする場合に、プレミアム効率アップグレードの根拠を支えています。北米低電圧誘導モーター市場は、したがって、他の用途がサイクルで動く場合でも、ポンプおよびファンサービスから安定した需要を引き続き引き出しています。
コンプレッサーは、コールドチェーンシステム、天然ガス処理、およびAI連携データセンターに結びついた液体冷却システムでの使用増加に支えられ、2031年にかけて最速のCAGR 4.25%で成長すると予測されています。Nidecが2025年11月に発売したTEFCインバーターデューティクローズドカップルドポンプモーターラインもまた、サプライヤーがポンピングと圧縮デューティの両方に近い可変速・ユーティリティ重視の用途向けに設計していることを示しています。コンベヤーおよびマテリアルハンドリングは、工場オートメーションと流通の成長が米国とメキシコ全体でモーター集約型の移動システムを追加し続けているため、引き続き重要です。37kW以下のHVACおよび冷凍はECおよび永久磁石技術からの代替に直面していますが、誘導モーターはサービス性と巻き直し経済性がより重要な大型フレームおよびより過酷なデューティシステムで依然として有利な位置にあります。一般産業機械および小規模用途の長いテールは、それらのバイヤーがサプライチェーンと価格圧力にさらされやすい場合でも、広範な需要の底を引き続き提供しています。
効率クラス別:
IE2が多い設置済みベースに対してIE4が地歩を固めるIE2/高効率は2025年に60.12%のシェアを保持しており、地域の設置済みベースの最大部分が現在勢いを増しているプレミアムティアをまだ下回っていることを意味します。この設置済みレガシーは、将来の更新とコンプライアンス主導のアップグレードの主要なプールを形成するため重要です。IE4/超プレミアム効率は2031年にかけてCAGR 4.39%で拡大すると予測されており、そのペースは100〜250馬力モーターに対する2027年6月のDOE要件と密接に結びついています。ABBのBaldor-Reliance SP4プラットフォームは2027年基準に適合し、IE2設計よりも実質的に低いエネルギー損失を実現するものとして提示されており、サプライヤーが規則変更を前にポートフォリオを位置付けている方法を示しています。北米低電圧誘導モーター市場は、したがって、設置済みベースがまだIE2を中心としているが、計画上の注目がIE4へと急速にシフトしている移行期を経ています。
IE3は、IE4の完全な価格ステップなしにより優れた性能を求めるバイヤーにとって実際的なステップアップオプションであり続けています。これにより、施設が効率改善を望みながらも資本承認をより容易にする必要がある場合に、IE3がデフォルトの橋渡しとなっています。IE1は、ユーティリティプログラムとエネルギー規則が標準効率購入のスペースを狭めるにつれて地位を失っています。WEGの2025年の製粉プロジェクト向けIE4モーター納入は、衛生的で連続運転の環境が食品加工設定での高効率モーター採用を支援していることを示しており、このパターンは現在北米で見られる需要トレンドと一致しています。[4] IE5以上は地域の実際の誘導モーター使用において依然として限定的であり、IE4が予測期間を通じて北米低電圧誘導モーター市場の主要な競争の場となっています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
石油・ガスがリードし食品・飲料が最速で拡大石油・ガスは2025年の北米低電圧誘導モーター市場シェアの33.67%を占め、売上高ベースで最大のエンドユーザーグループとなりました。このリーダーシップは、中流および下流資産全体にわたるポンプ、コンプレッサー、およびファンの中断のない運転の必要性を反映しています。これらの負荷はしばしば連続的で過酷なデューティであり中断が困難であるため、エネルギー投資サイクルが不均一な場合でも更新需要を支えています。WEGは2025年に米国の戦略的天然ガス液体プロジェクトへのモーター供給に選定されたと述べており、炭化水素インフラがモーターサプライヤーにとって主要な需要の錨であり続けていることを裏付けています。水・廃水、化学品・石油化学品、および個別製造もまた、これらのセクターがモーター駆動のユーティリティシステムとプロセス資産に大きく依存しているため、相当な需要を維持しています。
食品・飲料は、コールドチェーンの電化、自動化された加工ライン、および衛生に敏感な環境でのプレミアム効率モーターの使用に牽引され、2031年にかけて最速のCAGR 4.15%で成長すると予測されています。このエンドユーザーグループでは、ダウンタイムコストが高く熱管理が重要であるため、IE4モーターの価値根拠は価格主導のセグメントよりも擁護しやすいことが多いです。WEGの2025年の食品加工事例もまた、粉塵、清潔さ、および長い稼働時間がモーターの寿命と信頼性に圧力をかけるIE4モーターへの強い関心を示しました。金属・鉱業の需要はコモディティサイクルの変動にさらされやすいですが、北米全体での重要鉱物採掘への広範な推進から引き続き恩恵を受けています。航空宇宙、防衛、およびデータセンターはより小さなベースから成長しているため、北米低電圧誘導モーター市場の全体的な売上高ランキングを近期に変えることなく、意味のある成長の拠点であり続けています。
地理的分析
米国低電圧誘導モーター市場
米国は2025年における北米低電圧誘導モーター市場規模の84.65%を占め、地域需要の明確な中心地となっている。こ地位は、同国の産業基盤の厚さ、交換サイクルの規模、そして石油・ガス、水処理、データセンター、半導体施設、一般製造業にわたる需要の広がりを反映している。米国はまた、広範なサービスネットワークと、NEMAおよびDOE要件との強固な調達整合性を有しており、適合した高効率プレミアム製品への移行を加速させている。パナソニックエナジーは、カンザス州のバッテリー施設が2024年に年間32 GWhの目標生産能力で量産を開始したと発表しており、同国の製造業の足跡にさらに大規模なモーター集約型産業サイトが加わった。トヨタもまた、2025年11月にノースカロライナ州の139億米ドル規模のバッテリー工場で生産を開始し、連続運転モーターの需要を支える大規模なユーティリティ集約型複合施設がさらに一つ加わった。
メキシコ低電圧誘導モーター市場
メキシコは北米低電圧誘導モーター市場において最も成長の速い国別市場であり、2031年までに4.19%のCAGRが予測されている。成長は、特に同国北部および中部における自動車、電子機器、産業製造分野でのニアショアリング主導の拡大によっ牽引されている。また、購買行動における構造的変化も見られ、IE3およびIE4モーターが後の段階でのアップグレードに先送りされるのではなく、プロジェクトの設計段階で仕様として採用されるケースが増えている。これは、プレミアム効率への需要を前倒しにし、米国の仕様との差を縮めるという点で重要な意味を持つ。インフィニタム・エレクトリックが2025年にコアウイラ州ラモス・アリスペで行った工場開所式は、この転換を支える現地生産能力を追加し、地域バイヤーに対するサービス対応力を向上させる。したがって、メキシコは予測期間において北米低電圧誘導モーター市場内で最も明確な増分成長の拠点を代表している。
カナダ低電圧誘導モーター市場
カナダは北米低電圧誘導モーター市場において、急激な成長の転換点というよりも安定した基盤を提供している。需要はオイルサンド、鉱業、水力発電システム、アルミニウム製錬、林業、食品加工、および先進製造業の集積地に結びついている。同市場は、NEMAおよびIEC効率基準と広く整合した成熟した調達環境の恩恵を受けており安定したIE3需要と秩序ある交換サイクルを支えている。カナダはメキシコのような工場フロア拡張のペースには及ばないが、その需要プロファイルが資源、公益事業、産業セクターにわたって分散しているため、地域の変動性を低下させる役割を果たしている。これにより、カナダは米国が総収益を依然として支配し、メキシコが成長率をリードする地域において、重要な安定化要因となっている。
競争環境
市場集中度
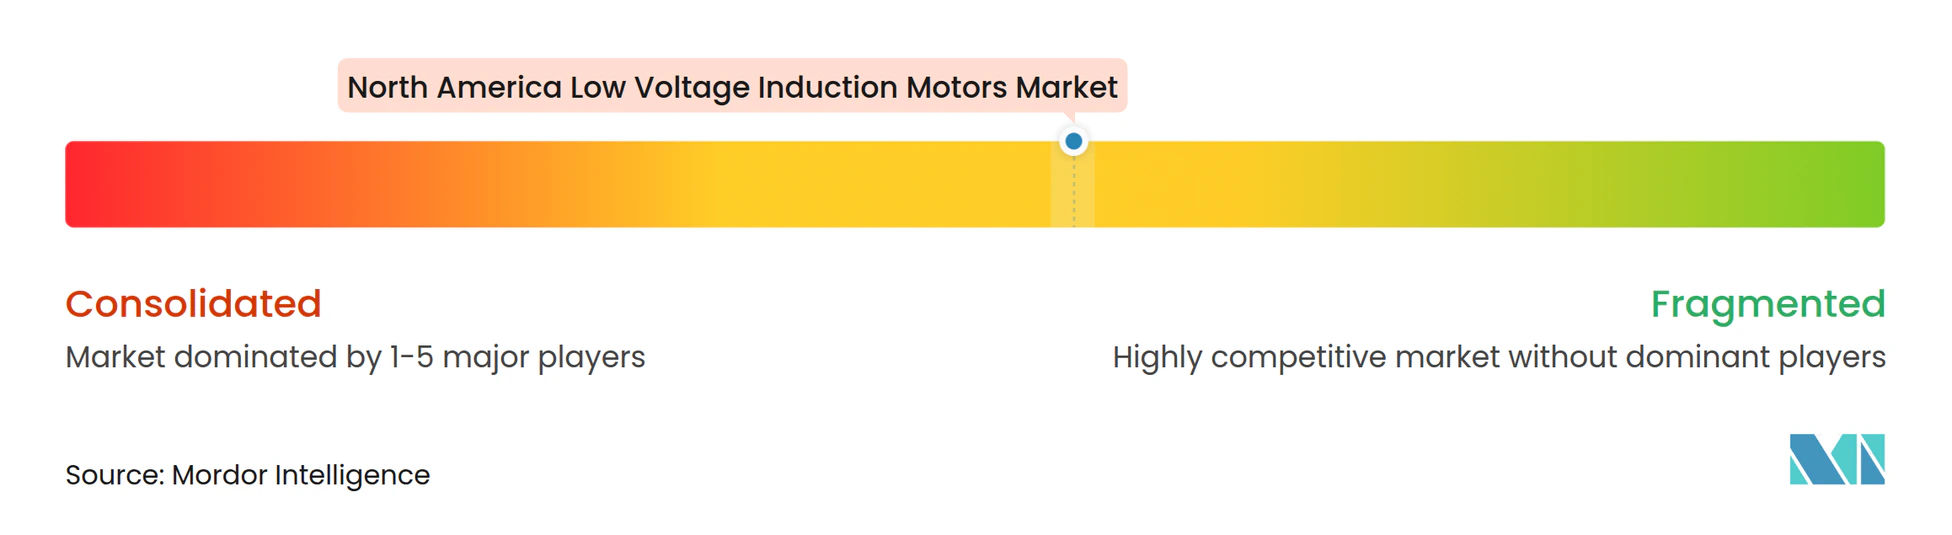
北米低電圧誘導モーター市場は、ポートフォリオレベルでは中程度に集約されており、WEG S.A.、Nidec Motor Corporation、およびInnomotics GmbHが幅広い能力を持つ最も目立つサプライヤーの中に含まれています。しかし、競争は依然として十分に広く、単一のプレイヤーがすべてのエンドユース、フレームサイズ、および効率帯にわたって市場を単独で定義することはありません。低効率製品は直接的な価格競争にさらされやすい一方、IE3およびIE4製品はコンプライアンス対応、デジタル接続性、およびサービス契約サポートを通じてますます差別化されています。これはスケールが重要であることを意味しますが、水処理、石油・ガス、食品加工、および重産業デューティにおけるアプリケーション固有の要件をサポートする能力も同様に重要です。北米低電圧誘導モーター市場は、したがって、純粋な断片化と高集中の中間に位置しています。
過去2年間の戦略的動向は、サプライヤーがフットプリント拡大、高効率製品の発売、およびデジタルプラットフォーム開発を通じて強みを構築していることを示しています。WEGは2025年9月にミズーリ州ワシントンでの変圧器製造への7,700万米ドルの投資を発表しており、これは米国の産業、グリッド、およびデータセンター需要に結びついた動きであり、北米における広範な電気機器の地位も強化しています。Nidecは2025年11月に水処理、データセンター、および食品加工向けにTEFCインバーターデューティクローズドカップルドポンプモーターラインを発売し、より厳格な性能要件を持つ可変速・連続運転用途への的を絞った推進を示しています。Innomoticsは2025年11月にUnifyコントロールプラットフォームを導入し、中電圧ドライブポートフォリオ全体のコントロールアーキテクチャを標準化し、デジタルシステムの地位を強化し、より広範な製品統合の方向性を示しています。これらの動きは、サプライヤーがモーターハードウェアだけでなく、システムフィット、制御、および長期的な運転価値においても競争していることを示しています。
技術の方向性もまた北米低電圧誘導モーター市場全体の競争を形成しています。ABBはSP4プラットフォームを使用して100〜250馬力モーターに対する来たるDOE要件に整合させており、認定コンプライアンスをプレミアムティア販売の中心に置いています。Innomoticsは2025年に現在のIE6クラス境界を超えた低電圧モーターコンセプトを発表し、IE4が今日のほとんどのバイヤーにとって実際の調達上限となっている中でも、主要サプライヤーが依然として効率のフロンティアを押し広げていることを示しています。Nidecもまた、PrecisionFlowプラットフォームを使用して水関連用途での効率と運営コスト圧力に対処しており、的を絞ったイノベーションが最大のグローバルブランド以下でもシェアの機会を開くことができることを示唆しています。これにより市場は競争的ではあるが断片化はしておらず、最強のサプライヤーが設置済みベースの存在感、認定の深さ、およびアプリケーションサポートを組み合わせて地位を守っています。
北米低電圧誘導モーター産業のリーダー企業
-
WEG S.A.
-
Nidec Motor Corporation
-
Innomotics GmbH
-
TECO Electric & Machinery Co., Ltd.
-
Wolong Electric Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米低電圧誘導モーター市場 このレポートでカバーされる企業
- WEG S.A.
- Nidec Motor Corporation
- Innomotics GmbH
- TECO Electric & Machinery Co., Ltd.
- Wolong Electric Group Co., Ltd.
- Regal Rexnord Corporation
- Brook Crompton UK Ltd.
- VEM GmbH
- Hoyer Motors A/S
- Lafert S.p.A.
- Cantoni Motor S.A.
- CG Power and Industrial Solutions Limited
- ABB Ltd.
- Bharat Bijlee Limited
- Bonfiglioli Riduttori S.p.A.
- SEW-EURODRIVE GmbH & Co KG
- Getriebebau NORD GmbH & Co. KG
- Neri Motori S.r.l.
- OME Motors S.r.l.
- T-T Electric Limited
最近の産業開発事情 北米低電圧誘導モーター市場
- 2026年1月:全米電気製造業者協会(NEMA)は、米国のリショアリングおよび国内製造ローカライゼーションを支援するため、電気モーター向け「メイク・イット・アメリカン」認定プログラムを導入しました。
- 2025年11月:Nidec U.S. MOTORSはGroundwater Week 2025でTEFCインバーターデューティクローズドカップルドポンプモーターラインを発売し、水処理、データセンター、および食品加工における可変速ポンピングをターゲットとしました。モーターはNEMA MG-1パート30および31に準拠し、VFD駆動用途でのベアリング保護のためのAegisシャフトアースリングを含んでいます。
- 2025年11月:InnomoticsはニュルンベルクのSPS 2025でUnifyコントロールプラットフォームを導入し、中電圧ドライブポートフォリオ全体のコントロールアーキテクチャを標準化しました。GM150シリーズは2025年12月に最初に移行し、完全なポートフォリオの展開はその後の段階で計画されています。
- 2025年11月:トヨタはノースカロライナ州リバティの139億米ドルの電池工場で生産を開始しました。これはトヨタの日本国外初の電池製造施設であり、最大5,100人の雇用を創出すると予測され、連続運転のポンプ、ファン、およびユーティリティモーターシステムを必要とする主要な新産業複合施設を代表しています。
北米低電圧誘導モーター市場レポートの範囲
北米低電圧誘導モーターレポートは、モータータイプ(単相および多相)、用途(ポンプおよびファン、コンプレッサー、コンベヤーおよびマテリアルハンドリング、HVACおよび冷凍、一般産業機械、およびその他の用途)、効率クラス(IE1/標準効率、IE2/高効率、IE3/プレミアム効率、およびIE4/超プレミアム効率)、エンドユーザー産業(石油・ガス、水・廃水、化学品・石油化学品、食品・飲料、個別製造、金属・鉱業、およびその他のエンドユーザー産業)、および国(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 単相 |
| 多相 |
| ポンプおよびファン |
| コンプレッサー |
| コンベヤーおよびマテリアルハンドリング |
| HVACおよび冷凍 |
| 一般産業機械 |
| その他の用途 |
| IE1/標準効率 |
| IE2/高効率 |
| IE3/プレミアム効率 |
| IE4/超プレミアム効率 |
| 石油・ガス |
| 水・廃水 |
| 化学品・石油化学品 |
| 食品・飲料 |
| 個別製造 |
| 金属・鉱業 |
| その他のエンドユーザー産業 |
| 米国 |
| カナダ |
| メキシコ |
| モータータイプ別 | 単相 |
| 多相 | |
| 用途別 | ポンプおよびファン |
| コンプレッサー | |
| コンベヤーおよびマテリアルハンドリング | |
| HVACおよび冷凍 | |
| 一般産業機械 | |
| その他の用途 | |
| 効率クラス別 | IE1/標準効率 |
| IE2/高効率 | |
| IE3/プレミアム効率 | |
| IE4/超プレミアム効率 | |
| エンドユーザー産業別 | 石油・ガス |
| 水・廃水 | |
| 化学品・石油化学品 | |
| 食品・飲料 | |
| 個別製造 | |
| 金属・鉱業 | |
| その他のエンドユーザー産業 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米における低電圧誘導モーターの市場規模の見通しは?
北米低電圧誘導モーター市場は2025年に35億6,000万米ドルと評価され、2026年には37億1,000万米ドルとなり、CAGR 3.84%で2031年には44億8,000万米ドルに達すると予測されています。
地域需要をリードするモータータイプはどれですか?
多相モーターは2025年に売上高シェア90.23%でリードしており、連続運転産業システムへの適合性に支えられ、2031年にかけて最も成長の速いモータータイプでもあります。
地域全体で最も成長の速い用途はどれですか?
コンプレッサーは、コールドチェーンシステム、ガス処理、およびAIデータセンターに連携した液体冷却システムからの需要に支えられ、2031年にかけてCAGR 4.25%で成長すると予測されています。
プレミアム効率モーターが普及しているのはなぜですか?
DOEのコンプライアンスタイムライン、電力コスト意識の高まり、およびライフサイクル運営費用削減の必要性がすべて、特に大型産業デューティにおいてバイヤーをIE3およびIE4モーターへと押し進めています。
現在最も多くの売上高をもたらしているエンドユーザーグループはどれですか?
石油・ガスは2025年に売上高の33.67%を占め最大のエンドユーザーであり続けており、中流および下流資産全体にわたる連続運転ポンプ、コンプレッサー、およびファンの多用を反映しています。
2031年にかけて最も強い成長機会を提供する国はどこですか?
メキシコはCAGR 4.19%で最も成長の速い国市場であり、ニアショアリング主導の工場建設とプロジェクト設計段階でのIE3およびIE4モーターの早期仕様化に支えられています。