
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.99 Milliarden US-Dollar |
| Marktgröße (2026) | 17.79 Milliarden US-Dollar |
| Marktgröße (2031) | 30.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asien-Pazifik-Induktionsmotor-Marktanalyse von Mordor Intelligence
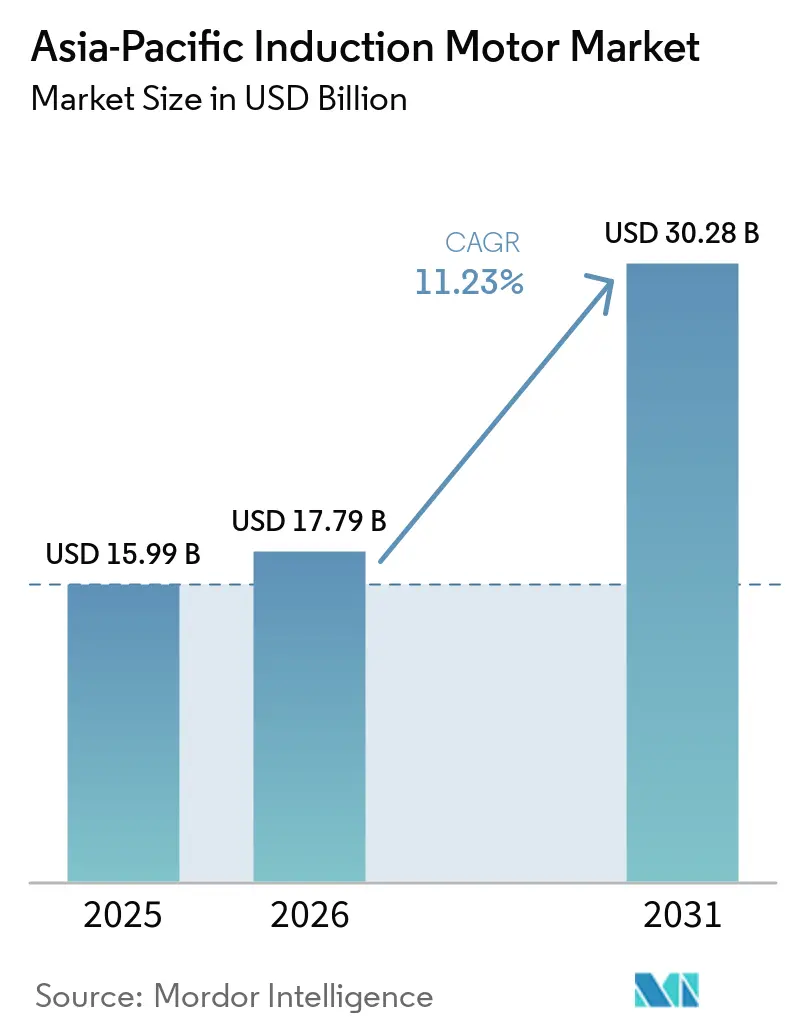
Die Marktgröße des asiatisch-pazifischen Marktes für Induktionsmotoren wurde im Jahr 2025 auf 15,99 Milliarden USD geschätzt und soll von 17,79 Milliarden USD im Jahr 2026 auf 30,28 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,23 % während des Prognosezeitraums (2026–2031). Diese robuste Aussicht spiegelt eine entscheidende Verlagerung hin zu energieeffizienter Elektrifizierung, beschleunigten Ausgaben für Automatisierung und unterstützende politische Rahmenbedingungen wider, die Motoren der Premiumklasse begünstigen. Hersteller vollziehen den Übergang vom reaktiven Komponentenaustausch zur proaktiven systemweiten Optimierung und streben gleichzeitig operative Einsparungen und Nachhaltigkeitsgewinne an. Gestiegene Strompreise, verschärfte Ziele zur Dekarbonisierung des Netzes und eine wachsende Anzahl von Rechenzentren verstärken gemeinsam die Nachfrage nach hocheffizienten Motoren in industriellen, gewerblichen und privaten Anwendungen. Die Wettbewerbsdynamik verlagert sich über reine Hardwaremerkmale hinaus hin zu integrierten Motor-Antriebs-Paketen mit eingebetteter Intelligenz, was neue Chancen für Anbieter schafft, die mechanische, elektronische und softwarebezogene Fähigkeiten vereinen.
Wichtige Erkenntnisse des Berichts
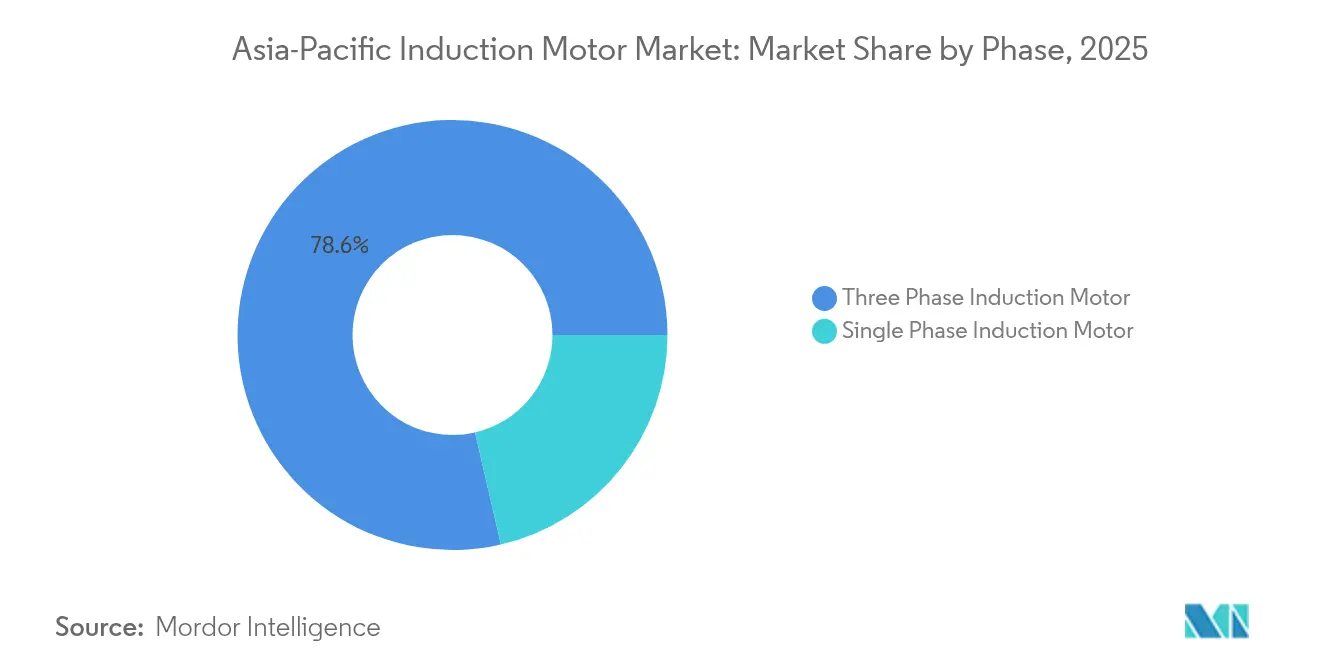
- Nach Phase führten Dreiphasen-Induktionsmotoren mit einem Anteil von 78,62 % am Asien-Pazifik-Induktionsmotor-Markt im Jahr 2025, während Einphasenvarianten bis 2031 eine CAGR von 12,93 % verzeichnen sollen.
- Nach Leistungsklasse entfiel das Leistungsband 0,5 kW – 7,5 kW mit 33,25 % auf die Marktgröße des Asien-Pazifik-Induktionsmotor-Marktes im Jahr 2025; Leistungsklassen unter 0,5 kW werden bis 2031 voraussichtlich mit einer CAGR von 11,52 % wachsen.
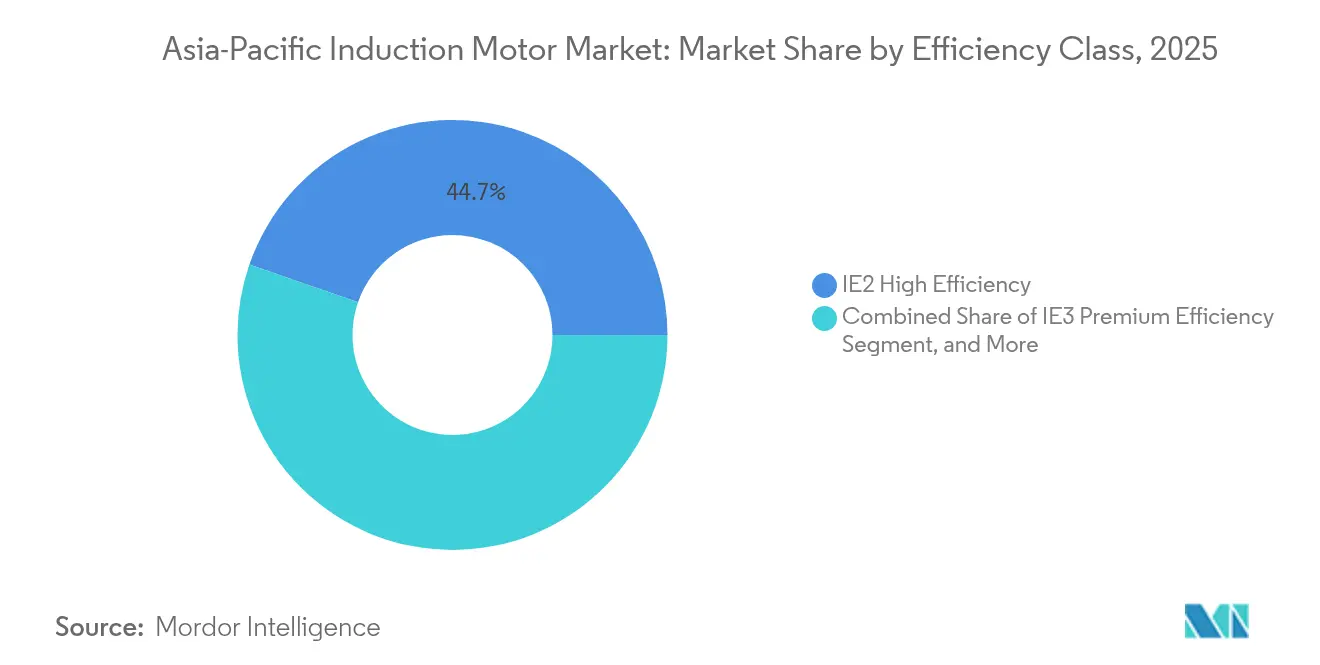
- Nach Effizienzklasse hielten IE2-Motoren im Jahr 2025 einen Anteil von 44,68 % an der Marktgröße des Asien-Pazifik-Induktionsmotor-Marktes, während IE4-Einheiten bis 2031 voraussichtlich mit einer CAGR von 11,73 % zulegen werden.
- Nach Endverbraucherbranche erzielte die Stromerzeugung im Jahr 2025 einen Umsatzanteil von 21,54 %; Heizungs-, Lüftungs- und Klimaanwendungen (HLK) verzeichnen das stärkste Wachstum mit einer CAGR von 11,31 % bis 2031.
- Nach Land dominierte China im Jahr 2025 mit einem Anteil von 37,02 %, doch Indien ist die am schnellsten wachsende Region mit einer CAGR von 11,47 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Bedarf an höherer Energieeffizienz | +2.1% | China, Japan, Australien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Energieeinsparungen im Wohn- und Industriebereich | +1.8% | Kernregion Asien-Pazifik, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Energieeffizienzvorgaben im gesamten Asien-Pazifik-Raum | +1.5% | China, Indien, Japan, Südkorea, Australien | Langfristig (≥ 4 Jahre) |
| Zunehmende Investitionen in industrielle Automatisierung | +2.3% | China, Japan, Südkorea, Südostasien | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum beim Bau von Rechenzentren in Südostasien | +1.2% | Singapur, Malaysia, Thailand, Indonesien, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Plug-and-Play-IE4-Motor-Nachrüstungen in Bestandsanlagen | +0.9% | Japan, Australien, reife chinesische Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Bedarf an höherer Energieeffizienz
Nachfragesteuerungsprogramme der Versorgungsunternehmen, Mechanismen zur CO₂-Bepreisung und betriebliche Netto-Null-Verpflichtungen heben die Energieeffizienz im Asien-Pazifik-Induktionsmotor-Markt an die Spitze der Beschaffungskriterien. Motorgetriebene Systeme verbrauchen nahezu 45 % des weltweiten Stroms, weshalb Effizienzgewinne für die Netzstabilität und die Emissionsreduzierung entscheidend sind. Fortschritte wie amorph-metallische Kerne und optimierte Magnetkreise heben den Wirkungsgrad über IE4-Niveau hinaus. Hitachis Radialspalt-Prototyp erreicht bei 20.000 U/min einen Wirkungsgrad von 95 % bei einem Fünftel des Volumens konventioneller Motoren.[1] In Verbindung mit Frequenzumrichtern und intelligenten Steueralgorithmen erzielen diese Innovationen schnelle Amortisationszeiten in energieintensiven Branchen wie Bergbau, Petrochemie und Datenverarbeitung. Die Konvergenz wirtschaftlicher und ökologischer Anreize sichert eine stetige Nachfrage nach Motoren der Premiumklasse auf mittlere Sicht.
Staatliche Energieeffizienzvorgaben im gesamten Asien-Pazifik-Raum
Regulatorische Standards sind entscheidend dafür, den Asien-Pazifik-Induktionsmotor-Markt in Richtung höherer Effizienzklassen zu lenken. China schreibt IE3 als Mindeststandard für die meisten industriellen Anwendungen vor, Japans Top-Runner-Programm hebt die Richtwerte kontinuierlich an, und Australien schreibt spezifische Effizienzschwellenwerte für Motoren über 0,73 kW vor.[2] Diese Richtlinien lösen compliance-bedingte Austauschzyklen aus und verpflichten Erstausrüster (OEMs) zur Integration von IE3- und IE4-Motoren in Geräte für regulierte Märkte. Harmonisierungsgespräche innerhalb der ASEAN deuten auf eine breitere Übernahme ähnlicher Regelwerke hin, was die Nachfrage nach Premiummotoren in Südostasien voraussichtlich verstärken wird. Hersteller, die ihre Produktlinien frühzeitig anpassen, gewinnen Marktanteile und verringern die Nachrüstkomplexität für Endverbraucher, die bindenden Fristen unterliegen.
Zunehmende Investitionen in industrielle Automatisierung
Asien beherbergt 70 % der weltweiten jährlichen Roboterinstallationen, angeführt von China, das im Jahr 2023 276.288 Einheiten installierte.[3] Automatisierung erhöht die Anforderungen an Präzisionsdrehmoment, schnelle Beschleunigung und vorausschauende Diagnose – Eigenschaften, die bei herkömmlichen Induktionsmotoren häufig fehlen. Lieferanten reagieren mit sensorbestückten Designs und Edge-Analytics, die anlagenweite Wartungsplattformen speisen und ungeplante Ausfallzeiten reduzieren. Integrierte Servopakete und elektronisch kommutierte Alternativen konkurrieren um Marktanteile, doch Induktionsmotoren behalten ihre Attraktivität, wo Robustheit, Kosten oder Hochtemperaturbeständigkeit die Auswahlkriterien dominieren. Mit zunehmender Digitalisierung der Fabriken verlagert sich die Nachfrage hin zu Dreiphasen-Premiumeinheiten, die mit fortschrittlichen Antrieben kombiniert werden, was die CAGR-Dynamik bis 2030 stärkt.
Rasantes Wachstum beim Bau von Rechenzentren in Südostasien
Die verfügbare Rechenzentrumskapazität in der Region wird voraussichtlich von 11,1 GW im Jahr 2023 auf 26,7 GW bis 2028 anwachsen. Kühlungs- und Notstromsysteme in Hyperscale-Rechenzentren setzen Tausende von Motoren ein, was die Energieeffizienz für das Erreichen günstiger Stromverbrauchseffektivitätswerte (PUE) entscheidend macht. Betreiber schreiben zunehmend IE4- oder IE5-Motoren für Kaltwasserpumpen, Kühltürmerventilatoren und Luftbehandlungseinheiten vor, wodurch sich Großaufträge in Richtung hocheffizienter Lieferanten verlagern. Das tropische Klima verstärkt die Kühllast, sodass Motor-Upgrades überproportionale Betriebskosteneinsparungen liefern und einen strukturellen Nachfragetreiber für den Asien-Pazifik-Induktionsmotor-Markt darstellen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Permanentmagnet-Synchronmotor-Alternativen | -1.4% | China, Japan, Südkorea, Teile Südostasiens | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionskosten für Induktionsmotoren mit Premiumeffizienz (IE4) | -0.8% | Preissensible Märkte in Südostasien und Indien | Kurzfristig (≤ 2 Jahre) |
| Netzinstabilität in aufstrebenden Volkswirtschaften begrenzt den Einsatz von Großmotoren | -0.6% | Indonesien, Philippinen, Vietnam, ländliches Indien | Langfristig (≥ 4 Jahre) |
| Wechselrichterbedingte Oberschwingungen verursachen frühzeitige Motorausfälle | -0.4% | Industriezonen mit hoher Frequenzumrichter-Nutzung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Permanentmagnet-Synchronmotor-Alternativen
Permanentmagnet-Synchronmotoren (PMSMs) bieten eine höhere Leistungsdichte und überlegene Teillasteffizienz und erodieren dadurch den Marktanteil des Induktionsmotors bei Präzisionsgeschwindigkeitsanwendungen. Der 98,5 % effiziente Elektroantrieb des chinesischen Automobilherstellers GAC demonstriert die Leistungsvorteile von PMSMs und die Kostenkonvergenz, da sich die Preise für seltene Erden stabilisieren. In der Robotik und bei Servoaufgaben bieten PMSMs Mikrosekunden-Ansprechzeiten und kleinere Abmessungen, was die Käuferpräferenz von der Indukttionstechnologie weglenkt. Induktionslieferanten reagieren mit Hybriddesigns und Verbesserungen der Steuerungssoftware, doch die Wettbewerbsbedrohung bleibt bestehen, insbesondere in Premiumleistungssegmenten.
Hohe Anfangsinvestitionskosten für Induktionsmotoren mit Premiumeffizienz (IE4)
IE4-Motoren haben einen Preisaufschlag von 20–30 % gegenüber IE2-Einheiten, was die Amortisationsschwellen für kleine und mittlere Unternehmen in Südostasien und Indien herausfordert. Die Energieeinsparungen bei Einheiten unter 0,5 kW sind in absoluten Zahlen gering, was die Gewinnschwelle für viele Käufer auf über drei Jahre verlängert. Budgetbeschränkungen verzögern Austauschzyklen und ermöglichen es Standardeffizienzmotoren, trotz regulatorischem Druck bestehen zu bleiben. Finanzierungsprogramme, Rabatte von Versorgungsunternehmen und gebündelte Serviceverträge gleichen den anfänglichen Preisschock teilweise aus; die Vorabkosten bleiben jedoch ein Gegenwind für die breite Einführung der höchsten Effizienzklassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Phase:
Dominanz der Dreiphasenmotoren bei gleichzeitiger Beschleunigung der EinphasenmotorenDreiphasenmotoren sicherten sich im Jahr 2025 einen Marktanteil von 78,62 % im Asien-Pazifik-Induktionsmotor-Markt, was ihre zentrale Bedeutung für industrielle Betriebe unterstreicht, die ausgewogene Leistungsabgabe und robustes Drehmoment schätzen. Es wird erwartet, dass die Marktgröße des Asien-Pazifik-Induktionsmotor-Marktes für Dreiphaseneinheiten mit zunehmender Automatisierung in den Fertigungszentren stetig zunimmt. Einphasenmotoren, die die verbleibenden 21,38 % halten, skalieren sich rasch in der dezentralen Fertigung und der privaten Automatisierung aus und profitieren von ihrer unkomplizierten Installation und Kompatibilität mit Standard-Stromversorgungen.
Industrielle Robotik, Präzisionsbearbeitung und Fördersysteme verankern weiterhin die Dreiphasennachfrage, insbesondere in China, Japan und Südkorea. Umgekehrt treiben das Wachstum kleiner Werkstätten, privater HLK-Anlagen und Edge-Computing-Installationen in Südostasien die Einphasenaufnahme mit einer zweistelligen CAGR voran. Lieferanten passen ihre Marketingstrategien nach Phase an, indem sie für Dreiphasenkäufer Langlebigkeit und Kontrollsophistikation bewerben und für Einphaseninteressenten Preis und Plug-and-Play-Komfort betonen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Leistungsklasse:
Konzentration im mittleren Bereich mit Edge-Computing-WachstumDas Segment 0,5 kW – 7,5 kW beherrschte 33,25 % der Marktgröße des Asien-Pazifik-Induktionsmotor-Marktes im Jahr 2025 und spiegelt seinen Einsatz in Hilfspumpen, Kompressoren und allgemeinen Maschinen wider. Einheiten unter 0,5 kW werden zwar wertmäßig kleiner bleiben, jedoch voraussichtlich eine CAGR von 11,52 % verzeichnen, da sich kompakte IoT-Geräte und miniaturisierte HLK-Systeme verbreiten.
Hochleistungssegmente über 75 kW bedienen den großflächigen Bergbau, die Petrochemie und die Stromerzeugung, doch moderate Kapazitätszuwächse und eine Präferenz für Effizienzverbesserungen gegenüber Neubauten begrenzen ihr Wachstumstempo. Parallel dazu heben Fortschritte bei magnetischen Materialien und Kühltechniken die Leistungsdichte an und ermöglichen es Motoren mit niedrigerer Leistungsklasse, Aufgaben zu übernehmen, die einst größeren Bauformen vorbehalten waren. Diese Entwicklung verstärkt die zweigleisige Wachstumsgeschichte des Asien-Pazifik-Induktionsmotor-Marktes.
Nach Effizienzklasse:
IE2-Führung durch IE4-Innovation herausgefordertIE2-Einheiten behielten im Jahr 2025 einen Anteil von 44,68 % an der Marktgröße des Asien-Pazifik-Induktionsmotor-Marktes, gestützt durch ihre Kosteneffizienz und breite regulatorische Akzeptanz. IE4-Motoren werden jedoch voraussichtlich alle anderen Klassen mit einer CAGR von 11,73 % übertreffen, katalysiert durch Anreize der Versorgungsunternehmen und strenge Nachhaltigkeitsziele.
IE3 dient in vielen Rechtsgebieten als Compliance-Minimum und sichert eine stetige Nachfrage, wo Amortisationsanalysen IE4-Aufschläge verwerfen. IE1-Motoren sind weiterhin rückläufig, da Ausstiegspläne enger werden. OEMs wie Grundfos haben IE4-Motoren in ihren Pumpenleitungen standardisiert und beschleunigen damit die Verbreitung in nachgelagerte Gerätmärkte. Die Effizienzklassenmischung veranschaulicht die schrittweise, politisch geleitete Migration hin zu Superpremium-Designs im gesamten Asien-Pazifik-Induktionsmotor-Markt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Stromerzeugung führt bei HLK-AufschwungStromerzeugungsanwendungen entfielen im Jahr 2025 auf einen Umsatzanteil von 21,54 % und nutzen Hochleistungsmotoren für Kesselspeisung, Kühlung und Emissionssteuerung. HLK stellt die am schnellsten wachsende Endanwendung dar und wächst mit einer CAGR von 11,31 %, da sich Rechenzentren vervielfachen und Klimasteuerungs-Nachrüstungen in Südostasien zunehmen.
Chemische und petrochemische Komplexe halten eine stabile Nachfrage nach Spezialmotoren aufrecht, die korrosiven Umgebungen standhalten, während Metall- und Bergbaubetriebe in Australien und Indonesien robuste Hochleistungseinheiten benötigen. Lebensmittel- und Getränkeverarbeitung sowie Wasseraufbereitungsprojekte erweitern die adressierbare Basis und erfordern hygienische und explosionsgeschützte Varianten. Diese Muster unterstreichen die Expansion des Asien-Pazifik-Induktionsmotor-Marktes von der Schwerindustrie hin zu dienstleistungsorientierten und Infrastruktursektoren.
Geografische Analyse
China-Markt für Induktionsmotoren
China behauptete seine Führungsposition mit einem Anteil von 37,02 % am Asien-Pazifik-Markt für Induktionsmotoren im Jahr 2025 und nutzte dabei Skaleneffekte sowie eine tiefe lokale Produktionsbasis. Staatliche Vorschriften und Automatisierungsaufrüstungen stützen die Nachfrage nach IE3- und IE4-Motoren, während exportorientierte Hersteller den Preiswettbewerb verschärfen. WEGs Expansion in Chongqing im Wert von 62 Millionen USD unterstreicht das anhaltende Vertrauen des Unternehmens in die langfristigen Aussichten des Landes.
Asien-Pazifik und Ozeanien Markt für Induktionsmotoren
Indien ist das am schnellsten wachsende Territorium und strebt bis 2031 eine CAGR von 11,47 % an, da „Make in India”-Initiativen, der Ausbau erneuerbarer Energien und Programme für intelligente Städte die Motorennachfrage in der Fertigungs- und Infrastrukturbranche ankurbeln. Lokale Hersteller profitieren von kosteneffizienter Fertigung und wachsenden technischen Kompetenzen, während Premiumsegmente weiterhin Importe von globalen Marken anziehen. Japan und Südkorea setzen auf Präzision und Effizienz und treiben die Einführung fortschrittlicher Motorsteuerungen in der Robotik und Halbleiterfertigung voran. Südostasiatische Länder – darunter Malaysia, Vietnam und Thailand – profitieren von der Verlagerung der Fertigung und dem boomenden Bau von Rechenzentren, was die Nachfrage nach hocheffizienten HVAC-Motoren steigert. Australien und Neuseeland konzentrieren sich auf Bergbau-, Landwirtschafts- und Projekte im Bereich erneuerbarer Energien, die langlebige Motoren für raue Umgebungen erfordern. Hyundais EV-Investition in Malaysia im Wert von 479 Millionen USD verdeutlicht die wachsende Attraktivität der Region für motorintensive Produktion.
Regulatorisches Umfeld
Energieeffizienzvorschriften prägen weiterhin die Motorspezifikationen in der Region Asien-Pazifik, da die Behörden die Mindestenergieeffizienzstandards (MEPS) an die IEC-IE-Klassen anpassen. China führte im April 2026 GB 30254-2024 für dreiphasige Hochspannungs-Käfigläufer-Induktionsmotoren ein und ersetzte damit die Version von 2013, wodurch die Compliance-Anforderungen für große Industrieanlagen verschärft wurden.
In Australien genehmigte der Energy and Climate Change Ministerial Council (ECMC) im Mai 2026 Empfehlungen zur Aktualisierung der MEPS für dreiphasige Käfigläufer-Induktionsmotoren, einschließlich der Ausweitung der Abdeckung auf kleinere Motoren (0,12 kW) und der Anhebung der erforderlichen Effizienzstufen (IE2 für kleine Motoren und IE3 für mittlere und große Motoren). Auch Indien treibt seinen MEPS-Fahrplan voran: Das Bureau of Energy Efficiency (BEE) führte im Mai 2026 Konsultationen mit Interessengruppen über die Umstellung der Anforderungen für dreiphasige Induktionsmotoren von IE2 auf IE3 durch, was die regionale Dynamik hin zu einer Beschaffung mit Premium-Effizienz und einer Bereitschaft zur Verifizierung (Prüf-, Kennzeichnungs- und Zertifizierungsprozesse) verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Elektrobleche, Kupfer-/Aluminiumleiter, Druckguss-Rotoren, Isoliersysteme, Lager, Gehäuse und leistungselektronische Komponenten (Antriebe, Sensoren, Konnektivität), die zunehmend die Leistung im Umrichterbetrieb bestimmen. Motoren-OEMs und regionale Montagebetriebe verarbeiten diese Vorprodukte zu Standard- und anwendungsspezifischen Motoren und vertreiben die Produkte anschließend über direkten Industrievertrieb, Distributoren und OEM-Kanäle (Pumpen, Kompressoren, HLK-Anlagen, Werkzeugmaschinen), während Kundendienstleistungen (Ersatzteile, Neuwicklungen, Zustandsüberwachung und Retrofit-Engineering) den Wertbeitrag über den Lebenszyklus erfassen.
Nachgelagert steigern Systemintegratoren und Automatisierungs-OEMs die Nachfrage nach Motor-Antriebspaketen, digitaler Diagnostik und verifizierter Effizienzdokumentation, wodurch sich der Einfluss zu Anbietern mit anwendungstechnischem Know-how und lokaler Servicepräsenz verschiebt. Investitionen in Fähigkeiten bei Präzisionsbearbeitung und automatisierter Montage stehen in direktem Zusammenhang mit den Qualifizierungsergebnissen. Im April 2026 präsentierte TMT Automation Ltd. in seiner Anlage in Taichung hochpräzise CNC-Technik und automatisierte Be- und Entladevorgänge, um die Partnerschaften mit japanischen Kunden zu vertiefen. Dies zeigt, wie Fertigungstransparenz und Prozessfähigkeit Zulieferern helfen, höherwertige Industrieprogramme zu gewinnen, bei denen Zuverlässigkeit und wiederholbare Qualität neben der Nenneffizienz eine Rolle spielen.
Wettbewerbslandschaft
Marktkonzentration
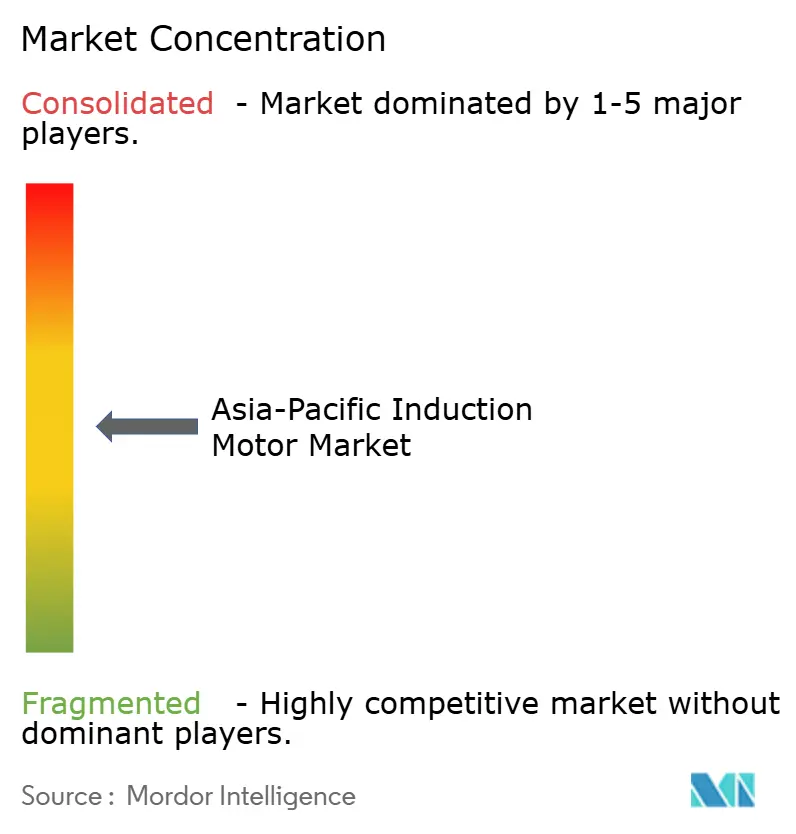
Der Asien-Pazifik-Induktionsmotor-Markt weist eine moderate Fragmentierung auf, wobei die fünf größten Lieferanten etwa 45 % des kombinierten Marktanteils ausmachen. Währenddessen konkurrieren zahlreiche regionale Spezialisten und aufstrebende chinesische Marktteilnehmer intensiv über Kosten und Anpassung. ABB, Siemens und Nidec führen die Nischen für Premiumeffizienz und Großleistung an und nutzen dabei umfangreiche Forschung und Entwicklung, globale Servicenetzwerke und proprietäre Antriebstechnologien.
Regionale Hersteller wie TECO, Kirloskar Electric und CG Power konzentrieren sich auf mittlere Leistungsklassen und beliefern lokale OEMs mit kostenoptimierten Lösungen und agilen Lieferzeiten. Chinesische Neueinsteiger setzen auf Strategien der vertikalen Integration und Skalenvorteile, um in Commodity-Segmente in ASEAN und Südasien vorzudringen. Software-zentrierte Wettbewerber führen cloudbasiertes Condition-Monitoring und vorausschauende Analytik ein und verwischen damit die Grenze zwischen Hardware und digitalen Dienstleistungen.
Strategische Schritte veranschaulichen sich verschiebende Wettbewerbsfelder. ABB und SKF Indonesien haben eine Rahmenvereinbarung geschlossen, die Motortechnologie mit Lageranalytik verbindet, um Ausfallzeiten in energieintensiven Anlagen zu reduzieren. TECO hat mit Danfoss Taiwan kooperiert, um integrierte Motor-Antriebspakete anzubieten, die auf 15–40 % Energieeinsparungen im Bergbau abzielen. Solche Kooperationen unterstreichen den Trend hin zu ganzheitlichen Wertversprechen, die Motoren, Antriebe, Sensoren und Lebenszyklusdienstleistungen bündeln.
Marktführer der Asien-Pazifik-Induktionsmotor-Branche
-
ABB Ltd.
-
Siemens AG
-
Nidec Corporation
-
Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
-
WEG S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Induktionsmotoren Unternehmen in diesem Bericht
- ABB Ltd.
- Siemens AG
- Nidec Corporation
- Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
- WEG S.A.
- Regal Rexnord Corporation
- Fuji Electric Co., Ltd.
- Kirloskar Electric Company Limited
- SEALOCEAN Motor Co., Ltd.
- TECO Electric and Machinery Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- CG Power and Industrial Solutions Limited
- Brook Crompton Asia Pacific Pte. Ltd.
- Leroy-Somer (Nidec Leroy-Somer Holding)
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Lafert Group S.p.A.
- Bharat Bijlee Limited
- Marathon Electric India Pvt. Ltd.
Lesen Sie die Analyse der asiatisch-pazifischer Markt für Induktionsmotoren-Unternehmen
Marktchancen und Zukunftsaussichten
Lokalisierung und Dual-Sourcing in der gesamten Region Asien-Pazifik schaffen Freiräume für Anbieter, die Motoren und Komponenten über mehrere Fertigungsstandorte hinweg qualifizieren können, während sie eine konsistente Effizienz und Leistung im Umrichterbetrieb aufrechterhalten. Ein konkretes Signal ist die Eröffnung einer Produktionsanlage für Wechselstrom-Induktionsmotoren durch Changzhou Baojie Motors (CBM) in Thailand (Pinthong Industrial Park) im März 2026, um eine alternative Produktion für in die USA bestimmte Programme zu unterstützen – ein Hinweis auf die Nachfrage der Käufer nach Flexibilität der Lieferkette, Resilienz der Vorlaufzeiten und Minderung von Handelsrisiken.
Premium-Effizienz-Upgrades und die Integration von Motor und Antrieb erweitern zudem den adressierbaren Lösungsumfang über eigenständige Motoren hinaus. Das von ABB angekündigte Investitionsprogramm über 75 Millionen USD in Indien für 2026 umfasst den Ausbau der Induktionsmotorenfertigung in Vadodara sowie zusätzliche Kapazitäten für Niederspannungsantriebe und Spezialmotoren in Peenya, was der Nachfrage nach VFD-kompatiblen Motoren für Automatisierung, Prozessindustrien und Energieeffizienz-Nachrüstungen entspricht. Angesichts der strengeren MEPS-Entwicklungen in wichtigen Märkten (China, Australien und Indien) unterstützen diese Maßnahmen Chancen bei konformen IE3/IE4-Portfolios, umrichtertauglichen Designs, die Oberschwingungen und Isolationsbelastung berücksichtigen, sowie bei Paketangeboten, die Motoren, Antriebe und Überwachung kombinieren, um Inbetriebnahmezeiten zu verkürzen und messbare Energieeinsparungen zu ermöglichen.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Induktionsmotoren
- Juni 2026: Siemens schloss den Verkauf seiner Geschäftsbereiche Niederspannungsmotoren und Getriebemotoren an Innomotics India Pvt. Ltd. für 2.200 Crore INR ab. Die Transaktion verändert die Kanalbeziehungen und die Produktverantwortung für die installierten Anlagen in ganz Indien und konzentriert Entwicklung und Serviceleistung bei einem auf Motoren spezialisierten Anbieter.
- Juli 2025: Nidec eröffnete den Nidec Qingdao Industrial Park in Jiaozhou, China, einen 108.000 Quadratmeter großen Fertigungsstandort mit einer Kapazität zur Produktion von 18 Millionen Motoren pro Jahr. Die zusätzliche Kapazität stärkt die regionale Versorgungsfähigkeit für die Nachfrage nach hohen Motorstückzahlen und ermöglicht kürzere Vorlaufzeiten für OEM- und Industriekunden.
- Mai 2024: Nidec unterzeichnete eine Absichtserklärung mit dem taiwanesischen Metal Industries Research & Development Centre (MIRDC) zur Zusammenarbeit bei hocheffizienten Motorsystemprodukten. Die Zusammenarbeit verstärkt die Verschiebung hin zu einer Effizienztechnik auf Systemebene (Motor plus Steuerungen und Anwendungsabstimmung), die notwendig ist, um strengere IE-Klassenanforderungen und unternehmensweite Energiereduktionsziele zu erfüllen.
Asiatisch-pazifischer Markt für Induktionsmotoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der im asiatisch-pazifischen Raum verkauften und eingesetzten Induktionsmotoren. Er wird als Anzahl werkseitig gefertigter Motoreinheiten erfasst, die an industrielle, gewerbliche und infrastrukturelle Anwendungen geliefert werden, in denen Induktionsantriebstechnologie spezifiziert ist.
Ausschlüsse aus dem Umfang: Wir schließen Nachverkaufsdienstleistungen, eigenständige Motorreparaturaktivitäten und Nicht-Induktionsmotortechnologien (wie Synchronmotoren) aus, wenn diese nicht als Induktionsmotorprodukte verkauft werden.
Segmentierungsübersicht
- Nach Phase
- Einphasen-Induktionsmotor
- Dreiphasen-Induktionsmotor
- Nach Leistungsklasse
- Unter 0,5 kW
- 0,5 kW – 7,5 kW
- 7,5 kW – 37 kW
- 37 kW – 75 kW
- Über 75 kW
- Nach Effizienzklasse
- IE1 Standardeffizienz
- IE2 Hocheffizienz
- IE3 Premiumeffizienz
- IE4 Superpremiumeffizienz
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Stromerzeugung
- Wasser und Abwasser
- Metall und Bergbau
- Lebensmittel und Getränke
- Diskrete Fertigung
- Heizung, Lüftung und Klimatisierung (HLK)
- Sonstige Endverbraucherbranchen
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau eines klaren Bildes der adressierbaren Motornachfrage in der Region und der Erfassung, wo Käufe in öffentlichen Daten erscheinen. Wir nutzten öffentliche Quellen wie Veröffentlichungen der Internationalen Energieagentur zu Effizienz und Stromverbrauch, UN-Comtrade-Handelsstatistiken für motorbezogene HS-Codes, makroökonomische Datenreihen der Weltbank und des IWF sowie nationale Statistik- und Energiebehörden der wichtigsten APAC-Volkswirtschaften für Signale zur Industrieproduktion und Infrastruktur.
Um das Modell von Jahr zu Jahr nutzbar zu machen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen ausgewertet, um Produktmix, Kapazitätserweiterungen und Preisentwicklungen zu verstehen. Diese wurden dann mit seriösen Presse- und Verbandsmeldungen abgeglichen. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzverfolgung, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Volumina und Zeitpunkte zu plausibilisieren. Die hier aufgeführten Quellen sind beispielhaft; weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Erhebung, Validierung und Klärung von Eingaben herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um Nachfragetreiber zu bestätigen, die in öffentlichen Datensätzen nicht klar erkennbar sind, darunter Beschaffungszyklen, Spezifikationsänderungen und die Frage, wie Effizienzstandards die Ersatznachfrage beeinflussen. Wir sprachen mit Motorherstellern, Distributoren, OEM-Käufern und großen Endnutzern in wichtigen APAC-Märkten, damit Annahmen zu Volumina, durchschnittlichen Verkaufspreisen und dem Mix nach Anwendung vor der Finalisierung der Gesamtwerte einer Belastungsprüfung unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 16 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmungslogik beginnt mit einem Top-down-Aufbau, bei dem Industrieaktivitäts- und Investitionssignale in Motornachfragepools übersetzt und dann in Neubau- und Ersatzbedarf aufgeteilt werden. In der Praxis werden Produktions- und Handelsdaten verwendet, um zu rekonstruieren, wie viele Induktionsmotoren in den APAC-Raum geliefert werden. Diese Angebotsperspektive wird dann mit Endverbrauchssignalen wie Fertigungsproduktion, Bau- und Infrastrukturausgaben sowie Aktivitäten bei Versorgungs- und Wasserprojekten abgeglichen.
Diese Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt, hauptsächlich durch die Aggregation von Stichprobenlieferantenerlösen, Kanalprüfungen zu Preisbändern und einen Ansatz aus durchschnittlichem Verkaufspreis multipliziert mit Volumen für gängige Motorleistungsklassen, wenn das Interview-Feedback konsistent war. Einige wenige Eingaben waren in diesem Markt besonders relevant, darunter Industrieproduktionsindizes, motorbezogene Import- und Exportbewegungen, die Einführung von Energieeffizienzrichtlinien (und deren Durchsetzungszeitpunkt), Preisverschiebungen bei Kupfer und Elektrostahl sowie die Verschiebung des Mixes hin zu umrichtergeeigneten Motoren, die in Pumpen, Lüftern, Kompressoren und Förderanlagen eingesetzt werden. Wo ein direkter Volumenaufbau für kleinere Länder dünn war, haben wir Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum des Stromverbrauchs und der Bruttowertschöpfung im verarbeitenden Gewerbe geschlossen und die Ergebnisse dann anhand der nächstvergleichbaren Märkte skaliert.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum an beobachtbare Treiber geknüpft werden konnte, darunter Investitionszyklen, Infrastrukturvergaben und Ersatzwellen, die durch Effizienzverbesserungen ausgelöst wurden. Der endgültige Prognosepfad wurde erst angepasst, nachdem er den Expertenerwartungen hinsichtlich Vorlaufzeiten, Beschaffungsverhalten und realistischer Preisentwicklung in lokaler Währung entsprach, bevor er in USD umgerechnet wurde.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir prüfen, ob die impliziten Motorausgaben mit unabhängigen Signalen wie dem industriellen Stromverbrauch, Trends bei der Fabrikproduktion und der Richtung der Handelsströme konsistent bleiben, und überprüfen dann alle starken Jahres-zu-Jahres-Bewegungen erneut. Wenn ein Länderergebnis einen ungewöhnlichen Sprung zeigt, werden die Treiber erneut überprüft, Annahmen werden revidiert und Befragte werden erneut kontaktiert, wenn die Abweichung nicht durch ein klares politisches, investitions- oder preisbezogenes Ereignis erklärt werden kann.
Vor der Freigabe durchläuft das Modell eine mehrstufige interne Überprüfung, damit Berechnungen, Einheitenbehandlung und Währungszeitpunkte über alle Länder hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, wie z. B. politische Änderungen im Zusammenhang mit Effizienzklassen oder wesentliche Verschiebungen bei rohstoffgetriebenen Motorpreisen. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und etwaiges neues Expertenfeedback berücksichtigt werden.
Marktgröße des asiatisch-pazifischen Marktes für Induktionsmotoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Induktionsmotoren im asiatisch-pazifischen Raum können variieren, selbst wenn sie scheinbar dieselbe Region abdecken. Die Streuung ergibt sich in der Regel daraus, was als Verkauf eines Induktionsmotors gezählt wird, wie die Ersatznachfrage behandelt wird und ob die Werte auf der Grundlage von Preisen in lokaler Währung oder einer einzigen USD-Annahme aufgebaut werden.
Die Tabelle zeigt eine bedeutende Lücke beim Ausgangswert für 2025; im Modell von Mordor Intelligence wird der Markt als Produktumsatz mit Induktionsmotoren im asiatisch-pazifischen Raum erfasst, ohne angrenzende Wechselstrommotor-Kategorien oder serviceintensive Reparaturerlöse hinzuzufügen, die die Gesamtwerte aufblähen können. Unterschiede können auch daher rühren, wie die Preisentwicklung gehandhabt wird, da einige Schätzungen einen regionalen Trend beim durchschnittlichen Verkaufspreis anwenden, während andere nach Ländermix und rohstoffgebundenen Eingaben anpassen. Der Zeitpunkt der Aktualisierung ist relevant, wenn sich die industriellen Investitionsausgaben schnell verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,99 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 18,40 Milliarden USD (2026) | Verwendet ein späteres Startjahr und scheint breitere Motorklassen und höhere Preisannahmen zu kombinieren, was den Wert anheben kann, wenn effizienzgetriebener Ersatz als über alle Länder hinweg beschleunigt behandelt wird. |
| Brancheninformationsdienst B | 9,00 Milliarden USD (2024) | Spiegelt wahrscheinlich eine engere Nachfrageperspektive wider, die hauptsächlich auf Anwendungsfälle der industriellen Automatisierung ausgerichtet ist, mit begrenzter Länderabdeckung und konservativer Umrechnung in USD, was den Wert in wachstumsstarken APAC-Märkten unterschätzen kann. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Unterschiede durch Abgrenzungen des Umfangs, die Jahresauswahl und die Art und Weise erklären, wie durchschnittliche Verkaufspreise und Währungen durch das Modell geführt werden. Indem die Eingaben an beobachtbare Angebots- und Nachfragesignale geknüpft und dann durch gezielte Bottom-up-Prüfungen validiert werden, bleibt die endgültige Zahl auf klare Schritte zurückführbar, die wiederholt werden können, wenn neue Daten eintreffen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Induktionsmotor-Markt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 17,79 Milliarden USD geschätzt und soll bis 2031 einen Wert von 30,28 Milliarden USD erreichen.
Welches Segment hält den höchsten Anteil nach Phase?
Dreiphasenmotoren führen und machen 78,62 % des Marktumsatzes im Jahr 2025 aus.
Welche Effizienzklasse wächst am schnellsten?
IE4-Superpremiumeffizienzmotoren wachsen bis 2031 mit einer CAGR von 11,73 %.
Warum ist Indien das am schnellsten wachsende Land für Induktionsmotoren?
Fertigungsausbau, Infrastrukturprojekte und unterstützende Regierungsprogramme treiben eine CAGR von 11,47 % bis 2031 an.
Welcher Faktor hemmt am stärksten die Einführung von Premiummotoren?
Der Preisaufschlag von 20–30 % für IE4-Motoren gegenüber IE2-Alternativen verlängert die Amortisationszeiträume für preissensible Käufer.
Welche Branchen steigern die HLK-Motornachfrage in Südostasien?
Rasanter Bau von Rechenzentren und Klimasteuerungs-Nachrüstungen treiben HLK-Anwendungen mit einer CAGR von 11,31 % bis 2031 voran.