
Tamaño y Cuota del Mercado de Motores de Inducción de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
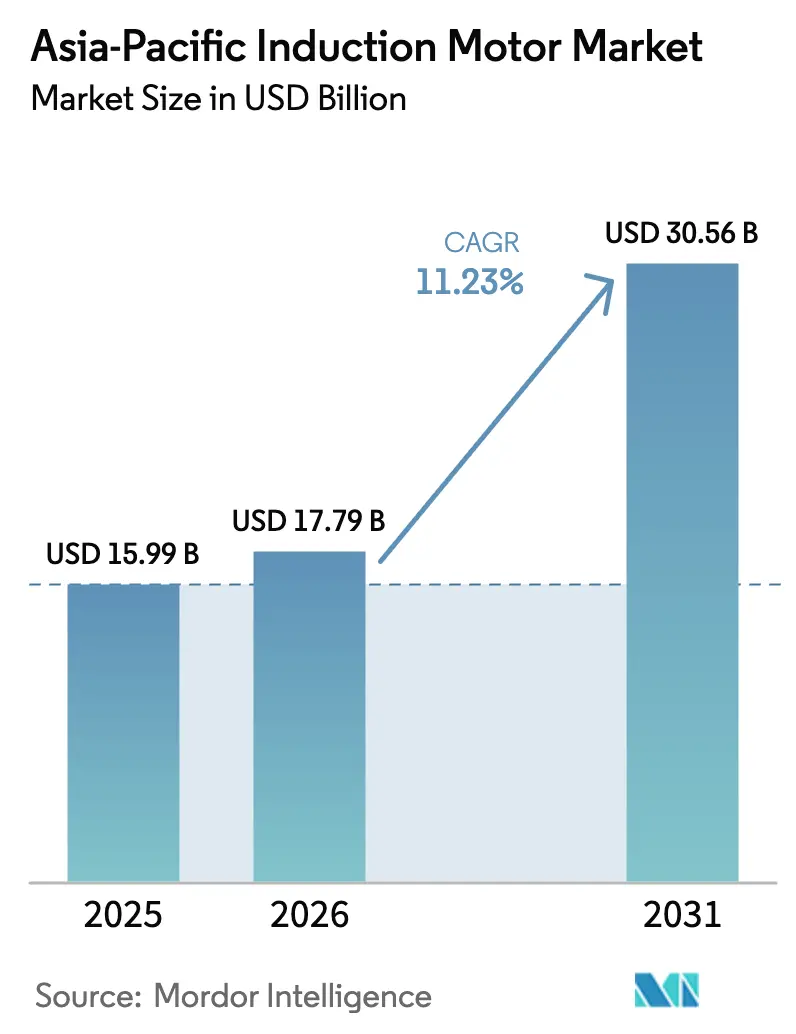
| Tamaño del mercado en el año base (2025) | 15.99 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.23 % |
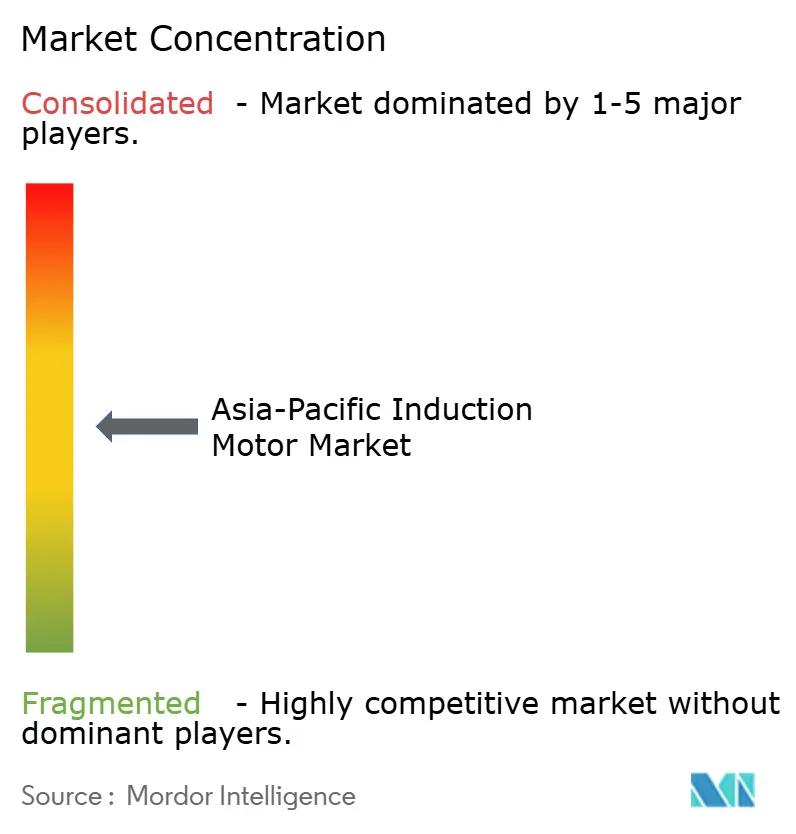
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Inducción de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de motores de inducción de Asia Pacífico fue valorado en USD 15,99 mil millones en 2025 y se estima que crecerá desde USD 17,79 mil millones en 2026 hasta alcanzar USD 30,56 mil millones en 2031, a una CAGR del 11,23% durante el período de pronóstico (2026-2031). Esta sólida perspectiva refleja un cambio decisivo hacia la electrificación energéticamente eficiente, el gasto acelerado en automatización y marcos de política de apoyo que incentivan los motores de clase premium. Los fabricantes están transitando del reemplazo reactivo de componentes hacia la optimización proactiva de sistemas completos, buscando ahorros operativos y ganancias de sostenibilidad de manera simultánea. Los elevados precios de la electricidad, los intensificados objetivos de descarbonización de la red y la expansión de la huella de los centros de datos refuerzan colectivamente la demanda de motores de alta eficiencia en aplicaciones industriales, comerciales y residenciales. La dinámica competitiva está evolucionando más allá de los atributos de hardware hacia paquetes integrados de motor-variador con inteligencia incorporada, creando nuevas oportunidades para los proveedores que combinan capacidades mecánicas, electrónicas y de software.
Conclusiones Clave del Informe
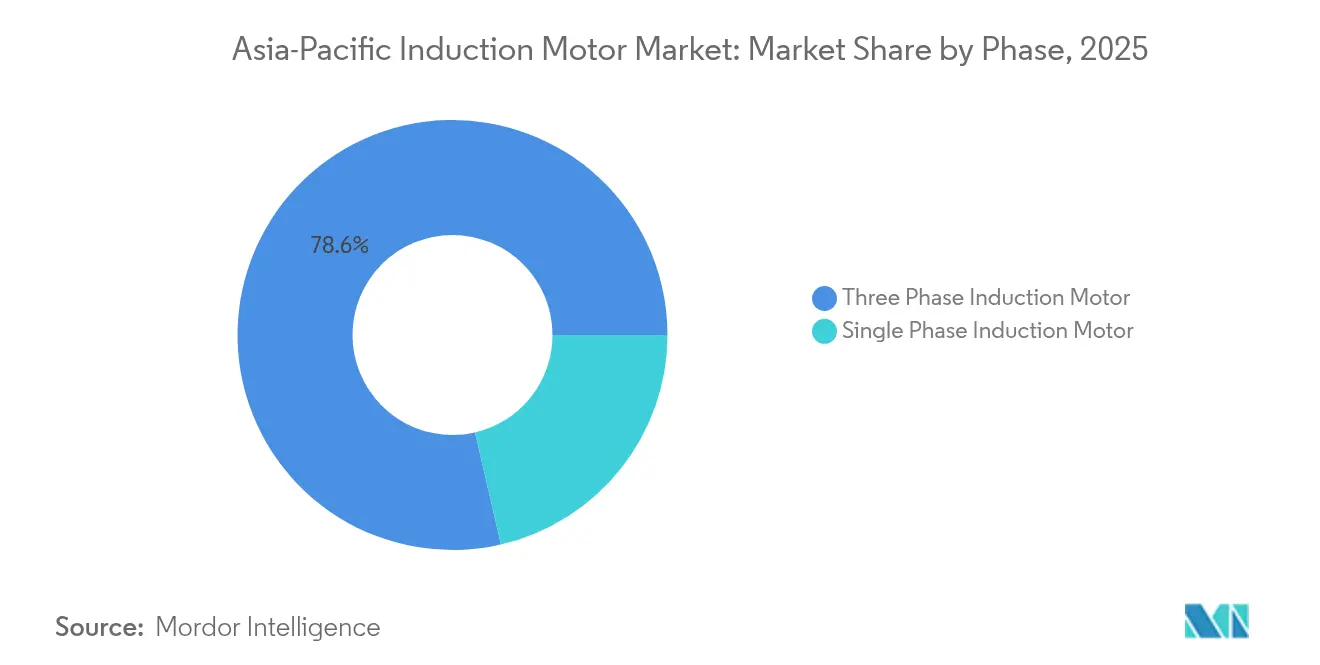
- Por Fase, los motores de inducción trifásicos lideraron con una cuota del 78,62% del mercado de motores de inducción de Asia Pacífico en 2025, mientras que las variantes monofásicas tienen un pronóstico de registrar una CAGR del 12,93% hasta 2031.
- Por Potencia Nominal, la banda de potencia de 0,5 kW – 7,5 kW representó el 33,25% del tamaño del mercado de motores de inducción de Asia Pacífico en 2025; se espera que las potencias nominales por debajo de 0,5 kW se expandan a una CAGR del 11,52% hasta 2031.
- Por Clase de Eficiencia, los motores IE2 mantuvieron una cuota del 44,68% del tamaño del mercado de motores de inducción de Asia Pacífico en 2025, mientras que se espera que las unidades IE4 avancen a una CAGR del 11,73% hasta 2031.
- Por Industria Usuaria Final, la generación de energía capturó una cuota de ingresos del 21,54% en 2025; las aplicaciones de HVAC están creciendo a la tasa más rápida, con una CAGR del 11,31% hasta 2031.
- Por País, China dominó con una cuota del 37,02% en 2025, pero India es la geografía de más rápido crecimiento, con una CAGR del 11,47% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Necesidad Creciente de Mayor Eficiencia Energética | +2.1% | China, Japón, Australia | Mediano plazo (2-4 años) |
| Demanda Creciente de Ahorro de Energía en los Sectores Residencial e Industrial | +1.8% | Asia Pacífico Central, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Mandatos Gubernamentales de Eficiencia Energética en Asia Pacífico | +1.5% | China, India, Japón, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Aceleración de las Inversiones en Automatización Industrial | +2.3% | China, Japón, Corea del Sur, Sudeste Asiático | Mediano plazo (2-4 años) |
| Rápido Crecimiento en la Construcción de Centros de Datos en el Sudeste Asiático | +1.2% | Singapur, Malasia, Tailandia, Indonesia, Vietnam | Corto plazo (≤ 2 años) |
| Sustitución Plug-and-Play de Motores IE4 en Instalaciones Brownfield | +0.9% | Japón, Australia, zonas maduras de China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Necesidad Creciente de Mayor Eficiencia Energética
Los programas de respuesta a la demanda de las empresas de servicios públicos, los mecanismos de fijación de precios del carbono y los compromisos corporativos de cero emisiones netas elevan la eficiencia energética a la cima de los criterios de adquisición en todo el mercado de motores de inducción de Asia Pacífico. Los sistemas accionados por motores consumen casi el 45% de la energía mundial, lo que hace que las ganancias de eficiencia sean fundamentales para la estabilidad de la red y la reducción de emisiones. Los avances como los núcleos de metal amorfo y los circuitos magnéticos optimizados impulsan las eficiencias más allá de los niveles IE4. El prototipo de entrehierro radial de Hitachi alcanza el 95% de eficiencia a 20.000 rpm, al tiempo que ocupa una quinta parte del volumen de los motores convencionales.[1]Hitachi Ltd., "Desarrollo de Motor de Metal Amorfo de Entrehierro Radial," Hitachi, hitachi.com Combinadas con variadores de frecuencia variable y algoritmos de control inteligente, estas innovaciones generan retornos rápidos en sectores de uso intensivo de energía, incluidos la minería, los petroquímicos y el procesamiento de datos. La convergencia de incentivos económicos y ambientales asegura una demanda constante de motores de clase premium a mediano plazo.
Mandatos Gubernamentales de Eficiencia Energética en Asia Pacífico
Las normas regulatorias son fundamentales para orientar el mercado de motores de inducción de Asia Pacífico hacia clases de mayor eficiencia. China impone IE3 como el estándar mínimo para la mayoría de las aplicaciones industriales, el programa Top Runner de Japón eleva continuamente los umbrales de referencia, y Australia exige umbrales de eficiencia específicos para motores que superan los 0,73 kW.[2]Ministerio de Economía, Comercio e Industria, "Programa Top Runner," METI, meti.go.jp Estas políticas desencadenan ciclos de reemplazo impulsados por el cumplimiento normativo, lo que obliga a los fabricantes de equipos originales a integrar motores IE3 e IE4 en equipos destinados a mercados regulados. Las discusiones sobre armonización dentro de la ASEAN apuntan a la adopción más amplia de normas similares, lo que se espera que amplíe la demanda de motores premium en todo el Sudeste Asiático. Los fabricantes que alinean sus líneas de productos anticipadamente capturan cuota de mercado y reducen la complejidad de la actualización para los usuarios finales que enfrentan plazos vinculantes.
Aceleración de las Inversiones en Automatización Industrial
Asia alberga el 70% de las instalaciones anuales globales de robots, lideradas por China, que instaló 276.288 unidades en 2023.[3]Federación Internacional de Robótica, "La Densidad de Robots Casi se Duplicó a Nivel Mundial," IFR, ifr.org La automatización eleva los requisitos de par de precisión, aceleración rápida y diagnósticos predictivos, atributos que a menudo faltan en los motores de inducción heredados. Los proveedores responden con diseños ricos en sensores y análisis en el borde que alimentan plataformas de mantenimiento a nivel de planta, reduciendo el tiempo de inactividad no planificado. Los paquetes servointegrados y las alternativas de conmutación electrónica compiten por una cuota, aunque los motores de inducción mantienen su atractivo donde la robustez, el coste o la tolerancia a las altas temperaturas dominan los criterios de selección. A medida que las fábricas se digitalizan, la demanda se inclina hacia unidades trifásicas premium combinadas con variadores avanzados, reforzando el impulso de la CAGR hasta 2030.
Rápido Crecimiento en la Construcción de Centros de Datos en el Sudeste Asiático
Se pronostica que el suministro activo de centros de datos en la región crecerá desde 11,1 GW en 2023 hasta 26,7 GW en 2028. Los sistemas de enfriamiento y respaldo de energía en instalaciones hiperescala despliegan miles de motores, lo que hace que la eficiencia energética sea crítica para lograr puntuaciones favorables de efectividad en el uso de energía. Los operadores especifican cada vez más motores IE4 o IE5 para bombas de agua fría, ventiladores de torres de enfriamiento y unidades de tratamiento de aire, desplazando los pedidos en volumen hacia proveedores de alta eficiencia. Los climas tropicales amplifican las cargas de enfriamiento, por lo que las actualizaciones de motores generan ahorros en costos operativos de mayor magnitud, reforzando un impulsor de demanda secular para el mercado de motores de inducción de Asia Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de Alternativas de Motores Síncronos de Imán Permanente | -1.4% | China, Japón, Corea del Sur, partes del Sudeste Asiático | Mediano plazo (2-4 años) |
| Alto Coste Inicial de los Motores de Inducción de Alta Eficiencia Premium (IE4) | -0.8% | Mercados del Sudeste Asiático e India sensibles al precio | Corto plazo (≤ 2 años) |
| Inestabilidad de la Red en Economías Emergentes que Limita el Despliegue de Motores de Gran Potencia | -0.6% | Indonesia, Filipinas, Vietnam, India rural | Largo plazo (≥ 4 años) |
| Armónicos Generados por Inversores que Causan Fallas Tempranas en Motores | -0.4% | Zonas industriales con alta adopción de variadores de frecuencia variable | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Alternativas de Motores Síncronos de Imán Permanente
Los motores síncronos de imán permanente (MSIP) presentan una mayor densidad de potencia y una eficiencia superior a carga parcial, erosionando así la cuota del motor de inducción en aplicaciones de velocidad de precisión. El accionamiento eléctrico del fabricante de automóviles chino GAC con una eficiencia del 98,5% demuestra las ventajas de rendimiento de los MSIP y la convergencia de costes a medida que se estabilizan los precios de las tierras raras. En aplicaciones de robótica y servoaccionamiento, los MSIP ofrecen tiempos de respuesta de microsegundos, junto con una menor huella, inclinando la preferencia de los compradores en detrimento de la tecnología de inducción. Los proveedores de motores de inducción contrarrestan con diseños híbridos y mejoras en el software de control, aunque la amenaza competitiva persiste, particularmente en los segmentos de potencia premium.
Alto Coste Inicial de los Motores de Inducción de Alta Eficiencia Premium (IE4)
Los motores IE4 conllevan una prima de precio del 20-30% en relación con las unidades IE2, lo que pone a prueba los umbrales de retorno de la inversión para las pequeñas y medianas empresas del Sudeste Asiático e India. Los ahorros de energía en unidades por debajo de 0,5 kW son modestos en términos absolutos, lo que extiende los períodos de recuperación de la inversión más allá de tres años para muchos compradores. Las limitaciones presupuestarias retrasan los ciclos de reemplazo, permitiendo que los motores de eficiencia estándar persistan a pesar de la presión regulatoria. Los esquemas de financiación, los reembolsos de las empresas de servicios públicos y los contratos de servicio agrupados compensan parcialmente el impacto del precio inicial; sin embargo, el coste inicial sigue siendo un obstáculo para la adopción generalizada de los niveles de eficiencia más altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Fase:
Dominio Trifásico en Medio de la Aceleración MonofásicaLos motores trifásicos aseguraron una cuota de mercado del 78,62% en el mercado de motores de inducción de Asia Pacífico en 2025, subrayando su centralidad en las operaciones industriales que valoran el suministro equilibrado de energía y el par robusto. Se espera que el tamaño del mercado de motores de inducción de Asia Pacífico para las unidades trifásicas se expanda de manera constante a medida que la automatización se intensifique en los centros de fabricación. Los motores monofásicos, que mantienen el 21,38% restante, están escalando rápidamente en la fabricación distribuida y la automatización residencial, beneficiándose de su instalación sencilla y compatibilidad con las redes de suministro estándar.
La robótica industrial, el mecanizado de precisión y los sistemas de transporte continúan anclando la demanda trifásica, particularmente en China, Japón y Corea del Sur. Por el contrario, el crecimiento de los pequeños talleres, el HVAC residencial y las instalaciones de computación en el borde en el Sudeste Asiático impulsa la adopción monofásica a una CAGR de dos dígitos. Los proveedores adaptan las estrategias de comercialización por fase, promoviendo la durabilidad y la sofisticación del control para los compradores trifásicos, mientras que enfatizan el precio y la conveniencia plug-and-play para los clientes potenciales monofásicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Potencia Nominal:
Concentración en el Rango Medio con Crecimiento en la Computación en el BordeEl segmento de 0,5 kW – 7,5 kW comandó el 33,25% del tamaño del mercado de motores de inducción de Asia Pacífico en 2025, reflejando su despliegue en bombas auxiliares, compresores y maquinaria de propósito general. Las unidades por debajo de 0,5 kW, aunque menores en valor, tienen un pronóstico de registrar una CAGR del 11,52% a medida que proliferan los dispositivos IoT compactos y los sistemas HVAC miniaturizados.
Los segmentos de alta potencia por encima de 75 kW atienden a actividades mineras, petroquímicas y de generación de energía a gran escala, aunque las modestas adiciones de capacidad y la preferencia por las actualizaciones de eficiencia sobre las nuevas construcciones limitan su ritmo de crecimiento. En paralelo, los avances en materiales magnéticos y técnicas de enfriamiento elevan la densidad de potencia, permitiendo que los motores de menor potencia nominal realicen tareas que antes estaban reservadas para bastidores más grandes. Esta evolución refuerza la narrativa de crecimiento en dos frentes del mercado de motores de inducción de Asia Pacífico.
Por Clase de Eficiencia:
El Liderazgo de IE2 Desafiado por la Innovación de IE4Las unidades IE2 retuvieron una cuota del 44,68% del tamaño del mercado de motores de inducción de Asia Pacífico en 2025, impulsadas por su rentabilidad y amplia aceptación regulatoria. Sin embargo, se pronostica que los motores IE4 superarán a todas las demás clases a una CAGR del 11,73%, catalizados por los incentivos de las empresas de servicios públicos y los estrictos objetivos de sostenibilidad.
IE3 sirve como el mínimo de cumplimiento normativo en muchas jurisdicciones, asegurando una demanda constante donde el análisis de retorno descuenta las primas de IE4. Los motores IE1 continúan disminuyendo a medida que se intensifican los calendarios de eliminación progresiva. Los fabricantes de equipos originales como Grundfos han estandarizado los motores IE4 en sus líneas de bombas, acelerando la difusión hacia los mercados de equipos intermedios. La mezcla de clases de eficiencia ilustra la migración gradual, impulsada por políticas, hacia diseños de alta eficiencia premium en todo el mercado de motores de inducción de Asia Pacífico.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Usuaria Final:
La Generación de Energía Lidera en Medio del Auge del HVACLas aplicaciones de generación de energía representaron una cuota de ingresos del 21,54% en 2025, aprovechando motores de alto ciclo de trabajo para la alimentación de calderas, el enfriamiento y el control de emisiones. El HVAC representa el uso final de más rápido crecimiento, avanzando a una CAGR del 11,31% a medida que los centros de datos se multiplican y las actualizaciones de control climático se extienden por el Sudeste Asiático.
Los complejos químicos y petroquímicos mantienen una demanda estable de motores especializados resistentes a entornos corrosivos, mientras que las operaciones mineras y metalúrgicas en Australia e Indonesia requieren unidades robustas de alta potencia. El procesamiento de alimentos y bebidas, así como los proyectos de tratamiento de agua, amplían la base total de mercado accesible, requiriendo variantes higiénicas y a prueba de explosión. Estos patrones subrayan la expansión del mercado de motores de inducción de Asia Pacífico desde la industria pesada hacia sectores orientados a los servicios y de infraestructura.
Análisis Geográfico
Mercado de Motores de Inducción de China
China mantuvo su posición de liderazgo con una participación del 37,02% en el mercado de motores de inducción de Asia-Pacífico en 2025, aprovechando las economías de escala y la profundidad de la producción local. Los mandatos gubernamentales y las actualizaciones de automatización sostienen la demanda de motores IE3 e IE4, mientras que los fabricantes orientados a la exportación intensifican la competencia de precios. La expansión de WEG por 62 millones de USD en Chongqing pone de manifiesto la continua confianza de la empresa en las perspectivas a largo plazo del país.
Mercado de Motores de Inducción de APAC y Oceanía
India es el territorio de mayor crecimiento, con una CAGR proyectada del 11,47% hasta 2031, ya que las iniciativas "Make in India", el despliegue de energías renovables y los programas de ciudades inteligentes estimulan la adopción de motores en los sectores manufacturero y de infraestructura. Los productores locales aprovechan la fabricación competitiva en costos y el creciente nivel de competencias técnicas, aunque los segmentos premium siguen atrayendo importaciones de marcas globales. Japón y Corea del Sur hacen hincapié en la precisión y la eficiencia, impulsando la adopción de control avanzado de motores en robótica y fabricación de semiconductores. Las naciones del Sudeste Asiático —incluidas Malasia, Vietnam y Tailandia— se benefician de la relocalización de la manufactura y del creciente desarrollo de centros de datos, lo que incrementa la demanda de motores HVAC de alta eficiencia. Australia y Nueva Zelanda se centran en proyectos de minería, agricultura y energías renovables, que requieren motores duraderos aptos para entornos adversos. La inversión de Hyundai Electric and Energy Systems Co., Ltd. de 479 millones de USD en vehículos eléctricos en Malasia ejemplifica el creciente atractivo de la región para la producción intensiva en motores.
Panorama regulatorio
La regulación de eficiencia energética sigue determinando las especificaciones de los motores en toda Asia-Pacífico, ya que las autoridades alinean los Estándares Mínimos de Rendimiento Energético (MEPS) con las clases IE de la IEC. China implementó la GB 30254-2024 para motores de inducción de jaula trifásicos de alta tensión en abril de 2026, sustituyendo la versión de 2013 y elevando el nivel de exigencia para las grandes instalaciones industriales.
En Australia, el Consejo Ministerial de Energía y Cambio Climático (ECMC) aprobó en mayo de 2026 recomendaciones para actualizar los MEPS de los motores de inducción de jaula trifásicos, incluyendo la ampliación de la cobertura a motores más pequeños (0,12 kW) y el aumento de los niveles de eficiencia exigidos (IE2 para motores pequeños e IE3 para medianos y grandes). India también avanza en su hoja de ruta de MEPS, con la Oficina de Eficiencia Energética (BEE) consultando en mayo de 2026 a las partes interesadas sobre el cambio de los requisitos de los motores de inducción trifásicos de IE2 a IE3, lo que refuerza el impulso regional hacia la adquisición de eficiencia premium y la preparación para la verificación (flujos de trabajo de pruebas, etiquetado y certificación).
Análisis de la cadena de valor
La cadena de valor abarca, en las etapas iniciales, el acero eléctrico, los conductores de cobre/aluminio, los rotores de fundición a presión, los sistemas de aislamiento, los rodamientos, las carcasas y los componentes de electrónica de potencia (variadores, sensores, conectividad), que determinan cada vez más el rendimiento en servicio con inversor. Los fabricantes de motores (OEM) y los ensambladores regionales convierten estos insumos en motores estándar y específicos para cada aplicación, y luego canalizan los productos a través de ventas industriales directas, distribuidores y canales OEM (bombas, compresores, equipos de climatización, máquinas herramienta), mientras que los servicios postventa (repuestos, rebobinados, monitoreo de condición e ingeniería de modernización) captan el valor del ciclo de vida.
En las etapas posteriores, los integradores de sistemas y los OEM de automatización están elevando la demanda de paquetes de motor-variador, diagnósticos digitales y documentación de eficiencia verificada, desplazando la influencia hacia proveedores con ingeniería de aplicación y cobertura de servicio local. La inversión en capacidades de mecanizado de precisión y montaje automatizado está directamente vinculada a los resultados de calificación, y en abril de 2026 TMT Automation Ltd. presentó CNC de alta precisión y carga/descarga automatizada en su planta de Taichung para profundizar las asociaciones con clientes japoneses, lo que indica cómo la transparencia de fabricación y la capacidad de proceso ayudan a los proveedores a ganar programas industriales de mayor valor, donde la fiabilidad y la calidad repetible importan tanto como la eficiencia nominal.
Panorama Competitivo
El mercado de motores de inducción de Asia Pacífico exhibe una fragmentación moderada, con los cinco principales proveedores representando aproximadamente el 45% de la cuota combinada. Mientras tanto, numerosos especialistas regionales y nuevos participantes chinos emergentes compiten vigorosamente en coste y personalización. ABB, Siemens y Nidec lideran los nichos de alta eficiencia premium y gran potencia, aprovechando una extensa I+D, redes de servicio globales y tecnologías de accionamiento propias.
Los fabricantes regionales como TECO, Kirloskar Electric y CG Power se centran en las potencias nominales medias, suministrando a los fabricantes de equipos originales locales soluciones de coste optimizado y plazos de entrega ágiles. Los nuevos participantes chinos emplean estrategias de integración vertical y ventajas de escala para penetrar en los segmentos de productos básicos en toda la ASEAN y el Asia Meridional. Los competidores centrados en el software introducen la monitorización del estado habilitada por la nube y los análisis predictivos, difuminando la distinción entre hardware y servicios digitales.
Los movimientos estratégicos ilustran los campos de batalla cambiantes. ABB y SKF Indonesia han forjado un acuerdo marco que fusiona la tecnología de motores con el análisis de rodamientos para reducir el tiempo de inactividad en plantas de uso intensivo de energía. TECO se asoció con Danfoss Taiwan para ofrecer paquetes integrados de motor-variador orientados a un ahorro de energía del 15-40% en operaciones mineras. Tales colaboraciones subrayan una tendencia hacia propuestas de valor holísticas que agrupan motores, variadores, sensores y servicios durante el ciclo de vida.
Líderes de la Industria de Motores de Inducción de Asia Pacífico
ABB Ltd.
Siemens AG
Nidec Corporation
Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
WEG S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Inducción de Asia-Pacífico
- ABB Ltd.
- Siemens AG
- Nidec Corporation
- Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
- WEG S.A.
- Regal Rexnord Corporation
- Fuji Electric Co., Ltd.
- Kirloskar Electric Company Limited
- SEALOCEAN Motor Co., Ltd.
- TECO Electric and Machinery Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- CG Power and Industrial Solutions Limited
- Brook Crompton Asia Pacific Pte. Ltd.
- Leroy-Somer (Nidec Leroy-Somer Holding)
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Lafert Group S.p.A.
- Bharat Bijlee Limited
- Marathon Electric India Pvt. Ltd.
Lea el análisis de las empresas de Mercado de Motores de Inducción de Asia-Pacífico

Oportunidades de mercado y perspectivas futuras
La localización y el doble abastecimiento en toda Asia-Pacífico están creando espacios de oportunidad para los proveedores que puedan calificar motores y componentes en múltiples bases de fabricación manteniendo un rendimiento consistente de eficiencia y servicio con inversor. Una señal concreta es la apertura por parte de Changzhou Baojie Motors (CBM) de una planta de producción de motores de inducción de CA en Tailandia (Pinthong Industrial Park) en marzo de 2026 para apoyar la producción alternativa de programas destinados a Estados Unidos, lo que refleja la demanda de los compradores de flexibilidad en la cadena de suministro, resiliencia en los plazos de entrega y mitigación del riesgo comercial.
Las mejoras de eficiencia premium y la integración motor-variador también están ampliando el alcance de soluciones abordables más allá de los motores independientes. El programa de inversión anunciado por ABB de USD 75 millones en India para 2026 incluye la ampliación de la fabricación de motores de inducción en Vadodara y capacidad adicional para variadores de baja tensión y motores especializados en Peenya, en línea con la demanda de motores compatibles con VFD utilizados en automatización, industrias de proceso y modernizaciones de eficiencia energética. Con trayectorias más estrictas de MEPS en los mercados principales (China, Australia e India), estos movimientos respaldan oportunidades en carteras conformes IE3/IE4, diseños en servicio con inversor que abordan los armónicos y el estrés del aislamiento, y ofertas empaquetadas que combinan motores, variadores y monitoreo para acortar los tiempos de puesta en marcha y permitir ahorros de energía medibles.
Recent Industry Developments in Mercado de Motores de Inducción de Asia-Pacífico
- Junio de 2026: Siemens completó la venta de sus negocios de Motores de Baja Tensión y Motorreductores a Innomotics India Pvt. Ltd. por INR 2.200 crore. La transacción reconfigura las relaciones de canal y la gestión de productos para las bases instaladas en toda India, al mismo tiempo que concentra el desarrollo y la ejecución de servicios bajo un especialista enfocado en motores.
- Julio de 2025: Nidec inauguró el Parque Industrial Nidec Qingdao en Jiaozhou, China, un sitio de fabricación de 108.000 metros cuadrados con capacidad para producir 18 millones de motores al año. La escala adicional refuerza la capacidad de suministro regional para la demanda de motores de gran volumen y respalda plazos de entrega más cortos para clientes OEM e industriales.
- Mayo de 2024: Nidec firmó un memorando de entendimiento con el Centro de Investigación y Desarrollo de Industrias Metálicas de Taiwán (MIRDC) para colaborar en productos de sistemas de motores de alta eficiencia. La colaboración refuerza el cambio hacia la ingeniería de eficiencia a nivel de sistema (motor más controles y ajuste de aplicación) necesaria para cumplir con los requisitos cada vez más estrictos de clase IE y los objetivos empresariales de reducción de energía.


Mercado de Motores de Inducción de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los motores de inducción vendidos y utilizados en toda Asia-Pacífico. Se contabiliza como unidades de motores fabricados en fábrica suministrados a aplicaciones industriales, comerciales y de infraestructura donde se especifica la tecnología de accionamiento por inducción.
Exclusiones del alcance: excluimos los servicios de mano de obra posventa, las actividades independientes de reparación de motores y las tecnologías de motores no de inducción (como los motores sincrónicos) cuando no se venden como productos de motores de inducción.
Descripción general de la segmentación
- Por Fase
- Motor de Inducción Monofásico
- Motor de Inducción Trifásico
- Por Potencia Nominal
- Por debajo de 0,5 kW
- 0,5 kW – 7,5 kW
- 7,5 kW – 37 kW
- 37 kW – 75 kW
- Por encima de 75 kW
- Por Clase de Eficiencia
- IE1 Eficiencia Estándar
- IE2 Alta Eficiencia
- IE3 Eficiencia Premium
- IE4 Eficiencia Súper Premium
- Por Industria Usuaria Final
- Petróleo y Gas
- Química y Petroquímica
- Generación de Energía
- Agua y Aguas Residuales
- Metal y Minería
- Alimentos y Bebidas
- Fabricación Discreta
- Calefacción, Ventilación y Aire Acondicionado (HVAC)
- Otras Industrias Usuarias Finales
- Por País
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la construcción de una imagen clara de la demanda abordable de motores en toda la región y la identificación de dónde se reflejan las compras en los datos públicos. Utilizamos fuentes públicas como las publicaciones de eficiencia y uso de electricidad de la Agencia Internacional de Energía, las estadísticas comerciales de UN Comtrade para los códigos SA relacionados con motores, series macroeconómicas del Banco Mundial y el FMI, y estadísticas nacionales y agencias de energía de las principales economías de Asia-Pacífico para señales de producción industrial e infraestructura.
Para hacer el modelo utilizable año tras año, también revisamos informes anuales de empresas, presentaciones para inversores y comunicados de prensa para comprender la combinación de productos, las ampliaciones de capacidad y la dirección de los precios. Estos se cotejaron luego con actualizaciones de prensa y asociaciones de reputación reconocida. Cuando fue necesario, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, seguimiento de noticias y finanzas, bases de datos de patentes y datos de importación y exportación a nivel de envío para verificar la coherencia de los volúmenes y los tiempos. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizaron para confirmar los impulsores de la demanda que no se reflejan claramente en los conjuntos de datos públicos, incluidos los ciclos de compra, los cambios en las especificaciones y cómo las normas de eficiencia influyen en la demanda de reemplazo. Hablamos con fabricantes de motores, distribuidores, compradores OEM y grandes usuarios finales en los principales mercados de Asia-Pacífico, de modo que las suposiciones sobre volúmenes, precios de venta promedio y combinación por aplicación pudieran ponerse a prueba antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Altos directivos (CXO): 16% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 18% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
Nuestra lógica de dimensionamiento comienza con una construcción de arriba hacia abajo, donde la actividad industrial y las señales de inversión se traducen en grupos de demanda de motores, que luego se dividen en necesidades de obra nueva y de reemplazo. En la práctica, se utilizan datos de producción y comercio para reconstruir cuántos motores de inducción se están suministrando a Asia-Pacífico. Esta visión de la oferta luego se alinea con señales de uso final, como la producción manufacturera, el gasto en construcción e infraestructura, y la actividad de proyectos de servicios públicos y de agua.
Esos totales se corroboran con comprobaciones selectivas de abajo hacia arriba, principalmente consolidando los ingresos de proveedores muestreados, verificaciones de canal sobre bandas de precios, y un enfoque de precio de venta promedio (ASP) multiplicado por volumen para las potencias de motor más comunes cuando la retroalimentación de las entrevistas fue consistente. Algunos insumos fueron especialmente importantes en este mercado, incluidos los índices de producción industrial, los movimientos de importación y exportación relacionados con motores, la adopción de políticas de eficiencia energética (y el momento de su aplicación), los cambios de precios del cobre y el acero eléctrico, y el desplazamiento de la combinación hacia motores preparados para variadores de frecuencia utilizados en bombas, ventiladores, compresores y transportadores. Cuando la construcción directa de volumen era escasa para países más pequeños, cubrimos las brechas utilizando indicadores proxy como el crecimiento del consumo de electricidad y el valor agregado manufacturero, y luego escalamos los resultados utilizando los mercados comparables más cercanos.
Para la previsión, se utilizó un análisis de escenarios para vincular el crecimiento a impulsores observables, incluidos los ciclos de gasto de capital, las adjudicaciones de infraestructura y las olas de reemplazo desencadenadas por mejoras de eficiencia. La trayectoria final de la previsión se ajustó solo después de que coincidiera con las expectativas de los expertos sobre los plazos de entrega, el comportamiento de compra y una progresión de precios realista en moneda local, antes de convertirla a USD.
Validación de datos y ciclo de actualización
Validamos los resultados comprobando si el gasto implícito en motores se mantiene coherente con señales independientes, como el uso industrial de electricidad, las tendencias de producción fabril y la dirección de los flujos comerciales, y luego volviendo a verificar cualquier movimiento brusco de un año a otro. Si el resultado de un país muestra un salto inusual, se revisan de nuevo los impulsores, se reconsideran las suposiciones y se contacta nuevamente a los encuestados cuando la variación no puede explicarse por un evento claro de política, gasto de capital o precios.
Antes de la aprobación final, el modelo pasa por una revisión interna en varias etapas para que los cálculos, el manejo de unidades y la sincronización de divisas se mantengan coherentes entre países. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política vinculados a las clases de eficiencia o cambios significativos en los precios de motores impulsados por materias primas. Justo antes de la entrega, hacemos una última revisión para garantizar que se reflejen los indicadores públicos más recientes y cualquier nueva retroalimentación de expertos.
El tamaño del mercado de motores de inducción de Asia-Pacífico según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para los motores de inducción de Asia-Pacífico pueden variar, incluso cuando parecen cubrir la misma región. La dispersión generalmente proviene de qué se cuenta como venta de un motor de inducción, cómo se trata la demanda de reemplazo, y si los valores se construyen a partir de precios en moneda local o de un único supuesto en USD.
La tabla muestra una brecha considerable en torno al valor inicial de 2025, y en el modelo de Mordor Intelligence el mercado se contabiliza como ingresos por productos de motores de inducción en Asia-Pacífico, sin añadir categorías adyacentes de motores de CA ni ingresos de reparación con alto componente de servicio que puedan inflar los totales. Las diferencias también pueden provenir de cómo se maneja la progresión de precios, ya que algunas estimaciones aplican una única tendencia regional de precio de venta promedio, mientras que otras se ajustan según la combinación de países e insumos vinculados a materias primas. El momento de la actualización importa cuando el gasto de capital industrial cambia rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 15,99 mil millones (2025) | |
| Consultoría Regional A | USD 18,40 mil millones (2026) | Utiliza un año de inicio más tardío y parece combinar clases de motores más amplias y supuestos de precios más altos, lo que puede elevar el valor cuando se trata el reemplazo impulsado por la eficiencia como acelerado en todos los países. |
| Informe del Sector B | USD 9,00 mil millones (2024) | Probablemente refleja una lente de demanda más estrecha, centrada principalmente en casos de uso de automatización industrial, con una cobertura de países limitada y una conversión conservadora a USD que puede subestimar el valor en los mercados de Asia-Pacífico de alto crecimiento. |
Al observar las tres cifras, la mayor parte de la diferencia se explica por los límites de alcance, la selección del año y cómo se trasladan los precios de venta promedio y la moneda a través del modelo. Al mantener los insumos vinculados a señales observables de oferta y demanda, y luego validarlos con comprobaciones específicas de abajo hacia arriba, la cifra final se mantiene rastreable a través de pasos claros que pueden repetirse cuando lleguen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de motores de inducción de Asia Pacífico en 2026?
El mercado está valorado en USD 17,79 mil millones en 2026 y se pronostica que alcanzará USD 30,56 mil millones en 2031.
¿Qué segmento tiene la mayor cuota por fase?
Los motores trifásicos lideran, representando el 78,62% de los ingresos del mercado en 2025.
¿Qué clase de eficiencia está creciendo más rápido?
Los motores de eficiencia súper premium IE4 están avanzando a una CAGR del 11,73% hasta 2031.
¿Por qué India es el país de más rápido crecimiento para los motores de inducción?
La expansión de la manufactura, los proyectos de infraestructura y los programas gubernamentales de apoyo están impulsando una CAGR del 11,47% hasta 2031.
¿Qué factor restringe más la adopción de motores premium?
La prima de precio del 20-30% de los motores IE4 sobre las alternativas IE2 alarga los períodos de retorno para los compradores sensibles al coste.
¿Qué industrias están impulsando la demanda de motores HVAC en el Sudeste Asiático?
La rápida construcción de centros de datos y las actualizaciones de control climático están impulsando las aplicaciones HVAC a una CAGR del 11,31% hasta 2031.
Última actualización de la página el:



