
Dimensão e Quota do Mercado de Motores de Indução da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
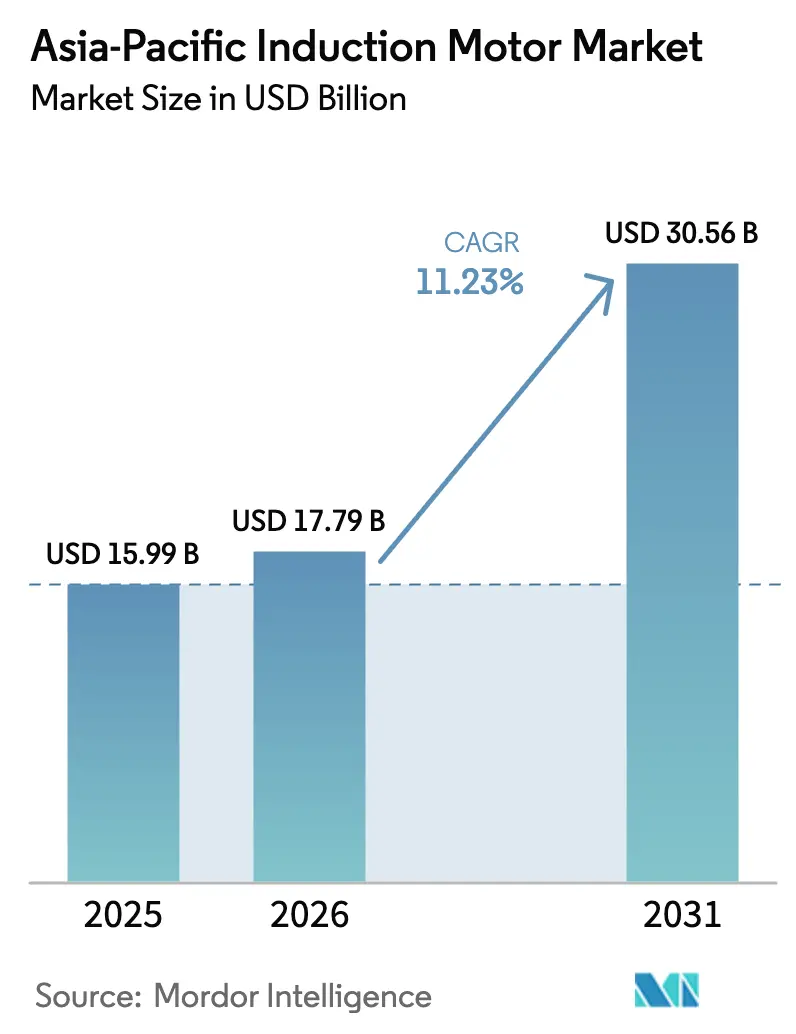
| Tamanho do mercado no ano base (2025) | 15.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores de Indução da Ásia Pacífico por Mordor Intelligence
A dimensão do mercado de motores de indução da Ásia Pacífico foi avaliada em 15,99 mil milhões de USD em 2025 e estima-se que cresça de 17,79 mil milhões de USD em 2026 para atingir 30,56 mil milhões de USD até 2031, a um CAGR de 11,23% durante o período de previsão (2026-2031). Esta perspetiva robusta reflete uma mudança decisiva em direção à eletrificação energeticamente eficiente, ao aumento acelerado dos investimentos em automação e a enquadramentos políticos de apoio que incentivam motores de classe premium. Os fabricantes estão a transitar da substituição reativa de componentes para a otimização proativa a nível de todo o sistema, buscando simultaneamente economias operacionais e ganhos de sustentabilidade. O aumento dos preços da eletricidade, o reforço das metas de descarbonização da rede e a expansão dos parques de centros de dados reforçam coletivamente a procura de motores de alta eficiência em aplicações industriais, comerciais e residenciais. A dinâmica competitiva está a evoluir para além dos atributos de hardware, em direção a pacotes integrados de motor-variador com inteligência incorporada, criando novas oportunidades para fornecedores que combinam capacidades mecânicas, eletrónicas e de software.
Principais Conclusões do Relatório
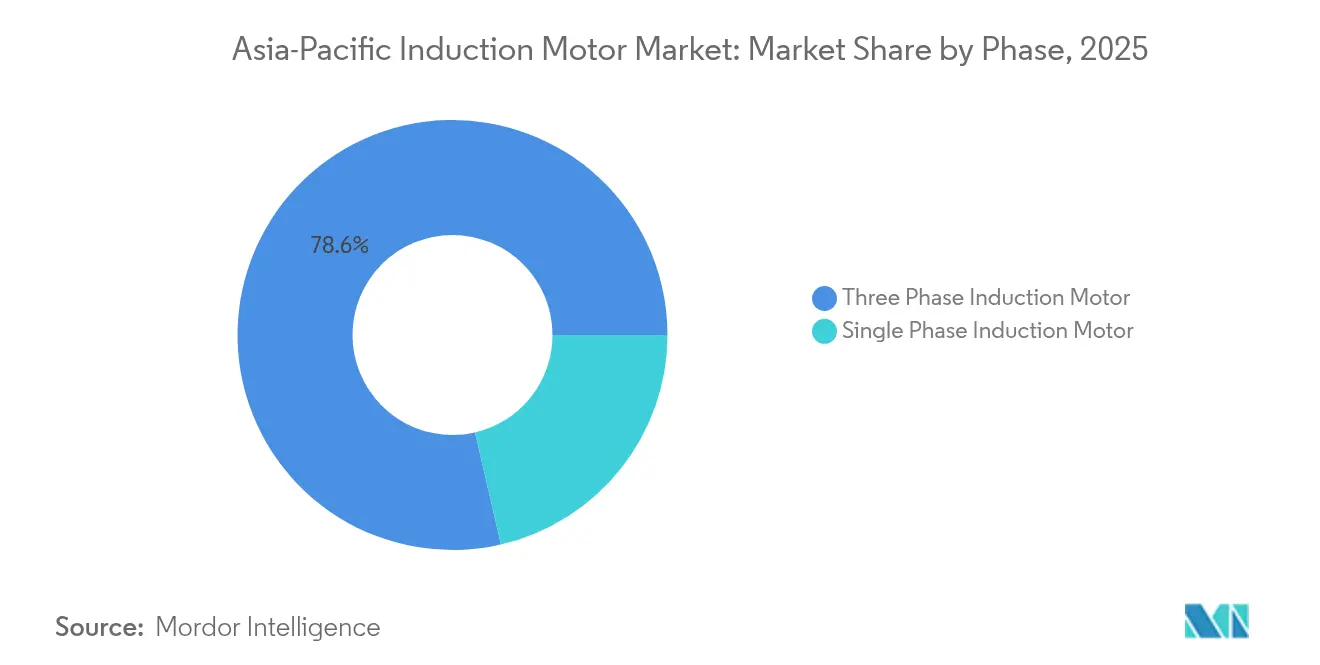
- Por Fase, os motores de indução trifásicos lideraram com uma quota de 78,62% do mercado de motores de indução da Ásia Pacífico em 2025, enquanto as variantes monofásicas têm previsão de registar um CAGR de 12,93% até 2031.
- Por Potência Nominal, a faixa de 0,5 kW – 7,5 kW representou 33,25% da dimensão do mercado de motores de indução da Ásia Pacífico em 2025; os modelos com potência inferior a 0,5 kW deverão expandir-se a um CAGR de 11,52% até 2031.
- Por Classe de Eficiência, os motores IE2 detinham uma quota de 44,68% da dimensão do mercado de motores de indução da Ásia Pacífico em 2025, enquanto as unidades IE4 deverão avançar a um CAGR de 11,73% até 2031.
- Por Indústria Utilizadora Final, a geração de energia captou uma quota de receita de 21,54% em 2025; as aplicações de AVAC estão a crescer à taxa mais rápida, com um CAGR de 11,31% até 2031.
- Por País, a China dominou com uma quota de 37,02% em 2025, mas a Índia é a geografia de crescimento mais rápido, com um CAGR de 11,47% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Necessidade de Maior Eficiência Energética | +2.1% | China, Japão, Austrália | Médio prazo (2-4 anos) |
| Procura Crescente de Poupança de Energia nos Setores Residencial e Industrial | +1.8% | Ásia Pacífico Central, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Mandatos Governamentais de Eficiência Energética na Ásia Pacífico | +1.5% | China, Índia, Japão, Coreia do Sul, Austrália | Longo prazo (≥ 4 anos) |
| Aceleração dos Investimentos em Automação Industrial | +2.3% | China, Japão, Coreia do Sul, Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescimento Rápido na Construção de Centros de Dados no Sudeste Asiático | +1.2% | Singapura, Malásia, Tailândia, Indonésia, Vietname | Curto prazo (≤ 2 anos) |
| Retrofits Plug-and-Play de Motores IE4 em Instalações Brownfield | +0.9% | Japão, Austrália, zonas chinesas maduras | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Necessidade de Maior Eficiência Energética
Os programas de resposta à procura das concessionárias, os mecanismos de precificação do carbono e os compromissos corporativos de carbono líquido zero elevam a eficiência energética ao topo dos critérios de aquisição em todo o mercado de motores de indução da Ásia Pacífico. Os sistemas acionados por motores consomem cerca de 45% da energia mundial, tornando os ganhos de eficiência fundamentais para a estabilidade da rede e a redução das emissões. Avanços como núcleos de metal amorfo e circuitos magnéticos otimizados empurram as eficiências para além dos níveis IE4. O protótipo de entrefer radial da Hitachi atinge 95% de eficiência a 20.000 rpm, ocupando um quinto do volume dos motores convencionais.[1]Hitachi Ltd., "Desenvolvimento de Motor de Metal Amorfo de Entrefer Radial," Hitachi, hitachi.com Associadas a variadores de frequência e algoritmos de controlo inteligentes, estas inovações proporcionam retornos rápidos nos setores de uso intensivo de energia, incluindo mineração, petroquímica e processamento de dados. A convergência de incentivos económicos e ambientais assegura uma procura constante de motores de classe premium a médio prazo.
Mandatos Governamentais de Eficiência Energética na Ásia Pacífico
As normas regulatórias são fundamentais para orientar o mercado de motores de indução da Ásia Pacífico em direção a classes de eficiência mais elevadas. A China impõe o IE3 como norma mínima para a maioria das aplicações industriais, o programa Top Runner do Japão eleva continuamente os padrões de referência, e a Austrália exige limiares de eficiência específicos para motores com potência superior a 0,73 kW.[2]Ministério da Economia, Comércio e Indústria, "Programa Top Runner," METI, meti.go.jp Estas políticas desencadeiam ciclos de substituição orientados para a conformidade, obrigando os OEM a integrar motores IE3 e IE4 nos equipamentos destinados a mercados regulamentados. As discussões de harmonização no âmbito da ASEAN apontam para uma adoção mais ampla de regras semelhantes, o que deverá ampliar a procura de motores premium em todo o Sudeste Asiático. Os fabricantes que alinham antecipadamente as suas linhas de produtos capturam quota de mercado e reduzem a complexidade de retrofit para os utilizadores finais que enfrentam prazos vinculativos.
Aceleração dos Investimentos em Automação Industrial
A Ásia acolhe 70% das instalações anuais globais de robôs, liderada pela China, que instalou 276.288 unidades em 2023.[3]Federação Internacional de Robótica, "A Densidade de Robôs Quase Duplicou a Nível Global," IFR, ifr.org A automação eleva os requisitos de binário de precisão, aceleração rápida e diagnósticos preditivos, atributos frequentemente inexistentes nos motores de indução convencionais. Os fornecedores respondem com designs ricos em sensores e análises de extremidade que alimentam plataformas de manutenção à escala de toda a fábrica, reduzindo o tempo de inatividade não planeado. Os pacotes de servo integrados e as alternativas com comutação eletrónica disputam uma quota de mercado, mas os motores de indução mantêm o seu apelo onde a robustez, o custo ou a tolerância a altas temperaturas dominam os critérios de seleção. À medida que as fábricas se digitalizam, a procura inclina-se para unidades trifásicas premium combinadas com variadores avançados, reforçando o impulso do CAGR até 2030.
Crescimento Rápido na Construção de Centros de Dados no Sudeste Asiático
A oferta ativa de centros de dados na região tem previsão de crescer de 11,1 GW em 2023 para 26,7 GW até 2028. Os sistemas de arrefecimento e de apoio à alimentação elétrica em instalações hyperscale utilizam milhares de motores, tornando a eficiência energética crítica para alcançar pontuações favoráveis de eficácia de utilização de energia. Os operadores especificam cada vez mais motores IE4 ou IE5 para bombas de água gelada, ventiladores de torres de arrefecimento e unidades de tratamento de ar, desviando as encomendas em grandes volumes para fornecedores de alta eficiência. Os climas tropicais amplificam as cargas de arrefecimento, pelo que as atualizações de motores proporcionam poupanças de custos operacionais desproporcionais, reforçando um fator de procura secular para o mercado de motores de indução da Ásia Pacífico.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de Alternativas com Motores Síncronos de Ímanes Permanentes | -1.4% | China, Japão, Coreia do Sul, partes do Sudeste Asiático | Médio prazo (2-4 anos) |
| Custo Inicial Elevado dos Motores de Indução de Eficiência Premium (IE4) | -0.8% | Mercados do Sudeste Asiático e da Índia sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Instabilidade da Rede Elétrica em Economias Emergentes Limitando a Implantação de Motores de Grande Porte | -0.6% | Indonésia, Filipinas, Vietname, Índia rural | Longo prazo (≥ 4 anos) |
| Harmónicos Gerados por Inversores Causando Falhas Precoces em Motores | -0.4% | Zonas industriais com elevada adoção de variadores de frequência | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Alternativas com Motores Síncronos de Ímanes Permanentes
Os motores síncronos de ímanes permanentes (MSIP) apresentam maior densidade de potência e eficiência superior a carga parcial, erodindo assim a quota dos motores de indução em aplicações de velocidade de precisão. O sistema de propulsão elétrica com 98,5% de eficiência da fabricante automóvel chinesa GAC demonstra as vantagens de desempenho dos MSIP e a convergência de custos à medida que os preços das terras raras se estabilizam. Em aplicações de robótica e servo, os MSIP oferecem tempos de resposta em microssegundos e uma pegada mais reduzida, inclinando a preferência dos compradores para longe da tecnologia de indução. Os fornecedores de motores de indução respondem com designs híbridos e aprimoramentos de software de controlo, mas a ameaça competitiva persiste, particularmente nos segmentos de potência premium.
Custo Inicial Elevado dos Motores de Indução de Eficiência Premium (IE4)
Os motores IE4 têm um prémio de preço de 20 a 30% relativamente às unidades IE2, desafiando os limiares de retorno do investimento para as pequenas e médias empresas no Sudeste Asiático e na Índia. As poupanças de energia em unidades com potência inferior a 0,5 kW são modestas em termos absolutos, prolongando os períodos de equilíbrio para além de três anos para muitos compradores. As limitações orçamentais atrasam os ciclos de substituição, permitindo que os motores de eficiência padrão se mantenham apesar da pressão regulatória. Esquemas de financiamento, incentivos das concessionárias e contratos de serviço incluídos compensam parcialmente o impacto do preço elevado; no entanto, o custo inicial continua a ser um obstáculo à adoção generalizada dos escalões de eficiência mais elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Fase:
Dominância Trifásica em Meio à Aceleração MonofásicaOs motores trifásicos asseguraram uma quota de mercado de 78,62% no mercado de motores de indução da Ásia Pacífico em 2025, sublinhando a sua centralidade para as operações industriais que valorizam a distribuição equilibrada de energia e o binário robusto. A dimensão do mercado de motores de indução da Ásia Pacífico para unidades trifásicas deverá expandir-se de forma constante à medida que a automação se intensifica nos centros de fabrico. Os motores monofásicos, que detêm os restantes 21,38%, estão a escalar rapidamente no fabrico distribuído e na automação residencial, beneficiando da sua instalação simples e compatibilidade com as redes de utilidade padrão.
A robótica industrial, a maquinagem de precisão e os sistemas de transportadores continuam a ser a âncora da procura trifásica, particularmente na China, no Japão e na Coreia do Sul. Inversamente, o crescimento das pequenas oficinas, do AVAC residencial e das instalações de computação de extremidade no Sudeste Asiático impulsiona a adoção monofásica a um CAGR de dois dígitos. Os fornecedores adaptam as estratégias de marketing por fase, promovendo a durabilidade e a sofisticação de controlo para os compradores de motores trifásicos, enquanto enfatizam o preço e a conveniência plug-and-play para os clientes de motores monofásicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Potência Nominal:
Concentração na Faixa Média com Crescimento na Computação de ExtremidadeA faixa de 0,5 kW – 7,5 kW representou 33,25% da dimensão do mercado de motores de indução da Ásia Pacífico em 2025, refletindo a sua utilização em bombas auxiliares, compressores e maquinaria de uso geral. As unidades com potência inferior a 0,5 kW, embora de menor valor, têm previsão de registar um CAGR de 11,52% à medida que os dispositivos IoT compactos e os sistemas de AVAC miniaturizados proliferam.
Os segmentos de alta potência acima de 75 kW atendem a operações de mineração em grande escala, petroquímica e geração de energia, mas adições de capacidade modestas e uma preferência por atualizações de eficiência em detrimento de novas construções limitam o seu ritmo de crescimento. Em paralelo, os avanços em materiais magnéticos e técnicas de arrefecimento aumentam a densidade de potência, permitindo que motores de classificação inferior executem tarefas anteriormente reservadas a estruturas maiores. Esta evolução reforça a narrativa de crescimento em dupla trajetória do mercado de motores de indução da Ásia Pacífico.
Por Classe de Eficiência:
Liderança IE2 Desafiada pela Inovação IE4As unidades IE2 mantiveram uma quota de 44,68% da dimensão do mercado de motores de indução da Ásia Pacífico em 2025, impulsionadas pela sua relação custo-eficácia e ampla aceitação regulatória. No entanto, os motores IE4 têm previsão de superar todas as outras classes com um CAGR de 11,73%, catalisados por incentivos das concessionárias e metas de sustentabilidade rigorosas.
O IE3 serve como mínimo de conformidade em muitas jurisdições, assegurando uma procura constante onde a análise de retorno do investimento desconta os prémios do IE4. Os motores IE1 continuam a declinar à medida que os calendários de eliminação progressiva se tornam mais rigorosos. Os OEM como a Grundfos padronizaram os motores IE4 nas suas linhas de bombas, acelerando a difusão nos mercados de equipamentos a jusante. A mistura de classes de eficiência ilustra a migração gradual, liderada por políticas, em direção a designs super-premium em todo o mercado de motores de indução da Ásia Pacífico.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Indústria Utilizadora Final:
Geração de Energia Lidera em Meio ao Crescimento do AVACAs aplicações de geração de energia representaram uma quota de receita de 21,54% em 2025, utilizando motores de serviço intensivo para alimentação de caldeiras, arrefecimento e controlo de emissões. O AVAC representa o uso final de crescimento mais rápido, avançando a um CAGR de 11,31% à medida que os centros de dados se multiplicam e os retrofits de controlo climático varrem o Sudeste Asiático.
Os complexos químicos e petroquímicos mantêm uma procura estável de motores especializados resistentes a ambientes corrosivos, enquanto as operações de metal e mineração na Austrália e na Indonésia requerem unidades robustas de alta potência. O processamento de alimentos e bebidas, bem como os projetos de tratamento de água, alargam a base endereçável, exigindo variantes higiénicas e à prova de explosão. Estes padrões sublinham a expansão do mercado de motores de indução da Ásia Pacífico da indústria pesada para os setores orientados para serviços e infraestruturas.
Análise Geográfica
Mercado de Motores de Indução da China
A China manteve sua posição de liderança com uma participação de 37,02% no mercado de motores de indução da Ásia-Pacífico em 2025, aproveitando economias de escala e profundidade de produção local. Mandatos governamentais e atualizações de automação sustentam a demanda por motores IE3 e IE4, enquanto fabricantes voltados para exportação intensificam a competição de preços. A expansão de 62 milhões de USD da WEG S.A. em Chongqing destaca a contínua confiança da empresa nas perspectivas de longo prazo do país.
Mercado de Motores de Indução da APAC e Oceania
A Índia é o território de crescimento mais rápido, com previsão de CAGR de 11,47% até 2031, à medida que as iniciativas "Make in India", a implantação de energias renováveis e os programas de cidades inteligentes estimulam a adoção de motores nos setores de manufatura e infraestrutura. Os produtores locais capitalizam sobre a fabricação competitiva em custos e as crescentes competências técnicas, embora os segmentos premium ainda atraiam importações de marcas globais. O Japão e a Coreia do Sul enfatizam precisão e eficiência, impulsionando a adoção de controle avançado de motores em robótica e fabricação de semicondutores. As nações do Sudeste Asiático — incluindo Malásia, Vietnã e Tailândia — se beneficiam da relocalização da manufatura e da crescente construção de centros de dados, o que está escalando a demanda por motores de HVAC de alta eficiência. Austrália e Nova Zelândia concentram-se em projetos de mineração, agricultura e energia renovável, que exigem motores duráveis adequados para ambientes severos. O investimento de 479 milhões de USD da Hyundai Electric and Energy Systems Co., Ltd. em veículos elétricos na Malásia exemplifica o crescente apelo da região para a produção intensiva em motores.
Panorama regulatório
A regulamentação de eficiência energética continua a moldar as especificações de motores em toda a Ásia-Pacífico à medida que as autoridades alinham os Padrões Mínimos de Desempenho Energético (MEPS) com as classes IE da IEC. A China implementou a GB 30254-2024 para motores de indução trifásicos de alta tensão em abril de 2026, substituindo a versão de 2013 e elevando o padrão de conformidade para instalações industriais de grande porte.
Na Austrália, o Conselho Ministerial de Energia e Mudança Climática (ECMC) aprovou recomendações em maio de 2026 para atualizar os MEPS para motores de indução trifásicos, incluindo a ampliação da cobertura para motores menores (0,12 kW) e o aumento dos níveis de eficiência exigidos (IE2 para motores pequenos e IE3 para médios e grandes). A Índia também está avançando em seu caminho de MEPS, com o Bureau of Energy Efficiency (BEE) engajando as partes interessadas em maio de 2026 sobre a transição dos requisitos de motores de indução trifásicos de IE2 para IE3, reforçando o momentum regional em direção à aquisição de eficiência premium e à prontidão de verificação (fluxos de teste, rotulagem e certificação).
Análise da cadeia de valor
A cadeia de valor abrange, no upstream, aço elétrico, condutores de cobre/alumínio, rotores fundidos sob pressão, sistemas de isolamento, rolamentos, carcaças e componentes de eletrônica de potência (acionamentos, sensores, conectividade), que determinam cada vez mais o desempenho em regime de inversor. Os fabricantes de motores (OEMs) e montadores regionais convertem esses insumos em motores padrão e específicos para aplicações, encaminhando, então, os produtos por meio de vendas industriais diretas, distribuidores e canais OEM (bombas, compressores, equipamentos de HVAC, máquinas-ferramenta), enquanto os serviços de pós-venda (peças de reposição, rebobinamento, monitoramento de condição e engenharia de retrofit) capturam valor ao longo do ciclo de vida.
No downstream, integradores de sistemas e OEMs de automação estão aumentando a demanda por pacotes de motor e acionamento, diagnósticos digitais e documentação de eficiência verificada, deslocando a influência para fornecedores com engenharia de aplicação e cobertura de serviço local. O investimento em capacidade de usinagem de precisão e montagem automatizada está diretamente ligado aos resultados de qualificação, e em abril de 2026 a TMT Automation Ltd. apresentou usinagem CNC de alta precisão e carregamento/descarregamento automatizado em sua unidade em Taichung para aprofundar parcerias com clientes japoneses, indicando como a transparência de manufatura e a capacidade de processo ajudam os fornecedores a conquistar programas industriais de maior valor, nos quais a confiabilidade e a qualidade repetível são tão importantes quanto a eficiência nominal.
Panorama Competitivo
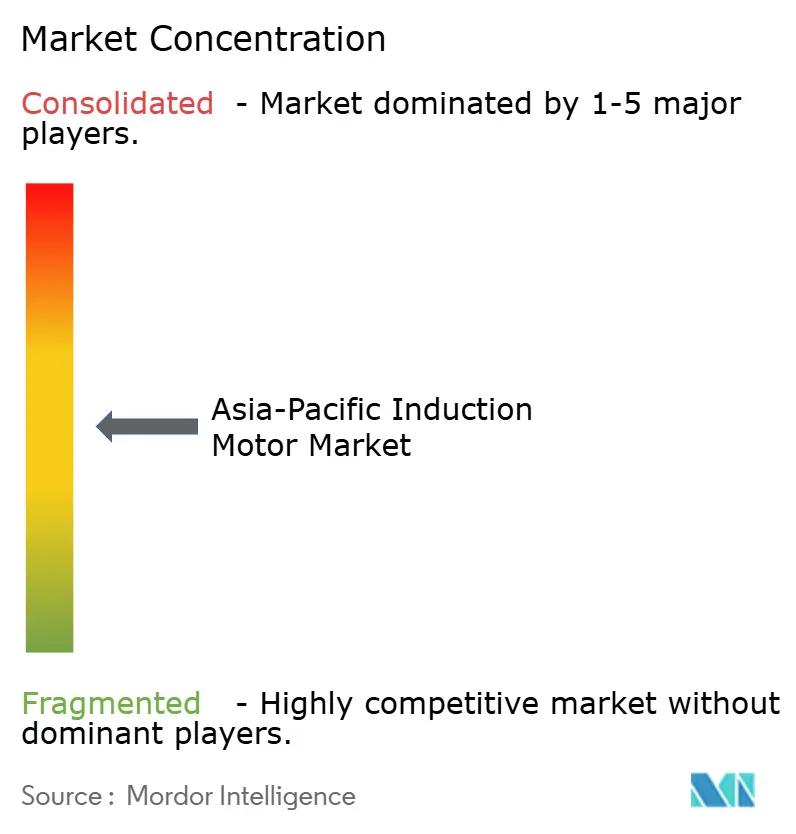
O mercado de motores de indução da Ásia Pacífico exibe uma fragmentação moderada, com os cinco principais fornecedores a representar aproximadamente 45% da quota combinada. Enquanto isso, numerosos especialistas regionais e novos operadores chineses emergentes competem vigorosamente em custo e personalização. ABB, Siemens e Nidec lideram os nichos de alta eficiência e alta potência, alavancando extensas capacidades de I&D, redes de serviço globais e tecnologias de variador proprietárias.
Fabricantes regionais como TECO, Kirloskar Electric e CG Power focam-se em classificações de faixa média, fornecendo soluções otimizadas em termos de custo e prazos de entrega ágeis aos OEM locais. Os novos operadores chineses empregam estratégias de integração vertical e vantagens de escala para penetrar nos segmentos de commodities em toda a ASEAN e no Sul da Ásia. Os concorrentes centrados em software introduzem monitorização de condição baseada em nuvem e análises preditivas, diluindo a distinção entre hardware e serviços digitais.
Os movimentos estratégicos ilustram campos de batalha em mudança. ABB e SKF Indonésia forjaram um acordo-quadro que combina tecnologia de motores com análise de rolamentos para reduzir o tempo de inatividade em instalações de uso intensivo de energia. A TECO estabeleceu uma parceria com a Danfoss Taiwan para oferecer pacotes integrados de motor-variador destinados a poupanças de energia de 15 a 40% em operações de mineração. Tais colaborações sublinham uma tendência em direção a propostas de valor holísticas que agrupam motores, variadores, sensores e serviços de ciclo de vida.
Líderes da Indústria de Motores de Indução da Ásia Pacífico
ABB Ltd.
Siemens AG
Nidec Corporation
Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
WEG S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores de Indução da Ásia-Pacífico
- ABB Ltd.
- Siemens AG
- Nidec Corporation
- Toshiba Mitsubishi-Electric Industrial Systems Corporation (TMEIC)
- WEG S.A.
- Regal Rexnord Corporation
- Fuji Electric Co., Ltd.
- Kirloskar Electric Company Limited
- SEALOCEAN Motor Co., Ltd.
- TECO Electric and Machinery Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- CG Power and Industrial Solutions Limited
- Brook Crompton Asia Pacific Pte. Ltd.
- Leroy-Somer (Nidec Leroy-Somer Holding)
- Toshiba Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Lafert Group S.p.A.
- Bharat Bijlee Limited
- Marathon Electric India Pvt. Ltd.

Oportunidades de mercado e perspectivas futuras
A localização e o duplo fornecimento (dual-sourcing) em toda a Ásia-Pacífico estão criando espaço para fornecedores que conseguem qualificar motores e componentes em várias bases de manufatura, mantendo desempenho consistente de eficiência e regime de inversor. Um sinal concreto é a abertura, pela Changzhou Baojie Motors (CBM), de uma unidade de produção de motores de indução CA na Tailândia (Parque Industrial de Pinthong) em março de 2026 para apoiar produção alternativa para programas destinados aos EUA, refletindo a demanda dos compradores por flexibilidade na cadeia de suprimentos, resiliência de prazos de entrega e mitigação de riscos comerciais.
As atualizações para eficiência premium e a integração de motor e acionamento também estão expandindo o escopo de soluções endereçáveis além dos motores isolados. O programa de investimento anunciado pela ABB de 75 milhões de dólares na Índia para 2026 inclui a expansão da fabricação de motores de indução em Vadodara e capacidade adicional para acionamentos de baixa tensão e motores especializados em Peenya, alinhando-se à demanda por motores compatíveis com VFD usados em automação, indústrias de processo e retrofits de eficiência energética. Com trajetórias de MEPS mais rígidas nos principais mercados (China, Austrália e Índia), esses movimentos sustentam oportunidades em portfólios compatíveis com IE3/IE4, projetos em regime de inversor que lidam com harmônicos e estresse de isolamento, e ofertas empacotadas que combinam motores, acionamentos e monitoramento para encurtar os prazos de comissionamento e permitir economias de energia mensuráveis.
Recent Industry Developments in Mercado de Motores de Indução da Ásia-Pacífico
- Junho de 2026: a Siemens concluiu a venda de seus negócios de Motores de Baixa Tensão e Motorredutores para a Innomotics India Pvt. Ltd. por 2.200 crore de rúpias indianas (INR). A transação reformula as relações de canal e a gestão de produtos para as bases instaladas em toda a Índia, ao mesmo tempo em que concentra o desenvolvimento e a execução de serviços sob uma especialista focada em motores.
- Julho de 2025: a Nidec inaugurou o Nidec Qingdao Industrial Park em Jiaozhou, China, um complexo de manufatura de 108.000 metros quadrados com capacidade para produzir 18 milhões de motores anualmente. A escala adicional fortalece a capacidade de suprimento regional para a demanda de motores em alto volume e favorece prazos de entrega mais curtos para clientes OEM e industriais.
- Maio de 2024: a Nidec assinou um memorando de entendimento com o Metal Industries Research & Development Centre (MIRDC) de Taiwan para colaborar em produtos de sistemas de motores de alta eficiência. A colaboração reforça a mudança em direção à engenharia de eficiência no nível de sistema (motor mais controles e ajuste de aplicação) necessária para atender requisitos cada vez mais rígidos de classe IE e metas empresariais de redução de energia.


Mercado de Motores de Indução da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor dos motores de indução vendidos e utilizados em toda a Ásia-Pacífico. É contabilizado como unidades de motores fabricados em fábrica fornecidos para aplicações industriais, comerciais e de infraestrutura em que a tecnologia de acionamento por indução é especificada.
Exclusões de escopo: excluímos serviços de mão de obra de pós-venda, atividades independentes de reparo de motores e tecnologias de motores não indutivos (como motores síncronos) quando não são vendidos como produtos de motores de indução.
Visão geral da segmentação
- Por Fase
- Motor de Indução Monofásico
- Motor de Indução Trifásico
- Por Potência Nominal
- Abaixo de 0,5 kW
- 0,5 kW – 7,5 kW
- 7,5 kW – 37 kW
- 37 kW – 75 kW
- Acima de 75 kW
- Por Classe de Eficiência
- IE1 Eficiência Padrão
- IE2 Alta Eficiência
- IE3 Eficiência Premium
- IE4 Eficiência Super Premium
- Por Indústria Utilizadora Final
- Petróleo e Gás
- Químico e Petroquímico
- Geração de Energia
- Água e Tratamento de Águas Residuais
- Metal e Mineração
- Alimentos e Bebidas
- Fabrico Discreto
- Aquecimento, Ventilação e Ar Condicionado (AVAC)
- Outras Indústrias Utilizadoras Finais
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um panorama claro da demanda endereçável de motores em toda a região e o mapeamento de onde as compras aparecem em dados públicos. Utilizamos fontes públicas como publicações de eficiência e uso de eletricidade da Agência Internacional de Energia, estatísticas de comércio da UN Comtrade para códigos SH relacionados a motores, séries macroeconômicas do Banco Mundial e do FMI, e estatísticas nacionais e agências de energia das principais economias da Ásia-Pacífico para sinais de produção industrial e infraestrutura.
Para tornar o modelo utilizável ano após ano, também revisamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa para entender o mix de produtos, adições de capacidade e a direção de preços. Esses dados foram então cruzados com atualizações confiáveis da imprensa e de associações. Quando necessário, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, acompanhamento de notícias e finanças, bases de dados de patentes e dados de importação e exportação em nível de embarque para verificar volumes e prazos. As fontes listadas aqui são ilustrativas, e outras referências públicas e pagas também foram usadas para coletar, validar e esclarecer os dados de entrada.
Entrevistas primárias e pesquisas
As conversas primárias foram utilizadas para confirmar os fatores de demanda que não aparecem claramente em conjuntos de dados públicos, incluindo ciclos de aquisição, mudanças de especificação e como os padrões de eficiência influenciam a demanda de substituição. Conversamos com fabricantes de motores, distribuidores, compradores OEM e grandes usuários finais nos principais mercados da Ásia-Pacífico, para que as premissas sobre volumes, preços médios de venda e mix por aplicação pudessem ser testadas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Executivos de alto nível (CXOs): 16% |
| Nível médio: 54% | Líderes funcionais/de unidade: 38% |
| Empresas de menor porte: 18% | Gerentes: 46% |
Dimensionamento e previsão de mercado
Nossa lógica de dimensionamento começa com uma construção top-down, na qual os sinais de atividade industrial e investimento são traduzidos em pools de demanda de motores, depois divididos em necessidades de novas instalações e de substituição. Na prática, dados de produção e comércio são usados para reconstruir quantos motores de indução estão sendo fornecidos à Ásia-Pacífico. Essa visão de oferta é então alinhada a sinais de uso final, como produção industrial, gastos com construção e infraestrutura, e atividade de projetos de serviços públicos e água.
Esses totais são corroborados com verificações seletivas bottom-up, principalmente consolidando receitas amostradas de fornecedores, verificações de canal sobre faixas de preço e uma abordagem de preço médio de venda (ASP) x volume para classificações comuns de motores quando o retorno das entrevistas era consistente. Alguns dados de entrada foram mais importantes neste mercado, incluindo índices de produção industrial, movimentos de importação e exportação relacionados a motores, adoção de políticas de eficiência energética (e o momento de sua aplicação), variações de preço do cobre e do aço elétrico, e a mudança de mix em direção a motores prontos para acionamento de frequência variável usados em bombas, ventiladores, compressores e transportadores. Onde a construção direta de volume era escassa para países menores, preenchemos as lacunas usando indicadores substitutos, como o crescimento do consumo de eletricidade e o valor agregado da manufatura, e depois escalonamos os resultados usando os mercados comparáveis mais próximos.
Para as previsões, foi utilizada análise de cenários para que o crescimento pudesse ser vinculado a fatores observáveis, incluindo ciclos de capex, adjudicações de infraestrutura e ondas de substituição desencadeadas por atualizações de eficiência. A trajetória final de previsão só foi ajustada depois de corresponder às expectativas de especialistas sobre prazos de entrega, comportamento de aquisição e progressão realista de preços em moeda local, antes de ser convertida para USD.
Validação de dados e ciclo de atualização
Validamos os resultados verificando se os gastos implícitos com motores permanecem consistentes com sinais independentes, como o uso industrial de eletricidade, tendências de produção fabril e direção dos fluxos comerciais, e depois reverificando quaisquer movimentos abruptos de ano a ano. Se o resultado de um país mostra um salto inusual, os fatores são revisados novamente, as premissas são reexaminadas e os respondentes são recontatados quando a variação não pode ser explicada por um evento claro de política, capex ou preço.
Antes da aprovação final, o modelo passa por uma revisão interna em várias etapas para que os cálculos, o tratamento de unidades e o momento de conversão de moeda permaneçam consistentes entre os países. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como mudanças de política ligadas a classes de eficiência ou variações significativas na precificação de motores impulsionada por commodities. Imediatamente antes da entrega, fazemos uma última verificação para garantir que os indicadores públicos mais recentes e qualquer novo feedback de especialistas estejam refletidos.
Tamanho do mercado de motores de indução da Ásia-Pacífico da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para motores de indução na Ásia-Pacífico podem variar, mesmo quando parecem cobrir a mesma região. A diferença geralmente decorre do que é contabilizado como venda de motor de indução, de como a demanda de substituição é tratada e de se os valores são construídos a partir de preços em moeda local ou de uma única premissa em USD.
A tabela mostra uma diferença significativa em torno do valor inicial de 2025, e no modelo da Mordor Intelligence o mercado é contabilizado como receita de produtos de motores de indução na Ásia-Pacífico, sem adicionar categorias adjacentes de motores CA ou receitas de reparo com forte componente de serviço que possam inflar os totais. As diferenças também podem decorrer de como a progressão de preços é tratada, já que algumas estimativas aplicam uma única tendência regional de preço médio de venda (ASP), enquanto outras ajustam por mix de países e insumos vinculados a commodities. O momento da atualização importa quando o capex industrial muda rapidamente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 15,99 bilhões de dólares (2025) | |
| Consultoria Regional A | 18,40 bilhões de dólares (2026) | Utiliza um ano inicial mais tardio e parece combinar classes mais amplas de motores e premissas de preços mais elevadas, o que pode aumentar o valor quando a substituição impulsionada por eficiência é tratada como acelerada em todos os países. |
| Boletim Setorial B | 9,00 bilhões de dólares (2024) | Provavelmente reflete um recorte de demanda mais restrito, ligado principalmente a casos de uso de automação industrial, com cobertura limitada de países e conversão conservadora para USD que pode subestimar o valor em mercados de alto crescimento na Ásia-Pacífico. |
Analisando os três números, a maior parte da diferença é explicada pelos limites de escopo, seleção de ano e como os ASPs e a moeda são levados ao longo do modelo. Ao manter os dados de entrada vinculados a sinais observáveis de oferta e demanda e depois validá-los com verificações bottom-up direcionadas, o número final permanece rastreável a etapas claras que podem ser repetidas quando novos dados chegam.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de motores de indução da Ásia Pacífico em 2026?
O mercado é avaliado em 17,79 mil milhões de USD em 2026 e tem previsão de atingir 30,56 mil milhões de USD até 2031.
Qual segmento detém a maior quota por fase?
Os motores trifásicos lideram, representando 78,62% da receita do mercado em 2025.
Qual classe de eficiência está a crescer mais rapidamente?
Os motores de eficiência super premium IE4 estão a avançar a um CAGR de 11,73% até 2031.
Por que razão a Índia é o país de crescimento mais rápido para motores de indução?
A expansão do fabrico, os projetos de infraestrutura e os programas governamentais de apoio estão a impulsionar um CAGR de 11,47% até 2031.
Qual fator mais restringe a adoção de motores premium?
O prémio de preço de 20 a 30% dos motores IE4 face às alternativas IE2 prolonga os períodos de retorno do investimento para os compradores sensíveis ao custo.
Quais indústrias estão a impulsionar a procura de motores de AVAC no Sudeste Asiático?
A rápida construção de centros de dados e os retrofits de controlo climático estão a impulsionar as aplicações de AVAC a um CAGR de 11,31% até 2031.
Página atualizada pela última vez em:



