
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
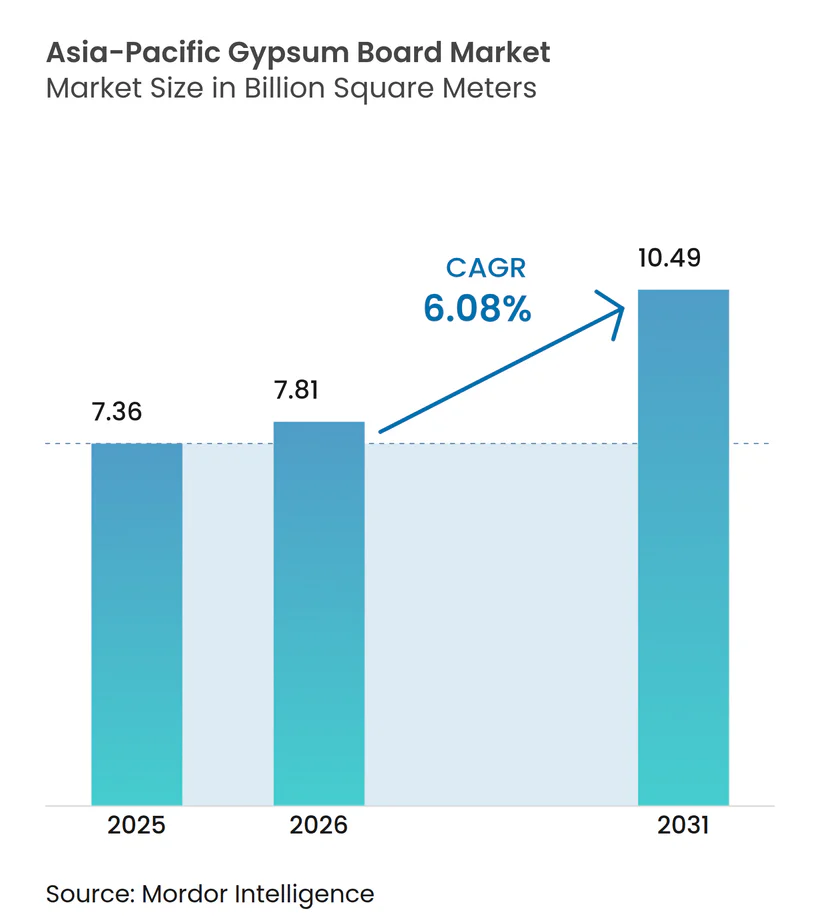
| 基準年の市場規模 (2025) | 7.36 十億平方メートル |
| 市場取引高 (2026) | 7.81 十億平方メートル |
| 市場取引高 (2031) | 10.49 十億平方メートル |
| 成長率 (2026 - 2031) | 6.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋石膏ボード市場分析
アジア太平洋石膏ボード市場の規模は2026年に78億1,000万平方メートルと推定され、2025年の73億6,000万平方メートルから成長し、2026年から2031年にかけて6.08%のCAGRで拡大し、2031年には104億9,000万平方メートルに達する見通しです。中国、インド、および急成長する東南アジア諸国における旺盛な建設活動が、軽量かつ耐火性に優れた内部間仕切りを好む開発業者によって、この上昇傾向を支えています。需要は高層住宅タワーおよび政府が資金を提供する公共施設に集中しており、建設速度、構造重量の制限、および厳格化する防火基準により、石膏ボードが壁・天井の基材として標準的に採用されています。プレデコレートバリアントは、現場での作業を最小限に抑えることを重視するリノベーション工事においてアジア太平洋石膏ボード市場を拡大させ、5/8インチの厚板は優れた音響・防火等級要件が課されるプロジェクトでシェアを獲得しています。湿気対策と内包炭素低減を実現する素材革新が、公認グリーンビルディング制度を通じてパフォーマンスを認定できるボードメーカーの競争優位性を強化しています。
主要レポートの要点
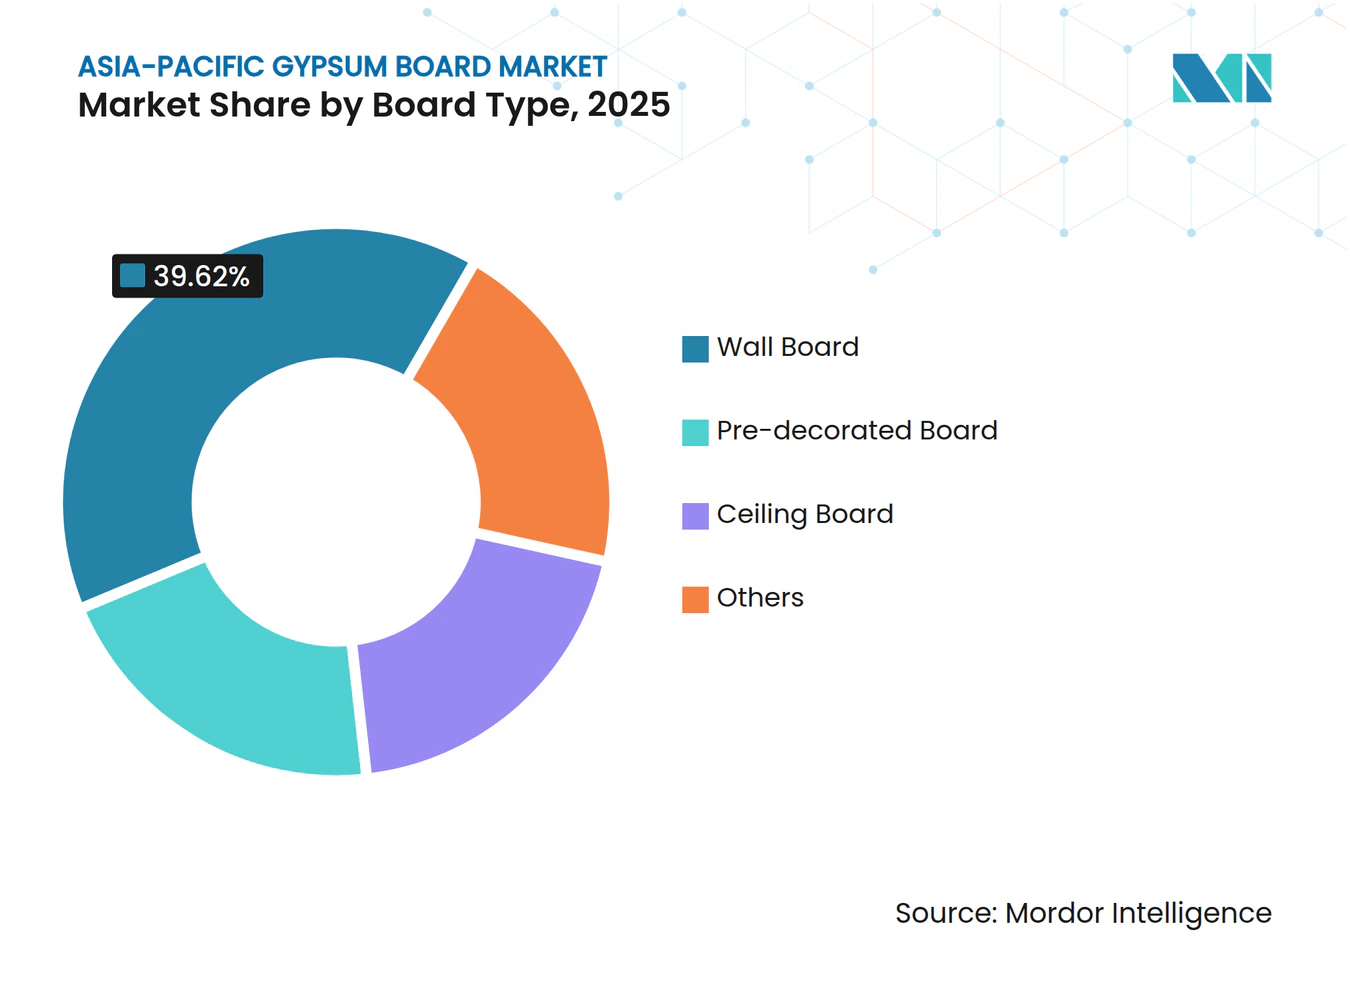
- ボードタイプ別では、壁板が2025年のアジア太平洋石膏ボード市場シェアの39.62%をリードし、プレデコレートボードが2031年にかけて最速の6.78%のCAGRを記録する見通しです。
- 厚さ別では、1/2インチカテゴリーが2025年のアジア太平洋石膏ボード市場規模の52.61%を占め、5/8インチパネルは2031年に向けて6.72%のCAGRで拡大しています。
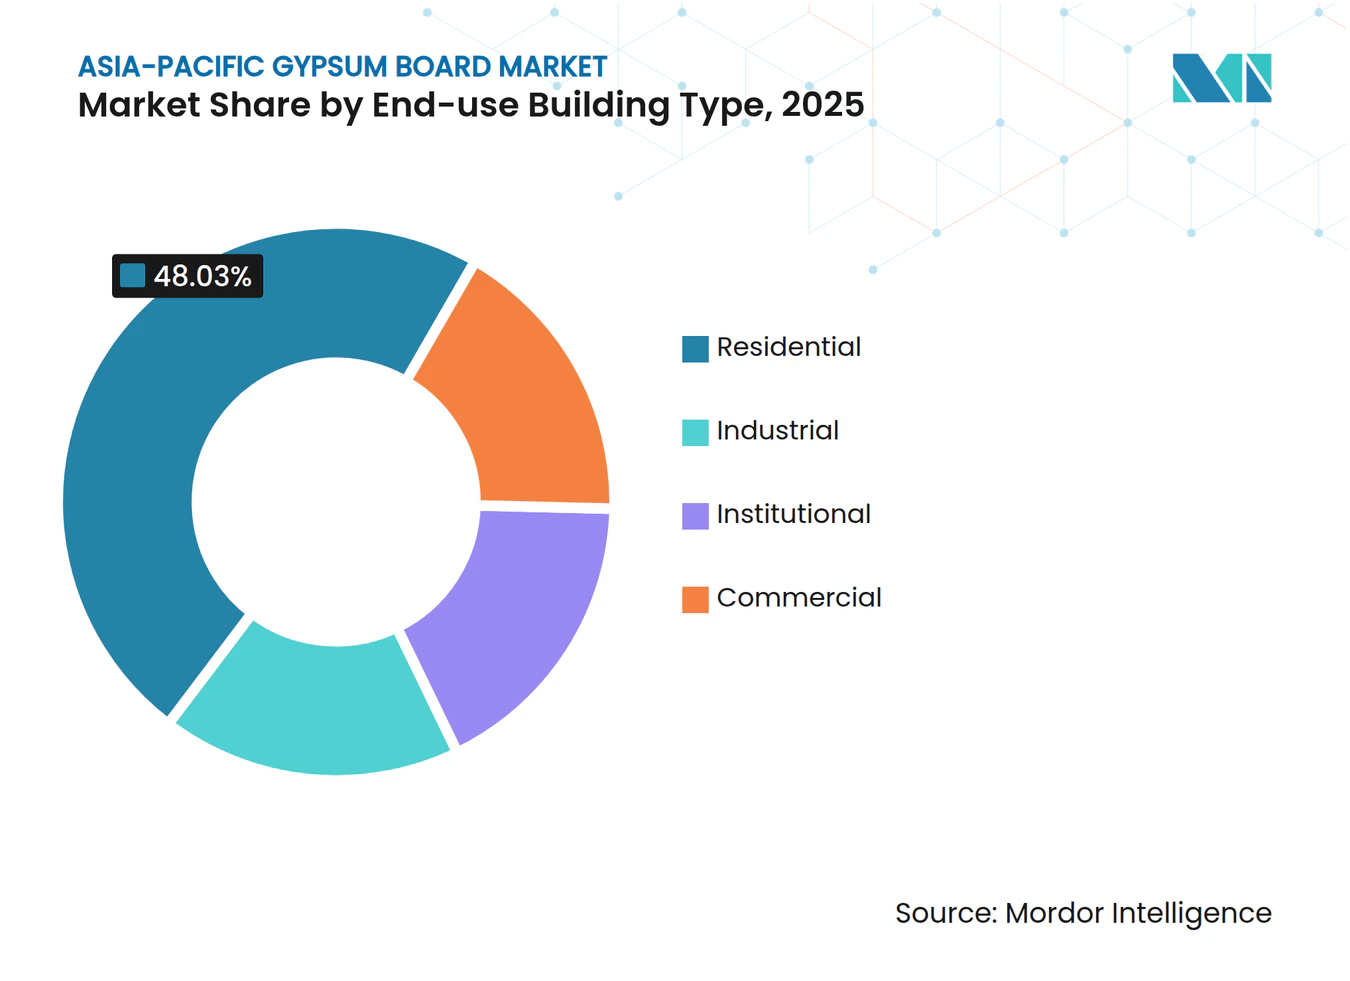
- 最終用途別では、住宅建設が2025年のアジア太平洋石膏ボード市場規模の48.03%を占め、機関プロジェクトは2031年にかけて6.94%のCAGRで拡大する見込みです。
- 地域別では、中国が2025年のアジア太平洋石膏ボード市場シェアの33.12%を占め、2031年にかけて7.55%のCAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (約)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 急速な都市化と住宅建設ブーム | +1.8% | 中国、インド、ベトナム、インドネシアが中核市場 | 長期(4年以上) |
| 政府主導の低廉住宅および社会インフラプログラム | +1.5% | 中国、インド、タイ、フィリピンが優先地域 | 中期(2~4年) |
| 軽量乾式工法の採用 | +1.2% | 日本、韓国、オーストラリアが先行採用、東南アジアへ普及中 | 中期(2~4年) |
| エネルギー効率が高く耐火性に優れた内装への需要 | +0.9% | 世界規模で、日本、シンガポール、香港で早期成長 | 短期(2年以内) |
| リノベーションプロジェクトの顕著な成長 | +0.7% | 日本、オーストラリアの成熟市場、中国の第一線都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速な都市化と住宅建設ブーム
中国、インド、ベトナム、インドネシアでは毎年数百万人の都市居住者が増加し続けており、その結果生じる集合住宅への需要が内部間仕切り用石膏ボードの大量調達を支えています[1]。開発業者は、構造荷重を削減しフロアの引き渡しを加速させるために標準化された乾式壁システムを好んでいます。中国の地方都市では、水平方向の拡大ではなく垂直方向の高密度化を推進する地方当局が、防火壁アセンブリを必要とする交通ハブ周辺に需要を集中させています。ホーチミン市やジャカルタでも同様の垂直化が見られ、地価高騰の中で短工期のアパートタワーが納期を短縮しています。熟練左官職人の不足を補うため、請負業者が労働集約的なレンガ積み工事を廃止するにつれ、石膏ボードの採用が拡大しています。長期的な人口動態予測は、都市周辺地区への継続的な移住を示しており、アジア太平洋石膏ボード市場における安定した出荷量成長を支えています。
政府主導の低廉住宅および社会インフラプログラム
中国とインドにおける低コスト住宅向けの公共支出パッケージが、商業不動産サイクルが低迷する際にも標準的な壁板を消費する着工棟数のベースラインを保証しています。補助金の枠組みは通常、1平方メートル当たりの最大材料コストを固定しており、サプライヤーは生産・物流効率の最適化を迫られます。予算上限が高級仕上げ材の普及を制限する一方で、安全規定により廊下、階段室、水回りには耐火・耐湿パネルが義務付けられています。2025年以降、中国のすべての新規プロジェクトが少なくとも緑色建築評価標識(ESGB)システムの一つ星を取得することを義務付けるグリーンビルディング義務化により、コスト上限を満たす低排出製剤への需要が高まっています。タイおよびフィリピンでは、コロナ禍後の回復に向けた景気刺激策が学校や病院プロジェクトを加速させ、認証を受けた石膏ソリューションが採用されています。
軽量乾式工法の採用
日本と韓国における人件費の高騰が、請負業者を現場でそのままはめ込める工場製造の内装キットへと向かわせ、組積造工法と比較して作業工数を最大40%削減しています。東南アジアでも、最低賃金の上昇と移住労働者不足がパネル化システムへの関心を高め、同様の動きが見られます。建築基準が更新され、構造的な区画分離に石膏壁アセンブリが認定されるようになり、これまで制限されていた中高層建築への適用が可能になっています。ボード、付属品、トレーニングをセットにした統合パッケージが、請負業者に予測可能なコストと工期短縮を提供しています。完全なシステムを供給するメーカーは、アジア太平洋石膏ボード市場においてより大きなシェアを獲得しています。
エネルギー効率が高く耐火性に優れた内装への需要
2024年に相次いだ都市部の高層ビル火災により、香港とシンガポールでの区画化規制の執行が強化され、2時間耐火認定を受けた5/8インチType Xボードの需要が増加しました。電気料金の上昇も、潜熱蓄熱材と組み合わせた場合に石膏の蓄熱性を活用した夜間冷却戦略を建物オーナーに採用させています。製品開発は現在、主流プロジェクトにとって価格が届かない水準にすることなく、防火とエネルギー効率の両立をターゲットにしています。ライフサイクルにわたる炭素削減を文書化したメーカーは、ISO 14001に準拠した入札枠組みの下で調達ポイントを獲得し、引き取り量を増加させています。
制約要因の影響分析*
| 制約要因 | (約)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高湿度気候における湿気とカビへの感受性 | -0.8% | 東南アジアの熱帯地域、沿岸部中国、フィリピン、マレーシア | 長期(4年以上) |
| 石膏およびエネルギーコストの変動 | -0.6% | 世界規模で、日本やフィリピンなど輸入依存市場で深刻な影響 | 短期(2年以内) |
| 潜在的な代替品との競合 | -0.4% | 日本、韓国、オーストラリアが先行採用、中国の第一線都市へ普及中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高湿度気候における湿気とカビへの感受性
クアラルンプールの平均相対湿度はほぼ一年中80%を超え、この水準では未処理の石膏が容易に水蒸気を吸収してカビを発生させます。室内空気質への懸念から、東南アジアの複数の開発業者がバスルームやキッチンに酸化マグネシウムパネルやセメントボードを採用するようになり、標準石膏からの需要がシフトしています。メーカーは撥水性添加剤やガラス繊維フェーサーで対応していますが、価格プレミアムと施工習得曲線が低価格住宅での普及を遅らせています。持続的なモンスーンシーズンと断続的な停電による除湿不足が、熱帯地域全体でこの制約を持続させています。
石膏およびエネルギーコストの変動
2024年に秦皇島での石炭供給混乱を受けて燃料価格が急騰し、スポット貨物で稼働するキルンの仮焼費用が膨らみ、マージンが圧迫されました。日本は原料石膏のニーズのほぼすべてを輸入に依存しており、ボード工場は運賃と為替変動にさらされています。フィリピンの中小製造業者は価格急騰の際に生産を削減し、自社採石場を持つ大手多国籍企業にシェアを譲渡しました。新ラインへの設備投資はエネルギー市場が安定するまで一時停止され、地域的なタイト感を緩和するために必要な能力増強が遅延しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボードタイプ別:
プレデコレート製品のプレミアム成長プレデコレートボードは、日本とオーストラリアの大都市圏でリノベーションスケジュールが短縮される中、2031年にかけて6.78%のCAGR成長見通しを獲得しました。壁板は2025年のアジア太平洋石膏ボード市場シェアの39.62%を維持し、大規模な住宅および事務所建設の基盤となっています。天井板はオープンプランのキャンパスにおける高度な音響要件から恩恵を受け、耐湿パネルはホスピタリティ施設のトイレで支持を集めています。
デジタルプリントラミネートおよびUV硬化コーティングの進歩により、テナント入替時の摩耗に耐える工場仕上げが可能になっています。請負業者は現場の職種数を削減してパンチリストの遅延を短縮できるため、パネルの単価が30~40%高くても相殺される優位性があります。耐衝撃性、鉛ライニング、防カビなどの特殊ボードは、病院やデータセンターのニッチ需要に対応し、アジア太平洋石膏ボード市場で活動するサプライヤーの収益多様化を支えています。


注記: 全セグメントのシェアはレポート購入後に閲覧可能
厚さ別:
建築基準が5/8インチ需要を押し上げ5/8インチカテゴリーは、中国で改定された高層建築基準がエレベーターコアと避難経路に対してより長い防火区画等級を要求するため、6.72%のCAGRで拡大する見通しです。1/2インチバリアントは、大量住宅供給におけるコスト感応度から、2025年のアジア太平洋石膏ボード市場規模の52.61%を占めています。その他の厚さは、映画館における段違いスタッドの音響壁や多層アセンブリに使用されています。
防火試験プロトコルは、120分間の高温パフォーマンスをますます参照するようになり、建築士はより厚い面材または二層ソリューションへと向かっています。教育施設においても、会話明瞭度が低周波伝達を抑制する密度の高いパネルへの選好を促し、需要が高まっています。メーカーは調整可能なカットナイフを備えたラインに改造し、混合ロットへの対応と歩留まりの維持を実現しています。
最終用途建物タイプ別:
機関セクターが成長をリード病院、学校、公民館などの機関プロジェクトは6.94%のCAGRで成長し、増分出荷量において商業タワーを上回る見通しです。住宅建設は依然として2025年のアジア太平洋石膏ボード市場規模の48.03%をもたらし、中国の社会住宅完工が下支えしています。商業用リノベーションは、ハイブリッドワークに対応したフロアプレート再設計に対応できる柔軟な間仕切りシステムに注力しています。
中国の第14次五カ年ヘルスケア計画により促進される医療投資は、防カビ性とクリーンルーム対応仕上げを規定しており、高仕様ボードへの発注を誘導しています。インドとインドネシアの教育省は学習環境改善のために低VOC内装を優先しており、排出量を0.5 mg/m²·h以下に認証できるサプライヤーに機会をもたらしています。産業用需要は、不燃ライナーを必要とするバッテリー工場や半導体ファブに限定されており、依然として小さなシェアにとどまっています。

注記: 全セグメントのシェアはレポート購入後に閲覧可能
地域分析
中国およびインドの石膏ボード市場
中国は2025年のアジア太平洋石膏ボード市場において33.12%のシェアを占めており、270億米ドルのインフラ投資配分によって都市鉄道、社会住宅、病院のパイプラインが維持されていことを背景に、7.55%のCAGRで成長する軌道に乗っている。規制当局はグリーンビルディング基準を強化しており、リサイクル含有量の証明書を備えたボードへの需要シフトが進んでいる。インドは都市への人口移動が集合住宅の着工件数を支えることで第2位の購買国として台頭しており、2025年国家建築基準法の施行により耐火壁アセンブリのさらなる制度化が進む見込みである。
日本、韓国およびASEAN石膏ボード市場
日本の成熟した既存ストックは改修工事へとシフトしており、テナントのダウンタイムを抑制する内装仕上げ済み製品が重視されている。韓国は高度な遮音・断熱基準を施行しており、プレミアムオフィスやデータセンター向けの高密度石膏複合材への需要を下支えしている。タイ、ベトナム、インドネシア、フィリピンでは中間層の持ち家取得が拡大し、二桁台の数量増加を達成している。これらの市場における高湿度の気候条件により、カビの繁殖に耐性を持つガラス繊維表面パネルへの関心が高まっている。
オセアニアおよび南アジア石膏ボード市場
オーストリアとニュージーランドは先進国経済圏の需要を補完しており、高リサイクル含有量ボードを優遇する厳格なエネルギー効率義務を活用している。アジア太平洋のその他地域——バングラデシュ、パキスタン、スリランカ、カンボジア——では、工業団地への投資や援助資金による公共施設建設に関連した初期段階の機会が生まれている。流通網の整備と技術研修は依然として課題であり、グローバルプレーヤーは地元販売代理店との合弁事業を通じてこれらの課題に対応している。
バリューチェーン分析
アジア太平洋地域における石膏ボードのバリューチェーンは、上流の原材料、主に天然石膏と合成石膏(FGD石膏を含む)に加え、クラフト紙ライナー、添加剤(デンプン、グラスファイバー、発泡剤)、乾燥および焼成用エネルギーから始まる。石膏ボードは重量対価値比が高いため、輸入依存市場でのバルク原石膏の輸送は海上物流に大きく依存しており、一方で鉄道とトラック輸送が原料流通と完成ボードの都市圏建設クラスターへの配送を主導している。エネルギー価格の急騰や地域的な石炭・電力の制約は、窯の運転コストを急速に上昇させ、生産スループットを混乱させる可能性がある。
中流の活動には、石膏の焼成、ボード成形および連続乾燥、さらに装飾加工済みラミネートやコーティングなどの仕上げ作業が含まれる。金属枠材やジョイント材とボードを組み合わせたシステム化も、乾式建築の採用を後押ししている。メーカーおよび大手施工業者は、地域調達を通じた供給経路の短縮を進めており、可能な場合には石膏および紙ライナー調達への後方統合を進めることで、コストと供給の安定化を図っている。下流では、高ボリュームの住宅・公共建築向けにプロジェクト直販方式の流通が主導的であり、リノベーション需要にはディーラー網が対応し、装飾加工済みボードが現場作業を減らし、回転率の向上を支援している。
競争環境
市場集中度
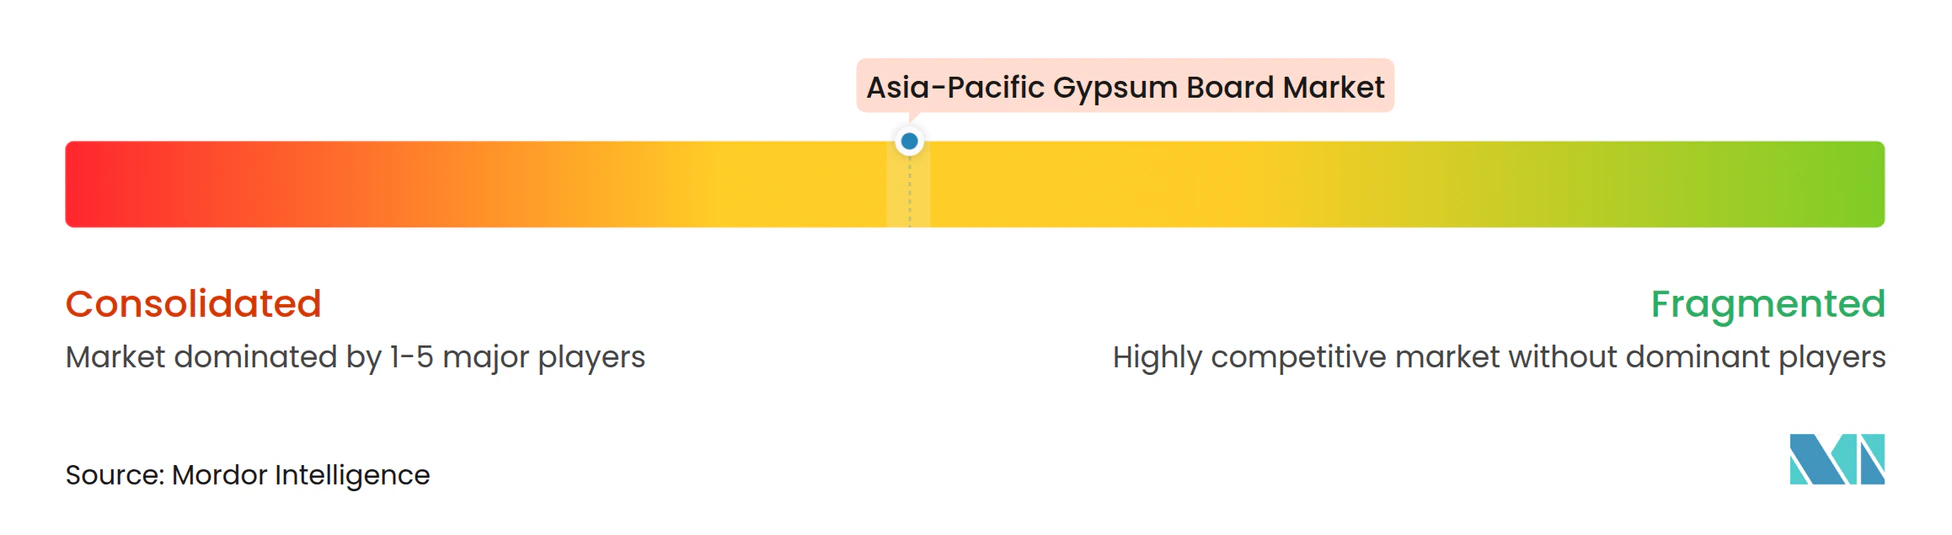
アジア太平洋石膏ボード市場は依然として適度に断片化されています。サプライヤーは光学式インラインスキャナーを搭載したスマートキルンに投資し、不良率を4%未満に削減しています。エネルギーコストの変動が石炭からバイオマスまたは太陽光補助による仮焼への転換を促し、スコープ1排出量を低下させてESGリンク融資の獲得を可能にしています。製品革新は、内包炭素フットプリントを削減する撥水性コア、潜熱蓄熱マイクロカプセル、バイオベースバインダーに集中しています。石膏鉱石の供給制約に直面するか環境対応投資の資金調達に苦慮する中堅メーカーが生じると、市場の統合が加速します。財務的に安定した多国籍企業がその資産を戦略的に取得し、未開拓の地方市場への参入を果たしています。壁フレームシステムメーカーとのパートナーシップが引き取りを増加させ、完全ソリューションプロバイダーが市場の追加シェアを獲得する立場に置かれています。
アジア太平洋石膏ボード産業のリーダー企業
-
Beijing New Building Material (BNBM)
-
Saint-Gobain
-
Knauf Group
-
Yoshino Gypsum Co., Ltd.
-
CSR Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋石膏ボード市場 このレポートでカバーされる企業
- Beijing New Building Material (BNBM)
- China National Building Material (CNBM)
- CHIYODA UTE Co., Ltd.
- CSR Ltd
- Eagle Materials Inc.
- Etex Group
- Georgia-Pacific Gypsum LLC
- India Gypsum Pvt Ltd
- Jason Plasterboard (Jiaxing) Co. Ltd
- KCC Corporation
- Knauf Group
- National Gypsum Co. (Saudi)
- Saint-Gobain
- Taishan Gypsum Co., Ltd.
- United Mining Industries
- USG Boral
- VANS Gypsum
- Yoshino Gypsum Co., Ltd.
市場機会と将来展望
同地域における市場の空白領域は、(1)東南アジアの熱帯気候向けの耐湿性・防カビ性向上、(2)より厚い規格や認証システムを favor する高耐火性・高遮音性アセンブリ、(3)公共・公共施設プロジェクトの調達要件に適合する低embodied carbon製品ラインに集中している。この機会は、生産者が現地生産能力および代替石膏原料への投資を進めるにつれ、より実行主導型のものとなってきている。例えば、Balrampur Chini Millsは、Uttar Pradesh州Kumbhiにおいて年間約760万枚の石膏ボードを生産できるlactogypsum処理工場を承認した(2026年4月)、またSaint-Gobain Indiaは、年間500万平方メートルの生産能力を持つほぼネットゼロの石膏天井タイル工場をVisakhapatnamで稼働開始した(2026年3月)。
もう一つの機会は、原材料の変動リスクを抑えつつサステナビリティ関連の顧客要件を満たすことができる、循環経済および統合型産業副産物利用モデルへの移行である。2026年6月にOriental Yuhongが着工した、広東省Shaoguanにおける循環経済型石膏ボード生産基地は、固形廃棄物利用のための統合発電・建材モデルを基盤としており、廃棄物から材料へのループを軸に新たな供給体制がどのように構築されているかを示している。施工業者や流通業者にとって、こうした動きは特殊ボード(耐火性、耐湿性、仕上げ済み)へのアクセスを改善し、ボードとアクセサリーおよび施工トレーニングを組み合わせたシステム販売を、コモディティ壁材から差別化するより実践的な手段としている。
最近の産業開発事情 アジア太平洋石膏ボード市場
- 2026年7月:Saint-Gobainは中国広東省Kaipingに新たな石膏ボード製造工場を開設し、年間生産能力6,400万平方メートルを実現した。この生産能力拡大は、大量の内装間仕切り需要に対する地域内供給を強化し、華南地域への長距離輸送への依存を軽減する。また、配送スピードと安定した品質で競合する地域生産者への競争圧力も高めている。
- 2025年9月:インドのKnauf Groupは、湿式工法の代替として位置付けられる石膏パネルベースの床施工システム「GIFAfloor System」を発売した。この動きは、Knaufの石膏ベース製品ポートフォリオを壁・天井用ボードの範囲を超えて拡大し、より迅速な乾式建築プロジェクトサイクルを支援する。また、同一現場における補完的な石膏製品や仕上げ製品の需要喚起の可能性も高める。
- 2024年8月:Turner & Townsendは、アジアにおける建設サプライチェーン再構築の取り組みを取り上げ、物流の不安定性に対応するための地域化とサプライヤー多様化の重要性を強調した。石膏ボードの生産者および流通業者にとって、これは需要地に近い製造拠点への移行と、石膏、紙ライナー、エネルギー集約型原料のより強靭な調達を後押しするものである。同様の力学は、配送の信頼性を重視する大規模な住宅・公共施設プロジェクトの調達実務にも影響を与えている。
アジア太平洋石膏ボード市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、アジア太平洋地域における石膏ボードの需要を対象とし、壁や天井などの内装建築システムに使用される完成ボードとして計上され、調査期間中の施工面積で測定される。
対象外の範囲:市場規模には、石膏プラスター、目地材、断熱層、または塗装や床仕上げなどの下流仕上げサービスは含まれない。
セグメンテーション概要
- ボードタイプ別
- 壁板
- 天井板
- プレデコレートボード
- その他
- 厚さ別
- 1/2インチ
- 5/8インチ
- その他の厚さ
- 最終用途建物タイプ別
- 住宅
- 商業
- 機関
- 産業
- 地域別
- 中国
- インド
- 日本
- 韓国
- タイ
- フィリピン
- ベトナム
- インドネシア
- マレーシア
- オーストラリアおよびニュージーランド
- アジア太平洋地域のその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、地域の需要背景を設定し、建設活動、資材使用、および貿易フローに関する明確な前提を構築するために使用された。主に、建物の完工数、建築許可件数、および住宅着工件数に関する国家統計局などの公開データセットを活用し、内装仕上げ需要の動向を把握した。
モデルをより実態に即したものにするため、石膏・紙・ボード関連の貿易コードに関するUN Comtradeのデータ、防火等級とドライウォール採用パターンに関する建築基準・標準化機関のデータ、および建設サイクルや改修プログラムに関連するデータを公表しているエネルギー・環境機関のデータも参照した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界ニュースは、能力増強、設備稼働率に関するコメント、およびチャネルミックスを実務的なレベルで把握するために使用された。一部では、企業財務および輸出入フローの船積みレベルの確認に限り、有料データベースを参照し、方向性の把握と異常に大きな変動の検証に活用した。上記の例は例示的なものであり、データ収集、前提の検証、および未解決の問題の明確化のために、さらに多くの情報源が参照された。
一次インタビューおよびサーベイ
一次調査は、ドライウォールの採用速度、プロジェクトタイプ別のボード厚みミックスの変化、および価格や供給制約が購買行動をどのように変化させているかについて、デスクリサーチの前提を検証するために使用された。アジア太平洋地域の主要建設市場のメーカー、流通業者、施工業者、および仕様決定者と対話し、需要シグナルを供給側と施工側の両方の視点から相互検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:17% |
| 中位層:56% | 部門・ユニットリーダー:24% |
| 中小規模プレイヤー:18% | マネージャー:59% |
市場規模算定と予測
中核となる規模算定ロジックは、建設活動と内装間仕切りおよび天井用途におけるドライウォール普及率から石膏ボードの面積需要を再構築するトップダウン方式を採用し、国別の正規化によって形成される。住宅および非住宅の建設指標から始め、これらの需要プールが構築された後、床面積と仕上げ強度を石膏ボードの平方メートルに換算するための変換係数が適用される。
モデルで使用される主要インプットには、新築対改修の比率、都市部の住宅完工数、商業床面積の増加、内装壁における石膏ボード対組積造の普及率、および用途別の平方メートルあたりの平均ボード使用量(厚みミックスと廃棄率の影響を受ける)が含まれる。市場は面積ベースで追跡されるため、能力増強と稼働率に関するコメント、紙フェーシングおよび石膏原料の輸入依存度、および四半期パターンを一貫させるための建設サイクルに連動した季節性も監視している。
予測はシナリオ分析を用いて策定され、建設見通しと普及軌跡が国別に調整された後、プロジェクトパイプラインと仕様変更に関する一次インプットとともに検討される。ボトムアップによる近似値は、サンプリンされたサプライヤーの能力確認、施工量のチャネル確認、および面積成長が製造・貿易フローで合理的に支えられる範囲を超えないことを確認するための価格・ミックスロジックを含め、選択的に使用された。現地データのギャップが存在する場合は、類似市場のプロキシ指標を最初に適用し、その後、専門家のフィードバックと分散確認を経て調整された。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的なアウトプットが実際の市場シグナルと整合するようにしている。モデルの結果を、建設生産高のトレンド、貿易動向、および既知の能力変化などの独立した指標と比較し、数値が確定される前に大きな乖離が調査される。
ある前提が国別トレンドに異常な急変をもたらす場合、再確認が行われ、その変化が構造的なものか一時的なものかを確認するために回答者への追加フォローアップが実施される。数式、単位の一貫性、および国別集計を検証するために第二のアナリストによるレビューが行われ、その後、結論がデータの経緯と一致していることを確認するための最終レビューが実施される。レポートは年次で更新され、重大なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前スキャンが完了される。
Mordor Intelligenceのアジア太平洋石膏ボード市場規模と他の公表推計との比較
アジア太平洋地域における石膏ボードの公表市場規模がしばしば一致しないのは、各発行者が異なる測定単位、対象範囲の境界、および基準時点を使用しているためである。最大の乖離は通常、推計が金額ベースで構築されているか施工面積ベースで構築されているか、および地理的範囲がアジア太平洋全域か一部の主要国のみかによって生じる。
施工平方メートルを追跡し、国別に対象範囲の境界を確認することで、Mordor Intelligenceはボード消費シグナルに紐づいた推計を維持しており、一方で一部の情報源は金額と数量のロジックを組み合わせたり、プラスターボードの代替品や関連仕上げ層などの隣接製品を含めたりしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 78.1 億 m²(2026年) | |
| グローバルコンサルタンシーA | 184.0 億米ドル(2023年) | 米ドル価値で報告され、異なる基準年に基づいているため、価格前提と国別カバレッジが面積ベースの需要構築と比較して合計値を拡大させる可能性がある。 |
| 業界ブリーフB | 72.0 億米ドル(2023年) | 金額ベースでプラスターボードおよび代替品を対象としており、純粋な石膏ボード面積方法論と比較して、計上される製品範囲とミックスが変化する可能性がある。 |
表中の乖離は主に単位の選択とカテゴリーの境界によって説明され、次いで基準年のタイミングと価格の動向の前提によって説明される。規模算定のステップが建設活動、普及率、および現実的な変換係数を中心に一貫して維持される場合、市場合計は再現が容易になり、経時的な監査も簡素化される。
レポートで回答される主要な質問
アジア太平洋石膏ボードの現在の需要規模はどのくらいですか?
出荷量は2026年に78億1,000万平方メートルに達し、2031年には104億9,000万平方メートルに拡大する見通しです。
アジア太平洋石膏ボードの販売は2031年にかけてどのくらいの速さで成長しますか?
地域の販売は2026年~2031年にかけて6.08%のCAGRで拡大する見通しです。
アジア太平洋の建設において最も急速に拡大しているボードタイプはどれですか?
プレデコレート石膏ボードが最も急成長しているカテゴリーであり、リノベーションプロジェクトが既製仕上げパネルを好む中で6.78%のCAGRを記録する見通しです。
高層プロジェクトで5/8インチ石膏ボードが支持を集めている理由は何ですか?
高密度の都市部では、より厚い5/8インチ仕様を優先する防火・音響基準が強化されており、6.72%のCAGRで拡大する見通しです。
アジア太平洋において石膏ボードで最も強い成長を示す最終用途建物セグメントはどれですか?
病院、学校、公共建築などの機関施設が、2031年にかけて最高の6.94%のCAGRを記録する見込みです。