
アジア太平洋地域ディスクリートGPU市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
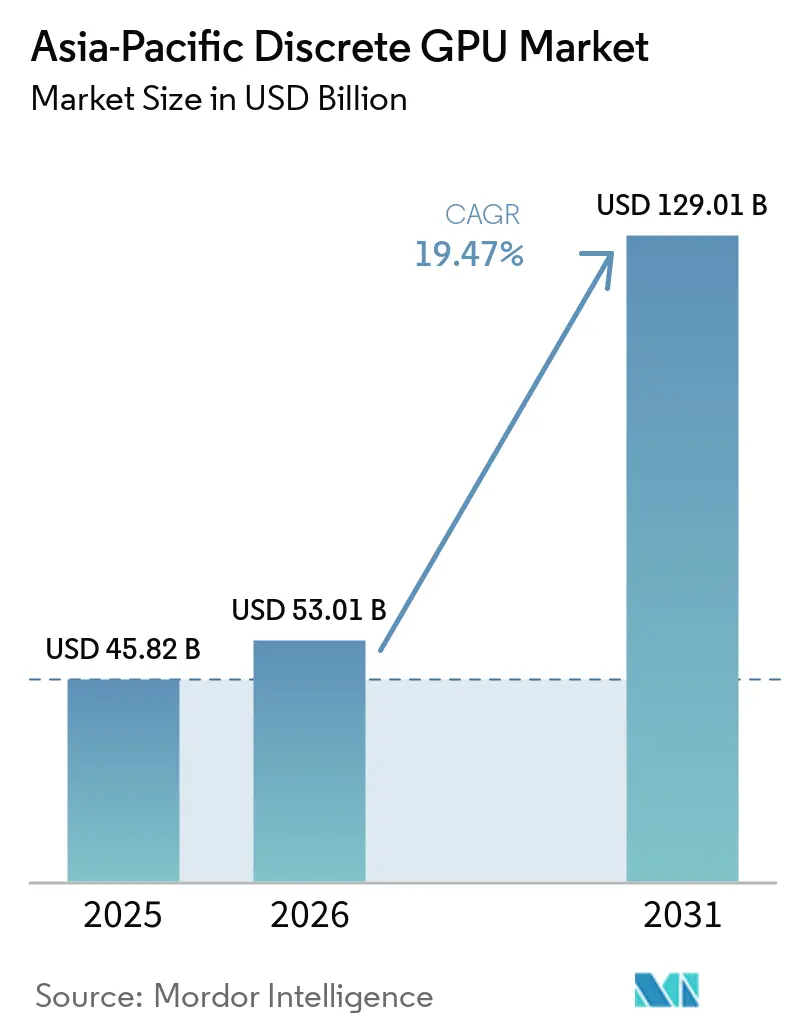
| 基準年の市場規模 (2025) | 45.82 十億米ドル |
| 市場規模 (2026) | 53.01 十億米ドル |
| 市場規模 (2031) | 129.01 十億米ドル |
| 成長率 (2026 - 2031) | 19.47 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ディスクリートGPU市場分析
アジア太平洋地域ディスクリートGPU市場規模は、2025年の458.2 ビリオン 米ドルから2026年には530.1 ビリオン 米ドルへと成長し、2026年から2031年にかけて19.47%のCAGRで2031年までに1,290.1 ビリオン 米ドルに達すると予測されています。需要はコンシューマー向けグラフィックスカードからインフラグレードのアクセラレーターへとシフトしており、各国政府が主権AI能力の確立を急ぐ中、ハイパースケーラーはトリリオンパラメーターモデルをサポートするためにアップグレードサイクルを短縮し、メモリ帯域幅の上限が調達を高帯域幅メモリ(HBM)アーキテクチャへと誘導しています。先進的な米国チップに対する輸出規制が中国における現地化を加速させる一方、インドの生産連動型インセンティブが組立・テスト分野における新たな生産能力を触媒しています。エネルギー料金、冷却制限、および先進パッケージングのボトルネックがデータセンターのサイト選定に影響を与え、より安価な土地と再生可能エネルギーを持つ地方都市への新規建設を促しています。競争の激しさは依然として高く、NVIDIAは出荷台数においてほぼ独占的なシェアを享受していますが、国内の競合他社は政策の追い風と価格差を活用してエントリーレベルの推論ノードにおけるその地位を侵食しています。
主要レポートのポイント
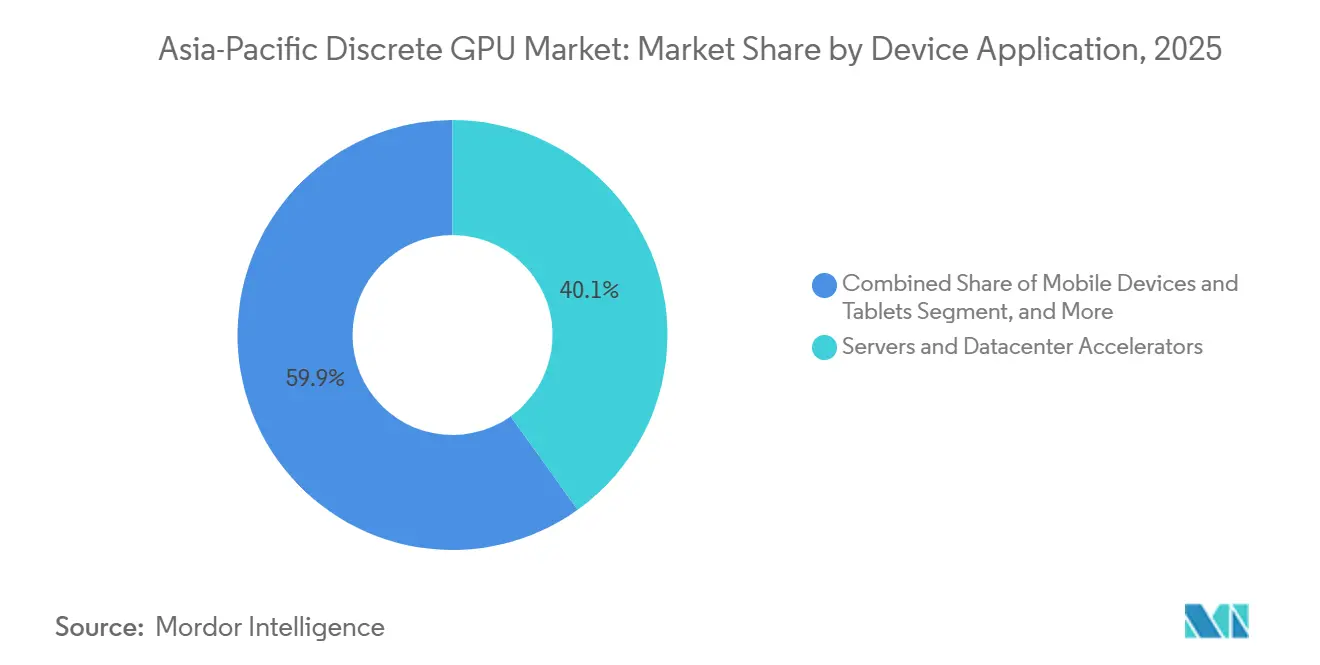
- デバイスアプリケーション別では、サーバーおよびデータセンターアクセラレーターが2025年の収益の40.10%を占め、2031年にかけて19.73%のCAGRで成長する見込みです。
- メモリタイプ別では、GDDRベースGPUが2025年の金額の71.30%をリードし、HBMベース設計が最も速い成長を示し、2031年にかけて19.88%成長する見込みです。
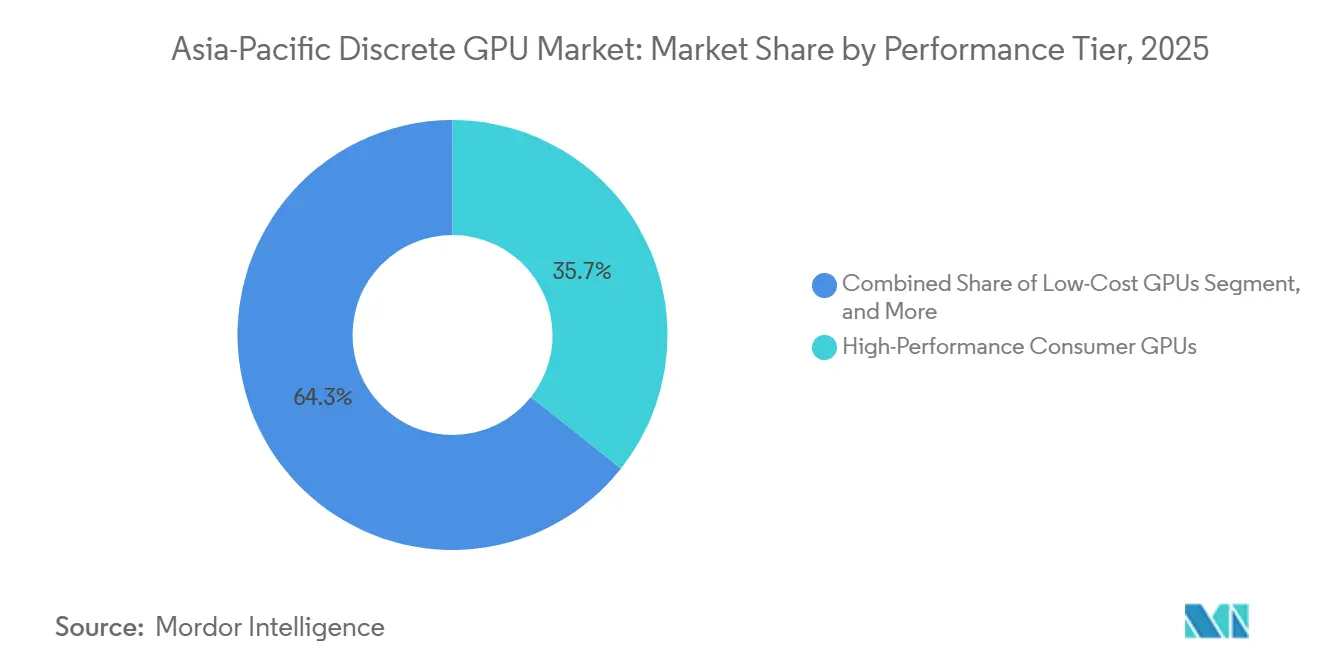
- パフォーマンスティア別では、ハイパフォーマンスコンシューマーGPUが2025年のアジア太平洋地域ディスクリートGPU市場シェアの35.66%を占め、1,200 米ドル以上のデータセンターおよびAIアクセラレーターは19.91%のCAGRで拡大すると予測されています。
- 国別では、中国が2025年の地域収益の48.91%を占め、インドが19.78%のCAGRで2031年にかけて最も速く成長する地域となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIトレーニングおよび推論ワークロードの指数的成長 | +6.5% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| アジア太平洋地域全域におけるハイパースケールデータセンターの急速な拡大 | +5.1% | 中国、インド、東南アジア、日本、オーストラリア | 期(2年以内) |
| 中国およびインドにおける国内GPU製造に向けた国家的取り組み | +3.2% | 中国、インド | 長期(4年以上) |
| AAAのPCおよびモバイルゲームタイトルの人気上昇 | +2.8% | 中国、韓国、日本、東南アジア | 中期(2〜4年) |
| 地域クラウドプロバイダーによるGPUのサービスとしての提供のバンドル | +2.2% | 中国、インド、東南アジア | 短期(2年以内) |
| 次世代拡張現実グラスへのディスクリートGPUの統合 | +1.4% | 中国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIトレーニングおよび推論ワークロードの指数的成長
大規模言語モデルのパラメーター数は2025年に1兆の閾値を超え、コンピュート密度が統合グラフィックスの能力をはるかに超えるレベルに達しました。[1] Metaは2026年3月にAMD Instinct MI455Xの6ギガワット分の容量を契約し、OracleはクラウドインフラのためにMI450デバイスを50,000台発注しました。インドは2025年に10,000台のGPUに対して12.4 ビリオン 米ドルを拠出し、主権コンピュートアジェンダの下で2027年までに100,000台に達することを目指しています。[2] 日本と韓国はそれぞれエクサスケールクラスターの構築に約40 ビリオン 米ドルの予算を組み、AIインフラを戦略的資産へと転換しています。これらの展開は交換サイクルを短縮し、設備投資を前倒しにし、HBM3Eメモリと先進パッケージングを搭載したトップクラスのアクセラレーターへの需要を押し上げています。
アジア太平洋地域全域におけるハイパースケールデータセンターの急速な拡大
AWSはオーストラリアへの投資として200 ビリオン 豪ドル(130 ビリオン 米ドル)をコミットし、Microsoftは日本の設備に29 ビリオン 米ドルを確保し、Googleは2027年までに200メガワットを供給するマハラシュトラ州の施設に30 ビリオン 米ドルを誓約しました。シンガポールの2025年データセンター・ファースト・フレームワークは200メガワットを割り当てましたが、50%の再生可能エネルギーと1.3未満のPUEを義務付けており、設備投資を15〜20%増加させる液冷GPUラックを事実上必要としています。テンセントクラウドとアリババクラウドは現在、NVIDIA A100インスタンスを従量課金制でパッケージ化しており、ディスクリートGPUの購入を企業からハイパースケーラーへとシフトさせています。これらの投資はH100およびMI300Xボードの密度の高い調達サイクルを支え、アジア太平洋地域ディスクリートGPU市場の需要を持続させ、CoWoS容量へのサプライチェーン圧力を強めています。
中国およびインドにおける国内GPU製造に向けた国家的取り組み
中国の「中国製造2025」戦略は、Moore ThreadsとBiren Technologyを12nmプロトタイプから1年以内に7nmテープアウトへと加速させ、BirenのBR104は2025年に量産に入り、米国の規制対象外の推論タスクに対応しています。Moore Threadsは2025年12月に華山アーキテクチャを発表し、2026年3月に6.6 ビリオン 人民元(920 ミリオン 米ドル)の地方自治体クラウド契約を締結しました。インドの100 ビリオン 米ドルの半導体インセンティブはMicronを誘致し、グジャラート州に27.5 ビリオン 米ドルの組立工場を建設させ、Tata ElectronicsがNVIDIAと現地モジュール統合でパートナーシップを結ぶきっかけとなりました。これらの政策は輸入GPUへの依存を削減し、ベンダーマージンを圧縮し、アジア太平洋地域ディスクリートGPU産業の景観を多様化させています。
AAAのPCおよびモバイルゲームタイトルの人気上昇
中国のPCゲーム人口は2025年に3億8,800万人に達し、「黒神話:悟空」などのタイトルがレイトレーシング対応の8GB VRAMをGPUの基本スペックとして引き上げました。ソウルと釜山の韓国eスポーツ会場は、1440pプレイを高フレームレートで実現できるディスクリートGPUを必要とする240Hzディスプレイへの需要を維持しています。ASUS ROG AllyなどのハンドヘルドPCはポータブルプレイに統合Radeonグラフィックスを組み合わせていますが、4Kドッキングシナリオでは依然としてディスクリートカードに依存しており、ミッドレンジの更新サイクルを強化しています。この地域のモバイルファーストの人口層は、400 米ドル未満の低価格GPUを通じてPCゲームに移行しており、プレミアムデータセンターアクセラレーターが収益を支配する中でも出荷台数を下支えしています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進プロセスノードにおけるサプライチェーンの継続的な不安定性 | -1.8% | グローバル、中国で特に深刻 | 短期(2年以内) |
| エントリーレベルデバイスにおける統合GPUからの価格競争の激化 | -1.5% | 中国、インド、東南アジア | 中期(2〜4年) |
| データセンターGPUの総所有コストに影響する地域エネルギー料金の上昇 | -1.2% | シンガポール、日本、韓国、香港 | 短期(2年以内) |
| 高密度都市型データセンターにおける冷却インフラの制限 | -0.9% | シンガポール、香港、東京、ソウル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進プロセスノードにおけるサプライチェーンの継続的な不安定性
2026年後半までに、TSMCのCoWoSラインは月間ウェーハ処理のマイルストーンを達成しました。しかし、NVIDIAがその生産量の支配的なシェアを確保し、AMDが後れを取ったため、潜在的な新規参入者にとって厳しい状況が生まれました。H100のリードタイムは2025年半ばに52週間まで延び、顧客は予算の柔軟性を損なう18〜24ヶ月の事前注文ウィンドウを余儀なくされました。中国向けの月間4,800台のH100という輸出規制の上限により、購入者はリスト価格より最大60%高いグレーマーケットのボードか、ライセンスが必要な低性能のA800バリアントへと誘導されました。[3] HBMの供給はSK Hynixがその HBM3Eの80%をNVIDIAに割り当てているため依然として逼迫しており、2026年3月に発表された130 ビリオン 米ドルの拡張計画が促されましたが、緩和は2028年以降にしか到来しません。これらのボトルネックは展開を遅らせ、コストを押し上げることでアジア太平洋地域ディスクリートGPU市場に重くのしかかっています。
エントリーレベルデバイスにおける統合GPUからの価格競争の激化
Intelの2025年Panther Lakeモバイルチップは Arc B390グラフィックスを統合し、122 GPU TOPSを実現し、800 米ドル未満のノートパソコンでディスクリートハードウェアなしに1080p再生を可能にしています。Ryzen AI MAX内蔵のAMD Radeon 890Mは前世代比60%高いパフォーマンスを提供し、以前は低コストのアドインボードを使用していたLenovoとHPの設計を獲得しています。QualcommのSnapdragon X Eliteはディスクリートグラフィックスでは実現できない15時間のバッテリー寿命を提供し、企業の調達をウルトラポータブルへと誘導しています。中国とインドの価格に敏感な顧客は、人気タイトルに対して統合グラフィックスをますます受け入れており、エントリーレベルのディスクリートGPUへの需要を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスアプリケーション別:
データセンターアクセラレーターが収益成長を牽引サーバーおよびデータセンターアクセラレーターは2025年の収益の40.10%を生み出し、ハイパースケーラーと主権クラウドが構築するAIトレーニングクラスターの突出した役割を裏付けています。アジア太平洋地域ディスクリートGPU市場は、企業がパブリッククラウドからコスト最適化されたオンプレミスラックへと推論を回帰させるにつれ、2031年にかけて19.73%のCAGRで拡大すると予測されています。1ユニットあたり約30,000 米ドルで価格設定されたNVIDIA H100およびAMD MI300Xボードは、ユニット台数がコンシューマーカードに劣るにもかかわらず、新規容量を支配しています。ワークステーションGPUはCUDAおよびROCmパイプラインを使用するクリエイターにとって引き続き重要であり、コンソール需要は任天堂の2026年後半の発売予定を背景に安定を維持しています。自動車への採用は初期段階ですが、BYDなどの中国EV メーカーは没入型キャビンディスプレイ向けにディスクリートモジュールを評価しています。エッジ産業デバイスは静かな成長分野であり、CPUでは対応できないマシンビジョンワークロードと低消費電力ボードを組み合わせています。
メインストリームのPCおよびノートブック需要は、統合GPUがゼロの部品表コスト増加でディスクリートパフォーマンスの80〜90%に達するにつれてマージン圧縮に直面しています。それでも、プロフェッショナルビジュアライゼーションリグはAdobe PremiereおよびBlenderレンダリングのためにディスクリートカードを依然として好んでいます。ハイブリッドアーキテクチャを搭載したゲーミングハンドヘルドは増分的な台数を促進し、データセンターの在庫切れが続く際には学術研究クラスターが余剰コンシューマーカードを採用しています。価格弾力性のあるコンシューマー販売と非弾力的なデータセンター購入のセグメントの組み合わせは、出荷ミックスがアクセラレーターへとシフトする中でも全体的な収益を安定させるのに役立っています。データ主権に関する政策義務が強化されるにつれ、地域のシステムインテグレーターは700ワットGPU、液体冷却、および再生可能エネルギー調達契約を含むターンキーラックをバンドルし、長期的な成長を強化しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
メモリタイプ別:
GDDRの既存基盤にもかかわらずHBMがシェアを拡大GDDRベースのボードは2025年の収益の71.30%を占めました。これはデスクトップゲーミングとクリエイターワークステーションが依然としてGDDR6Xの21 Gbpsレーンを中心に展開しているためです。HBMベースデバイスのアジア太平洋地域ディスクリートGPU市場シェアは小さいものの、AIトレーニングがGDDRプラットフォームでは実現不可能な最大3 TB/sの帯域幅を必要とするため、このコホートは19.88%で成長しています。SamsungとSK Hynixは2026年3月にAMDとHBM4供給契約を締結し、MI455Xのスループットを3 TB/s超に引き上げる1ピンあたり13 Gbpsの目標を設定しました。Micronの2025年の参入はグローバル容量に大きなシェアを追加しましたが、シリコン貫通ビアスタッキングが依然として歩留まりに制約されているため、40週間のリードタイムが続いています。2026年後半に予定されているGDDR7は速度を32 Gbpsに引き上げ、超高フレームレートゲーミングにおけるHBM採用を先送りにする可能性があります。
HBMのプレミアムコストは、推論あたりのコストが費用を正当化するデータセンターアクセラレーターにほぼ限定されています。コンシューマー向けグラフィックスカードはフレームあたりのコスト効率の観点からGDDRを好んでいますが、JEDECがピン互換パッケージングガイドラインを確定すれば、プロシューマーワークステーションがエントリーレベルのHBMパーツを採用し始める可能性があります。予測期間中、アクセラレーターボードの高い平均販売価格により収益シェアが遅れをとる中でも、出荷ミックスはHBMへと移行し続けています。一方、メモリベンダーは新ラインへの設備投資を前倒しにし、アジア太平洋地域ディスクリートGPU市場が2031年までに年間複数エクサバイトのスタックDRAMを必要とするという見通しに賭けています。
パフォーマンスティア別:
AIアクセラレーターがプレミアム価格を牽引400 米ドルから1,200 米ドルの間で価格設定されたハイパフォーマンスコンシューマーGPUは2025年の収益の35.66%を占め、4K-120 Hzゲームプレイを追求するエンスージアストと8Kでレンダリングするコンテンツクリエイターによって牽引されました。1,200 米ドル以上のデータセンターおよびAIアクセラレーターは、ハイパースケーラーがワットあたりのパフォーマンス、PCIe Gen 5帯域幅、およびCUDAコア密度を重視するため、19.91%で最も速く拡大しています。100〜400 米ドルのメインストリームボードのアジア太平洋地域ディスクリートGPU市場規模は、カジュアルゲーミングのニーズを満たす統合ソリューションからの圧力を受けています。100 米ドル未満のGPUは新興市場のデスクトップに残存していますが、ノートブックの普及率上昇とともに毎年縮小しています。GIGABYTEの2,499 米ドルのAORUS RTX 5090 INFINITYはプレミアムニッチの典型例であり、600ワットの熱設計、GDDR7メモリ、およびブティックレンダーファーム向けのファクトリーオーバークロックを備えています。[4]
Intelの949 米ドルのArc Pro B70はCADおよび医療画像ユーザーを獲得しようとしていますが、CUDAに最適化されたソフトウェアスタックからの慣性に直面しいます。2027年に噂されるNVIDIAの次期Blackwellアーキテクチャは、フラッグシップアクセラレーターの価格を40,000 米ドル超に押し上げ、コンシューマーとデータセンターティアの格差を広げる可能性があります。一方、中国のMoore ThreadsとBirenは推論最適化カードをNVIDIA A100同等品より40〜50%低い価格で設定し、輸出規制に制約された地方自治体クラウドでシェアを獲得しています。この二極化により、アジア太平洋地域ディスクリートGPU市場は台数主導のコンシューマー販売と価値重視のデータセンター需要のバランスを保っています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
中国ディスクリートGPU市場
中国は2025年に地域収益の48.91%を占めたが、H100の流入を制限し国内代替品の需要を高める輸出規制の上限という課題に直面している。Moore Threadsは2025年の売上高で14.5 ビリオン 人民元(2.03 ビリオン 米ドル)を記録し、2026年3月には6.6 ビリオン 人民元(920 ミリオン 米ドル)の自治体クラウド契約を獲得した。これは地方政府が供給の自律性のために30〜40%の性能低下を受け入れていることを示す証拠である。バーンスタインのアナリストは、国内GPUが増分需要の約80%を満たすにつれ、NVIDIAの中国シェアが2026年末までに8%に低下すると予測している。ゲーミング需要は堅調であり、3億8,800万人のPCゲームプレイヤーと、200〜600 米ドル帯での買い替えを促進するAAAタイトルが下支えしている。
インドディスクリートGPU市場
インドは、2027年初頭までに100,000基のGPUの導入を目指すインドAIミッションを背景に、19.78%のCAGRで成長している。NVIDIAとYottaは2025年半ばに16,384基のH100クラスターを稼働させ、AMDはTata Consultancy Servicesと共同で2.5 ビリオン 米ドル相当のHeliosラックスケールシステムに取り組んだ。産業用電力コストは2025年に1キロワット時あたり平均6.71セントであり、シンガポールの19.19セントの3分の1であることから、高関税ハブからの推論ワークロードを引き付けている。eスポーツの視聴者数は1億人を超え、コンシューマーGPUのアップグレードに向けた初期の需要の芽が生まれている。
アジア太平洋地域ディスクリートGPU市場
日本、韓国、東南アジアは地域売上高の約3分の1を占めている。マイクロソフトの29 ビリオン 米ドル規模のAzure拡張により、東京および大阪にGPU対応の新ゾーンが提供された。一方、韓国の40 ビリオン 米ドル規模のエクサスケール計画は、Samsung Electronics Co., Ltd.およびSK Hynixの半導体工場における歩留まりシミュレーションクラスターへの需要を刺激している。シンガポールはデータセンター・ファースト・フレームワークの下で200メガワットを割り当て、液体冷却を必要とする厳格な再生可能エネルギーおよびPUE目標を定している。[5] マレーシアとインドネシアは、低い土地コストと水力発電を組み合わせることでハイパースケーラーを引き付けているが、熱帯の湿度が排熱エンジニアリングを複雑にしている。オーストラリアのAWS支援による130 ビリオン 米ドル規模の拡張は、アジア太平洋地域全体における次世代BlackwellGPUへの需要を支えている。
競争環境
NVIDIAは2025年第4四半期のディスクリートGPU出荷において大きなシェアを支配し、AMDはより小さな部分を獲得し、Intelは最小限のシェアを占め、NVIDIAに価格決定力を与えながらもクラウドバイヤーが多様化するにつれて独占的リスクにさらされています。2026年3月、NVIDIAはIntelに50 ビリオン 米ドルを投資し、共同開発されたNVLink-Fusion CPU-GPUアーキテクチャを構築しており、エコシステムコントロールがシリコンを超えてコヒーレントインターコネクトIPにまで拡大していることを示しています。AMDはMI455XアクセラレーターをターンキーAIインフラにバンドルする2.5 ビリオン 米ドルのNutanixアライアンスで対抗し、Samsung HBM4契約により2028年まで競争力のあるメモリ帯域幅を確保しています。
中国の競合他社は政策と価格を活用してデータセンター推論を侵食しています。Moore Threads、Biren Technology、およびInnosilicon は2025年にGPUを出荷し、A100より低い価格でそのパフォーマンスの一部を提供しており、輸出規制の監視下にある地方自治体クラウドにとって魅力的な妥協点となっています。これらの企業はPaddlePaddleやMindSporeなどの人気オープンソースフレームワーク向けに調整されたソフトウェアスタックを通じてますます差別化を図り、CUDAの歴史的な優位性を狭めています。エッジでは、IntelのArc Pro B70が75ワット未満の推論ノードをターゲットにしていますが、NVIDIAの確立されたJetsonラインアップとHailoなどのスタートアップからのARMベースのASICに直面しています。
パッケージングとメモリ供給が新たなチョークポイントとなっています。TSMCはCoWoS容量の大部分をNVIDIAに、より小さな部分をAMDに割り当てており、新規参入者の余地はほとんどなく、IntelのFoverosとSamsungのI-Cubeは歩留まりで遅れをとっています。HBM4契約によりAMDはNVIDIA H100のメモリスループットと同等の水準に達し、2027年の発売に向けた競争基準をリセットしています。アドインボードメーカーのASUS、GIGABYTE、およびMSIは、GIGABYTEのAORUS RTX 5090 INFINITYがカスタムPCBとGDDR7をバンドルしていることに例示されるように、シリコンではなく熱設計とファクトリーオーバークロックで差別化しています。追加の米国輸出規制に関する規制上の不確実性がグレーマーケットチャネルを活発に保ち、公式出荷台数を歪め、定価に圧力をかけています。
アジア太平洋地域ディスクリートGPU産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
Innosilicon Technology (Shanghai) Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ディスクリートGPU市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Huawei Technologies Co., Ltd.
- ASUSTeK Computer Inc.
- Gigabyte Technology Co., Ltd.
- Micro-Star International Co., Ltd.
- Colorful Technology Company Limited
- Leadtek Research Inc.
- Sapphire Technology Limited
- Palit Microsystems Ltd.
- Innosilicon Technology (Shanghai) Co., Ltd.
- Biren Technology Co., Ltd.
- Moore Threads Intelligent Technology (Beijing) Co., Ltd.
- Shanghai Tianshu Zhixin Semiconductor Co., Ltd.
最近の産業開発事情 アジア太平洋地域ディスクリートGPU市場
- 2026年3月:AMDとMetaは、Instinct MI455Xを搭載した6ギガワットのGPU契約を発表し、上半期に1ギガワットを展開。
- 2026年3月:Samsung ElectronicsとAMDは、2026年後半の生産において3.3 TB/sの帯域幅を目標とする複数年のHBM4供給覚書に署名。
- 2026年3月:NVIDIAはIntelへの50 ビリオン 米ドルの戦略的投資を完了し、2億1,500万株の取得とNVLink-Fusion共同研究開発を実施。
- 2026年3月:Intelはアジア太平洋地域のワークステーション向けに949 米ドルから始まるArc Pro B70およびB65プロフェッショナルカードを発売。
アジア太平洋地域ディスクリートGPU市場レポートの範囲
アジア太平洋地域ディスクリートGPU市場レポートは、デバイスアプリケーション別(モバイルデバイスおよびタブレット、PCおよびワークステーション、サーバーおよびデータセンターアクセラレーター、ゲームコンソールおよびハンドヘルド、自動車/ADAS、その他の組み込みおよびエッジデバイス)、メモリタイプ別(GDDRベースGPUおよびHBMベースGPU)、パフォーマンスティア別(低コストGPU、メインストリームGPU、ハイパフォーマンスコンシューマーGPU、データセンター/AIアクセラレーターGPU)、国別(中国、日本、韓国、インド、東南アジア、アジア太平洋地域その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| モバイルデバイスおよびタブレット |
| PCおよびワークステーション |
| サーバーおよびデータセンターアクセラレーター |
| ゲームコンソールおよびハンドヘルド |
| 自動車 / ADAS |
| その他の組み込みおよびエッジデバイス |
| GDDRベースGPU |
| HBMベースGPU |
| 低コストGPU(100 米ドル未満) |
| メインストリームGPU(100 米ドル〜400 米ドル) |
| ハイパフォーマンスコンシューマーGPU(400 米ドル〜1,200 米ドル) |
| データセンター / AIアクセラレーターGPU(1,200 米ドル超) |
| 中国 |
| 日本 |
| 韓国 |
| インド |
| 東南アジア |
| アジア太平洋地域その他 |
| デバイスアプリケーション別 | モバイルデバイスおよびタブレット |
| PCおよびワークステーション | |
| サーバーおよびデータセンターアクセラレーター | |
| ゲームコンソールおよびハンドヘルド | |
| 自動車 / ADAS | |
| その他の組み込みおよびエッジデバイス | |
| メモリタイプ別 | GDDRベースGPU |
| HBMベースGPU | |
| パフォーマンスティア別 | 低コストGPU(100 米ドル未満) |
| メインストリームGPU(100 米ドル〜400 米ドル) | |
| ハイパフォーマンスコンシューマーGPU(400 米ドル〜1,200 米ドル) | |
| データセンター / AIアクセラレーターGPU(1,200 米ドル超) | |
| 国別 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域のデータセンターにおけるGPU需要はどのくらいの速さで成長していますか?
アジア太平洋地域ディスクリートGPU市場のサーバーおよびデータセンターアクセラレーターは、ハイパースケーラーと主権クラウドがAIトレーニング展開を加速させるにつれ、2031年にかけて19.73%のCAGRで拡大しています。
AIワークロードにおいてGDDRを置き換えているメモリ技術は何ですか?
HBMベースGPUは最も速く成長しているメモリセグメントであり、大規模言語モデルがGDDR6Xの能力を超える帯域幅を必要とするため、19.88%で前進しています。
中国に次いで最も強い成長機会を提供している国はどこですか?
インドはIndiaAIミッションの2027年初頭までに100,000台のGPUを展開するという目標と、総所有コストを削減する低い産業用電力料金に支えられ、19.78%のCAGRで成長すると予測されています。
近期のGPU供給を最も制約している要因は何ですか?
TSMCにおける限られたCoWoS先進パッケージング容量とSK HynixからのHBM割り当ての逼迫が、フラッグシップアクセラレーターのリードタイムを52週間以上に延ばしています。
統合GPUはエントリーレベルのディスクリートカードを脅かしていますか?
はい、IntelのArc搭載モバイルCPUとAMDのRadeon 890Mはプロセッサーパッケージ内でミッドレンジの1080pパフォーマンスを提供し、価格に敏感な市場における400 米ドル未満のディスクリートGPUへの需要を侵食しています。