
アジア太平洋地域データセンタービデオ監視市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.47 十億米ドル |
| 市場規模 (2027) | 0.58 十億米ドル |
| 市場規模 (2032) | 1.26 十億米ドル |
| 成長率 (2027 - 2032) | 16.79 % |
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるアジア太平洋地域データセンタービデオ監視市場分析
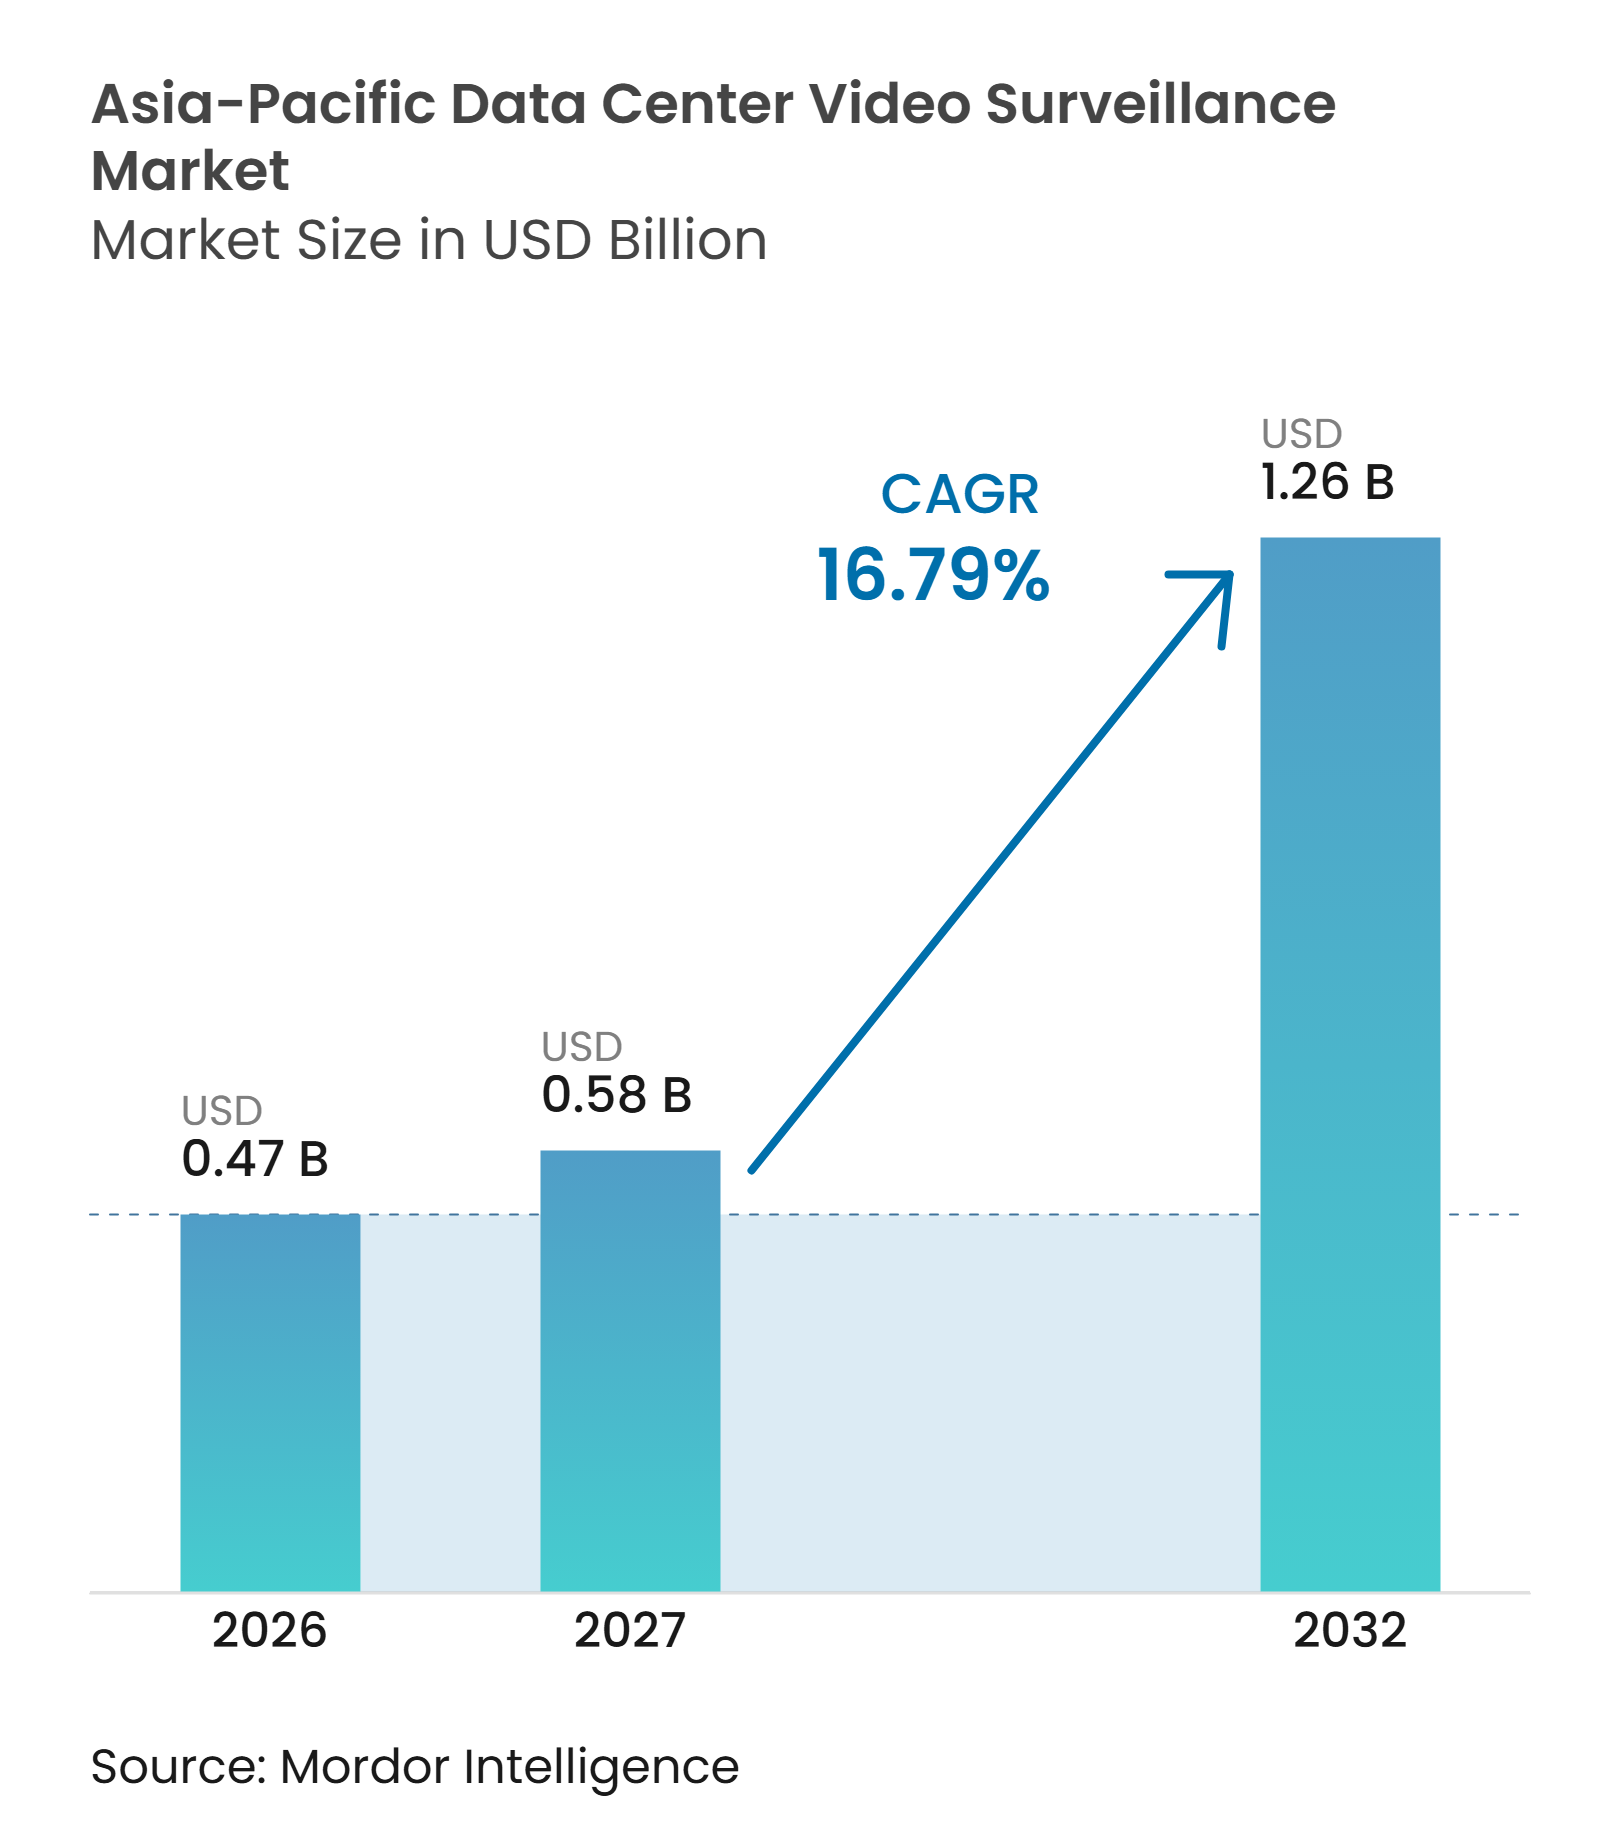
アジア太平洋地域データセンタービデオ監視市場規模は、2026年の0.47 ビリオン 米ドルから2032年までに1.26 ビリオン 米ドルへと拡大し、2027年から2032年の間に16.79%のCAGRを記録すると予測されています。新たなデータセンターキャンパスは、設計の最初の段階からカメラ、録画システム、アナリティクスへの需要を高めています。オペレーターは、高密度施設においてセキュリティ監視と運用管理を組み合わせたシステムの価値をより重視するようになっています。AIワークロードは、データホール、冷却エリア、電気室における継続的な監視の重要性を高めています。データローカライゼーション規制も、録画データ、アクセスログ、証拠記録をローカルで管理できるプラットフォームを後押ししています。アジア太平洋地域データセンタービデオ監視市場は、孤立したカメラ導入から、コンプライアンス、リモート監視、インシデント対応を支援する統合セキュリティシステムへとシフトしています。
主要レポートのポイント
- コンポーネント別では、カメラおよびイメージングハードウェアが2026年のアジア太平洋地域データセンタービデオ監視市場収益の34.71%を占め、アナリティクスおよびモニタリングソフトウェアは2032年にかけて17.26%のCAGRで拡大すると予測されています。
- カメラタイプ別では、固定カメラが2026年のセグメントの63.28%を占め、PTZカメラは2032年にかけて18.92%のCAGRで拡大すると予測されています。
- 導入モデル別では、クラウドベースシステムが2026年のアジア太平洋地域データセンタービデオ監視市場セグメントの59.78%を占め、2032年にかけて17.39%のCAGRで拡大すると予測されています。
- アプリケーション別では、境界・外部エリア監視が2026年のアジア太平洋地域データセンタービデオ監視市場規模の26.54%を占め、電気・機械室監視は2032年にかけて19.59%のCAGRで拡大すると予測されています。
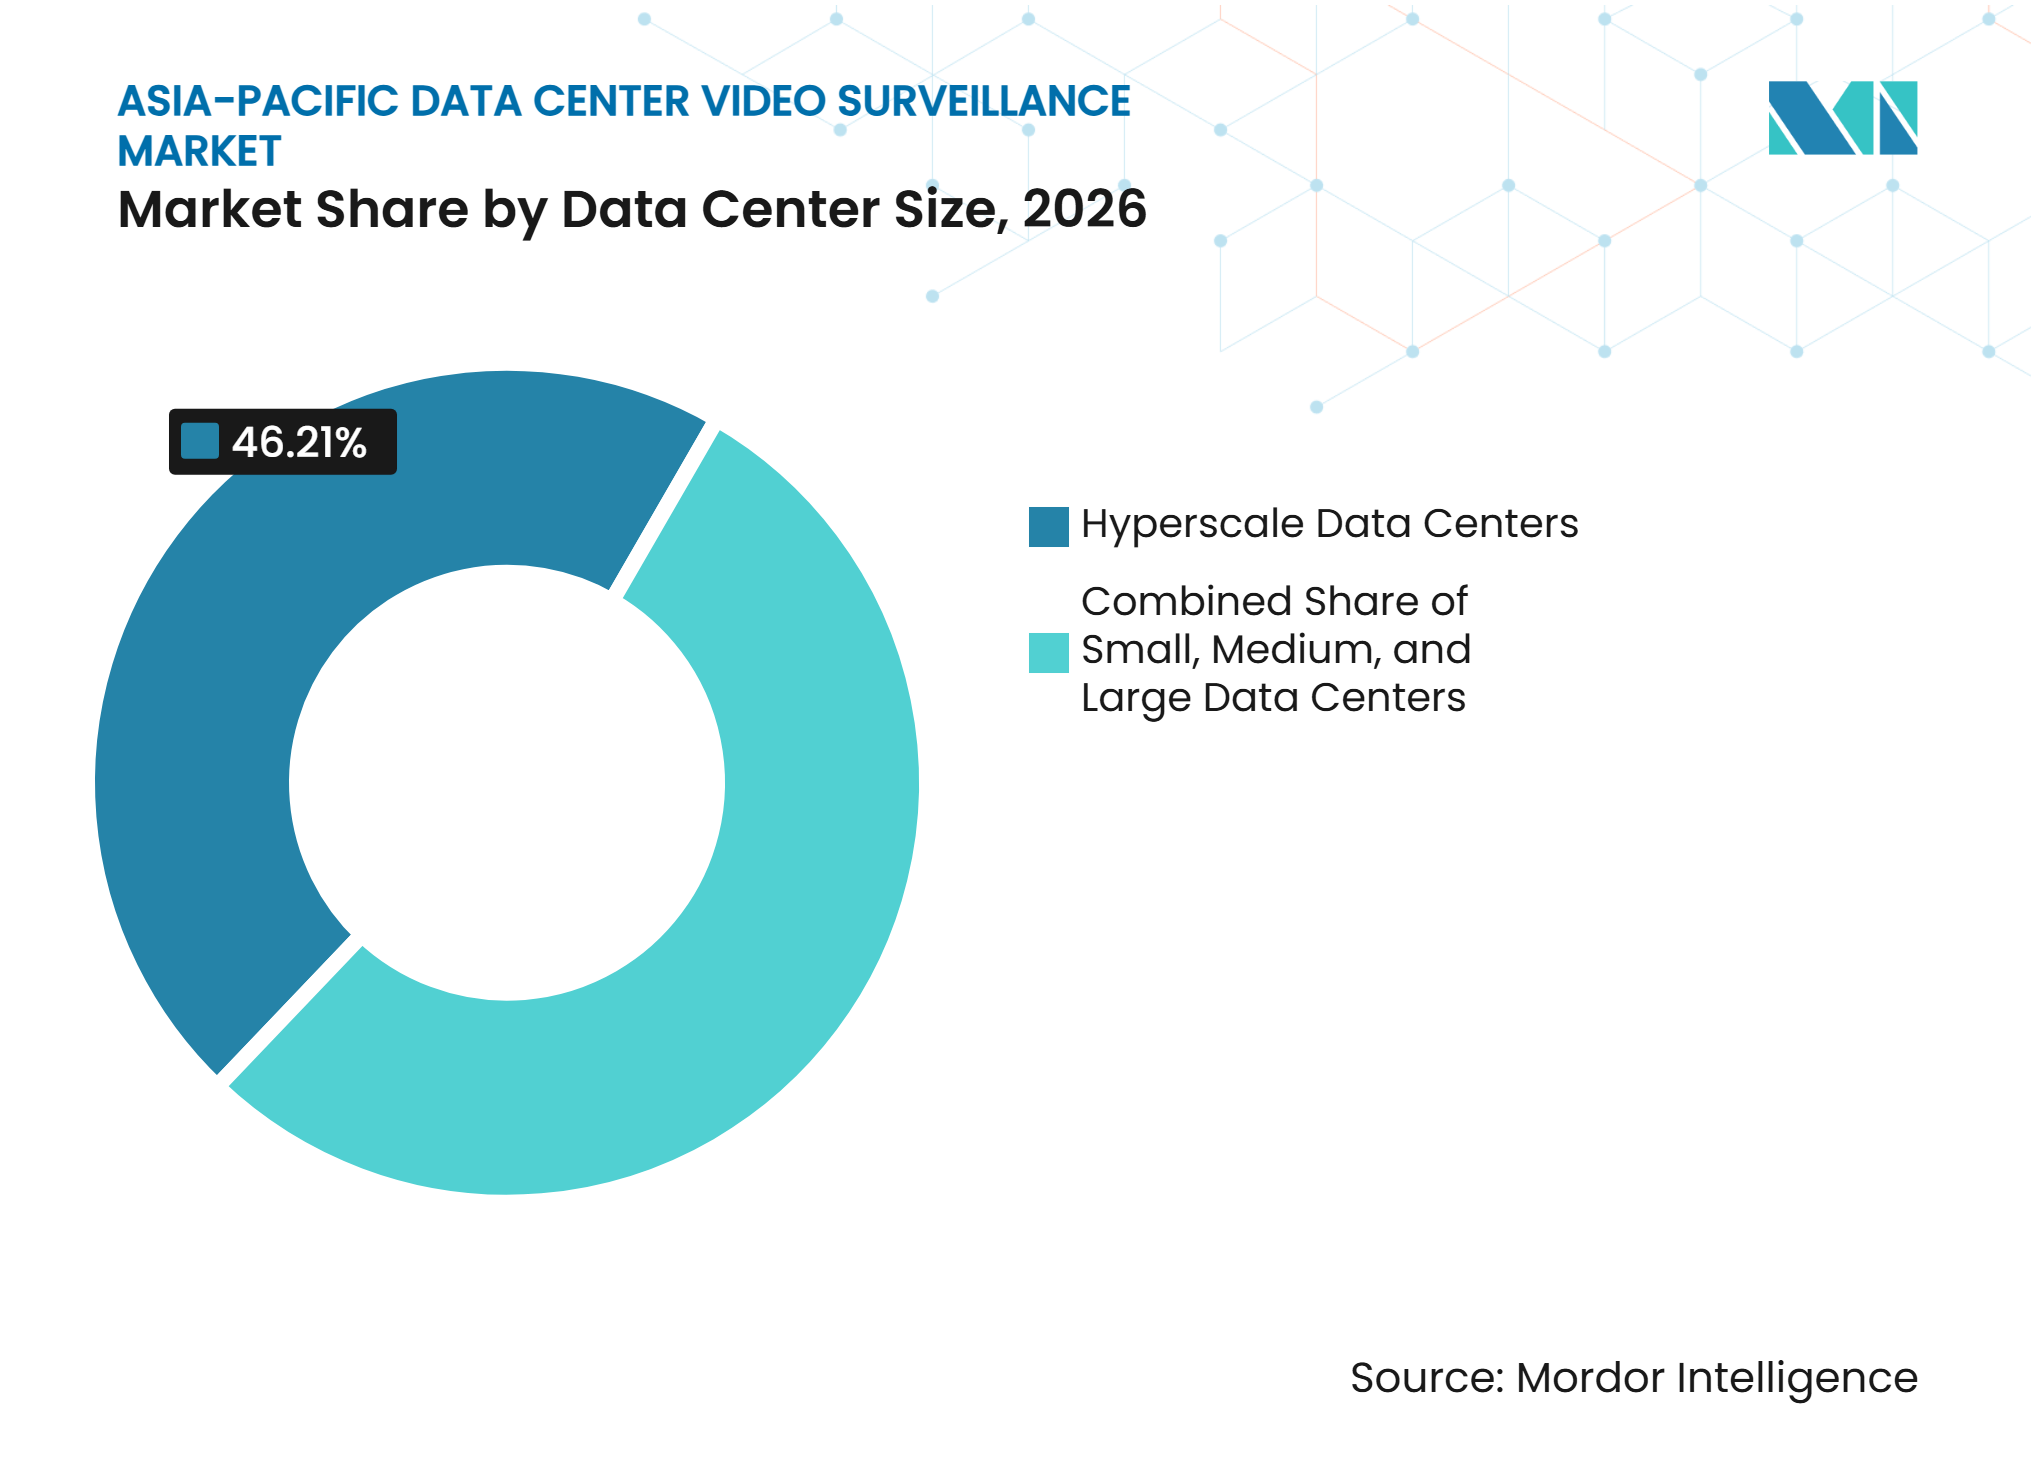
- データセンター規模別では、ハイパースケール施設が2026年のセグメントの46.21%を占め、2032年にかけて18.27%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年のセグメントの36.64%を占め、クラウドサービスプロバイダーは2032年にかけて17.38%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域データセンタービデオ監視市場収益の36.23%を占め、インドは2032年にかけて19.86%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーションの建設拡大 | +4.2% | アジア太平洋地域(中国、インド、マレーシア、インドネシア、タイに集中) | 短期(2年以内) |
| AIワークロードによるセキュリティ上重要なデータホール密度の増加 | +3.8% | グローバル(中国、シンガポール、日本での関連性が最も高い) | 中期(2〜4年) |
| データ主権およびローカライゼーション要件 | +2.9% | 中国およびインド(シンガポール、インドネシア、ベトナムへの波及あり) | 中期(2〜4年) |
| 物理・サイバーの融合 | +2.1% | 日本、シンガポール、韓国、オーストラリア | 中期(2〜4年) |
| マルチテナントコロケーションの監査可能性ニーズ | +1.5% | シンガポール、香港、東京 | 長期(4年以上) |
| 遠隔施設向けエッジAI | +1.2% | 東南アジア、インド、アジア太平洋地域の二次拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国、インド、東南アジア全域におけるハイパースケールおよびコロケーションの建設拡大
アジア太平洋地域データセンタービデオ監視市場は、新たなデータホールおよびコロケーションキャンパスの建設から直接的な恩恵を受けています。グリーンフィールド施設では、運用開始前に境界、入口、データホール、搬入エリア、機器室のカバレッジが必要です。このアプローチにより、監視は後付けの決定ではなく、施設設計の中核的な要素となっています。大規模サイトでは、より多くのカメラ、より広い映像保存容量、複数棟にわたる集中管理も必要となります。需要効果は、中国、インド、マレーシア、インドネシア、タイを含む大規模キャンパスを追加している市場で最も強く現れています。この建設サイクルにより、サプライヤーは設計仕様を早期に確保し、設置、統合、保守を通じて顧客をサポートする機会を得ています。
AIワークロードによるセキュリティ上重要なデータホール密度の増加
AIインフラは、各データホール内により多くの電気・冷却機器を集中させています。高密度GPU環境では、不正アクセス、熱状態、冷却の完全性、機器の稼働状況の監視が必要です。ビデオアナリティクスは、熱、アクセス、施設データと連携することで、早期の運用シグナルとして機能します。Hanwha Visionは、AIベースのカメラアプローチにより、異常検知をサポートしながら帯域幅使用量を最大80%削減できると述べています。オープンデータセンター委員会は、2025年9月にデータセンターにおけるクラウドエッジ統合インテリジェントビデオ監視に関するODCC202506003を公開しました。オープンデータセンター委員会、「ODCC202506003 データセンター向けクラウドエッジ統合インテリジェントビデオ監視システム」、 odcc.org.cn">[1]
データ主権およびローカライゼーション要件によるローカル監視の拡大
データ保護規制は、オペレーターがビデオプラットフォームを選択し、録画映像を管理する方法を変えています。中国のネットワークデータセキュリティに関する行政規制は2025年1月に施行され、ネットワークデータ処理に関するセキュリティ義務を定めました。Bird & Bird、「中国のネットワークデータセキュリティ制度の詳細分析 - 第II部:データ保護要件の詳細」、 twobirds.com">[2][1] データセンターオペレーターは、映像証拠の保存、アクセス、インシデント処理の実践を文書化できなければなりません。このニーズは、ローカル録画、アクセス制御、検証済み監査証跡を支援します。また、サイトまたは管轄区域内に録画を保持しながら集中管理を可能にするハイブリッドアーキテクチャの価値も高めています。 データセンターのセキュリティチームは、映像イベントをアクセス制御記録やサイバーアラートと連携させる必要性をますます高めています。バッジの異常は、セキュリティチームが対応する映像イベントを確認できれば、より迅速に調査できます。Axis Communicationsは、境界監視、データセンターエリア、個別ラックゾーンを接続する統合レイヤーの価値を説明していま。このアプローチは、マルチサイト運用全体でより一貫した証拠収集を支援します。また、オペレーターが追跡可能な物理セキュリティプロセスに対するテナントの期待に応えるのにも役立ちます。アジア太平洋地域データセンタービデオ監視市場は、アクセス制御、ビルディングマネジメントシステム、セキュリティ情報プラットフォームと連携できるビデオ管理システムへの需要から恩恵を受けています。 稼働中のデータセンターは、カメラの交換を単純な機器変更として扱うことができません。設置作業は変更管理プロセスに適合し、顧客の運用への支障を避けなければなりません。マルチテナント施設では、共用アクセス、電力、廊下エリアでの作業前に同意または調整が必要な場合もあります。熱監視プロジェクトでは、機器が稼働中の電気系統や冷却インフラの近くにある場合、専門家の監督が必要になることがあります。これらの条件により、プロジェクトコストが上昇し、グリーンフィールドサイトと比較して設置スケジュールが長くなる可能性があります。この抑制要因は、サービス継続性を維持しながら既存システムを更新しなければならない成熟したコロケーションセンターに最も強く影響します。 生体認証規制、製品認証、越境データ要件は、高度なカメラ機能の使用を制限する可能性があります。インドは2025年4月にインターネット接続カメラに対する政府試験所のテスト要件を導入し、サプライヤーの製品認定ニーズを高めました。承認済み製品がすぐに入手できない場合、規制により調達サイクルが延長される可能性があります。複数の管轄区域にサイトを持つオペレーターは、顔認識、映像保存、データ居住、サイバーセキュリティ認証に関する異なる規制を考慮しなければなりません。これらの問題により、すべての地域拠点で単一の標準プラットフォームを使用することが難しくなっています。透明性の高いセキュリティ文書と地域に適した導入オプションを提供するサプライヤーは、この調達障壁を低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
映像とアクセスイベントの相関を必要とする物理・サイバーの融合
抑制要因の影響分析*
抑制要因
CAGRへの影響(概算%)
地理的関連性
影響の時間軸
稼働中データホールにおける高い改修コスト
-2.8%
アジア太平洋地域(特にシンガポール、東京、香港)
短期(2年以内)
プライバシー、顔認識、越境データ規制
-2.1%
中国、インド、韓国、ASEAN管轄区域
中期(2〜4年)
レガシーシステム間の相互運用性の摩擦
-1.6%
日本および混在機器のエンタープライズ・エッジ導入
長期(4年以上)
常時稼働映像保存の電力・冷却・サイバーセキュリティ負担
-1.4%
シンガポール、香港、その他エネルギー制約のある市場
長期(4年以上)
情報源: Mordor Intelligence
常時稼働の稼働中データホールにおける高い改修コスト
プライバシー、顔認識、越境データ規制
セグメント分析
コンポーネント別:
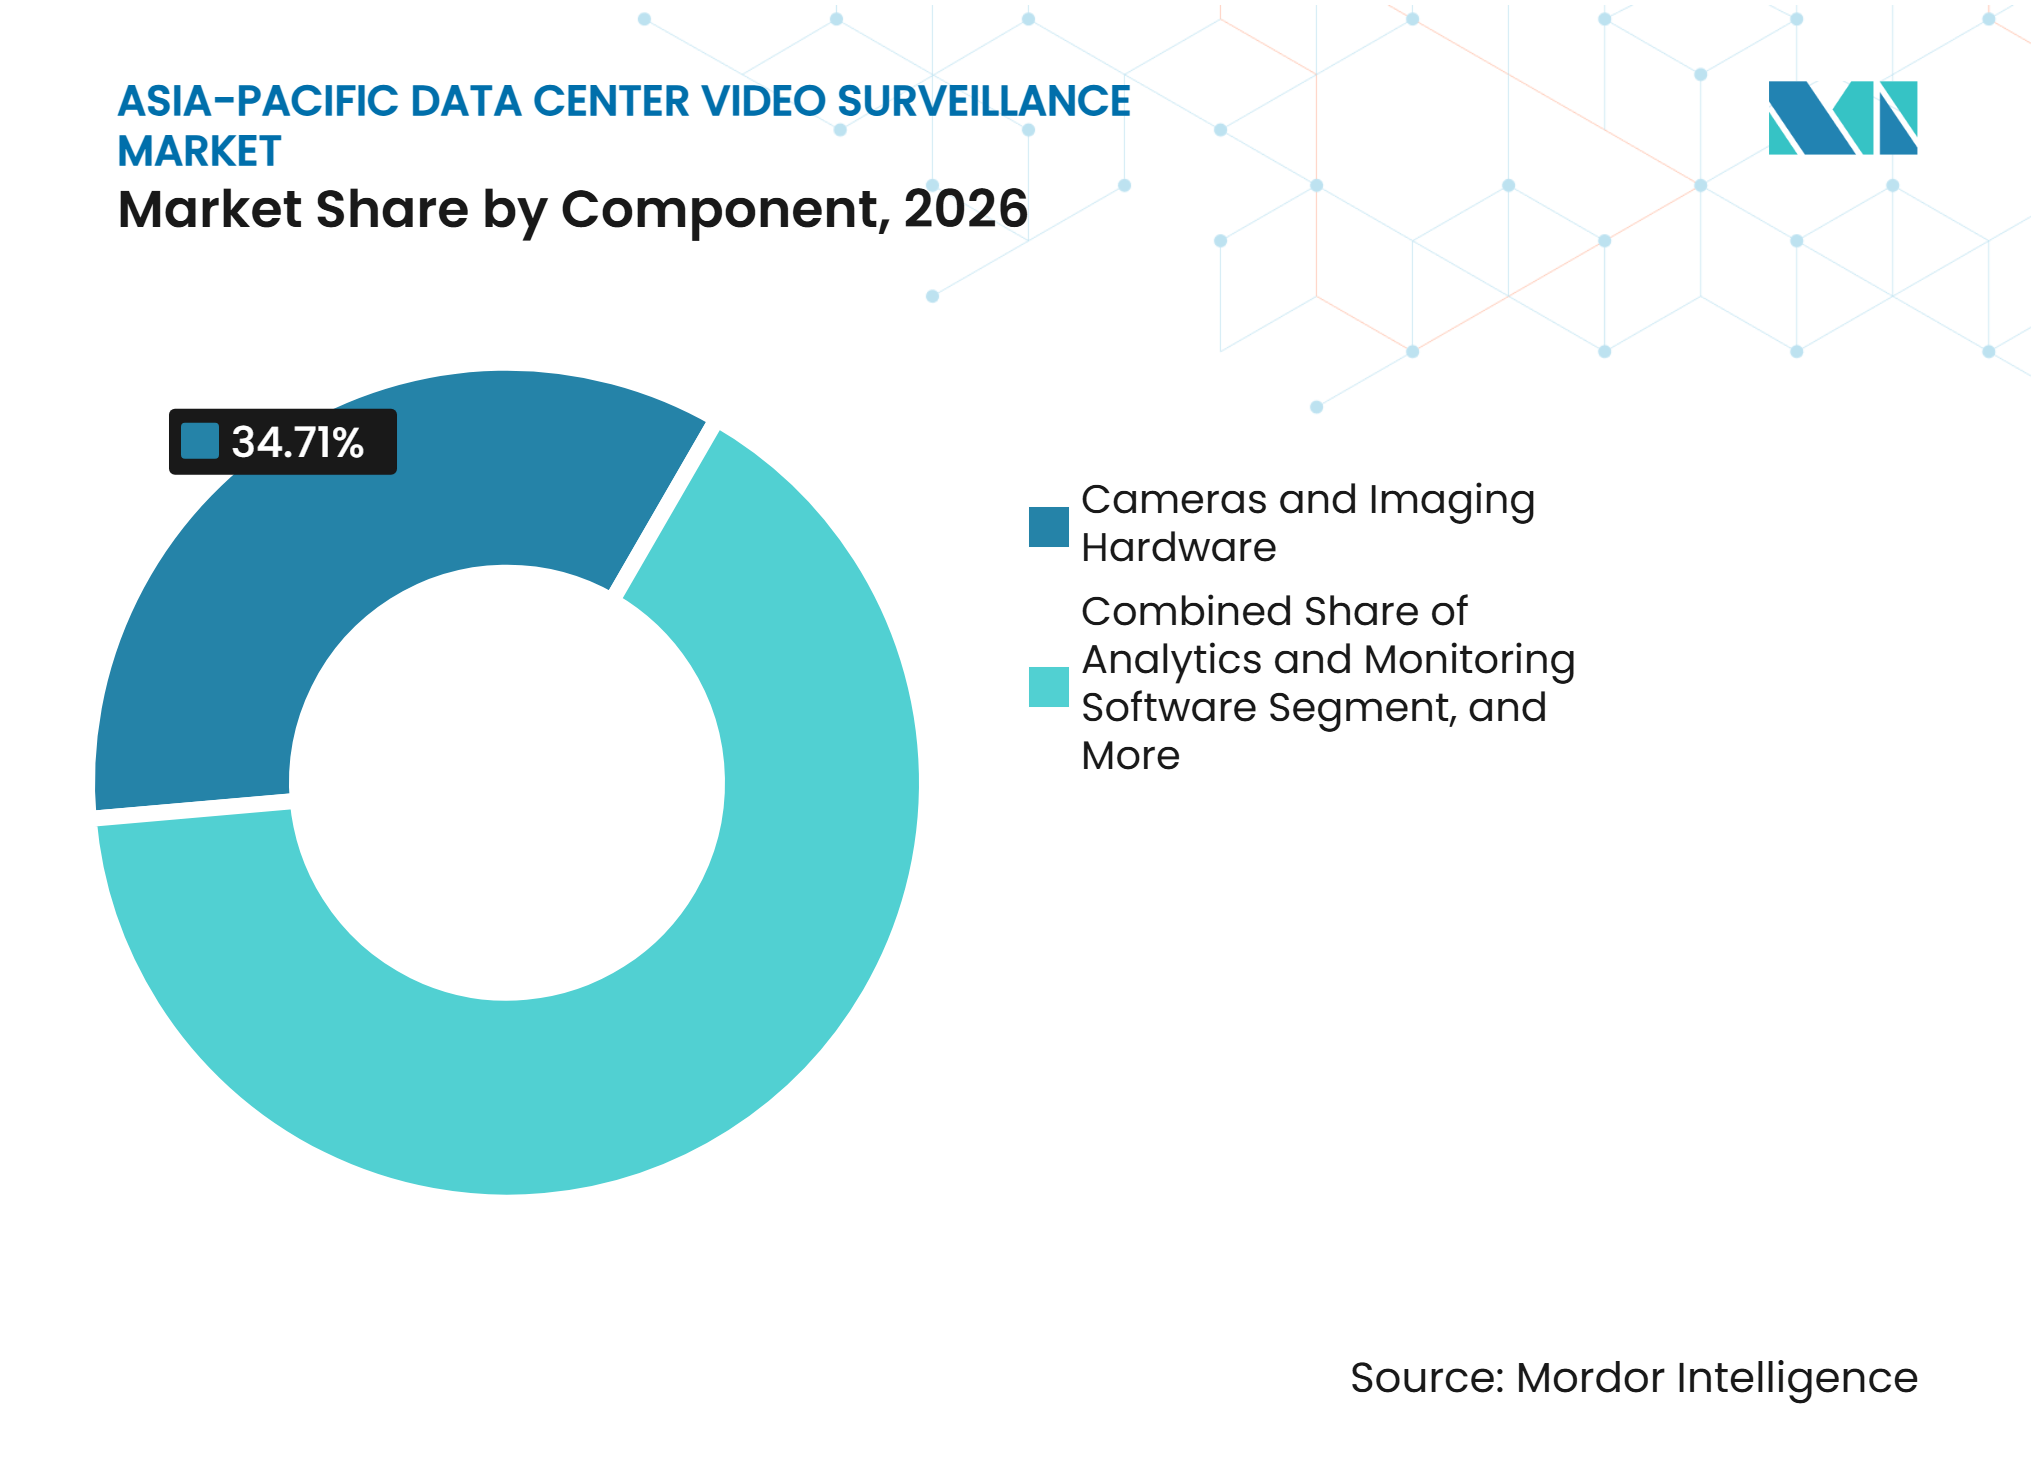
アナリティクスソフトウェアがハードウェアの収益リードと並んで拡大カメラおよびイメージングハードウェアは、2026年のアジア太平洋地域データセンタービデオ監視市場シェアの34.71%を占めました。固定ドーム型、魚眼、低照度、専門カメラは、監視導入の物理的基盤を形成しています。廊下、アクセスポイント、機器室、境界のカバレッジにおけるその役割により、新規プロジェクト開始時のハードウェア支出は高水準を維持しています。オペレーターがより大な施設フットプリント全体でカバレッジを拡大する際にも、ハードウェアは引き続き必要です。アナリティクスおよびモニタリングソフトウェアは、2032年にかけて17.26%のCAGRで拡大すると予測されています。オペレーターは、イベントを識別し映像フィードを使用可能なアラートに変換できるソフトウェアにより多くの予算を振り向けています。
ビデオ管理ソフトウェアとストレージシステムは、カメラネットワークとオペレーターの対応プロセスの間に位置しています。ビデオ管理ソフトウェアは、集中管理されたフリートを必要とする施設においてクラウド提供型サブスクリプションへと移行しています。インテグレーターがカメラをビルディングシステム、アクセス制御、エンタープライズセキュリティプロセスと接続しなければならないため、サービスも重要です。Hikvisionは2025年4月にHikCentral Professional v3.0をリリースし、1台のサーバーで20,000映像チャンネルの容量と最大55,000台のデバイスのクラスタリングサポートを実現しました。エッジAIは、カメラで一部の分析を処理することで、中央サーバーの処理負担を軽減できます。このシフトにより、ソフトウェア、統合、定期的なサポートがアジア太平洋地域データセンタービデオ監視市場においてより大きな役割を担うようになっています。また、オペレーターが設置後の更新、相互運用性テスト、映像保存設定、インシデント対応ワークフローに対する信頼性の高いサポートを必要とするため、ベンダー選定も変化しています。


注記: 全セグメントの個別シェアはレポート購入時に入手可能
カメラタイプ別:
固定カメラがカバレッジの基盤となり、PTZが大規模境界を支援固定カメラは2026年のカメラタイプセグメントの63.28%を占めました。廊下、入口、データホール、その他の安定した視野ゾーンに継続的なカバレッジを提供します。低い単価は、オペレーターが明確な監査記録を必要とする場所での高密度グリッドカバレッジを支援します。固定デバイスは、新規および既存施設の両方においてコンプライアンス主導の監視の中心となっています。PTZカメラは2032年にかけて18.92%のCAGRで拡大すると予測されています。パン、チルト、ズームの機能により、大規模キャンパスの広い境界カバレッジを支援します。
PTZシステムは、広い屋外エリアにおける複数の固定ポジションの必要性を低減できます。セキュリティチームがキャンパス境界やサービス道路を越えた動きを調査しなければならない場合に有用です。Axis Communicationsは2025年9月にAXIS Q6411-LE バイスペクトルPTZカメラを発表し、熱検知と視覚的検証をFIPS 140-3 レベル3のサイバーセキュリティと組み合わせました。サーマルカメラは、視認性が低い可能性がある機器室および境界のユースケースに対応します。Hanwha Visionは2025年9月に、ノイズ等価温度差が20 mK未満のQVGA AIサーマル監視カメラを発表しました。マルチセンサーデバイスは、可視光、熱、AI機能を組み合わせることで、個々のカメラユニットの役割を拡大しています。この設計により、オペレーターが変化する屋外条件、制限されたユーティリティエリア、大きな物理的境界を少ない個別システムでカバーする必要がある場合の導入計画を簡素化できます。
導入モデル別:
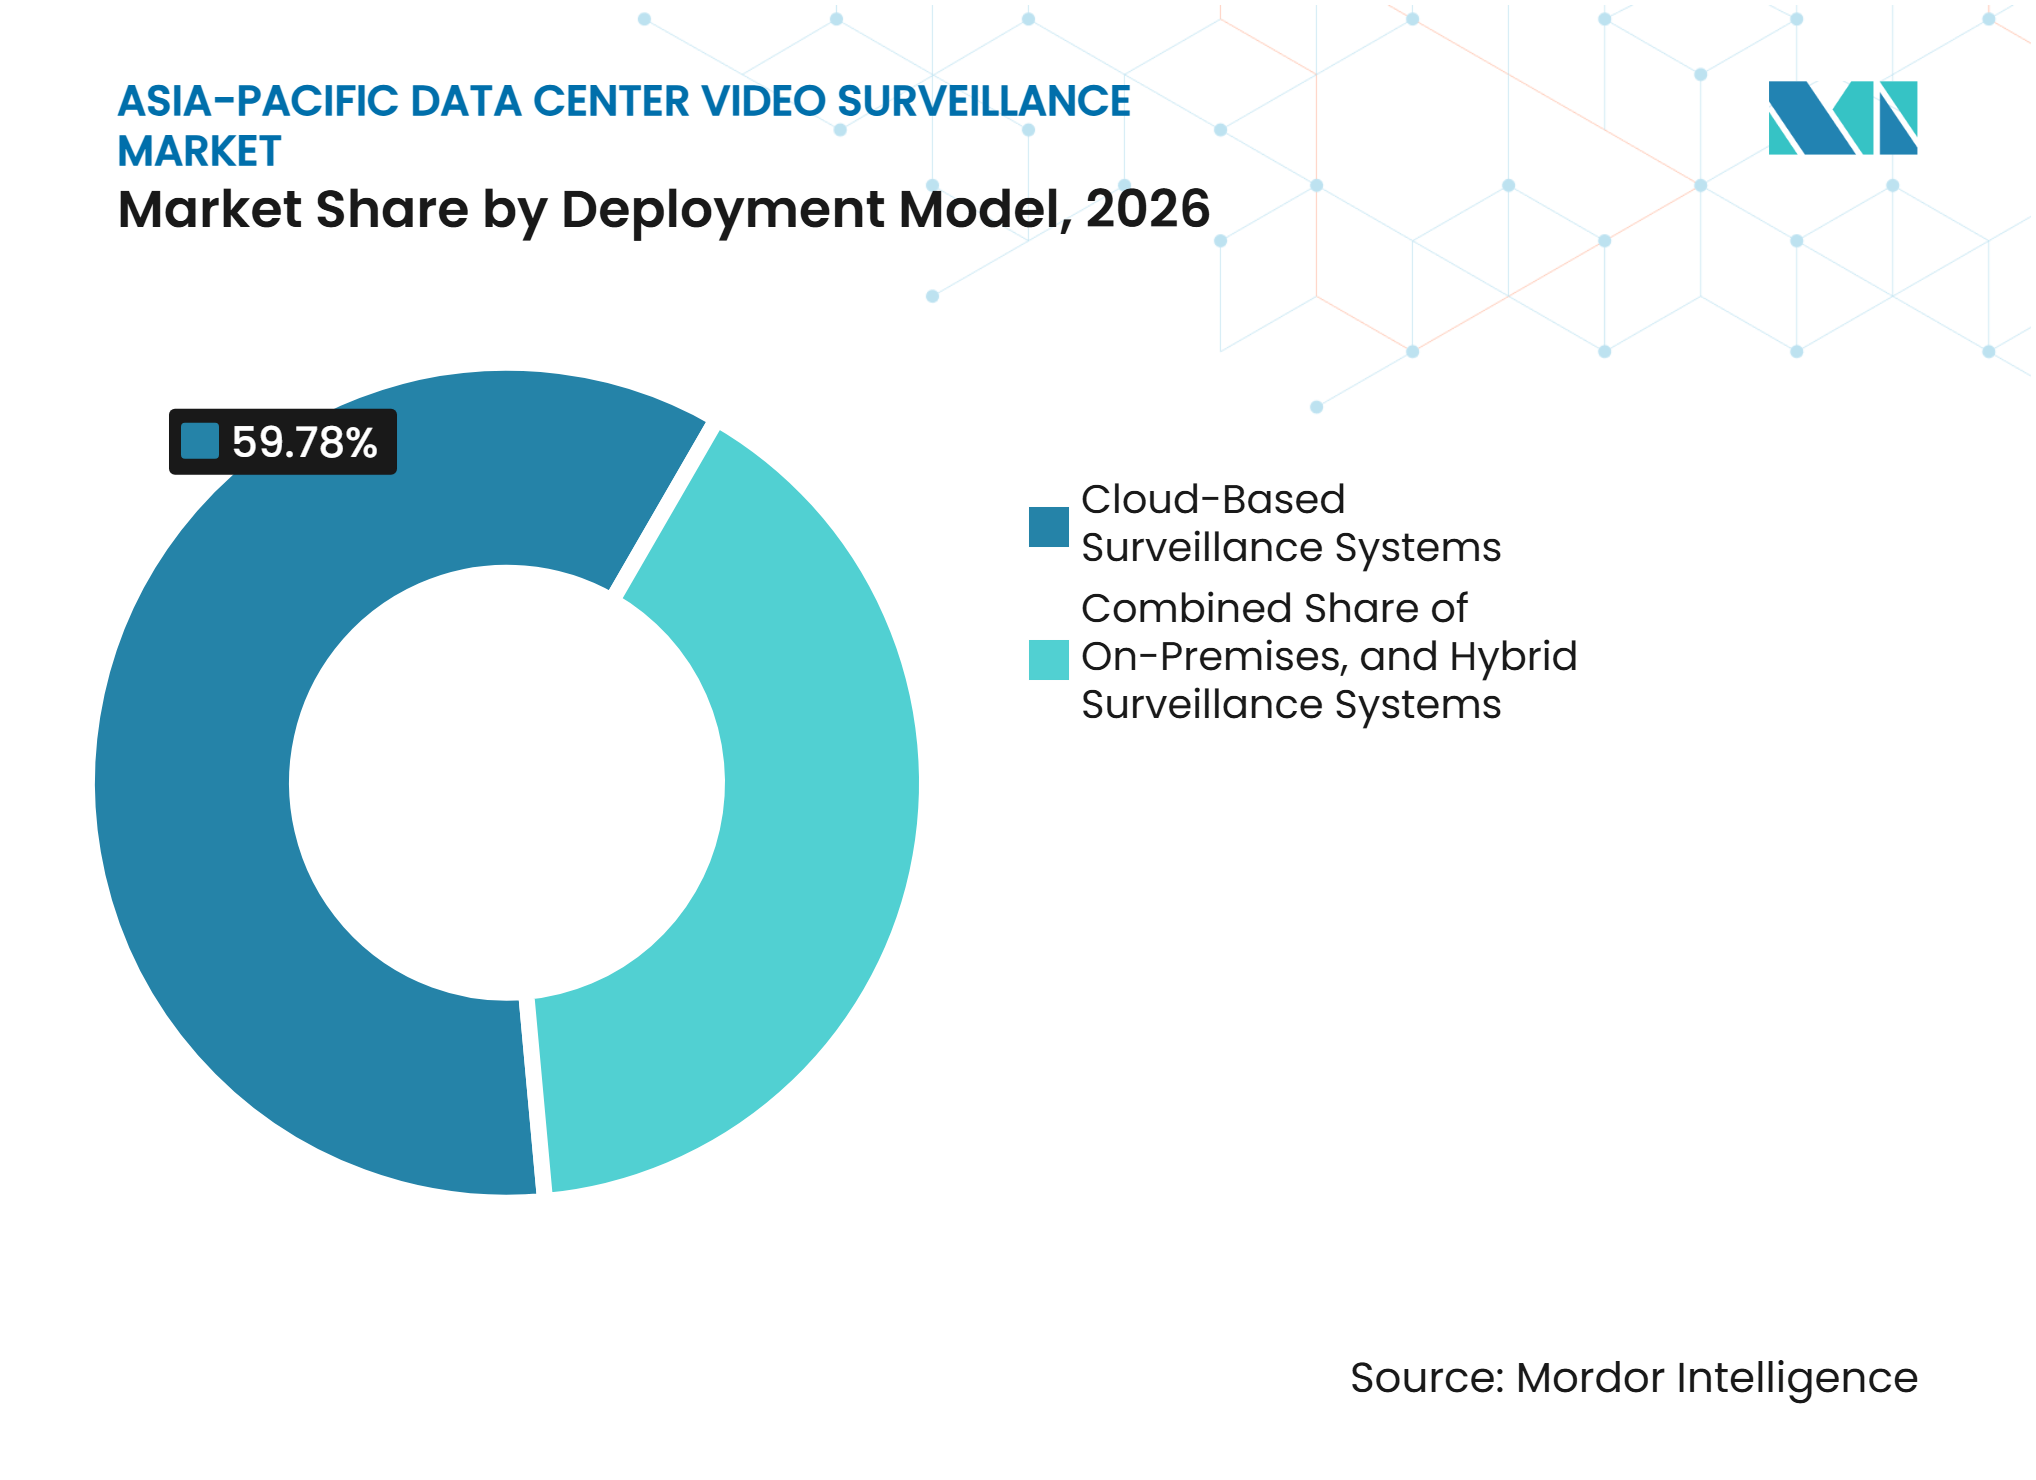
クラウドベースシステムがリードし、ハイブリッドがローカル要件に対応クラウドベースシステムは2026年の導入モデルセグメントの59.78%を占めました。同セグメントは2032年にかけて17.39%のCAGRで拡大すると予測されています。集中型カメラ管理は、複数の国や都市に施設を持つオペレーターにとって価値があります。クラウドプラットフォームは、ソフトウェアの更新、モデル展開、ユーザー管理、証拠検索を簡素化できます。また、各サイトが大規模なローカルビデオ管理サーバー環境を維持する必要性も低減します。アジア太平洋地域データセンタービデオ監視市場は、分散した運用全体で共通ポリシーを提供するクラウドシステムから恩恵を受けています。
クラウドベースの監視は、ローカル制御の必要性を排除するものではありません。エンタープライズ、エッジ、規制対象施設は、居住規制、レイテンシーニーズ、または既存インフラのためにオンサイト録画を維持する場合があります。ハイブリッド設計は、集中型アナリティクスおよび管理機能を可能にしながら、施設内に録画を保持します。この仕組みにより、オペレーターはすべての機密映像データを越境移動させることなくクラウド機能を活用できます。Verkadaは2025年9月にAI搭載統合タイムラインを発表し、クラウド管理カメラを使用して施設全体の人物と車両の動きを再構築します。ハイブリッド導入は、ローカルデータ制御が主要な購買要件である場合に引き続き重要であり続けるでしょう。また、確立された録画・ストレージシステムをすぐに置き換えることなくアナリティクスを改善する必要があるオペレーターにとって、実用的な移行パスも提供します。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
アプリケーション別:
境界監視がリードし、機器室がより速く進展境界・外部エリア監視は2026年のアプリケーション収益の26.54%を占めました。大規模キャンパスでは、フェンス、ゲート、道路、搬入エリア、境界ゾーンのカバレッジが必要です。これらのエリアに必要なカメラ数は、新たなハイパースケールまたはコロケーションキャンパスごとに増加します。境界システムは、建物に到達する前の不正な動きの調査も支援します。電気・機械室監視は2032年にかけて19.59%のCAGRで拡大すると予測されています。このユースケースは、密度コンピューティングが熱、電力、冷却リスクを高めるにつれて重要性が増しています。
サーマルおよびAI対応カメラは、電気・機械スペースにおいてセキュリティチームと施設チームの両方を支援できます。異常な熱パターン、冷却剤関連の問題、制限エリアへのアクセス活動の特定を支援できます。データセンターは高セキュリティゾーンを通じた制御された移動を必要とするため、入口・アクセスポイント監視は引き続き不可欠です。搬入ベイ監視は、配送および一時的な請負業者アクセスに関連するリスクに対処します。リモートサイト監視は、ローカルセキュリティスタッフが限られた二次拠点でもますます関連性が高まっています。イベントベースの録画と優先アラートにより、ストレージ需要を低減しながら、担当者が異常な活動に集中できます。これらの機能は、同じカメラ導入が安全、施設運用、物理セキュリティ、事後レビューを支援する場合に、監視システムのビジネスケースを改善します。
データセンター規模別:
ハイパースケール施設が監視標準を設定ハイパースケール施設は2026年のデータセンター規模セグメントの46.21%を占めました。2032年にかけて18.27%のCAGRで拡大すると予測されています。単一のハイパースケールキャンパスは、複数の建物、アクセスポイント、内部ホール、ユーティリティスペース、周辺土地にわたる監視を必要とする場合があります。この規模は、専用のセキュリティ設計、統合ビデオ管理、長期的なメンテナンス体制を支援します。大規模オペレーターはまた、他のデータセンター層が監視調達にアプローチする方法に影響を与える仕様を設定します。ハイパースケール施設向けのアジア太平洋地域データセンタービデオ監視市場規模は、大規模サイトでの包括的なセキュリティカバレッジの必要性によって支えられています。
大規模データセンターは、ハイパースケールオペレーターによって実証されたアーキテクチャを、それらの構成が大規模でテストされた後に採用することが多いです。小規模および中規模施設は、予算、スタッフ、統合の制約が異なります。サブスクリプションベースのカメラプラットフォームにより、これらのオペレーターは大規模な初期サーバー投資を必要とせずにアナリティクスにアクセスできます。モジュラーシステムにより、小規模サイトが容量拡大に合わせてデバイスを追加できる場合もあります。インドは第2層・第3層都市にデジタルインフラを追加しており、柔軟な監視システムの関連性が高まっています。機会は、管理しやすい価格設定と設置および継続的な技術サポートを組み合わせられるサプライヤーにとって最も強くなっています。小規模オペレーターは、専任のオンサイトセキュリティチームを維持していない場合があるため、簡単な証拠取得、リモートヘルスチェック、実用的なエスカレーション手順も必要としています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーション支出がリードし、クラウドサービスプロバイダーがより速く拡大コロケーション施設は2026年のデータセンタータイプセグメントの36.64%を占めました。複数のテナントが同じ物理インフラの一部を共有するため、監視要件は高くなっています。オペレーターは、廊下、搬入ゾーン、その他の共用エリアのアクセスイベントを文書化しなければなりません。映像記録は、管理の連鎖を確立し、テナント監査を支援します。Johnson ControlsはC-CURE IQ 3.2を2026年3月に発表し、統合ビデオ管理と構造化されたインシデントワークフローを組み込みました。この機能は、アクセスと映像情報を接続する共通プロセスに対するコロケーションの需要を反映しています。
クラウドサービスプロバイダーは2032年にかけて17.38%のCAGRで拡大すると予測されています。これらのオペレーターは地域的なプレゼンスを拡大しており、分散した施設全体で機能できるセキュリティシステムを必要としています。エッジ推論を備えたAI対応カメラは、ネットワーク障害時にも基本的な検知機能を継続できます。エンタープライズおよびエッジ施設は小規模ですが、マネージド監視サービスに強く適合する場合があります。リモートエッジ拠点は、オンサイトでの介入が少なく、明確なエスカレーションプロセスを備えた監視が要です。アジア太平洋地域データセンタービデオ監視産業は、大規模な統合導入と小規模施設向けのよりシンプルなサービス主導型提供の両方を支援できます。構成の標準化、リモートトラブルシューティングのサポート、監査可能な証拠記録の維持ができるサプライヤーは、これらの運用モデルに明確に適合しています。
地域分析
中国と日本
中国は2026年の地域収益の36.23%を占め、アジア太平洋地域データセンタービデオ監視市場シェアで最大となっています。そのデータセンター基盤と国内監視サプライチェーンは、広範な導入活動を支援しています。ODCCは2025年9月にデータセンター向けクラウドエッジ統合インテリジェントビデオ監視標準を公開しました。この標準は、データセンター環境内でのインテリジェントビデオ監視の使用を支援します。中国聯通江西省の2026年セキュリティ改修調達では、オンボード暗号モジュールを備えた国内認定カメラが指定されており、国内コンプライアンス要件の関連性を示しています。日本は第2位の地域市場であり、確立されたデータセンター運用と強固な物理セキュリティへの期待によって支えられています。日本のバイヤーはまた、信頼性の高い監査証跡、定義された運用手順、確立された物理セキュリティ管理と連携して機能する監視システムを重視しています。
インド
インドは2032年にかけて19.86%のCAGRで拡大すると予測されており、国別市場の中で最も速い成長率となっています。ローカルデータ保護義務とカメラテスト要件は、ベンダー資格認定と導入選択に影響を与えています。インドのデジタル個人データ保護規則草案は2025年1月に公表されました。同国はまた、2025年4月にインターネット接続カメラ製品の必須テスト要件を導入しました。これらの要件により、ローカルサポート、認証証拠、導入計画の重要性が高まっています。シンガポールは、多国籍オペレーターが他の場所で同様の設計を使用する前にシステムをテストできる地域のリファレンス市場であり続けています。その重要性は、顧客が大規模な導入前にテクノロジー、セキュリティプロセス、統合実践を比較できる地域運用ハブとしての役割から来ています。
マレーシア、インドネシア、タイ、ベトナム、オーストラリア、韓国
マレーシア、インドネシア、タイ、ベトナムは、境界およびキャンパス監視を必要とする大規模データセンターサイトを追加しています。Digital Edgeは2026年1月にブカシに500 MWの初期目標と1 GWの上限を持つ4.5 ビリオン 米ドルのAI対応キャンパスを発表しました。オーストラリアと韓国は、複雑なコンプライアンスニーズを持つより成熟した市場です。韓国電力公社施設における3,663台の中国製カメラの計画的な交換は、承認済みセキュリティ機器への注目が高まっていることを示しています。地域全体で、アジア太平洋地域データセンタービデオ監視市場は、各国の建設活動、ローカル規制、技術要件、バイヤーの好みの組み合わせに依存しています。この多様性は単一の地域製品アプローチを制限し、保存、ホスティング、製品認証、メンテナンスの実践をローカルニーズに適応できるサプライヤーの価値を高めています。
競合ランドスケープ
市場集中度
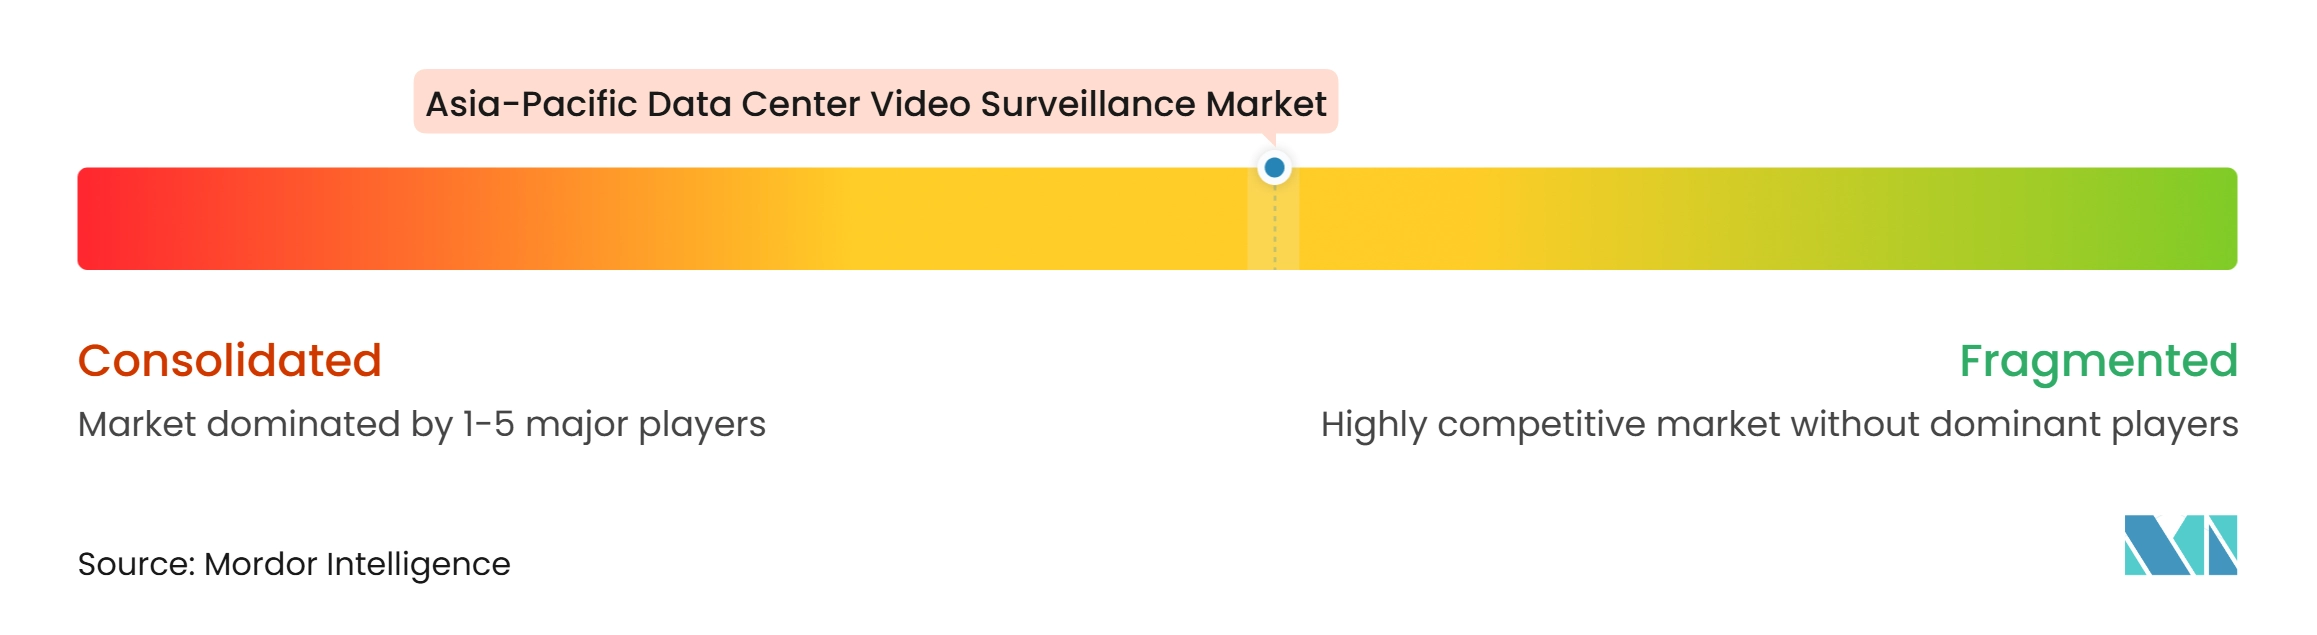
アジア太平洋地域データセンタービデオ監視市場は適度に分散しています。HikvisionとDahuaは、広範な流通と争力のある価格設定により、ボリュームベースで大きな収益ポジションを持っています。Axis Communications、Hanwha Vision、Bosch Building Technologies、およびAvigilonを通じたMotorola Solutionsは、アナリティクス、サイバーセキュリティ認証、調達制限のあるプロジェクトへの適合性で競合しています。GenetecとMilestone Systemsは、複数のハードウェアサプライヤーからのフィードを統合できるオープンビデオ管理プラットフォームを提供しています。VerkadaとEagle Eye Networksは、導入の初期コストを削減するクラウドベースのサブスクリプションモデルを使用しています。競合の結果は、バイヤーがカメラ価格、規制コンプライアンス、オープン統合、集中型クラウド管理のどれを優先するかによって決まることが多いです。このアプローチの多様性により、バイヤーはすべての要素を1つのプロバイダーから調達するのではなく、カメラ選定、ビデオプラットフォーム選定、統合作業、長期サポートを個別に分けることが一般的です。
製品保証は調達決定においてますます重要になっています。FIPS認定暗号モジュール、NDAAコンプライアンス、サードパーティ監査対応は、サプライヤーが規制対象業務への入札を許可されるかどうかを決定する可能性があります。Axis Communicationsは2025年9月のPTZ製品を熱検知、視覚的検証、FIPS 140-3 レベル3認証を中心に位置付けました。Hanwha Visionは2025年9月に境界および重要インフラ用途向けのサーマルAIカメラプラットフォームを発表しました。Hikvisionは2025年4月にHikCentral Professionalプラットフォームの規模を拡大し、大規模デバイスクラスターをサポートしました。これらの動きは、製品戦略がAI処理、統合容量、検証要件にますます結びついていることを示しています。また、重要施設の入札において、カメラ仕様と同様にサプライヤーの文書、ソフトウェアサポートのコミットメント、製品テストが関連性を持つ理由も示しています。
アジア太平洋地域データセンタービデオ監視市場には、統合運用プラットフォーム、小中規模エッジサイト向けマネージドサービス、ソブリンクラウドおよび政府隣接施設向けのローカルに適したシステムにおける機会もあります。Secomは2025年7月にAVTELの買収を発表し、国際市場全体でデータセンターセキュリティ能力を拡大しました。サプライヤーは、AIカメラ機能のエッジコンピューティングコンポーネントとソフトウェアエコシステムへの依存度の高まりを管理しなければなりません。バイヤーは、データ処理を文書化し、既存システムとの互換性を維持し、信頼性の高い地域サービスを提供できるベンダーを好む可能性が高いです。すべてのアジア太平洋地域の管轄区域において最低コスト、最広の相互運用性、最強のコンプライアンス適合性を提供できる単一プロバイダーは存在しないため、競争は活発であり続けるでしょう。最も効果的なベンダーは、信頼性の高いコンプライアンスポジションをローカルサービス能力と、顧客に不必要なシステム交換を強いない技術ロードマップと整合させるでしょう。
アジア太平洋地域データセンタービデオ監視産業のリーダー
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Dahua Technology Co., Ltd.
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域データセンタービデオ監視市場 このレポートでカバーされる企業
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Schneider Electric SE
- Convergint Technologies LLC
- Securitas Technology AB
- ASSA ABLOY AB
- Cisco Systems, Inc.
- ABB Ltd.
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Canon Inc.
- NVIDIA Corporation
- Verkada Inc.
- Eagle Eye Networks, Inc.
最近の産業開発事情 アジア太平洋地域データセンタービデオ監視市場
- 2026年10月:上海青浦クラウドレイクデータセンターは、スマートキャンパス建設プロジェクト向けのビデオ監視機器の調達を開始し、中国のデータセンター開発におけるAI対応監視インフラへの継続的な投資を反映しています。
- 2026年8月:Deng-X(日本)は、大手インドネシア銀行のサーバーセキュリティ向けに66台のセキュリティカメラを供給する契約を受注し、東南アジアにおけるAI搭載セキュリティカメラビジネスの開発における同社の最初のステップとなりました。
- 2026年3月:Johnson ControlsはISC West 2026においてC-CURE IQ 3.2を発表し、データセンターを含む重要インフラオペレーター向けのエンタープライズセキュリティプラットフォームにビデオ管理と構造化されたインシデントワークフローを直接統合しました。このアップデートでは、Illustraマルチセンサーカメラも追加され、Kantech EntraPass 9.10およびexacqVision 26.0との相互運用性が拡張されました。
- 2025年10月:HikvisionとDigital DEWA(ドバイ)の子会社であるInfraXは、重要インフラ(データセンターを含む)全体でAIおよび機械学習ベースのカメラソリューションを共同開発し、新たなアプリケーションセグメントを探索するための覚書に署名しました。
アジア太平洋地域データセンタービデオ監視市場レポートの範囲
アジア太平洋地域データセンタビデオ監視市場は、データセンター施設の視覚的セキュリティ、監視、サーベイランスを可能にするテクノロジーとサービスを包含しています。施設保護の強化、不正活動の検知、インシデント対応の支援、重要インフラ環境全体でのリアルタイム運用可視性の提供を目的として設計されたソリューションが含まれます。市場は、施設保護、資産セキュリティ、事業継続性に対する懸念の高まりと、高度な監視・アナリティクス機能を備えたインテリジェント監視システムの採用拡大によって推進されています。
アジア太平洋地域データセンタービデオ監視市場は、コンポーネント(カメラおよびイメージングハードウェア、ビデオ管理ソフトウェア、ストレージおよび録画ハードウェア、アナリティクスおよびモニタリングソフトウェア、設置・統合・サポートサービス)、カメラタイプ(固定カメラ、パン・チルト・ズームカメラ、サーマルカメラ、専門低照度・赤外線カメラ)、導入形態(オンプレミス監視システム、クラウドベース監視システム、ハイブリッド監視システム)、アプリケーション(境界・外部エリア監視、入口・アクセスポイント監視、データホール・内部廊下監視、電気・機械室監視、搬入ベイ・配送エリア監視、リモートサイト・キャンパス監視)、規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ、エッジデータセンター)、国別(中国、日本、インド、シンガポール、アジア太平洋地域その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア |
| ストレージおよび録画ハードウェア |
| アナリティクスおよびモニタリングソフトウェア |
| 設置・統合・サポートサービス |
| 固定カメラ |
| パン・チルト・ズームカメラ |
| サーマルカメラ |
| 専門低照度・赤外線カメラ |
| オンプレミス監視システム |
| クラウドベース監視システム |
| ハイブリッド監視システム |
| 境界・外部エリア監視 |
| 入口・アクセスポイント監視 |
| データホール・内部廊下監視 |
| 電気・機械室監視 |
| 搬入ベイ・配送エリア監視 |
| リモートサイト・キャンパス監視 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| エッジデータセンター |
| 中国 |
| 日本 |
| インド |
| シンガポール |
| アジア太平洋地域その他 |
| コンポーネント別 | カメラおよびイメージングハードウェア |
| ビデオ管理ソフトウェア | |
| ストレージおよび録画ハードウェア | |
| アナリティクスおよびモニタリングソフトウェア | |
| 設置・統合・サポートサービス | |
| カメラタイプ別 | 固定カメラ |
| パン・チルト・ズームカメラ | |
| サーマルカメラ | |
| 専門低照度・赤外線カメラ | |
| 導入モデル別 | オンプレミス監視システム |
| クラウドベース監視システム | |
| ハイブリッド監視システム | |
| アプリケーション別 | 境界・外部エリア監視 |
| 入口・アクセスポイント監視 | |
| データホール・内部廊下監視 | |
| 電気・機械室監視 | |
| 搬入ベイ・配送エリア監視 | |
| リモートサイト・キャンパス監視 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| エッジデータセンター | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| シンガポール | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域データセンタービデオ監視市場の規模はどのくらいですか?
アジア太平洋地域データセンタービデオ監視市場は2026年に0.47 ビリオン 米ドルと評価されており、2027年から2032年にかけて16.79%のCAGRで2032年までに1.26 ビリオン 米ドルに達すると予測されています。これらの数値は、地域のデータセンター施設内で使用されるカメラ、ビデオ管理ソフトウェア、ストレージ、アナリティクス、サービス、および関連監視システムを対象としています。
アジア太平洋域のデータセンターにおけるビデオ監視の需要を牽引しているものは何ですか?
アジア太平洋地域データセンタービデオ監視市場は、新たなハイパースケールおよびコロケーションの建設、AIに関連した運用ニーズ、ローカルデータ要件、接続されたアクセス・映像セキュリティワークフローから恩恵を受けています。バイヤーはまた、境界、アクセスエリア、搬入ゾーン、データホール、電気室、冷却インフラの監査可能なカバレッジを必要としています。
アジア太平洋地域のデータセンタービデオ監視支出でリードしているコンポーネントはどれですか?
カメラおよびイメージングハードウェアは2026年の収益の34.71%でリードしており、アナリティクスおよびモニタリングソフトウェアは2032年にかけて17.26%のCAGRで拡大すると予測されています。ハードウェアは物理的なカバレッジを提供し、ソフトウェアはオペレーターがイベントを識別し、録画を管理し、対応手順を調整するのを支援します。
アジア太平洋地域のデータセンターで最も速く拡大しているカメラタイプはどれですか?
PTZカメラは、大規模キャンパス境界の広いカバレッジを支援するため、2032年にかけて18.92%のCAGRで拡大すると予測されています。その動きとズーム機能により、セキュリティチームが屋外エリアやサービス道路の変化する状況を調査できます。
クラウドベースの監視システムがデータセンターオペレーターにとって重要な理由は何ですか?
クラウドベースシステムは2026年の導入セグメントの59.78%を占め、マルチサイトオペレーターが中央インターフェースを通じて更新、アラート、調査を管理できます。ハイブリッドシステムは、オペレーターがローカル録画、データ居住制御、またはリモート接続への依存度の低減を必要とする場合に引き続き関連性があります。
2032年にかけて最も速く拡大すると予測されている国はどこですか?
インドは、データセンター開発とローカル管理されたセキュリティ要件に支えられ、2032年にかけて19.86%のCAGRで拡大すると予測されています。製品テスト規制とデータ保護義務も、資格を持つサプライヤー、導入証拠、アクセスしやすいローカルサポートの重要性を高めています。