
Tamanho e Participação do Mercado de Videovigilância em Data Centers da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
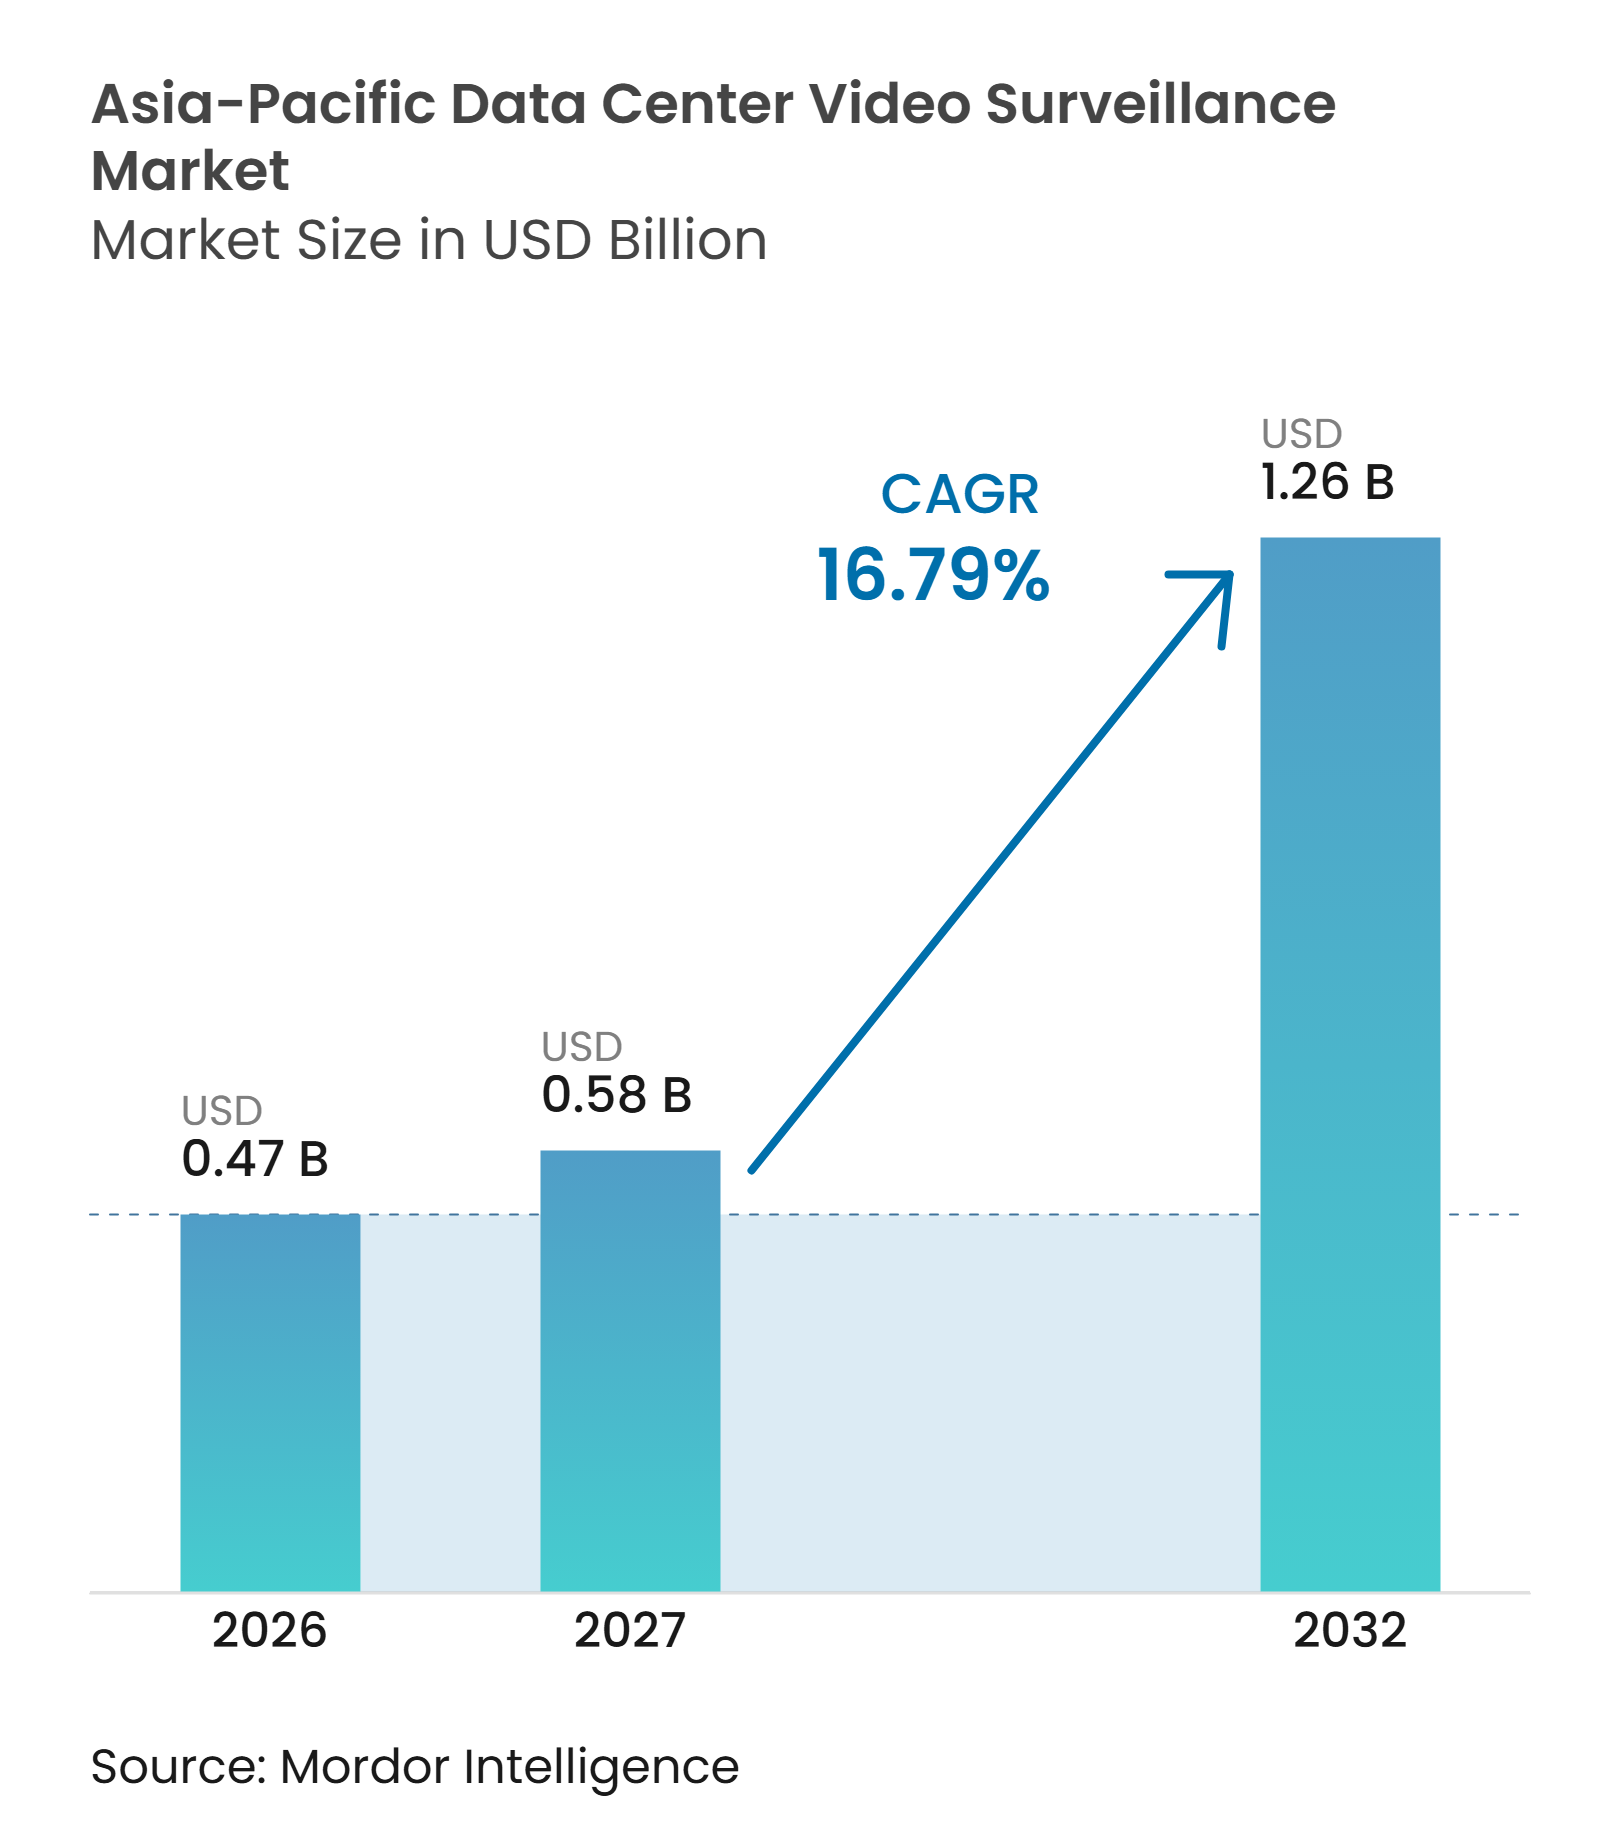
| Tamanho do mercado no ano base (2026) | 0.47 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.79 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Videovigilância em Data Centers da Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de videovigilância em data centers da Ásia-Pacífico está projetado para expandir de 0,47 bilhões de USD em 2026 para 1,26 bilhões de USD até 2032, registrando um CAGR de 16,79% entre 2027 e 2032. Novos campi de data centers estão aumentando a demanda por câmeras, sistemas de gravação e análise desde as primeiras etapas de projeto. Os operadores estão atribuindo maior valor a sistemas que combinam monitoramento de segurança com supervisão operacional em instalações de alta densidade. As cargas de trabalho de IA estão aumentando a importância do monitoramento contínuo em salas de dados, áreas de resfriamento e salas elétricas. As regras de localização de dados também favorecem plataformas que podem manter gravações, registros de acesso e trilhas de evidências sob controle local. O mercado de videovigilância em data centers da Ásia-Pacífico está, portanto, migrando de implantações isoladas de câmeras para sistemas de segurança conectados que suportam conformidade, supervisão remota e resposta a incidentes.
Principais Conclusões do Relatório
- Por componente, câmeras e hardware de imagem detinham 34,71% da receita do mercado de videovigilância em data centers da Ásia-Pacífico em 2026, enquanto o software de análise e monitoramento está projetado para expandir a um CAGR de 17,26% até 2032.
- Por tipo de câmera, as câmeras fixas detinham 63,28% do segmento em 2026, enquanto as câmeras PTZ estão projetadas para expandir a um CAGR de 18,92% até 2032.
- Por modelo de implantação, os sistemas baseados em nuvem representaram 59,78% do segmento do mercado de videovigilância em data centers da Ásia-Pacífico em 2026 e estão projetados para expandir a um CAGR de 17,39% até 2032.
- Por aplicação, o monitoramento de perímetro e área externa representou 26,54% do tamanho do mercado de videovigilância em data centers da Ásia-Pacífico em 2026, enquanto o monitoramento de salas elétricas e mecânicas está projetado para expandir a um CAGR de 19,59% até 2032.
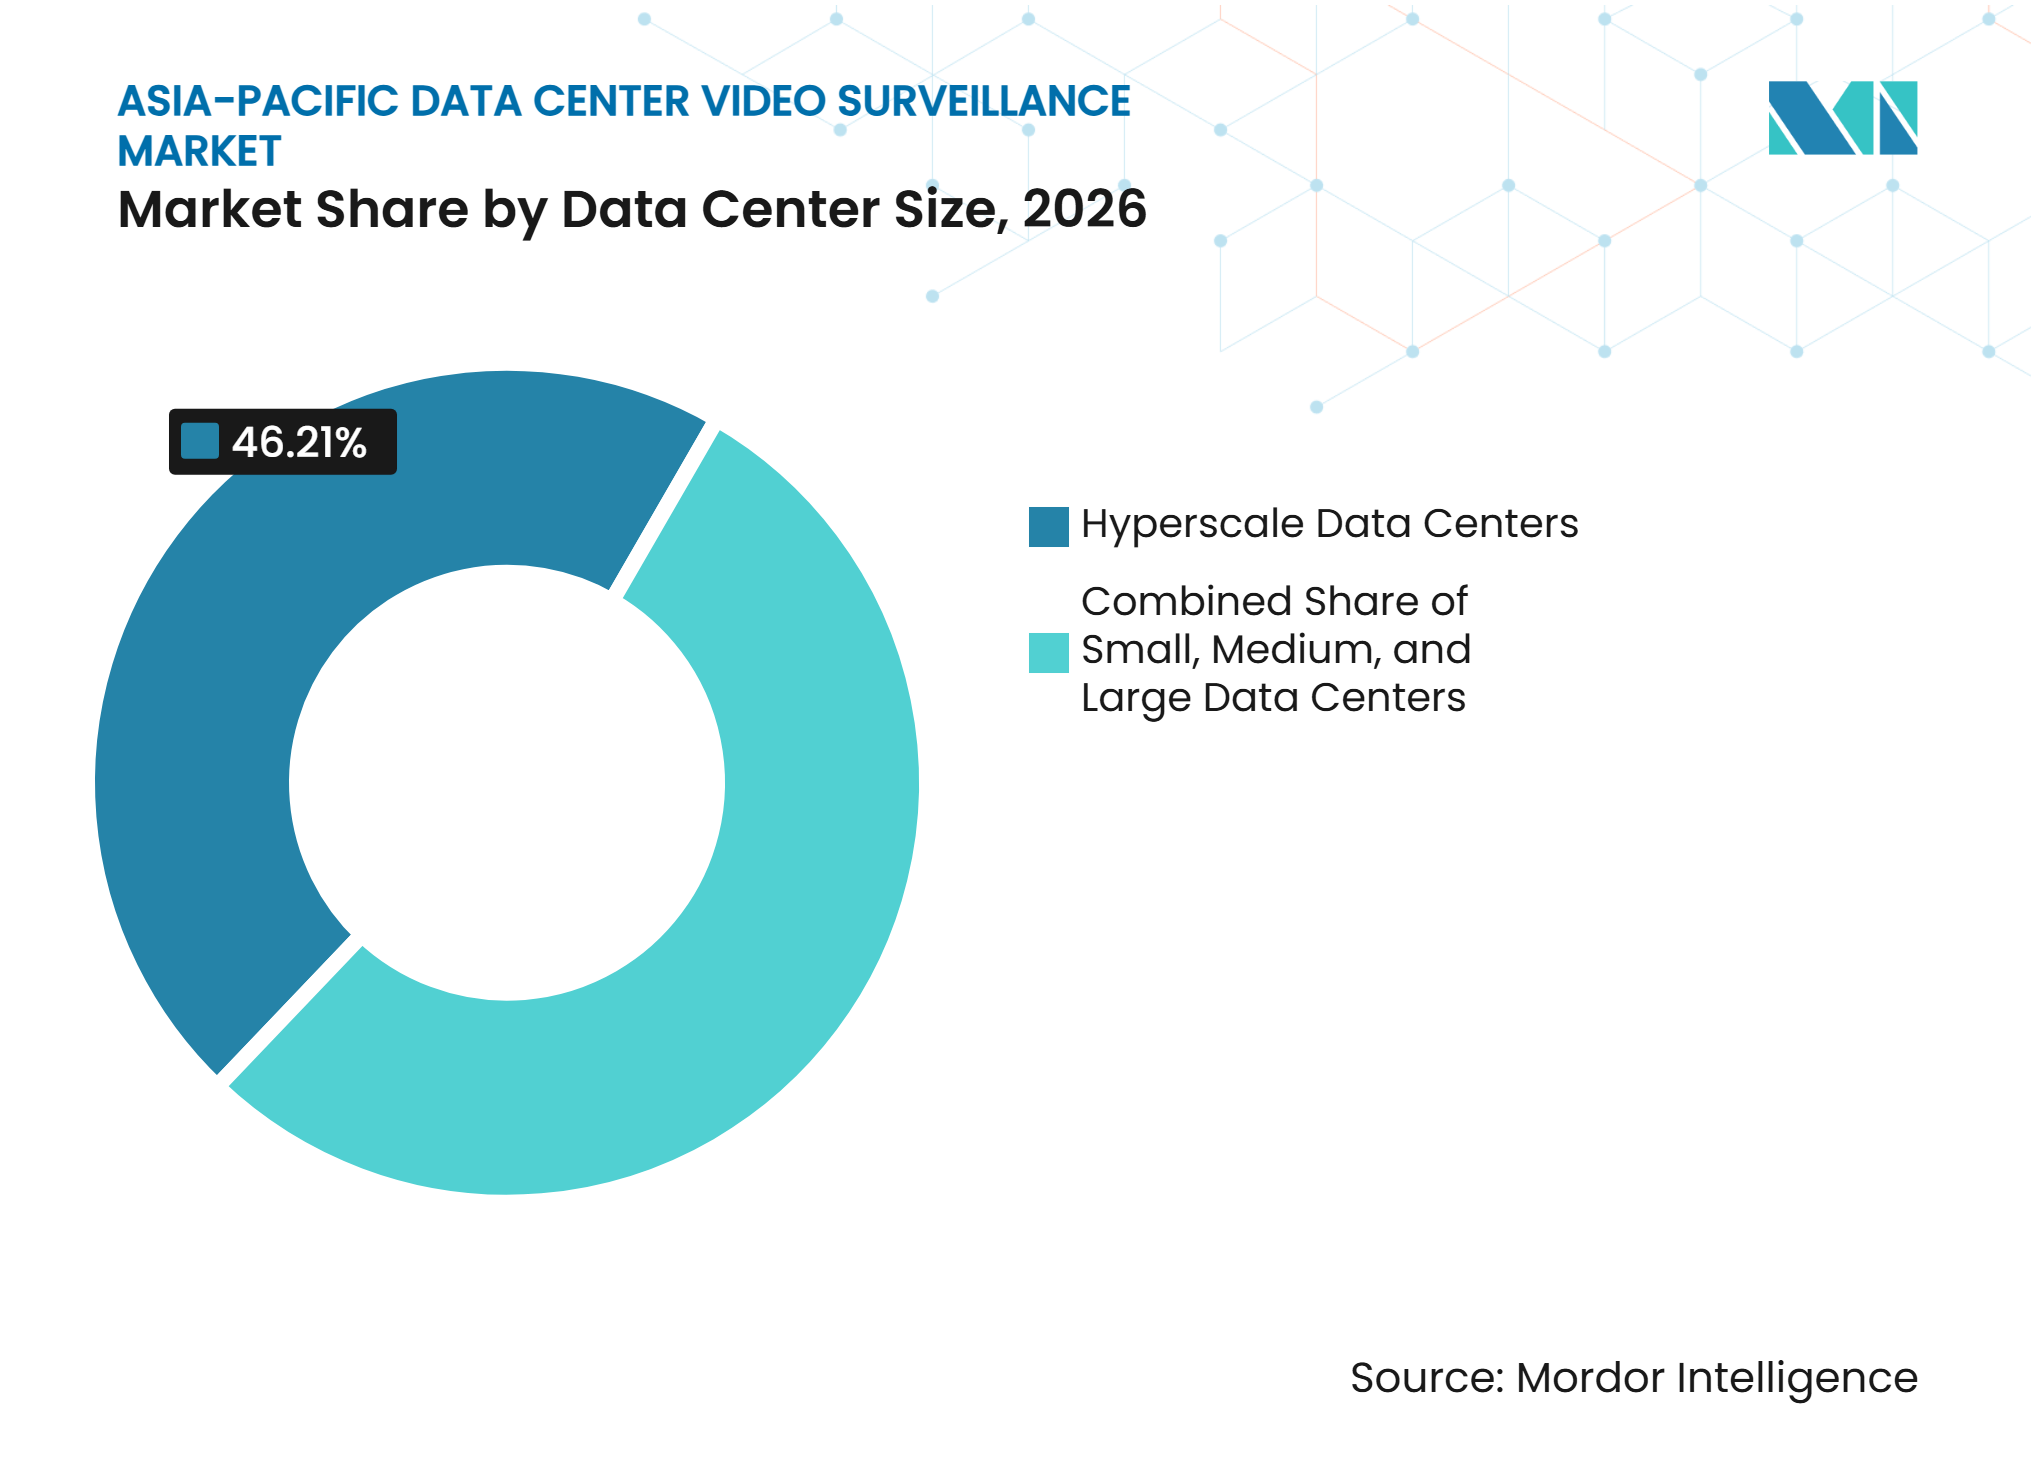
- Por tamanho de data center, as instalações de hiperescala detinham 46,21% do segmento em 2026 e estão projetadas para expandir a um CAGR de 18,27% até 2032.
- Por tipo de data center, as instalações de colocation detinham 36,64% do segmento em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 17,38% até 2032.
- Por geografia, a China representou 36,23% da receita do mercado de videovigilância em data centers da Ásia-Pacífico em 2026, enquanto a Índia está projetada para expandir a um CAGR de 19,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Instalações de Hiperescala e Colocation | +4.2% | Ásia-Pacífico, com concentração na China, Índia, Malásia, Indonésia e Tailândia | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA Aumentando a Densidade de Salas de Dados Críticas para Segurança | +3.8% | Global, com maior relevância na China, Singapura e Japão | Médio prazo (2 a 4 anos) |
| Requisitos de Soberania de Dados e Localização | +2.9% | China e Índia, com impacto secundário em Singapura, Indonésia e Vietnã | Médio prazo (2 a 4 anos) |
| Convergência Físico-Cibernética | +2.1% | Japão, Singapura, Coreia do Sul e Austrália | Médio prazo (2 a 4 anos) |
| Necessidades de Auditabilidade em Colocation Multilocatário | +1.5% | Singapura, Hong Kong e Tóquio | Longo prazo (≥ 4 anos) |
| IA de Borda para Instalações Remotas | +1.2% | Sudeste Asiático, Índia e localizações secundárias da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Instalações de Hiperescala e Colocation na China, Índia e Sudeste Asiático
O mercado de videovigilância em data centers da Ásia-Pacífico se beneficia diretamente da construção de novas salas de dados e campi de colocation. As instalações greenfield requerem cobertura de perímetro, entrada, sala de dados, área de entrega e sala de equipamentos antes do início das operações. Essa abordagem torna a videovigilância parte do projeto central da instalação, em vez de uma decisão de adaptação posterior. Sites maiores também exigem mais câmeras, maior capacidade de retenção de vídeo e gerenciamento centralizado em vários edifícios. O efeito sobre a demanda é mais forte nos mercados que estão adicionando grandes campi, incluindo China, Índia, Malásia, Indonésia e Tailândia. Esse ciclo de construção oferece aos fornecedores a oportunidade de garantir especificações de projeto antecipadamente e apoiar o cliente durante a instalação, integração e manutenção.
Cargas de Trabalho de IA Aumentando a Densidade de Salas de Dados Críticas para Segurança
A infraestrutura de IA está concentrando mais equipamentos elétricos e de resfriamento em cada sala de dados. Ambientes de GPU de alta densidade exigem monitoramento de acesso não autorizado, condições de calor, integridade do resfriamento e atividade dos equipamentos. A análise de vídeo pode servir como um sinal operacional antecipado quando conectada a dados térmicos, de acesso e de instalações. A Hanwha Vision declarou que sua abordagem de câmera baseada em IA pode reduzir o uso de largura de banda em até 80%, ao mesmo tempo em que suporta a detecção de anomalias. O Open Data Center Committee publicou o ODCC202506003 em setembro de 2025 para monitoramento inteligente de vídeo combinado em nuvem-borda em data centers.Open Data Center Committee, "ODCC1 Cloud-Edge Integrated Intelligent Video Surveillance System for Data Centers, odcc.org.cn">[1] Esses requisitos estão movendo o mercado de videovigilância em data centers da Ásia-Pacífico em direção a sistemas de câmeras que fornecem visibilidade operacional além da cobertura de segurança.
Requisitos de Soberania de Dados e Localização Expandindo o Monitoramento Local
As regras de proteção de dados estão mudando a forma como os operadores selecionam plataformas de vídeo e gerenciam as gravações. O Regulamento Administrativo de Segurança de Dados de Rede da China entrou em vigor em janeiro de 2025 e estabeleceu obrigações de segurança para o processamento de dados de rede.Bird & Bird, "An In-depth Analysis of China's Network Data Security Regime - Part II: Detailed Look at Data Protection Requirements, twobirds.com">[2] A Índia publicou o rascunho das Regras de Proteção de Dados Pessoais Digitais em janeiro de 2025, estabelecendo obrigações para os fiduciários de dados.[3] Os operadores de data centers devem ser capazes de documentar as práticas de retenção, acesso e tratamento de incidentes para evidências em vídeo. Essa necessidade suporta a gravação local, o acesso controlado e as trilhas de auditoria verificadas. Também aumenta o valor das arquiteturas híbridas que mantêm as gravações dentro de um site ou jurisdição, ao mesmo tempo em que permitem a administração centralizada.
Convergência Físico-Cibernética Exigindo Correlação de Eventos de Vídeo e Acesso
As equipes de segurança de data centers precisam cada vez mais que os eventos de vídeo se conectem com registros de controle de acesso e alertas cibernéticos. Uma anomalia de crachá pode ser investigada mais rapidamente quando a equipe de segurança pode revisar o evento de vídeo correspondente. A Axis Communications descreveu o valor de camadas integradas que conectam o monitoramento de perímetro, as áreas do data center e as zonas de rack individuais. Essa abordagem suporta uma coleta de evidências mais consistente em operações com múltiplos sites. Também ajuda os operadores a atender às expectativas dos locatários em relação a processos de segurança física rastreáveis. O mercado de videovigilância em data centers da Ásia-Pacífico está se beneficiando da demanda por sistemas de gerenciamento de vídeo que podem se conectar com controle de acesso, sistemas de gerenciamento predial e plataformas de informações de segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Retrofit em Data Centers em Operação | -2.8% | Ásia-Pacífico, especialmente Singapura, Tóquio e Hong Kong | Curto prazo (≤ 2 anos) |
| Restrições de Privacidade, Reconhecimento Facial e Dados Transfronteiriços | -2.1% | China, Índia, Coreia do Sul e jurisdições da ASEAN | Médio prazo (2 a 4 anos) |
| Fricção de Interoperabilidade em Sistemas Legados | -1.6% | Japão e implantações empresariais e de borda com equipamentos mistos | Longo prazo (≥ 4 anos) |
| Carga de Energia, Resfriamento e Cibersegurança da Retenção de Vídeo | -1.4% | Singapura, Hong Kong e outros mercados com restrições de energia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Retrofit em Data Centers em Operação Contínua
Os data centers em operação não podem tratar a substituição de câmeras como uma simples troca de equipamentos. O trabalho de instalação deve se adequar aos processos de controle de mudanças e evitar interrupções nas operações dos clientes. As instalações multilocatário também podem precisar de consentimento ou coordenação antes que o trabalho ocorra em áreas de acesso compartilhado, energia e corredores. Os projetos de monitoramento térmico podem exigir supervisão especializada quando os equipamentos estão próximos a sistemas elétricos energizados ou infraestrutura de resfriamento. Essas condições aumentam o custo do projeto e podem prolongar os cronogramas de instalação em comparação com sites greenfield. A restrição afeta mais fortemente os centros de colocation maduros, pois eles devem atualizar os sistemas existentes enquanto preservam a continuidade do serviço.
Restrições de Privacidade, Reconhecimento Facial e Dados Transfronteiriços
As regras biométricas, a certificação de produtos e os requisitos de dados transfronteiriços podem limitar o uso de funções avançadas de câmera. A Índia introduziu requisitos de testes em laboratórios governamentais para câmeras conectadas à internet em abril de 2025, aumentando as necessidades de qualificação de produtos para os fornecedores. As regras podem estender os ciclos de aquisição quando os produtos aprovados não estão imediatamente disponíveis. Os operadores com sites em múltiplas jurisdições devem considerar as diferentes regras sobre reconhecimento facial, retenção de vídeo, residência de dados e certificação de cibersegurança. Essas questões dificultam o uso de uma plataforma padrão única em todas as localidades regionais. Os fornecedores que oferecem documentação de segurança transparente e opções de implantação adequadas localmente podem reduzir essa barreira de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
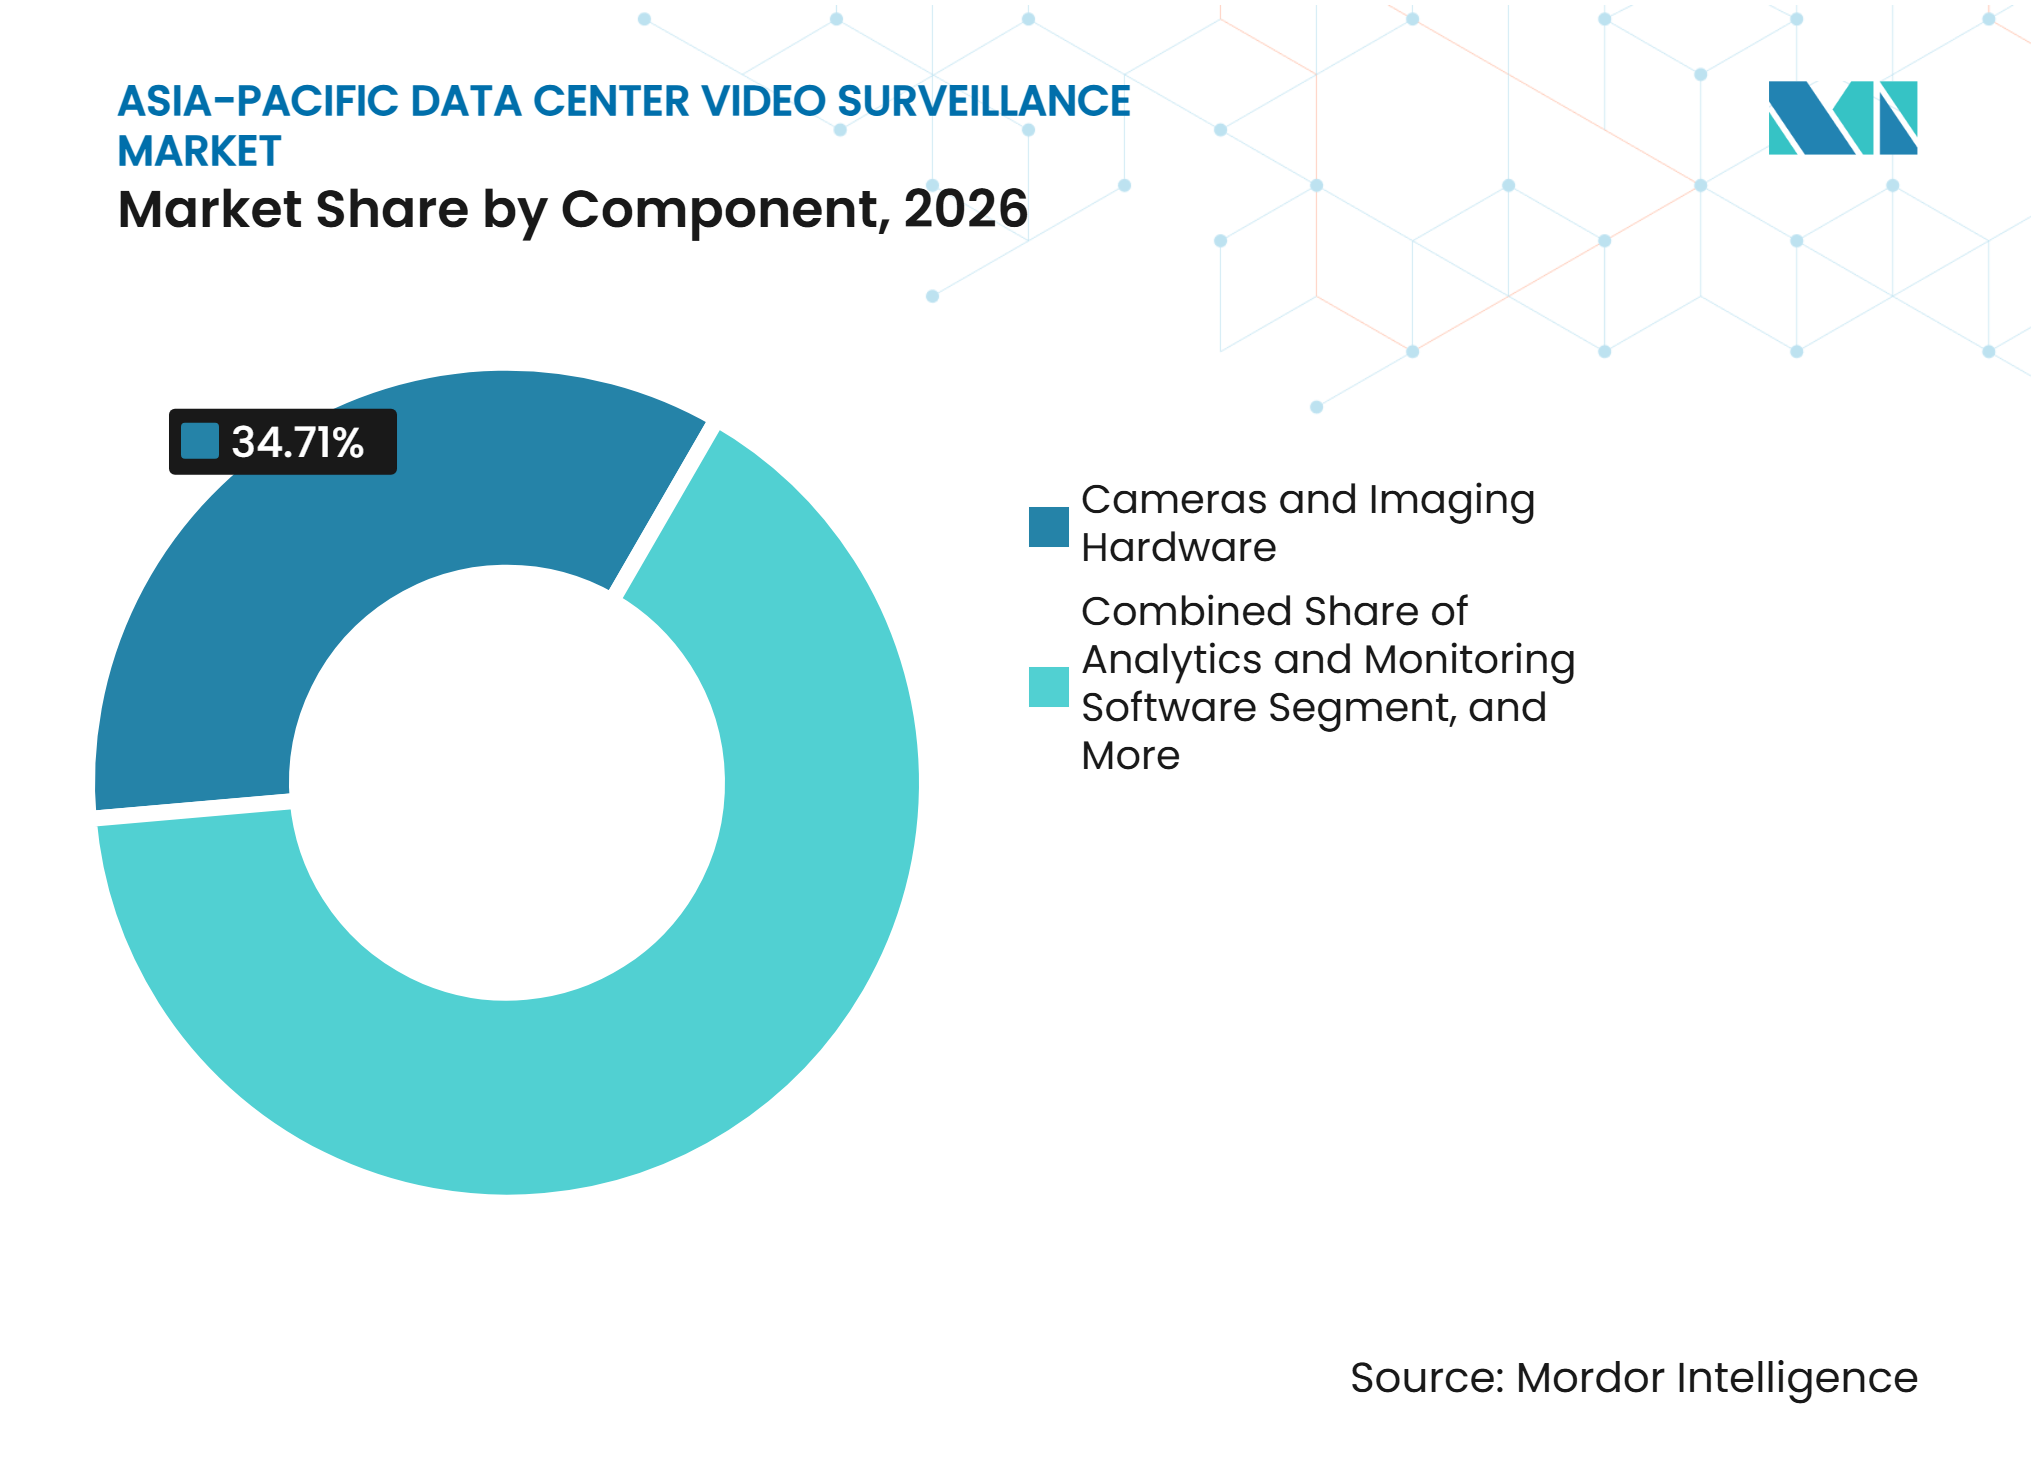
O Software de Análise Expande-se Junto com a Liderança de Receita do HardwareCâmeras e hardware de imagem detinham 34,71% da participação do mercado de videovigilância em data centers da Ásia-Pacífico em 2026. Câmeras dome fixas, olho de peixe, baixa luminosidade e especializadas formam a base física de uma implantação de videovigilância. Seu papel na cobertura de corredores, pontos de acesso, salas de equipamentos e perímetros mantém os gastos com hardware elevados no início de um novo projeto. O hardware também permanece necessário quando os operadores expandem a cobertura para uma área de instalação maior. O software de análise e monitoramento está projetado para expandir a um CAGR de 17,26% até 2032. Os operadores estão direcionando mais orçamento para softwares capazes de identificar eventos e converter feeds de vídeo em alertas utilizáveis.
O software de gerenciamento de vídeo e os sistemas de armazenamento situam-se entre a rede de câmeras e o processo de resposta do operador. O software de gerenciamento de vídeo está migrando para assinaturas entregues via nuvem em instalações que precisam de frotas gerenciadas centralmente. Os serviços também são importantes porque os integradores devem conectar câmeras com sistemas prediais, controle de acesso e processos de segurança empresarial. A Hikvision lançou o HikCentral Professional v3.0 em abril de 2025 com capacidade para 20.000 canais de vídeo em um servidor e suporte a clustering para até 55.000 dispositivos. A IA de borda pode reduzir a carga de processamento nos servidores centrais ao lidar com parte da análise na câmera. Essa mudança confere ao software, à integração e ao suporte recorrente um papel maior no mercado de videovigilância em data centers da Ásia-Pacífico. Também altera a seleção de fornecedores, pois os operadores precisam de suporte confiável para atualizações, testes de interoperabilidade, configurações de retenção de vídeo e fluxos de trabalho de resposta a incidentes após a instalação.



Por Tipo de Câmera:
Câmeras Fixas Ancoram a Cobertura Enquanto PTZ Suporta Grandes PerímetrosAs câmeras fixas representaram 63,28% do segmento de tipo de câmera em 2026. Elas fornecem cobertura contínua para corredores, pontos de entrada, salas de dados e outras zonas de visualização estáveis. Seu menor custo unitário suporta cobertura em grade densa onde os operadores precisam de um registro de auditoria claro. Os dispositivos fixos são, portanto, centrais para o monitoramento orientado à conformidade em instalações novas e estabelecidas. As câmeras PTZ estão projetadas para expandir a um CAGR de 18,92% até 2032. Sua capacidade de panorâmica, inclinação e zoom suporta ampla cobertura de perímetro em grandes campi.
Os sistemas PTZ podem reduzir a necessidade de várias posições fixas em áreas externas abertas. Eles são úteis onde as equipes de segurança precisam investigar movimentos ao longo de um limite de campus ou estrada de serviço. A Axis Communications introduziu a Câmera PTZ Bispectral AXIS Q6411-LE em setembro de 2025, combinando detecção térmica e verificação visual com cibersegurança FIPS 140-3 Nível 3. As câmeras térmicas atendem a casos de uso em salas de equipamentos e perímetros onde a visibilidade pode ser reduzida. A Hanwha Vision introduziu uma Câmera de Vigilância Térmica com IA QVGA em setembro de 2025 com diferença de temperatura equivalente ao ruído abaixo de 20 mK. Os dispositivos multissensor estão ampliando o papel das unidades de câmera individuais ao combinar capacidades visíveis, térmicas e de IA. Esse design pode simplificar o planejamento de implantação quando os operadores precisam cobrir condições externas variáveis, áreas de utilidades restritas e grandes limites físicos com menos sistemas separados.
Por Modelo de Implantação:
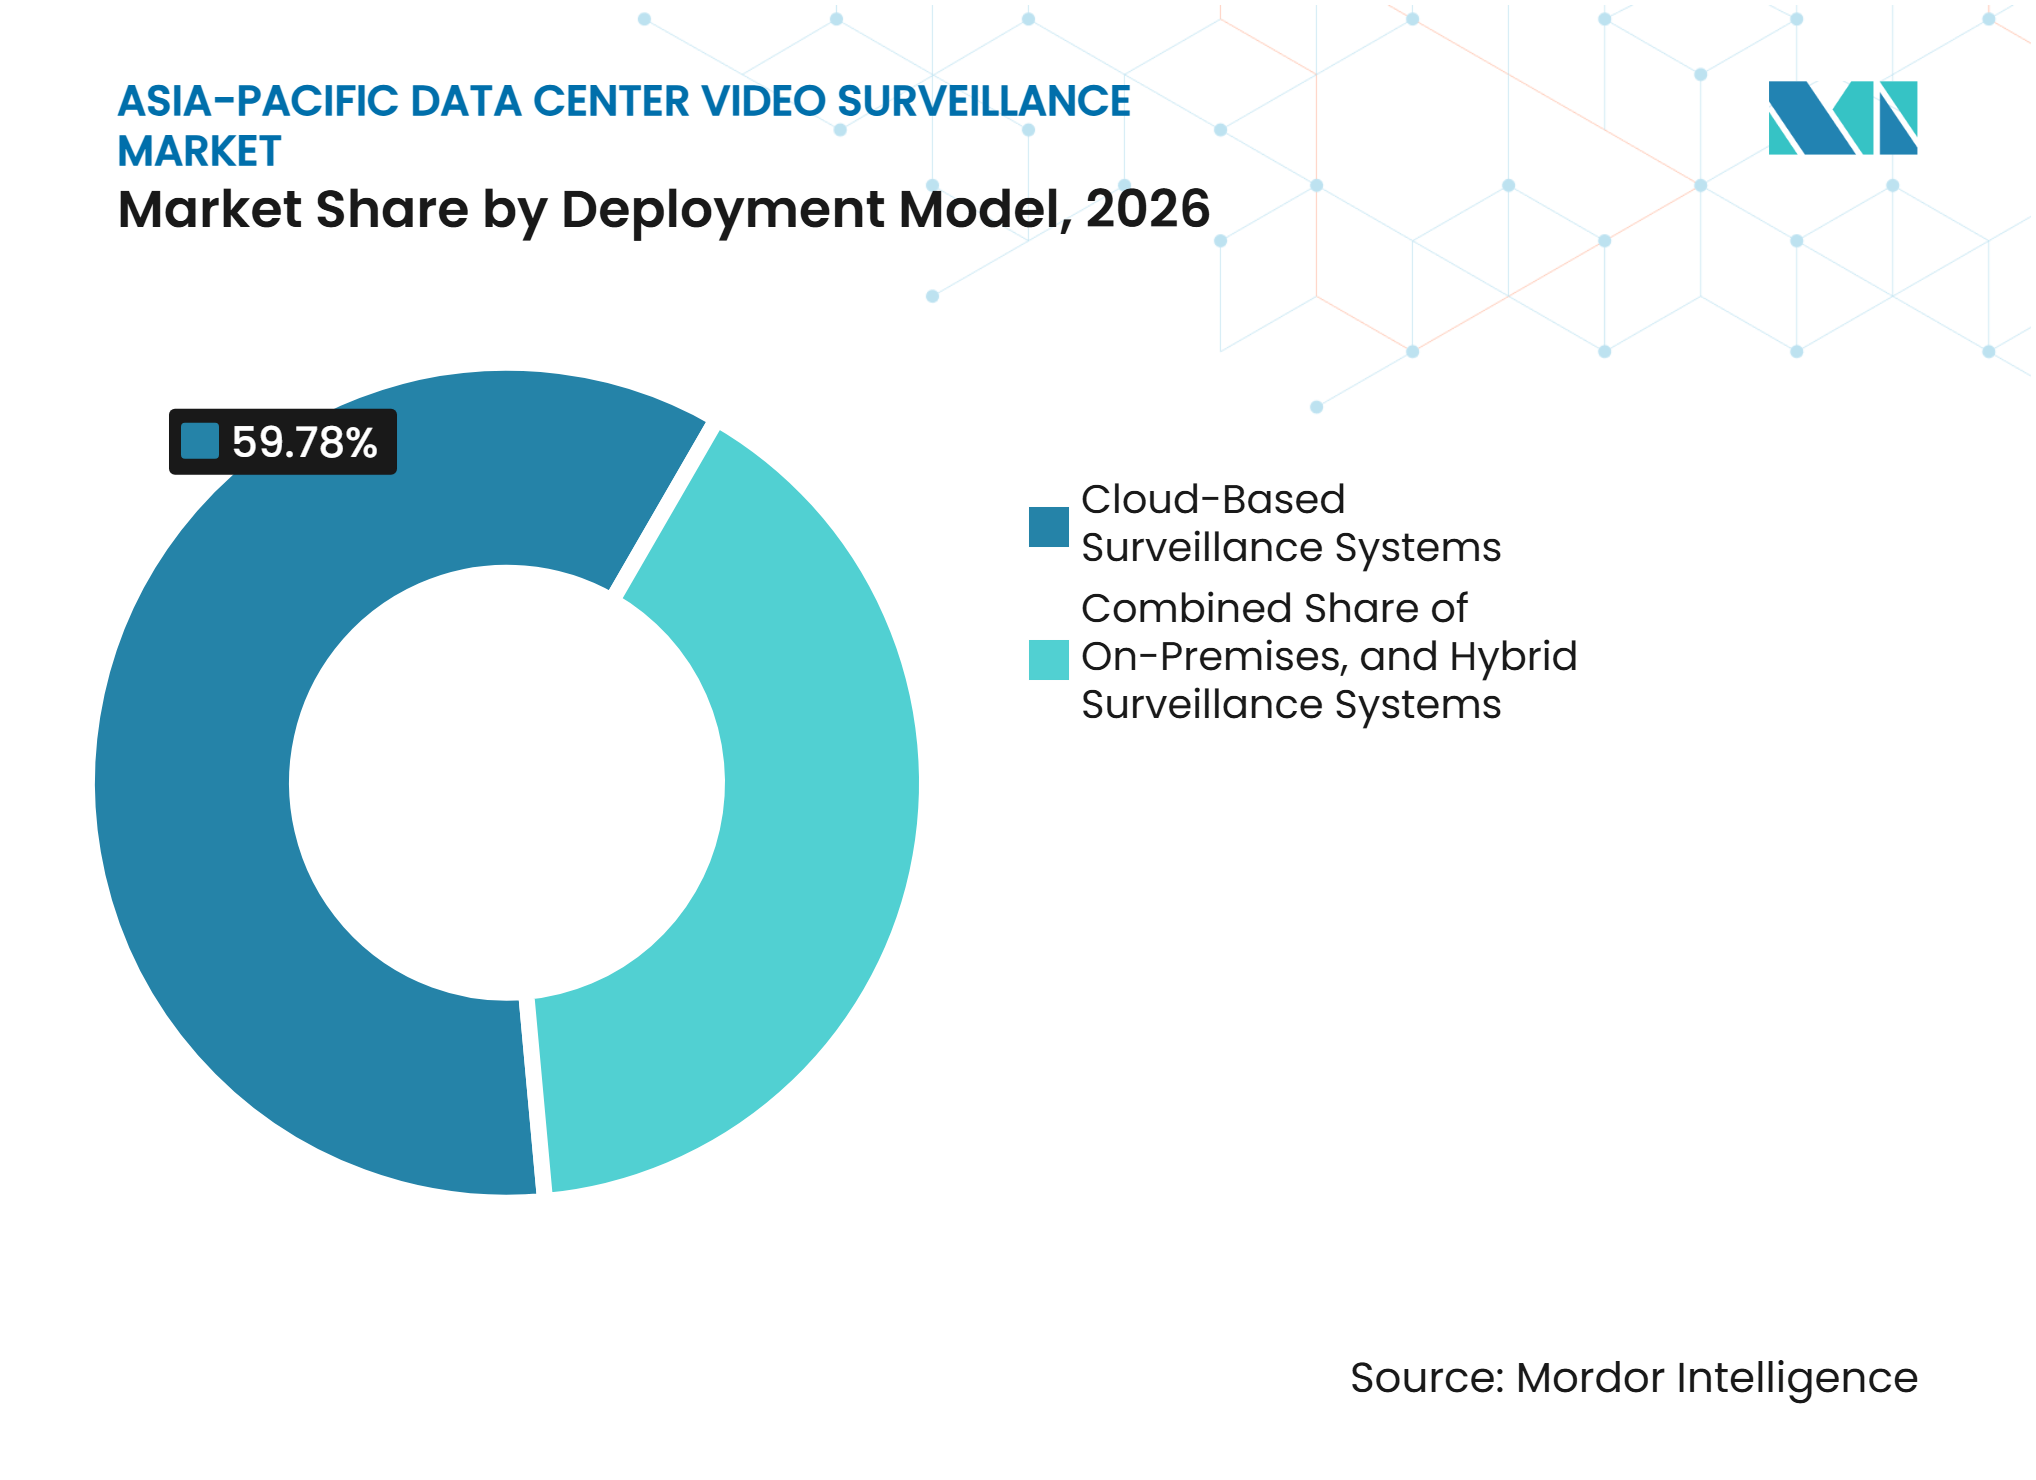
Sistemas Baseados em Nuvem Lideram Enquanto o Híbrido Atende aos Requisitos LocaisOs sistemas baseados em nuvem detinham 59,78% do segmento de modelo de implantação em 2026. O mesmo segmento está projetado para expandir a um CAGR de 17,39% até 2032. O gerenciamento centralizado de câmeras é valioso para operadores com instalações em vários países e cidades. As plataformas em nuvem podem simplificar atualizações de software, implantação de modelos, administração de usuários e pesquisas de evidências. Elas também reduzem a necessidade de cada site manter um grande ambiente local de servidor de gerenciamento de vídeo. O mercado de videovigilância em data centers da Ásia-Pacífico se beneficia, portanto, de sistemas em nuvem que fornecem políticas comuns em operações distribuídas.
A videovigilância baseada em nuvem não elimina a necessidade de controles locais. Instalações empresariais, de borda e regulamentadas podem manter a gravação local devido a regras de residência, necessidades de latência ou infraestrutura existente. Os projetos híbridos mantêm as gravações dentro da instalação, ao mesmo tempo em que permitem funções centralizadas de análise e gerenciamento. Esse arranjo oferece aos operadores uma forma de usar a funcionalidade da nuvem sem mover todos os dados de vídeo sensíveis entre fronteiras. A Verkada introduziu sua Linha do Tempo Unificada com IA em setembro de 2025, que usa câmeras gerenciadas na nuvem para reconstruir o movimento de pessoas e veículos em uma propriedade. A implantação híbrida provavelmente permanecerá importante onde o controle local de dados é um requisito de compra fundamental. Ela também fornece um caminho de transição prático para operadores que precisam melhorar a análise sem substituir imediatamente os sistemas de gravação e armazenamento estabelecidos.

Por Aplicação:
Monitoramento de Perímetro Lidera Enquanto Salas de Equipamentos Avançam Mais RapidamenteO monitoramento de perímetro e área externa detinha 26,54% da receita de aplicações em 2026. Grandes campi requerem cobertura de cercas, portões, estradas, áreas de carga e zonas de limite. A contagem de câmeras necessária para essas áreas aumenta a cada novo campus de hiperescala ou colocation. Os sistemas de perímetro também suportam a investigação de movimentos não autorizados antes que eles alcancem o edifício. O monitoramento de salas elétricas e mecânicas está projetado para expandir a um CAGR de 19,59% até 2032. Esse caso de uso está ganhando importância à medida que a computação de maior densidade aumenta os riscos de calor, energia e resfriamento.
Câmeras térmicas e habilitadas para IA podem suportar tanto as equipes de segurança quanto as de instalações em espaços elétricos e mecânicos. Elas podem ajudar a identificar padrões de calor incomuns, problemas relacionados ao refrigerante ou atividade de acesso em áreas restritas. O monitoramento de entradas e pontos de acesso permanece essencial porque os data centers exigem movimentação controlada por zonas de alta segurança. O monitoramento de baias de carga aborda riscos relacionados a entregas e acesso temporário de prestadores de serviços. O monitoramento remoto de sites também está se tornando mais relevante em localizações secundárias com equipe de segurança local limitada. A gravação baseada em eventos e os alertas priorizados podem reduzir a demanda de armazenamento, ao mesmo tempo em que ajudam o pessoal a se concentrar em atividades incomuns. Essas capacidades melhoram o caso de negócio para sistemas de monitoramento quando a mesma implantação de câmeras suporta segurança, operações de instalações, segurança física e revisão pós-incidente.
Por Tamanho de Data Center:
Instalações de Hiperescala Definem os Padrões de VideovigilânciaAs instalações de hiperescala detinham 46,21% do segmento de tamanho de data center em 2026. Estão projetadas para expandir a um CAGR de 18,27% até 2032. Um único campus de hiperescala pode exigir videovigilância em vários edifícios, pontos de acesso, salas internas, espaços de utilidades e terrenos circundantes. Essa escala suporta projeto de segurança dedicado, gerenciamento integrado de vídeo e arranjos de manutenção de longo prazo. Os grandes operadores também definem especificações que influenciam a forma como outros níveis de data center abordam a aquisição de videovigilância. O tamanho do mercado de videovigilância em data centers da Ásia-Pacífico para instalações de hiperescala é sustentado pela necessidade de cobertura de segurança abrangente em grandes sites.
Os grandes data centers frequentemente seguem arquiteturas comprovadas por operadores de hiperescala após essas configurações terem sido testadas em escala. Instalações pequenas e médias têm diferentes restrições de orçamento, pessoal e integração. Plataformas de câmeras baseadas em assinatura podem dar a esses operadores acesso a análises sem exigir grandes investimentos iniciais em servidores. Sistemas modulares também podem permitir que um site menor adicione dispositivos à medida que a capacidade se expande. A Índia está adicionando infraestrutura digital em cidades de Nível 2 e Nível 3, o que aumenta a relevância de sistemas de monitoramento flexíveis. A oportunidade é mais forte para fornecedores que podem combinar preços gerenciáveis com instalação e suporte técnico contínuo. Os operadores menores também precisam de recuperação direta de evidências, verificações remotas de integridade e procedimentos práticos de escalonamento, pois podem não manter uma equipe de segurança dedicada no local.
Por Tipo de Data Center:
Gastos com Colocation Lideram Enquanto os Provedores de Serviços em Nuvem Expandem Mais RapidamenteAs instalações de colocation detinham 36,64% do segmento de tipo de data center em 2026. Seus requisitos de videovigilância são elevados porque vários locatários compartilham partes da mesma infraestrutura física. Os operadores devem documentar eventos de acesso em corredores, zonas de entrega e outras áreas comuns. Os registros de vídeo ajudam a estabelecer a cadeia de custódia e suportam auditorias de locatários. A Johnson Controls introduziu o C-CURE IQ 3.2 em março de 2026 com gerenciamento integrado de vídeo e fluxos de trabalho estruturados de incidentes. Essa capacidade reflete a demanda de colocation por um processo comum que conecta informações de acesso e vídeo.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 17,38% até 2032. Esses operadores estão aumentando sua presença regional e precisam de sistemas de segurança que possam funcionar em instalações distribuídas. Câmeras habilitadas para IA com inferência de borda podem continuar funções básicas de detecção durante uma interrupção de rede. As instalações empresariais e de borda são menores, mas podem oferecer uma forte adequação para serviços gerenciados de videovigilância. As localizações de borda remotas precisam de monitoramento com pouca intervenção local e processos claros de escalonamento. O setor de videovigilância em data centers da Ásia-Pacífico pode, portanto, suportar tanto grandes implantações integradas quanto ofertas mais simples orientadas a serviços para instalações menores. Os fornecedores que podem padronizar a configuração, suportar a resolução remota de problemas e manter registros de evidências auditáveis têm uma clara adequação com esses modelos operacionais.
Análise Geográfica
China e Japão
A China representou 36,23% da receita regional em 2026, conferindo-lhe a maior participação no mercado de videovigilância em data centers da Ásia-Pacífico. Sua base de data centers e cadeia de fornecimento doméstica de videovigilância suportam ampla atividade de implantação. O ODCC publicou seu padrão de monitoramento inteligente de vídeo combinado em nuvem-borda para data centers em setembro de 2025. O padrão suporta o uso de monitoramento inteligente de vídeo em ambientes de data centers. A aquisição de renovação de segurança de 2026 da China Unicom Jiangxi especificou câmeras com certificação nacional e módulos criptográficos integrados, ilustrando a relevância dos requisitos de conformidade doméstica. O Japão é o segundo maior mercado regional, sustentado por operações estabelecidas de data centers e fortes expectativas de segurança física. Os compradores japoneses também atribuem importância a trilhas de auditoria confiáveis, procedimentos operacionais definidos e sistemas de videovigilância que funcionam em conjunto com os controles de segurança física estabelecidos.
Índia
A Índia está projetada para expandir a um CAGR de 19,86% até 2032, a taxa mais rápida entre os mercados nacionais. As obrigações locais de proteção de dados e os requisitos de testes de câmeras influenciam a qualificação de fornecedores e as escolhas de implantação. O rascunho das Regras de Proteção de Dados Pessoais Digitais da Índia foi publicado em janeiro de 2025. O país também introduziu requisitos obrigatórios de testes para produtos de câmeras conectadas à internet em abril de 2025. Esses requisitos aumentam a importância do suporte local, das evidências de certificação e do planejamento de implantação. Singapura permanece um mercado de referência regional onde os operadores multinacionais podem testar sistemas antes de usar projetos semelhantes em outros lugares. Sua importância decorre de seu papel como hub operacional regional, onde os clientes podem comparar tecnologia, processos de segurança e práticas de integração antes de implantações maiores.
Malásia, Indonésia, Tailândia, Vietnã, Austrália e Coreia do Sul
Malásia, Indonésia, Tailândia e Vietnã estão adicionando grandes sites de data centers que requerem monitoramento de perímetro e campus. A Digital Edge anunciou um campus pronto para IA de 4,5 bilhões de USD em Bekasi em janeiro de 2026, com uma meta inicial de 500 MW e um teto de 1 GW. Austrália e Coreia do Sul são mercados mais maduros com necessidades complexas de conformidade. O plano de substituição de 3.663 câmeras de fabricação chinesa nas instalações da Korea Electric Power Corporation indica maior atenção aos equipamentos de segurança aprovados. Em toda a região, o mercado de videovigilância em data centers da Ásia-Pacífico depende da combinação de atividade de construção, regras locais, requisitos tecnológicos e preferências dos compradores de cada país. Essa diversidade limita uma abordagem de produto regional única e aumenta o valor dos fornecedores que podem adaptar as práticas de retenção, hospedagem, certificação de produtos e manutenção às necessidades locais.
Cenário Competitivo
Concentração do Mercado
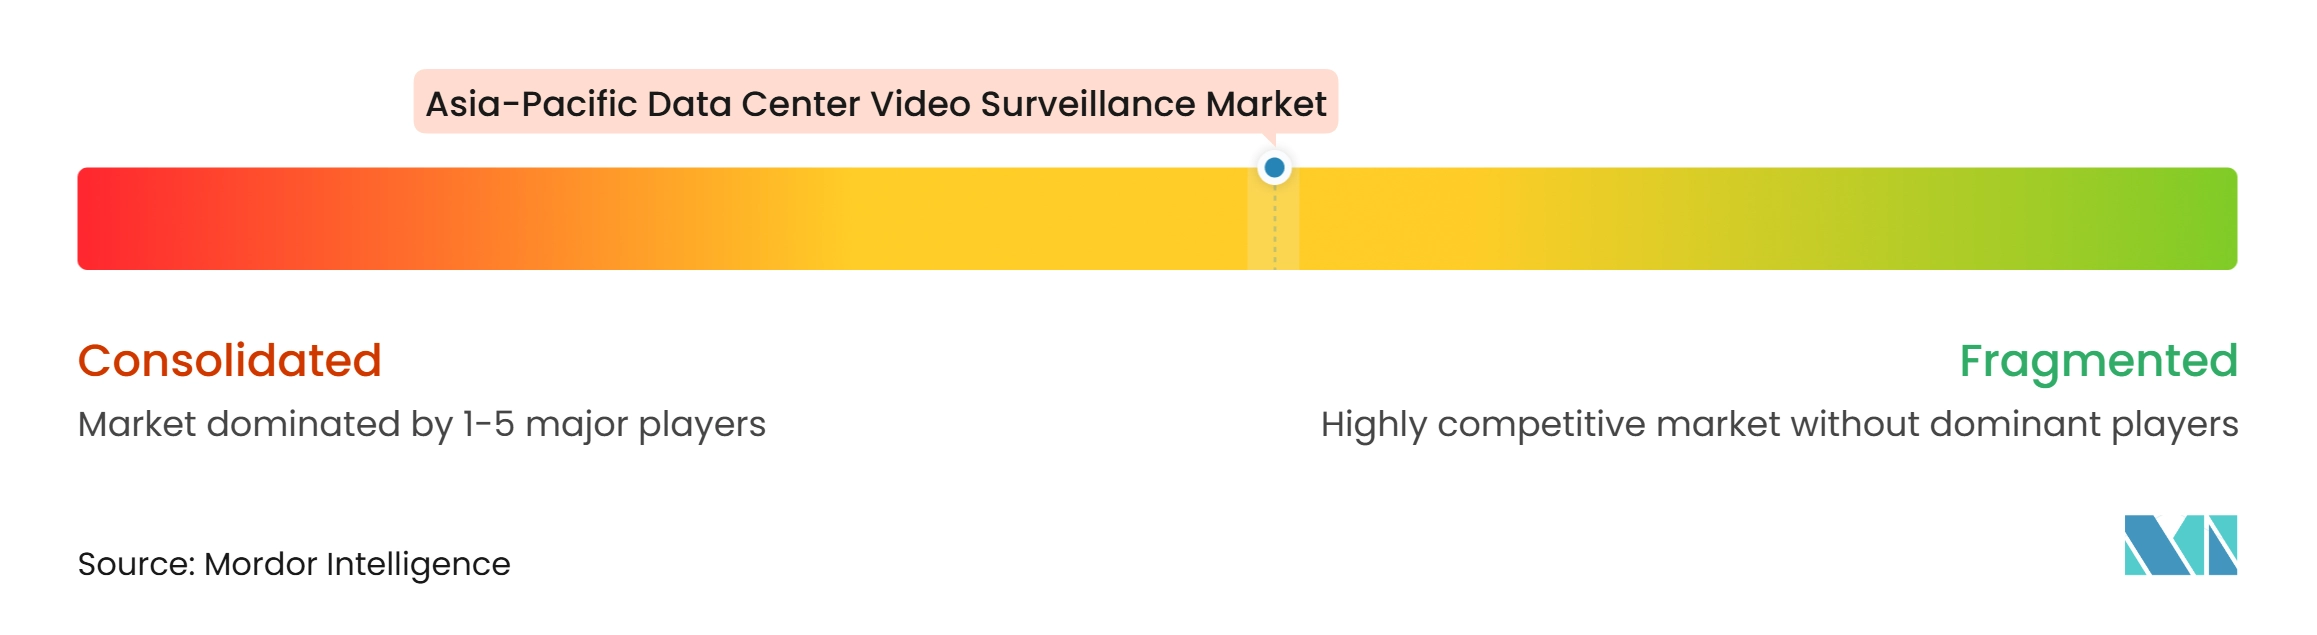
O mercado de videovigilância em data centers da Ásia-Pacífico é moderadamente fragmentado. A Hikvision e a Dahua têm grandes posições de receita por volume devido à ampla distribuição e preços competitivos. A Axis Communications, a Hanwha Vision, a Bosch Building Technologies e a Motorola Solutions por meio da Avigilon competem em análise, credenciais de cibersegurança e adequação para projetos com restrições de aquisição. A Genetec e a Milestone Systems fornecem plataformas abertas de gerenciamento de vídeo que podem integrar feeds de vários fornecedores de hardware. A Verkada e a Eagle Eye Networks usam modelos de assinatura baseados em nuvem que reduzem o custo inicial de uma implantação. O resultado competitivo frequentemente depende de se um comprador prioriza o preço das câmeras, a conformidade regulatória, a integração aberta ou o gerenciamento centralizado em nuvem. Essa variedade de abordagens significa que os compradores comumente separam a seleção de câmeras, a seleção de plataforma de vídeo, o trabalho de integração e o suporte de longo prazo, em vez de adquirir todos os elementos de um único fornecedor.
A garantia de produto está se tornando mais importante nas decisões de aquisição. Módulos criptográficos com certificação FIPS, conformidade com a NDAA e prontidão para auditoria de terceiros podem determinar se um fornecedor tem permissão para participar de licitações para trabalhos regulamentados. A Axis Communications posicionou seu produto PTZ de setembro de 2025 em torno de detecção térmica, verificação visual e certificação FIPS 140-3 Nível 3. A Hanwha Vision introduziu sua plataforma de câmera térmica com IA em setembro de 2025 para uso em perímetro e infraestrutura crítica. A Hikvision expandiu a escala de sua plataforma HikCentral Professional em abril de 2025 para suportar grandes clusters de dispositivos. Esses movimentos mostram que a estratégia de produto está cada vez mais vinculada ao processamento de IA, à capacidade de integração e aos requisitos de verificação. Eles também mostram por que a documentação do fornecedor, os compromissos de suporte de software e os testes de produtos são tão relevantes quanto as especificações das câmeras em licitações de instalações críticas.
O mercado de videovigilância em data centers da Ásia-Pacífico também tem oportunidades em plataformas de operações integradas, serviços gerenciados para sites de borda pequenos e médios, e sistemas adequados localmente para nuvem soberana e instalações adjacentes ao governo. A Secom anunciou a aquisição da AVTEL em julho de 2025 para expandir suas capacidades de segurança em data centers em mercados internacionais. Os fornecedores devem gerenciar a crescente dependência dos recursos de câmeras com IA em componentes de computação de borda e ecossistemas de software. Os compradores provavelmente favorecerão fornecedores que possam documentar o tratamento de dados, manter a compatibilidade com os sistemas existentes e fornecer serviço regional confiável. A concorrência permanecerá ativa porque nenhum único fornecedor oferece o menor custo, a mais ampla interoperabilidade e a melhor adequação de conformidade em todas as jurisdições da Ásia-Pacífico. Os fornecedores mais eficazes alinharão uma posição de conformidade credível com capacidade de serviço local e um roteiro tecnológico que não force os clientes a substituições desnecessárias de sistemas.
Líderes do Setor de Videovigilância em Data Centers da Ásia-Pacífico
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Dahua Technology Co., Ltd.
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Videovigilância em Data Centers da Ásia-Pacífico Empresas cobertas neste relatório
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Schneider Electric SE
- Convergint Technologies LLC
- Securitas Technology AB
- ASSA ABLOY AB
- Cisco Systems, Inc.
- ABB Ltd.
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Canon Inc.
- NVIDIA Corporation
- Verkada Inc.
- Eagle Eye Networks, Inc.
Desenvolvimentos industriais recentes em Mercado de Videovigilância em Data Centers da Ásia-Pacífico
- Outubro de 2026: O Data Center Cloud Lake de Xangai Qingpu iniciou a aquisição de equipamentos de videovigilância para seu projeto de construção de campus inteligente, refletindo o investimento contínuo em infraestrutura de videovigilância habilitada para IA nos desenvolvimentos de data centers chineses.
- Agosto de 2026: A Deng-X (Japão) recebeu um contrato para fornecer 66 câmeras de segurança para a segurança de servidores em um grande banco indonésio, marcando o primeiro passo da empresa no desenvolvimento de negócios de câmeras de segurança com IA no Sudeste Asiático.
- Março de 2026: A Johnson Controls introduziu o C-CURE IQ 3.2 na ISC West 2026, integrando o gerenciamento de vídeo e fluxos de trabalho estruturados de incidentes diretamente em sua plataforma de segurança empresarial para operadores de infraestrutura crítica, incluindo data centers. A atualização também adicionou câmeras multissensor Illustra e estendeu a interoperabilidade com o Kantech EntraPass 9.10 e o exacqVision 26.0.
- Outubro de 2025: A Hikvision e a InfraX, subsidiária da Digital DEWA (Dubai), assinaram um Memorando de Entendimento para co-desenvolver soluções de câmeras baseadas em IA e aprendizado de máquina e explorar novos segmentos de aplicação em infraestrutura crítica, incluindo data centers.
Escopo do Relatório do Mercado de Videovigilância em Data Centers da Ásia-Pacífico
O Mercado de Videovigilância em Data Centers da Ásia-Pacífico abrange tecnologias e serviços que permitem a segurança visual, o monitoramento e a videovigilância de instalações de data centers. Inclui soluções projetadas para aprimorar a segurança física, detectar atividades não autorizadas, suportar a resposta a incidentes e fornecer visibilidade operacional em tempo real em ambientes de infraestrutura crítica. O mercado é impulsionado por preocupações crescentes com a proteção de instalações, segurança de ativos, continuidade de negócios e a crescente adoção de sistemas inteligentes de videovigilância com capacidades avançadas de monitoramento e análise.
O Mercado de Videovigilância em Data Centers da Ásia-Pacífico é Segmentado por Componente (Câmeras e Hardware de Imagem, Software de Gerenciamento de Vídeo, Hardware de Armazenamento e Gravação, Software de Análise e Monitoramento, e Serviços de Instalação, Integração e Suporte), Tipo de Câmera (Câmeras Fixas, Câmeras Pan-Tilt-Zoom, Câmeras Térmicas e Câmeras Especializadas de Baixa Luminosidade e Infravermelho), Implantação (Sistemas de Videovigilância Local, Sistemas de Videovigilância Baseados em Nuvem e Sistemas de Videovigilância Híbridos), Aplicação (Monitoramento de Perímetro e Área Externa, Monitoramento de Entradas e Pontos de Acesso, Monitoramento de Salas de Dados e Corredores Internos, Monitoramento de Salas Elétricas e Mecânicas, Monitoramento de Baias de Carga e Áreas de Entrega, e Monitoramento Remoto de Sites e Campus), Tamanho (Pequeno, Médio, Grande, Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (PSNs), Empresarial / Borda e Data Centers de Borda) e País (China, Japão, Índia, Singapura e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Câmeras e Hardware de Imagem |
| Software de Gerenciamento de Vídeo |
| Hardware de Armazenamento e Gravação |
| Software de Análise e Monitoramento |
| Serviços de Instalação, Integração e Suporte |
| Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom |
| Câmeras Térmicas |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho |
| Sistemas de Videovigilância Local |
| Sistemas de Videovigilância Baseados em Nuvem |
| Sistemas de Videovigilância Híbridos |
| Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso |
| Monitoramento de Salas de Dados e Corredores Internos |
| Monitoramento de Salas Elétricas e Mecânicas |
| Monitoramento de Baias de Carga e Áreas de Entrega |
| Monitoramento Remoto de Sites e Campus |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (PSNs) |
| Empresarial / Borda |
| Data Centers de Borda |
| China |
| Japão |
| Índia |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Componente | Câmeras e Hardware de Imagem |
| Software de Gerenciamento de Vídeo | |
| Hardware de Armazenamento e Gravação | |
| Software de Análise e Monitoramento | |
| Serviços de Instalação, Integração e Suporte | |
| Por Tipo de Câmera | Câmeras Fixas |
| Câmeras Pan-Tilt-Zoom | |
| Câmeras Térmicas | |
| Câmeras Especializadas de Baixa Luminosidade e Infravermelho | |
| Por Modelo de Implantação | Sistemas de Videovigilância Local |
| Sistemas de Videovigilância Baseados em Nuvem | |
| Sistemas de Videovigilância Híbridos | |
| Por Aplicação | Monitoramento de Perímetro e Área Externa |
| Monitoramento de Entradas e Pontos de Acesso | |
| Monitoramento de Salas de Dados e Corredores Internos | |
| Monitoramento de Salas Elétricas e Mecânicas | |
| Monitoramento de Baias de Carga e Áreas de Entrega | |
| Monitoramento Remoto de Sites e Campus | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (PSNs) | |
| Empresarial / Borda | |
| Data Centers de Borda | |
| Por País | China |
| Japão | |
| Índia | |
| Singapura | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de videovigilância em data centers da Ásia-Pacífico?
O mercado de videovigilância em data centers da Ásia-Pacífico é avaliado em 0,47 bilhões de USD em 2026 e tem previsão de atingir 1,26 bilhões de USD até 2032, a um CAGR de 16,79% de 2027 a 2032. Esses números abrangem câmeras, software de gerenciamento de vídeo, armazenamento, análise, serviços e sistemas de videovigilância relacionados utilizados em instalações de data centers regionais.
O que está impulsionando a demanda por videovigilância em data centers da Ásia-Pacífico?
O mercado de videovigilância em data centers da Ásia-Pacífico se beneficia da nova construção de instalações de hiperescala e colocation, das necessidades operacionais relacionadas à IA, dos requisitos locais de dados e dos fluxos de trabalho de segurança de acesso-vídeo conectados. Os compradores também precisam de cobertura auditável de perímetros, áreas de acesso, zonas de entrega, salas de dados, salas elétricas e infraestrutura de resfriamento.
Qual componente lidera os gastos com videovigilância em data centers na Ásia-Pacífico?
Câmeras e hardware de imagem lideram com 34,71% da receita em 2026, enquanto o software de análise e monitoramento está projetado para expandir a um CAGR de 17,26% até 2032. O hardware fornece cobertura física, enquanto o software ajuda os operadores a identificar eventos, gerenciar gravações e coordenar procedimentos de resposta.
Qual tipo de câmera está se expandindo mais rapidamente nos data centers da Ásia-Pacífico?
As câmeras PTZ estão projetadas para expandir a um CAGR de 18,92% até 2032 porque suportam ampla cobertura de grandes perímetros de campus. Suas funções de movimento e zoom permitem que as equipes de segurança investiguem condições variáveis em áreas externas e estradas de serviço.
Por que os sistemas de videovigilância baseados em nuvem são importantes para os operadores de data centers?
Os sistemas baseados em nuvem detinham 59,78% do segmento de implantação em 2026 e permitem que operadores com múltiplos sites gerenciem atualizações, alertas e investigações por meio de uma interface central. Os sistemas híbridos permanecem relevantes quando os operadores precisam de gravação local, controle de residência de dados ou menor dependência de conectividade remota.
Qual país deve se expandir mais rapidamente até 2032?
A Índia está projetada para expandir a um CAGR de 19,86% até 2032, sustentada pelo desenvolvimento de data centers e pelos requisitos de segurança gerenciados localmente. As regras de testes de produtos e as obrigações de proteção de dados também aumentam a importância de fornecedores qualificados, evidências de implantação e suporte local acessível.