
Marktgröße und Marktanteile des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
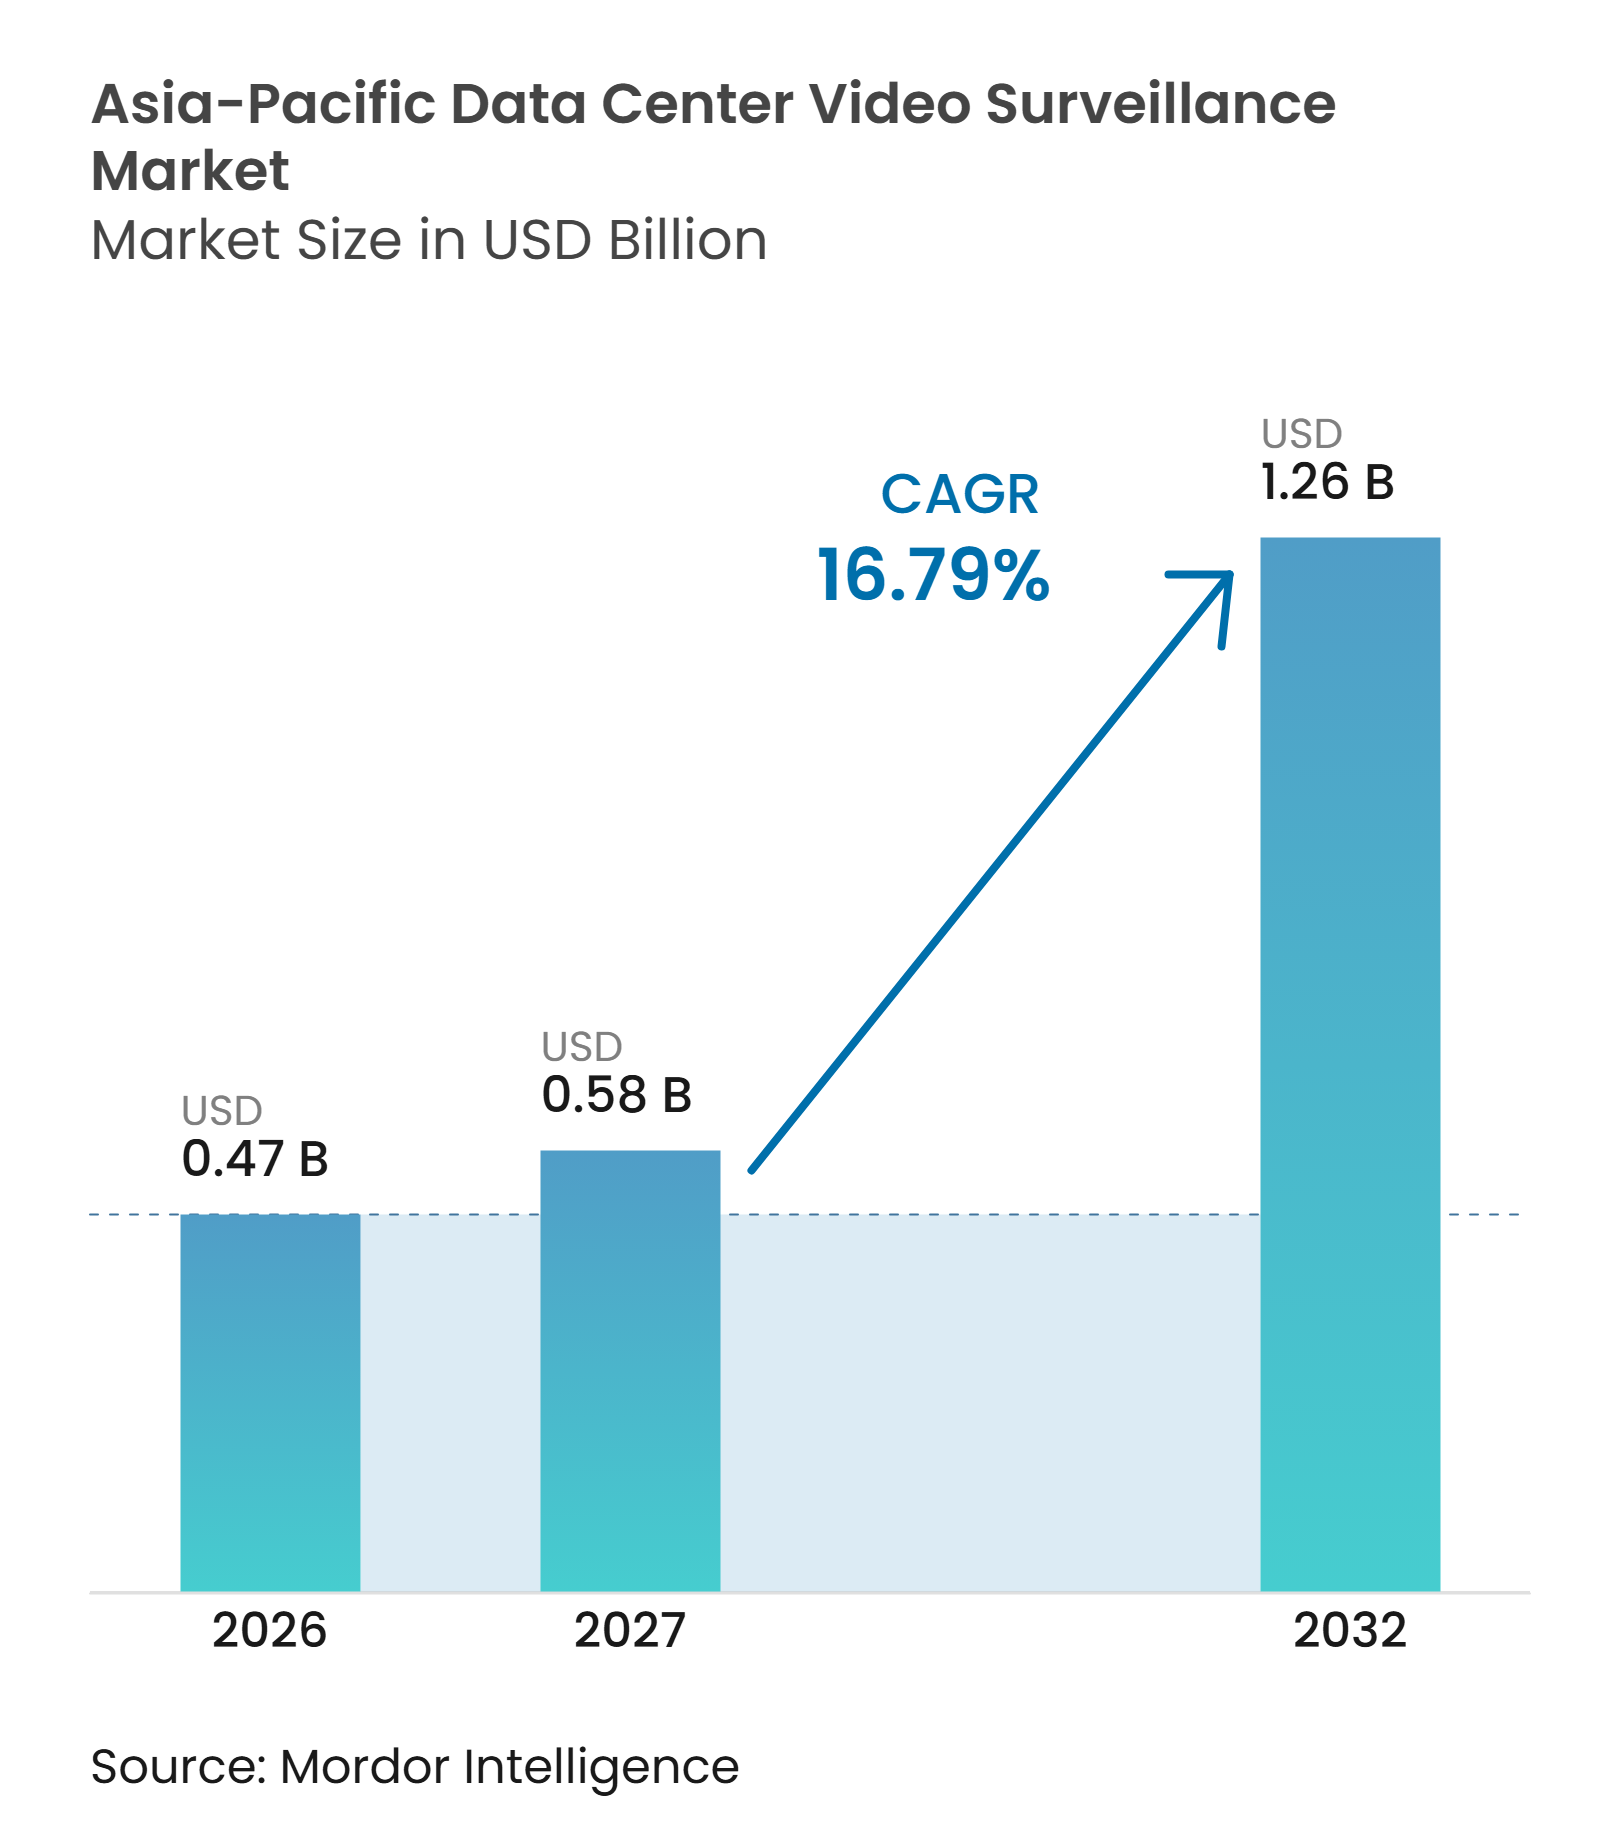
| Marktgröße im Basisjahr (2026) | 0.47 Milliarden US-Dollar |
| Marktgröße (2027) | 0.58 Milliarden US-Dollar |
| Marktgröße (2032) | 1.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.79 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum wird voraussichtlich von 0,47 Milliarden USD im Jahr 2026 auf 1,26 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 16,79 % zwischen 2027 und 2032. Neue Rechenzentrumscampusse erhöhen die Nachfrage nach Kameras, Aufzeichnungssystemen und Analyselösungen bereits in den frühesten Planungsphasen. Betreiber legen zunehmend Wert auf Systeme, die Sicherheitsüberwachung mit betrieblicher Aufsicht in hochdichten Einrichtungen verbinden. KI-Workloads erhöhen die Bedeutung der kontinuierlichen Überwachung in Rechenzentrumsräumen, Kühlbereichen und Elektroräumen. Datenlokalisierungsvorschriften begünstigen zudem Plattformen, die Aufzeichnungen, Zugriffsprotokolle und Beweisketten unter lokaler Kontrolle halten können. Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum verlagert sich daher von isolierten Kamerainstallationen hin zu vernetzten Sicherheitssystemen, die Compliance, Fernüberwachung und Incident-Response unterstützen.
Wichtigste Erkenntnisse des Berichts
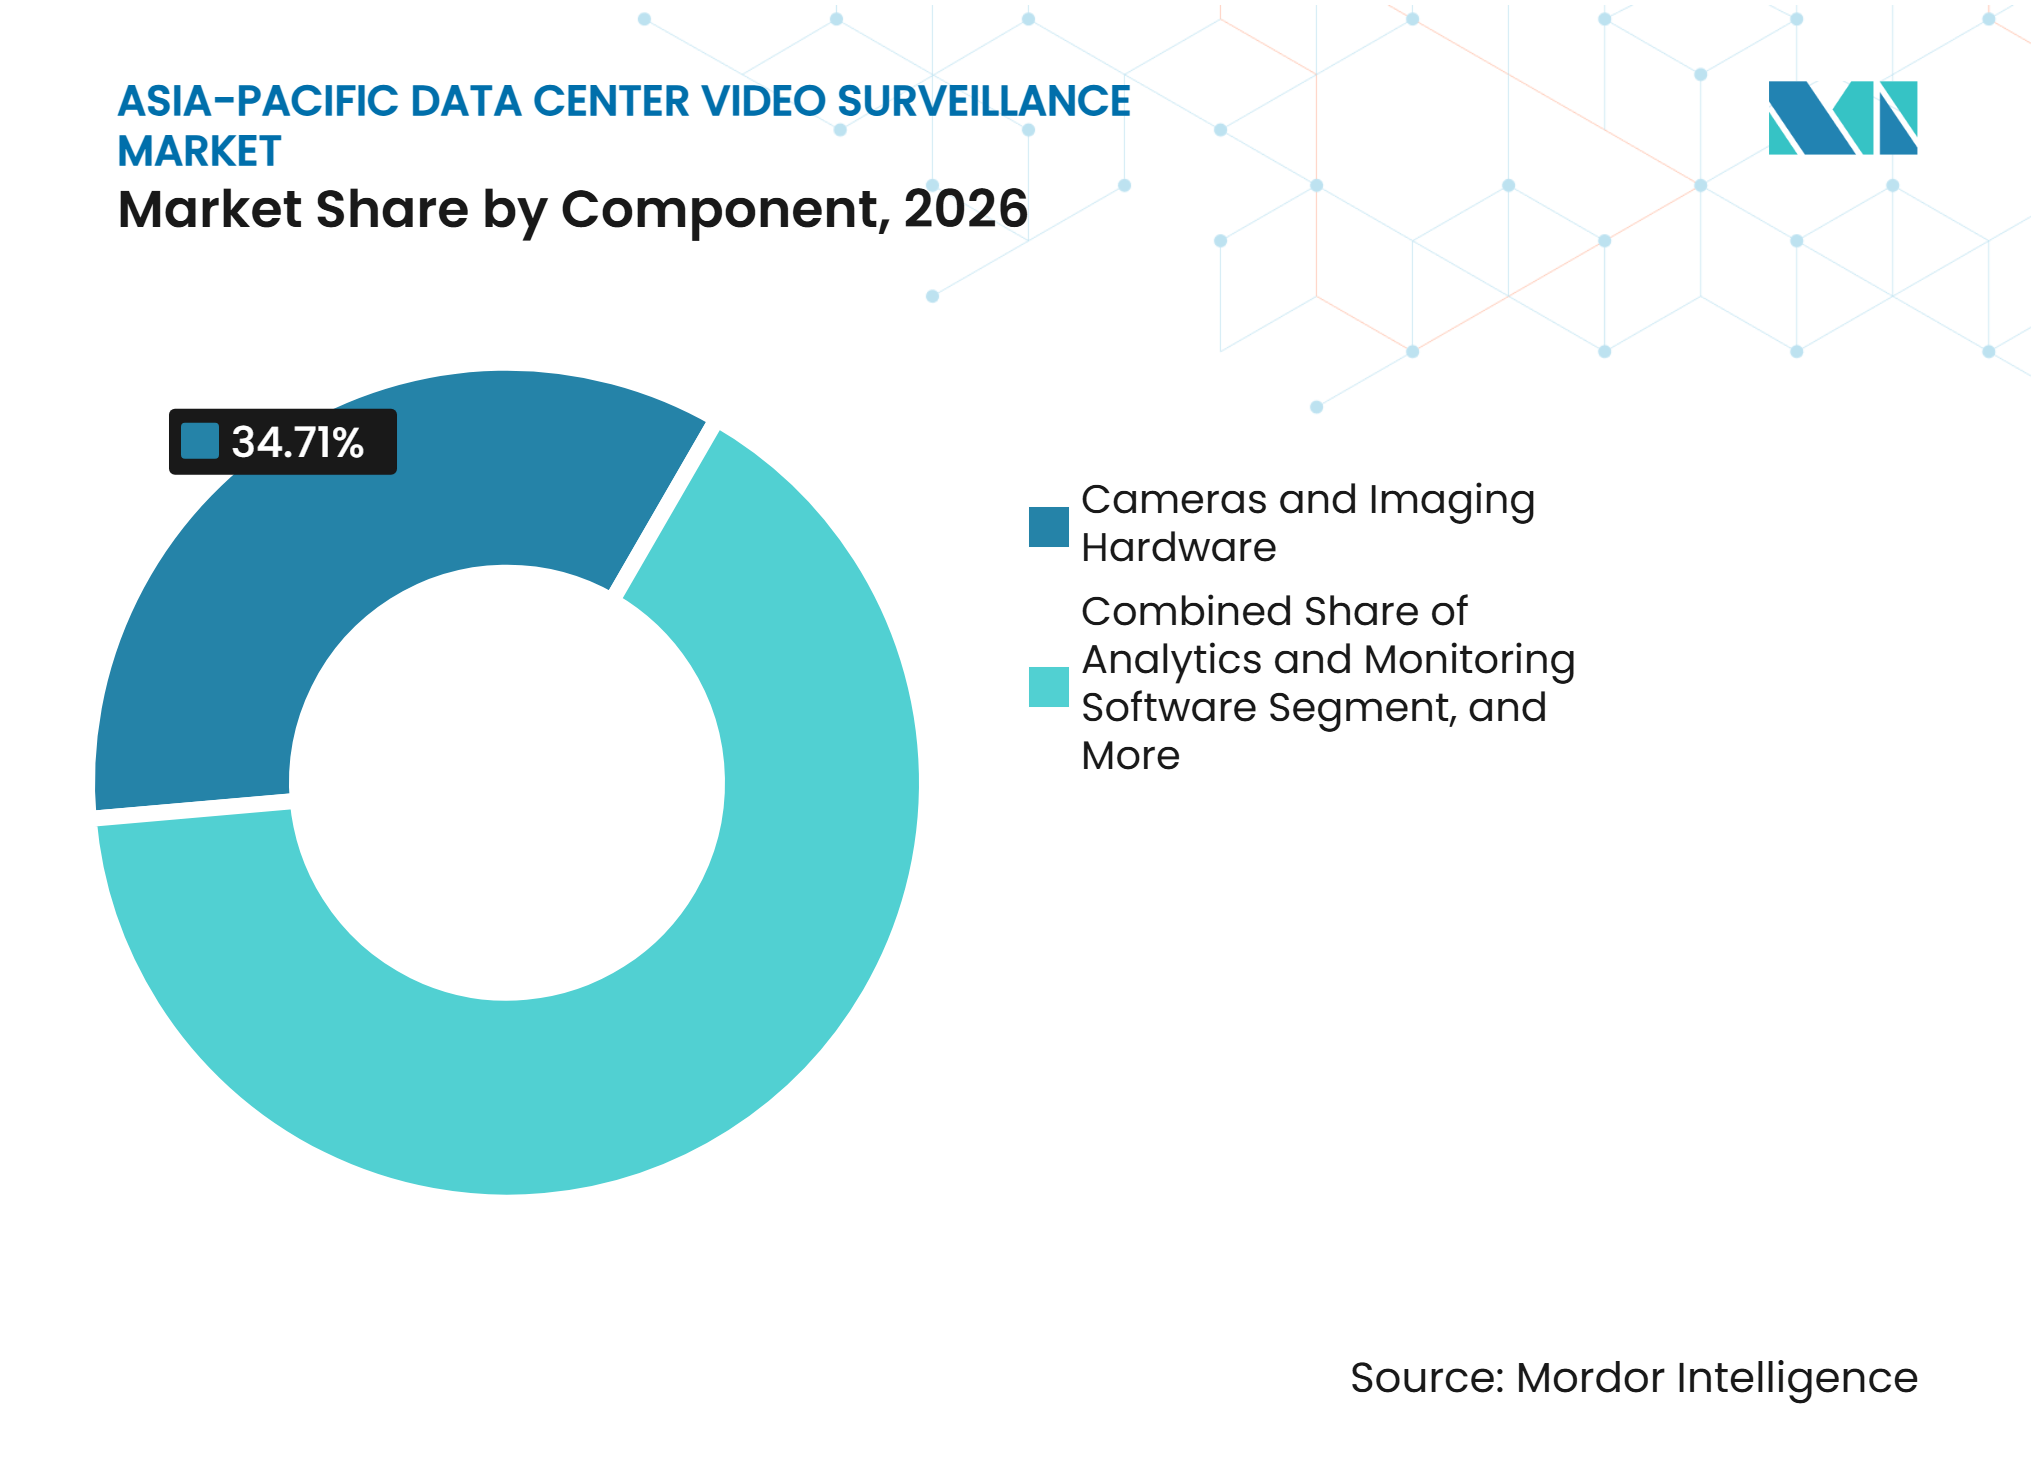
- Nach Komponente hielten Kameras und Bildgebungshardware im Jahr 2026 einen Anteil von 34,71 % am Umsatz des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einer CAGR von 17,26 % wachsen wird.
- Nach Kameratyp hielten Festkameras im Jahr 2026 einen Anteil von 63,28 % am Segment, während PTZ-Kameras bis 2032 voraussichtlich mit einer CAGR von 18,92 % wachsen werden.
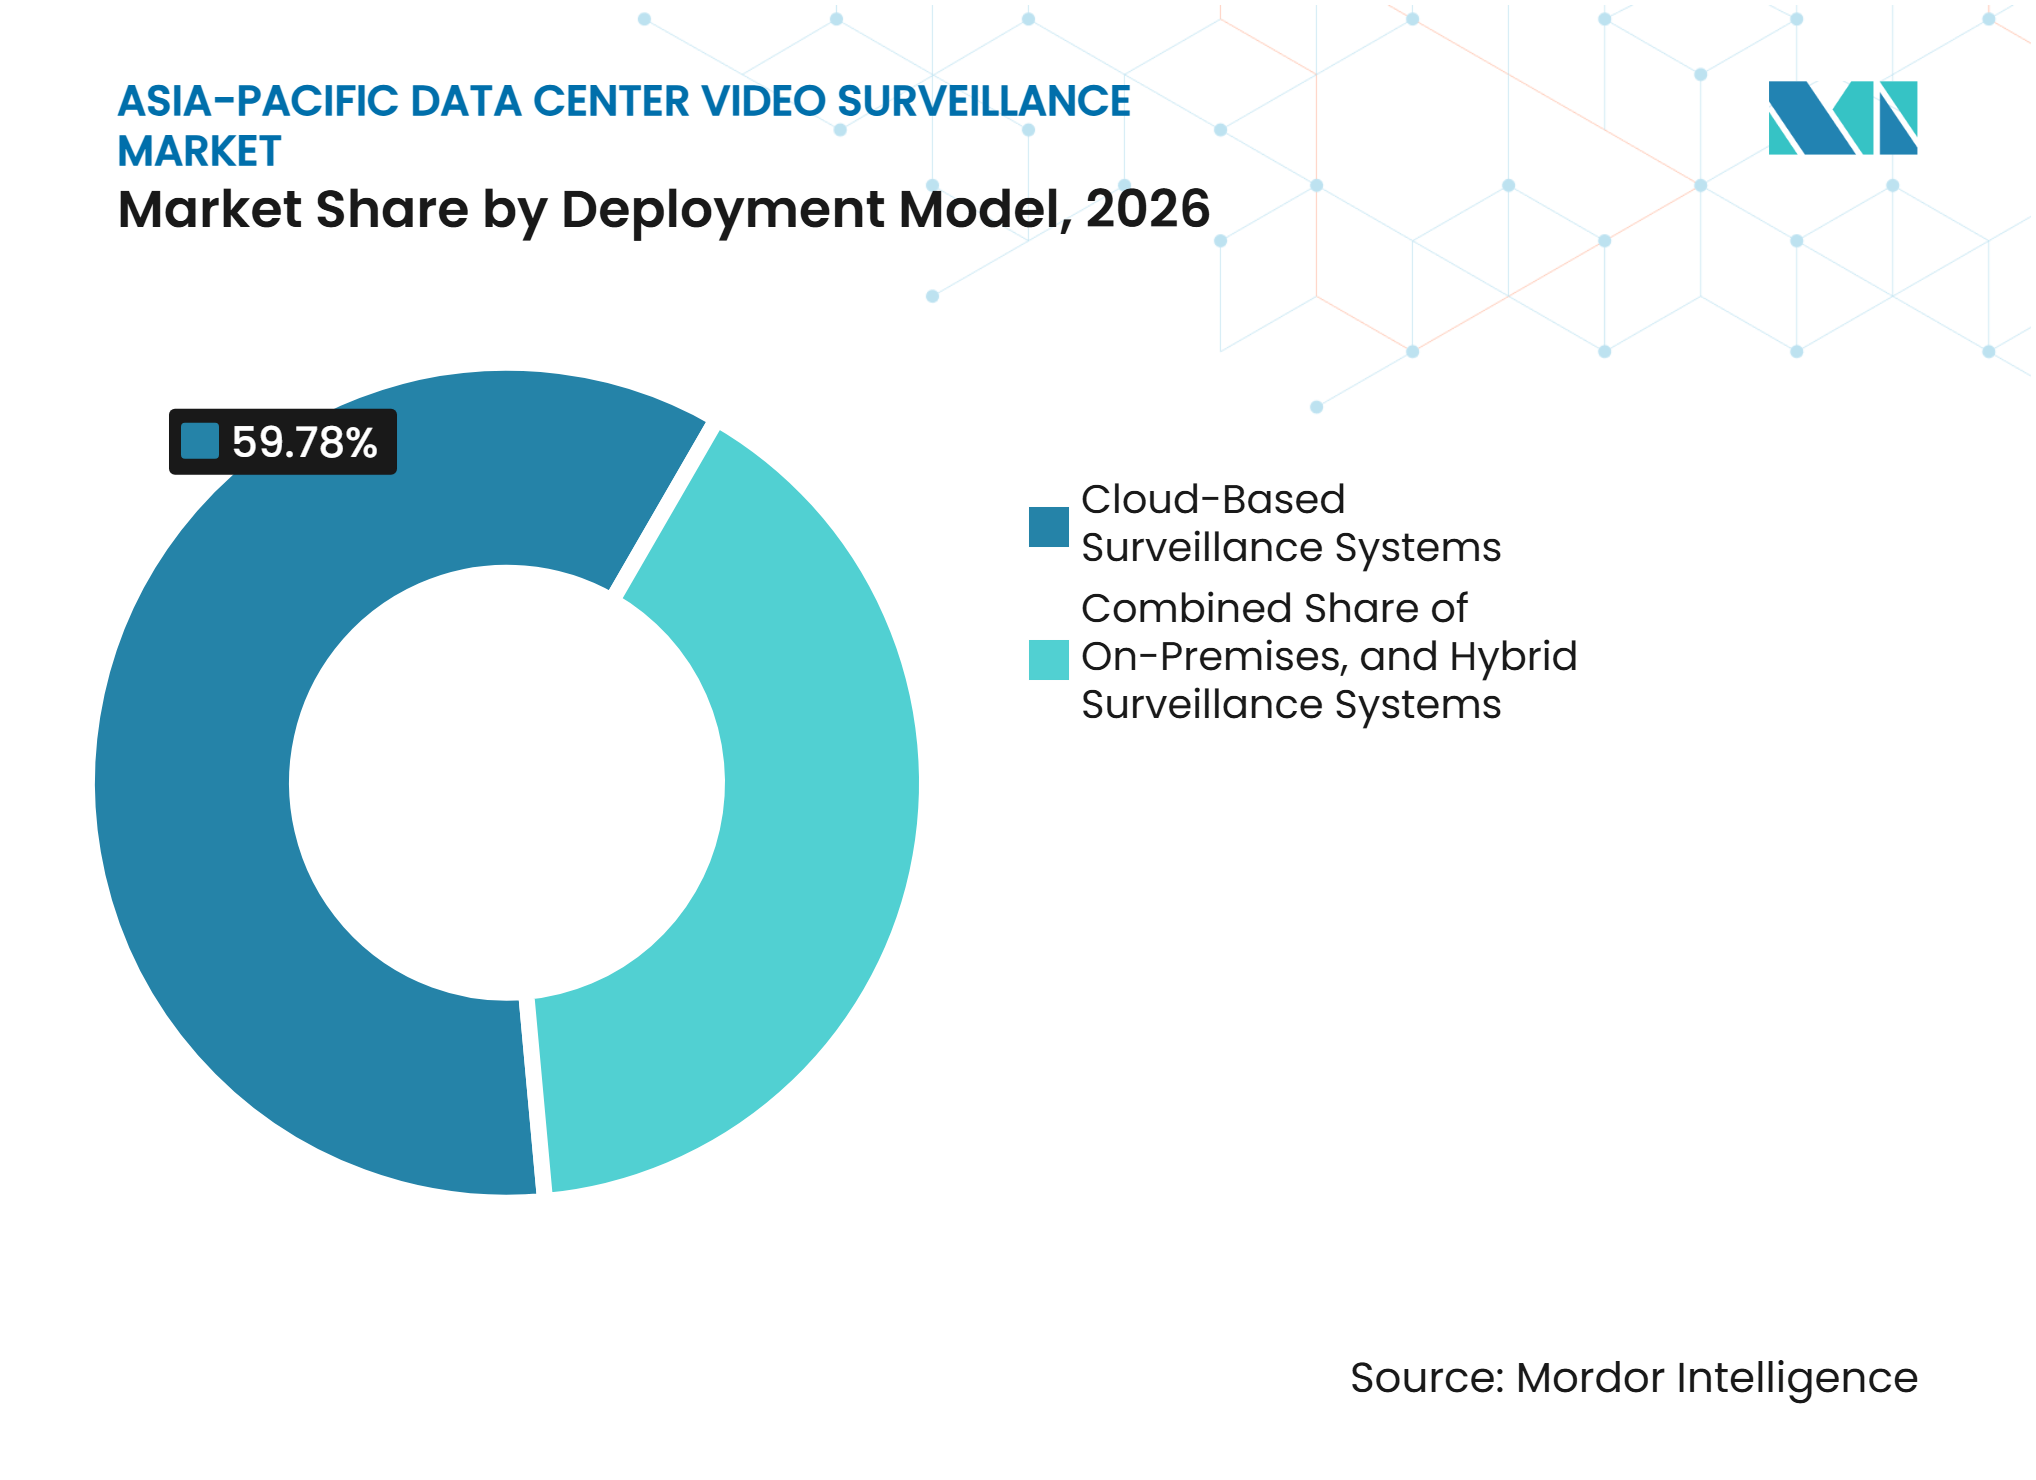
- Nach Bereitstellungsmodell entfielen cloudbasierte Systeme im Jahr 2026 auf 59,78 % des Segments des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum und werden bis 2032 voraussichtlich mit einer CAGR von 17,39 % wachsen.
- Nach Anwendung entfiel die Perimeter- und Außenbereichsüberwachung im Jahr 2026 auf 26,54 % der Marktgröße des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum, während die Überwachung von Elektro- und Maschinenräumen bis 2032 voraussichtlich mit einer CAGR von 19,59 % wachsen wird.
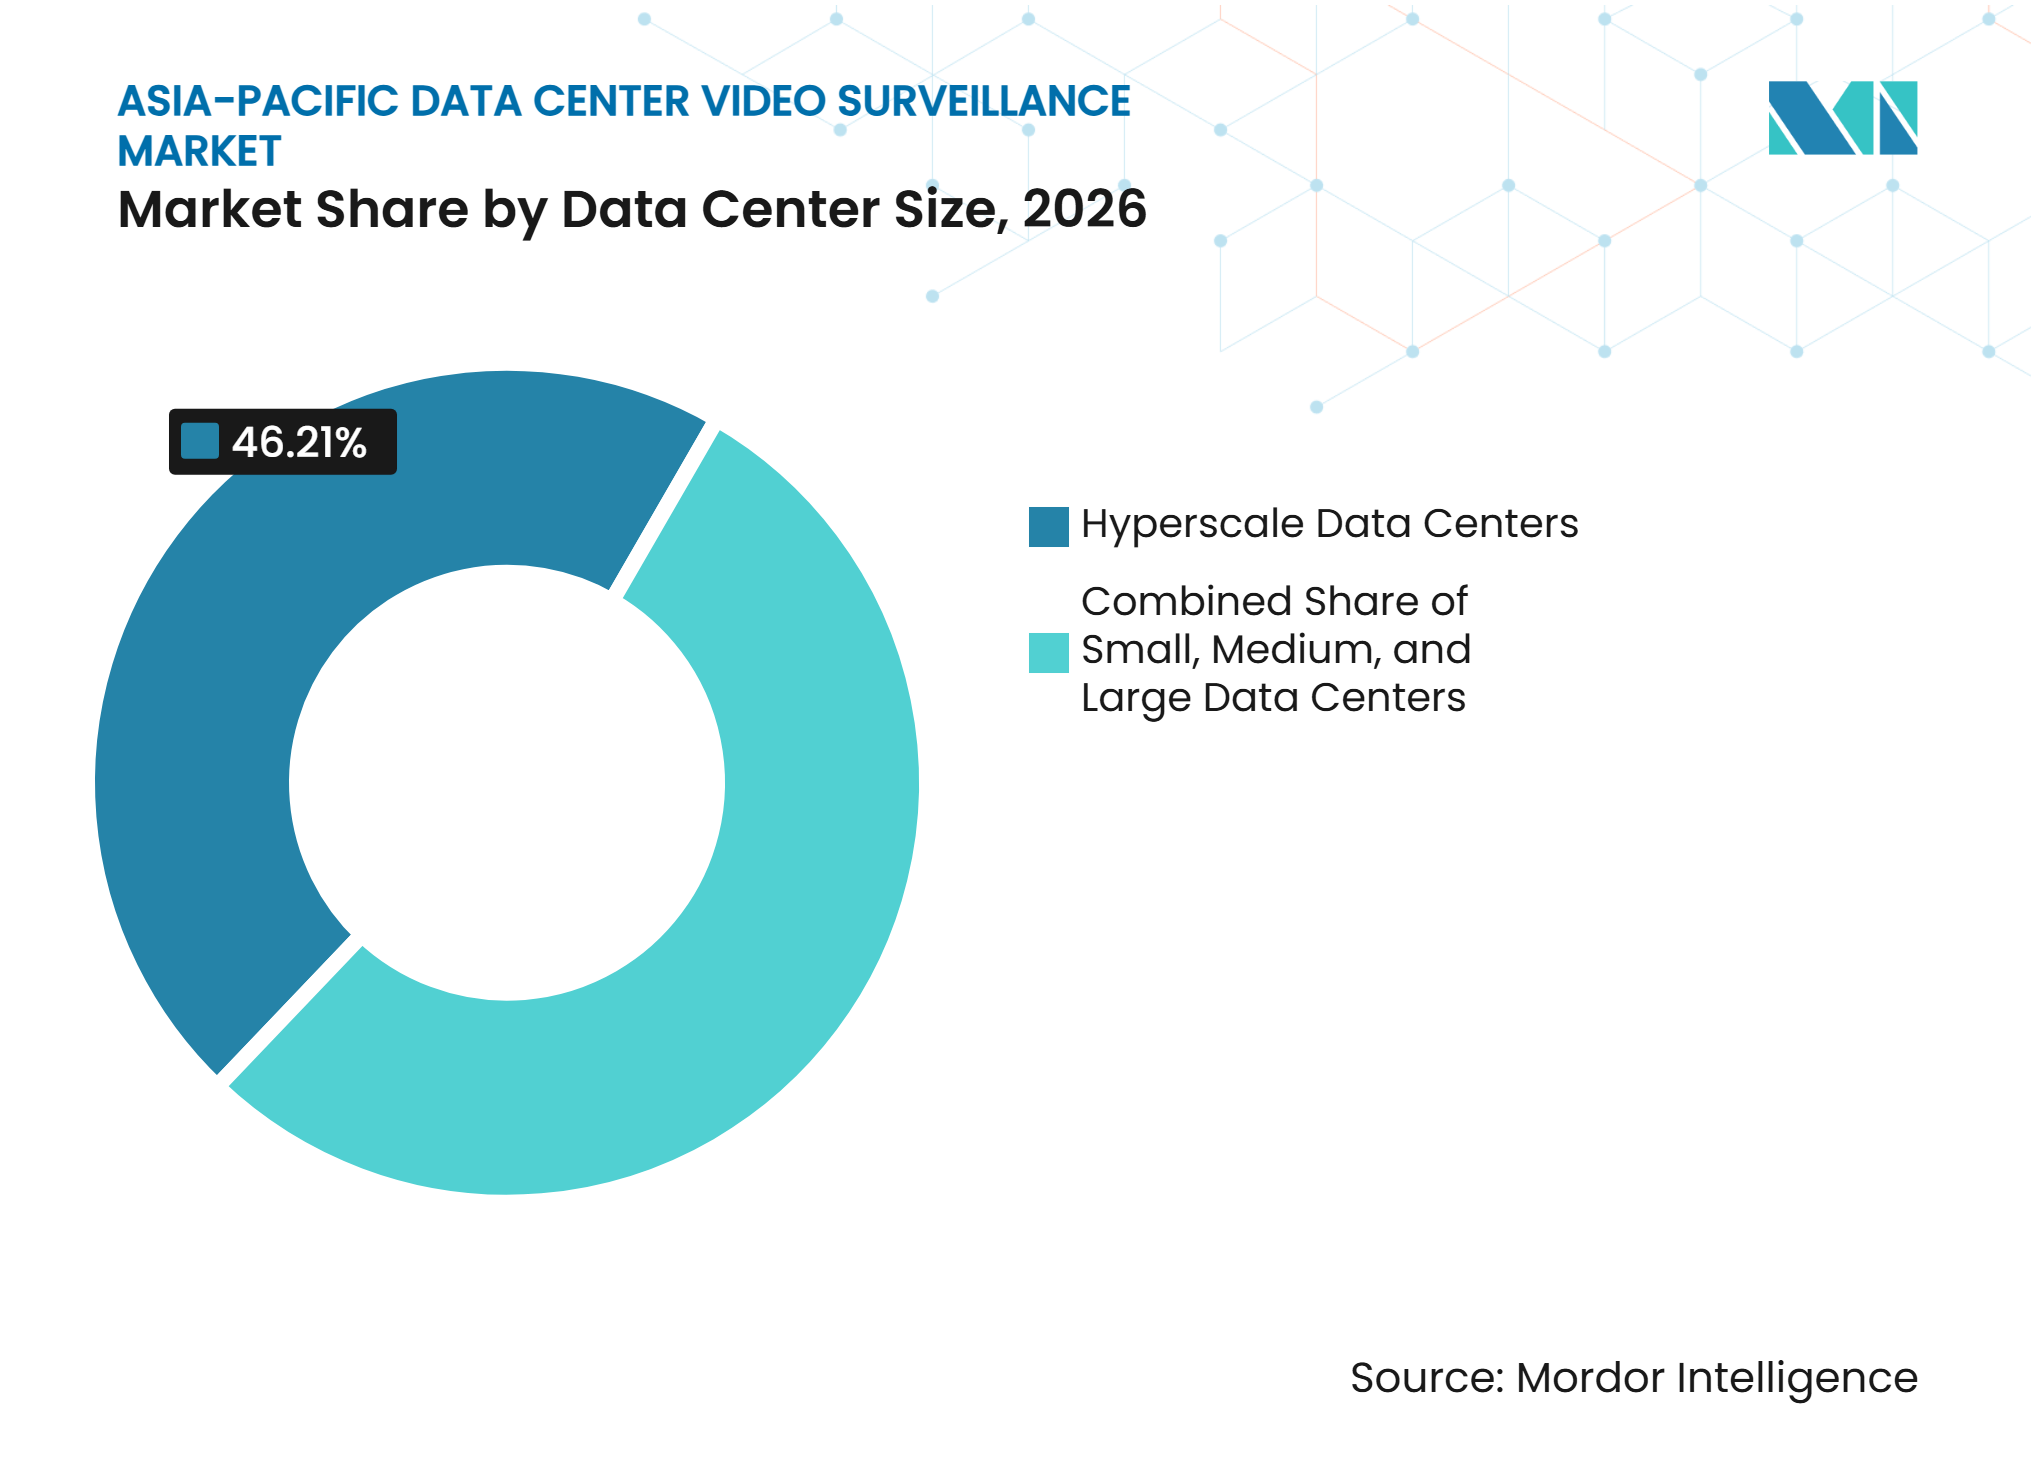
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 46,21 % am Segment und werden bis 2032 voraussichtlich mit einer CAGR von 18,27 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Anteil von 36,64 % am Segment, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 17,38 % wachsen werden.
- Nach Geografie entfiel auf China im Jahr 2026 ein Anteil von 36,23 % am Umsatz des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum, während Indien bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +4.2% | Asiatisch-pazifischer Raum, mit Schwerpunkt in China, Indien, Malaysia, Indonesien und Thailand | Kurzfristig (≤ 2 Jahre) |
| KI-Workloads erhöhen die Dichte sicherheitskritischer Rechenzentrumsräume | +3.8% | Global, mit der höchsten Relevanz in China, Singapur und Japan | Mittelfristig (2–4 Jahre) |
| Anforderungen an Datensouveränität und Datenlokalisierung | +2.9% | China und Indien, mit Ausstrahlungseffekten auf Singapur, Indonesien und Vietnam | Mittelfristig (2–4 Jahre) |
| Konvergenz von physischer und Cybersicherheit | +2.1% | Japan, Singapur, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Prüfbarkeit von Multi-Tenant-Colocation | +1.5% | Singapur, Hongkong und Tokio | Langfristig (≥ 4 Jahre) |
| Edge-KI für abgelegene Einrichtungen | +1.2% | Südostasien, Indien und sekundäre Standorte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Colocation-Kapazitäten in China, Indien und Südostasien
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum profitiert unmittelbar vom Bau neuer Rechenzentrumsräume und Colocation-Campusse. Neubauten erfordern Abdeckung von Perimeter, Eingang, Rechenzentrumsräumen, Lieferbereichen und Geräteräumen, bevor der Betrieb aufgenommen wird. Dieser Ansatz macht die Videoüberwachung zu einem Teil des Kernkonzepts der Einrichtung und nicht zu einer nachträglichen Entscheidung. Größere Standorte erfordern zudem mehr Kameras, eine höhere Videoaufbewahrungskapazität und ein zentralisiertes Management über mehrere Gebäude hinweg. Der Nachfrageeffekt ist in Märkten am stärksten, die große Campusse hinzufügen, darunter China, Indien, Malaysia, Indonesien und Thailand. Dieser Bauzyklus gibt Lieferanten die Möglichkeit, Designspezifikationen frühzeitig zu sichern und den Kunden durch Installation, Integration und Wartung zu begleiten.
KI-Workloads erhöhen die Dichte sicherheitskritischer Rechenzentrumsräume
KI-Infrastruktur konzentriert mehr Elektro- und Kühlausrüstung in jedem Rechenzentrumsraum. Hochdichte GPU-Umgebungen erfordern die Überwachung auf unbefugten Zugriff, Wärmebedingungen, Kühlintegrität und Geräteaktivität. Videoanalysen können als frühes betriebliches Signal dienen, wenn sie mit Wärme-, Zugangs- und Gebäudedaten verbunden sind. Hanwha Vision erklärte, dass sein KI-basierter Kameraansatz die Bandbreitennutzung um bis zu 80 % reduzieren und gleichzeitig die Anomalieerkennung unterstützen kann. Das Open Data Center Committee veröffentlichte im September 2025 ODCC202506003 für die cloud-edge-kombinierte intelligente Videoüberwachung in Rechenzentren.Open Data Center Committee, "ODCC1 Cloud-Edge Integrated Intelligent Video Surveillance System for Data Centers, odcc.org.cn">[1] Diese Anforderungen treiben den Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum hin zu Kamerasystemen, die sowohl betriebliche Transparenz als auch Sicherheitsabdeckung bieten.
Anforderungen an Datensouveränität und Datenlokalisierung erweitern die lokale Überwachung
Datenschutzvorschriften verändern die Art und Weise, wie Betreiber Videoplattformen auswählen und aufgezeichnetes Videomaterial verwalten. Chinas Verwaltungsverordnung zur Netzwerkdatensicherheit trat im Januar 2025 in Kraft und legte Sicherheitspflichten für die Verarbeitung von Netzwerkdaten fest.Bird & Bird, "An In-depth Analysis of China's Network Data Security Regime - Part II: Detailed Look at Data Protection Requirements, twobirds.com">[2] Indien veröffentlichte im Januar 2025 den Entwurf der Regeln zum Schutz digitaler personenbezogener Daten und legte darin Pflichten für Datentreuhänder fest.[3] Rechenzentrumsbetreiber müssen in der Lage sein, Aufbewahrung, Zugriff und Verfahren zur Behandlung von Vorfällen für Videobeweise zu dokumentieren. Dieser Bedarf unterstützt lokale Aufzeichnung, kontrollierten Zugriff und verifizierte Prüfpfade. Er erhöht auch den Wert hybrider Architekturen, die Aufzeichnungen innerhalb eines Standorts oder einer Rechtsordnung halten und gleichzeitig eine zentralisierte Verwaltung ermöglichen.
Konvergenz von physischer und Cybersicherheit erfordert korrelierte Video- und Zugriffsereignisse
Sicherheitsteams in Rechenzentren benötigen zunehmend Videoereignisse, die mit Zutrittskontrollaufzeichnungen und Cyber-Warnmeldungen verknüpft sind. Eine Ausweis-Anomalie kann schneller untersucht werden, wenn das Sicherheitsteam das zugehörige Videoereignis überprüfen kann. Axis Communications hat den Wert integrierter Schichten beschrieben, die Perimeterüberwachung, Rechenzentrumsbereiche und einzelne Rack-Zonen verbinden. Dieser Ansatz unterstützt eine konsistentere Beweiserhebung über Mehrstandortbetriebe hinweg. Er hilft Betreibern auch dabei, die Erwartungen der Mieter an nachvollziehbare physische Sicherheitsprozesse zu erfüllen. Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum profitiert von der Nachfrage nach Videomanagementsystemen, die sich mit Zutrittskontrolle, Gebäudemanagementsystemen und Sicherheitsinformationsplattformen verbinden lassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungskosten in aktiven Rechenzentren | -2.8% | Asiatisch-pazifischer Raum, insbesondere Singapur, Tokio und Hongkong | Kurzfristig (≤ 2 Jahre) |
| Datenschutz-, Gesichtserkennung- und grenzüberschreitende Datenbeschränkungen | -2.1% | China, Indien, Südkorea und ASEAN-Rechtsordnungen | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsprobleme bei Altsystemen | -1.6% | Japan und gemischte Enterprise- und Edge-Installationen mit unterschiedlichen Geräten | Langfristig (≥ 4 Jahre) |
| Strom-, Kühl- und Cybersicherheitsbelastung durch Videoaufbewahrung | -1.4% | Singapur, Hongkong und andere energiebeschränkte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskosten in aktiven, dauerhaft betriebenen Rechenzentren
Aktive Rechenzentren können den Kameraersatz nicht als einfachen Gerätetausch behandeln. Installationsarbeiten müssen in Change-Control-Prozesse eingebettet werden und dürfen den Kundenbetrieb nicht unterbrechen. Multi-Tenant-Einrichtungen benötigen möglicherweise auch die Zustimmung oder Koordination, bevor Arbeiten in gemeinsam genutzten Zugangs-, Strom- und Korridorbereichen durchgeführt werden. Thermische Überwachungsprojekte können eine fachkundige Aufsicht erfordern, wenn sich Geräte in der Nähe aktiver Elektroanlagen oder Kühlinfrastruktur befinden. Diese Bedingungen erhöhen die Projektkosten und können die Installationszeitpläne im Vergleich zu Neubauten verlängern. Das Hemmnis betrifft vor allem reife Colocation-Zentren, da diese bestehende Systeme aktualisieren müssen, während die Servicekontinuität gewahrt bleibt.
Datenschutz-, Gesichtserkennung- und grenzüberschreitende Datenbeschränkungen
Biometrische Vorschriften, Produktzertifizierungen und grenzüberschreitende Datenanforderungen können die Nutzung erweiterter Kamerafunktionen einschränken. Indien führte im April 2025 Anforderungen für staatliche Labortests für mit dem Internet verbundene Kameras ein, was den Produktqualifizierungsbedarf für Lieferanten erhöht. Die Vorschriften können Beschaffungszyklen verlängern, wenn zugelassene Produkte nicht sofort verfügbar sind. Betreiber mit Standorten in mehreren Rechtsordnungen müssen unterschiedliche Vorschriften zu Gesichtserkennung, Videoaufbewahrung, Datenresidenz und Cybersicherheitszertifizierung berücksichtigen. Diese Probleme erschweren die Verwendung einer einheitlichen Standardplattform an allen regionalen Standorten. Lieferanten, die transparente Sicherheitsdokumentation und lokal geeignete Bereitstellungsoptionen anbieten, können diese Beschaffungshürde verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Analysesoftware wächst neben der Umsatzführerschaft der HardwareKameras und Bildgebungshardware hielten im Jahr 2026 einen Anteil von 34,71 % am Marktanteil des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum. Festdom-, Fisheye-, Schwachlicht- und Spezialkameras bilden die physische Grundlage einer Überwachungsinstallation. Ihre Rolle bei der Abdeckung von Korridoren, Zugangspunkten, Geräteräumen und Perimetern hält die Hardwareausgaben zu Beginn eines neuen Projekts hoch. Hardware bleibt auch dann notwendig, wenn Betreiber die Abdeckung auf einen größeren Einrichtungsbereich ausweiten. Analyse- und Überwachungssoftware wird bis 2032 voraussichtlich mit einer CAGR von 17,26 % wachsen. Betreiber lenken mehr Budget in Software, die Ereignisse identifizieren und Videofeeds in verwertbare Warnmeldungen umwandeln kann.
Videomanagementsoftware und Speichersysteme befinden sich zwischen dem Kameranetzwerk und dem Reaktionsprozess des Betreibers. Videomanagementsoftware entwickelt sich in Einrichtungen, die zentral verwaltete Flotten benötigen, hin zu cloudbasierten Abonnements. Dienstleistungen sind ebenfalls wichtig, da Integratoren Kameras mit Gebäudesystemen, Zutrittskontrolle und unternehmensweiten Sicherheitsprozessen verbinden müssen. Hikvision veröffentlichte im April 2025 HikCentral Professional v3.0 mit einer Kapazität von 20.000 Videokanälen auf einem Server und Clustering-Unterstützung für bis zu 55.000 Geräte. Edge-KI kann die Verarbeitungslast auf zentralen Servern reduzieren, indem ein Teil der Analyse an der Kamera durchgeführt wird. Diese Verlagerung gibt Software, Integration und wiederkehrendem Support eine größere Rolle im Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum. Sie verändert auch die Lieferantenauswahl, da Betreiber nach der Installation zuverlässige Unterstützung für Updates, Interoperabilitätstests, Videoaufbewahrungseinstellungen und Incident-Response-Workflows benötigen.



Nach Kameratyp:
Festkameras sichern die Abdeckung, während PTZ-Kameras große Perimeter unterstützenFestkameras entfielen im Jahr 2026 auf 63,28 % des Kameratyp-Segments. Sie bieten kontinuierliche Abdeckung für Korridore, Eingangspunkte, Rechenzentrumsräume und andere stabile Beobachtungsbereiche. Ihre niedrigeren Stückkosten unterstützen eine dichte Rasterabdeckung, bei der Betreiber einen klaren Prüfnachweis benötigen. Festgeräte sind daher zentral für die compliance-gesteuerte Überwachung in neuen und bestehenden Einrichtungen. PTZ-Kameras werden bis 2032 voraussichtlich mit einer CAGR von 18,92 % wachsen. Ihre Fähigkeit zum Schwenken, Neigen und Zoomen unterstützt eine breite Perimeterabdeckung auf großen Campussen.
PTZ-Systeme können den Bedarf an mehreren Festpositionen in offenen Außenbereichen reduzieren. Sie sind nützlich, wenn Sicherheitsteams Bewegungen über eine Campusgrenze oder Servicestraße hinweg untersuchen müssen. Axis Communications stellte im September 2025 die AXIS Q6411-LE Bispektral-PTZ-Kamera vor, die thermische Erkennung und visuelle Verifikation mit FIPS 140-3 Level 3 Cybersicherheit kombiniert. Thermalkameras adressieren Anwendungsfälle in Geräteräumen und am Perimeter, wo die Sichtverhältnisse schlecht sein können. Hanwha Vision stellte im September 2025 eine QVGA-KI-Thermalüberwachungskamera mit einem Rauschäquivalenten Temperaturunterschied von unter 20 mK vor. Multisensorgeräte erweitern die Rolle einzelner Kameraeinheiten, indem sie sichtbare, thermische und KI-Fähigkeiten kombinieren. Dieses Design kann die Bereitstellungsplanung vereinfachen, wenn Betreiber wechselnde Außenbedingungen, eingeschränkte Versorgungsbereiche und große physische Grenzen mit weniger separaten Systemen abdecken müssen.
Nach Bereitstellungsmodell:
Cloudbasierte Systeme führen, während Hybrid lokale Anforderungen adressiertCloudbasierte Systeme hielten im Jahr 2026 einen Anteil von 59,78 % am Bereitstellungsmodell-Segment. Dasselbe Segment wird bis 2032 voraussichtlich mit einer CAGR von 17,39 % wachsen. Zentralisiertes Kameramanagement ist für Betreiber mit Einrichtungen in mehreren Ländern und Städten wertvoll. Cloud-Plattformen können Software-Updates, Modellbereitstellung, Benutzerverwaltung und Beweissuche vereinfachen. Sie reduzieren auch den Bedarf jedes Standorts, eine große lokale Videomanagement-Serverumgebung zu unterhalten. Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum profitiert daher von Cloud-Systemen, die gemeinsame Richtlinien über verteilte Betriebe hinweg bereitstellen.
Cloudbasierte Videoüberwachung beseitigt nicht den Bedarf an lokalen Kontrollen. Enterprise-, Edge- und regulierte Einrichtungen können aufgrund von Residenzvorschriften, Latenzanforderungen oder bestehender Infrastruktur lokale Aufzeichnungen beibehalten. Hybride Designs halten Aufzeichnungen innerhalb der Einrichtung, während zentralisierte Analyse- und Verwaltungsfunktionen ermöglicht werden. Diese Anordnung gibt Betreibern eine Möglichkeit, Cloud-Funktionalität zu nutzen, ohne alle sensiblen Videodaten über Grenzen hinweg zu übertragen. Verkada stellte im September 2025 seine KI-gestützte Unified Timeline vor, die cloud-verwaltete Kameras nutzt, um Personen- und Fahrzeugbewegungen über ein Gelände hinweg zu rekonstruieren. Die hybride Bereitstellung wird dort wichtig bleiben, wo lokale Datenkontrolle eine wesentliche Kaufanforderung ist. Sie bietet auch einen praktischen Übergangspfad für Betreiber, die Analysen verbessern müssen, ohne bestehende Aufzeichnungs- und Speichersysteme sofort ersetzen zu müssen.

Nach Anwendung:
Perimeterüberwachung führt, während Geräteräume schneller wachsenPerimeter- und Außenbereichsüberwachung hielt im Jahr 2026 einen Anteil von 26,54 % am Anwendungsumsatz. Große Campusse erfordern die Abdeckung von Zäunen, Toren, Straßen, Ladebereichen und Grenzzonen. Die für diese Bereiche erforderliche Kameraanzahl steigt mit jedem neuen Hyperscale- oder Colocation-Campus. Perimetersysteme unterstützen auch die Untersuchung unbefugter Bewegungen, bevor diese das Gebäude erreichen. Die Überwachung von Elektro- und Maschinenräumen wird bis 2032 voraussichtlich mit einer CAGR von 19,59 % wachsen. Dieser Anwendungsfall gewinnt an Bedeutung, da höhere Rechendichte Wärme-, Strom- und Kühlrisiken erhöht.
Thermal- und KI-fähige Kameras können sowohl Sicherheits- als auch Einrichtungsteams in Elektro- und Maschinenräumen unterstützen. Sie können helfen, ungewöhnliche Wärmemuster, kühlmittelbezogene Probleme oder Zugriffsaktivitäten in eingeschränkten Bereichen zu identifizieren. Die Überwachung von Eingängen und Zugangspunkten bleibt unerlässlich, da Rechenzentren eine kontrollierte Bewegung durch hochsichere Zonen erfordern. Die Überwachung von Ladebuchten adressiert Risiken im Zusammenhang mit Lieferungen und temporärem Auftragnehmer-Zugang. Die Fernstandortüberwachung wird auch an sekundären Standorten mit begrenztem lokalem Sicherheitspersonal zunehmend relevanter. Ereignisbasierte Aufzeichnung und priorisierte Warnmeldungen können den Speicherbedarf senken und gleichzeitig dem Personal helfen, sich auf ungewöhnliche Aktivitäten zu konzentrieren. Diese Fähigkeiten verbessern den Geschäftsfall für Überwachungssysteme, wenn dieselbe Kamerainstallation Sicherheit, Einrichtungsbetrieb, physische Sicherheit und Nachvorfallüberprüfung unterstützt.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen setzen ÜberwachungsstandardsHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 46,21 % am Rechenzentrumsgröße-Segment. Sie werden bis 2032 voraussichtlich mit einer CAGR von 18,27 % wachsen. Ein einzelner Hyperscale-Campus kann Videoüberwachung über mehrere Gebäude, Zugangspunkte, interne Räume, Versorgungsbereiche und das umliegende Gelände hinweg erfordern. Dieser Maßstab unterstützt dediziertes Sicherheitsdesign, integriertes Videomanagement und langfristige Wartungsvereinbarungen. Große Betreiber legen auch Spezifikationen fest, die beeinflussen, wie andere Rechenzentrumsstufen die Beschaffung von Videoüberwachung angehen. Die Marktgröße des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum für Hyperscale-Einrichtungen wird durch den Bedarf an umfassender Sicherheitsabdeckung an großen Standorten unterstützt.
Große Rechenzentren folgen häufig Architekturen, die von Hyperscale-Betreibern erprobt wurden, nachdem diese Konfigurationen im großen Maßstab getestet wurden. Kleine und mittlere Einrichtungen haben unterschiedliche Budget-, Personal- und Integrationsbeschränkungen. Abonnementbasierte Kameraplattformen können diesen Betreibern Zugang zu Analysen verschaffen, ohne große Vorabinvestitionen in Server zu erfordern. Modulare Systeme können einem kleineren Standort auch ermöglichen, Geräte hinzuzufügen, wenn die Kapazität wächst. Indien baut digitale Infrastruktur in Städten der Stufe 2 und Stufe 3 aus, was die Relevanz flexibler Überwachungssysteme erhöht. Die Chance ist für Lieferanten am größten, die überschaubare Preise mit Installation und laufendem technischen Support kombinieren können. Kleinere Betreiber benötigen auch unkomplizierte Beweisabrufung, Fernzustandsprüfungen und praktische Eskalationsverfahren, da sie möglicherweise kein dediziertes Sicherheitsteam vor Ort unterhalten.
Nach Rechenzentrumstyp:
Colocation-Ausgaben führen, während Cloud-Dienstanbieter schneller wachsenColocation-Einrichtungen hielten im Jahr 2026 einen Anteil von 36,64 % am Rechenzentrumstyp-Segment. Ihre Überwachungsanforderungen sind hoch, da mehrere Mieter Teile derselben physischen Infrastruktur gemeinsam nutzen. Betreiber müssen Zugriffsereignisse in Korridoren, Lieferzonen und anderen Gemeinschaftsbereichen dokumentieren. Videoaufzeichnungen helfen dabei, die Beweiskette zu etablieren und Mieterprüfungen zu unterstützen. Johnson Controls stellte im März 2026 C-CURE IQ 3.2 mit integriertem Videomanagement und strukturierten Incident-Workflows vor. Diese Fähigkeit spiegelt die Colocation-Nachfrage nach einem gemeinsamen Prozess wider, der Zugangs- und Videoinformationen verbindet.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 17,38 % wachsen. Diese Betreiber bauen ihre regionale Präsenz aus und benötigen Sicherheitssysteme, die über verteilte Einrichtungen hinweg funktionieren können. KI-fähige Kameras mit Edge-Inferenz können grundlegende Erkennungsfunktionen während einer Netzwerkunterbrechung aufrechterhalten. Enterprise- und Edge-Einrichtungen sind kleiner, können aber eine gute Eignung für verwaltete Videoüberwachungsdienste aufweisen. Abgelegene Edge-Standorte benötigen Überwachung mit wenig Vor-Ort-Eingriff und klaren Eskalationsprozessen. Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum kann daher sowohl große integrierte Installationen als auch einfachere dienstleistungsgeführte Angebote für kleinere Einrichtungen unterstützen. Lieferanten, die Konfigurationen standardisieren, Fernfehlerbehebung unterstützen und prüfbare Beweisaufzeichnungen führen können, passen gut zu diesen Betriebsmodellen.
Geografische Analyse
China und Japan
China entfiel im Jahr 2026 auf 36,23 % des regionalen Umsatzes und hält damit den größten Marktanteil im Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum. Seine Rechenzentrumsbasis und die inländische Videoüberwachungs-Lieferkette unterstützen umfangreiche Installationsaktivitäten. Das ODCC veröffentlichte im September 2025 seinen Standard für cloud-edge-kombinierte intelligente Videoüberwachung für Rechenzentren. Der Standard unterstützt den Einsatz intelligenter Videoüberwachung in Rechenzentrumsumgebungen. Die Sicherheitsrenovierungsbeschaffung von China Unicom Jiangxi im Jahr 2026 spezifizierte national zertifizierte Kameras mit integrierten kryptografischen Modulen und verdeutlicht die Relevanz inländischer Compliance-Anforderungen. Japan ist der zweitgrößte regionale Markt, unterstützt durch etablierte Rechenzentrumsbetriebe und hohe Erwartungen an physische Sicherheit. Japanische Käufer legen auch Wert auf zuverlässige Prüfpfade, definierte Betriebsverfahren und Videoüberwachungssysteme, die neben etablierten physischen Sicherheitskontrollen funktionieren.
Indien
Indien wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen, der schnellsten Rate unter den Ländermärkten. Lokale Datenschutzpflichten und Kameratestanforderungen beeinflussen die Lieferantenqualifizierung und Bereitstellungsentscheidungen. Indiens Entwurf der Regeln zum Schutz digitaler personenbezogener Daten wurde im Januar 2025 veröffentlicht. Das Land führte im April 2025 auch obligatorische Testanforderungen für mit dem Internet verbundene Kameraprodukte ein. Diese Anforderungen erhöhen die Bedeutung von lokalem Support, Zertifizierungsnachweisen und Bereitstellungsplanung. Singapur bleibt ein regionaler Referenzmarkt, auf dem multinationale Betreiber Systeme testen können, bevor sie ähnliche Designs anderswo einsetzen. Seine Bedeutung ergibt sich aus seiner Rolle als regionaler Betriebsknotenpunkt, an dem Kunden Technologie, Sicherheitsprozesse und Integrationspraktiken vor größeren Installationen vergleichen können.
Malaysia, Indonesien, Thailand, Vietnam, Australien und Südkorea
Malaysia, Indonesien, Thailand und Vietnam bauen große Rechenzentrumstandorte aus, die Perimeter- und Campus-Überwachung erfordern. Digital Edge kündigte im Januar 2026 einen KI-fähigen Campus in Bekasi mit einem anfänglichen Ziel von 500 MW und einer Obergrenze von 1 GW für 4,5 Milliarden USD an. Australien und Südkorea sind reifere Märkte mit komplexen Compliance-Anforderungen. Südkoreas geplanter Ersatz von 3.663 chinesisch hergestellten Kameras in den Einrichtungen der Korea Electric Power Corporation zeigt eine stärkere Aufmerksamkeit für zugelassene Sicherheitsausrüstung. In der gesamten Region hängt der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum von der jeweiligen Mischung aus Bautätigkeit, lokalen Vorschriften, Technologieanforderungen und Käuferpräferenzen jedes Landes ab. Diese Vielfalt begrenzt einen einheitlichen regionalen Produktansatz und erhöht den Wert von Lieferanten, die Aufbewahrung, Hosting, Produktzertifizierung und Wartungspraktiken an lokale Bedürfnisse anpassen können.
Wettbewerbslandschaft
Marktkonzentration
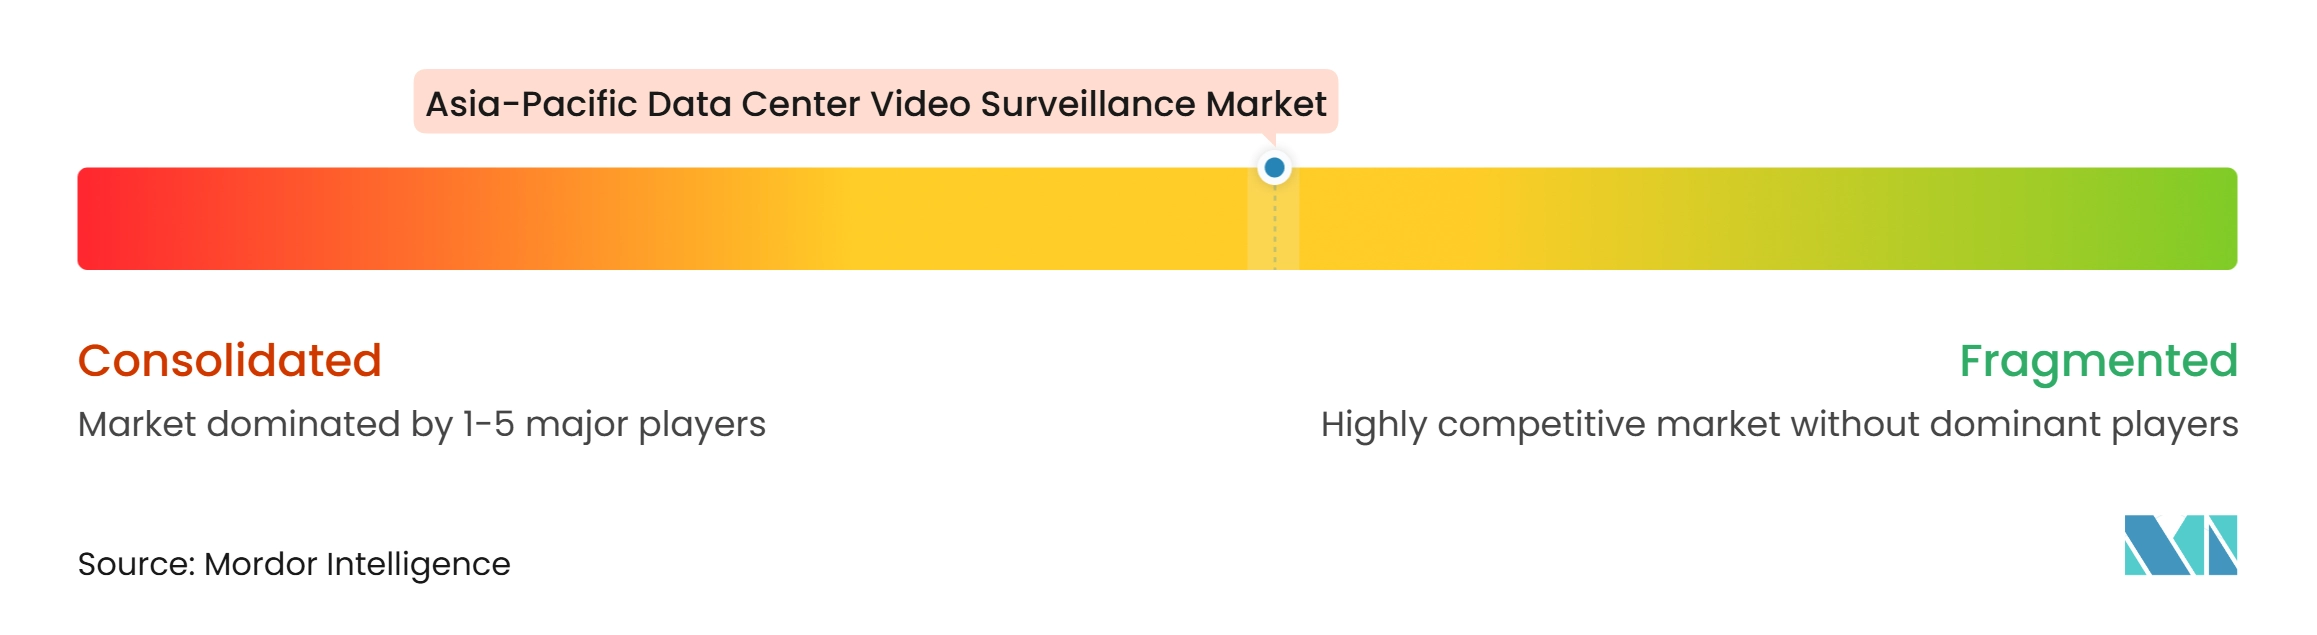
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum ist mäßig fragmentiert. Hikvision und Dahua haben aufgrund ihrer breiten Distribution und wettbewerbsfähigen Preisgestaltung große Umsatzpositionen nach Volumen. Axis Communications, Hanwha Vision, Bosch Building Technologies und Motorola Solutions über Avigilon konkurrieren auf der Grundlage von Analysen, Cybersicherheitsnachweisen und Eignung für Projekte mit Beschaffungsbeschränkungen. Genetec und Milestone Systems bieten offene Videomanagementplattformen an, die Feeds von mehreren Hardwarelieferanten integrieren können. Verkada und Eagle Eye Networks nutzen cloudbasierte Abonnementmodelle, die die Anfangskosten einer Installation reduzieren. Das Wettbewerbsergebnis hängt häufig davon ab, ob ein Käufer Kamerapreise, regulatorische Compliance, offene Integration oder zentralisiertes Cloud-Management priorisiert. Diese Bandbreite an Ansätzen bedeutet, dass Käufer häufig Kameraauswahl, Videoplattformauswahl, Integrationsarbeit und langfristigen Support trennen, anstatt jedes Element von einem einzigen Anbieter zu beziehen.
Produktsicherheit wird in Beschaffungsentscheidungen immer wichtiger. FIPS-zertifizierte kryptografische Module, NDAA-Compliance und die Bereitschaft für Drittprüfungen können darüber entscheiden, ob ein Lieferant für regulierte Aufträge zugelassen wird. Axis Communications positionierte sein PTZ-Produkt vom September 2025 rund um thermische Erkennung, visuelle Verifikation und FIPS 140-3 Level 3 Zertifizierung. Hanwha Vision stellte im September 2025 seine Thermal-KI-Kameraplattform für Perimeter- und kritische Infrastrukturanwendungen vor. Hikvision erweiterte im April 2025 den Umfang seiner HikCentral Professional-Plattform zur Unterstützung großer Gerätecluster. Diese Schritte zeigen, dass die Produktstrategie zunehmend mit KI-Verarbeitung, Integrationskapazität und Verifizierungsanforderungen verknüpft ist. Sie zeigen auch, warum Lieferantendokumentation, Software-Support-Verpflichtungen und Produkttests bei Ausschreibungen für kritische Einrichtungen genauso relevant sind wie Kameraspezifikationen.
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum bietet auch Chancen in integrierten Betriebsplattformen, verwalteten Diensten für kleine und mittlere Edge-Standorte sowie lokal geeigneten Systemen fr souveräne Cloud- und regierungsnahe Einrichtungen. Secom kündigte im Juli 2025 die Übernahme von AVTEL an, um seine Rechenzentrumssicherheitsfähigkeiten auf internationalen Märkten auszubauen. Lieferanten müssen die wachsende Abhängigkeit von KI-Kamerafunktionen von Edge-Computing-Komponenten und Software-Ökosystemen bewältigen. Käufer werden wahrscheinlich Anbieter bevorzugen, die den Umgang mit Daten dokumentieren, die Kompatibilität mit bestehenden Systemen aufrechterhalten und zuverlässigen regionalen Service bieten können. Der Wettbewerb wird aktiv bleiben, da kein einzelner Anbieter die niedrigsten Kosten, die breiteste Interoperabilität und die stärkste Compliance-Eignung in jeder asiatisch-pazifischen Rechtsordnung bietet. Die effektivsten Anbieter werden eine glaubwürdige Compliance-Position mit lokaler Servicekapazität und einer Technologie-Roadmap verbinden, die Kunden nicht zu unnötigem Systemersatz zwingt.
Marktführer der Videoüberwachungsbranche für Rechenzentren im asiatisch-pazifischen Raum
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Dahua Technology Co., Ltd.
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Schneider Electric SE
- Convergint Technologies LLC
- Securitas Technology AB
- ASSA ABLOY AB
- Cisco Systems, Inc.
- ABB Ltd.
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Canon Inc.
- NVIDIA Corporation
- Verkada Inc.
- Eagle Eye Networks, Inc.
Neueste Industrielle Entwicklungen in Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum
- Oktober 2026: Das Shanghai Qingpu Cloud Lake Data Center leitete die Beschaffung von Videoüberwachungsausrüstung für sein Smart-Campus-Bauprojekt ein, was die anhaltenden Investitionen in KI-fähige Überwachungsinfrastruktur innerhalb chinesischer Rechenzentrumsentwicklungen widerspiegelt.
- August 2026: Deng-X (Japan) erhielt einen Auftrag zur Lieferung von 66 Sicherheitskameras für die Serversicherheit bei einer großen indonesischen Bank und markierte damit den ersten Schritt des Unternehmens bei der Entwicklung eines KI-gestützten Sicherheitskamerageschäfts in Südostasien.
- März 2026: Johnson Controls stellte C-CURE IQ 3.2 auf der ISC West 2026 vor und integrierte Videomanagement und strukturierte Incident-Workflows direkt in seine Enterprise-Sicherheitsplattform für Betreiber kritischer Infrastruktur, einschließlich Rechenzentren. Das Update fügte auch Illustra-Multisensorkameras hinzu und erweiterte die Interoperabilität mit Kantech EntraPass 9.10 und exacqVision 26.0.
- Oktober 2025: Hikvision und InfraX, eine Tochtergesellschaft von Digital DEWA (Dubai), unterzeichneten ein Memorandum of Understanding zur gemeinsamen Entwicklung von KI- und maschinenlernbasierten Kameralösungen und zur Erkundung neuer Anwendungssegmente in kritischer Infrastruktur, einschließlich Rechenzentren.
Berichtsumfang des Videoüberwachungsmarkts für Rechenzentren im asiatisch-pazifischen Raum
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum umfasst Technologien und Dienstleistungen, die visuelle Sicherheit, Überwachung und Kontrolle von Rechenzentrumseinrichtungen ermöglichen. Er umfasst Lösungen, die darauf ausgelegt sind, die physische Sicherheit zu verbessern, unbefugte Aktivitäten zu erkennen, die Incident-Response zu unterstützen und eine Echtzeit-Betriebstransparenz in kritischen Infrastrukturumgebungen zu bieten. Der Markt wird durch zunehmende Bedenken hinsichtlich des Einrichtungsschutzes, der Anlagensicherheit, der Geschäftskontinuität und der wachsenden Einführung intelligenter Videoüberwachungssysteme mit fortschrittlichen Überwachungs- und Analysefähigkeiten angetrieben.
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum ist segmentiert nach Komponente (Kameras und Bildgebungshardware, Videomanagementsoftware, Speicher- und Aufzeichnungshardware, Analyse- und Überwachungssoftware sowie Installations-, Integrations- und Supportdienstleistungen), Kameratyp (Festkameras, Schwenk-Neige-Zoom-Kameras, Thermalkameras und spezialisierte Schwachlicht- und Infrarotkameras), Bereitstellung (On-Premise-Videoüberwachungssysteme, cloudbasierte Videoüberwachungssysteme und hybride Videoüberwachungssysteme), Anwendung (Perimeter- und Außenbereichsüberwachung, Eingangs- und Zugangspunktüberwachung, Rechenzentrumsraum- und interne Korridorüberwachung, Elektro- und Maschinenraumüberwachung, Ladebucht- und Lieferbereichsüberwachung sowie Fernstandort- und Campus-Überwachung), Größe (Klein, Mittel, Groß, Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs), Enterprise / Edge und Edge-Rechenzentren) und Land (China, Japan, Indien, Singapur und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kameras und Bildgebungshardware |
| Videomanagementsoftware |
| Speicher- und Aufzeichnungshardware |
| Analyse- und Überwachungssoftware |
| Installations-, Integrations- und Supportdienstleistungen |
| Festkameras |
| Schwenk-Neige-Zoom-Kameras |
| Thermalkameras |
| Spezialisierte Schwachlicht- und Infrarotkameras |
| On-Premise-Videoüberwachungssysteme |
| Cloudbasierte Videoüberwachungssysteme |
| Hybride Videoüberwachungssysteme |
| Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung |
| Rechenzentrumsraum- und interne Korridorüberwachung |
| Elektro- und Maschinenraumüberwachung |
| Ladebucht- und Lieferbereichsüberwachung |
| Fernstandort- und Campus-Überwachung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Edge-Rechenzentren |
| China |
| Japan |
| Indien |
| Singapur |
| Rest des asiatisch-pazifischen Raums |
| Nach Komponente | Kameras und Bildgebungshardware |
| Videomanagementsoftware | |
| Speicher- und Aufzeichnungshardware | |
| Analyse- und Überwachungssoftware | |
| Installations-, Integrations- und Supportdienstleistungen | |
| Nach Kameratyp | Festkameras |
| Schwenk-Neige-Zoom-Kameras | |
| Thermalkameras | |
| Spezialisierte Schwachlicht- und Infrarotkameras | |
| Nach Bereitstellungsmodell | On-Premise-Videoüberwachungssysteme |
| Cloudbasierte Videoüberwachungssysteme | |
| Hybride Videoüberwachungssysteme | |
| Nach Anwendung | Perimeter- und Außenbereichsüberwachung |
| Eingangs- und Zugangspunktüberwachung | |
| Rechenzentrumsraum- und interne Korridorüberwachung | |
| Elektro- und Maschinenraumüberwachung | |
| Ladebucht- und Lieferbereichsüberwachung | |
| Fernstandort- und Campus-Überwachung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Edge-Rechenzentren | |
| Nach Land | China |
| Japan | |
| Indien | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum?
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum wird im Jahr 2026 auf 0,47 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,26 Milliarden USD erreichen, mit einer CAGR von 16,79 % von 2027 bis 2032. Diese Zahlen umfassen Kameras, Videomanagementsoftware, Speicher, Analysen, Dienstleistungen und verwandte Videoüberwachungssysteme, die in regionalen Rechenzentrumseinrichtungen eingesetzt werden.
Was treibt die Nachfrage nach Videoüberwachung in Rechenzentren im asiatisch-pazifischen Raum an?
Der Videoüberwachungsmarkt für Rechenzentren im asiatisch-pazifischen Raum profitiert von neuen Hyperscale- und Colocation-Bauprojekten, KI-bezogenen Betriebsanforderungen, lokalen Datenanforderungen und vernetzten Zugangs-Video-Sicherheits-Workflows. Käufer benötigen auch prüfbare Abdeckung von Perimetern, Zugangsbereichen, Lieferzonen, Rechenzentrumsräumen, Elektroräumen und Kühlinfrastruktur.
Welche Komponente führt die Ausgaben für Videoüberwachung in Rechenzentren im asiatisch-pazifischen Raum an?
Kameras und Bildgebungshardware führen mit einem Umsatzanteil von 34,71 % im Jahr 2026, während Analyse- und Überwachungssoftware bis 2032 voraussichtlich mit einer CAGR von 17,26 % wachsen wird. Hardware bietet physische Abdeckung, während Software Betreibern hilft, Ereignisse zu identifizieren, Aufzeichnungen zu verwalten und Reaktionsverfahren zu koordinieren.
Welcher Kameratyp wächst im asiatisch-pazifischen Raum in Rechenzentren am schnellsten?
PTZ-Kameras werden bis 2032 voraussichtlich mit einer CAGR von 18,92 % wachsen, da sie eine breite Abdeckung großer Campus-Perimeter unterstützen. Ihre Bewegungs- und Zoomfunktionen ermöglichen es Sicherheitsteams, wechselnde Bedingungen über Außenbereiche und Servicestraßen hinweg zu untersuchen.
Warum sind cloudbasierte Videoüberwachungssysteme für Rechenzentrumsbetreiber wichtig?
Cloudbasierte Systeme hielten im Jahr 2026 einen Anteil von 59,78 % am Bereitstellungssegment und ermöglichen es Mehrstandortbetreibern, Updates, Warnmeldungen und Untersuchungen über eine zentrale Oberfläche zu verwalten. Hybride Systeme bleiben relevant, wenn Betreiber lokale Aufzeichnung, Datenresidenz-Kontrolle oder geringere Abhängigkeit von Remote-Konnektivität benötigen.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Indien wird bis 2032 voraussichtlich mit einer CAGR von 19,86 % wachsen, unterstützt durch die Entwicklung von Rechenzentren und lokal verwaltete Sicherheitsanforderungen. Produkttestvorschriften und Datenschutzpflichten erhöhen auch die Bedeutung qualifizierter Lieferanten, Bereitstellungsnachweise und zugänglichem lokalem Support.