
Taille et part du marché de la vidéosurveillance des centres de données en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.47 Milliards de dollars |
| Taille du Marché (2027) | 0.58 Milliards de dollars |
| Taille du Marché (2032) | 1.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.79 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vidéosurveillance des centres de données en Asie-Pacifique par Mordor Intelligence
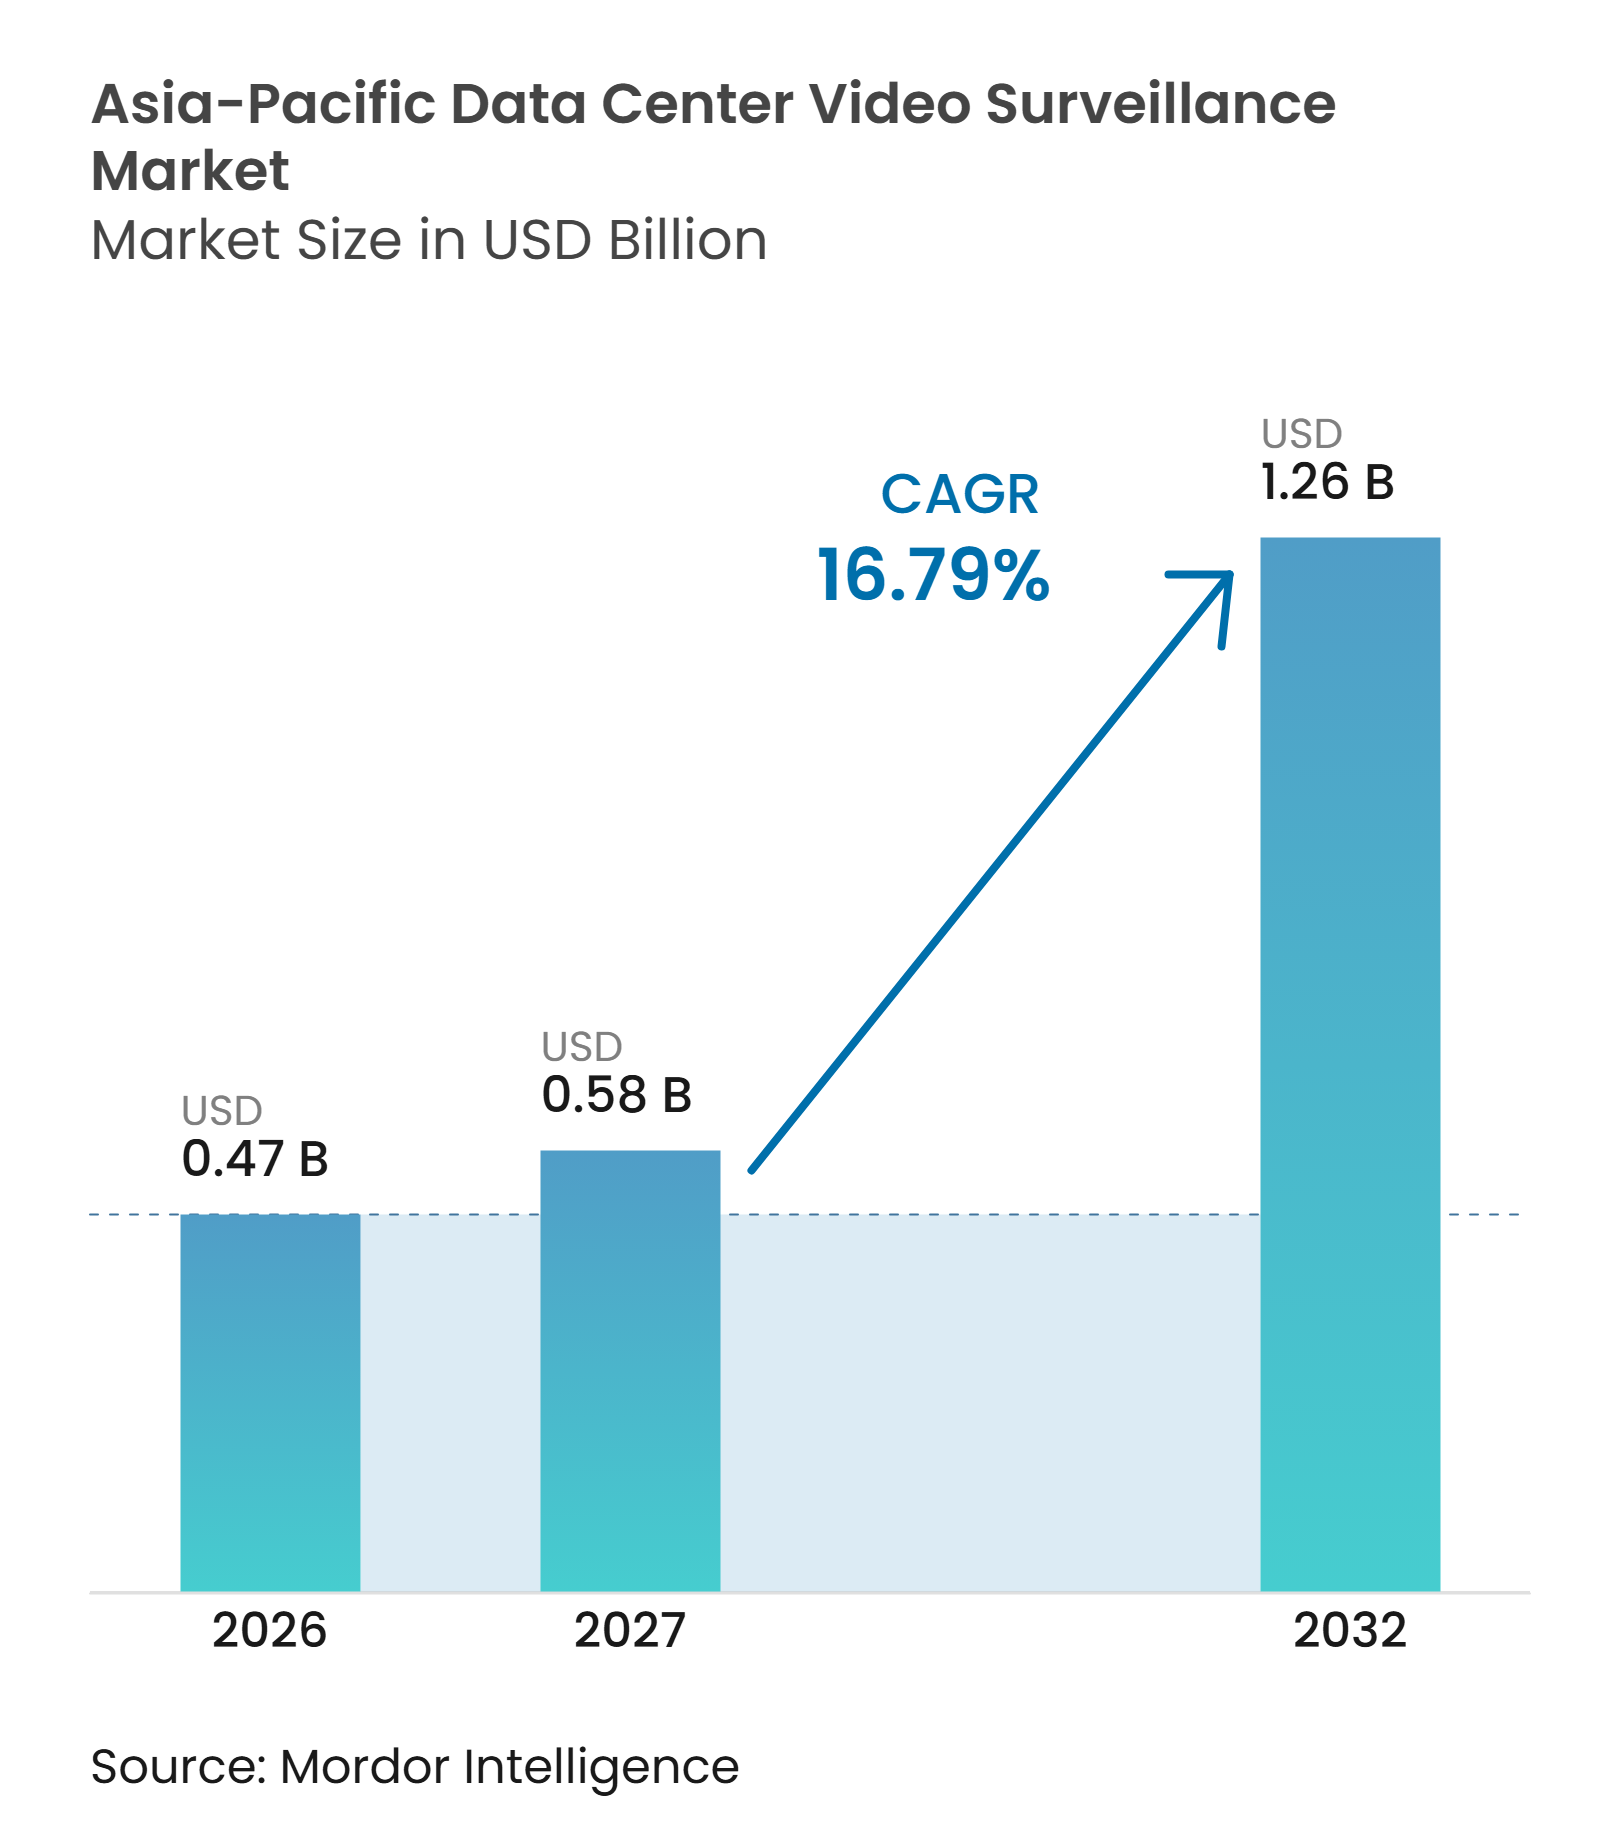
La taille du marché de la vidéosurveillance des centres de données en Asie-Pacifique devrait s'étendre de 0,47 milliard USD en 2026 à 1,26 milliard USD d'ici 2032, enregistrant un CAGR de 16,79 % entre 2027 et 2032. Les nouveaux campus de centres de données accroissent la demande de caméras, de systèmes d'enregistrement et d'analyses dès les premières phases de conception. Les opérateurs accordent une plus grande valeur aux systèmes qui combinent la surveillance de la sécurité avec la supervision opérationnelle dans les installations à haute densité. Les charges de travail d'IA augmentent l'importance d'une surveillance continue dans les salles de données, les zones de refroidissement et les locaux électriques. Les règles de localisation des données favorisent également les plateformes capables de conserver les enregistrements, les journaux d'accès et les pistes de preuves sous contrôle local. Le marché de la vidéosurveillance des centres de données en Asie-Pacifique évolue donc de déploiements de caméras isolées vers des systèmes de sécurité connectés qui soutiennent la conformité, la supervision à distance et la réponse aux incidents.
Points clés du rapport
- Par composant, les caméras et le matériel d'imagerie ont représenté 34,71 % du chiffre d'affaires du marché de la vidéosurveillance des centres de données en Asie-Pacifique en 2026, tandis que les logiciels d'analyse et de surveillance devraient progresser à un CAGR de 17,26 % jusqu'en 2032.
- Par type de caméra, les caméras fixes ont représenté 63,28 % du segment en 2026, tandis que les caméras PTZ devraient progresser à un CAGR de 18,92 % jusqu'en 2032.
- Par modèle de déploiement, les systèmes basés sur le cloud ont représenté 59,78 % du segment du marché de la vidéosurveillance des centres de données en Asie-Pacifique en 2026 et devraient progresser à un CAGR de 17,39 % jusqu'en 2032.
- Par application, la surveillance du périmètre et des zones externes a représenté 26,54 % de la taille du marché de la vidéosurveillance des centres de données en Asie-Pacifique en 2026, tandis que la surveillance des locaux électriques et mécaniques devrait progresser à un CAGR de 19,59 % jusqu'en 2032.
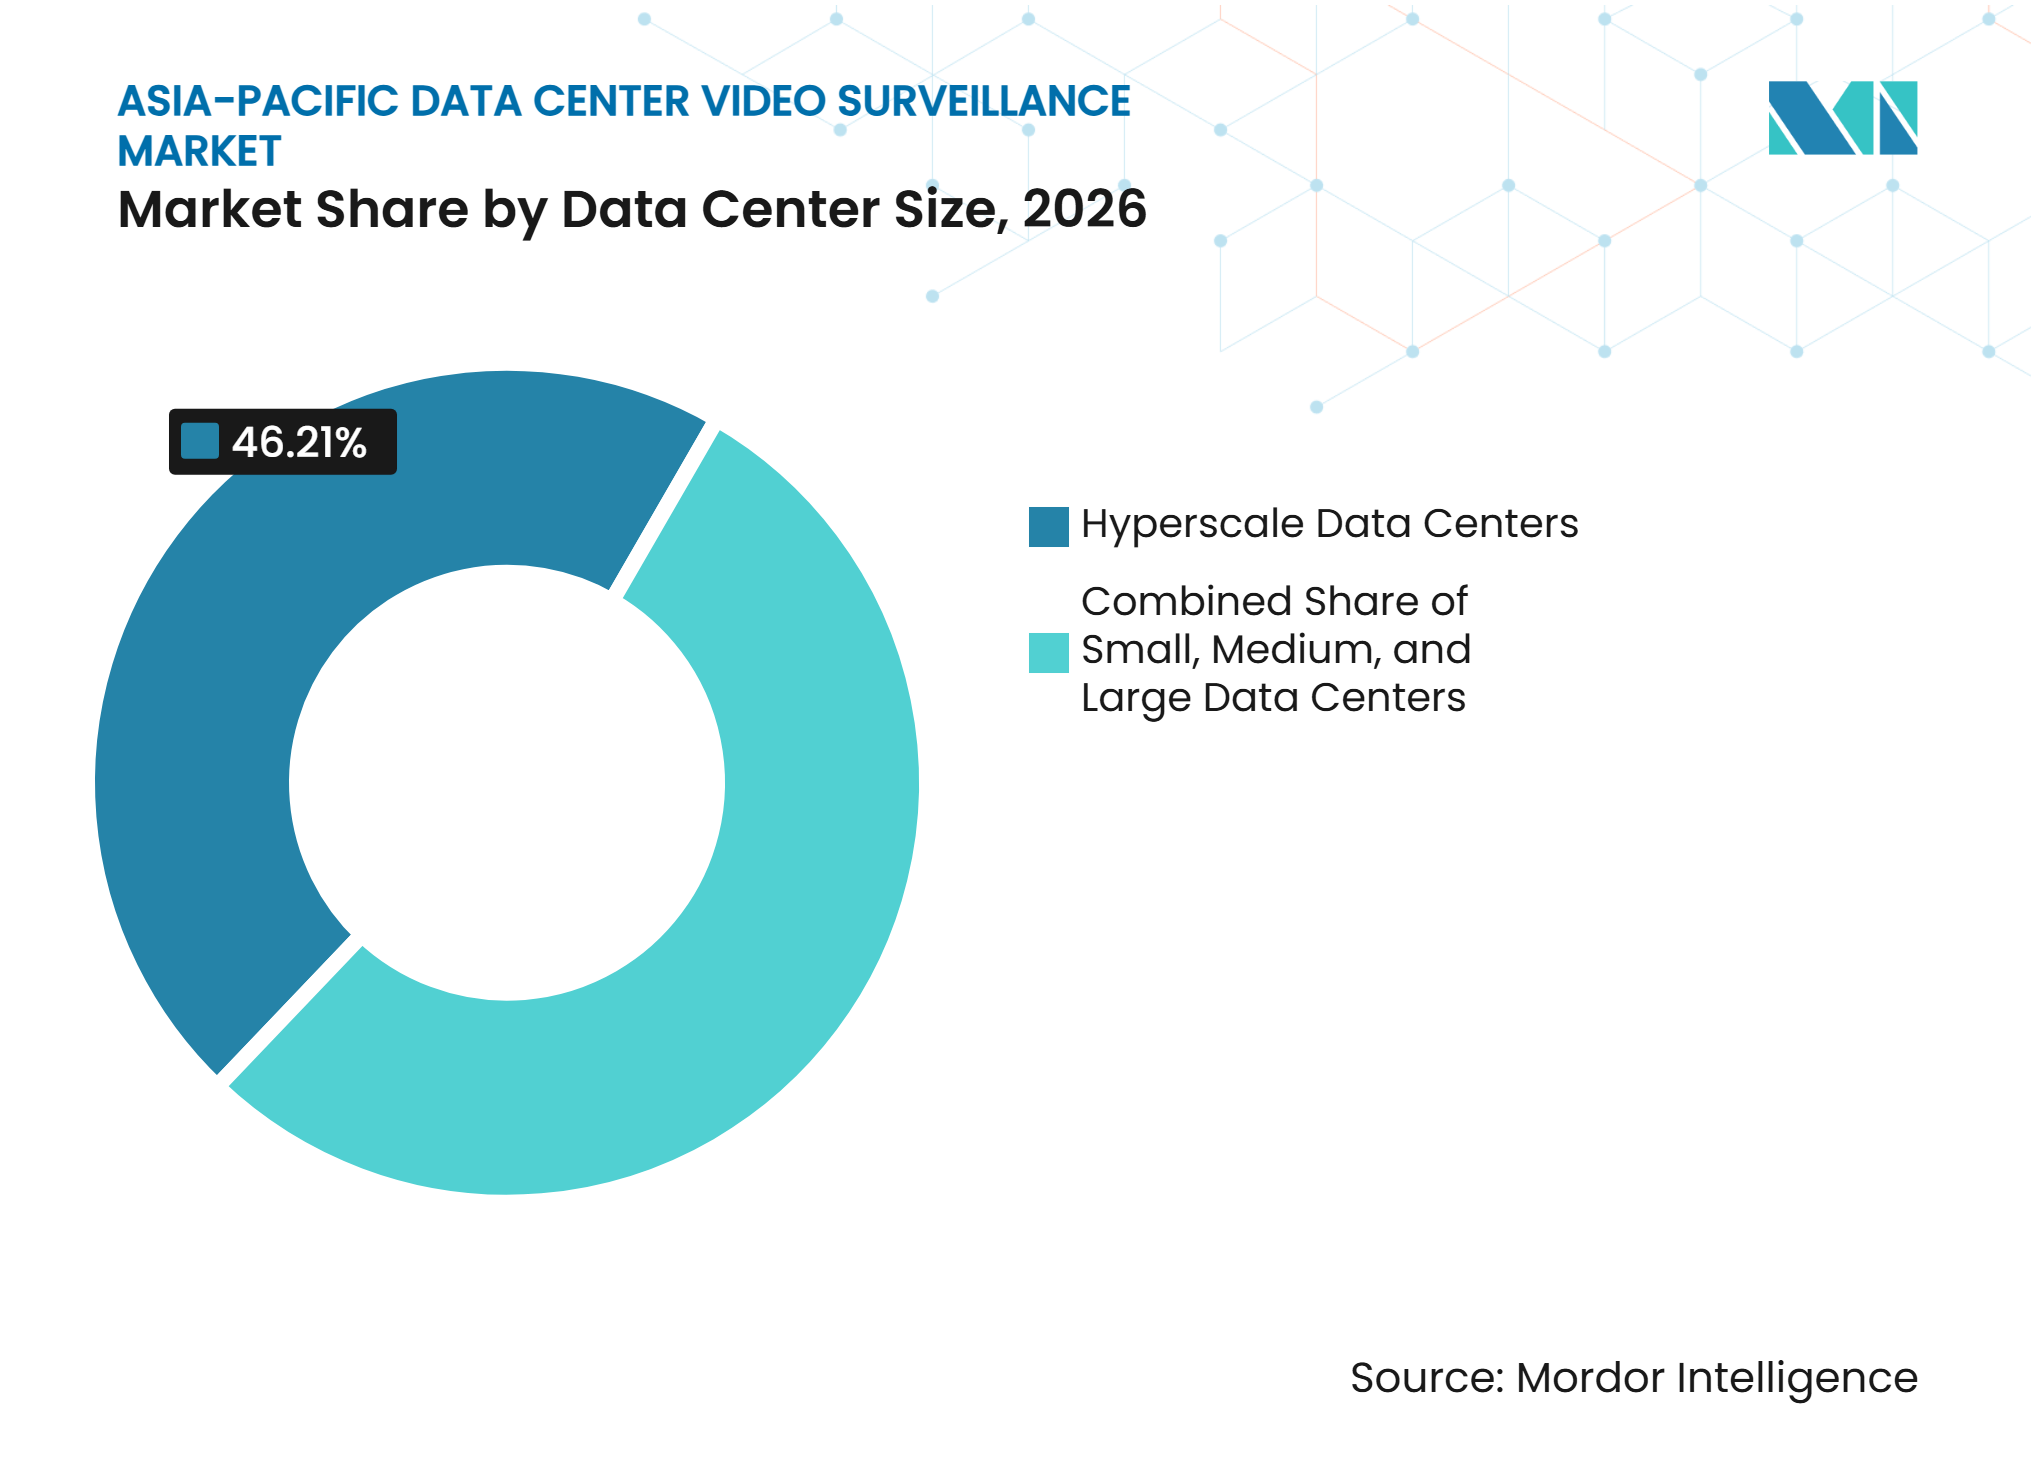
- Par taille de centre de données, les installations hyperscale ont représenté 46,21 % du segment en 2026 et devraient progresser à un CAGR de 18,27 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation ont représenté 36,64 % du segment en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 17,38 % jusqu'en 2032.
- Par zone géographique, la Chine a représenté 36,23 % du chiffre d'affaires du marché de la vidéosurveillance des centres de données en Asie-Pacifique en 2026, tandis que l'Inde devrait progresser à un CAGR de 19,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des infrastructures hyperscale et de colocation | +4.2% | Asie-Pacifique, avec une concentration en Chine, en Inde, en Malaisie, en Indonésie et en Thaïlande | Court terme (≤ 2 ans) |
| Charges de travail d'IA augmentant la densité des salles de données critiques pour la sécurité | +3.8% | Mondial, avec la plus grande pertinence en Chine, à Singapour et au Japon | Moyen terme (2-4 ans) |
| Exigences de souveraineté des données et de localisation | +2.9% | Chine et Inde, avec des répercussions à Singapour, en Indonésie et au Viêt Nam | Moyen terme (2-4 ans) |
| Convergence physique-cyber | +2.1% | Japon, Singapour, Corée du Sud et Australie | Moyen terme (2-4 ans) |
| Besoins d'auditabilité des colocations multi-locataires | +1.5% | Singapour, Hong Kong et Tokyo | Long terme (≥ 4 ans) |
| IA en périphérie pour les installations distantes | +1.2% | Asie du Sud-Est, Inde et sites secondaires en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Développement des infrastructures hyperscale et de colocation en Chine, en Inde et en Asie du Sud-Est
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique bénéficie directement de la construction de nouvelles salles de données et de campus de colocation. Les installations sur site vierge nécessitent une couverture du périmètre, des entrées, des salles de données, des zones de livraison et des locaux techniques avant le début des opérations. Cette approche intègre la surveillance dans la conception fondamentale des installations plutôt que dans une décision d'aménagement ultérieure. Les sites plus grands nécessitent également davantage de caméras, une capacité de conservation vidéo plus large et une gestion centralisée sur plusieurs bâtiments. L'effet sur la demande est le plus fort dans les marchés ajoutant de grands campus, notamment en Chine, en Inde, en Malaisie, en Indonésie et en Thaïlande. Ce cycle de construction offre aux fournisseurs la possibilité de sécuriser les spécifications de conception tôt et d'accompagner le client tout au long de l'installation, de l'intégration et de la maintenance.
Charges de travail d'IA augmentant la densité des salles de données critiques pour la sécurité
L'infrastructure d'IA concentre davantage d'équipements électriques et de refroidissement dans chaque salle de données. Les environnements GPU à haute densité nécessitent une surveillance des accès non autorisés, des conditions thermiques, de l'intégrité du refroidissement et de l'activité des équipements. Les analyses vidéo peuvent servir de signal opérationnel précoce lorsqu'elles sont connectées aux données thermiques, d'accès et d'installations. Hanwha Vision a déclaré que son approche de caméra basée sur l'IA peut réduire l'utilisation de la bande passante jusqu'à 80 % tout en prenant en charge la détection d'anomalies. L'Open Data Center Committee a publié la norme ODCC202506003 en septembre 2025 pour la surveillance vidéo intelligente combinant cloud et périphérie dans les centres de données.Open Data Center Committee, "ODCC1 Cloud-Edge Integrated Intelligent Video Surveillance System for Data Centers, odcc.org.cn">[1] Ces exigences font évoluer le marché de la vidéosurveillance des centres de données en Asie-Pacifique vers des systèmes de caméras offrant une visibilité opérationnelle ainsi qu'une couverture de sécurité.
Exigences de souveraineté des données et de localisation élargissant la surveillance locale
Les règles de protection des données modifient la façon dont les opérateurs sélectionnent les plateformes vidéo et gèrent les enregistrements. Le Règlement administratif sur la sécurité des données de réseau en Chine est entré en vigueur en janvier 2025 et a établi des obligations de sécurité pour le traitement des données de réseau.Bird & Bird, "An In-depth Analysis of China's Network Data Security Regime - Part II: Detailed Look at Data Protection Requirements, twobirds.com">[2] L'Inde a publié un projet de règles de protection des données personnelles numériques en janvier 2025, définissant les obligations des fiduciaires de données.[3] Les opérateurs de centres de données doivent être en mesure de documenter les pratiques de conservation, d'accès et de gestion des incidents pour les preuves vidéo. Ce besoin soutient l'enregistrement local, le contrôle d'accès et les pistes d'audit vérifiées. Il augmente également la valeur des architectures hybrides qui conservent les enregistrements au sein d'un site ou d'une juridiction tout en permettant une administration centralisée.
Convergence physique-cyber nécessitant la corrélation des événements vidéo et d'accès
Les équipes de sécurité des centres de données ont de plus en plus besoin que les événements vidéo soient connectés aux registres de contrôle d'accès et aux alertes cyber. Une anomalie de badge peut être examinée plus rapidement lorsque l'équipe de sécurité peut consulter l'événement vidéo correspondant. Axis Communications a décrit la valeur des couches intégrées qui connectent la surveillance du périmètre, les zones du centre de données et les zones de racks individuels. Cette approche favorise une collecte de preuves plus cohérente dans les opérations multi-sites. Elle aide également les opérateurs à répondre aux attentes des locataires en matière de processus de sécurité physique traçables. Le marché de la vidéosurveillance des centres de données en Asie-Pacifique bénéficie de la demande de systèmes de gestion vidéo pouvant se connecter au contrôle d'accès, aux systèmes de gestion des bâtiments et aux plateformes d'information de sécurité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la rénovation dans les salles de données en activité | -2.8% | Asie-Pacifique, notamment Singapour, Tokyo et Hong Kong | Court terme (≤ 2 ans) |
| Restrictions relatives à la confidentialité, à la reconnaissance faciale et aux données transfrontalières | -2.1% | Chine, Inde, Corée du Sud et juridictions de l'ASEAN | Moyen terme (2-4 ans) |
| Friction d'interopérabilité entre les systèmes existants | -1.6% | Japon et déploiements d'entreprise et de périphérie à équipements mixtes | Long terme (≥ 4 ans) |
| Charge énergétique, de refroidissement et de cybersécurité liée à la conservation vidéo | -1.4% | Singapour, Hong Kong et autres marchés à contraintes énergétiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la rénovation dans les salles de données en activité permanente
Les centres de données en activité ne peuvent pas traiter le remplacement de caméras comme un simple changement d'équipement. Les travaux d'installation doivent s'inscrire dans les processus de gestion des changements et éviter toute perturbation des opérations des clients. Les installations multi-locataires peuvent également nécessiter un consentement ou une coordination avant que des travaux soient effectués dans les zones d'accès, d'alimentation et de couloir partagées. Les projets de surveillance thermique peuvent nécessiter une supervision spécialisée lorsque les équipements se trouvent à proximité de systèmes électriques sous tension ou d'infrastructures de refroidissement. Ces conditions augmentent le coût des projets et peuvent allonger les délais d'installation par rapport aux sites sur terrain vierge. Ce frein affecte le plus fortement les centres de colocation matures, car ils doivent mettre à jour les systèmes existants tout en préservant la continuité de service.
Restrictions relatives à la biométrie, à la reconnaissance faciale et aux données transfrontalières
Les règles biométriques, la certification des produits et les exigences relatives aux données transfrontalières peuvent limiter l'utilisation des fonctions avancées des caméras. L'Inde a introduit des exigences de tests en laboratoire gouvernemental pour les caméras connectées à Internet en avril 2025, augmentant les besoins de qualification des produits pour les fournisseurs. Ces règles peuvent allonger les cycles d'approvisionnement lorsque les produits approuvés ne sont pas immédiatement disponibles. Les opérateurs disposant de sites dans plusieurs juridictions doivent tenir compte des règles différentes en matière de reconnaissance faciale, de conservation vidéo, de résidence des données et de certification de cybersécurité. Ces problèmes rendent plus difficile l'utilisation d'une plateforme standard unique dans tous les sites régionaux. Les fournisseurs qui proposent une documentation de sécurité transparente et des options de déploiement adaptées localement peuvent réduire cet obstacle à l'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
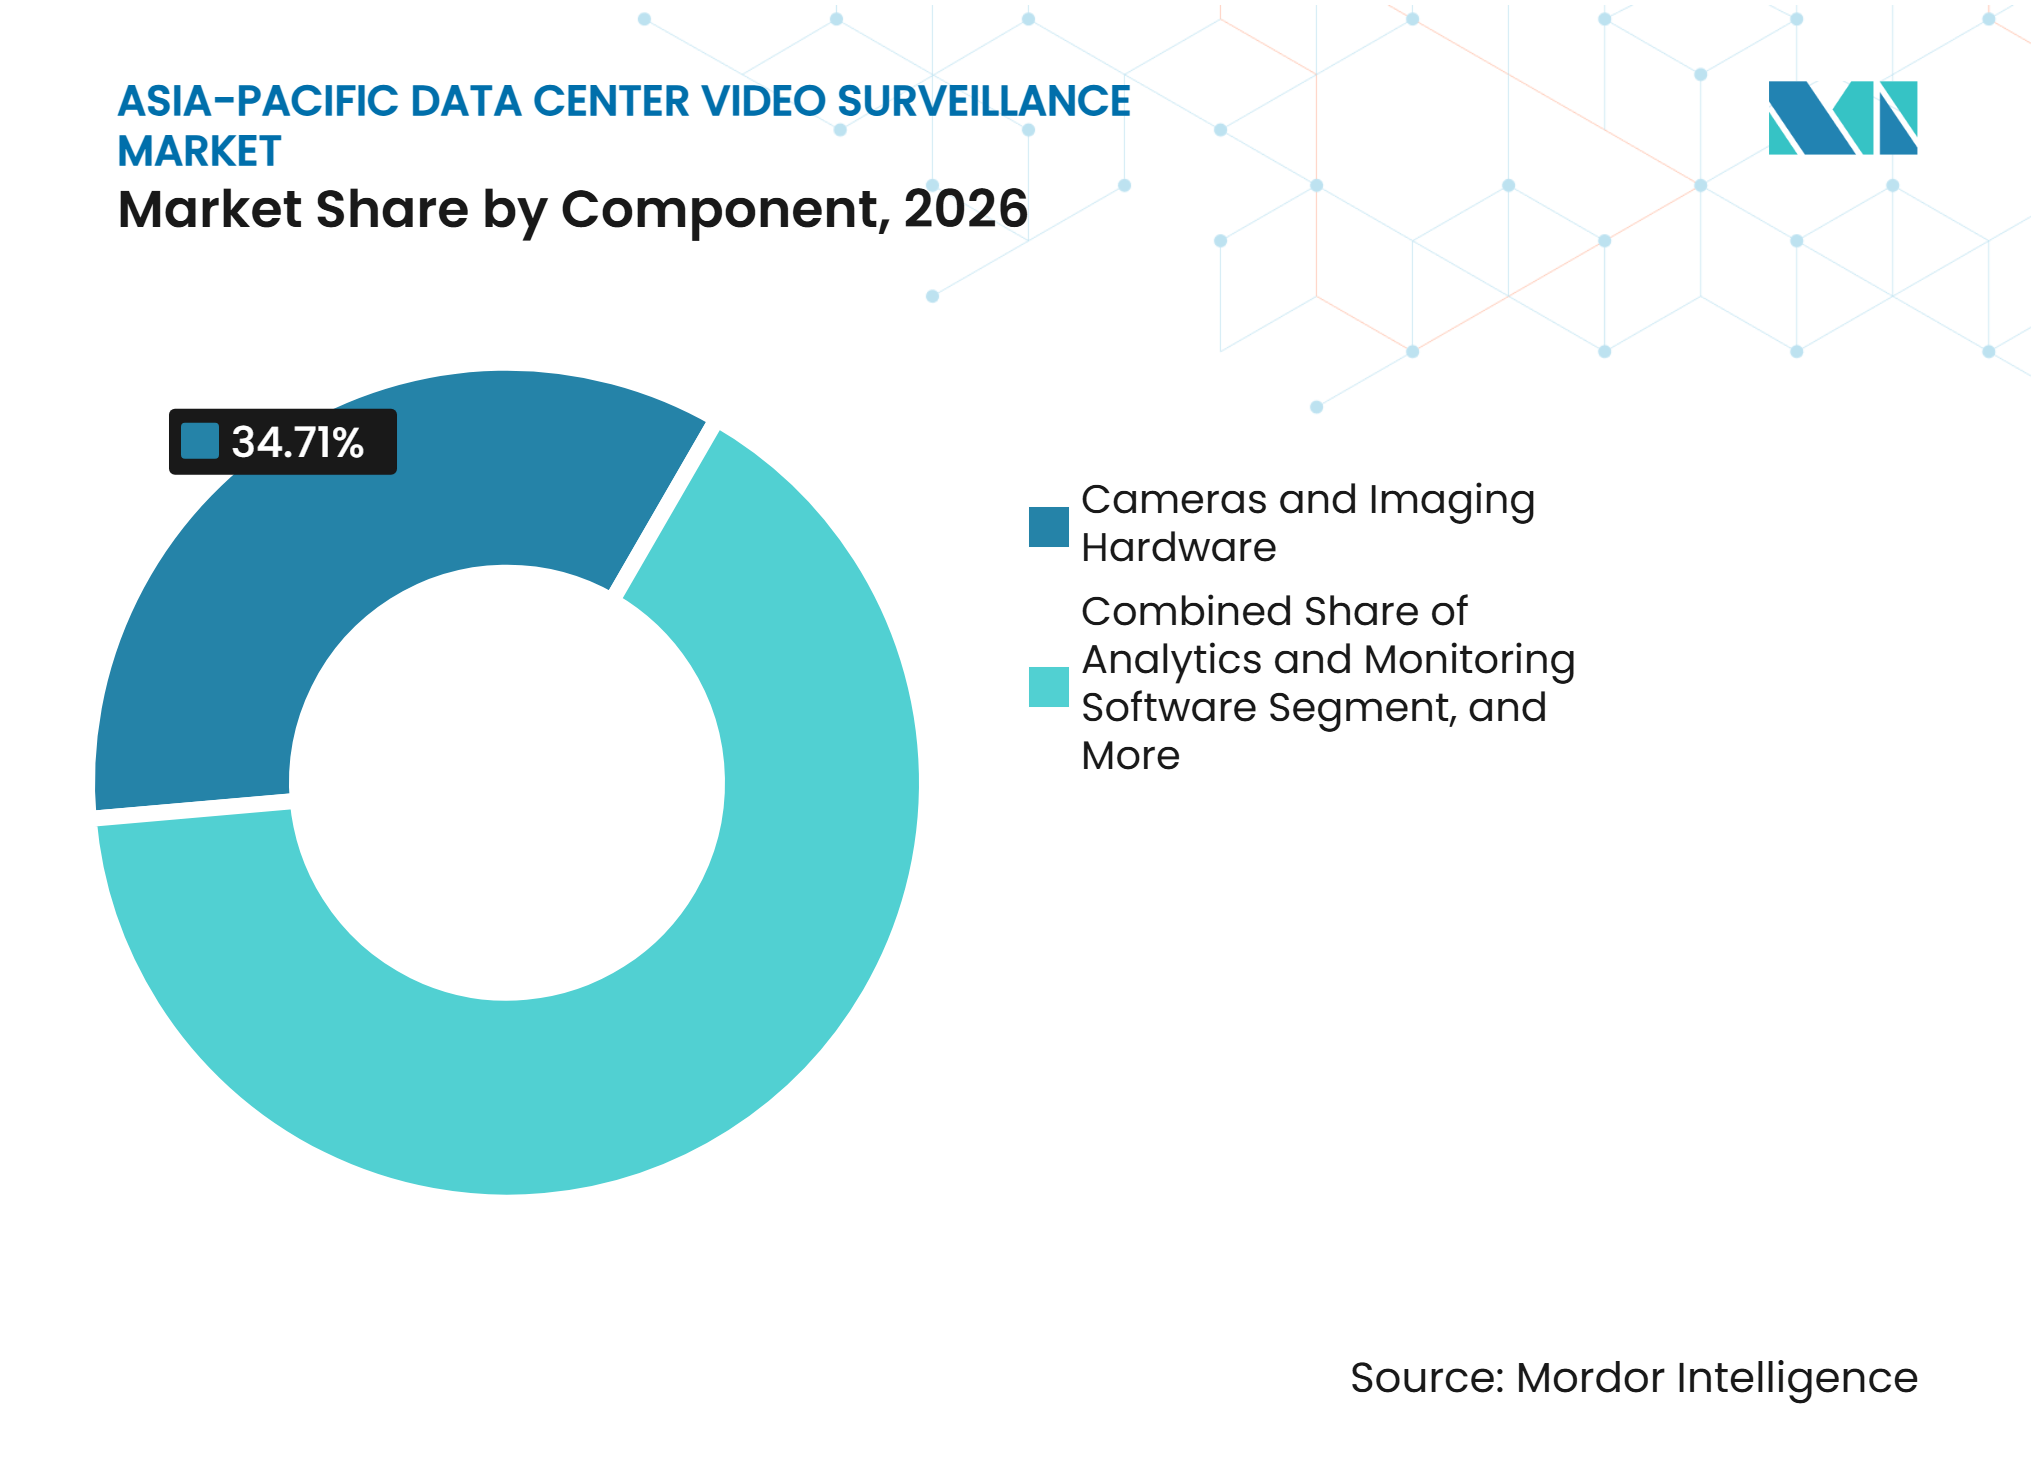
les logiciels d'analyse se développent aux côtés de la prédominance des revenus du matérielLes caméras et le matériel d'imagerie ont représenté 34,71 % de la part du marché de la vidéosurveillance des centres de données en Asie-Pacifique en 2026. Les caméras dôme fixes, fisheye, à faible luminosité et spécialisées constituent la base physique d'un déploiement de surveillance. Leur rôle dans la couverture des couloirs, des points d'accès, des locaux techniques et des périmètres maintient les dépenses matérielles élevées au début d'un nouveau projet. Le matériel reste également nécessaire lorsque les opérateurs étendent la couverture sur une empreinte d'installation plus grande. Les logiciels d'analyse et de surveillance devraient progresser à un CAGR de 17,26 % jusqu'en 2032. Les opérateurs consacrent davantage de budget aux logiciels capables d'identifier les événements et de convertir les flux vidéo en alertes exploitables.
Les logiciels de gestion vidéo et les systèmes de stockage se situent entre le réseau de caméras et le processus de réponse de l'opérateur. Les logiciels de gestion vidéo évoluent vers des abonnements fournis dans le cloud dans les installations nécessitant des flottes gérées de manière centralisée. Les services sont également importants car les intégrateurs doivent connecter les caméras aux systèmes de bâtiment, au contrôle d'accès et aux processus de sécurité d'entreprise. Hikvision a lancé HikCentral Professional v3.0 en avril 2025 avec une capacité de 20 000 canaux vidéo sur un seul serveur et une prise en charge du clustering pour jusqu'à 55 000 appareils. L'IA en périphérie peut réduire la charge de traitement sur les serveurs centraux en gérant certaines analyses au niveau de la caméra. Cette évolution confère aux logiciels, à l'intégration et au support récurrent un rôle plus important sur le marché de la vidéosurveillance des centres de données en Asie-Pacifique. Elle modifie également la sélection des fournisseurs, car les opérateurs ont besoin d'un support fiable pour les mises à jour, les tests d'interopérabilité, les paramètres de conservation vidéo et les flux de travail de réponse aux incidents après l'installation.



Par type de caméra :
les caméras fixes assurent la couverture de base tandis que les PTZ soutiennent les grands périmètresLes caméras fixes ont représenté 63,28 % du segment par type de caméra en 2026. Elles assurent une couverture continue des couloirs, des points d'entrée, des salles de données et d'autres zones de visualisation stables. Leur coût unitaire plus faible favorise une couverture en grille dense là où les opérateurs ont besoin d'un enregistrement d'audit clair. Les appareils fixes sont donc au cœur de la surveillance axée sur la conformité dans les installations nouvelles et établies. Les caméras PTZ devraient progresser à un CAGR de 18,92 % jusqu'en 2032. Leur capacité à pivoter, incliner et zoomer favorise une large couverture du périmètre sur les grands campus.
Les systèmes PTZ peuvent réduire le besoin de plusieurs positions fixes dans les zones extérieures ouvertes. Ils sont utiles lorsque les équipes de sécurité doivent surveiller les mouvements à travers une limite de campus ou une route de service. Axis Communications a présenté la caméra PTZ bispectrale AXIS Q6411-LE en septembre 2025, combinant détection thermique et vérification visuelle avec la cybersécurité FIPS 140-3 Niveau 3. Les caméras thermiques répondent aux cas d'utilisation des locaux techniques et du périmètre où la visibilité peut être réduite. Hanwha Vision a présenté une caméra de surveillance thermique IA QVGA en septembre 2025 avec une différence de température équivalente au bruit inférieure à 20 mK. Les appareils multi-capteurs élargissent le rôle des unités de caméra individuelles en combinant des capacités visibles, thermiques et d'IA. Cette conception peut simplifier la planification du déploiement lorsque les opérateurs doivent couvrir des conditions extérieures changeantes, des zones utilitaires restreintes et de grandes limites physiques avec moins de systèmes séparés.
Par modèle de déploiement :
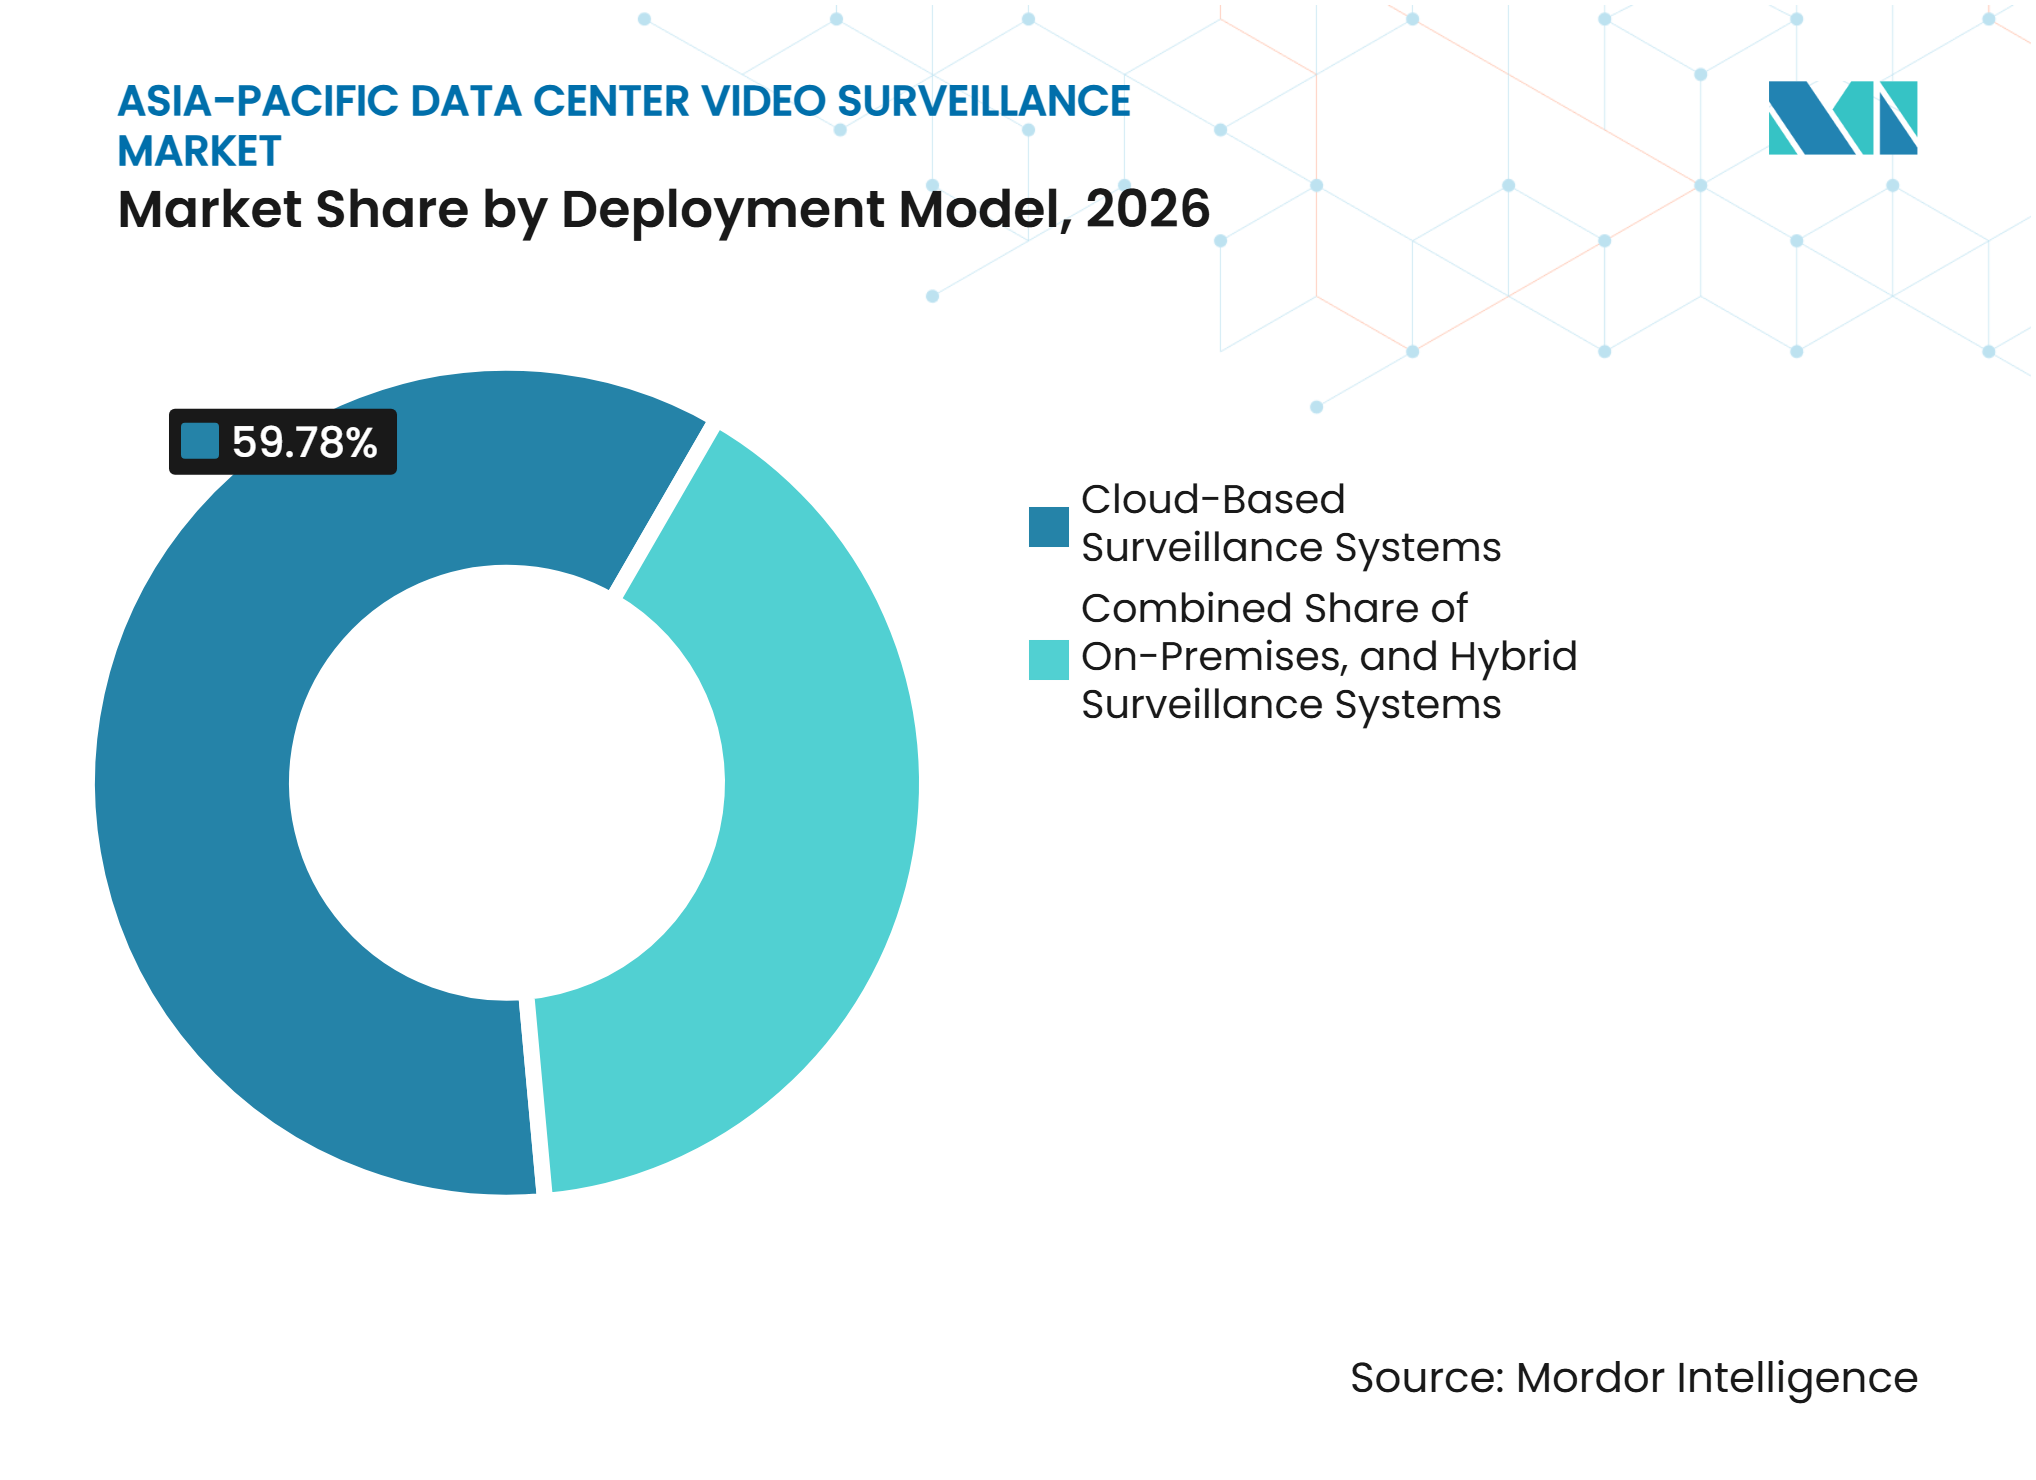
les systèmes basés sur le cloud sont en tête tandis que le hybride répond aux exigences localesLes systèmes basés sur le cloud ont représenté 59,78 % du segment par modèle de déploiement en 2026. Le même segment devrait progresser à un CAGR de 17,39 % jusqu'en 2032. La gestion centralisée des caméras est précieuse pour les opérateurs disposant d'installations dans plusieurs pays et villes. Les plateformes cloud peuvent simplifier les mises à jour logicielles, le déploiement de modèles, l'administration des utilisateurs et les recherches de preuves. Elles réduisent également le besoin pour chaque site de maintenir un grand environnement de serveur de gestion vidéo local. Le marché de la vidéosurveillance des centres de données en Asie-Pacifique bénéficie donc de systèmes cloud qui fournissent des politiques communes dans les opérations distribuées.
La vidéosurveillance basée sur le cloud n'élimine pas le besoin de contrôles locaux. Les installations d'entreprise, de périphérie et réglementées peuvent conserver l'enregistrement sur site en raison des règles de résidence, des besoins de latence ou de l'infrastructure existante. Les conceptions hybrides conservent les enregistrements au sein de l'installation tout en permettant des fonctions d'analyse et de gestion centralisées. Cet arrangement offre aux opérateurs un moyen d'utiliser les fonctionnalités cloud sans déplacer toutes les données vidéo sensibles au-delà des frontières. Verkada a présenté sa chronologie unifiée alimentée par l'IA en septembre 2025, qui utilise des caméras gérées dans le cloud pour reconstituer les mouvements de personnes et de véhicules sur une propriété. Le déploiement hybride restera probablement important là où le contrôle local des données est une exigence d'achat clé. Il fournit également un chemin de transition pratique pour les opérateurs qui ont besoin d'améliorer les analyses sans remplacer immédiatement les systèmes d'enregistrement et de stockage établis.

Par application :
la surveillance du périmètre est en tête tandis que les locaux techniques progressent plus rapidementLa surveillance du périmètre et des zones externes a représenté 26,54 % du chiffre d'affaires par application en 2026. Les grands campus nécessitent une couverture des clôtures, des portails, des routes, des zones de chargement et des zones frontalières. Le nombre de caméras requis pour ces zones augmente avec chaque nouveau campus hyperscale ou de colocation. Les systèmes périmètriques soutiennent également l'investigation des mouvements non autorisés avant qu'ils n'atteignent le bâtiment. La surveillance des locaux électriques et mécaniques devrait progresser à un CAGR de 19,59 % jusqu'en 2032. Ce cas d'utilisation gagne en importance à mesure que l'informatique à plus haute densité augmente les risques thermiques, électriques et de refroidissement.
Les caméras thermiques et à IA peuvent soutenir à la fois les équipes de sécurité et d'installations dans les espaces électriques et mécaniques. Elles peuvent aider à identifier des schémas de chaleur inhabituels, des problèmes liés au liquide de refroidissement ou des activités d'accès dans des zones restreintes. La surveillance des entrées et des points d'accès reste essentielle car les centres de données nécessitent un mouvement contrôlé à travers des zones de haute sécurité. La surveillance des quais de chargement répond aux risques liés aux livraisons et aux accès temporaires des sous-traitants. La surveillance des sites distants devient également plus pertinente dans les sites secondaires avec un personnel de sécurité local limité. L'enregistrement basé sur les événements et les alertes prioritaires peuvent réduire la demande de stockage tout en aidant le personnel à se concentrer sur les activités inhabituelles. Ces capacités améliorent le cas d'utilisation des systèmes de surveillance lorsque le même déploiement de caméras soutient la sécurité, les opérations d'installations, la sécurité physique et la révision post-incident.
Par taille de centre de données :
les installations hyperscale définissent les normes de surveillanceLes installations hyperscale ont représenté 46,21 % du segment par taille de centre de données en 2026. Elles devraient progresser à un CAGR de 18,27 % jusqu'en 2032. Un seul campus hyperscale peut nécessiter une surveillance sur plusieurs bâtiments, points d'accès, salles internes, espaces utilitaires et terrains environnants. Cette échelle favorise une conception de sécurité dédiée, une gestion vidéo intégrée et des arrangements de maintenance à long terme. Les grands opérateurs définissent également des spécifications qui influencent la façon dont les autres niveaux de centres de données abordent l'approvisionnement en surveillance. La taille du marché de la vidéosurveillance des centres de données en Asie-Pacifique pour les installations hyperscale est soutenue par le besoin d'une couverture de sécurité complète sur les grands sites.
Les grands centres de données suivent souvent des architectures éprouvées par les opérateurs hyperscale après que ces configurations ont été testées à grande échelle. Les petites et moyennes installations ont des contraintes différentes en matière de budget, de personnel et d'intégration. Les plateformes de caméras par abonnement peuvent donner à ces opérateurs accès aux analyses sans nécessiter un investissement initial important en serveurs. Les systèmes modulaires peuvent également permettre à un site plus petit d'ajouter des appareils à mesure que la capacité s'étend. L'Inde ajoute des infrastructures numériques dans les villes de niveau 2 et de niveau 3, ce qui augmente la pertinence des systèmes de surveillance flexibles. L'opportunité est la plus forte pour les fournisseurs capables de combiner une tarification gérable avec l'installation et un support technique continu. Les opérateurs plus petits ont également besoin d'une récupération simple des preuves, de contrôles de santé à distance et de procédures d'escalade pratiques, car ils peuvent ne pas maintenir une équipe de sécurité dédiée sur site.
Par type de centre de données :
les dépenses de colocation sont en tête tandis que les fournisseurs de services cloud se développent plus rapidementLes installations de colocation ont représenté 36,64 % du segment par type de centre de données en 2026. Leurs exigences en matière de surveillance sont élevées car plusieurs locataires partagent des parties de la même infrastructure physique. Les opérateurs doivent documenter les événements d'accès dans les couloirs, les zones de livraison et les autres zones communes. Les enregistrements vidéo aident à établir la chaîne de custody et à soutenir les audits des locataires. Johnson Controls a présenté C-CURE IQ 3.2 en mars 2026 avec une gestion vidéo intégrée et des flux de travail d'incidents structurés. Cette capacité reflète la demande de colocation pour un processus commun qui connecte les informations d'accès et vidéo.
Les fournisseurs de services cloud devraient progresser à un CAGR de 17,38 % jusqu'en 2032. Ces opérateurs renforcent leur présence régionale et ont besoin de systèmes de sécurité pouvant fonctionner dans des installations distribuées. Les caméras à IA avec inférence en périphérie peuvent continuer les fonctions de détection de base lors d'une interruption réseau. Les installations d'entreprise et de périphérie sont plus petites mais peuvent offrir une bonne adéquation pour les services de surveillance gérés. Les sites périphériques distants nécessitent une surveillance avec peu d'intervention sur site et des processus d'escalade clairs. Le secteur de la vidéosurveillance des centres de données en Asie-Pacifique peut donc soutenir à la fois les grands déploiements intégrés et les offres de services plus simples pour les installations plus petites. Les fournisseurs capables de standardiser la configuration, de soutenir le dépannage à distance et de maintenir des enregistrements de preuves auditables ont une adéquation claire avec ces modèles opérationnels.
Analyse géographique
Chine et Japon
La Chine a représenté 36,23 % du chiffre d'affaires régional en 2026, lui conférant la plus grande part du marché de la vidéosurveillance des centres de données en Asie-Pacifique. Sa base de centres de données et sa chaîne d'approvisionnement nationale en surveillance soutiennent une activité de déploiement étendue. L'ODCC a publié sa norme de surveillance vidéo intelligente combinant cloud et périphérie pour les centres de données en septembre 2025. La norme soutient l'utilisation de la surveillance vidéo intelligente dans les environnements de centres de données. L'appel d'offres de rénovation de sécurité 2026 de China Unicom Jiangxi a spécifié des caméras certifiées nationalement avec des modules cryptographiques embarqués, illustrant la pertinence des exigences de conformité nationales. Le Japon est le deuxième marché régional, soutenu par des opérations de centres de données établies et de fortes attentes en matière de sécurité physique. Les acheteurs japonais accordent également de l'importance aux pistes d'audit fiables, aux procédures opérationnelles définies et aux systèmes de surveillance fonctionnant aux côtés des contrôles de sécurité physique établis.
Inde
L'Inde devrait progresser à un CAGR de 19,86 % jusqu'en 2032, le taux le plus rapide parmi les marchés nationaux. Les obligations locales de protection des données et les exigences de test des caméras influencent la qualification des fournisseurs et les choix de déploiement. Le projet de règles de protection des données personnelles numériques de l'Inde a été publié en janvier 2025. Le pays a également introduit des exigences de test obligatoires pour les produits de caméras connectées à Internet en avril 2025. Ces exigences augmentent l'importance du support local, des preuves de certification et de la planification du déploiement. Singapour reste un marché de référence régional où les opérateurs multinationaux peuvent tester des systèmes avant d'utiliser des conceptions similaires ailleurs. Son importance vient de son rôle de hub opérationnel régional, où les clients peuvent comparer les technologies, les processus de sécurité et les pratiques d'intégration avant des déploiements plus importants.
Malaisie, Indonésie, Thaïlande, Viêt Nam, Australie et Corée du Sud
La Malaisie, l'Indonésie, la Thaïlande et le Viêt Nam ajoutent de grands sites de centres de données nécessitant une surveillance du périmètre et du campus. Digital Edge a annoncé un campus prêt pour l'IA de 4,5 milliards USD à Bekasi en janvier 2026, avec un objectif initial de 500 MW et un plafond de 1 GW. L'Australie et la Corée du Sud sont des marchés plus matures avec des besoins de conformité complexes. Le remplacement prévu par la Corée du Sud de 3 663 caméras de fabrication chinoise dans les installations de Korea Electric Power Corporation indique une attention accrue aux équipements de sécurité approuvés. Dans l'ensemble de la région, le marché de la vidéosurveillance des centres de données en Asie-Pacifique dépend du mix de chaque pays en matière d'activité de construction, de règles locales, d'exigences technologiques et de préférences des acheteurs. Cette diversité limite une approche de produit régional unique et augmente la valeur des fournisseurs capables d'adapter les pratiques de conservation, d'hébergement, de certification des produits et de maintenance aux besoins locaux.
Paysage concurrentiel
Concentration du Marché
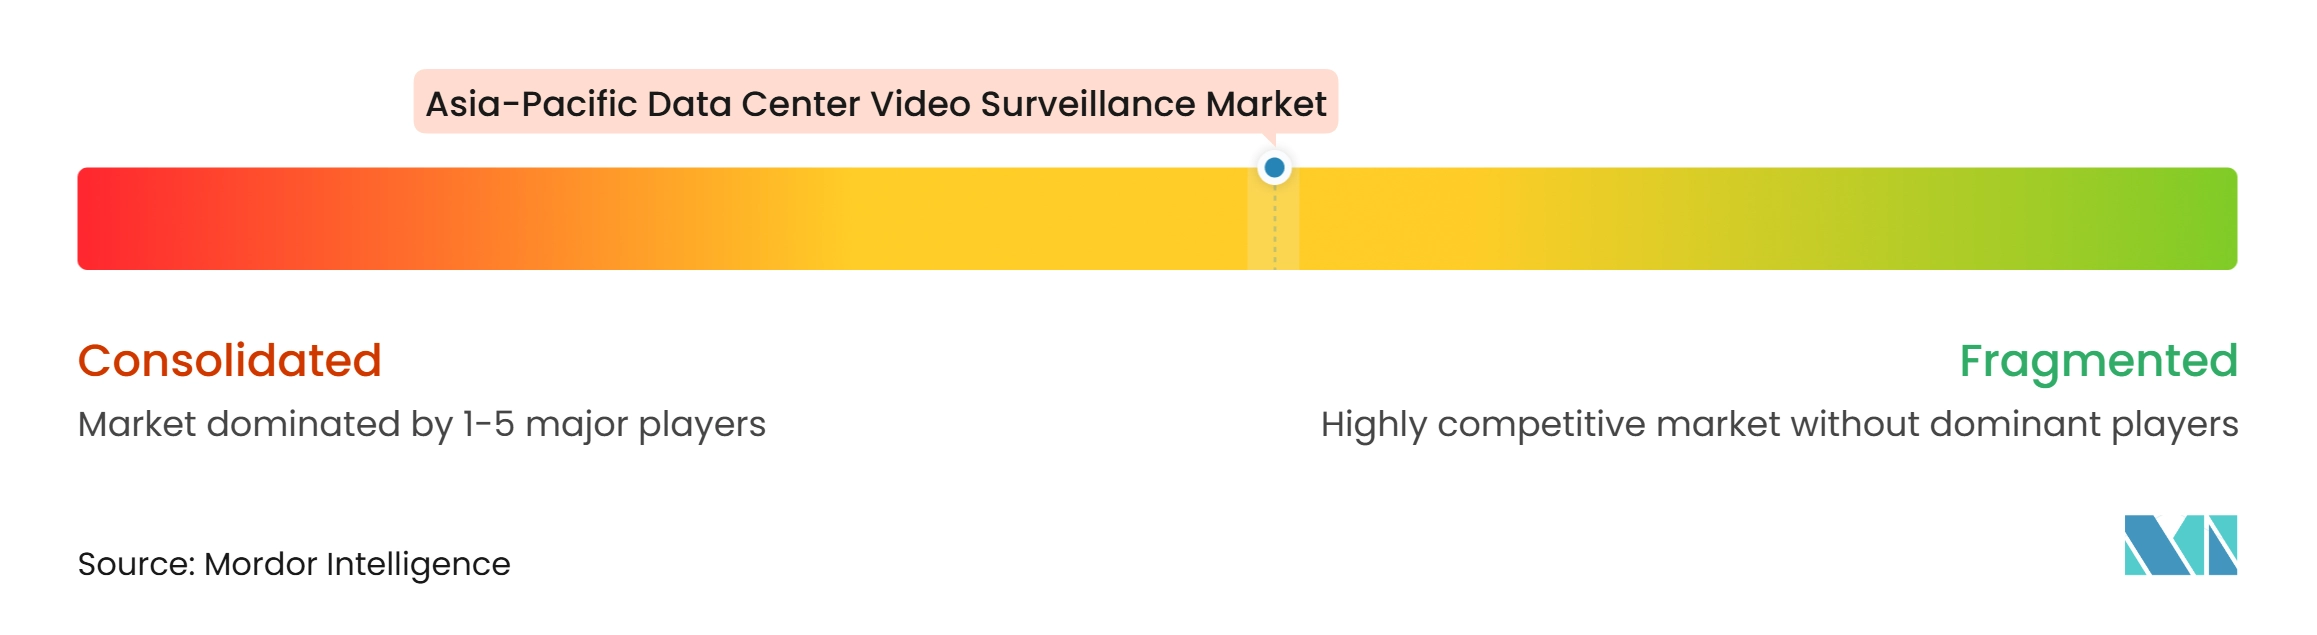
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique est modérément fragmenté. Hikvision et Dahua occupent de grandes positions en termes de chiffre d'affaires par volume grâce à une large distribution et des prix compétitifs. Axis Communications, Hanwha Vision, Bosch Building Technologies et Motorola Solutions via Avigilon se distinguent par leurs analyses, leurs références en cybersécurité et leur adéquation aux projets soumis à des restrictions d'approvisionnement. Genetec et Milestone Systems fournissent des plateformes ouvertes de gestion vidéo pouvant intégrer des flux provenant de plusieurs fournisseurs de matériel. Verkada et Eagle Eye Networks utilisent des modèles d'abonnement basés sur le cloud qui réduisent le coût initial d'un déploiement. Le résultat concurrentiel dépend souvent de la priorité accordée par l'acheteur au prix des caméras, à la conformité réglementaire, à l'intégration ouverte ou à la gestion centralisée dans le cloud. Cette gamme d'approches signifie que les acheteurs séparent couramment la sélection des caméras, la sélection de la plateforme vidéo, les travaux d'intégration et le support à long terme plutôt que de s'approvisionner auprès d'un seul fournisseur pour chaque élément.
L'assurance produit devient de plus en plus importante dans les décisions d'approvisionnement. Les modules cryptographiques certifiés FIPS, la conformité NDAA et la disponibilité pour les audits tiers peuvent déterminer si un fournisseur est autorisé à soumissionner pour des travaux réglementés. Axis Communications a positionné son produit PTZ de septembre 2025 autour de la détection thermique, de la vérification visuelle et de la certification FIPS 140-3 Niveau 3. Hanwha Vision a présenté sa plateforme de caméra thermique IA en septembre 2025 pour une utilisation périmétrique et d'infrastructure critique. Hikvision a étendu l'échelle de sa plateforme HikCentral Professional en avril 2025 pour prendre en charge de grands clusters d'appareils. Ces évolutions montrent que la stratégie produit est de plus en plus liée au traitement IA, à la capacité d'intégration et aux exigences de vérification. Elles montrent également pourquoi la documentation des fournisseurs, les engagements de support logiciel et les tests de produits sont aussi pertinents que les spécifications des caméras dans les appels d'offres pour les installations critiques.
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique offre également des opportunités dans les plateformes d'opérations intégrées, les services gérés pour les petits et moyens sites périphériques, et les systèmes adaptés localement pour les installations cloud souveraines et adjacentes aux gouvernements. Secom a annoncé l'acquisition d'AVTEL en juillet 2025 pour étendre ses capacités de sécurité des centres de données sur les marchés internationaux. Les fournisseurs doivent gérer la dépendance croissante des fonctionnalités des caméras IA aux composants informatiques en périphérie et aux écosystèmes logiciels. Les acheteurs favoriseront probablement les fournisseurs capables de documenter le traitement des données, de maintenir la compatibilité avec les systèmes existants et de fournir un service régional fiable. La concurrence restera active car aucun fournisseur unique n'offre le coût le plus bas, la plus large interopérabilité et la meilleure adéquation en matière de conformité dans toutes les juridictions d'Asie-Pacifique. Les fournisseurs les plus efficaces aligneront une position de conformité crédible avec une capacité de service locale et une feuille de route technologique qui ne force pas les clients à des remplacements de systèmes inutiles.
Leaders du secteur de la vidéosurveillance des centres de données en Asie-Pacifique
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Dahua Technology Co., Ltd.
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vidéosurveillance des centres de données en Asie-Pacifique Entreprises couvertes dans ce rapport
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Schneider Electric SE
- Convergint Technologies LLC
- Securitas Technology AB
- ASSA ABLOY AB
- Cisco Systems, Inc.
- ABB Ltd.
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Canon Inc.
- NVIDIA Corporation
- Verkada Inc.
- Eagle Eye Networks, Inc.
Développements industriels récents dans Marché de la vidéosurveillance des centres de données en Asie-Pacifique
- Octobre 2026 : le centre de données Shanghai Qingpu Cloud Lake a lancé un appel d'offres pour des équipements de vidéosurveillance dans le cadre de son projet de construction de campus intelligent, reflétant l'investissement continu dans les infrastructures de surveillance à IA au sein des développements de centres de données chinois.
- Août 2026 : Deng-X (Japon) a reçu un contrat pour fournir 66 caméras de sécurité pour la sécurité des serveurs d'une grande banque indonésienne, marquant la première étape de l'entreprise dans le développement d'une activité de caméras de sécurité alimentées par l'IA en Asie du Sud-Est.
- Mars 2026 : Johnson Controls a présenté C-CURE IQ 3.2 à l'ISC West 2026, intégrant la gestion vidéo et des flux de travail d'incidents structurés directement dans sa plateforme de sécurité d'entreprise pour les opérateurs d'infrastructures critiques, y compris les centres de données. La mise à jour a également ajouté des caméras multi-capteurs Illustra et étendu l'interopérabilité avec Kantech EntraPass 9.10 et exacqVision 26.0.
- Octobre 2025 : Hikvision et InfraX, filiale de Digital DEWA (Dubaï), ont signé un protocole d'accord pour co-développer des solutions de caméras basées sur l'IA et l'apprentissage automatique et explorer de nouveaux segments d'application dans les infrastructures critiques, y compris les centres de données.
Périmètre du rapport sur le marché de la vidéosurveillance des centres de données en Asie-Pacifique
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique englobe les technologies et services permettant la sécurité visuelle, la surveillance et le contrôle des installations de centres de données. Il comprend des solutions conçues pour renforcer la sécurité physique, détecter les activités non autorisées, soutenir la réponse aux incidents et fournir une visibilité opérationnelle en temps réel dans les environnements d'infrastructure critique. Le marché est porté par des préoccupations croissantes concernant la protection des installations, la sécurité des actifs, la continuité des activités et l'adoption croissante de systèmes de surveillance intelligents dotés de capacités avancées de surveillance et d'analyse.
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique est segmenté par composant (caméras et matériel d'imagerie, logiciels de gestion vidéo, matériel de stockage et d'enregistrement, logiciels d'analyse et de surveillance, et services d'installation, d'intégration et de support), type de caméra (caméras fixes, caméras pan-tilt-zoom, caméras thermiques et caméras spécialisées à faible luminosité et infrarouge), déploiement (systèmes de surveillance sur site, systèmes de surveillance basés sur le cloud et systèmes de surveillance hybrides), application (surveillance du périmètre et des zones externes, surveillance des entrées et des points d'accès, surveillance des salles de données et des couloirs internes, surveillance des locaux électriques et mécaniques, surveillance des quais de chargement et des zones de livraison, et surveillance des sites distants et des campus), taille (petite, moyenne, grande, hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), entreprise / périphérie et centres de données périphériques) et pays (Chine, Japon, Inde, Singapour et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo |
| Matériel de stockage et d'enregistrement |
| Logiciels d'analyse et de surveillance |
| Services d'installation, d'intégration et de support |
| Caméras fixes |
| Caméras pan-tilt-zoom |
| Caméras thermiques |
| Caméras spécialisées à faible luminosité et infrarouge |
| Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud |
| Systèmes de surveillance hybrides |
| Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès |
| Surveillance des salles de données et des couloirs internes |
| Surveillance des locaux électriques et mécaniques |
| Surveillance des quais de chargement et des zones de livraison |
| Surveillance des sites distants et des campus |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Centres de données périphériques |
| Chine |
| Japon |
| Inde |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par composant | Caméras et matériel d'imagerie |
| Logiciels de gestion vidéo | |
| Matériel de stockage et d'enregistrement | |
| Logiciels d'analyse et de surveillance | |
| Services d'installation, d'intégration et de support | |
| Par type de caméra | Caméras fixes |
| Caméras pan-tilt-zoom | |
| Caméras thermiques | |
| Caméras spécialisées à faible luminosité et infrarouge | |
| Par modèle de déploiement | Systèmes de surveillance sur site |
| Systèmes de surveillance basés sur le cloud | |
| Systèmes de surveillance hybrides | |
| Par application | Surveillance du périmètre et des zones externes |
| Surveillance des entrées et des points d'accès | |
| Surveillance des salles de données et des couloirs internes | |
| Surveillance des locaux électriques et mécaniques | |
| Surveillance des quais de chargement et des zones de livraison | |
| Surveillance des sites distants et des campus | |
| Par taille de centre de données | Petite |
| Moyenne | |
| Grande | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Centres de données périphériques | |
| Par pays | Chine |
| Japon | |
| Inde | |
| Singapour | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la vidéosurveillance des centres de données en Asie-Pacifique ?
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique est évalué à 0,47 milliard USD en 2026 et devrait atteindre 1,26 milliard USD d'ici 2032, à un CAGR de 16,79 % de 2027 à 2032. Ces chiffres couvrent les caméras, les logiciels de gestion vidéo, le stockage, les analyses, les services et les systèmes de surveillance associés utilisés dans les installations de centres de données régionaux.
Qu'est-ce qui stimule la demande de vidéosurveillance dans les centres de données en Asie-Pacifique ?
Le marché de la vidéosurveillance des centres de données en Asie-Pacifique bénéficie de la nouvelle construction hyperscale et de colocation, des besoins opérationnels liés à l'IA, des exigences locales en matière de données et des flux de travail de sécurité accès-vidéo connectés. Les acheteurs ont également besoin d'une couverture auditable des périmètres, des zones d'accès, des zones de livraison, des salles de données, des locaux électriques et des infrastructures de refroidissement.
Quel composant est en tête des dépenses de vidéosurveillance des centres de données en Asie-Pacifique ?
Les caméras et le matériel d'imagerie sont en tête avec 34,71 % du chiffre d'affaires en 2026, tandis que les logiciels d'analyse et de surveillance devraient progresser à un CAGR de 17,26 % jusqu'en 2032. Le matériel assure la couverture physique, tandis que les logiciels aident les opérateurs à identifier les événements, à gérer les enregistrements et à coordonner les procédures de réponse.
Quel type de caméra se développe le plus rapidement dans les centres de données en Asie-Pacifique ?
Les caméras PTZ devraient progresser à un CAGR de 18,92 % jusqu'en 2032 car elles soutiennent une large couverture des grands périmètres de campus. Leurs fonctions de mouvement et de zoom permettent aux équipes de sécurité d'examiner les conditions changeantes dans les zones extérieures et les routes de service.
Pourquoi les systèmes de surveillance basés sur le cloud sont-ils importants pour les opérateurs de centres de données ?
Les systèmes basés sur le cloud ont représenté 59,78 % du segment de déploiement en 2026 et permettent aux opérateurs multi-sites de gérer les mises à jour, les alertes et les investigations via une interface centrale. Les systèmes hybrides restent pertinents lorsque les opérateurs ont besoin d'un enregistrement local, d'un contrôle de résidence des données ou d'une moindre dépendance à la connectivité à distance.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
L'Inde devrait progresser à un CAGR de 19,86 % jusqu'en 2032, soutenue par le développement des centres de données et les exigences de sécurité gérées localement. Les règles de test des produits et les obligations de protection des données augmentent également l'importance des fournisseurs qualifiés, des preuves de déploiement et du support local accessible.