
Tamaño y Participación del Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.47 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.79 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico por Mordor Intelligence
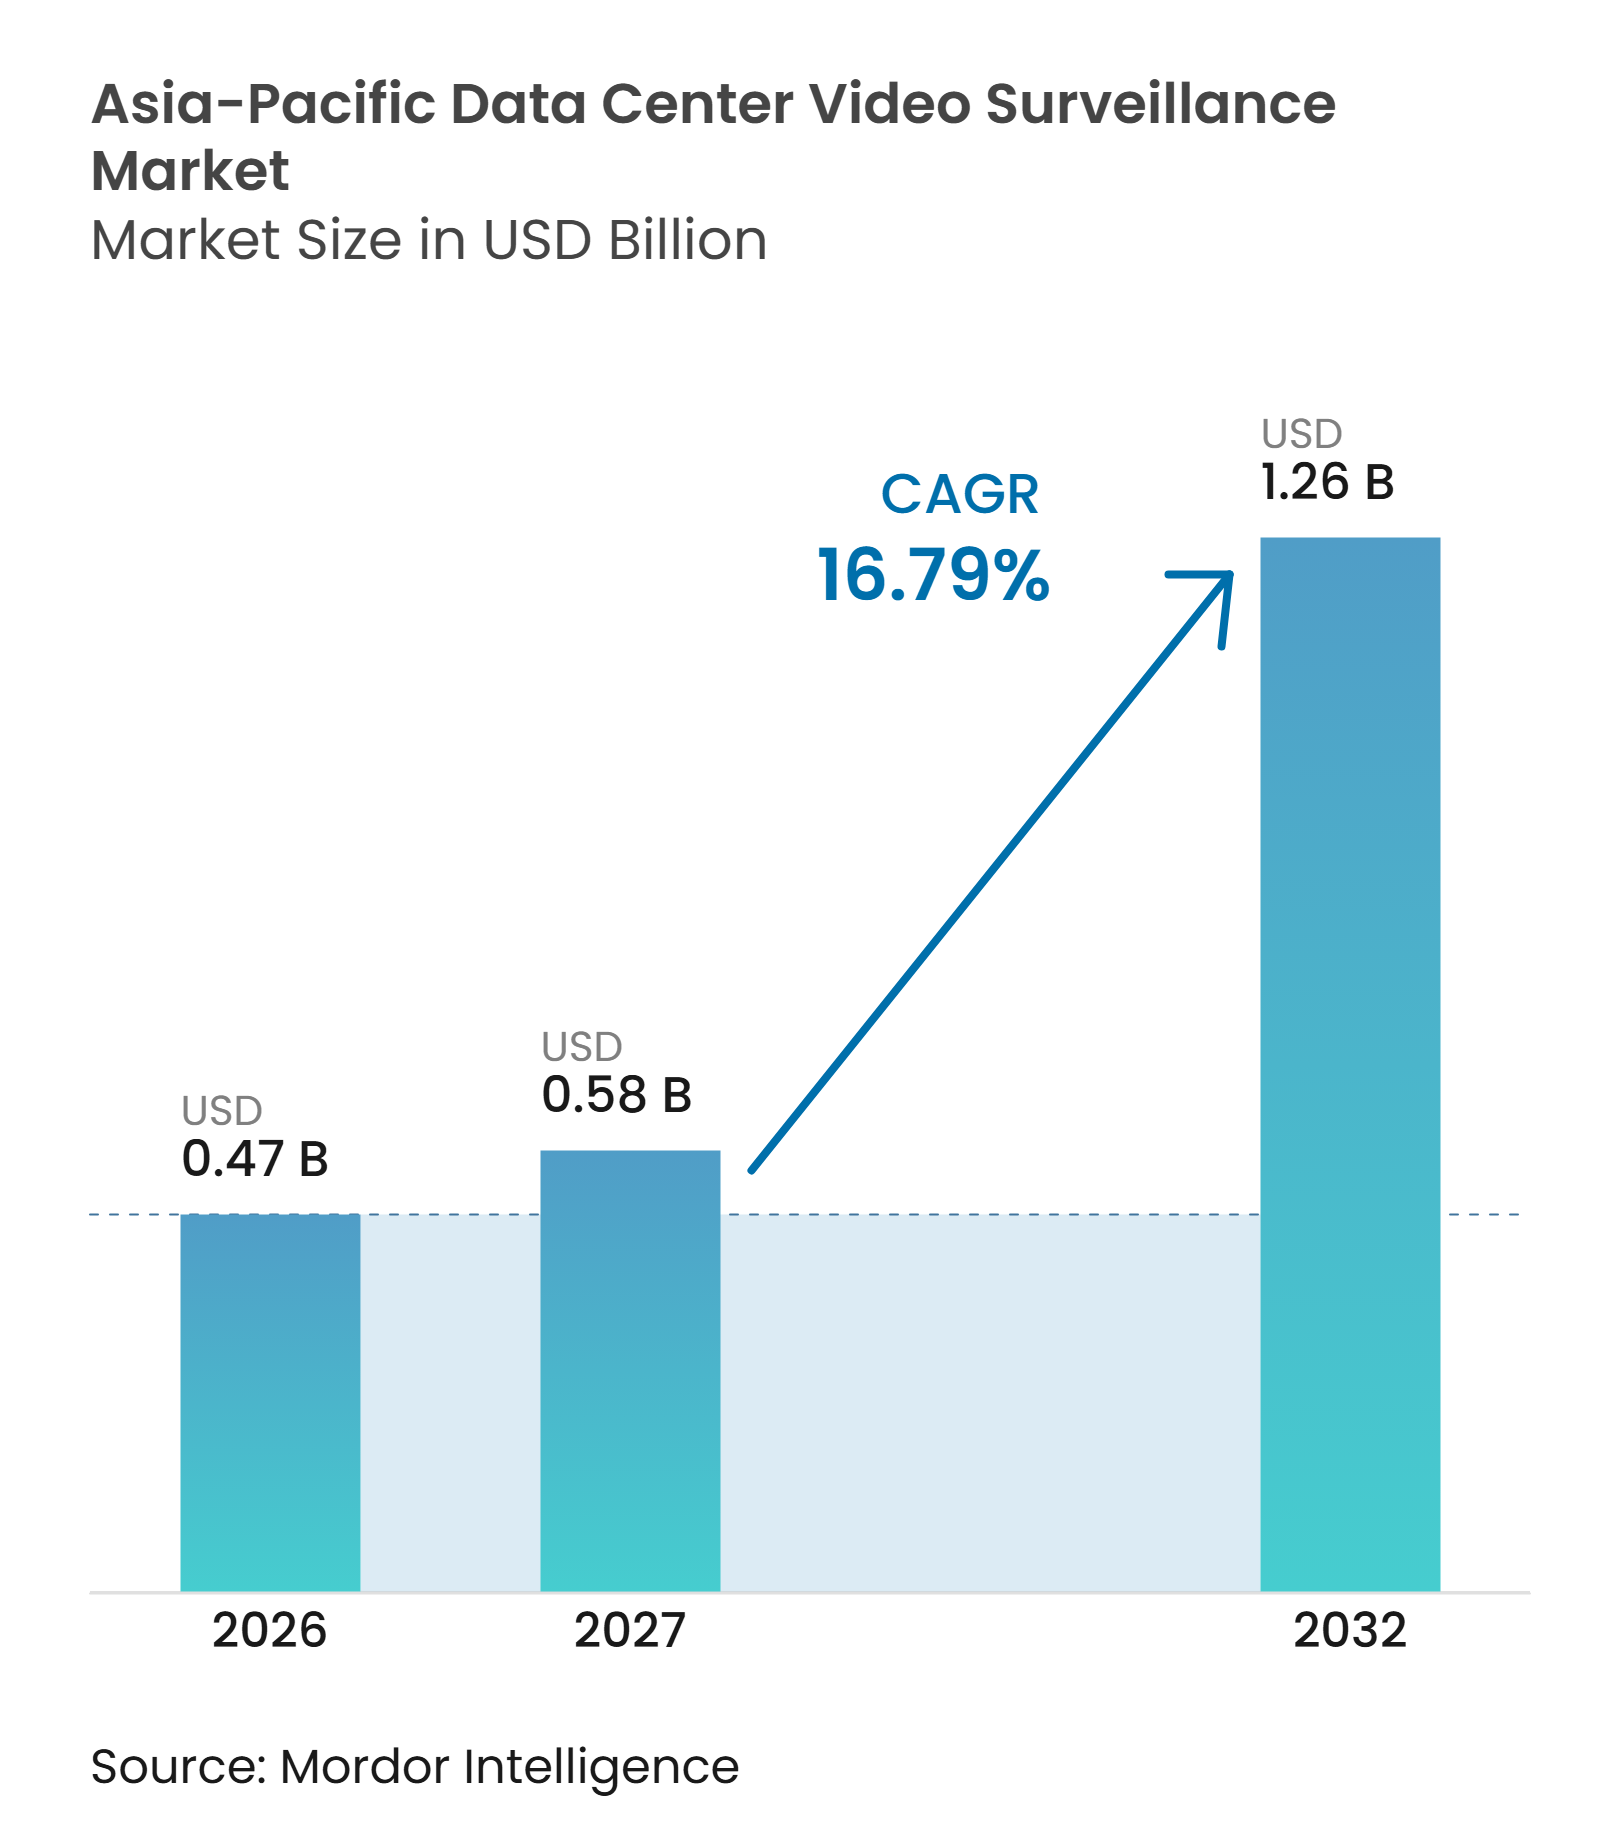
Se proyecta que el tamaño del mercado de videovigilancia en centros de datos de Asia-Pacífico se expanda de 0,47 mil millones de USD en 2026 a 1,26 mil millones de USD para 2032, registrando un CAGR del 16,79% entre 2027 y 2032. Los nuevos campus de centros de datos están aumentando la demanda de cámaras, sistemas de grabación y analítica desde las primeras etapas de diseño. Los operadores otorgan mayor valor a los sistemas que combinan monitoreo de seguridad con supervisión operativa en instalaciones de alta densidad. Las cargas de trabajo de IA están aumentando la importancia del monitoreo continuo en salas de datos, áreas de refrigeración y salas eléctricas. Las normas de localización de datos también favorecen las plataformas que pueden mantener grabaciones, registros de acceso y rastros de evidencia bajo control local. El mercado de videovigilancia en centros de datos de Asia-Pacífico está, por tanto, evolucionando desde implementaciones de cámaras aisladas hacia sistemas de seguridad conectados que respaldan el cumplimiento normativo, la supervisión remota y la respuesta a incidentes.
Conclusiones Clave del Informe
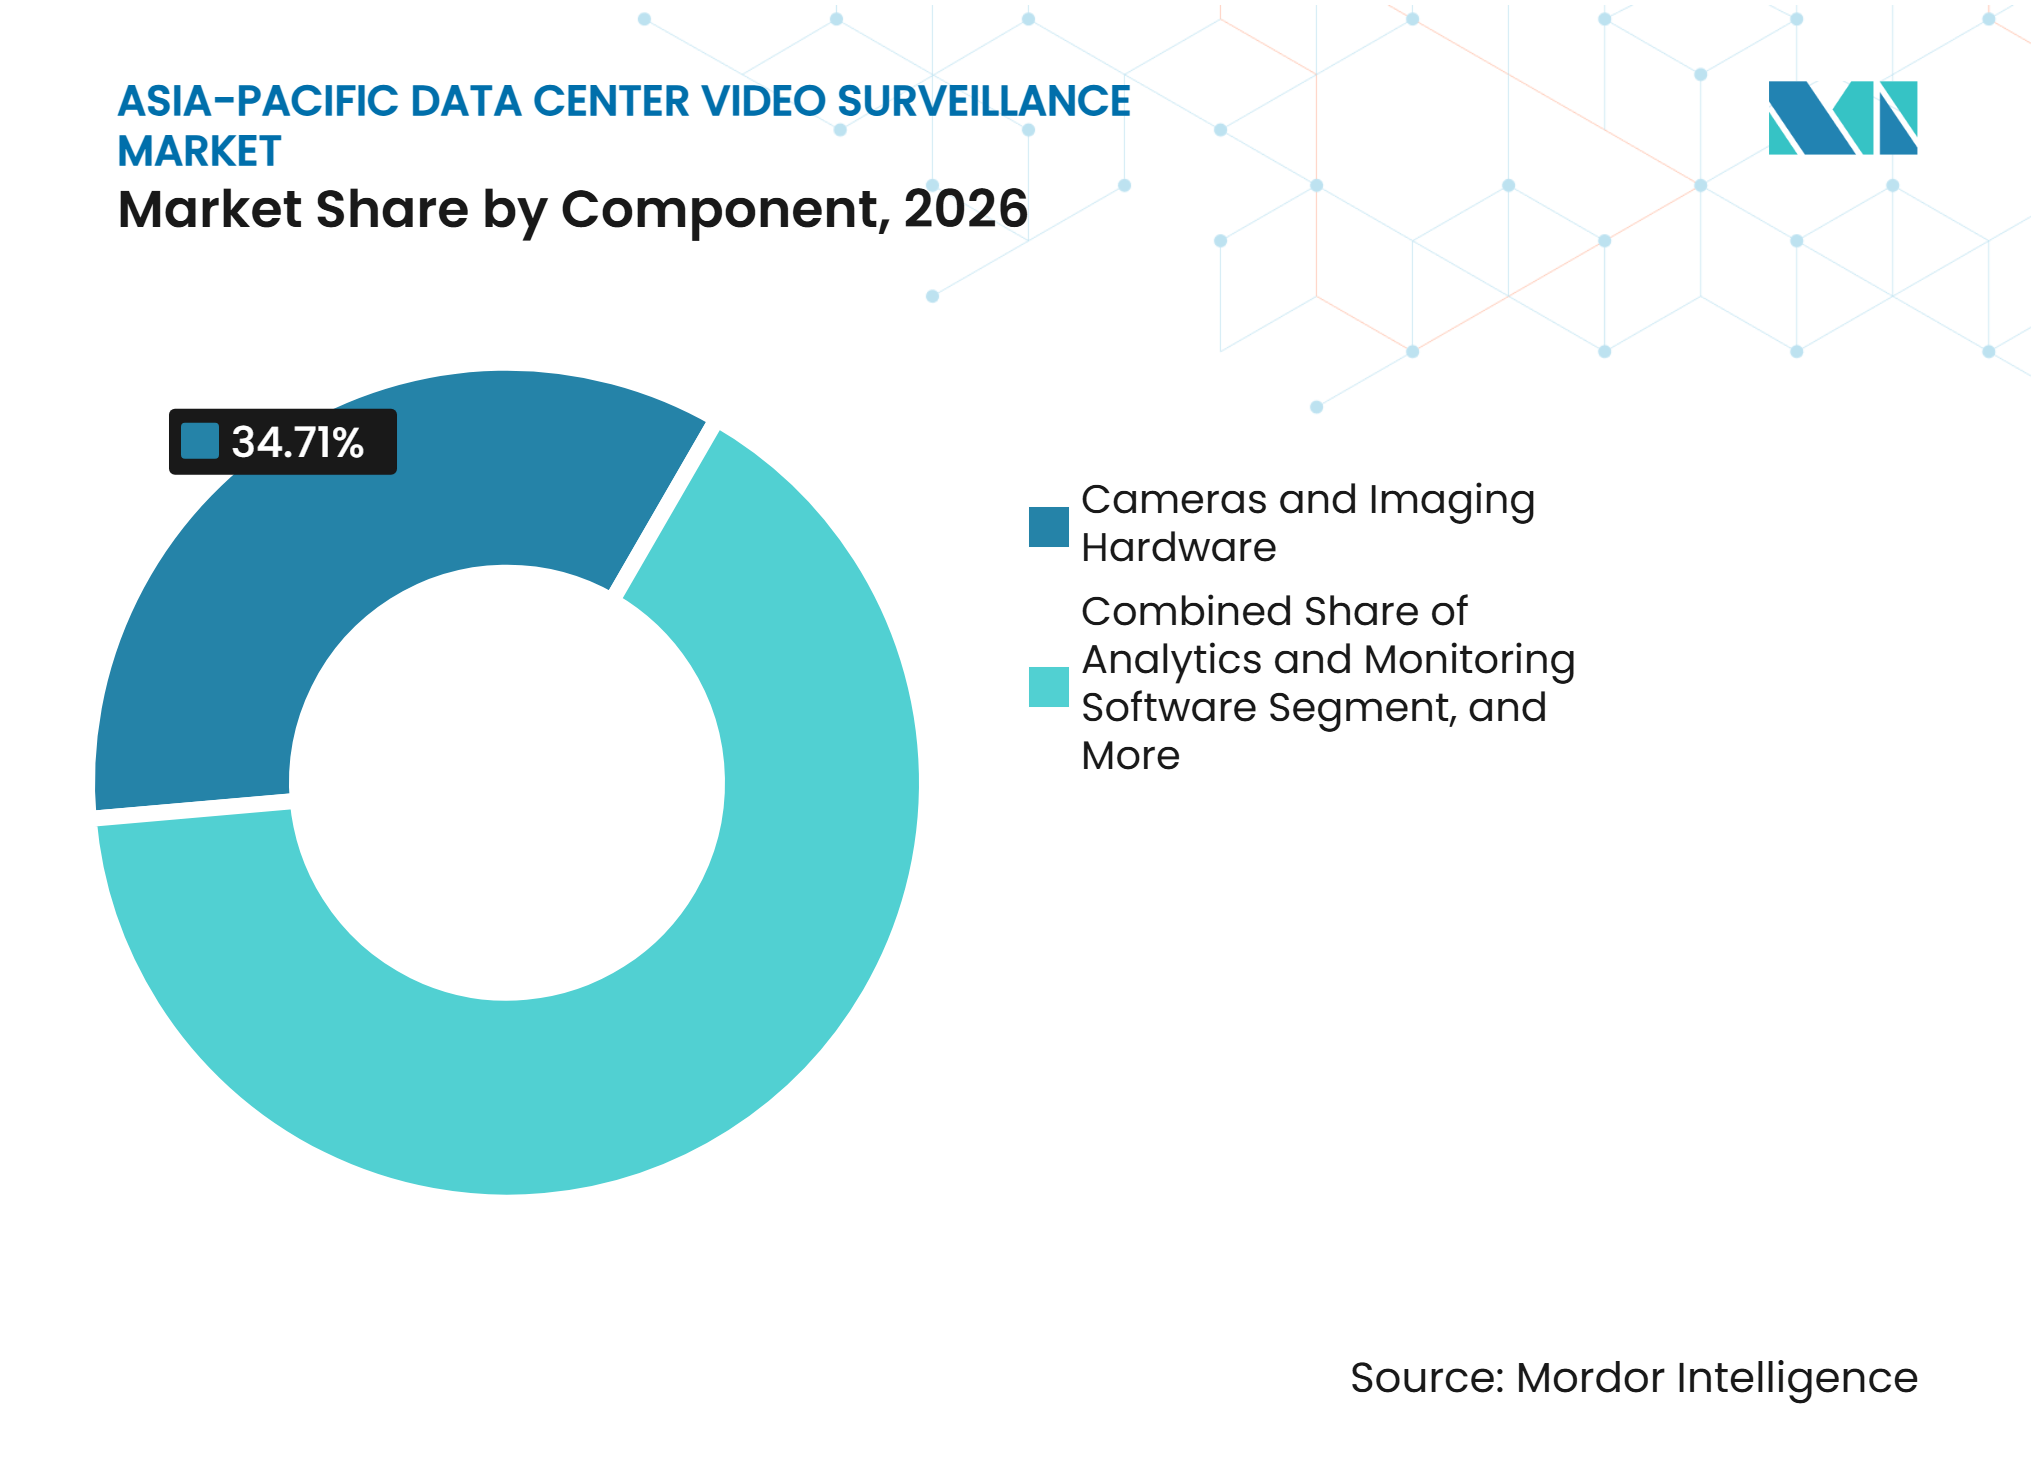
- Por componente, las cámaras y el hardware de imagen representaron el 34,71% de los ingresos del mercado de videovigilancia en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que el software de analítica y monitoreo se expanda a un CAGR del 17,26% hasta 2032.
- Por tipo de cámara, las cámaras fijas representaron el 63,28% del segmento en 2026, mientras que se proyecta que las cámaras PTZ se expandan a un CAGR del 18,92% hasta 2032.
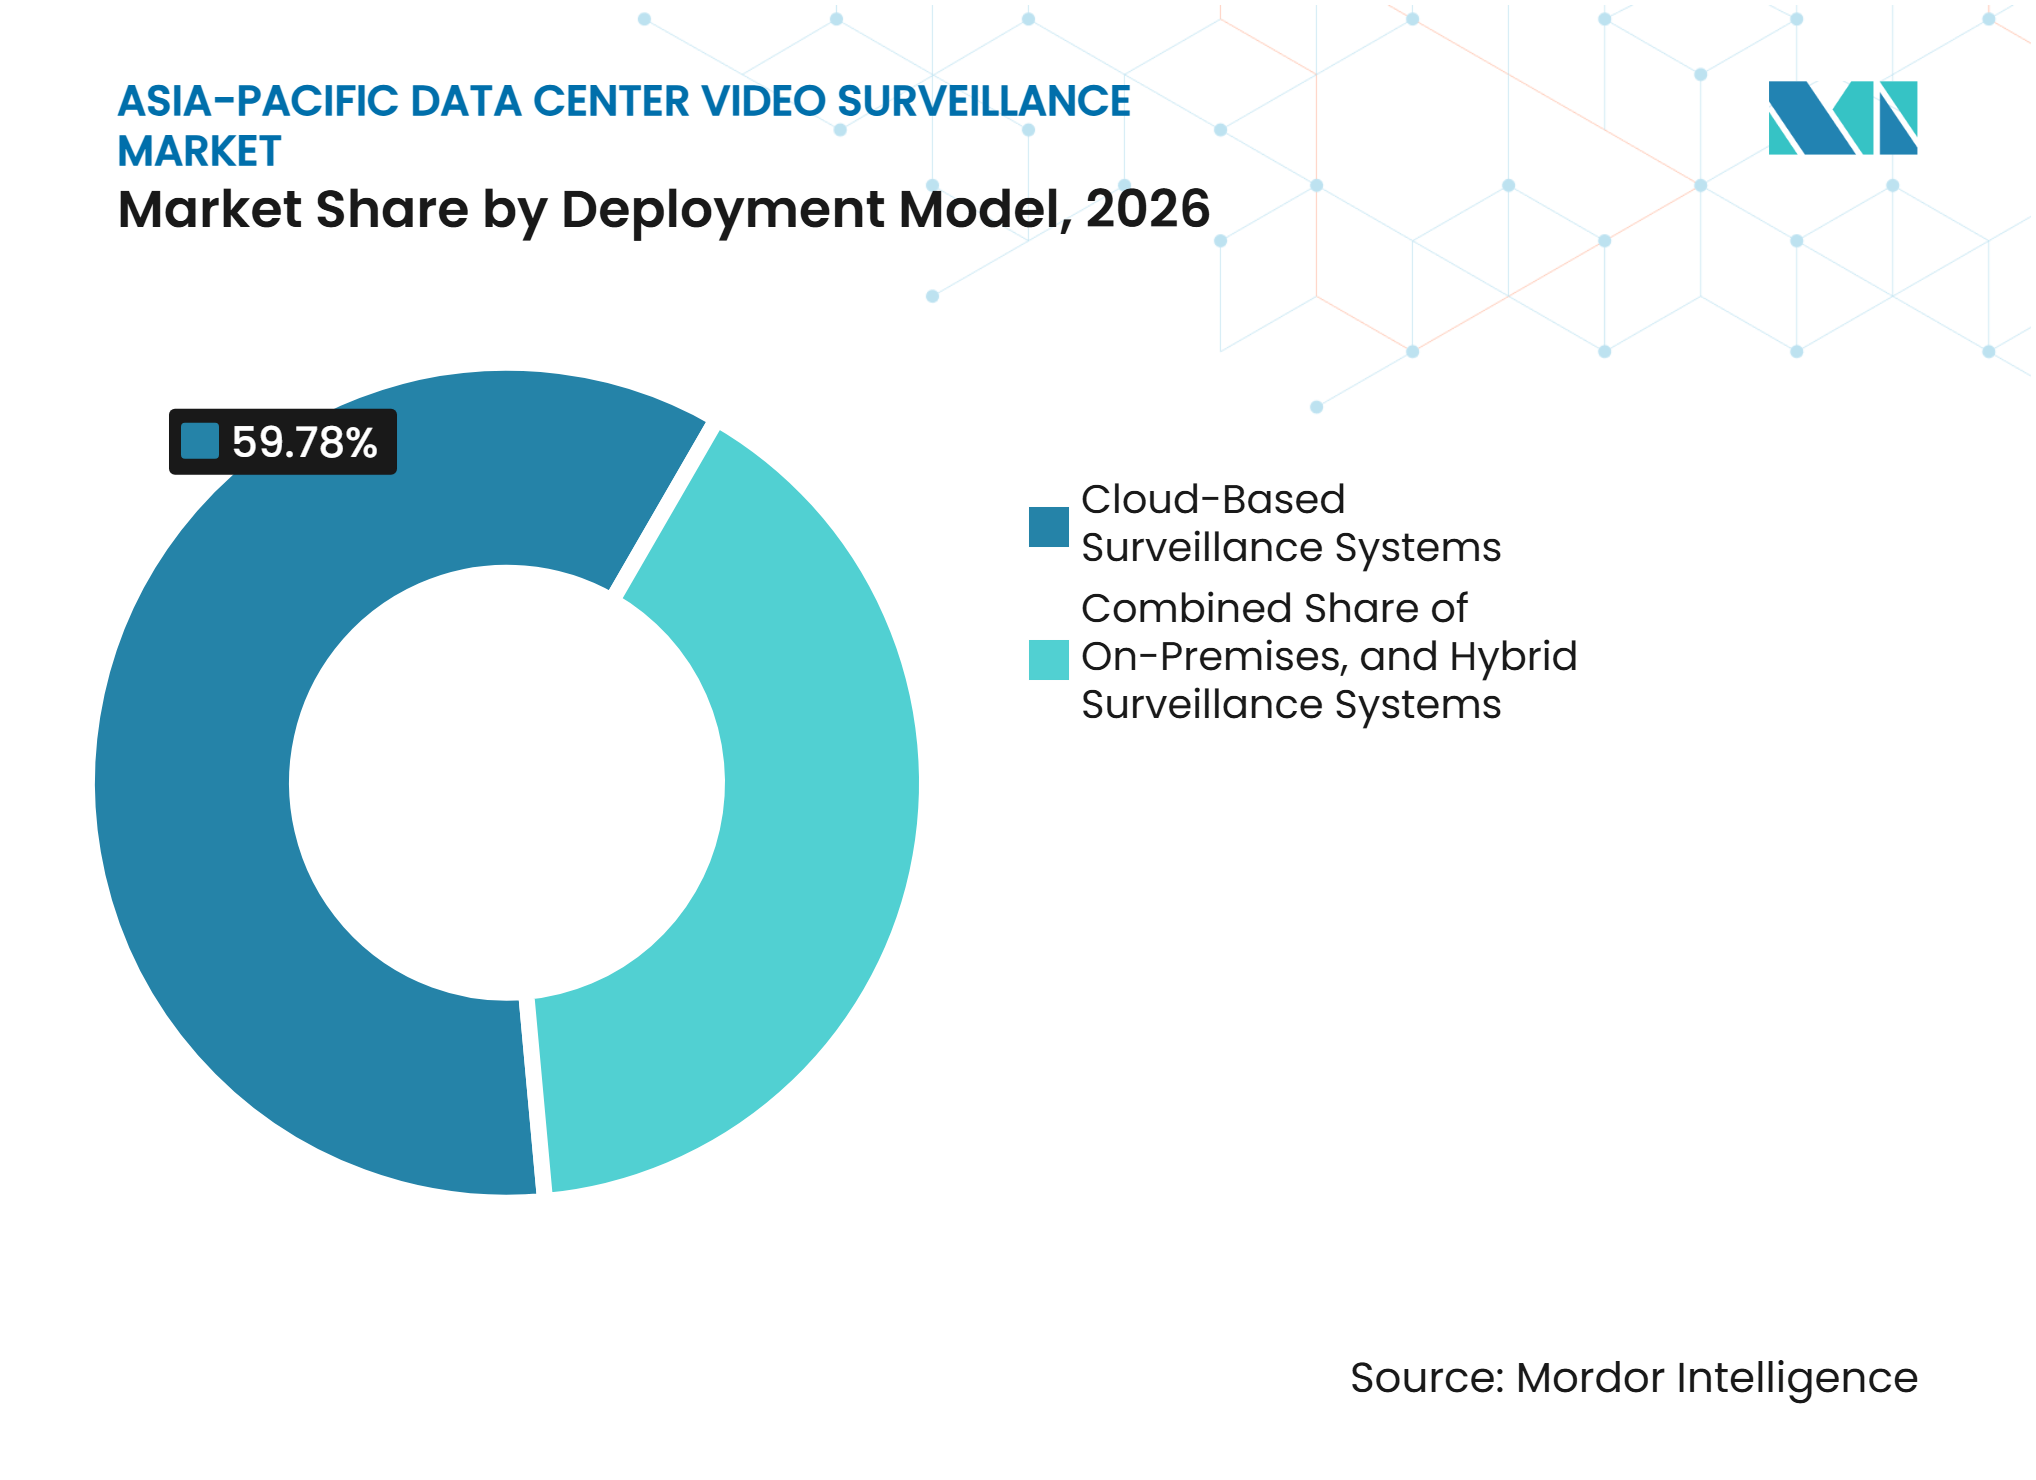
- Por modelo de implementación, los sistemas basados en la nube representaron el 59,78% del segmento del mercado de videovigilancia en centros de datos de Asia-Pacífico en 2026 y se proyecta que se expandan a un CAGR del 17,39% hasta 2032.
- Por aplicación, el monitoreo de perímetro y área externa representó el 26,54% del tamaño del mercado de videovigilancia en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que el monitoreo de salas eléctricas y mecánicas se expanda a un CAGR del 19,59% hasta 2032.
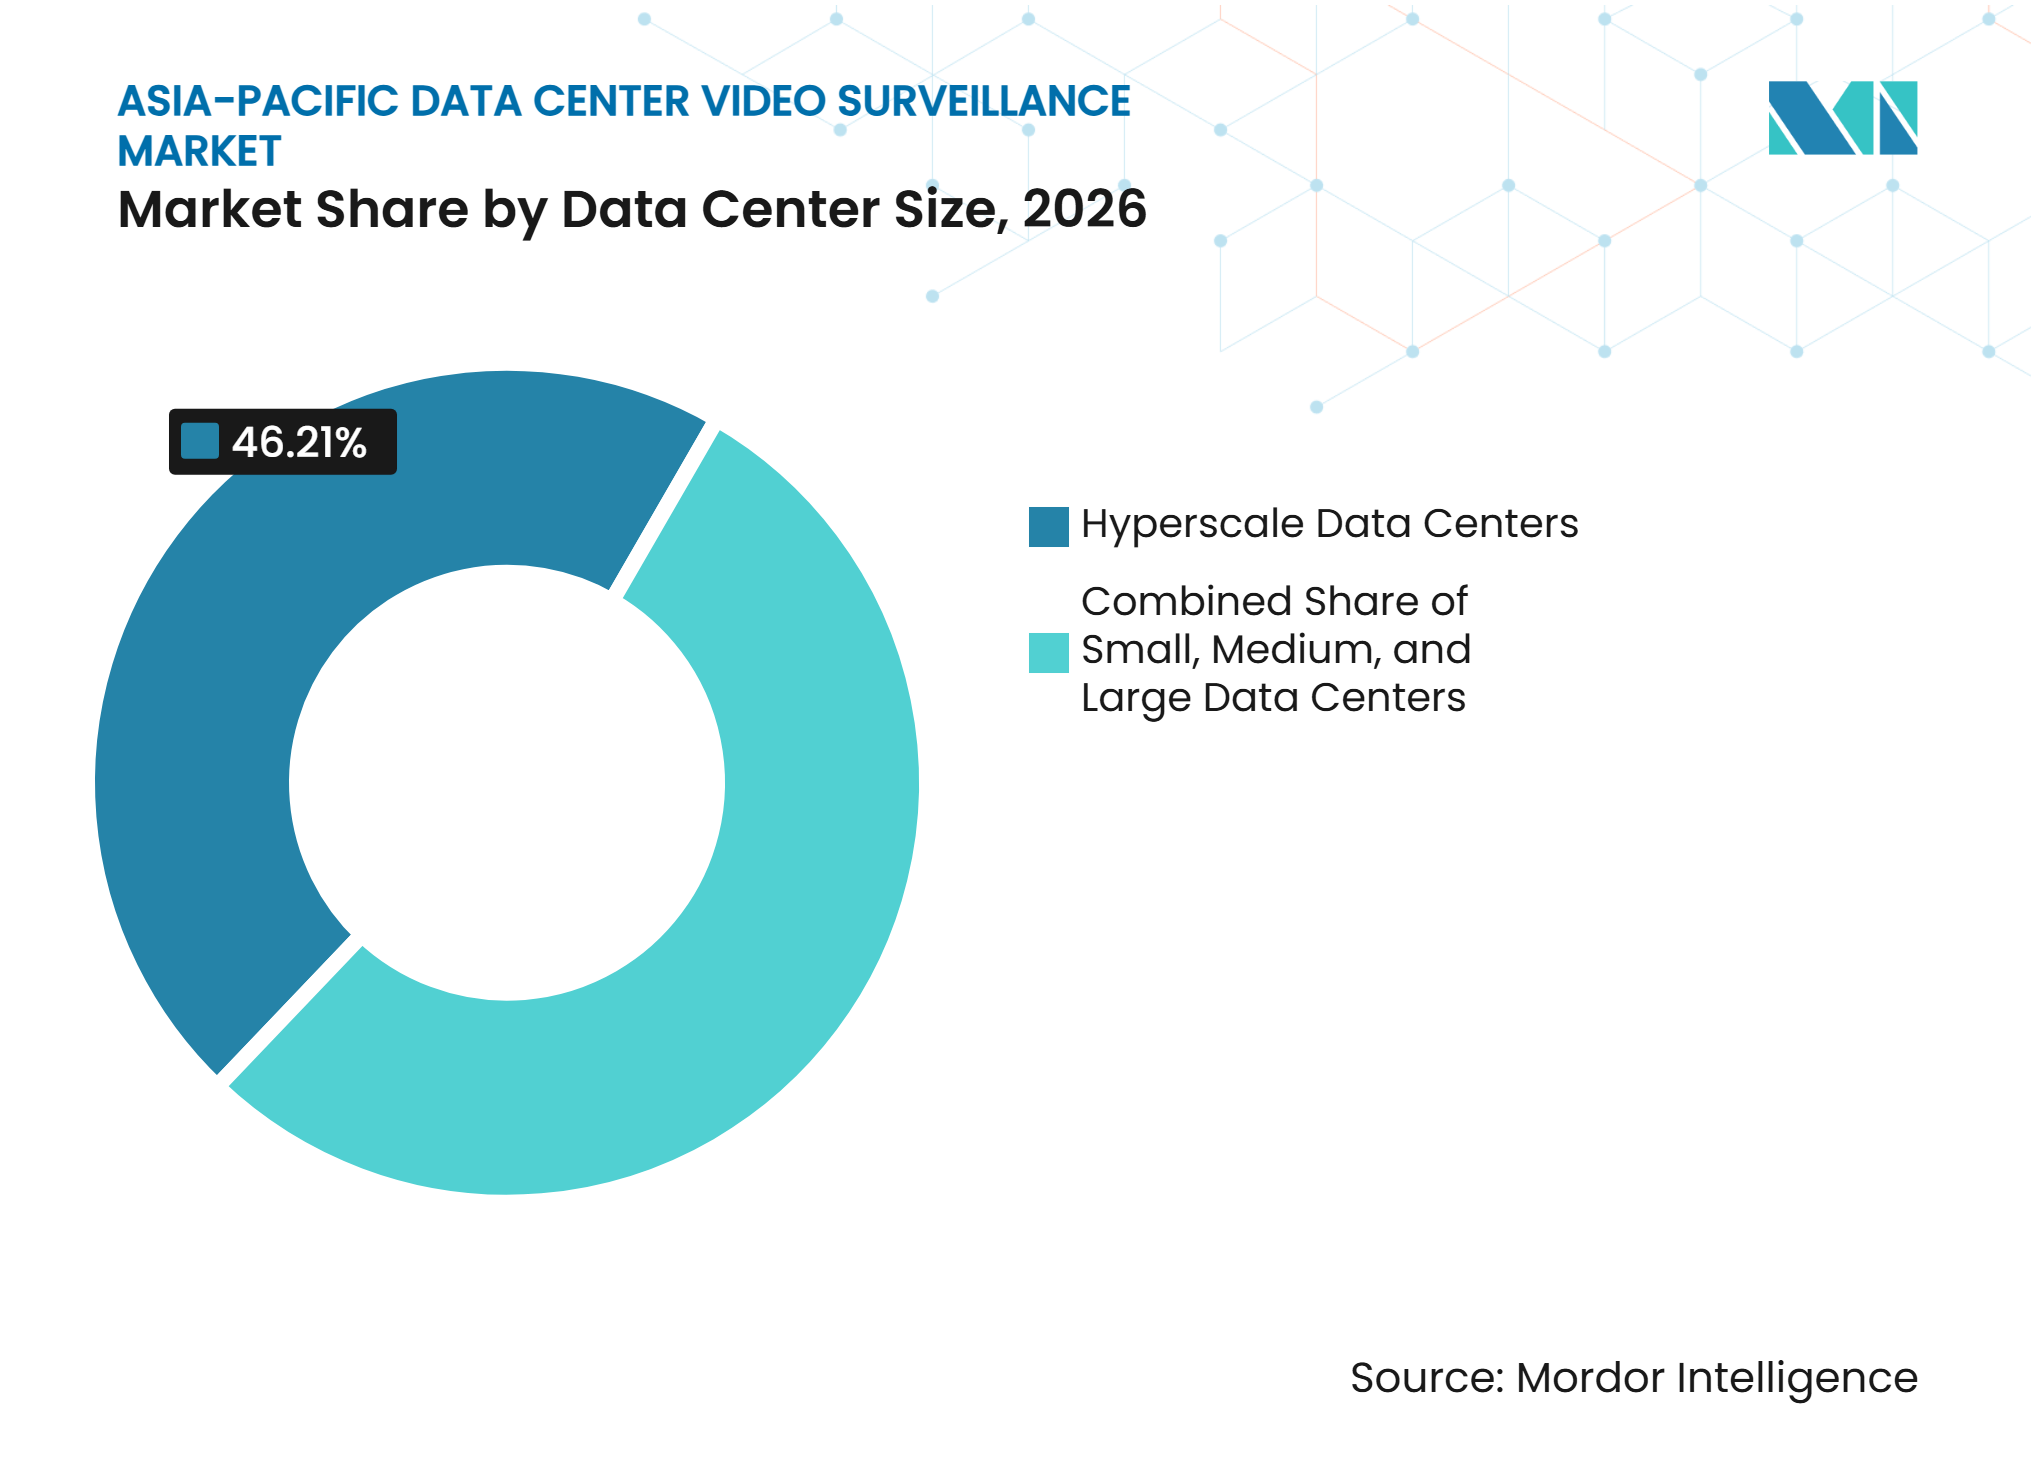
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 46,21% del segmento en 2026 y se proyecta que se expandan a un CAGR del 18,27% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 36,64% del segmento en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 17,38% hasta 2032.
- Por geografía, China representó el 36,23% de los ingresos del mercado de videovigilancia en centros de datos de Asia-Pacífico en 2026, mientras que se proyecta que India se expanda a un CAGR del 19,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Instalaciones de Hiperescala y Colocación | +4.2% | Asia-Pacífico, con concentración en China, India, Malasia, Indonesia y Tailandia | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de IA que Aumentan la Densidad de Salas de Datos Críticas para la Seguridad | +3.8% | Global, con mayor relevancia en China, Singapur y Japón | Mediano plazo (2-4 años) |
| Requisitos de Soberanía de Datos y Localización | +2.9% | China e India, con repercusión en Singapur, Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Convergencia Físico-Cibernética | +2.1% | Japón, Singapur, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Necesidades de Auditabilidad en Colocación Multiarrendatario | +1.5% | Singapur, Hong Kong y Tokio | Largo plazo (≥ 4 años) |
| IA en el Borde para Instalaciones Remotas | +1.2% | Sudeste Asiático, India y ubicaciones secundarias de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Instalaciones de Hiperescala y Colocación en China, India y el Sudeste Asiático
El mercado de videovigilancia en centros de datos de Asia-Pacífico se beneficia directamente de la construcción de nuevas salas de datos y campus de colocación. Las instalaciones de nueva construcción requieren cobertura de perímetro, entradas, salas de datos, áreas de entrega y salas de equipos antes de iniciar operaciones. Este enfoque convierte la videovigilancia en parte del diseño central de la instalación en lugar de una decisión de adecuación posterior. Los sitios más grandes también requieren más cámaras, mayor capacidad de retención de video y gestión centralizada en múltiples edificios. El efecto sobre la demanda es más fuerte en los mercados que añaden grandes campus, incluidos China, India, Malasia, Indonesia y Tailandia. Este ciclo de construcción ofrece a los proveedores la oportunidad de asegurar especificaciones de diseño de forma temprana y acompañar al cliente durante la instalación, integración y mantenimiento.
Cargas de Trabajo de IA que Aumentan la Densidad de Salas de Datos Críticas para la Seguridad
La infraestructura de IA está concentrando más equipos eléctricos y de refrigeración dentro de cada sala de datos. Los entornos de GPU de alta densidad requieren monitoreo de acceso no autorizado, condiciones de calor, integridad de la refrigeración y actividad de los equipos. La analítica de video puede servir como señal operativa temprana cuando está conectada a datos térmicos, de acceso y de instalaciones. Hanwha Vision declaró que su enfoque de cámaras basado en IA puede reducir el uso de ancho de banda hasta en un 80% al tiempo que respalda la detección de anomalías. El Open Data Center Committee publicó ODCC202506003 en septiembre de 2025 para el monitoreo inteligente de video combinado en la nube y el borde en centros de datos.Open Data Center Committee, "ODCC1 Cloud-Edge Integrated Intelligent Video Surveillance System for Data Centers, odcc.org.cn">[1] Estos requisitos están orientando el mercado de videovigilancia en centros de datos de Asia-Pacífico hacia sistemas de cámaras que proporcionan visibilidad operativa además de cobertura de seguridad.
Requisitos de Soberanía de Datos y Localización que Amplían el Monitoreo Local
Las normas de protección de datos están cambiando la forma en que los operadores seleccionan plataformas de video y gestionan las grabaciones. El Reglamento Administrativo de Seguridad de Datos de Red de China entró en vigor en enero de 2025 y estableció obligaciones de seguridad para el procesamiento de datos de red.Bird & Bird, "An In-depth Analysis of China's Network Data Security Regime - Part II: Detailed Look at Data Protection Requirements, twobirds.com">[2] India publicó el borrador de las Normas de Protección de Datos Personales Digitales en enero de 2025, estableciendo obligaciones para los fiduciarios de datos.[3] Los operadores de centros de datos deben poder documentar las prácticas de retención, acceso y gestión de incidentes para la evidencia en video. Esta necesidad respalda la grabación local, el acceso controlado y las cadenas de auditoría verificadas. También aumenta el valor de las arquitecturas híbridas que mantienen las grabaciones dentro de un sitio o jurisdicción mientras permiten la administración centralizada.
Convergencia Físico-Cibernética que Requiere la Correlación de Eventos de Video y Acceso
Los equipos de seguridad de los centros de datos necesitan cada vez más que los eventos de video se conecten con los registros de control de acceso y las alertas cibernéticas. Una anomalía en una credencial puede investigarse más rápidamente cuando el equipo de seguridad puede revisar el evento de video correspondiente. Axis Communications ha descrito el valor de las capas integradas que conectan el monitoreo del perímetro, las áreas del centro de datos y las zonas de racks individuales. Este enfoque respalda una recopilación de evidencia más coherente en operaciones de múltiples sitios. También ayuda a los operadores a cumplir las expectativas de los inquilinos en cuanto a procesos de seguridad física trazables. El mercado de videovigilancia en centros de datos de Asia-Pacífico se beneficia de la demanda de sistemas de gestión de video que pueden conectarse con el control de acceso, los sistemas de gestión de edificios y las plataformas de información de seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Modernización en Centros de Datos en Operación | -2.8% | Asia-Pacífico, especialmente Singapur, Tokio y Hong Kong | Corto plazo (≤ 2 años) |
| Restricciones de Privacidad, Reconocimiento Facial y Transferencia Transfronteriza de Datos | -2.1% | China, India, Corea del Sur y jurisdicciones de la ASEAN | Mediano plazo (2-4 años) |
| Fricción de Interoperabilidad entre Sistemas Heredados | -1.6% | Japón e implementaciones empresariales y de borde con equipos mixtos | Largo plazo (≥ 4 años) |
| Carga de Energía, Refrigeración y Ciberseguridad de la Retención de Video | -1.4% | Singapur, Hong Kong y otros mercados con restricciones energéticas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Modernización en Centros de Datos en Operación Continua
Los centros de datos en operación no pueden tratar el reemplazo de cámaras como un simple cambio de equipo. Los trabajos de instalación deben ajustarse a los procesos de control de cambios y evitar interrupciones en las operaciones de los clientes. Las instalaciones multiarrendatario también pueden requerir consentimiento o coordinación antes de realizar trabajos en áreas de acceso compartido, energía y pasillos. Los proyectos de monitoreo térmico pueden requerir supervisión especializada cuando los equipos están cerca de sistemas eléctricos activos o infraestructura de refrigeración. Estas condiciones elevan el costo del proyecto y pueden prolongar los cronogramas de instalación en comparación con los sitios de nueva construcción. La restricción afecta con mayor intensidad a los centros de colocación maduros, ya que deben actualizar los sistemas existentes preservando la continuidad del servicio.
Restricciones de Privacidad, Reconocimiento Facial y Transferencia Transfronteriza de Datos
Las normas biométricas, la certificación de productos y los requisitos de transferencia transfronteriza de datos pueden limitar el uso de funciones avanzadas de cámaras. India introdujo requisitos de pruebas en laboratorios gubernamentales para cámaras conectadas a internet en abril de 2025, aumentando las necesidades de calificación de productos para los proveedores. Las normas pueden extender los ciclos de adquisición cuando los productos aprobados no están disponibles de inmediato. Los operadores con sitios en múltiples jurisdicciones deben tener en cuenta las diferentes normas sobre reconocimiento facial, retención de video, residencia de datos y certificación de ciberseguridad. Estos problemas dificultan el uso de una plataforma estándar única en todas las ubicaciones regionales. Los proveedores que ofrecen documentación de seguridad transparente y opciones de implementación adecuadas a cada localidad pueden reducir esta barrera de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software de Analítica se Expande junto con el Liderazgo en Ingresos del HardwareLas cámaras y el hardware de imagen representaron el 34,71% de la participación del mercado de videovigilancia en centros de datos de Asia-Pacífico en 2026. Las cámaras domo fijas, ojo de pez, de baja luminosidad y especializadas forman la base física de una implementación de videovigilancia. Su función en la cobertura de pasillos, puntos de acceso, salas de equipos y perímetros mantiene el gasto en hardware elevado al inicio de un nuevo proyecto. El hardware también sigue siendo necesario cuando los operadores amplían la cobertura en una instalación de mayor superficie. Se proyecta que el software de analítica y monitoreo se expanda a un CAGR del 17,26% hasta 2032. Los operadores están destinando más presupuesto al software que puede identificar eventos y convertir las transmisiones de video en alertas utilizables.
El software de gestión de video y los sistemas de almacenamiento se sitúan entre la red de cámaras y el proceso de respuesta del operador. El software de gestión de video está evolucionando hacia suscripciones entregadas en la nube en instalaciones que necesitan flotas gestionadas de forma centralizada. Los servicios también son importantes porque los integradores deben conectar las cámaras con los sistemas del edificio, el control de acceso y los procesos de seguridad empresarial. Hikvision lanzó HikCentral Professional v3.0 en abril de 2025 con capacidad para 20.000 canales de video en un servidor y soporte de agrupación para hasta 55.000 dispositivos. La IA en el borde puede reducir la carga de procesamiento en los servidores centrales al gestionar parte del análisis en la cámara. Este cambio otorga al software, la integración y el soporte recurrente un papel más importante en el mercado de videovigilancia en centros de datos de Asia-Pacífico. También cambia la selección de proveedores porque los operadores necesitan soporte confiable para actualizaciones, pruebas de interoperabilidad, configuraciones de retención de video y flujos de trabajo de respuesta a incidentes tras la instalación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cámara:
Las Cámaras Fijas Anclan la Cobertura mientras las PTZ Respaldan Grandes PerímetrosLas cámaras fijas representaron el 63,28% del segmento por tipo de cámara en 2026. Proporcionan cobertura continua para pasillos, puntos de entrada, salas de datos y otras zonas de visualización estables. Su menor costo unitario respalda una cobertura en cuadrícula densa donde los operadores necesitan un registro de auditoría claro. Los dispositivos fijos son, por tanto, fundamentales para el monitoreo orientado al cumplimiento normativo tanto en instalaciones nuevas como establecidas. Se proyecta que las cámaras PTZ se expandan a un CAGR del 18,92% hasta 2032. Su capacidad de giro horizontal, inclinación vertical y zoom respalda una amplia cobertura de perímetro en grandes campus.
Los sistemas PTZ pueden reducir la necesidad de varias posiciones fijas en áreas exteriores abiertas. Son útiles cuando los equipos de seguridad deben investigar movimientos a lo largo del límite de un campus o una vía de servicio. Axis Communications presentó la Cámara PTZ Biespectral AXIS Q6411-LE en septiembre de 2025, combinando detección térmica y verificación visual con ciberseguridad FIPS 140-3 Nivel 3. Las cámaras térmicas abordan casos de uso en salas de equipos y perímetros donde la visibilidad puede ser deficiente. Hanwha Vision presentó una Cámara de Videovigilancia Térmica con IA QVGA en septiembre de 2025 con una diferencia de temperatura equivalente al ruido inferior a 20 mK. Los dispositivos multisensor están ampliando el papel de las unidades de cámara individuales al combinar capacidades visibles, térmicas y de IA. Este diseño puede simplificar la planificación de la implementación cuando los operadores necesitan cubrir condiciones exteriores cambiantes, áreas de servicios restringidas y grandes límites físicos con menos sistemas separados.
Por Modelo de Implementación:
Los Sistemas Basados en la Nube Lideran mientras el Híbrido Atiende los Requisitos LocalesLos sistemas basados en la nube representaron el 59,78% del segmento por modelo de implementación en 2026. Se proyecta que el mismo segmento se expanda a un CAGR del 17,39% hasta 2032. La gestión centralizada de cámaras es valiosa para los operadores con instalaciones en varios países y ciudades. Las plataformas en la nube pueden simplificar las actualizaciones de software, la implementación de modelos, la administración de usuarios y las búsquedas de evidencia. También reducen la necesidad de que cada sitio mantenga un entorno de servidor de gestión de video local de gran tamaño. El mercado de videovigilancia en centros de datos de Asia-Pacífico se beneficia, por tanto, de los sistemas en la nube que proporcionan políticas comunes en operaciones distribuidas.
La videovigilancia basada en la nube no elimina la necesidad de controles locales. Las instalaciones empresariales, de borde y reguladas pueden mantener la grabación en sitio debido a normas de residencia, necesidades de latencia o infraestructura existente. Los diseños híbridos mantienen las grabaciones dentro de la instalación mientras permiten funciones de analítica y gestión centralizadas. Este esquema ofrece a los operadores una forma de utilizar la funcionalidad de la nube sin trasladar todos los datos de video sensibles a través de fronteras. Verkada presentó su Línea de Tiempo Unificada con IA en septiembre de 2025, que utiliza cámaras gestionadas en la nube para reconstruir el movimiento de personas y vehículos en una propiedad. La implementación híbrida probablemente seguirá siendo importante donde el control local de los datos es un requisito de compra clave. También proporciona una ruta de transición práctica para los operadores que necesitan mejorar la analítica sin reemplazar de inmediato los sistemas de grabación y almacenamiento establecidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Monitoreo de Perímetro Lidera mientras las Salas de Equipos Avanzan más RápidoEl monitoreo de perímetro y área externa representó el 26,54% de los ingresos por aplicación en 2026. Los grandes campus requieren cobertura de cercas, puertas, vías, áreas de carga y zonas limítrofes. El número de cámaras requerido para estas áreas aumenta con cada nuevo campus de hiperescala o colocación. Los sistemas de perímetro también respaldan la investigación de movimientos no autorizados antes de que lleguen al edificio. Se proyecta que el monitoreo de salas eléctricas y mecánicas se expanda a un CAGR del 19,59% hasta 2032. Este caso de uso está ganando importancia a medida que la computación de mayor densidad aumenta los riesgos de calor, energía y refrigeración.
Las cámaras térmicas y habilitadas con IA pueden respaldar tanto a los equipos de seguridad como a los de instalaciones en espacios eléctricos y mecánicos. Pueden ayudar a identificar patrones de calor inusuales, problemas relacionados con el refrigerante o actividad de acceso en áreas restringidas. El monitoreo de entradas y puntos de acceso sigue siendo esencial porque los centros de datos requieren un movimiento controlado a través de zonas de alta seguridad. El monitoreo de bahías de carga aborda los riesgos relacionados con las entregas y el acceso temporal de contratistas. El monitoreo de sitios remotos también está adquiriendo mayor relevancia en ubicaciones secundarias con personal de seguridad local limitado. La grabación basada en eventos y las alertas priorizadas pueden reducir la demanda de almacenamiento al tiempo que ayudan al personal a centrarse en actividades inusuales. Estas capacidades mejoran el caso de negocio de los sistemas de monitoreo cuando la misma implementación de cámaras respalda la seguridad, las operaciones de instalaciones, la seguridad física y la revisión posterior a incidentes.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Establecen los Estándares de VideovigilanciaLas instalaciones de hiperescala representaron el 46,21% del segmento por tamaño de centro de datos en 2026. Se proyecta que se expandan a un CAGR del 18,27% hasta 2032. Un solo campus de hiperescala puede requerir videovigilancia en múltiples edificios, puntos de acceso, salas internas, espacios de servicios y terrenos circundantes. Esta escala respalda el diseño de seguridad dedicado, la gestión integrada de video y los acuerdos de mantenimiento a largo plazo. Los grandes operadores también establecen especificaciones que influyen en cómo otros niveles de centros de datos abordan la adquisición de videovigilancia. El tamaño del mercado de videovigilancia en centros de datos de Asia-Pacífico para instalaciones de hiperescala está respaldado por la necesidad de una cobertura de seguridad integral en sitios de gran escala.
Los centros de datos grandes a menudo siguen arquitecturas probadas por operadores de hiperescala una vez que esas configuraciones han sido validadas a escala. Las instalaciones pequeñas y medianas tienen diferentes restricciones de presupuesto, personal e integración. Las plataformas de cámaras basadas en suscripción pueden dar a estos operadores acceso a la analítica sin requerir una gran inversión inicial en servidores. Los sistemas modulares también pueden permitir a un sitio más pequeño añadir dispositivos a medida que la capacidad se expande. India está añadiendo infraestructura digital en ciudades de Nivel 2 y Nivel 3, lo que aumenta la relevancia de los sistemas de monitoreo flexibles. La oportunidad es más fuerte para los proveedores que pueden combinar precios manejables con instalación y soporte técnico continuo. Los operadores más pequeños también necesitan recuperación de evidencia sencilla, verificaciones de estado remoto y procedimientos de escalada prácticos porque es posible que no mantengan un equipo de seguridad dedicado en el sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
El Gasto en Colocación Lidera mientras los Proveedores de Servicios en la Nube se Expanden más RápidoLas instalaciones de colocación representaron el 36,64% del segmento por tipo de centro de datos en 2026. Sus requisitos de videovigilancia son elevados porque varios inquilinos comparten partes de la misma infraestructura física. Los operadores deben documentar los eventos de acceso en pasillos, zonas de entrega y otras áreas comunes. Los registros de video ayudan a establecer la cadena de custodia y respaldan las auditorías de los inquilinos. Johnson Controls presentó C-CURE IQ 3.2 en marzo de 2026 con gestión de video integrada y flujos de trabajo de incidentes estructurados. Esta capacidad refleja la demanda de colocación de un proceso común que conecta la información de acceso y video.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 17,38% hasta 2032. Estos operadores están aumentando su presencia regional y necesitan sistemas de seguridad que puedan funcionar en instalaciones distribuidas. Las cámaras habilitadas con IA con inferencia en el borde pueden continuar las funciones básicas de detección durante una interrupción de la red. Las instalaciones empresariales y de borde son más pequeñas pero pueden ofrecer un buen encaje para los servicios de videovigilancia gestionada. Las ubicaciones de borde remotas necesitan monitoreo con poca intervención en el sitio y procesos de escalada claros. La industria de videovigilancia en centros de datos de Asia-Pacífico puede, por tanto, respaldar tanto implementaciones integradas de gran escala como ofertas más simples orientadas a servicios para instalaciones más pequeñas. Los proveedores que pueden estandarizar la configuración, respaldar la resolución de problemas remota y mantener registros de evidencia auditables tienen un claro encaje con estos modelos operativos.
Análisis Geográfico
China y Japón
China representó el 36,23% de los ingresos regionales en 2026, lo que le otorga la mayor participación del mercado de videovigilancia en centros de datos de Asia-Pacífico. Su base de centros de datos y la cadena de suministro de videovigilancia doméstica respaldan una amplia actividad de implementación. El ODCC publicó su estándar de monitoreo inteligente de video combinado en la nube y el borde para centros de datos en septiembre de 2025. El estándar respalda el uso del monitoreo inteligente de video dentro de los entornos de centros de datos. La adquisición de renovación de seguridad de 2026 de China Unicom Jiangxi especificó cámaras con certificación nacional con módulos criptográficos integrados, lo que ilustra la relevancia de los requisitos de cumplimiento doméstico. Japón es el segundo mercado regional más grande, respaldado por operaciones establecidas de centros de datos y sólidas expectativas de seguridad física. Los compradores japoneses también otorgan importancia a los rastros de auditoría confiables, los procedimientos operativos definidos y los sistemas de videovigilancia que funcionan junto con los controles de seguridad física establecidos.
India
Se proyecta que India se expanda a un CAGR del 19,86% hasta 2032, la tasa más rápida entre los mercados nacionales. Las obligaciones locales de protección de datos y los requisitos de prueba de cámaras influyen en la calificación de proveedores y las decisiones de implementación. El borrador de las Normas de Protección de Datos Personales Digitales de India fue publicado en enero de 2025. El país también introdujo requisitos de prueba obligatorios para productos de cámaras conectadas a internet en abril de 2025. Estos requisitos aumentan la importancia del soporte local, la evidencia de certificación y la planificación de la implementación. Singapur sigue siendo un mercado de referencia regional donde los operadores multinacionales pueden probar sistemas antes de utilizar diseños similares en otros lugares. Su importancia proviene de su papel como centro operativo regional, donde los clientes pueden comparar tecnología, procesos de seguridad y prácticas de integración antes de implementaciones más grandes.
Malasia, Indonesia, Tailandia, Vietnam, Australia y Corea del Sur
Malasia, Indonesia, Tailandia y Vietnam están añadiendo grandes sitios de centros de datos que requieren monitoreo de perímetro y campus. Digital Edge anunció un campus listo para IA de 4,5 mil millones de USD en Bekasi en enero de 2026, con un objetivo inicial de 500 MW y un techo de 1 GW. Australia y Corea del Sur son mercados más maduros con complejas necesidades de cumplimiento normativo. El plan de Corea del Sur de reemplazar 3.663 cámaras de fabricación china en las instalaciones de Korea Electric Power Corporation indica una mayor atención a los equipos de seguridad aprobados. En toda la región, el mercado de videovigilancia en centros de datos de Asia-Pacífico depende de la combinación de actividad de construcción, normas locales, requisitos tecnológicos y preferencias de los compradores de cada país. Esta diversidad limita un enfoque de producto regional único y aumenta el valor de los proveedores que pueden adaptar las prácticas de retención, alojamiento, certificación de productos y mantenimiento a las necesidades locales.
Panorama Competitivo
Concentración del Mercado
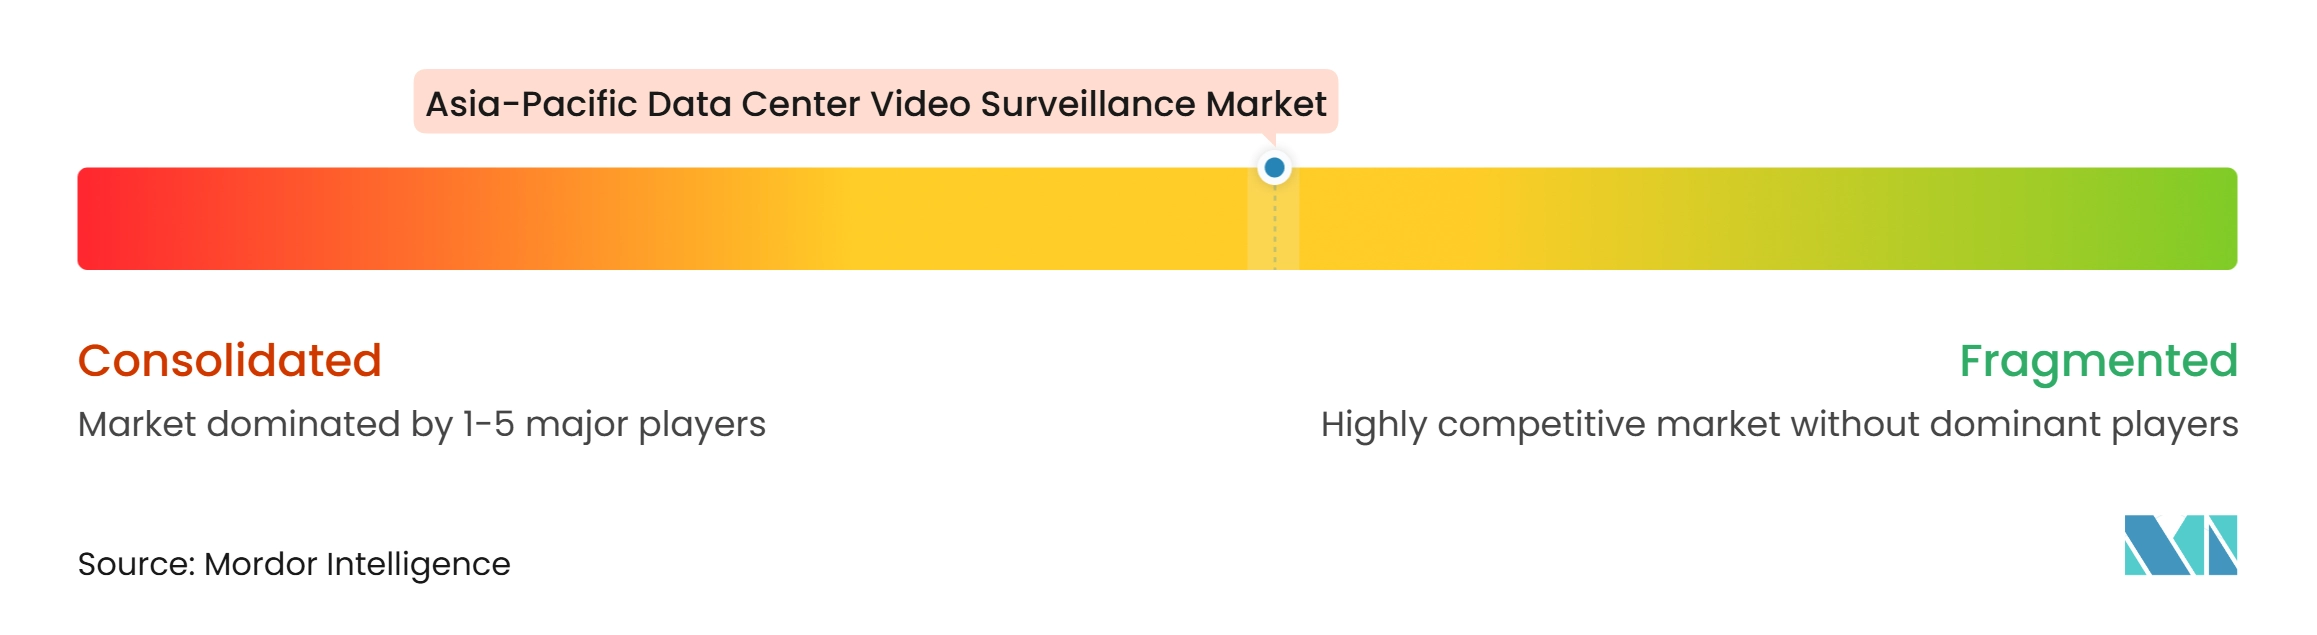
El mercado de videovigilancia en centros de datos de Asia-Pacífico está moderadamente fragmentado. Hikvision y Dahua tienen grandes posiciones de ingresos por volumen debido a su amplia distribución y precios competitivos. Axis Communications, Hanwha Vision, Bosch Building Technologies y Motorola Solutions a través de Avigilon compiten en analítica, credenciales de ciberseguridad y adecuación para proyectos con restricciones de adquisición. Genetec y Milestone Systems proporcionan plataformas abiertas de gestión de video que pueden integrar transmisiones de varios proveedores de hardware. Verkada y Eagle Eye Networks utilizan modelos de suscripción basados en la nube que reducen el costo inicial de una implementación. El resultado competitivo a menudo depende de si un comprador prioriza el precio de las cámaras, el cumplimiento normativo, la integración abierta o la gestión centralizada en la nube. Esta variedad de enfoques significa que los compradores comúnmente separan la selección de cámaras, la selección de plataforma de video, el trabajo de integración y el soporte a largo plazo en lugar de obtener cada elemento de un único proveedor.
La garantía de producto está adquiriendo mayor importancia en las decisiones de adquisición. Los módulos criptográficos con certificación FIPS, el cumplimiento de la NDAA y la preparación para auditorías de terceros pueden determinar si un proveedor tiene permitido presentar ofertas para trabajos regulados. Axis Communications posicionó su producto PTZ de septiembre de 2025 en torno a la detección térmica, la verificación visual y la certificación FIPS 140-3 Nivel 3. Hanwha Vision presentó su plataforma de cámaras térmicas con IA en septiembre de 2025 para uso en perímetros e infraestructura crítica. Hikvision amplió la escala de su plataforma HikCentral Professional en abril de 2025 para soportar grandes clústeres de dispositivos. Estos movimientos muestran que la estrategia de producto está cada vez más vinculada al procesamiento de IA, la capacidad de integración y los requisitos de verificación. También muestran por qué la documentación del proveedor, los compromisos de soporte de software y las pruebas de productos son tan relevantes como las especificaciones de las cámaras en las licitaciones de instalaciones críticas.
El mercado de videovigilancia en centros de datos de Asia-Pacífico también tiene oportunidades en plataformas de operaciones integradas, servicios gestionados para sitios de borde pequeños y medianos, y sistemas adecuados localmente para instalaciones de nube soberana y adyacentes al gobierno. Secom anunció la adquisición de AVTEL en julio de 2025 para ampliar sus capacidades de seguridad en centros de datos en mercados internacionales. Los proveedores deben gestionar la creciente dependencia de las funciones de cámaras con IA en componentes de computación en el borde y ecosistemas de software. Es probable que los compradores favorezcan a los proveedores que puedan documentar el manejo de datos, mantener la compatibilidad con los sistemas existentes y proporcionar un servicio regional confiable. La competencia seguirá siendo activa porque ningún proveedor único ofrece el menor costo, la mayor interoperabilidad y el mejor encaje de cumplimiento en todas las jurisdicciones de Asia-Pacífico. Los proveedores más eficaces alinearán una posición de cumplimiento creíble con capacidad de servicio local y una hoja de ruta tecnológica que no obligue a los clientes a reemplazos de sistemas innecesarios.
Líderes de la Industria de Videovigilancia en Centros de Datos de Asia-Pacífico
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Dahua Technology Co., Ltd.
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
Robert Bosch GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico Empresas cubiertas en este informe
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Dahua Technology Co., Ltd.
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- Robert Bosch GmbH
- Honeywell International Inc.
- Johnson Controls International plc
- Schneider Electric SE
- Convergint Technologies LLC
- Securitas Technology AB
- ASSA ABLOY AB
- Cisco Systems, Inc.
- ABB Ltd.
- Genetec Inc.
- Milestone Systems A/S
- Motorola Solutions, Inc.
- Canon Inc.
- NVIDIA Corporation
- Verkada Inc.
- Eagle Eye Networks, Inc.
Desarrollos recientes de la industria en Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico
- Octubre de 2026: El Centro de Datos Cloud Lake de Shanghai Qingpu inició la adquisición de equipos de videovigilancia para su proyecto de construcción de campus inteligente, lo que refleja la inversión continua en infraestructura de videovigilancia habilitada con IA dentro de los desarrollos de centros de datos en China.
- Agosto de 2026: Deng-X (Japón) recibió un contrato para suministrar 66 cámaras de seguridad para la seguridad de servidores en un importante banco indonesio, marcando el primer paso de la empresa en el desarrollo de un negocio de cámaras de seguridad con IA en el Sudeste Asiático.
- Marzo de 2026: Johnson Controls presentó C-CURE IQ 3.2 en ISC West 2026, integrando la gestión de video y los flujos de trabajo de incidentes estructurados directamente en su plataforma de seguridad empresarial para operadores de infraestructura crítica, incluidos los centros de datos. La actualización también añadió cámaras multisensor Illustra y amplió la interoperabilidad con Kantech EntraPass 9.10 y exacqVision 26.0.
- Octubre de 2025: Hikvision e InfraX, una subsidiaria de Digital DEWA (Dubái), firmaron un Memorando de Entendimiento para codesarrollar soluciones de cámaras basadas en IA y aprendizaje automático y explorar nuevos segmentos de aplicación en infraestructura crítica, incluidos los centros de datos.
Alcance del Informe del Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico
El Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico abarca las tecnologías y servicios que permiten la seguridad visual, el monitoreo y la videovigilancia de las instalaciones de centros de datos. Incluye soluciones diseñadas para mejorar la seguridad física, detectar actividades no autorizadas, respaldar la respuesta a incidentes y proporcionar visibilidad operativa en tiempo real en entornos de infraestructura crítica. El mercado está impulsado por la creciente preocupación por la protección de instalaciones, la seguridad de activos, la continuidad del negocio y la creciente adopción de sistemas de videovigilancia inteligentes con capacidades avanzadas de monitoreo y analítica.
El Mercado de Videovigilancia en Centros de Datos de Asia-Pacífico está Segmentado por Componente (Cámaras y Hardware de Imagen, Software de Gestión de Video, Hardware de Almacenamiento y Grabación, Software de Analítica y Monitoreo, y Servicios de Instalación, Integración y Soporte), Tipo de Cámara (Cámaras Fijas, Cámaras de Giro Horizontal, Inclinación Vertical y Zoom, Cámaras Térmicas, y Cámaras Especializadas de Baja Luminosidad e Infrarrojas), Implementación (Sistemas de Videovigilancia En Sitio, Sistemas de Videovigilancia Basados en la Nube, y Sistemas de Videovigilancia Híbridos), Aplicación (Monitoreo de Perímetro y Área Externa, Monitoreo de Entradas y Puntos de Acceso, Monitoreo de Salas de Datos y Pasillos Internos, Monitoreo de Salas Eléctricas y Mecánicas, Monitoreo de Bahías de Carga y Áreas de Entrega, y Monitoreo de Sitios Remotos y Campus), Tamaño (Pequeño, Mediano, Grande, Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, Empresarial / Borde, y Centros de Datos de Borde), y País (China, Japón, India, Singapur, y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cámaras y Hardware de Imagen |
| Software de Gestión de Video |
| Hardware de Almacenamiento y Grabación |
| Software de Analítica y Monitoreo |
| Servicios de Instalación, Integración y Soporte |
| Cámaras Fijas |
| Cámaras de Giro Horizontal, Inclinación Vertical y Zoom |
| Cámaras Térmicas |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas |
| Sistemas de Videovigilancia En Sitio |
| Sistemas de Videovigilancia Basados en la Nube |
| Sistemas de Videovigilancia Híbridos |
| Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso |
| Monitoreo de Salas de Datos y Pasillos Internos |
| Monitoreo de Salas Eléctricas y Mecánicas |
| Monitoreo de Bahías de Carga y Áreas de Entrega |
| Monitoreo de Sitios Remotos y Campus |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial / Borde |
| Centros de Datos de Borde |
| China |
| Japón |
| India |
| Singapur |
| Resto de Asia-Pacífico |
| Por Componente | Cámaras y Hardware de Imagen |
| Software de Gestión de Video | |
| Hardware de Almacenamiento y Grabación | |
| Software de Analítica y Monitoreo | |
| Servicios de Instalación, Integración y Soporte | |
| Por Tipo de Cámara | Cámaras Fijas |
| Cámaras de Giro Horizontal, Inclinación Vertical y Zoom | |
| Cámaras Térmicas | |
| Cámaras Especializadas de Baja Luminosidad e Infrarrojas | |
| Por Modelo de Implementación | Sistemas de Videovigilancia En Sitio |
| Sistemas de Videovigilancia Basados en la Nube | |
| Sistemas de Videovigilancia Híbridos | |
| Por Aplicación | Monitoreo de Perímetro y Área Externa |
| Monitoreo de Entradas y Puntos de Acceso | |
| Monitoreo de Salas de Datos y Pasillos Internos | |
| Monitoreo de Salas Eléctricas y Mecánicas | |
| Monitoreo de Bahías de Carga y Áreas de Entrega | |
| Monitoreo de Sitios Remotos y Campus | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial / Borde | |
| Centros de Datos de Borde | |
| Por País | China |
| Japón | |
| India | |
| Singapur | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de videovigilancia en centros de datos de Asia-Pacífico?
El mercado de videovigilancia en centros de datos de Asia-Pacífico está valorado en 0,47 mil millones de USD en 2026 y se prevé que alcance 1,26 mil millones de USD para 2032, a un CAGR del 16,79% de 2027 a 2032. Estas cifras abarcan cámaras, software de gestión de video, almacenamiento, analítica, servicios y sistemas de videovigilancia relacionados utilizados en instalaciones de centros de datos regionales.
¿Qué está impulsando la demanda de videovigilancia en los centros de datos de Asia-Pacífico?
El mercado de videovigilancia en centros de datos de Asia-Pacífico se beneficia de la nueva construcción de instalaciones de hiperescala y colocación, las necesidades operativas relacionadas con la IA, los requisitos locales de datos y los flujos de trabajo de seguridad de acceso y video conectados. Los compradores también necesitan cobertura auditable de perímetros, áreas de acceso, zonas de entrega, salas de datos, salas eléctricas e infraestructura de refrigeración.
¿Qué componente lidera el gasto en videovigilancia en centros de datos en Asia-Pacífico?
Las cámaras y el hardware de imagen lideran con el 34,71% de los ingresos en 2026, mientras que se proyecta que el software de analítica y monitoreo se expanda a un CAGR del 17,26% hasta 2032. El hardware proporciona cobertura física, mientras que el software ayuda a los operadores a identificar eventos, gestionar grabaciones y coordinar los procedimientos de respuesta.
¿Qué tipo de cámara se expande más rápido en los centros de datos de Asia-Pacífico?
Se proyecta que las cámaras PTZ se expandan a un CAGR del 18,92% hasta 2032 porque respaldan una amplia cobertura de grandes perímetros de campus. Sus funciones de movimiento y zoom permiten a los equipos de seguridad investigar condiciones cambiantes en áreas exteriores y vías de servicio.
¿Por qué son importantes los sistemas de videovigilancia basados en la nube para los operadores de centros de datos?
Los sistemas basados en la nube representaron el 59,78% del segmento de implementación en 2026 y permiten a los operadores de múltiples sitios gestionar actualizaciones, alertas e investigaciones a través de una interfaz central. Los sistemas híbridos siguen siendo relevantes cuando los operadores necesitan grabación local, control de residencia de datos o menor dependencia de la conectividad remota.
¿Qué país se espera que se expanda más rápido hasta 2032?
Se proyecta que India se expanda a un CAGR del 19,86% hasta 2032, respaldada por el desarrollo de centros de datos y los requisitos de seguridad gestionados localmente. Las normas de prueba de productos y las obligaciones de protección de datos también aumentan la importancia de los proveedores calificados, la evidencia de implementación y el soporte local accesible.