
アジア太平洋データセンターSSD市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
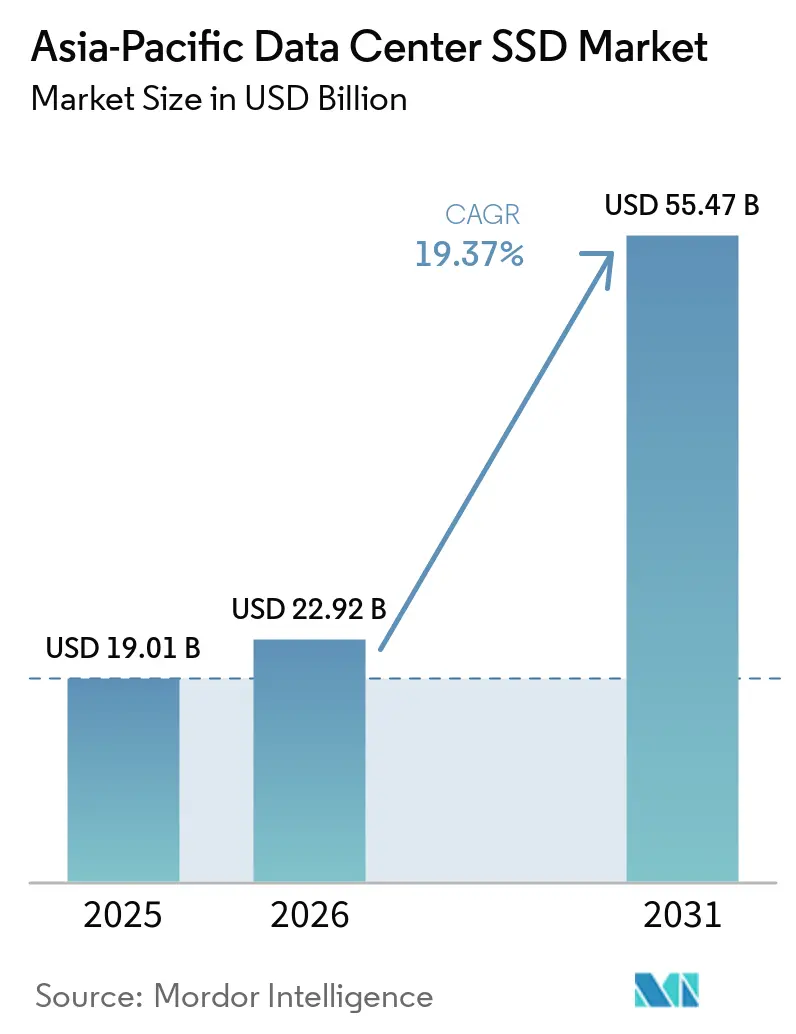
| 市場規模 (2026) | 22.92 十億米ドル |
| 市場規模 (2031) | 55.47 十億米ドル |
| 成長率 (2026 - 2031) | 19.37 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンターSSD市場分析
アジア太平洋データセンターSSD市場の規模は、2025年の190.01 ミリオン 米ドルおよび2026年の229.2 ミリオン 米ドルから2031年までに554.7 ミリオン 米ドルへと拡大し、2026年から2031年の間に19.37%のCAGRを記録すると予測されいる。
近期の拡大は、ハイパースケールクラウドの建設、積極的なAIトレーニングの展開、およびフラッシュをスピニングディスクより優先する政策的インセンティブによって促進されている。NANDコストの継続的な低下と、ローカライズされたコントローラー生産の組み合わせにより、HDDとの価格同等性が支持され、新たなワークロードクラスが開放される。PCIe Gen4からGen5へのインターフェースアップグレードにより、AIモデルのトレーニングサイクルが短縮され、より高密度なGPU活用が可能となる。日本、シンガポール、韓国全域のエネルギー効率規制により、低消費電力のSSDへと設備投資予算が傾いている。中国サプライヤーが垂直統合された補助金支援の生産を通じて既存のグローバルブランドに対するシェアを拡大するにつれ、競争圧力が高まっている。
主要レポートのポイント
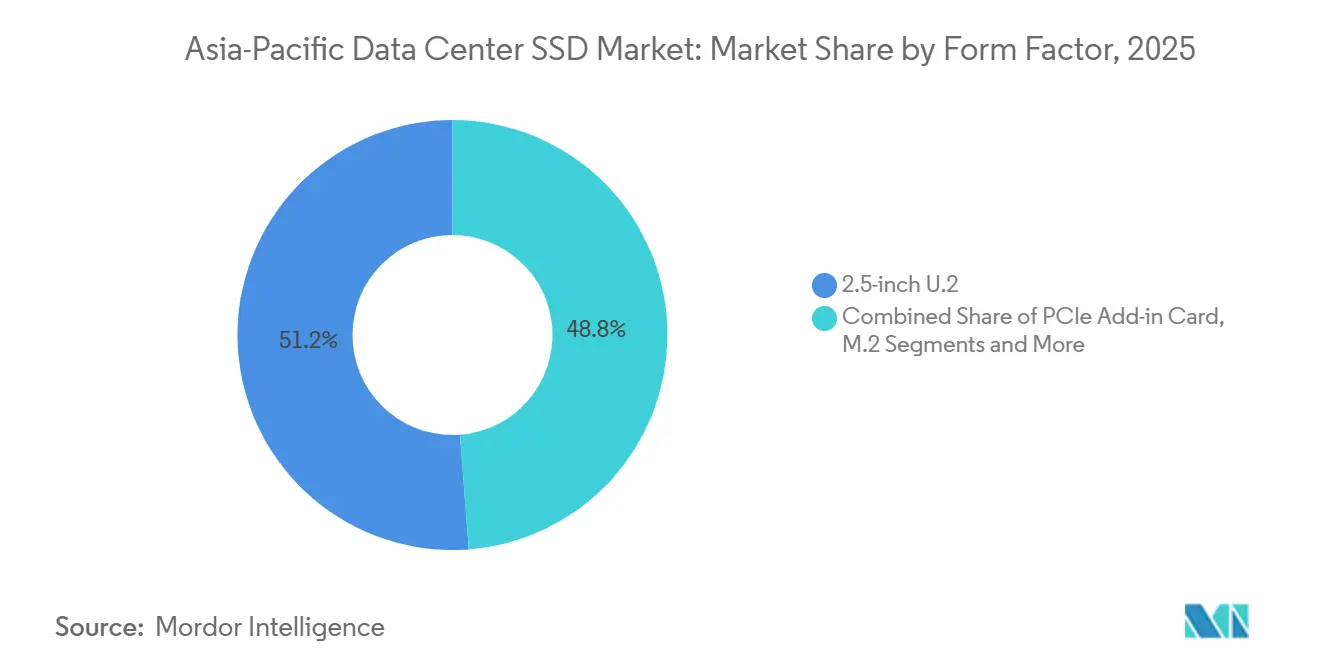
- フォームファクター別では、2.5インチU.2ドライブが2025年に51.20%の収益シェアでトップとなり、EDSFF E3.Sは2031年までに21.21%のCAGRで拡大する見込みです。
- インターフェース別では、PCIe/NVMe Gen4が2025年のアジア太平洋データセンターSSD市場シェアの75.30%を占め、Gen5は2031年までに22.50%の最高CAGRを記録すると予測されています。
- NAND技術別では、TLCが2025年のアジア太平洋データセンターSSD市場規模の78.10%のシェアを占め、QLCは2031年までに21.00%のCAGRで拡大しています。
- ドライブアーキテクチャ別では、リード集約型製品が2025年に60.01%のシェアを獲得しましたが、混合用途バリアントが2031年までに21.20%のCAGRで最も速く成長すると予測されています。
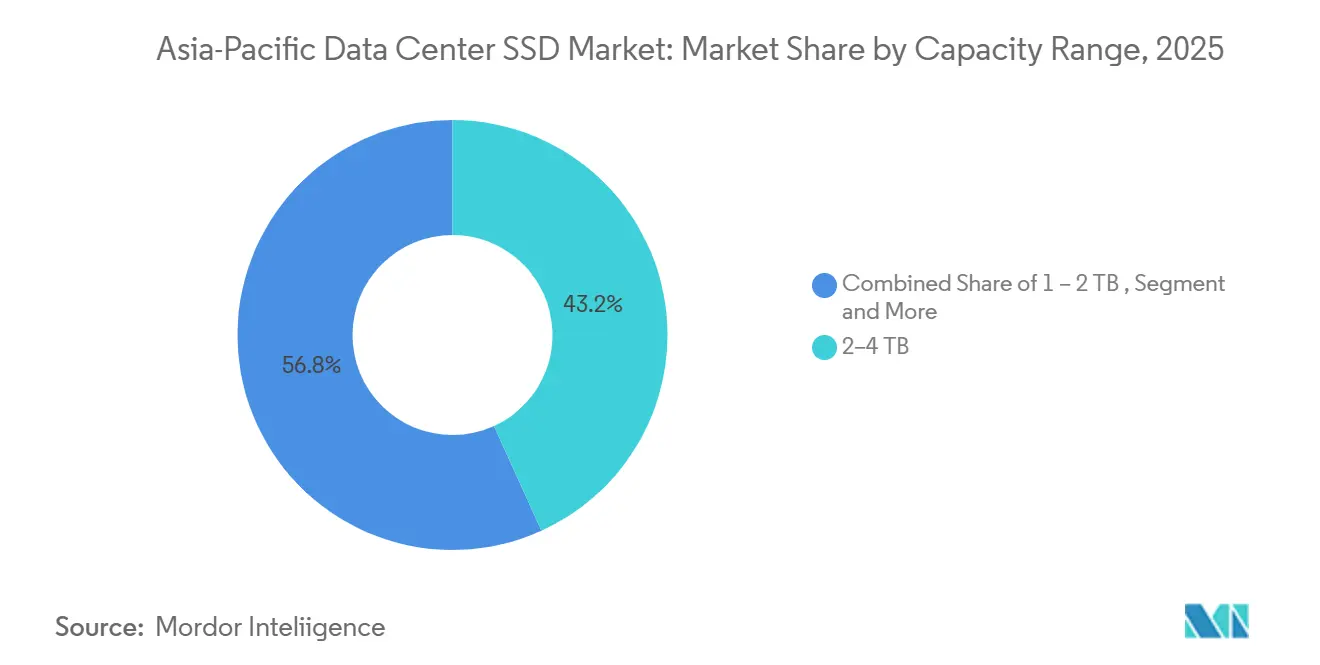
- 容量範囲別では、2〜4TBクラスが2025年のアジア太平洋データセンーSSD市場の43.20%を占め、4TB以上のドライブは2031年までに22.81%のCAGRで成長する見込みです。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AIおよびHPCワークロードが中国ティア1クラウドデータセンターにおけるNVMe採用を加速 | +4.2% | 中国;東南アジアへの波及 | 中期(2~4年) |
| カーボンニュートラル規制が省エネSSDインフラを優遇 | +3.8% | 日本;韓国;シンガポール;香港 | 長期(4年以上) |
| クラウドベンダーのハイブリッドからオールフラッシュアーキテクチャへの移行 | +5.1% | アジア太平洋の主要市場 | 中期(2~4年) |
| 補助金付き国内NANDサプライがHDDとの価格均衡を促進 | +2.9% | 中国;韓国 | 短期(2年以下) |
| 「東数西算」政策が地域間オールフラッシュ建設を促進 | +3.5% | 中国 | 中期(2~4年) |
| 米国の輸出規制がコントローラーIC(集積回路)エコシステムの国産化を触媒 | +1.8% | 中国(地域的含意あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCワークロードが中国ティア1クラウドデータセンターにおけるNVMe採用を加速
中国のハイパースケール事業者は、AIトレーニングクラスターが低レイテンシーフラッシュを受け取り、データレイクが大容量SSDプールへ移行するようにストレージ層を再構築している。Alibaba Cloudは、カットオーバーウィンドウを短縮するためにNVMeアレイに依存した単一マイグレーションで小紅書(Xiaohongshu)から500 PBを転送した。MemblazのPBlaze7 7940は14 GB/sのシーケンシャル読み取りを実現し、このレベルはGPUスループット要件と一致している。チベットのヤジャン-1サイトは、地域のエネルギー戦略がSSD需要をどのように増幅させるかを反映し、地元調達の再生可能エネルギーで2,000ペタフロップスを稼働させている。中国のAIデータセンターは2024年に1,400億kWhを消費し、2031年までに消費量が3倍になる可能性があり、効率向上のためにフラッシュへの転換を余儀なくされている。[1]
カーボンニュートラル規制が省エネSSDインフラを優遇
省エネ基準がアジア太平洋全域で厳格化しています。中国は2025年までにPUE(電力使用効率)1.5以下を目標とし、再生可能エネルギーを年間10%成長させることを目指しています。MicronのION 6550はピア比で消費電力を最大50%削減し、オペレーターに対してラックあたり数千キロワット時の節約をもたらします。EquinixとCLP Powerは、高密度フラッシュを中心としたストレージ更新後、沙田(シャティン)キャンパスで年間エネルギー使用量を30%削減しました。2050年に設定された国家ネットゼロ期限により、フラッシュが将来の調達計画に組み込まれます。これは機械式ディスクが今後の効率比率を達成できないためです。[2]
クラウドベンダーのハイブリッドからオールフラッシュアーキテクチャへの移行
NANDの低価格化とワークロード同時実行性の向上により、階層型HDD+SSD設計からの全面的な移行が進んでいます。Pure StorageはMicronのG9 QLCを統合し、250マイクロ秒以下の遅延を提供しながら冷却効率の高いフリートを実現しています。Solidigmの122TB SSDはラックあたりの容量を67%向上させ、冷却コストを大幅に削減することで、総コスト方程式をオールフラッシュに有利な方向に傾けています。日本企業が移行をリードしており、2年間の低迷後、2024年の出荷量は8.9%増加しました。[3]オールフラッシュのベースラインは、分散クラウド全体でリソースを弾力的に再配分するソフトウェア定義型ストレージへの道を開きます。
補助金付き国内NANDサプライがHDDとの価格均衡を促進
国家支援によりフラッシュの価格が圧縮されています。YMTCは競争力のある歩留まりで160層TLCのテープアウトを実施し、グローバルライバルとのコスト差を縮小しました。Samsung と SK Hynix は2023年後半にウェーハ投入量を50%削減し、在庫が解消された2025年に慎重に生産を回復させ、契約価格を10~15%引き上げました。2024年のシングルデー(独身の日)セールでは、YMTCのTiPlus 7100がJD.comでSamsungを売上で上回り、国内エンタープライズドライブに対する市場の受け入れを示しました。価格均衡が生まれるにつれ、中国とインドのハイパースケーラーがアーカイブおよびオブジェクトストレージ層へのSSD展開を加速させています。
抑制要因分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 積極的な価格侵食によるベンダーマージンの圧縮 | −2.8% | グローバル;中国で深刻 | 短期(2年以下) |
| 200層以上の3D-NANDの低い歩留まり上昇が超高容量SSDを遅延 | −1.9% | 韓国;日本;中国 | 中期(2~4年) |
| 断片化した国内標準による相互運用性の制限 | −1.2% | 中国;地域への波及 | 中期(2~4年) |
| 技術輸出規制下のNANDコントローラーサプライボトルネック | −1.5% | 中国(アジア太平洋への含意あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
積極的な価格侵食によるベンダーマージンの圧縮
NANDの契約価格は生産者の削減後2025年初頭に上昇しましたが、長期的な商品化への傾斜によって粗利益が圧迫されています。QLCの歩留まりはTLCより40パーセントポイント低く、需要が急増する正確なノード数でギガビットあたりのコストを押し上げています。中国ベンダーは戦略的アカウントでコスト以下の価格設定を行ってシェアを獲得し、グローバルピアにロードマップへの支出削減を強いています。Samsungはキャパックスを層数競争ではなく歩留まり最適化に向けるため、V10の量産を延期しました。
200層以上の3D-NANDの低い歩留まり上昇が超高容量SSDを遅延
スタックが200層を超えると物理的限界が現れます。追加デッキごとに処理時間と欠陥リスクが高まります。Samsungは今十年の後半に400層V-NANDを目標としていますが、処理の複雑性により商業生産量が現在の予測ウィンドウを超えて延期される可能性があります。Kioxiaの2031年に向けた1,000層コンセプトは、将来の容量ジャンプに向けた深いR&D(研究開発)が今や前提条件となっていることを示しています。その結果、サプライヤーはロードマップ上の容量要件を満たすために、生の層数ではなくコントローラーレベルの圧縮とシステムレベルの階層化に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
EDSFFが密度経済性を加速EDSFFドライブは現在、アジア太平洋データセンターSSD市場において増加するシェアを占めており、2.5インチU.2ユニットは依然として2025年に51.20%のシェアを保持しています。新しいフォームファクターは1Uシェルフあたり最大1PBをサポートし、データホールはラックあたりのストレージを電力消費の比例的な増加なしに拡大できます。ハイパースケールの購入者は、25Wの電力エンベロープが気流が制限されたAIサーバーに適しているため、E3.Sを好みます。Meta、Microsoft、およびAlibaba Groupは次世代展開においてE1.Sを標準化しています。予測期間にわたり、EDSFFの21.21%のCAGRは、レトロフィットサイクルがGPUリフレッシュと一致するにつれて、フリートをレガシートレイから移行させるでしょう。
EDSFFの採用はサービス性を再設計します。ツールレスのスレッドはスワップ時間を短縮し、ラック前面レイアウトにより、オペレーターは隣接するサーバーを乱すことなく障害に対処できます。アジア太平データセンターSSD市場は、これにより数千のエンクロージャーにわたって複利的に積み重なるメンテナンスコスト削減を実現します。EDSFFとQLCを組み合わせるサプライヤーは比類のない密度を達成し、コロケーションプロバイダーに収容テラバイトあたりのコスト優位性をもたらします。
注記: 個別セグメントの全シェアはレポート購入時に入手可能
インターフェース別:
PCIe ジェン5採用が加速PCIe Gen4は2025年に依然として75.30%のシェアを保持していますが、GPUクラスターが800Gbpsファブリックに移行するにつれて、Gen5は年間22.50%成長しています。Gen5はレーン速度を32GT/sに倍増させ、単一ドライブが35GB/sの読み取りを持続できるようにします。中国のベンダーはすでに14.9GB/sのプロトタイプを発売しており、米国の同業他社と足並みをそろえています。SATAおよびSASはコールドストレージプールで存続しますが、AIにおける関連性は低下しています。NVMe-over-Fabricsはその後、ラック全体でフラッシュを分散させ、利用率を高めながら未使用容量を削減します。
速度は価値の一部に過ぎません。Gen5の優れた信号完全性により、より長いバックプレーントレースが可能となり、ボード設計が簡素化され、部品表コトが低下します。ハイパースケーラーにとって、アジア太平洋データセンターSSD市場は、施設全体の改修を待つのではなく、定期的なサーバーリフレッシュ時にインターフェースのアップグレードが行われることになります。
NAND技術別:
QLCがエンタープライズ分野で地位を確立TLC技術は耐久性とコストのバランスを提供し、2025年に78.10%のシェアを維持しています。しかし、読み取り負荷の高いAIデータレイクが膨張するにつれて、QLCは21.00%のCAGRで拡大しています。Alibaba Cloudは、スループットを維持しながらストレージ支出を削減するCSALアーキテクチャ内で、ホット層TLCとコールド層QLCを組み合わせています。30TB以上のユニットをサポートするQLCドライブのアジア太平洋データセンターSSD市場規模は、オブジェクトストレージおよびサービスとしてのバックアップの用途に牽引され、2031年までに4倍に増加すると予測されています。
耐久性への懸念は、バースト負荷時にSLCモードで書き込み、その後ゆっくりとQLCに変換するスマートコントローラーによって緩和されています。YMTCは国内コンピュートクラウドにおける新たなQLCデザインウィンを主張ています。TLCはトランザクションデータベースおよびレイテンシーに敏感な金融ワークロードに不可欠なままですが、大容量ストレージの役割を譲り渡しています。
ドライブアーキテクチャ別:
混合使用型がシェアを拡大リード集約型SKUは2025年に60.01%のシェアを保持し、依然としてCDNキャッシュを支配しています。AIクラスターがモデルチェックポイント時の大量書き込みエポックと推論時の集中的な読み取りエポックを交互に繰り返すため、混合用途ドライブは現在21.20%のCAGRで最も速く成長しています。3DWPDの定格がその中間点に達します。アジア太平洋データセンターSSD市場は、これにより調達ポリシーが柔軟な耐久性バンドへとシフトしています。10DWPDの書き込み集約型デバイスは、持続的な書き込みパフォーマンスがプレミアム価格を正当化するロギングや高頻度取引スタック内でニッチなままです。
容量範囲別:
超高容量ドライブがTCO最適化を推進2〜4TB範囲のドライブは43.20%の市場シェアを保持しており、ラックの実質的なスペースが希少になるにつれて、4TB以上の容量は年間22.81%上昇しています。MicronのE3.S 61.44TBおよびSolidigmのU.2 122TBが密度指標をリードしています。コロケーションオレーターはキャビネット数を削減し、土地購入を先送りできます。4TB以上のデバイスのアジア太平洋データセンターSSD市場規模は、2028年までに2TB未満の出荷量を上回ると予測されています。エッジインストールおよび堅牢化サーバーは、熱的制限とコスト目標のため、依然として1TBクラスを好みます。
注記: 個別セグメントの全シェアはレポート購入時に入手可能
エンドユーザー別:
ハイパースケールのシェアが拡大ハイパースケールクラウドはすでに需要の72.08%を支配しており、2031年までに22.61%のCAGRで支出を増加させる見込みです。AWS、Alibaba Group、およびMicrosoftは地域の可用性ゾーンに数十億ドル規模の設備投資を割り当て、フラッシュをデフォルトのブートおよびデータボリュームとして組み込んでいます。キャリアニュートラルのコロケーションサイトはこれらのクラウドと提携し、フラッシュリッチなAIポッドをホストする電力供給済みシェルを提供しています。多くのワークロードがパブリッククラウドに移行するにつれて、エンタープライズデータセンターは後れを取っていますが、金融サービス企業はガバナンス上の理由からオンプレミスアレイを維持しています。アジア太平洋データセンターSSD市場は、したがってハイパースケールのスケールアウト購買パターンに向けて引き続き方向付けられるでしょう。
地理的分析
APACデータセンターSSD市場
中国は最大の単一購買国であり、再生可能エネルギー地域と沿岸部の需要センターを結ぶ「東数西算」バックボーンによって支えられている。国内クラウド事業者は449のハイパースケール施設に投資し、2025年には世界のデータセンター電力消費量の4分の1を占め、フラッシュストレージの大規模な普及を牽引した。インドは最も成長の速い投資先であり、AWSが127億米ドルを投じ、地場財閥が1GWを目標に掲げる中、2026年までに最大850MWの新規容量が計画されている。日本市場は年平均成長率10%で成長し、2028年までに387億米ドルに達する見込みであり、PUE1.1未満の設と厳格な耐障害性基準によって支えられている。韓国は供給側の半導体競争力と国内クラウドインフラの展開を融合させ、先進SSDに向けた自己強化型エコシステムを形成している。シンガポール、香港、タイは二次的なクラスターを形成しており、グリーン電力証書と土地不足による用途地域規制が高密度フラッシュへの需要を加速させている。これらのサブ地域全体において、政策立案者は税制優遇措置や電力料金割引をネットゼロ目標と連動させ、HDDに対するSSDの継続的な優位性を確保している。
東アジアおよびASEANデータセンターSSD市場
アジア太平洋データセンターSSD市場は、地域内サプライチェーンの統合から恩恵を受けている。台湾のコントローラーメーカー、日本の基板ベンダー、韓国のNANDファブが、中国およびインドのシステムインテグレーターに供給を行っている。先進コントローラーに対する貿易規制により、中国の購買者はローカライズされた代替品へと誘導され、国内エコシステムの成熟度を高める一方で、東南アジアからのデュアルソーシングも促進している。国境を越えた相互接続プロジェクトは遅延に敏感なコリドーを生み出しており、オールフラッシュアレイがコンテンツデリバリーおよびゲーミングプラットフォームにおける競争優位をもたらしている。成熟度の格差は依然として顕著であり、東京や上海がティア4対応を実現している一方、ホーチミンシティやハイデラバードなどの新興都市はコストと稼働率のバランスを重視したティア3構築に注力している。
競争環境
市場集中度は中程度であり、国際的な大手企業が補助金付きの地域参入者と競い合っています。Samsung、Kioxia、Western Digitalはミッションクリティカルアレイにおけるブランド選好を維持していますが、YMTCやLongsysなどの中国サプライヤーはSSDを国内サーバープラットフォームにバンドルすることでシェア拡大を加速しています。Huaweiは2026年までに高帯域幅メモリを国産化するコンソーシアムを調整しており、これによりコントローラーアーキテクチャが再構成され、アジア太平洋データセンターSSD市場が垂直統合スタックに傾く可能性があります。Solidigmはコンシューマー向けラインを撤退し、エンタープライズに注力し、R&DをTBクラスドライブに向けています。MicronはQLC密度のリーダーシップを、日本の炭素規制に響くエネルギー効率ブランディングとともに打ち出しています。ATP Electronicsは堅牢なエッジノードでホワイトスペースを見つけ、産業用AIのための拡張温度モデルをリリースしています。
戦略的な取り組みは、生のNAND層数ではなくフォームファクターの差別化とファームウェアのイノベーションを中心に展開しています。EDSFFのリーダーシップは、ハイパースケーラーとのシャーシ共同設計を通じて競争上の堀を提供します。トランスフォーマーモデルの適応先読みなど、AIトレーニングワークロード向けにチューニングされたコントローラーファームウェアが主要な販売ポイントになります。ベンダーアライアンスが急増しており、Western Digitalはパートナー SSDブランドが分散ストレージファブリック内の相互運用性を証明できるよう、オープン構成可能ラボを拡張しました。投資フローは地域の楽観主義を示しており、ST Telemediaは1.7GWの容量を追加するために17.5億米ドルを調達し、供給混乱をヘッジするために複数のOEMから直接フラッシュを調達する予定です。
アジア太平洋データセンターSSD業界リーダー
-
Samsung Electronics
-
Kioxia
-
Tencent Cloud
-
Seagate Technology Holdings plc
-
Lenovo Group Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンターSSD市場
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corp.
- Solidigm (SK hynix Inc.)
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Yangtze Memory Technologies Corp. (YMTC)
- Phison Electronics Corp.
- Seagate Technology Holdings plc
- Micron Technology, Inc.
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Ltd. (ThinkSystem SSD)
- Alibaba Group – Pingtouge (Custom SSD)
- JD Cloud and AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
- Hikvision Digital Technology Co., Ltd.
- Netac Technology Co., Ltd.
- Tencent Cloud (Self-Designed SSD)
Recent Industry Developments in アジア太平洋データセンターSSD市場
- 2025年3月:KioxiaはBiCS FLASH 8 3D NANDとPCIe 5.0インターフェースを搭載したLC9シリーズ122.88TB NVMe SSDを発表し、AIモデルトレーニングクラスターをターゲットにしました。
- 2025年1月:Pure StorageとMicronはハイパースケールクラウド向けの省エネオールフラッシュシステムを構築するため、G9 QLC NANDに関する協力を深化させました。
- 2024年12月:SK hynixはエンタープライズ環境内のAI推論およびチェックポイントワークロード向けに最適化されたPS1012 U.2 SSDを展開しました。
- 2024年11月:ST Telemedia Global Data CentresはKKR主導のコンソーシアムから17.5億米ドルを確保し、95サイト・1.7GWの地域プラットフォームを拡張します。
アジア太平洋データセンターSSD市場レポートスコープ
セグメンテーション概要
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIeアドインカード |
| EDSFF(E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe ジェン3 |
| PCIe/NVMe ジェン4 | |
| PCIe/NVMe ジェン5 | |
| PCIe/NVMe ジェン6 |
| SLC |
| MLC |
| TLC |
| QLC |
| 読み取り集約型(1-DWPD) |
| 混合使用型(3-DWPD) |
| 書き込み集約型(10-DWPD) |
| 1TB以下 |
| 1~2TB |
| 2~4TB |
| 4TB以上 |
| ハイパースケールクラウドプロバイダー |
| コロケーション・キャリアニュートラル施設 |
| エンタープライズおよび金融サービスデータセンター |
| フォームファクター別 | 2.5インチ(U.2/U.3) | |
| M.2 | ||
| PCIeアドインカード | ||
| EDSFF(E1.S / E1.L / E3) | ||
| インターフェース別 | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe ジェン3 | |
| PCIe/NVMe ジェン4 | ||
| PCIe/NVMe ジェン5 | ||
| PCIe/NVMe ジェン6 | ||
| NAND技術別 | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| ドライブアーキテクチャ別 | 読み取り集約型(1-DWPD) | |
| 混合使用型(3-DWPD) | ||
| 書き込み集約型(10-DWPD) | ||
| 容量範囲別 | 1TB以下 | |
| 1~2TB | ||
| 2~4TB | ||
| 4TB以上 | ||
| エンドユーザー別 | ハイパースケールクラウドプロバイダー | |
| コロケーション・キャリアニュートラル施設 | ||
| エンタープライズおよび金融サービスデータセンター | ||
レポートで回答される主要な質問
アジア太平洋データセンターSSD市場の現在の価値はいくらですか?
この市場は2025年に190.01 ビリオン 米ドルと評価されており、2031年までに550.47 ビリオン 米ドルに達すると予測されています。
最も成長が速いエンドユーザーグループはどれですか?
ハイパースケールクラウドプロバイダーは、地域全体でAI対応キャパシティを構築するにあたり、2031年まで19.37%のCAGRを記録している。
EDSFFドライブが注目を集めている理由は何ですか?
EDSFFは1Uシェルフあたり1PBまでのストレージ密度を向上させ、より高い電力エンベロープをサポートし、GPU集約型AIサーバーに最適です。
カーボンニュートラル規制はSSD需要にどのような影響を与えますか?
低PUEとネットゼロ排出を目標とする規制により、オペレーターはHDDより消費電力の少ない省エネSSDへと向かいます。
超高容量SSD展開の何が妨げになっていますか?
200層以上の3D NANDの低い歩留まり上昇と継続的なコントローラーサプライ制約により、100TBクラスドライブの商業生産量が遅延しています。
2026年までに新規展開を支配するインターフェースはどれですか?
PCIe ジェン5は、大規模AIモデルに必要な最大35GB/sのスループットを実現するため、標準となると予想されています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- アジア太平洋地域の人工知能(AI)最適化データセンター市場 アジア太平洋地域のAI施設(施設タイプ・コンポーネント・ティア別)
- アジア太平洋データセンターGPU市場 アジア太平洋地域のGPU(導入タイプ・GPUタイプ・インターコネクト別)
- アジア太平洋データセンター液浸冷却フルード市場 アジア太平洋地域の浸漬冷却液(液体タイプ・相タイプ・施設タイプ別)