
AIコードツール市場規模およびシア
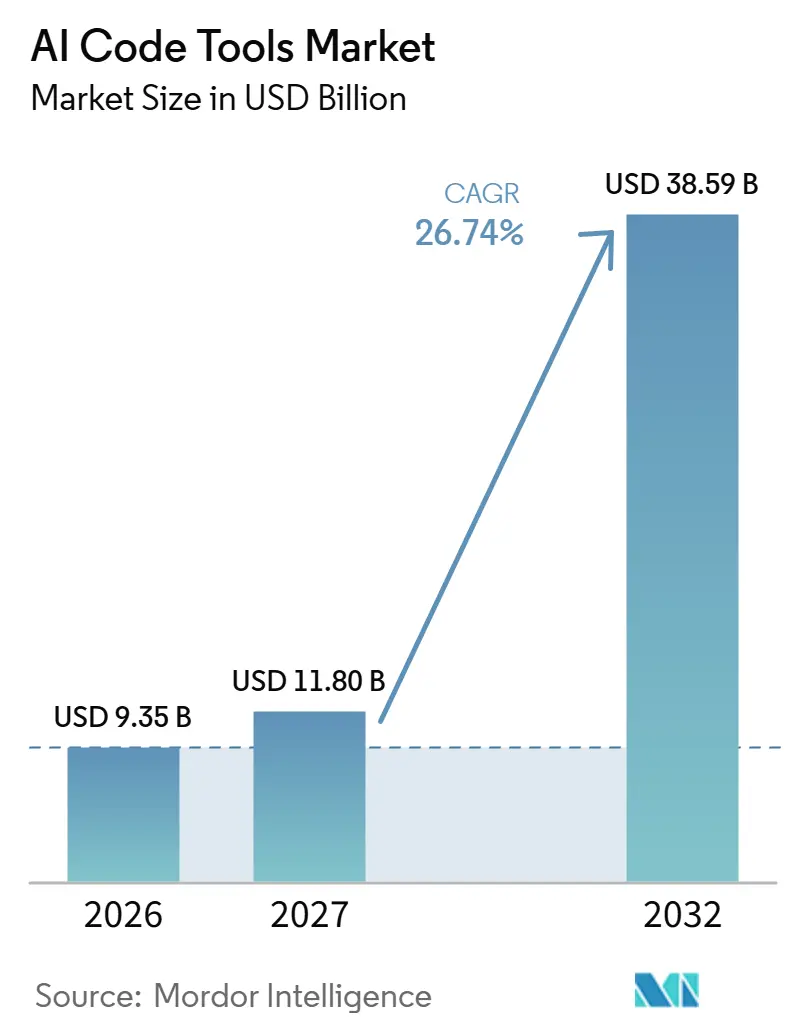
Mordor IntelligenceによるAIコードツール市場分析
AIコードツール市場規模は、2026年の9.35 ビリオン 米ドルから2027年には11.8 ビリオン 米ドルに成長し、2027年〜2032年の26.74%のCAGRにより2032年までに38.59 ビリオン 米ドルに達すると予測されています。
タスクの範囲が明確に定義された作業におけるパフォーマンスの向上と、IDEプラグインの普及により、開発業務の委譲に要するコストが低減されています。日本では、企業のエンジアリング部門における利用が拡大しており、サプライヤーは個人アクセスから組織的な継続需要へと移行する経路を確立しています。サプライヤーは、より幅広いタスク処理ワークフローと、開発プロセスへのアシスタント導入方法を定義する管理コントロールを提供することで対応しています。著作権リスクおよびセキュリティ上の欠陥は、承認・検証作業を増加させ、高速なコード生成がもたらす価値を制限しています。クラウドでのプロトタイピングと保護されたコード実行環境を分離するハイブリッドアプローチは、サプライヤーにとって、広くアクセス可能なアシスタンスに加え、機密性の高いワークロードを通じた事業拡大の経路を提供しています。
主要レポートの要点
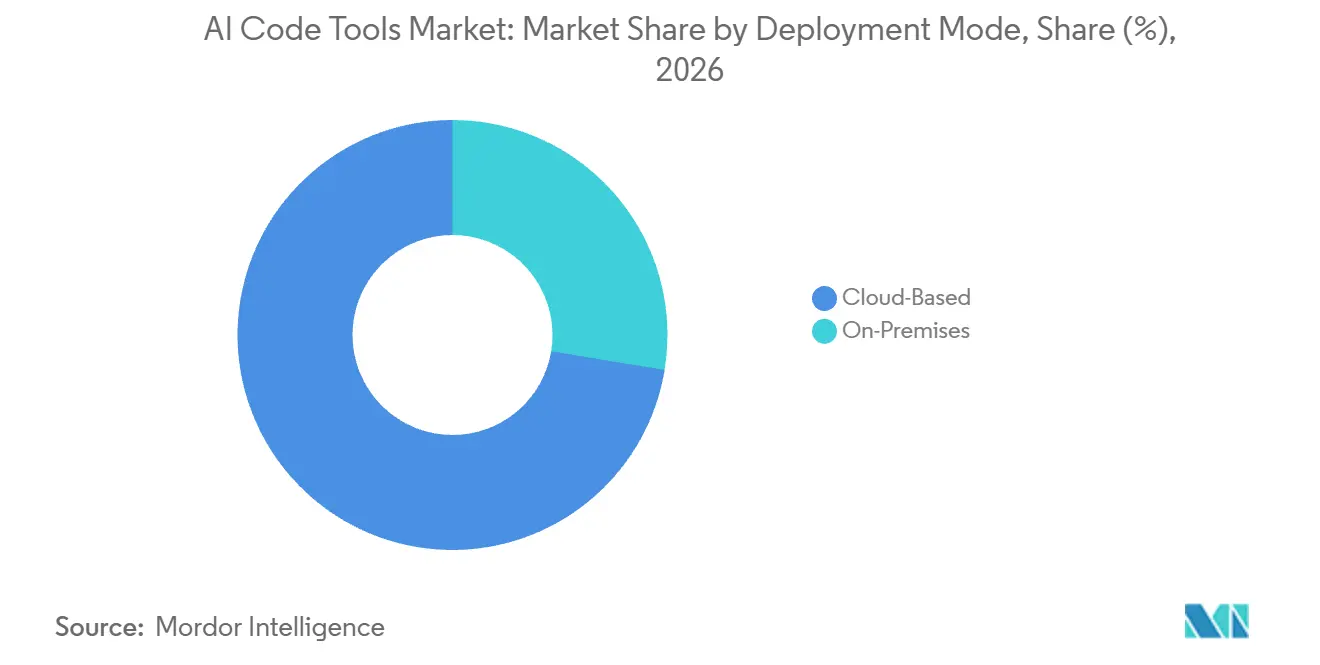
- 展開モード別では、クラウドベースのツールが2026年のAIコードツール市場シェアの72.4%を占めてトップとなり、一方オンプレミスツールは2027年〜2032年にわたり27.05%のCAGRで最も速い成長が予測されています。
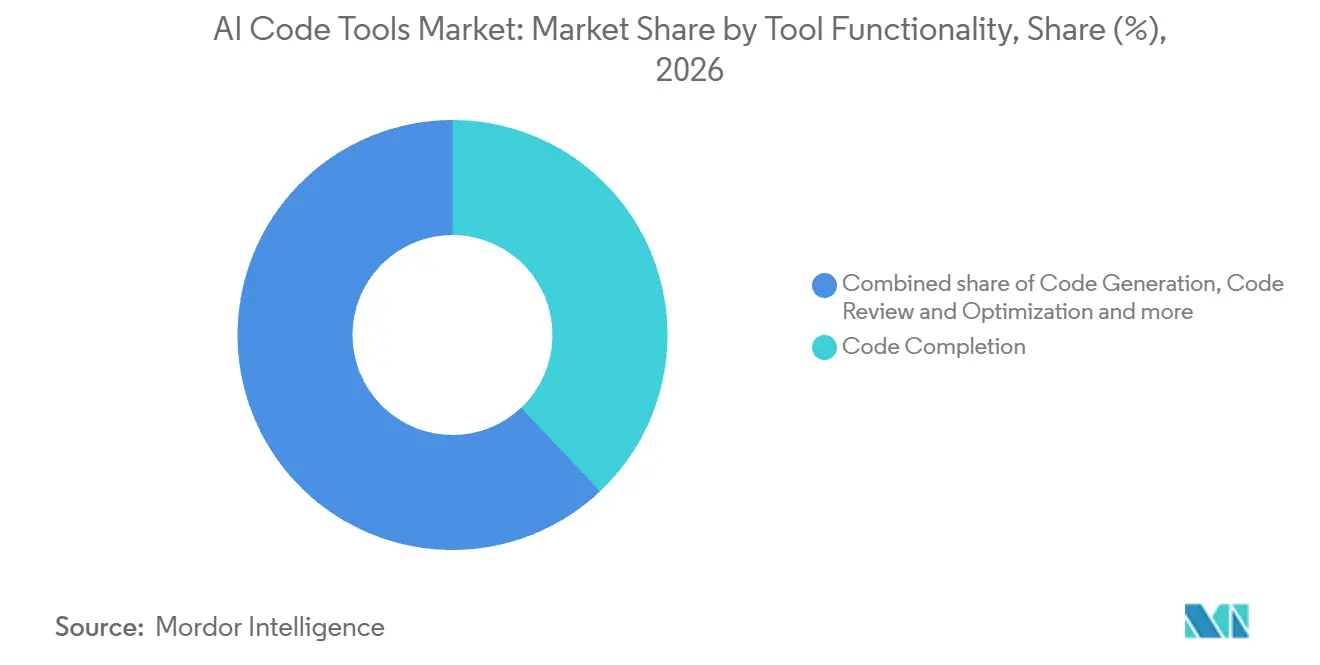
- ツール機能別では、コード補完が2026年のAIコードツール市場規模の37.96%を占め、コード生成は2027年〜2032年にわたり27.5%のCAGRで最も速い成長が予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年の総収益の31.81%を占め、ヘルスケアおよびライフサイエンスセグメントは2027年〜2032年にわたり27.45%のCAGRで最も速い成長が予測されています。
- 組織規模別では、大企業が2026年の総収益の59.36%を占め、中小企業は2027年〜2032年にわたり27.1%のCAGRで最も速い成長が予測されています。
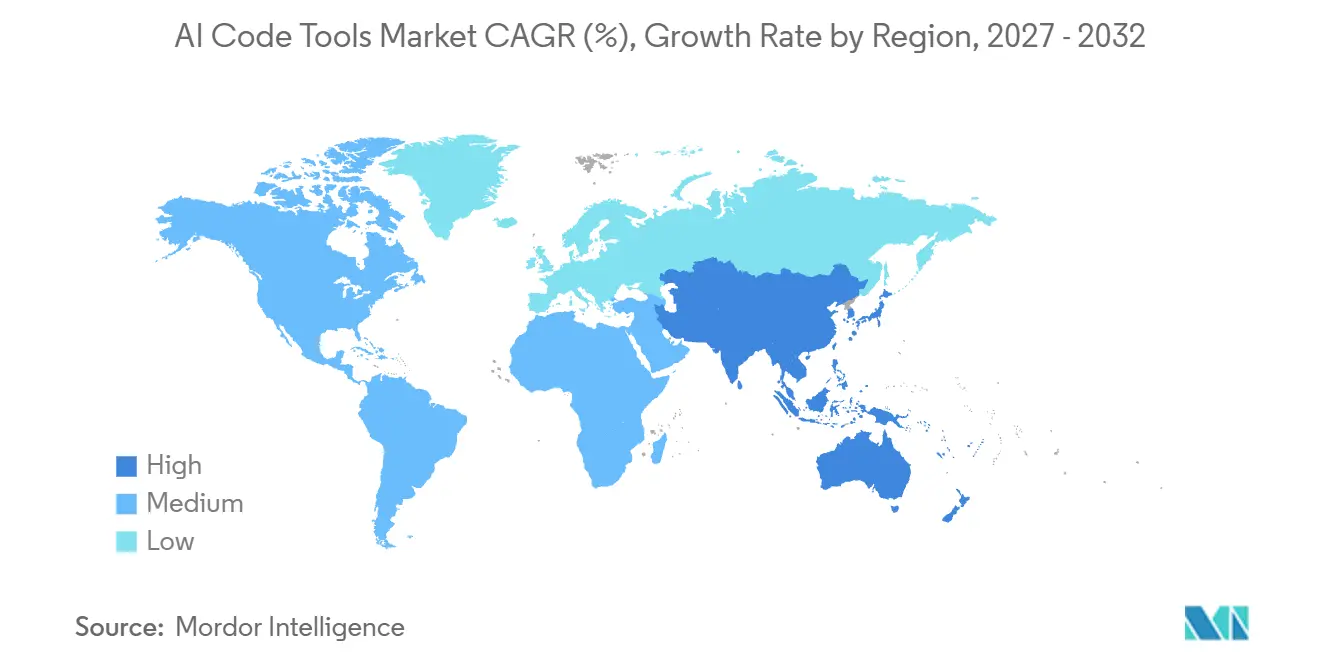
- 地域別では、北米が2026年の総収益の41.83%を占めてトップとなり、アジア太平洋地域は2027年〜2032年にわたり27.2%のCAGRで最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因の影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大規模言語モデルの精度爆発的向上(HumanEval 90%超) | +9.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| IDEプラグイン採用の急増(VS Code、JetBrains) | +8.4% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| ベンダーによるクラウドクレジットのバンドル提供と無料ティア | +6.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 2028年までに企業のソフウェアエンジニアの75%がAIコードアシスタントを利用 | +5.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| IP管理のためのプライベートまたはローカルモデルへの移行 | +2.7% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| AR・VRコーディングのレイテンシー低減に向けたエッジ最適化LLM | +0.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
LLM精度の飛躍的向上(HumanEval 90%超)
より信頼性の高いアウトプットにより、明確に定義されたコーディングタスクをアシスタントに委譲することが現実的になります。Qwen3-Coder-480B-A35B-InstructはvLLMの評価記録においてHumanEvalベーステストのpass@1で93.9%を記録しており、vLLMはこのモデルの追加日を2025年7月23日としています。最も有効な商業的ユースケースは、意図した結果を正確に記述し、提案された実装がその目標を達成しているかを判断できる開発者にあります。そのような状況において、精度の向上は提案されたコードが実用的になるまでの修正作業を削減し、そのタスクにおけるアシスタンスの価値を高めます。サプライヤーは、委譲された作業をサービスが提供できるパフォーマンスと整合させる必要があり、それにより発者がアウトプットを受け入れる実務的な根拠が維持されます。そのレベルの初回試行ベンチマーク結果は、修正時間がアシスタンスの商業的価値を左右するテスト可能なコーディングタスクへの試行を促進するケースを強化します。
IDEプラグイン採用の急増(VS Code、JetBrains)
IDEとの統合により、コーディングアシスタントは単発の提案を超えた、より実質的な作業を担える流通経路を確立しています。GitHub CopilotのVS Code拡張機能のリスティングは、2026年10月20日時点で7,478万件のインストール数を示しています。2025年5月、Microsoftはすべてのリードの VS Code開発者向けおよびJetBrains IDEの公開プレビューにおけるエージェントモードを発表し、高度なコーディングタスクの計画と実装の機能を提供しました。この組み合わせにより、大規模な拡張機能の流通基盤と、エディタ内での広範な作業単位が結びつきます。サプライヤーにとって、異なるエディタ環境にわたるタスク委譲のサポートは、インストール済みプラグインを通じて提供されるサービスを拡充し、流通リーチだけでなくワークフローカバレッジでも競争する理由を生み出します。
ベンダーによるクラウドクレジットのバンドル提供と無料ティア
無料アクセスはコーディングアシスタンスを試みるサブスクリプションコストを低減する一方、利用制限は有料サービスが商業的に適切となる領域を定義します。GitHubは、個人開発者向けにCopilot Freeとして月間2,000件のコード補完と50件のチャットリクエスト(Copilot Editsを含む)を提供しており、BusinessまたはEnterpriseシートが割り当てられたユーザーは除外されます。Amazon Web ServicesはAmazon Q Developer無料ティアとして、Q&AおよびエージェンティックコーディングのためのQ&Aへの月間50回のチャットインタラクションを提供しており、この制限は2025年8月1日から開始されました。これらの利用枠は、継続的なサブスクリプションを契約せずに限定的な利用を可能にし、初期のワークロードが制限内に収まる開発者のアクセスを拡大します。月間50回を超えるチャットリクエストやインタラクションが必要な開発者にとっては、そのワークロードを継続するために有料アクセスが必要となります。
2028年までに企業のソフトウェアエンジニアの75%がAIコードアシスタントを利用
エンタープライズ向け採用はエンジニアリングチーム全体の潜在的な有料ユーザーベースを拡大します。GitLabが6カ国の1,528名の開発者および技術購買担当者を対象とした2026年調査では、調査対象組織の91%が2つ以上のAIコーディングツールを積極的に利用していることが明らかになりました。[1] GitHubは組織に対して割り当て済みのCopilotシートおよびAIクレジット付与枠を超えた利用分を請求し、有料プランではコード補完および次の編集提案が無制限で利用可能です。有料アクセスの拡大は請求対象シートを増加させ、付与枠を超えた部分で消費ベースの収益が見込めます。同調査では、回答者の43%が自社のコードベース内でAI成コードと人間が記述したコードを確実に区別できないと回答しており、その乖離はトレーサビリティを有料展開の提案要素として位置づけ、アシスタントへの広範なアクセスと組織的なコントロールを結びつけます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| IPおよび著作権責任に関する懸念 | -2.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| モデルの幻覚およびセキュリティバグのリスク | -2.7% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| オンプレミスクラスター向けGPUまたはASICの不足深刻化 | -1.4% | 日本、北米 | 短期(2年以内) |
| 開発者スキルの劣化(プロンプトエンジニアのパラドックス) | -0.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
IPおよび著作権責任に関する懸念
著作権リスクにより、生成されたコードの使用許可は、そのコードが機能するかどうかとは別の判断事項となります。JetBrainsが2025年にC言語を扱う開発者を対象に実施した調査では、AIコーディングエージェントの企業導入における主な障壁としてセキュリティ知的財産に関する懸念が挙げられました。C言語を記述するエンジニアを抱える企業にとって、責任の所在が未解決のままでは、採用前に必要な技術的作業に法的審査が加わることになります。GitHubの2026年3月付けの生成AIサービス規約は、顧客の契約がその防御を提供している場合に限り、サービスおよびアウトプットに対する第三者請求の防御を拡張します。この保護が契約依存であるため、より広範な利用を承認する前に契約の防御条項を確認するという審査ステップが購買者に追加される可能性があります。
モデルの幻覚およびセキュリティバグのリスク
セキュリティ上の欠陥により、開発チームが追加の検証なしに責任を持って受け入れられる生成コードの量が制限されます。Veracodeの2026年の調査では、テストされたAIコード生成タスクの約44%が既知の脆弱性を導入していたことが判明しました。[2] この結果は、生成の高速化だけでは実装が安全かどうかを確認できないため、検証作業がアシスタンスの商業的価値の中心となることを示しています。2026年7月14日、GitHubはCopilotアプリのコマンドの公開プレビューを発表し、進行中のコード変更を一般的な脆弱性についてスキャンし修正案を提案する機能を追加しました。より広範な展開を検討しているチームにとって、残された負担は提案された変更と修正を検証することであり、これにより追加のツール支出を正当化するための労力節減効果が低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モード別:
クラウドのスケールと管理された実行環境クラウドベースのツールは2026年のAIコードツール市場規模の72.4%のシェアを占めました。Microsoftは2026年7月に、クラウドベースサービスの各サーフェスにわたるGitHub Copilotユーザーが5,000万人に達したと報告しました。最大のセグメントとして、その規模のユーザーベースはサプライヤーに共有サービスを通じた開発者との幅広い運用関係をもたらします。購買者にとっての経済的な選択は、コーディンアシスタンスをサービスを通じて取得することで、その実行環境への責任を負わないことです。競合するクラウドサービスは、その確立されたユーザーベースを持つプラットフォームから開発者を獲得しなければなりません。
オンプレミスツールは、2027年〜2032年にわたり27.05%のCAGRで最も速い成長セグメントになると予測されています。Mistral AIは2025年6月、Abancaがハイブリッド構成においてコアバンキングコードをオンプレミスに維持した状態で、開発チーム向けにMistral Codeを大規模に展開したと報告しました。この取り決めにより、開発者はクラウドでプロトタイピングを行いながらコアバンキングコードを銀行自身のインフラ内に保持でき、ローカル展開をそのコードの機密性と結び付けています。購買者はローカルコントロールとその環境を運用するコストとを比較検討する必要があるため、展開の責任が購入判断の一部となります。ハイブリッドの分割により、サプライヤーは銀行にクラウドプロトタイピングをオンプレミスに移行させることなく、保護されたバンキングワークロードに対応する路を得ることができます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ツール機能別:
日常的なコード補完と拡大するコード生成コード補完は2026年のAIコードツール市場シェアの37.96%を占めました。2025年10月23日、GitHubはコード補完がCopilotの最も広く利用されている機能であり、毎日数百万人の開発者を支援していると述べました。最大セグメントの日常的な利用により、コード補完は確立された開発ルーティン内での反復的なアシスタンスにおいて商業的な基盤を持ちます。サプライヤーにとって重要な点は、この機能が開発者にタスク全体を委譲させることなく、繰り返しのコーディング活動を通じて継続的に価値を提供できることです。日常的なエディタでの提案は、競合するコード補完ツールが超えなければならない比較基準を設定します。
コード生成は、2027年〜2032年にわたり27.5%のCAGRで最も速い成長セグメントになる予測されています。JetBrainsは、世界中の調査対象プロフェッショナル開発者のCodexの職場採用が、2026年1月の3%から2026年5月〜7月の16%に上昇したと報告しました。Codexはプロフェッショナルがコードを記述するのを支援するコーディングエージェントであり、その普及はある1つのコード記述製品がいかに迅速にプロのユーザーの職場に浸透したかを示しています。これにより、コード記述作業を担うエージェントを通じて、コード生成のサプライヤーがプロフェッショナルな開発環境に参入する経路が生まれます。当該期間内での約5倍という変化率は、単にコード記述機能を提供するだけでなく、職場での普及スピードが競争上の重要な考慮事項であることを示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
通信の運用規模とヘルスケアの標準化ITおよび通信は最大のセグメントであり、2026年の総収益の31.81%を占めました。NTTドコモは2025年11月17日時点でGitHub Copilot Business利用者が3,674名であり、毎営業日約1,000名が利用していると報告しました。同グループはまた、2025年11月26日の前月に行われた約30,000件の日次コード提案のうち約25%を採用したと報告しています。大量の提案に対する選択的な採用は、提案を利用するかどうかという開発者の判断がツールの価値の中心となることを示します。通信エンジニアリング分野に販売するサプライヤーにとって、採用された提案は提案量よりも開発者の取り込み度を測る上でより有用な指標です。
ヘルスケアおよびライフサイエンスは、2027年〜2032年にわたり27.45%のCAGRで最も速い成長セグメントになると予測されています。Pearl Healthは、価値に基づくケアに従事するプライマリケアプロバイダーおよびヘルスケア組織向けにツール、インテリジェンス、サポートを提供しています。2025年6月、同社はエンジニアをClaude Codeに標準化することを決定し、IDEベースのエクペリエンスを好む開発者にはCursor Proの使用を認めました。Pearlは、ツールの乱立が共通のプラクティスを妨げ、新入社員がどのツールを選ぶべきか混乱を招いていたと述べています。Pearlが定めたデフォルトは競争を自社の標準ツールになることに集中させる一方、Cursorのオプションはフォーム型アシスタンスのための別経路を維持しています。
組織規模別:
大企業のカバレッジと中小企業の生産性大企業は最大のセグメントであり、2026年の総収益の59.36%を占めました。JetBrainsの2026年1月の調査では、5,000名以上の従業員を持つ企業の開発者の40%が職場でGitHub Copilotを利用していたことが明らかになりました。これは、非常に大規模な雇用主の内部に相当数の開発者集団が存在することを示しており、組織的なカバレッジが意味のある商業的命題となります。サプライヤーにとって、その集団にサービスを提供するには、展開の明確な根拠を失わずに最初の個人ユーザーを超えて拡張できる製品との関係が必要です。調査対象の大規模雇用主内での拡大は、Copilotの報告された職場ユーザーベース外の開発者へのリーチにかかっています。
中小企業は、2027年〜2032年にわたり27.1%のCAGRで最も速い成長セグメントになると予測されています。Sonarの2025年10月の調査では、200名未満の従業員を持つ企業の回答者の73%が、前年のソフトウェア開発タスクにおいて自身、チーム、または会社によるCopilotの利用を報告しました。その企業規模グループの開発者は、同じ調査期間中にAIコーディングツールにより個人の生産性が平均39%向上したと推定しています。この組み合わせは、開発チーム内でのアシスタンスの拡大を推進するための、報告された利用実績と認知された便益の両方を中小規模の雇用主に与えます。中小規模雇用主における商業機会は、この報告された利用実績を持続的な有料アクセスに転換することです。
地域分析
北米AIコードツール市場
北米は2026年のAIコードツール市場規模の41.83%を占め、最大の地域でした。JetBrainsは、米国の調査対象プロフェッショナル開発者の47%が2026年5月〜7月にClaude Codeを職場で利用していたと報告しました。この職場ユーザー層は、確立されたアシスタンスの形式を通じて、プロフェッショナルな開発活動における商業的基盤をサプライヤーに提供します。競合製品にとっての関連する比較は、エージェントへのアクセスを超えて、開発者のワークフロー内でそれが果たす役割にまで及びます。競合サービスは、すでに職場で利用されているツールの隣に位置するか、またはそれを置き換えなければなりません。
アジア太平洋のAIコードツール市場
アジア太平洋は2027年〜2032年にわたり27.2%のCAGRで最も速い成長地域になると予測されています。2026年2月26日、日本のTKCはすべてのエンジニアにとってAI活用を標準とすることを目指し、全社的なGitHub Copilot導入プロジェクトを開始したことを発表しました。全社規模の採用決定はエンジニアリング組織レベルで行われており、プロジェクトに名指しされた従業員全体への潜在的な需要が見込まれます。そのマンデートをすべてのエンジニアの日常業務における利用へと転換することが、プロジェクト開始の確保を超えたサプライヤーの提供上の課題です。
欧州ではオペレーター主導のコーディングアシスタント利用の事例として、ポルトガルのNOSが2025年6月にコード生成向けにGitHub Copilotを導入したと報告しました。南米では、Localiza&Co社の2,000名以上のユニークユーザーが2026年3月に同社の南米事業全体の開発ワークフローでGitHub Copilotを週次で利用しました。中東・アフリカでは、e&アラブ首長国連邦が2025年3月に数百名の開発者がコーディング、テスト、ドキュメント作成にGitHub Copilotを利用できるようにしたと報告しました。3社すべてが通信またはモビリティのオペレーターであり、これらの報告された展開はコーディングアシスタントが事業会社内のエンジニアリングチームに浸透していることを示しています。3つの展開事例すべてがGitHub Copilotを使用しているため、GitHubはこれら3つの地域の事例に共通するサプライヤーです。
規制の枠組みと見通し
選定された法域は、企業向け開発者にAIコードツールを提供するサプライヤーの観点から比較されています。適用される義務は、サービスが一般公開に届くかどうか、システムおよびオペレーターのカテゴリー、または個人デーの処理に依存します。サプライヤーはコンプライアンス作業を整備する前に、どの規制の枠組みがサービスに適用されるかを確認する必要があるため、展開構成は商業的に重要です。
規制表
| 判断基準 | カナダ | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主管機関 | カナダプライバシーコミッショナー室および参加する州のオフィス | 連邦ネットワーク機構、その他の所管当局と協調 | CACおよびその他の関係省庁 | ANPD |
| 主要な法令または指針 | 民間部門プライバシー法および推薦される連邦改正案 | EU AI法および国内実施法、KI-MIG | 一般公開向け生成AI措置および2026年7月のインターネットサービス相談草案 | AIの訓練と利用に対するLGPDの適用および進行中のANPDの解釈作業 |
| 商業的影響 | 適用される法定テストおよび緩和措置に照らして個人データの利用と軽減策を評価する | 段階的な義務へのシステムカテゴリーとオペレーターの役割のマッピング | 非公開企業向けアプリケーションが除外される一般公開サービスと非公開サービスを区別する | AIの訓練と利用におけるデータ保護の権利とガバナンスを評価する |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の今後の方向性 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
カナダの「中」という評価は、2026年5月にOpenAIのChatGPTユーザーデータの利用に法定テストおよび緩和条件を適用した調査結果(その他のプライバシー問題を含む)を反映しており、「変化なし」は義務を提案するにとどまり制定には至らない2026年2月の改正勧告を反映しています。ドイツの「中」という評価は、2026年7月29日に発効したKI-MIGに基づく連邦ネットワーク機構の執行調整役割を反映しており、「変化なし」は2026年8月2日からの透明性義務と2027年・2028年の特定のハイリスク規定がシステムカテゴリーおよびオペレーターの役割に依存し、コーディングツールのサプライヤーに一律の新たな条件を課すのではなく分類に基づく評価を維持していることを反映しています。中国の「中」という評価は、中国国内の一般公開サービスと除外される非公開企業向けユースの境界を反映しており、「変化なし」は2026年7月のインターネットサービス相談がその成AIメジャーの境界を修正するのではなく改訂を提案したことを反映しています。ブラジルの「中」という評価と「変化なし」の見通しは、ANPDの2026年9月のAIの訓練と利用に関する既存のLGPD上の権利とガバナンスの解釈作業を反映しており、最終的な新義務は設けられていません。
バリューチェーンの段階
バリューチェーンは、モデルの供給、コーディングツールの商業化、および開発者ワークフローへの提供を比較しています。Anthropicはインプットおよびアウトプットのトークン料金を通じてアップストリームのAPI収益を得ており、一部のサーバーサイドツールには追加の利用料金が発生します。これは、モデルの計算能力を提供することと、開発者が使用するアプリケーションを販売することの間に経済的な区別を生み出します。ツールサプライヤーの商業的な課題は、その変動する消費量を、定期的な開発活動に合った課金形態を持つサービスにパッケージ化することです。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| モデ推論の供給 | Anthropicなどのモデル APIプロバイダー | インプットおよびアウトプットのトークン料金、加えて一部のサーバーサイドツール料金 | タスクごとの計量消費の管理 | タスクレベルの消費制限を設定し、制限内のリクエストをルーティングする |
| コーディングアシスタンスのパッケージ化 | GitHubおよびAmazon Web Servicesなどのコーディングツールサプライヤー | GitHubの付与シートサブスクリプションおよびAmazon Q DeveloperプロユーザーサブスクリプションProユーザーサブスクリプション | 定期的なライセンスのコミットメントを実際の利用と一致させること | チームの活動変化に応じてアクセスを再割り当てする |
| 開発者ワークフローへのアシスタンスの提供 | JetBrainsなどのIDEおよびエージェントアクセスプロバイダー | 公開APIレートで請求されるオプションのJetBrains AIクレジット | 代替プロバイダーの認証情報と資金調達経路の調整 | 共通のアクセスポリシーの下で認可された資金調達の選択を維持する |
| 情報源: Mordor Intelligence | ||||
価値の獲得は同一の開発ワークフローの複数の層で発生し得るため、課金単位はンターフェイスと同様に重要です。GitHubは付与シートに対して課金する一方、JetBrainsは既存のプロバイダーサブスクリプションまたはAPIキーを自社クレジットの代替として認めています。その柔軟性により、ワークフロープロバイダーがアクセスに責任を持ちながら別のサプライヤーがモデル料金を受け取るという状況が生じ得ます。したがって、将来の交渉力は部分的には繰り返しの開発者利用を誰がコントロールするかに、また部分的には関連する消費コストを誰が負担するかに依存することになります。
競争環境
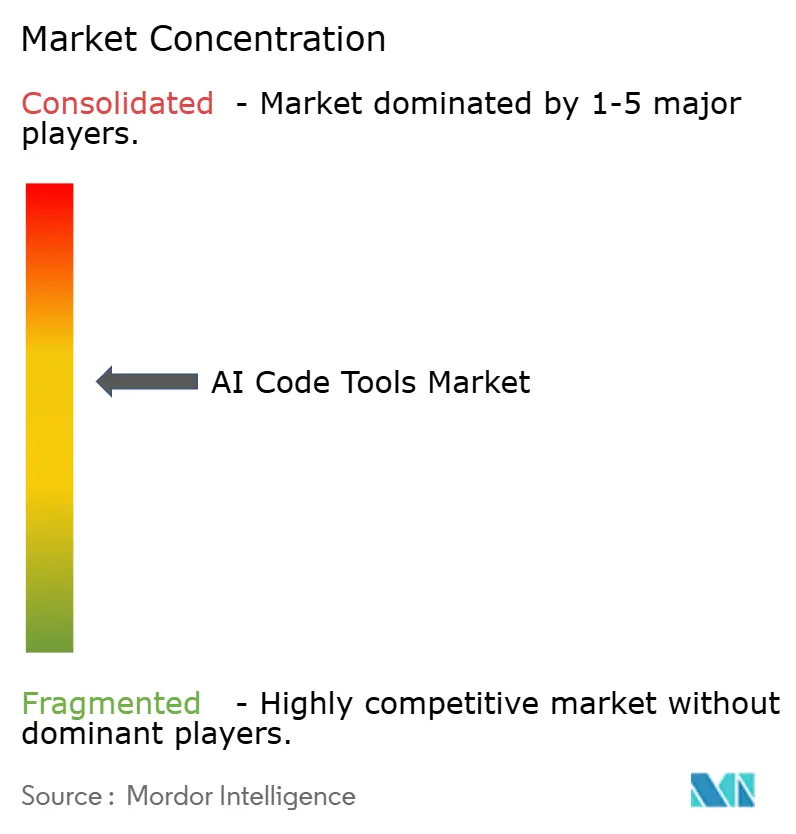
競争は大規模なプラットフォームサプライヤーを軸に展開されており、開発者が作業を委譲・レビューする方法において差別化できるスペシャリストの余地があります。Microsoft Corporationは、Copilotおよびそのコーディングエージェントを提供するGitHub, Inc.の親会社です。Amazon.com, Inc.(Amazon Web Services, Inc.)はAmazon Q Developerを提供し、Google LLCはGemini Code Assistを提供し、OpenAI OpCo, LLCはCodexを提供しています。Microsoftの2026年度第4四半期において、GitHub Copilotの収益は四半期対比で60%超の加速記録しました。この加速は利用量ベースの課金、BusinessおよびEnterpriseシートの成長、および大幅な消費収益を伴うものであり、競合他社はシートと計量利用の両方から収益を得るサプライヤーに対峙することになります。
地域的な処理コントロールは、サプライヤーが特定の管理上実施可能な展開の選択を通じてエンタープライズアシスタンスを差別化する手段を提供します。2026年4月13日、GitHubは指定された地域内での推論処理および関連データをカバーする、米国とEUのCopilotデータレジデンシーを発表しました。[3] エンタープライズおよびオーガニゼーションの管理者はこのポリシーを明示的に有効化する必要があり、デフォルトではオフになっており、組織を適切なモデルに制限します。規制対象のエンジニアリング購買者にとって、管理者が有効化した制限はコーディングアシスタンスを制御可能な処理境界と結びつけ、アシスタンスの展開方法を管理する必要のある企業にサービスを提供する際の具体的な差別化の根拠をサプライヤーに与えます。
製品の継続性は、企業がエンジニアリングプロセスにアシスタンスを組み込んでいる場合のもう1つの競争変数です。2026年4月30日、AWSはAmazon Q DeveloperのIDEプラグインおよび有料サブスクリプションが2027年4月30日にサポートを終了し、Kiroへ移行すると発表しました。このサポート終了は、AWSマネジメントコンソール内のQ Developer、マーケティングおよびドキュメントウェブサイト、コンソールモバイルアプリ、ならびにSlackおよびMicrosoft Teamsのチャットアプリは対象外としています。規制対象購買者にとって、上述の管理者が有効化した米国とEUの処理境界は、代替製品を評価するための具体的な根拠も提供します。Kiroへの12ヶ月の移行期間は、影響を受けるIDEプラグインおよび有料サブスクリプション顧客に対し、競合サプライヤーがそのコーディングワークロードを競い合うための明確な意思決定の間を与えます。
AIコードツール産業リーダー
-
Microsoft Corporation
-
GitHub, Inc.
-
Amazon.com, Inc. (Amazon Web Services, Inc.)
-
Google LLC
-
OpenAI OpCo, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
AIコードツール市場 このレポートでカバーされる企業
- GitHub, Inc.
- Amazon.com, Inc. (Amazon Web Services, Inc.)
- Google LLC
- Microsoft Corporation
- International Business Machines Corporation
- JetBrains s.r.o.
- Tabnine Ltd.
- Sourcegraph, Inc.
- OpenAI OpCo, LLC
- Anthropic, PBC
- Meta Platforms, Inc.
- Hangzhou DeepSeek Artificial Intelligence Co., Ltd.
- Alibaba Cloud Computing Co., Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Replit, Inc.
- Anysphere, Inc.
- Magic AI, Inc.
- Qodo, Inc.
- Phind, Inc.
- Salesforce, Inc.
- Harness Inc.
- CodeRabbit, Inc.
- Cohere Inc.
- BigCode Project (ServiceNow and Hugging Face)
市場参加者にとっての主要な機会
この機会は、頻繁なエージェント利用をエンジニアリング組織が一貫してサポートできるサービスに転換する方法を比較しています。JetBrainsが15,000名以上のプロフェッショナル開発者を対象に実施した調査では、2026年5月〜7月に90%がローカルまたはリモートクラウドエージェントを含むコーディングエージェントを職場で少なくとも週に1回利用していたことが明らかになりました。この定期的な活動は、エンジニアリング組織全体でのアシスタンスの管理と提供における機会を支えています。ローカルとクラウドの実行にわたる共通のチームワークフローのサポートは、エージェント自体と並んで潜在的なサービス提案を生み出します。
市場機会表
| 機会 | なぜ今か | 購買者・リードセグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| コーディングエージェントのチーム管理 | 2026年のプロフェッショナル開発者調査における確立された週次の職場利用 | エンタープライズエンジニアリングチーム | チーム展開とともにアクセス管理をパッケージ化する | 利用拡大に伴う監督の割り当て | コーディングツールベンダーおよびエンタープライズ統合プロバイダー |
| ローカルとリモートのコーディングワークフローの連携 | 調査された利用ベースにはローカルエージェントとリモートクラウドエージェントの両方が含まれる | プロフェッショナル開発チーム | ローカル作業と委譲タスクの間の一貫したハンドオフをサポートする | 実行環境をまたいだ責任の調整 | IDEおよびエージェントワークフローサプライヤー |
| 金融サービス向け管理されたコーディングアシスタンス | バークレイズが2027年まで延びる開発者採用目標を発表 | 銀行のソフトウェアエンジニアリングチーム | 定義された展開権限を持つ段階的な採用を提供する | 規制対象組織全体のエンタープライズAIガバナンス | Anthropicおよびエンタープライズ展開プロバイダー |
| 情報源: Mordor Intelligence | |||||
JetBrainsの2026年調査では、世界のプロフェッショナル開発者の間でClaude Codeの職場利用が1月の18%から2026年5月〜7月には約39%に上昇したことが明らかになりました。2026年10月1日、バークレイズはClaude Codeの採用が2026年末までに開発者集団の50%に達し、2027年にはソフトウェアエンジニアの過半数に達することを見込んでいると述べました。Anthropicは、大規模かつ高度に規制された組織全体にAIを統合するための要件として規律あるガバナンスを説明しました。拡大する開発者利用と銀行の発表した展開の野心を合わせると、エージェントアクセスと展開に対する明確な組織的権限を組み合わせるサプライヤーにとっての開口部が示されます。
最近の産業開発事情 AIコードツール市場
- 2026年7月:MicrosoftはGitHub Copilotのユーザー数が5,000万人に達し、2026年度第4四半期にGitHub Copilotの収益が四半期対比で60%超の加速を記録したと報告しました。
- 2026年7月:GitHubは、進行中のコード変更を一般的な脆弱性についてスキャンし修正案を提案するCopilotアプリのセキュリティレビューコマンドの公開プレビューを発表しました。
- 2026年4月:AWSはAmazon Q DeveloperのIDEラグインおよび有料サブスクリプションが2027年4月30日にサポートを終了し、Kiroへ移行すると発表しました。AWSマネジメントコンソール内のQ Developer、マーケティングおよびドキュメントウェブサイト、コンソールモバイルアプリ、ならびにSlackおよびMicrosoft Teamsのチャットアプリは計画されたサポート終了の対象外でした。
AIコードツール市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
AIコードツール市場は、コード補完、コード生成、コードレビューと最適化、自動テスト、セキュリティおよびコンプライアンスアシスタンス、ならびにドキュメント作成とコメントを通じてソフトウェア開発を支援するために人工知能を使用するソフトウェア製品をカバーしています。グローバルにおいて、その価値はクラウドベースまたはオンプレミスの展開を通じて提供される有料AIコードツールへの年間支出です。
スコープの除外事項:AIコードツールとは別個に販売される汎用基盤モデルおよびモデルAPI、クラウドコンピューティング、別個に販売されるGPUおよびその他のインフラ、開発者の労働力、コンサルティングおよびカスタムソフトウェア開発サービス、AIコードツール製品を持たない従来のIDEおよび開発ソフトウェア、ならびにAIコードツールで作成された完成品ソフトウェアアプリケーションは除外されます。
セグメンテーションの概要
- 展開モード別
- クラウドベース
- オンプレミス
- ツール機能別
- コード補完
- コード生成
- コードレビューと最適化
- 自動テスト
- セキュリティおよびコンプライアンスアシスタント
- ドキュメントとコメント
- エンドユーザー産業別
- ITおよび通信
- BFSI
- ヘルスケアおよびライフサイエンス
- 小売およびEコマース
- メディアおよびエンターテインメント
- 政府および公共セクター
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
Stack Overflow開発者調査、GitHubのOctoverse、OECDによる統制・フィールドスタディの総合、およびGitLabのHarris Poll調査などの公開エビデンスは、採用、開発者活動、ワークフロー利用、および生産性の前提を情報化するために活用できます。これらのソースは異なる母集団と指標を記述しているため、アナリストはいずれかの採用または生産性指標を市場収益として扱うのではなく、市場の成長要因の枠組み設定と前提の相互確認に使用します。
企業の提出書類、年次報告書、投資家向け資料、公開製品・価格ドキュメント、および信頼性の高い技術・金融プレスは、製品スコープ、価格設定、顧客開示、および商業モデルの変化によって公開採用エビデンスを補足します。これらのソースは例示的なものであり、網羅的ではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
構造化されたインタビューと簡単なサーベイは、ソフトウェアツール会社の経営幹部、製品・営業リーダー、チャネル参加者、およびグローバル地域にわたるソフトウェア調達またはエンジニアリングリーダーを対象とします。回答者は、有料採用、展開の選択、価格設定、およびツール機能に関する二次的エビデンスの検証を支援し、バンドル収益や、ソフトウェアサブスクリプションとモデル・ホスティング料金との区別といったギャップを明確にします。相反するエビデンスは、公開開示および抽出した有料シートと価格の観察に対して三角測量され、未解決のギャップは範囲またはシナリオの前提として保持されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:36% |
| 中間層:40% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:35% |
市場規模の算定と予測
推計は、定義された開発機能を実行するソフトウェアールのグローバル有料収益をトップダウンで開始し、バンドルから識別可能なツール収益のみを割り当て、各販売を一度だけカウントします。選択的なボトムアップによるチェックでは、抽出した有料シートまたはユーザーアカウントに公開または報告された年間価格を乗じ、それらの金額をベンダーの開示と照合します。このモデルは、開発者と組織の採用、有料シートへの転換、平均有料価格と利用ミックス、ツール機能の採用、クラウド対オンプレミスの展開をトラックし、各インプットを情報化してセグメントシェアを帰属可能な有料ツール収益または展開エビデンスから構築するために開示とサーベイシグナルを使用します。シナリオ分析は、これらのドライバーを異なる採用、収益化、および展開の経路の下で将来に向けて推進し、エンドユーザー産業、組織規模、およびグローバル地域に対して個別の前提を設けます。専門家インタビューは変数の選択と予測の妥当性を検証でき、データが少ない観察や相反する観察は範囲として扱われ、選択的なボトムアップ推計と照合されます。
データ証と更新サイクル
独立した市場シグナルが乖離した場合、アナリストはその差異を解消する前に期間とカバレッジを合わせます。アナリストはベンダーの収益開示、価格とシートの指標、開発者採用エビデンス、および抽出したシート×価格のチェックを三角測量し、承認前に外れ値、通貨または期間の不一致、重複販売、および独立したシグナル間の重大な差異を調査します。2回目のレビューで市場の境界、セグメントシェア、および計算をチェックし、バンドルの帰属が未解決の場合、相反する価格またはシートのエビデンス、または重大な製品またはポリシーの変更があった場合に再接触が発動されます。データセットは年1回更新され、重大な市場イベント後はサイクル間にレビューされ、納品前に新たなレビューが行われます。
Mordor IntelligenceのAIコードツール市場規模と他の公表推計との比較
公表されている推計は、カウントするトランザクションと製品、および需要をモデル化するために使用するインプットが異なる場合があります。AIコードツール市場は、コード補完、コード生成コードレビューと最適化、自動テスト、セキュリティおよびコンプライアンスアシスタンス、ならびにドキュメント作成とコメントを通じてソフトウェア開発を支援するために人工知能を使用するソフトウェア製品をカバーしています。
主要なギャップの要因には、本調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。このモデルは、開発者と組織の採用、有料シートへの転換、平均有料価格と利用ミックス、ツール機能の採用、クラウド対オンプレミスの展開をトラックし、各インプットを情報化してセグメントシェアを帰属可能な有料ツール収益または展開エビデンスから構築するために開示とサーベイシグナルを使用します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.8 ビリオン 米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 9.8 ビリオン 米ドル(2026年) | その2026年のベースは、1年後の本レポートの2027年の数値11.8 ビリオン 米ドルを16.9%下回っています。この2026年の推計は、成長が予測される市場において本レポートの2027年測定年よりも前のものであり、そのスコープはサービス提供物もツールと並んでカウントしています。 |
| グローバルリサーチパブリッシャーB | 9.8 ビリオン 米ドル(2026年) | その2026年のベースは、1年後の本レポートの2027年の数値11.8 ビリオン 米ドルを16.9%下回っています。この2026年の推計は本レポートの2027年測定年より前のものであり、その記載されたスコープにはAIアプリビルダーおよび非開発者ユーザーも含まれています。 |
Mordor Intelligenceのアナリストはベンダーの収益開示、価格とシートの指標、開発者採用エビデンス、および抽出したシート×価格のチェックを三角測量し、承認前に外れ値、通貨または期間の不一致、重複販売、および独立したシグナル間の重大な差異を調査します。
レポートで回答される主要な質問
AIコードツールの市場規模の見通しは?
市場規模は2026年の9.35 ビリオン 米ドから2027年には11.8 ビリオン 米ドルに成長し、2027年〜2032年の26.74%のCAGRにより2032年までに38.59 ビリオン 米ドルに達すると予測されています。
AIコーディングアシスタントの採用を促進しているものは何ですか?
無料アクセスによりアシスタンスを試みるコストが低下します。Copilot Freeは個人開発者に月間2,000件のコード補完と50件のチャットリクエスト(Copilot Editsを含む)を提供しており、BusinessまたはEnterpriseシートが割り当てられたユーザーは除外されます。
最大のセグメントであるコーディングツールの機能はどれですか?
コード補完は2026年の総収益の37.96%を占めていました。
AIコーディングツールで主要なサプライヤーはどこですか?
Microsoft Corporation、その子会社であるGitHub, Inc.、Amazon.com, Inc.(Amazon Web Services, Inc.)、Google LLC、およびOpenAI OpCo, LLCが主要プレイヤーです。
自動化されたコード生成の価値を制限するものは何ですか?
生成されたコードを受け入れる前に検証作業が加わります。Veracodeの2026年の調査では、テストされたAIコード生成タスクの約44%が既知の脆弱性を導入ていたことが判明しました。
AIコーディングツールの収益において主導する地域はどこですか?
北米は2026年の総収益の41.83%を占めていました。アジア太平洋は2027年〜2032年にわたり27.2%のCAGRで最も速い成長が予測されています。