
アルチカイン塩酸塩市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.7 十億米ドル |
| 市場規模 (2032) | 2.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.20 % |
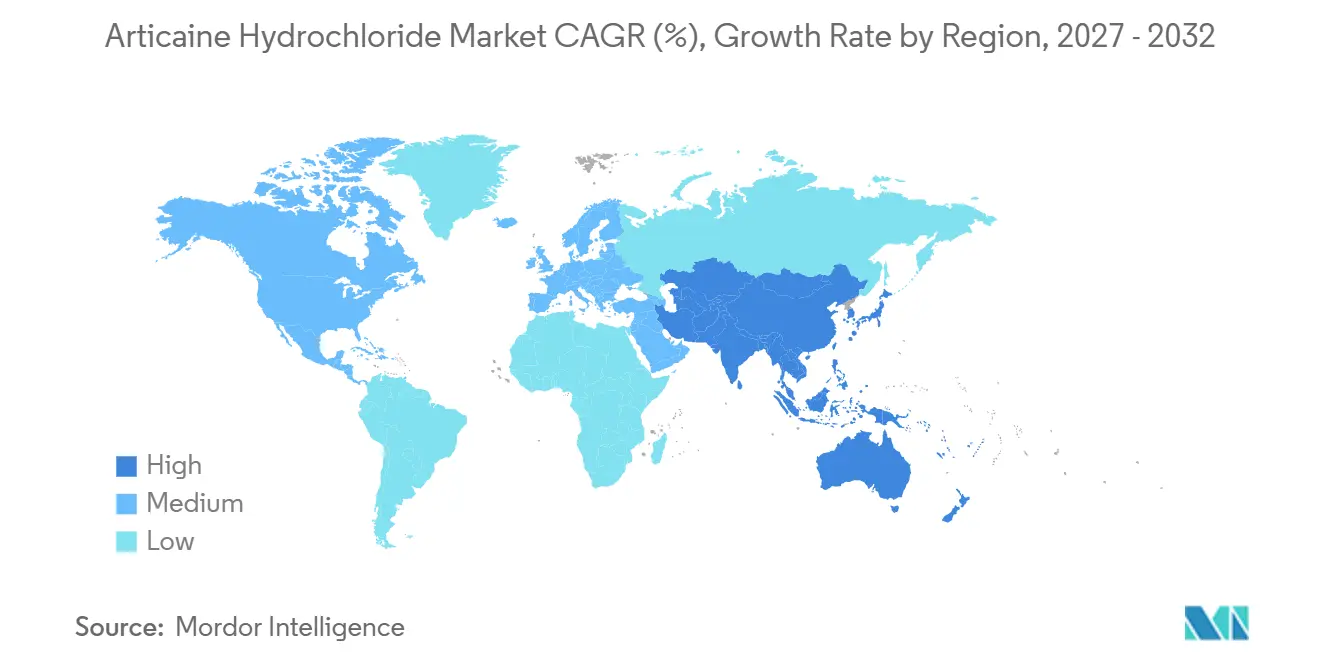
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
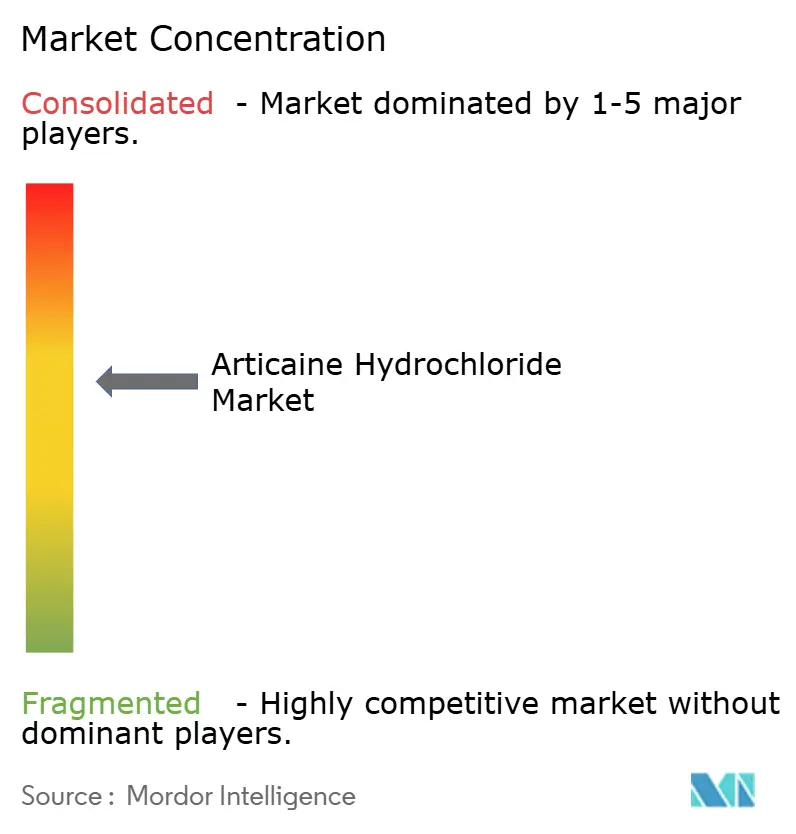
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルチカイン塩酸塩市場分析
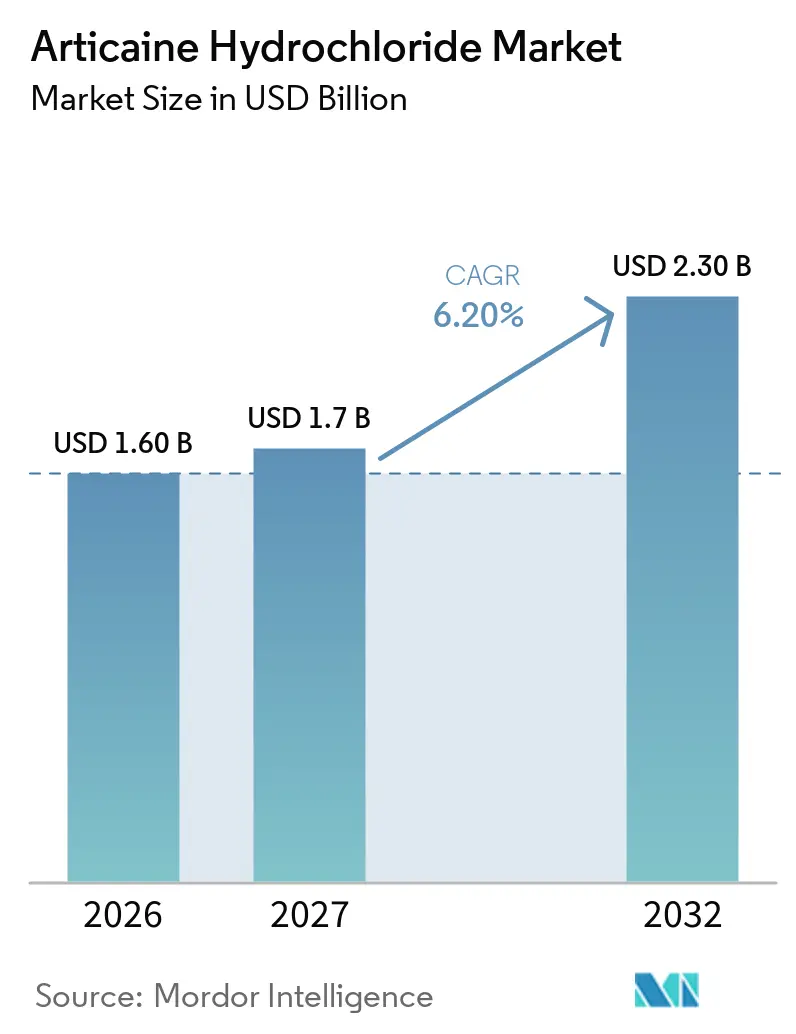
塩酸アルチカイン市場規模は2026年に16億米ドルと評価され、2027年の17億米ドルから2032年には23億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.20%です。
この拡大は、アルチカインの迅速な発現、深い拡散性、再注射率の低さを求める臨床医がリドカインから明確に離れつつあることを反映しています。規制当局による承認の拡大、複雑な歯科処置の増加、緩衝製剤および小児用製剤への製造業者の投資が、安定した需要を下支えしています。供給側の規律強化により、より厳格な無菌プロトコルを通じて製品の品質が向上していますが、同時に生産コストが上昇し、規模を持つ既存企業が有利な立場に置かれています。また医薬品グレードのエピネフリンの断続的な不足は、調達先の多様化と代替血管収縮薬の選択肢の必要性を浮き彫りにしており、リスク管理が経営上の重要課題であり続けています。競争は今や、基本的な分子の差別化ではなく、段階的な製剤改良、カートリッジの利便性、デジタル投与補助ツールを軸に展開されており、塩酸アルチカイン市場が付加価値フェーズに移行していることを示しています。
レポートの主要ポイント
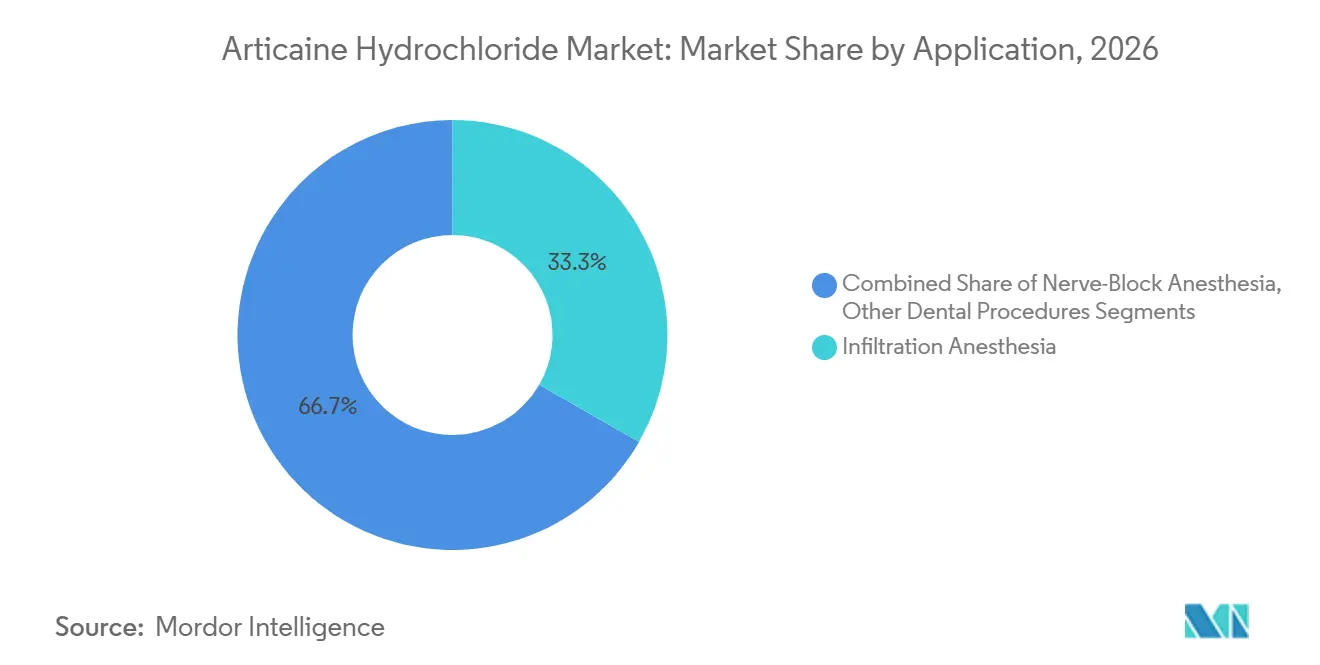
- 用途別では、浸潤麻酔が2026年の塩酸アルチカイン市場シェアの33.3%を占め、神経ブロック処置は2032年にかけてCAGR 9.3%で拡大する見通しです。
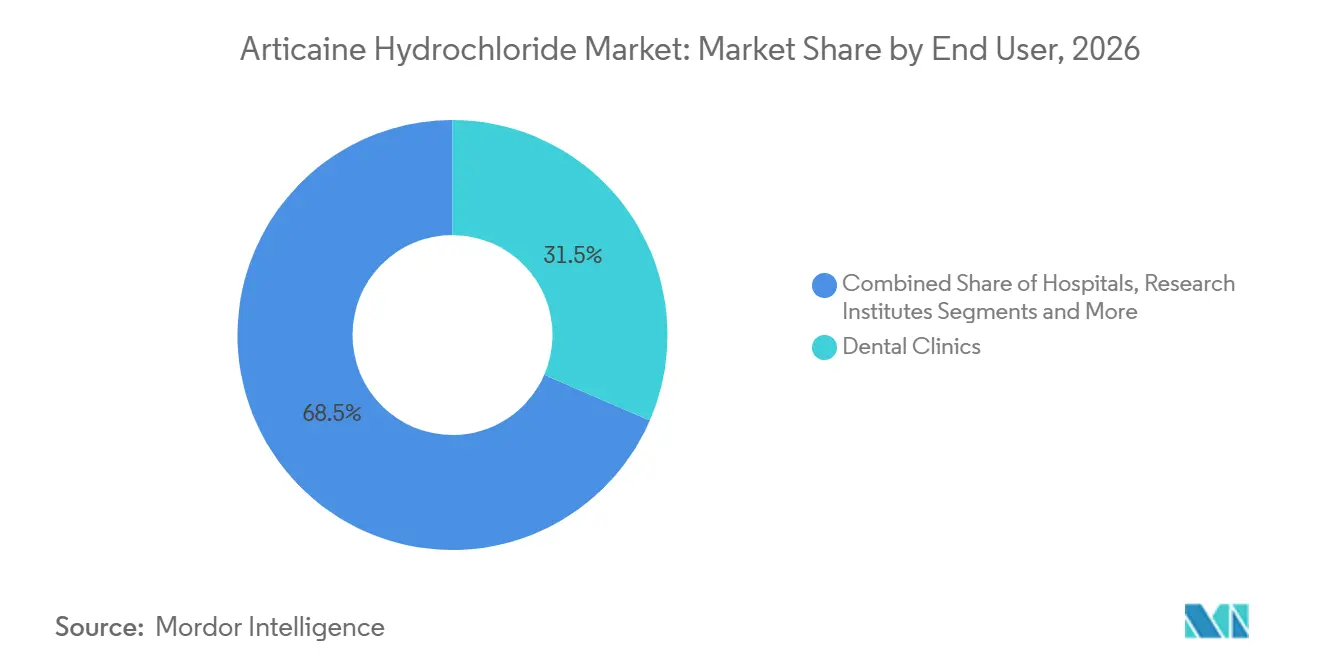
- エンドユーザー別では、歯科クリニックが2026年の塩酸アルチカイン市場規模の31.5%のシェアを保有し、外来手術センターが2032年にかけて最速のCAGR 9.7%を記録すると予測されています。
- 地域別では、欧州が2026年の塩酸アルチカイン市場規模の38.9%のシェアで首位を占め、アジア太平洋地域が予測期間中に最速のCAGR 8.8%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な複雑な歯科処置件数の増加 | +1.20% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| 浸潤における拡散効率の高さによるリドカインからアルチカインへの採用増加 | +0.80% | グローバル、特に欧州およびアジア太平洋 | 短期(2年以内) |
| 小児用製剤の規制承認を促進する良好な安全性プロファイル | +0.60% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| 新興市場における単一カートリッジ投与システムへの段階的移行 | +0.40% | アジア太平洋中心、ラテンアメリカへの波及 | 中期(2〜4年) |
| より速い発現のための緩衝麻酔薬イノベーションへの投資 | +0.50% | グローバル、北米主導 | 短期(2年以内) |
| 遠隔歯科診療の成長による移動型クリニック向けオンサイト麻酔キットの需要拡大 | +0.30% | グローバル、北米での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な複雑な歯科処置件数の増加
多段階インプラント治療、歯内療法の再治療、フルアーチリハビリテーションの着実な増加が、麻酔薬の基礎的な消費量を押し上げています。困難な歯髄麻酔においてアルチカインの成功率が95.9%であるのに対しリドカインは77.6%であり、臨床医にとって椅子時間の短縮と再注射回数の削減という測定可能なメリットをもたらし、生産性目標と直接合致しています。[1] 欧州および北米における高齢化人口は処置の複雑性を高め、平均症例時間を延長させ、長時間作用型薬剤の必要性を増大させています。これらのダイナミクスは、エピネフリン配合4%アルチカイン製剤の安定した数量成長に直結しており、アルチカイン塩酸塩市場を世界的な口腔保健需要の構造的な受益者として位置づけています。作用持続時間データとデジタル投与ガイダンスを組み合わせて提供するメーカーは、競合分子に対するスイッチングコストをさらに高め、アルチカインの定着を深めています。
浸潤麻酔におけるリドカインからアルチカインへの採用増加
ドイツにおける98%近くの普及率は、アルチカインのプロトコルが学部教育の主流となった後、いかに迅速に選好が転換し得るかを示しています。[2] 比較試験では、不可逆性歯髄炎における歯髄麻酔の成功率がアルチカインで76%、リドカインで58%であることが示されており、この結果が処方委員会に調達方針の再評価を促しています。[3]歯科大学がカリキュラムを改訂するにつれ、新卒者はアルチカインの拡散メカニズムに精通した状態で臨床に入り、アジア太平洋およびラテンアメリカでの採用を加速させています。このトレンドは価格決定力も伴っており、病院は予測可能な発現と椅子時間の短縮に対して15〜20%のプレミアムを支払う意向を示しています。この移行は、今世紀半ばにかけてアルチカイン塩酸塩市場における最大のシェア獲得要因であり続けています。
小児用製剤の規制承認を促進する良好な安全性プロファイル
成人用製剤と比較して術後合併症が35%減少することが確認されたエビデンスを受け、規制当局は低濃度・少量カートリッジを承認しています。米国のガイダンスは現在、適切に投与された場合に4歳以上の小児へのアルチカインの使用を適切と認めており、相当規模の小児向け収益源を開拓しています。欧州医薬品庁も同様の立場を採用しており、複数市場のプレーヤーに即座のレバレッジを与えています。承認に必要な臨床データが膨大かつ費用がかかるため、小児薬剤安全性監視インフラを持つ企業は先行者優位を享受しています。長期的には、小児向け専用SKUが平均販売価格を引き上げ、アルチカイン塩酸塩産業内でのブランド差別化を深めることが期待されています。
新興市場における単一カートリッジ投与システムへの段階的移行
東南アジア、中東、ラテンアメリカの一部のクリニックでは、廃棄物の削減と交差汚染の最小化を目的として、複数回投与バイアルから事前充填済み単一カートリッジへの移行が進んでいます。政府の調達フレームワークは、国際的な感染管理基準に準拠するために単回使用形式をますます義務付けており、バリュー価格帯のカートリッジを提供するアルチカインメーカーが大量契約において有利な立場に置かれています。この変化は急成長する移動型歯科診療プログラムとも相乗効果を発揮しており、軽量で無菌的な包装が供給ロジスティクスを簡素化しています。単位当たりの利益率は薄いものの、規模の拡大が絶対利益を押し上げ、アルチカイン塩酸塩市場のCAGRに0.4%の漸進的な押し上げ効果をもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッチごとの厳格な無菌性・発熱物質試験要件 | -0.70% | グローバル、特に北米およびEUで厳格 | 短期(2年以内) |
| 医薬品グレードのエピネフリンの断続的な不足 | -0.90% | グローバル、北米で深刻 | 短期(2年以内) |
| 針なし麻酔技術との競合 | -0.50% | 北米およびEU、グローバルに拡大 | 中期(2〜4年) |
| 小児歯科における麻酔薬の過剰使用に対する社会的監視の高まり | -0.40% | グローバル、先進市場主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッチごとの厳格な無菌性・発熱物質試験要件
米国連邦規則集21 CFR 610.12の改訂により、すべてのアルチカインバッチに対して完全な無菌性および内毒素バリデーションが義務付けられ、出荷サイクルが最大3週間延長され、単位当たりコストが約12%上昇しています。中小の地域メーカーはこれらのコストを吸収することが困難であり、価格競争を制限する可能性のある業界再編を促しています。欧州当局も同様のGMP改正に準拠しつつあり、圧力はグローバルなものとなっています。品質の向上は臨床医の信頼を高める一方で、短期的には設備増強の遅延と納期延長をもたらし、自動化がボトルネックを解消するまでアルチカイン塩酸塩市場のCAGRから0.7%を削減しています。
医薬品グレードのエピネフリンの断続的な不足
ASHPは、ほとんどのアルチカインカートリッジの重要な配合成分である1:100,000エピネフリンバイアルの定期的な入荷遅延を報告しています。この不足により、歯科医師はエピネフリン非配合アルチカインに頼るか、一時的にメピバカインに切り替えることを余儀なくされており、いずれのシナリオもアルチカイン・エピネフリン配合製品の売上を圧迫しています。世界的なサプライヤーが冗長な製造ラインを追加しているものの、地政学的混乱と原料生産能力の限界により、今後2年間は供給途絶が続く見通しです。失われた収益機会は、アルチカイン塩酸塩市場のCAGRに対して0.9%の下押し圧力に相当します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
浸潤麻酔が拡散優位性を活かしてリードを維持浸潤技術は、臨床医が分子の優れた皮質骨透過性を活用して迅速かつ深い麻酔を確保したことにより、2026年の塩酸アルチカイン市場シェアの33.3%を占めました。4%アルチカインがリドカインに置き換わることで平均処置時間が12分短縮され、この時間節約はクリニックのスループット向上に直結しています。予測期間において、浸潤セグメントは緩衝製剤が注射時の不快感を軽減し、注射恐怖症の患者への受け入れを広げることで、安定した成長を維持すると予測されています。一方、神経ブロック処置は、拡散深度が重要な下顎第三大臼歯抜歯での普及拡大を反映し、CAGR 9.3%で成長すると予測されています。
市場の勢いは、投与機器のイノベーションからも生まれています。アルチカイン用量に特化して調整されたコンピュータ支援注射システムは、血管内投与のリスクを軽減し、特に下歯槽神経ブロックおよびGow-Gatesブロックにおける発現の予測可能性を向上させます。各カートリッジに教用QRコードを同梱する製造業者の取り組みは、臨床医の習熟度を高め、ブランドロイヤルティを促進します。これらの進展が総合的に浸潤麻酔のリーダーシップを守りながら、高度な神経ブロック適応症における市場平均を上回る成長を支え、塩酸アルチカイン市場を高度な歯科処置に向けて確固たる方向性で維持しています。

エンドユーザー別:
クリニックが数量を維持しながら外来手術センターが加速歯科クリニックは、歯周メンテナンス中の反復的な修復処置および衛生主導の麻酔を背景に、2026年の塩酸アルチカイン市場規模の収益の31.5%を生み出しました。その需要プロファイルは安定していますが、可処分所得の循環に敏感です。一方、外来手術センターは、保険会社が入院コスト削減のために外来での抜歯およびインプラントのバンドルを奨励したことにより、最速のCAGR 9.7%を記録しました。外来手術センターのプロトコルは長時間作用型薬剤を好むため、1:100,000エピネフリン配合のアルチカインカートリッジは、標準的な診療環境と比較して症例あたりの使用量が多くなっています。
病院は外傷および複数象限の再建において引き続き不可欠ですが、支払者が適切な症例を病棟から外来へ誘導するにつれ、そのシェアは横ばいになると見込まれています。学術・研究機関は絶対量では小規模ですが、臨床ガイドラインを形成する比較有効性の研究を発表することで不均衡な影響力を持っています。各施設がアルチカインの使用を深めるにつれ、製造業者はパックサイズや教育資材をカスタマイズしており、高ボリュームクリニック向けのマルチパックや外来手術センター向けのプレミアム緩衝製剤など、塩酸アルチカイン産業全体でアドレス可能な機会を拡大しています。
地域分析
ヨーロッパ アルチカイン塩酸塩市場
欧州は2026年の塩酸アルチカイン市場規模の38.9%を保持し、首位を維持しました。この地位は、数十年にわたる臨床医の経験と、アルチカインのカリキュラム標準化した教育エコシステムに根ざしています。ドイツの98%という普及率は根強い選好を示しており、フランスとイタリアがこれに続いています。EU医薬品指令の調和化により、複数国での上市が簡素化され、グローバルサプライヤーに予測可能な承認スケジュールを提供しています。域内の並行貿易は地域的な不足を再調整するのに役立ち、より厳格なGMP規則にもかかわらずエンドユーザー価格を比較的安定に保っています。同地域の漸進的な成長は、インプラント支持型補綴物を必要とする高齢人口によって牽引されており、この介入クラスはアルチカインの長時間作用プロファイルに理想的に適合しています。
アジア太平洋 アルチカイン塩酸塩市場
アジア太平洋地域は成長エンジンとして位置づけられており、2032年にかけてCAGR 8.8%を記録すると予測されています。中国の歯科クリニック密度は2024年から2025年にかけて14%上昇し、価格感応度があるにもかかわらずプレミアム麻酔へのアクセスが拡大しています。第二線都市における政府の保険パイロットプログラムは、複雑な歯内療法処置に対するアルチカインの償還を開始しており、採の裾野を広げています。インドでも同様の勢いが見られ、デジタルイメージングとコンピュータ支援注射を備えたフランチャイズモデルを展開する企業チェーンが、アルチカインカートリッジと自然に組み合わさっています。一方、東南アジアの保健省は公衆衛生モバイルユニット向けに単一カートリッジパックを調達しており、農村部のアウトリーチキャンペーンでこの分子の認知度を高めています。これらのダイナミクスが収束するにつれ、地域の普及率は今十年末までに北米水準を超え、グローバルな塩酸アルチカイン市場を実質的に拡大させると見込まれています。
北米 アルチカイン塩酸塩市場
北米は成熟しながらもダイナミックな市場環境を呈しており、規制の厳格さが数量よりも製品ミックスを形成している。米国食品医薬品局による小児向け特定ラベリングの推進は、製剤メーカーに低容量・低濃度SKUの申請を促し、これらは現在国内カートリッジ販売の12%を占めている。同時に、一部の州ではアルチカインを使用する深鎮静許可に対して四半期ごとの緊急対応訓練と小児生命維持認定を義務付けており、運営コストを引き上げる一方で全性を強調している。リドカインは一部の一般診療の場で依然として存在感を保っているものの、継続教育のトレンドと保険基準は現在、高付加価値の修復処置においてアルチカインへと傾いている。カナダもこれらの変化を反映しているが、二言語表示の義務付けがコンプライアンス上の追加負担となり、発売スケジュールをわずかに延長させている。これらの要素が相まって、北米の飽和した市場においても、アルチカイン塩酸塩市場の安定した価値成長が維持されている。
競合状況
世界の供給は中程度に集中しており、上位5社のメーカーがカートリッジ数量の推定62%を占め、市場は典型的な寡占状態にあります。Septodontはフランス、カナダ、ブラジルにわたる垂直統合型生産を通じてリードしており、地域的なエピネフリン不足が生じた際の価格緩衝と迅速な生産能力の再配置を可能にしています。同社がBalanced Pharmaに1,000万米ドル以上を投資して複数日持続型アルチカイン製剤を共同開発していることは、コモディティ麻酔薬を超えて差別化された疼痛管理プラットフォームへと移行する戦略を示しています。3M-ESPEとDentsply Sironaは、独自のカートリッジ設計に依存するバンドル型チェアサイド機器を通じてシェアを強化しており、下流の消耗品を効果的に囲い込んでいます。
イノベーションパイプラインは現在、投与システムの改良を優先しています。アルチカインのパラメータに合わせて調整されたコンピュータ制御流量ペンは血管内投与リスクを低減し、教育病院でのトライアルが進められています。独自のベベルカットを持つ薄壁ステンレス針は挿入力を低下させると主張しており、投与量を変えることなく患者の快適性を向上させています。一方、アジアの中小企業は公共入札への参入を目的として競争力のある単一カートリッジ価格設定に注力しており、この戦術は数量を増やすものの利益率の余地は限られています。無菌性コンプライアンスコストが上昇するにつれ、アルチカイン塩酸塩市場における長期的な存続可能性には数量規模が不可欠となるため、合併・買収が増加する可能性があります。
脅威は新興の針なしプラットフォームと非アミド系分子クラスから生じています。口腔内軟組織鎮痛に対して規制承認を取得した光熱デバイスは、将来の改良版が歯髄深度に達した場合、アルチカインの低疼痛ポジショニングを侵食する可能性があります。しかし、確立された企業はそのような手法を開発するスタートアップへのマイノリティ出資を取得することでヘッジしており、上昇余地への参加を確保しています。規制当局が要求する広範な臨床データ、薬剤安全性監視インフラ、コールドチェーン管理の観点から、参入障壁は依然として高い水準にあります。その結果、競争行動は価格競争よりもラインエクステンション、付加価値キット、デジタル歯科プラットフォームとの共同マーケティングを中心に展開されると予想され、アルチカイン塩酸塩市場の主要参加者にとって健全な利益率が維持されるでしょう。
アルチカイン塩酸塩産業のリーダー企業
-
Septodont
-
Dentsply Sirona
-
3M
-
Pierrel S.p.A.
-
Novocol Pharma
- 注:主要企業の掲載順は順位を示すものではありません。
塩酸アルチカイン市場
- Septodont
- 3M (3M ESPE)
- Dentsply Sirona
- Pierrel S.p.A.
- Novocol Pharma
- Zeyco
- Merz Pharma (Germany)
- Huons Global
- Anhui BBCA Pharmaceutical
- Laboratorios Inibsa
- Sanofi
- Aspen Pharmacare
- Henry Schein
- Septa Ject
- Primex Pharmaceuticals
- Tokuyama Dental
- Septodont Research & Manufacturing France
- Riemser Pharma
- Kulzer
- Cook-Wohlert
Recent Industry Developments in 塩酸アルチカイン市場
- 2025年1月:SeptodontはBalanced Pharmaに投資し、術後疼痛管理を対象とした長時間持続型アルチカイン製剤の開発加速に向けてパートナー企業の取締役会に上級幹部を任命しました。
- 2024年10月:SeptodontとPremier Dentalは、4%アルチカイン使用時の注射時不快感を軽減するチェアサイド緩衝システムであるBufferProの独占販売契約を締結しました。
- 2024年7月:四川大学の研究者がDeepSA生成フレームワークを使用して、抗炎症特性が強化された400種類以上のアルチカイン類似体を合成しました。
- 2024年3月:オハイオ州歯科委員会が更新された麻酔規則を施行し、アルチカインを投与する際の8歳未満の患者への深鎮静に対して二次救命処置認定の取得を義務付けました。
世界のアルチカイン塩酸塩市場レポートの調査範囲
セグメンテーション概要
| 浸潤麻酔 |
| 神経ブロック麻酔 |
| その他の歯科処置 |
| 歯科クリニック |
| 病院 |
| 学術・研究機関 |
| 外来手術センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 用途別 | 浸潤麻酔 | |
| 神経ブロック麻酔 | ||
| その他の歯科処置 | ||
| エンドユーザー別 | 歯科クリニック | |
| 病院 | ||
| 学術・研究機関 | ||
| 外来手術センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
アルチカイン塩酸塩市場の現在の市場規模はいくらですか?
塩酸アルチカイン市場規模は2027年に17億米ドルであり、2032年までに23億米ドルに達すると予測されています。
塩酸アルチカインの普及が最も速い地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 8.8%を記録すると予測されており、成長の勢いで他の地域を上回っています。
外来手術センターがサプライヤーにとって重要な理由は何ですか?
外来手術センターは症例あたりの消費量が多く、CAGR 9.7%で成長すると予測されており、プレミアムな長時間作用型アルチカインカートリッジに有利です。
無菌規則は製造業者にどのような影響を与えていますか?
新たなバッチ単位の無菌試験および発熱物質試験により、単位コストが約12%増加し、小規模事業者の統合が進んでいます。
従来の注射に取って代わる可能性のあるイノベーションは何ですか?
針不要の光熱デバイスおよび活性酸素活性化プロドラッグが臨床試験中であり、2032年までに需要のダイナミクスを変化させる可能性があります。
従来の注射に取って代わる可能性のあるイノベーションは何ですか?
針なし光熱デバイスと活性酸素活性化プロドラッグが臨床試験中であり、2030年までに需要のダイナミクスを変化させる可能性があります。