
アルゼンチンのペット用獣医療食市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
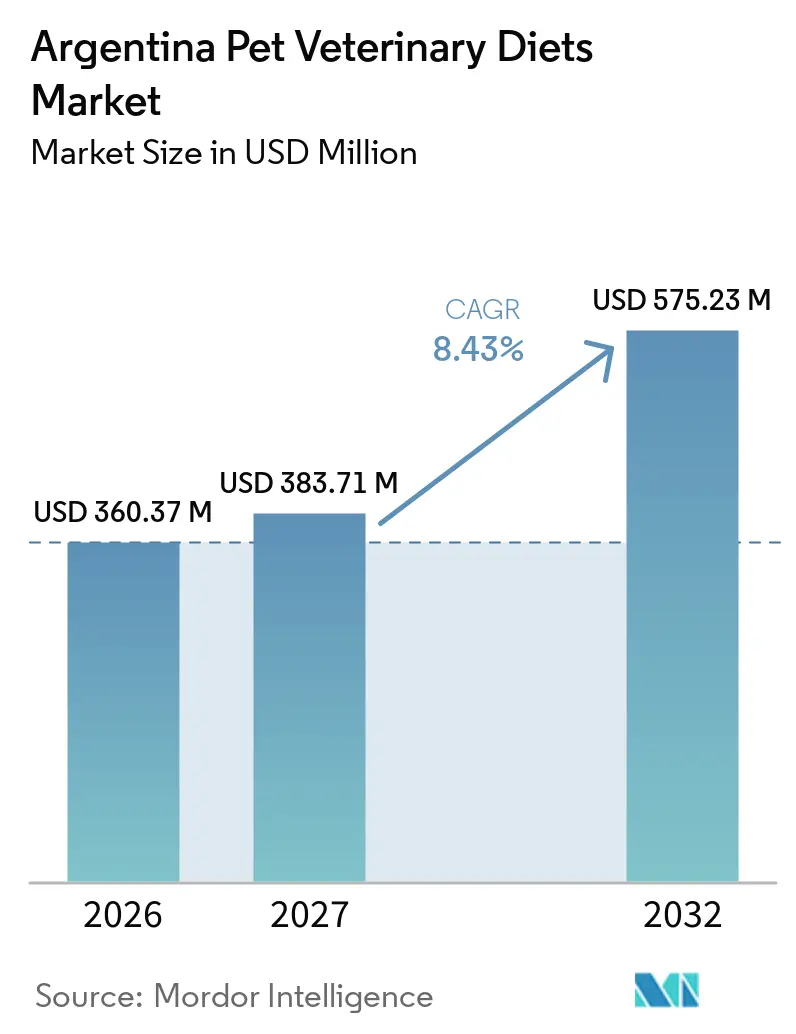
| 基準年の市場規模 (2026) | 360.37 百万米ドル |
| 市場規模 (2027) | 383.71 百万米ドル |
| 市場規模 (2032) | 575.23 百万米ドル |
| 成長率 (2027 - 2032) | 8.43 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチンのペット用獣医療食市場分析
アルゼンチン ペット獣医用食事療法市場は2026年に360.37 ミリオン 米ドルと評価され、2027年の383.71 ミリオン 米ドルから2032年には575.23 ミリオン 米ドルへと、2027年ら2032年にかけてCAGR 8.43%で成長する見込みです。この成長は、腎臓疾患、尿路疾患、肥満、糖尿病、消化器感受性、皮疾患などの慢性的なペットの健康状態に対する処方箋ベースの栄養管理の採用増加によって牽引されています。獣医クリニックは製品選択に影響を与える重要な役割を担い、臨床的に裏付けられた処方を持つ疾患特異的食事療法への需要を促進しています。さらに、予防的なペットヘルスケアへの意識の高まり、長期的な疾患管理のための治療的栄養の受容拡大、獣医・専門小売チャネルを通じた入手可能性の向上が市場に恩恵をもたらしています。動物飼料製品に対する規制監督も製品品質とコンプライアンス基準の向上を促進しており、国内製造能力が供給の安定性と全国的な製品アクセシビリティを強化しています。
主要レポートのポイント
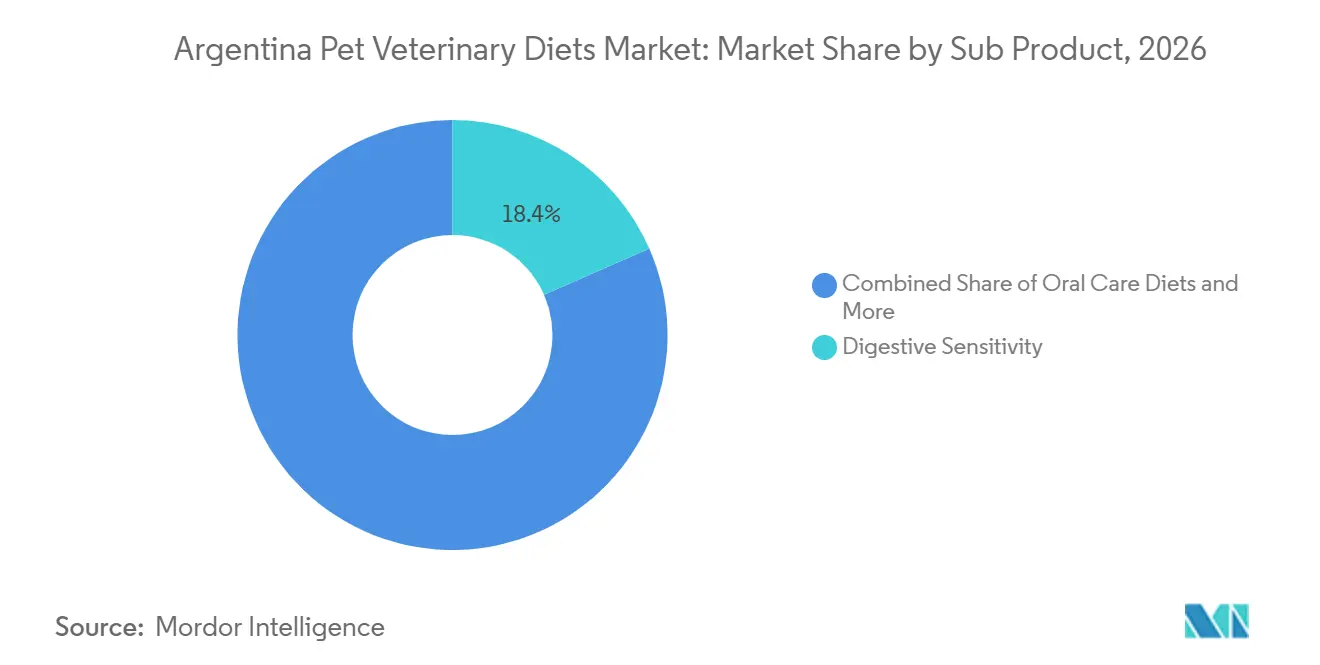
- サブ製品別では、アルゼンチン ペット獣医用食事療法市場における消化器感受性セグメントのシェアが2026年に最大の18.4%を占め、オーラルケア食事療法は2027年から2032年にかけて最も速いCAGR 9.5%で成長すると予測されています。
- ペット別では、犬が2026年に58.1%の最大シェアを保持し、猫のアルゼンチン ペット獣医用食事療法市場規模は2027年から2032年にかけて最速いCAGR 10.2%で成長すると予測されています。
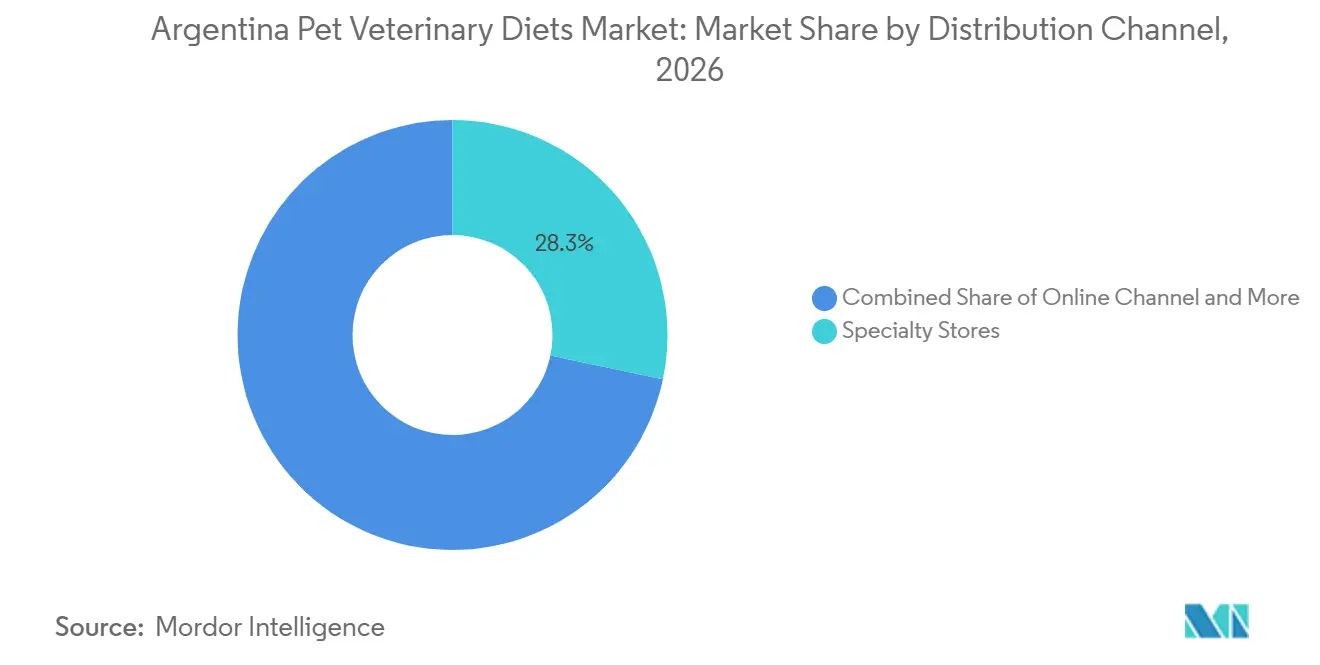
- 流通チャネル別では、専門店が2026年に28.3%の最大シェアでリードし、オンラインチャネルは2027年から2032年にかけて最も速いCAGR 11.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アルゼンチンのペット用獣医療食市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患スクリーニングの増加と獣医主導の栄養採用 | +2.1% | ブエノスアイレス、シウダー・アウトノマ・デ・ブエノスアイレス(CABA)、グラン・ブエノスアイレス(GBA)、コルドバおよびロサリオへの波及 | 長期(4年以上) |
| クリニックおよびダイレクト・トゥ・コンシューマーチャネルにおける処方食事療法の入手可能性の拡大 | +1.9% | ブエノスアイレス首都圏、デジタルリーチは全州に拡大 | 中期(2~4年) |
| 都市部世帯におけるペット栄養のプレミアム化 | +1.6% | シウダー・アウトノマ・デ・ブエノスアイレス(CABA)、グラン・ブエノスアイレス(GBA)、コルドバ、ロサリオ | 中期(2~4年) |
| 輸入依存を低減する国内製造と処方の機動性 | +1.3% | 全国規模、生産上の優位性は国内製造拠点に集中 | 長期(4年以上) |
| 湿潤処方食事療法における科学主導の新製品投入 | +1.0% | 専門クリニックへのアクセスがある主要都市部 | 短期(2年以内) |
| プレミアムおよび獣医師推奨ペット栄養への嗜好の高まり | +0.8% | ブエノスアイレス首都圏、コルドバ、ロサリオ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患スクリーニングの増加と獣主導の栄養採用
コンパニオンアニマルにおける慢性的な健康状態への意識の高まりにより、獣医師は早期診断と栄養ベースの疾患管理にさらに注力するようになっています。治療的栄養は、消化器疾患、腎臓疾患、食物感受性、肥満、その他の慢性的な健康問題などの状態に対する治療計画に段階的に統合されており、予防的・支持的ケアへの重点が高まっていることを示しています。ペットオーナーは、ペットの健康アウトカムを向上させ生活の質を改善するために、獣医師が推奨する食事介入をますます受け入れるようになっています。アルゼンチンでは、コンパニオンアニマルのヘルスケア慣行におけるこの変化が、処方箋および疾患特異的な獣医療食への需要を促進し、市場の着実な成長に貢献しています。
クリニックおよびダイレクト・トゥ・コンシューマーチャネルにおける処方食の入手可能性の拡大
獣医サービスとオンライン小売の間のデジタル統合の進展により、アルゼンチン全土での処方ペット食への アクセスが向上しています。現在、Nestlé Purina Argentinaは、ペットオーナーが獣医師ID(Vet ID)を使用した処方確認を通じてPurina Vet Directプラットフォームでプリナ プロ プラン ベテリナリー ダイエットを購入できるようにしており、自宅への直接配送が治療的栄養へのアクセスをサポートしています[1]。このデジタルモデルは治療の継続性を向上させ、処方食の補充のためにクリニックを繰り返し訪問する必要性を低減し、主要都市部を超えた専門的栄養の入手可能性を拡大します。オムニチャネル流通が拡大するにつれ、アルゼンチン市場全体での処方獣医療食の採用が増加すると予測されています。
輸入依存を低減する国内製造と処方の柔軟性
アルゼンチンの国内製造業者の業務上の柔軟性を向上させることを目的とした規制の更新が成長を促進しています。2024年12月、国家農食品衛生品質局(SENASA)は決議第1415/2024号を施行し、ペット用獣医療食を含む動物飼料製品およびその施設に対して、宣誓申告に基づく登録制度を導入しました。この制度は従来の承認フレームワークに取って代わるものです[2]。新しいアプローチは事業者により大きな責任を付与し、製品がコンプライアンスベースのシステムの下で市場に参入し、その後の検証・検査が行われることを可能にします。この規制変更により、製造業者は処方の更新や市場の需要により効率的に対応でき、専門的な獣医療食カテゴリー内での製品の入手可能性が確保されます。
プレミアムおよび獣医師推奨ペット栄養への嗜好の高まり
より高品質なペット栄養に対する消費者の嗜好の高まりが、アルゼンチンにおけるプレミアム獣医用食事療法への需要を支えています。ペットオーナーはペットフードを選ぶ際に、栄養品質、獣医師の推奨、機能的な健康上の利点をますます重視するようになっています。Triplethree InternationalがPetfood Industryに掲載した「Pet Food Shopper Argentina 2026」調査によると、「機能的・経済的な犬用食品購買者」セグメントはプレミアムペットフードの購入を志向し、獣医師への強い信頼を置き、経済的制約があっても機能的栄養を重視しています[3]。この進化する購買行動は、アルゼンチンの世帯がプレミアムおよび臨床的に処方されたペット栄養に投資する意欲の高まりを反映しており、獣医処方食事療法の採用を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準ペットフードに対する相対的な高価格 | -1.8% | 全国規模、低所得州およびグラン・ブエノスアイレス(GBA)の都市周辺部で最も強い影響 | 中期(2~4年) |
| 経済的不安定と支出のダウントレーディング | -1.5% | 全国規模、内陸州および低所得都市部でより強い圧力 | 短期(2年以内) |
| 主要都市圏外における獣医処方の普及の限界 | -0.9% | トゥクマン、サルタ、ミシオネス、チャコ、コリエンテスを含む内陸州 | 長期(4年以上) |
| 湿潤治療食事療法の普及率の低さとトライアル率の限界 | -0.7% | 全国規模、特に専門小売が限られた地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
主要都市部以外での獣医処方のリーチの限界
市場は主に、小動物臨床インフラが整備された都市部に集中しています。主要都市以外の地域では、コンパニオンアニマルの専門家の数が少なく、専門小売チャネルが未発達であるため、処方食の入手可能性が限られています。その結果、これらの食事へのアクセスは、ペットオーナーの購入意欲だけでなく、獣医師が食事計画を正確に診断・管理する能力にも依存しています。この格差は、クリニックの密度が低く、ペットケアへの支出がプレミアム製品に集中しにくい内陸州で特に顕著です。デジタル認証はアクセスを時間をかけて向上させる可能性がありますが、対面診断と継続的なケース管理の必要性を完全に代替することはできません。
ウェット治療食の普及率の低さと試用率の限界
ウェット治療食の入手可能性の限界と、これらの処方に対る消費者の認知度の低さが、アルゼンチンの獣医療食市場の成長を引き続き抑制しています。ドライペットフードが依然として好まれる給餌形態であり、水分補給、嗜好性、治療コンプライアンスに対する臨床的な利点にもかかわらず、獣医師や製造業者がウェット処方食を推進する機会を制限しています。製造業者はドライ製品の開発を優先し続けており、獣医および小売チャネル全体でウェット治療オプションの範囲が狭くなっています。このアンバランスは製品の視認性を低下させ、ペットオーナーの試用を妨げ、専門的なウェット獣医療食の採用を遅らせ、市場全体の拡大を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:消化器感受性がリード、オーラルケアが最速成長
消化器感受性は2026年のアルゼンチン ペット獣医用食療法市場シェアの最大18.4%を占めました。このセグメントは、コンパニオンアニマルにおける慢性消化器疾患、食物不耐症、栄養吸収障害の管理における栄養介入の重要な役割から恩恵を受けています。治療的消化器処方は、長期的な治療計画や日常の給餌ルーティンとの適合性が高く、混乱を最小限に抑えることから広く推奨されています。獣医専門家は消化器疾患に対して食事管理を主要または補完的なアプローチとして活用することが多く、安定した需要を確保しています。このセグメントの強い臨床的親しみやすさ、広範な製品の入手可能性、および繰り返しの購買パターンが、治療的栄養市場におけるその地位をさらに強固にしています。
オーラルケア食事療法は2027年から2032年にかけて最も速いCAGR 9.5%で成長すると予測されています。この成長は、歯科的健康と動物全体の健康との関連性に対する意識の高まりによって牽引されており、獣医師が定期的な歯科ケアと並行して予防的な栄養ソリューションを推奨するよう促しています。プラーク蓄積を軽減し口腔衛生をサポートするために設計された特殊処方が、コンパニオンアニマルのヘルスケアプログラムにおいて注目を集めています。さらに、メーカーは従来の腎臓・消化器用途を超えて疾患特異的な栄養ポートフォリオを拡大し、食事による口腔健康管理への意識を高めています。このトレンドは、治療的給餌戦略における口腔ケア栄養の重要性を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
ペット別:犬がリードし、猫が存在感を高める
犬は2026年に58.1%の最大シェアを占めました。この優位性は、消化器疾患、腎臓病、肥満、食物感受性、泌尿器疾患、代謝疾患など、治療的栄養で一般的に管理される臨床状態の幅広さに起因しています。犬の患者は複数の健康カテゴリーにわたる処方食事療法の幅広い選択肢から恩恵を受けており、製品利用率の向上を支えています。さらに、獣医師は長期的な犬の治療プロトコルに栄養管理を頻繁に組み込んでおり、特殊食事療法への需要を促進しています治療的ソリューションの広範な入手可能性と犬の多様なヘルスケアニーズが、処方栄養市場における犬のリーディングポジションを引き続き強化しています。
猫のアルゼンチン ペット獣医用食事療法市場規模は2027年から2032年にかけて最も速いCAGR 10.2%で成長すると予測されています。この成長は、治療アウトカムに栄養管理が大きく影響する猫特有の疾患への獣医的関心の高まりによって牽引されています。猫の治療食事療法の採用に貢献する主要分野には、尿路の健康、腎臓病管理、消化器疾患、体重管理が含まれます。寿命の延長と予防的ヘルスケアへの意識の高まりも、動物ケアの全過程を通じた処方栄養の継続的な使用を促進しています。猫専用処方が拡大し続けるにつれ、治療的給餌はコンパニオンアニマルのヘルスケアの不可欠な部分となっています。
流通チャネル別:専門店がリードし、オンラインチャネルが処方フルフィルメントを再構築
専門店は2026年に28.3%の最大シェアを保持しました。この優位性は、製品選択に詳細な説明、疾患特異的なガイダンス、獣医師の推奨との整合が必要とされる治療的栄養のアドバイザリー主導の性質に起因しています。これらの店舗は通常、従来の小売チャネルと比較して幅広い処方食事療法の選択肢を提供し、特殊なヘルスケア製品に適した環境を提供しています。ペットオーナーは、特に動物の慢性的な健康状態を管理する際に、知識豊富なスタッフと的を絞った栄養ソリューションの入手可能性を重視しています。広範な製品ラインナップ、教育的サポート、サービス志向の小売の組み合わせが、治療的栄養の流通における専門店の重要な役割を強化しています。
オンラインチャネルは2027年から2032年にかけて最も速いCAGR 11.5%で成長すると予測されています。デジタルプラットフォームは、繰り返し購入を促進し、より広い地理的地域にわたる特殊製品へのアクセスを向上させることで、治療的栄養においてますます重要な役割を果たしています。オンライン購入は、慢性疾患を管理するペットオーナーの補充プロセスを合理化することで、長期的な治療遵守を支援します。サブスクリプションプログラム、自動補充オプション、統合された処方確認システムなどの機能が、デジタルフルフィルメントの魅力をさらに高めています。オムニチャネルのヘルスケアエコシステムが進化するにつれ、オンライン流通は獣医用栄養製品の提供における役割を強固にしています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
ブエノスアイレス首都圏は、獣医サービス、専門ペット小売業者、高付加価値のコンパニオンアニマルヘルスケア支出の集中により、治療的ペット栄養採用の主要センターであり続けています。この地域は、高度な診断、専門的な獣医ケア、処方栄養の推奨へのより強いアクセスから恩恵を受けており、長期的な治療食利用に有利な条件を生み出しています。また、製造業者と流通業者が確立された臨床・小売ネットワークを通じてコンパニオンアニマルオーナーの密集した基盤にリーチできるため、新しい獣医栄養製品の主要な発売市場としても機能しています。ヘルスケアへのアクセス性とプレミアム購買行動の組み合わせが、首都圏全体での市場発展を引き続き支えています。
コルドバとロサリオは需要の第二層を形成しており、都市部のペット所有の拡大と専門的な獣医ヘルスケアサービスへのアクセスの改善によって支えられています。これらの都市は、主要な首都圏の需要をより広い地域市場と結びつけるため、処方栄養製品の流通においてますます重要になっています。予防的な動物ヘルスケアと慢性疾患管理への意識の高まりが、治療的給餌プログラムのより広い採用を促進しています。これらの都市部の獣医クリニックと専門小売店も製品の入手可能性とオーナー教育を強化しており、国の主要な商業拠点を超えて疾患特異的な栄養ソリューションのリーチを拡大するのに役立っています。
メンドーサ、トゥクマン、サルタ、ミシオネス、チャコ、コリエンテス、フォルモサ、フフ、パタゴニアの一部などの内陸州は、相当数のコンパニオンアニマル人口にもかかわらず、治療的ペット栄養において普及が遅れています。All Pet Foodが報告した2026年のアルゼンチンのペット所有調査によると、国内のペット所有世帯の10軒中6軒が犬を1頭飼育しており、主要な首都圏を超えたコンパニオンアニマルの広範な地理的存在を浮き彫りにしています。これは獣医療食にとって相当な対象市場を生み出しますが、多くの地方市場では専門的な獣医サービスと処方栄養製品へのアクセスが依然として限られています。その結果、治療食の採用は、より強固な臨床・小売インフラを持つ大都市部に集中し続けています。
競合環境
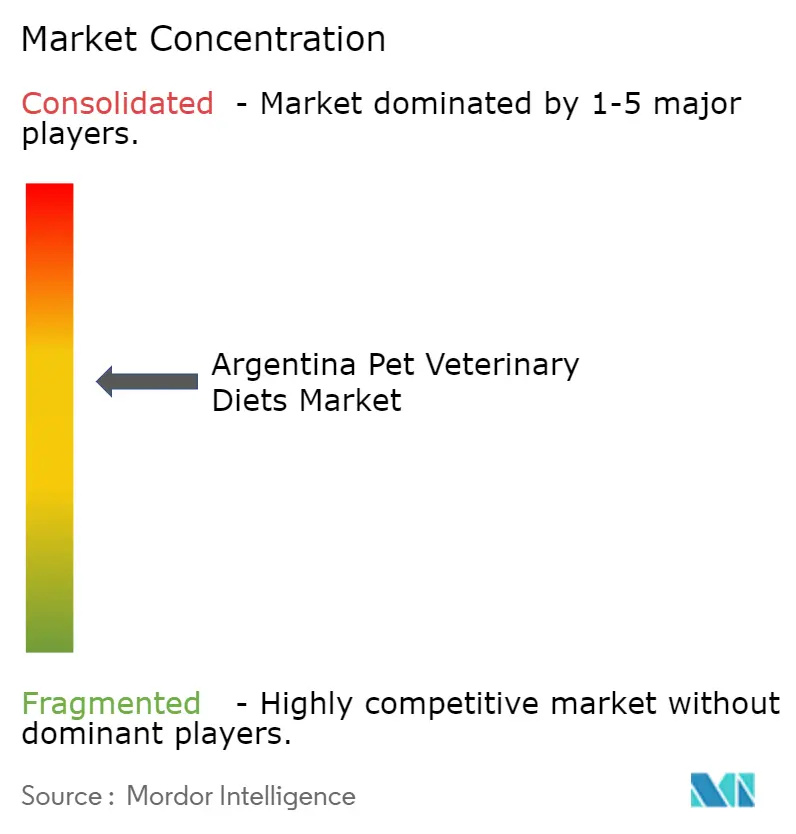
市場は2026年に中程度の集中度を示しており、主要参加者にはNestlé S.A.、Mars, Incorporated、Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)、Alican Alimentos S.A.、Virbac S.A.が含まれ、獣医用栄養および治療的ペットケアカテゴリーにわたって事業を展開しています。競争は、臨床的信頼性、獣医師との関係、製品品質、疾患特異的な栄養ソリューションの入手可能性などの要因によって影響を受けています。グローバルプレーヤーは確立された処方食事療法ポートフォリオ、強固な研究能力、強力な獣医師エンゲージメントプログラムから恩恵を受けており、地域企業は地元市場の専門知識と流通ネットワークを活用しています。競争環境は、特定の健康態に対応し長期的な治療遵守を支援する科学的に検証された栄養ソリューションの提供によって形成されています。
製品イノベーションは、メーカーが特殊栄養を通じてますます複雑な臨床ニーズを満たすことを目指す中で、重要な競争戦略であり続けています。企業は従来の単一疾患食事療法を超えて、進化する獣医治療慣行に沿った複数の同時健康上の懸念に対応する処方の開発へと移行しています。競争上の差別化は、科学的検証、治療的有効性、嗜好性、長期的な治療コンプライアンスなどの要因にますます依存しています。さらに、デジタル獣医サポートツール、クライアント教育リソース、処方管理プラットフォームが、獣医師エンゲージメントを強化し補充の継続性を向上させることで重要性を増しています。これらのツールにより、サプライヤーは獣医クリニックおよびコンパニオンアニマルオーナーとの関係を強化することができます。
製品イノベーションと臨床的に的を絞った栄養療法が、アルゼンチンのペット獣医用食事療法市場における競争を激化させています。より広い治療ポートフォリオを持つ企業は、複雑な健康状態に対応しながら獣医処方チャネルを通じてプレゼンスを拡大するうえで有利な立場にあります。2026年、Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)は犬向けにPrescription Diet k/d + Derm Completeを、猫向けにPrescription Diet k/d + z/d Hydrolyzedを導入し、腎臓病と皮膚感受性を同時に抱えるペットのための腎臓・皮膚科的栄養ソリューションを拡充しました。これらの追加は、アルゼンチンを含むグローバル市場で入手可能な同社の特殊獣医用食事療法ポートフォリオを強化し、競争上のポジションを強固にするとともに、市場全体での高度な治療的栄養の採用を支援しています。
アルゼンチンのペット用獣医療食産業リーダー
-
Nestlé S.A.
-
Mars, Incorporated
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
-
Alican Alimentos S.A.
-
Virbac S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)は、犬向けにPrescription Diet k/d + Derm Completeを、猫向けにPrescription Diet k/d + z/d Hydrolyzedを導入しました。これらの製品は、腎臓病と皮膚感受性を同時に抱えるペットのための腎臓・皮膚科的食事療法ソリューションを拡充します。この発売は同社の治療的栄養ポートフォリオを特殊獣医用食事療法において強化し、アルゼンチンの獣医処方チャネルを対象としています。
- 2025年6月:MarsはBig Idea Ventures、Bühler Group、AAK AB、Givaudan SAと提携し、新規原材料、持続可能な脂質・タンパク質、革新的な加工技術を通じて持続可能なペットフードイノベーションを進するイニシアチブである「次世代ペットフードイノベーションプログラム」を立ち上げました。
- 2025年3月:Cooperativa Agrícola Ganadera Limitada Guillermo Lehmannは、LOKALブランドを立ち上げ、アルゼンチンのサンタフェ州サン・ヘロニモ・ノルテにペットフード製造施設を開設することで、アルゼンチンのペットフード市場に参入しました。このプロジェクトは犬と猫のドライフードの製造に注力しています。
アルゼンチンのペット用獣医療食市場レポートの範囲
ペット獣医用食事療法とは、獣医師の監督のもと、腎臓病、肥満、糖尿病、消化器疾患、尿路疾患などの健康状態の食事管理を補助するために特別に処方された治療的ペットフードです。
アルゼンチン ペット獣医用食事療法市場レポートは、サブ製品別(尿路疾患糖尿病、腎臓、消化器感受性、オーラルケア食事療法、その他の獣医用食事療法、皮膚科用食事療法、肥満用食事療法)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他のチャネル)に区分されています。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
| 尿路疾患 |
| 糖尿病 |
| 腎臓 |
| 消化器感受性 |
| オラルケアダイエット |
| その他の獣医療食 |
| 皮膚科用ダイエット |
| 肥満対策ダイエット |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品別 | 尿路疾患 |
| 糖尿病 | |
| 腎臓 | |
| 消化器感受性 | |
| オラルケアダイエット | |
| その他の獣医療食 | |
| 皮膚科用ダイエット | |
| 肥満対策ダイエット | |
| ペット別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
2032年までのアルンチン ペット獣医用食事療法の予測値はいくらですか?
アルゼンチン ペット獣医用食事療法市場は2032年までに575.23 ミリオン 米ドルに達すると予測されています。
アルゼンチンで獣医療食への支出をリードするペットカテゴリーはどれですか?
犬は2026年に最大の58.1%シェアをリードしました。これは、犬が治療的に対応される疾患の幅広い範囲を占めているためです。
アルゼンチンで獣医療食において最も速く成長している流通チャネルはどれですか?
オンラインチャネルは最も速く成長するルートであり、2027年から2032年にかけてCAGR 11.5%を記録しています。
最も速く拡大しているサブ製品セグメントはどれですか?
オーラルケア食事療法は2027年から2032年にかけて最も速いCAGR 9.5%で成長すると予測されています。