
アジア太平洋地域セイボリー原材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
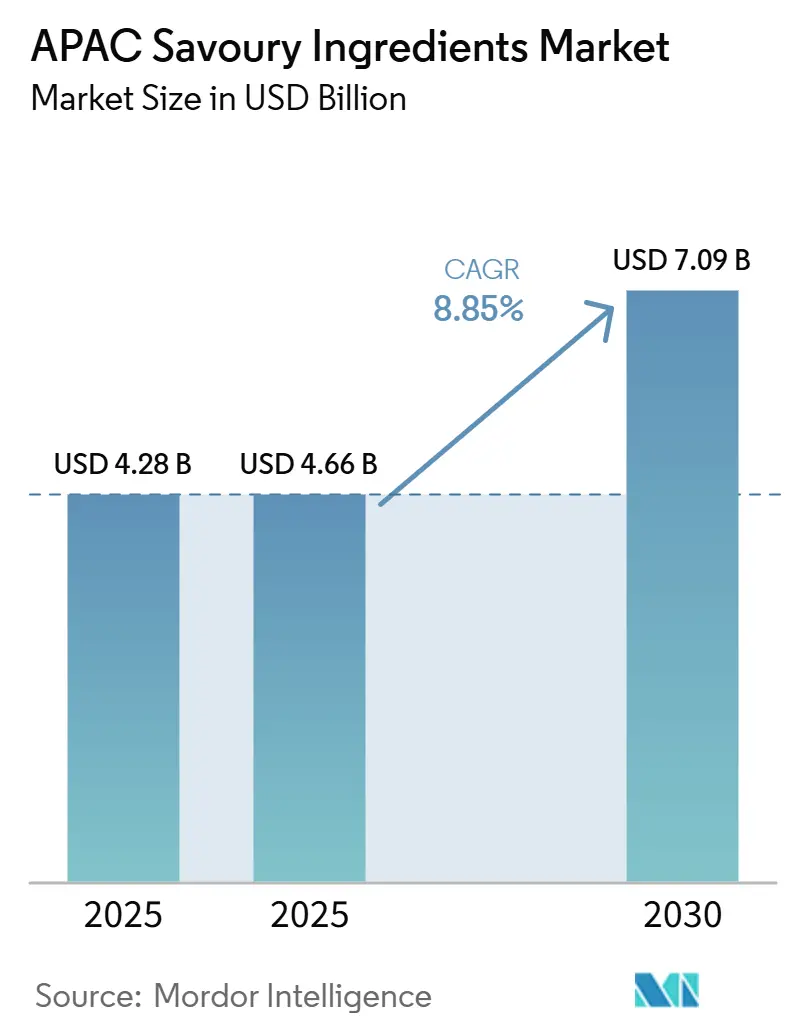
| 市場規模 (2026) | 4.66 十億米ドル |
| 市場規模 (2031) | 7.12 十億米ドル |
| 成長率 (2026 - 2031) | 8.85 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域セイボリー原材料市場分析
アジア太平洋地域のセイボリー原材料市場規模は、2025年の42.8億米ドルから2026年には46.6億米ドルへと成長し、2026年〜2031年の年平均成長率8.85%で2031年までに71.2億米ドルに達すると予測されています。アジア太平洋地域のセイボリー原材料市場は、南アジアおよび東南アジア全域における都市化の進展が加工食品およびコンビニエンスフードへの需要を押し上げていることを背景に、上昇基調を維持しています。また、同地域は重層的なうま味プロファイルに対する長年の嗜好を有しており、調味料、スナック、スープ、ソース、レディミール全般にわたって幅広い需要を維持しています。中国は、山東省や江蘇省などの省における発酵インフラが国内需要を支えるとともに、他のアジア食品製造拠点への越境原材料フローを支援していることから、地域供給の心的存在であり続けています。発酵技術および膜分離技術のコスト改善により、MSG(グルタミン酸ナトリウム)と発酵由来システムのコスト差が縮小しており、中間層の製剤においてはイーストエキスやヌクレオチドブレンドへのシフトが進んでいます。幅広い発酵ポートフォリオとスパイス原料の直接調達ルートを持つ企業は、原料価格の変動管理において優位に立ち、コスト・味・ナトリウム削減の再配合ニーズのバランスを取る食品メーカーへの対応力が高いと言えます。
主要レポートのポイント
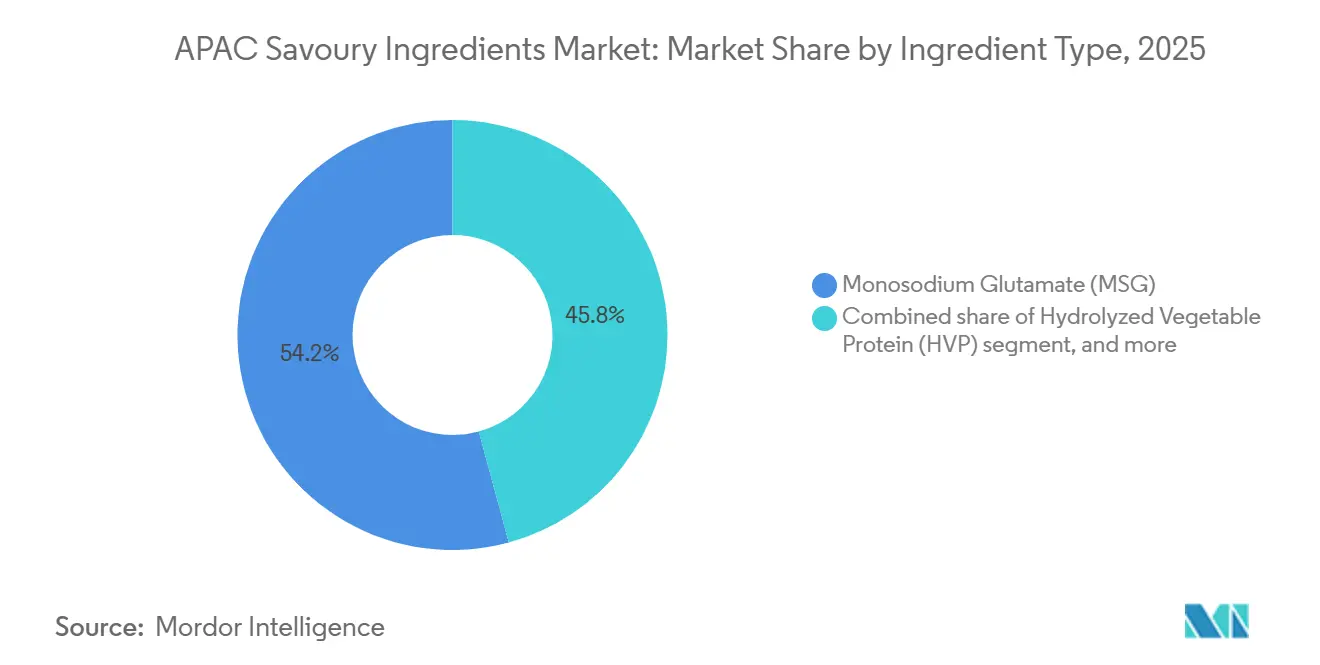
- 原材料タイプ別では、グルタミン酸ナトリウム(MSG)が2025年にセグメントの54.21%を占め、加水分解植物性タンパク質(HVP)は2031年までに最も速い10.45%のCAGRを記録すると予測されています。
- 起源別では、天然由来原材料が2025年にセグメントの64.34%を占め、合成原材料は2031年までに9.45%のCAGRで最も速く成長すると予測されています。
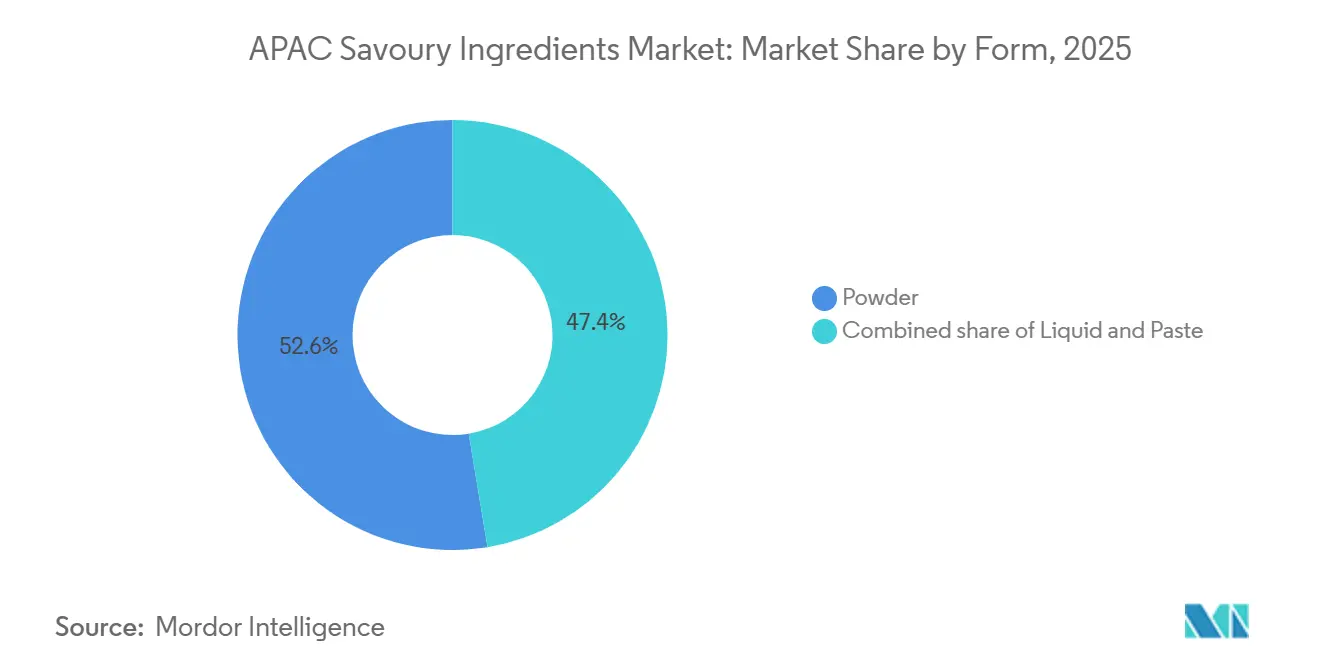
- 形態別では、粉末が2025年にセグメントの52.60%を占め、ペーストは2031年までに9.12%の最高CAGRで成長すると予測されています。
- 用途別では、スープ、ソース、調味料が2025年にセグメントの39.12%を占め、レディミールは2031年までに11.45%のCAGRで最も速く拡大すると予測されています。
- 地域別では、中国が2025年に地域収益の36.14%を占め、インドは2031年までに10.05%の最速CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品およびコンビニエンスフードに対する需要の増大 | +1.9% | 中国、インド、インドネシア、タイ | 中期(2~4年) |
| クリーンラベルおよび天然原材料に対する嗜好の高まり | +1.4% | 日本、オーストラリア、韓国、シンガポール | 長期(4年以上) |
| インスタントラーメンおよびレディミール生産の拡大 | +1.2% | 中国、インドネシア、タイ、インド | 短期(2年以内) |
| 発酵由来うま味原材料の採用拡大 | +1.0% | アジア太平洋地域全体、特に日本・中国に集中 | 中期(2~4年) |
| 精密発酵および風味技術の進歩 | +0.8% | シンガポール、日本、オーストラリア、韓国 | 長期(4年以上) |
| 加水分解植物性タンパク質の用途拡大 | +0.6% | 中国、インド、タイ、インドネシア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
加工食品・利便性食品への需要増大
アジア太平洋地域のセイボリー原材料市場は、急速に都市化が進む経済圏全体における加工食品およびコンビニエンスフードの消費増加を背景に、持続的な成長を遂げています。消費者が利便性の向上と調理時間の短縮を求める中、食品メーカーはレディミール、インスタント食品、パッケージ調味料のポートフォリオを拡充しています。インドは、組織化された食品加工産業の拡大、国内消費の増加、輸出志向型製造の成長に支えられ、主要成長市場として台頭しています。共働き世帯の増加と労働時間の長時間化が、特に若い都市部の専門職層を中心にこうした変化を加速させています。インドネシアは2024年時点で年間120〜130億食のインスタントラーメンを消費しており、世界第2位の市場となっていることから、製造における MSG、イーストエキス、スパイスオレオレジンへの需要が高まっています[1]。こうした人口動態の変化は、セイボリー原材料サプライヤー、特に地域ごとの嗜好に応じた本格的な味を維持しながらコスト効率の高いソリューションを提供する企業にとって、安定した数量成長をもたらしています。
発酵ベースのうま味成分の採用拡大
発酵ベースのうま味成分は、生産効率とコスト競争力の向上に支えられ、アジア太平洋地域のセイボリー成分市場において幅広く採用されつつある。Angel Yeastの2025年サステナビリティ開示によると、自動化バイオリアクターシステムの導入により、酵母エキス1キログラム当たりのエネルギー消費量が18%削減され、酵母エキスと従来のMSGベースのフレーバーシステムとのコスト差が縮小した。こうした効率改善により、発酵由来成分はプレミアム食品以外でも実用性が高まっており、インドネシア、ベトナム、インドなどの市場において、中価格帯および低価格志向の製品処方への組み込みが進んでいる。また、Kerryは2026年第1四半期のアップデートにおいて、バイオ発酵成分および酵素フレーバーシステムがスナック、食肉、乳製品用途において市場平均を上回るパフォーマンスを達成し、セイボリーテイスト技術が特に強い勢いを示していると報告した。発酵由来成分のコスト競争力が高まるにつれ、食品メーカーはこれらのソリューションを主流の製品処方に取り込む動きを一層強め、従来のMSGベースのフレーバー増強剤への依存度を低下させる可能性がある。
精密発酵およびフレーバー技術の進歩
アジア太平洋地域のセイボリー原材料市場は、精密発酵および次世代フレーバー技術の進歩からますます恩恵を受けています。これらのイノベーションは、ヌクレオチド、酵素改質酵母エキス、反応フレーバーなどの高付加価値原材料の生産において特に重要であり、機能性の向上と製品差別化がより大きな技術投資を正当化します。2025年、DSM-Firmenich AGはModulaSENSE®を搭載したVertis™ TVPsを導入し、植物性タンパク質システムとの味の最適化を統合することで、追加のフレーバーマスキングプロセスの必要性を低減しました。同年、Symrise AGはCellibreへの戦略的投資を発表し、精密発酵天然フレーバー原材料の商業化を加速させ、特殊テイストソリューションのイノベーションパイプラインを強化しました。高度な生産能力は現在、日本、シンガポール、オーストラリアなどの国に集中していますが、継続的な技術改善と生産コストの低下により、アジア太平洋地域のセイボリー原材料産業全体での精密発酵のより広範な採用が期待されています。
クリーンラベルおよび天然原材料への嗜好の高まり
アジア太平洋地域のセイボリー原材料市場は、天然で認識しやすいクリーンラベル原材料に対する消費者の嗜好の高まりによって、ますます影響を受けています。このシフトは、特にプレミアムおよび輸出志向型セグメントの食品メーカーに対し、より消費者に受け入れられやすい原材料ソリューションを用いた従来の調味システムの再配合を促しています。これに応じて、原材料サプライヤーは高度な発酵由来の代替品でポートフォリオを拡充しています。例えば、Angel Yeast Co., Ltd.は2025年に耐湿性イーストエキストソリューションを導入し、メーカーが風味性能を維持しながら最大20%のナトリウム削減を実現できるようにしました[2]。その結果、イーストエキスなどの特殊発酵原材料はプレミアム用途において採用が拡大し、価格決力を高めている一方、MSGのような従来のコモディティ原材料は、コスト重視の大量生産食品カテゴリーへの集中が進んでいます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MSGおよびナトリウム含有量に関する規制上の懸念 | -0.8% | アジア太平洋地域全体、特にオーストラリア、日本、韓国 | 短期(2年以内) |
| 伝統的な調味料および香辛料との競合 | -0.6% | 中国、インド、タイ、インドネシア | 中期(2~4年) |
| スパイスエキスおよびオレオレジンのサプライチェーンの不安定性 | -0.5% | インド、中国、インドネシア、タイ | 短期(2年以内) |
| 天然セイボリー原材料の高コスト | -0.5% | 日本、オーストラリア、韓国、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MSGおよびナトリウム含有量に対する厳格な規制審査
ナトリウムおよびグルタミン酸ナトリウム(MSG)に関する規制上・評判上の精査が、アジア太平洋地域のセイボリー原材料市場全体の製品開発優先事項を再形成しています。食品メーカーは、進化する健康への期待に応え、クリーンラベルポジショニングを強化し、厳格化する規制基準に準拠するために製品の再配合を進めています。2024年8月、米国食品医薬品局(FDA)は163の加工食品カテゴリーをカバーする自主的なナトリウム削減目標の草案を発表し、多国籍食品メーカーおよび輸出志向市場にサービスを提供する原材料サプライヤーに影響を与えました。2025年に栄養科学ジャーナルに掲載された研究によると、マレーシアで評価された加工食品製品の50%以上にMSGが含まれており、平均ナトリウム含有量は100gあたり2,812mgであり、ナトリウム摂取量と原材料の透明性に関する懸念の高まりが浮き彫りになりました。貿易政策も市場に複雑さを加えています。2025年1月、米国連邦官報は中国産グルタミン酸を使用してマレーシアで製造されたMSGに関するアンチダンピング裁定を公表し、国際サプライチェーンで事業を展開するメーカーのコンプライアンス要件を増加させました[3]。MSGはほとんどのグローバル市場で引き続き使用が承認されていますが、規制動向、消費者の健康意識、貿易関連コンプライアンスの複合的な影響により、酵母エキス、加水分解植物性タンパク質(HVP)、その他の天然うま味原材料などの代替フレーバー増強ソリューションへの業界のシフトが加速しており、メーカーはフレーバーパフォーマンスとクリーンラベルポジショニングを維持しながらナトリウム含有量を削減できるようになっています。
スパイスエキスおよびオレオレジンのサプライチェーンの不安定性
スパイスエキスおよびオレオレジンの原材料調達は、アジア太平洋地域のセイボリー原材料市場全体で重大な業務上の課題として浮上しています。メーカーは持続的なコストインフレ、供給途絶、原材料価格の変動に直面しており、より強靭な調達・購買戦略が求められています。2026年3月、Plant Lipidsは地政学的混乱により抽出溶剤およびポリマー原材料のコストが50〜60%上昇し、LPGの供給制約と物流リードタイムの延長が生産圧力をさらに強めたと報告しました。同様に、Mane Kancorは、インドの唐辛子オレオレジン加工業者が唐辛子の原材料価格が年比で2倍になったことを受けてターメリックおよびクルクミンへ生産能力を再配分しており、中国の低コストサプライヤーとの競争激化がマージンを圧迫し続けていることを強調しました。これらの課題に加え、Citrus and Allied Essencesは、作付面積の減少、悪天候、物流コストの上昇が一時的な混乱ではなく長期的な構造的問題へと発展していると報告しました。その結果、唐辛子オレオレジンに依存して辛味とフレーバープロファイルを実現しているメーカーは、調達場所の多様化、代替サプライヤーの認定、合成または自然同一代替品の評価を進め、供給レジリエンスの強化、原材料コスト変動の管理、事業継続の確保を図っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
MSGが収益を支え、HVPが最速成長を牽引MSGは2025年にアジア太平洋地域のセイボリー原材料市場シェアの54.21%を占め、そのポジションはコスト効率、高い溶解性、大量加工食品カテゴリーでの広範な使用を反映しています。その採用は、手頃で一貫したフレーバー増強ソリューションへの依存が続く大規模食品加工産業を持つ中国、インドネシア、ベトナムで特に強固です。酵母エキスは2番目に大きな原材料セグメントを占め、日本、韓国、シンガポールの食品メーカーがクリーンラベルおよびナトリウム削減の消費者嗜好に応えるために製品を再配合するにつれて勢いを増し続けています。ヌクレオチドも、相乗的なフレーバー増強特性により高付加価値原材料カテゴリーとして台頭しています。メーカーが味を損なうことなくMSGの使用量を20〜30%削減できるようにすることで、ヌクレオチドは製品フレーバーを維持しながらナトリウム削減目標の達成を支援します。その戦略的重要性の高まりを反映して、CJ CheilJedang Corporationは2026年に核酸調味料専用のテクノロジーマテリアル部門を設立し、これらの特殊原材料の商業的重要性の増大を強化しました。
すべての原材料カテゴリーの中で、加水分解植物性タンパク質(HVP)は2031年までに10.45%の最速CAGRを記録すると予測されており、植物性代替肉、レディミール、加工水産物、機能性調味用途からの需要増加に支えられています。発酵および加水分解技術の継続的なイノベーションにより、HVPのフレーバープロファイルとうま味強度も向上し、プレミアム食品フォーミュレーション全体での用途可能性がさらに拡大しています。スパイス・ハーブオレオレジンはセイボリー原材料ポートフォリオ内で最高の価値を維持し続けていますが、その近期成長は原材料価格の変動、サプライチェーンの混乱、調達上の課題によって制約されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
起源別:
天然主導の需要と強力な合成成長の共存天然由来原材料は2025年にアジア太平洋地域のセイボリー原材料市場の64.34%を占め、発酵由来MSG、酵母エキス、植物性加水分解植物性タンパク質(HVP)の地域食品製造業全体での広範な使用に牽引されました。その強固な市場ポジションは、特にクリーンラベル購買行動が製品開発に影響を与え続けている日本、オーストラリア、韓国、シンガポールにおける、認識可能な天然由来原材料に対する消費者嗜好の高まりを反映しています。Cargillのアジア太平洋地域IngredienTracker 2025によると、天然として認識された原材料は主要アジア市場全体で健康性と購買意向において最高の消費者評価を受けており、プレミアム、輸出志向、ブランド重視の食品カテゴリーにおけるその重要性を強化しています。その結果、発酵・植物性セイボリー原材料は、クリーンラベル、ナトリウム削減、製品差別化に焦点を当てたメーカーの再配合戦略の中心であり続けています。
このトレンドにもかかわらず、合成原材料は2031年までに9.45%のCAGRを記録すると予測されており、天然セグメントの成長を上回っています。需要は引き続き大規模なコスト重視の食品メーカー、特に合成フレーバー増強剤が多くの天然代替品より30〜40%低いコストで同等の機能性能を発揮するアジア太平洋地域の新興市場に支えられています。天然由来原材料はプレミアムおよび健康志向製品のイノベーションを牽引し続けており、合成システムは価値志向の大量食品用途に不可欠であり続けています。その結果、天然と合成の両方のセイボリー原材料のバランスの取れたポートフォリオを提供するサプライヤーは、アジア太平洋地域の食品製造業の多様な価格、機能性、フォーミュレーション要件に対応するうえでより有利な立場にあります。
形態別:
粉末が現在の数量をリードし、ペーストがプレミアム用途でシェアを拡大粉末はアジア太平洋地域のセイボリー原材料市場で主要な形態であり続け、2025年に市場シェアの52.60%を占めました。これは取り扱いの容易さ、長い保存期間、コスト効率、大規模工業製造プロセスとの適合性によるものです。これらの利点は、常温流通ネットワークと分散型食品生産が安定した乾燥原材料を引き続き好む東南アジア全体で特に重要です。インドネシア、ベトナム、タイなどの市場は、確立された加工慣行と温度管理サプライチェーンへの限られた依存により、粉末セイボリー原材料の強力な採用者であり続けています。液体セイボリー原材料は、スープ、ソース、マリネ、グレービー、食肉加工用途などの水性食品システムへの迅速な溶解性と容易な組み込みに牽引され、引き続き重要なポジションを維持しています。
すべての製品形態の中で、ペーストは2031年までに9.12%の最速CAGRを記録すると予測されており、プレミアムフードサービスおよび調理済み食品用途における粘度制御の向上、均一なフレーバー分布、一貫した製品性能への需要増加に支えられています。日本、韓国、オーストラリアはこの移行の最前線にあり、フードサービス事業者とプレミアム食品メーカーが部分管理、業務効率、フレーバーの一貫性を向上させるために濃縮ペーストフォーミュレーションをますます活用しています。この進化する需要は、形態の多様化が既存の製品形態を置き換えるのではなく、市場機会を拡大していることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
レディミールが加速し、従来カテゴリーが規模を維持スープ、ソース、調味料は2025年にアジア太平洋地域のセイボリー原材料市場の39.12%を占め、最大の用途セグメントとなりました。その優位性は、多様な料理の伝統にわたって家庭とフードサービスの両方の需要に応えるブイヨン、料理用ソース、調味ペースト、コンディメントの地域における大規模な生産と消費に牽引されています。さらに、セイボリースナックおよび食肉・家禽・水産物加工は、スナックのプレミアム化と加水分解植物性タンパク質(HVP)およびその他のフレーバー増強剤の使用増加による味、食感、養価の向上に支えられ、安定した需要を生み出し続けています。比較すると、乳製品用途は比較的小さなセグメントであり、セイボリー原材料は主にプロセスチーズ製品、チーズフレーバーコーティング、乳製品代替品に使用されています。
すべての用途分野の中で、レディミールは急速な都市化、ライフスタイルの変化、利便性の高いレディトゥイート食品ソリューションへの需要増加に牽引され、2031年までに11.45%の最速CAGRを記録すると予測されています。eコマース食料品プラットフォームと近代的な小売チャネルの継続的な拡大がカテゴリー成長をさらに加速させています。このトレンドを反映して、Ajinomoto Co., Inc.タイ法人は2026年に日本の料理の専門知識を活用してプレミアム利便性食品への消費者需要の高まりに応えるUMAI冷凍レディトゥイート食品レンジを導入しました。
これらの動向は、アジア太平洋地域のセイボリー原材料市場が単一機能のテイスト増強剤ではなく統合フレーバーシステムを必要とする付加価値用途へとより広くシフトしていることを浮き彫りにしています。メーカーが本物の味、ナトリウム削減、クリーンラベルフォーミュレーションの提供にますます注力するにつれ、フレーバー、食感、全体的な製品性能を向上させるために複数の機能性原材料を組み合わせた高度なうま味ソリューションへの需要が高まると予想されます。
地域分析
中国のセイボリー成分市場
中国は2025年のアジア太平洋地域のセイボリー成分市場において36.14%を占め、広範な発酵能力、大規模な食品製造基盤、およびバイオテクノロジーへの継続的な投資を通じてその主導的地位を維持している。同国の優位性は、2025年の業績においてMSGよび食品添加物を主要な収益源として示したFufeng Groupなどの主要な国内生産者、ならびに内モンゴルにおけるMeihua Holdingsの年間30万トンの発酵施設を含む継続的な能力拡張プロジェクトによって強化されている。中国の成長は市場の成熟に伴い緩やかになると予想されるものの、確立された製造エコシステムを通じて国内需要と近隣輸出市場の両方に供給する、地域の主要生産拠点であり続けるだろう。
インドのセイボリー成分市場
インドは急速な都市化、組織化された小売業の拡大、クイックサービスレストランの普及拡大、および食品加工を促進する政府の支援施策に牽引され、2031年までに最も高いCAGRである10.05%を記録すると予測されている。ケーララ州における調味料施設の拡張やヴァドーダラーにおける新たな味覚製造工場の開発を含むDSM-Firmenich AGの拡張など、グローバルな成分メーカーによる継続的な投資は、インドの長期的な需要ポテンシャルおよび地域サプライチェーン内での高まる重要性に対する強い信頼を反映している。
アジア太平洋地域のセイボリー成分市場
日本韓国は比較的成熟した市場を代表しているが、先進的な味覚技術、クリーンラベル成分の開発、およびプレミアムフレーバーソリューションを通じてイノベーションを推進する上で引き続き重要な役割を果たしている。CJ CheilJedang Corporationの専用ヌクレオチドビジネスなどの専門プラットフォームへの投資は、高付加価値セイボリー成分イノベーションにおける地域のリーダーシップをさらに強化している。主要市場を超えて、インドネシア、タイ、シンガポール、およびオーストラリアはアジア太平洋地域のセイボリー成分市場において戦略的な役割を果たしている。インドネシアは大規模な消費者基盤と拡大する包装食品産業に牽引され、高成長市場として台頭している。タイは加工食品の主要な地域製造・輸出ハブとして機能し、セイボリー成分への安定した需要を支えている。シンガポールはバイオテクノロジーおよび精密発酵において主導的地位にあり、オーストラリアはクリーンラベル処方と高い食品品質基準への注力を通じてプレミアム製品イノベーションを牽引している。これらの市場が一体となて、地域の成長、イノベーション、およびサプライチェーン能力を強化している。
競争環境
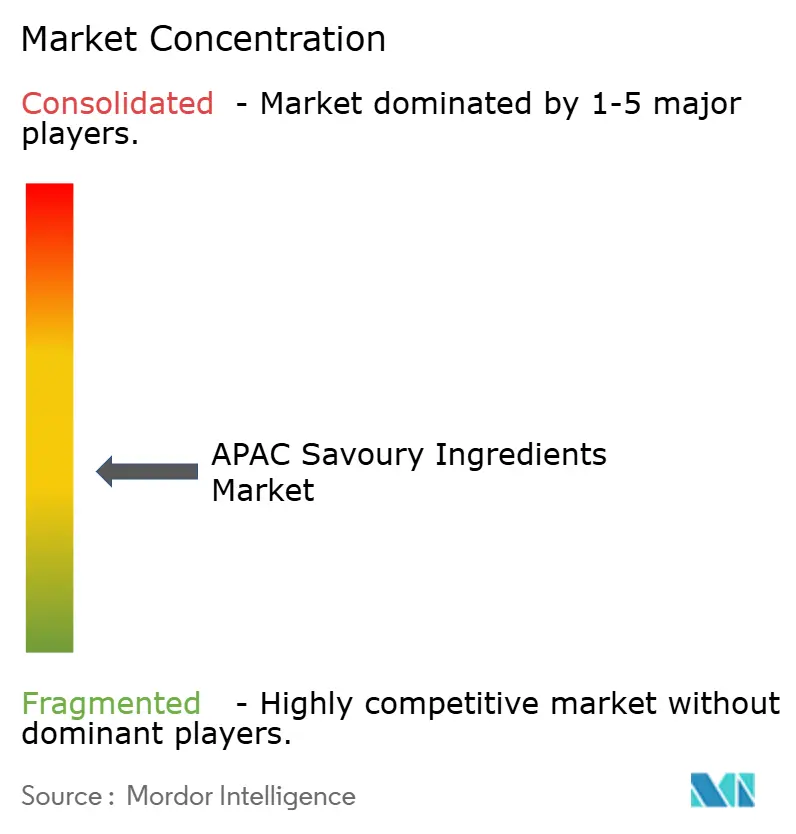
アジア太平洋地域のセイボリー原材料市場は、グローバルなフレーバーハウス、地域企業、および多数のローカルメーカーにわたる競争により、中程度に分散した状態を維持しています。グローバルプレイヤーは主に独自技術、調合の専門知識、およびアプリケーションサポートを通じて競争し、地域の生産者は大規模な発酵能力、コスト効率、および安定した供給を活用して大量生産の食品メーカーにサービスを提供しています。
プレミアムアプリケーションにおいては、技術とイノベーションが重要な差別化要因となりつつあります。高度な発酵技術、味覚調整、およびバイオベースの原材料技術への投資により、メーカーは生産効率を向上させながら、風味の強化、ナトリウム削減、およびクリーンラベルソリューションを提供できるようになっています。フレーバー最適化と機能性原材料開発における統合的な能力を持つ企業は、プレミアムな食品・飲料アプリケーションにおいてその地位をますます強化しています。
最近の戦略的動向も、進化する競争環境を浮き彫りにています。ポートフォリオの再構築、精密発酵への投資、および地域製造施設の拡張は、イノベーション、ローカライゼーション、およびサプライチェーンの強靭化に対する業界の注力を示しています。市場は引き続き分散した状態が予想されますが、特殊発酵原材料、反応フレーバー、および高度な味覚調整システムなどの高付加価値セグメントにおける競争は激化する可能性が高いです。
アジア太平洋地域セイボリー原材料業界リーダー
-
Associated British Foods plc
-
Ajinomoto Co., Inc.
-
Angel Yeast Co., Ltd.
-
Lesaffre et Compagnie
-
Meihua Holdings
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のセイボリー成分市場
- Ajinomoto Co., Inc.
- Angel Yeast Co., Ltd.
- Fufeng Group Limited
- DSM-Firmenich AG
- Kerry Group plc
- Givaudan SA
- Lesaffre et Compagnie
- Meihua Holdings Group Co., Ltd.
- Symrise AG
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Vedan International (Holdings) Limited
- CJ CheilJedang Corporation
- Kikkoman Corporation
- Dohler Group SE
- Takasago International Corporation
- Lee Kum Kee Company Limited
- Archer Daniels Midland Company (ADM)
- Hugli Holding AG
Recent Industry Developments in アジア太平洋地域のセイボリー成分市場
- 2026年7月:Givaudan SAはインドネシア西ジャワ州チカランに5,000万スイスフラン(約6,000万米ドル)の生産施設を開設しました。24,000平方メートルの規模を持つこの施設は、インドネシア国内需要および東南アジア輸出市場向けのセイボリー、スイート、スナックフレーバーパウダーの製造に特化しています。この施設は将来の拡張に対応した能力設計で約60名の雇用を創し、Givaudan SAのアジア太平洋地域における最も重要な単一製造投資を代表しています。
- 2025年10月:Symrise AGは米国バイオテクノロジー企業Cellibreへの戦略的株式投資を発表し、Cellibreの微生物工学プラットフォームとSymrise AGのグローバルフレーバー・フレグランスの専門知識を統合して、セイボリーおよびテイストポートフォリオに適用可能な精密発酵天然フレーバー原材料の商業化を加速させました。
- 2024年7月:Lesaffre et Compagnieは2025年7月にアジア太平洋地域で酵母エキス製品ラインを導入しました。この製品レンジは、天然原材料とクリーンラベルソリューションを重視しながら、セイボリー食品のフレーバーと栄養含有量の向上に焦点を当て、食品メーカーと料理用途をターゲットとしています。
アジア太平洋地域セイボリー原材料市場レポートの調査範囲
アジア太平洋地域セイボリー原材料市場は、加工食品、フードサービス製品、および料理用途の味、香り、うま味プロファイルを強化するために使用される原材料で構成されています。市場は原材料タイプ別に、グルタミン酸ナトリウム(MSG)、酵母エキス、加水分解植物性タンパク質(HVP)、ヌクレオチド、スパイス&ハーブオレオレジン、その他に区分されています。起源別では、市場は天然原材料と合成原材料に分類されています。形態別では、市場は粉末、液体、ペーストに分類され、用途別では、セイボリースナック、スープ、ソース、調味料&ドレッシング、食肉・家禽・水産物製品、レディミール、乳製品、その他に区分されています。地理的には、本調査は中国、インド、日本、韓国、インドネシア、タイ、ベトナム、オーストラリア、シンガポール、マレーシア、およびその他のアジア太平洋地域をカバーしています。市場規模と予測は、調査期間を通じてすべてのセグメントについて金額(百万米ドル)および数量(トン)で提供されています。
セグメンテーション概要
| グルタミン酸ナトリウム(MSG) |
| 酵母エキス |
| 加水分解植物性タンパク質(HVP) |
| ヌクレオチド |
| スパイス・ハーブオレオレジン |
| その他(発酵乳製品濃縮物、マッシュルーム濃縮物、コクミエキス) |
| 天然 |
| 合成 |
| セイボリースナック |
| スープ、ソース、調味料・ドレッシング |
| 食肉・家禽 |
| 乳製品・チーズアナログ |
| インスタントラーメンおよびレディミール |
| その他の用途 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| インドネシア |
| タイ |
| シンガポール |
| その他のアジア太平洋地域 |
| 原材料タイプ | グルタミン酸ナトリウム(MSG) |
| 酵母エキス | |
| 加水分解植物性タンパク質(HVP) | |
| ヌクレオチド | |
| スパイス・ハーブオレオレジン | |
| その他(発酵乳製品濃縮物、マッシュルーム濃縮物、コクミエキス) | |
| 起源別 | 天然 |
| 合成 | |
| 用途 | セイボリースナック |
| スープ、ソース、調味料・ドレッシング | |
| 食肉・家禽 | |
| 乳製品・チーズアナログ | |
| インスタントラーメンおよびレディミール | |
| その他の用途 | |
| 地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| インドネシア | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域のセイボリー原材料市場の現在の規模はどのくらいですか?
アジア太平洋地域のセイボリー原材料市場は2026年に46.6億米ドルに達し、年平均成長率8.85%で2031年までに71.2億米ドルに達すると予測されています。
地域収益をリードしている原材料タイプはどれですか?
MSGは2025年に54.21%のシェアで原材料タイプ収益をリードしました。これはそのコスト効率、溶解性、中国、インドネシア、ベトナムの加工食品全体での広範な使用によるものです。
この分野で中国がなぜ重要なのですか?
中国は2025年に地域収益の36.14%を占め、規模、原料へのアクセス、継続的な能力投資に支えられ、地域の主要発酵拠点であり続けています。
酵母エキスおよびその他の発酵ベースシテムの採用が加速している要因は何ですか?
発酵のコスト改善、クリーンラベルへの需要、ナトリウム再配合ニーズが、プレミアムおよび中間層向け食品製品全体で酵母エキスおよび関連システムをより魅力的にしています。