
航空機用トウバー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
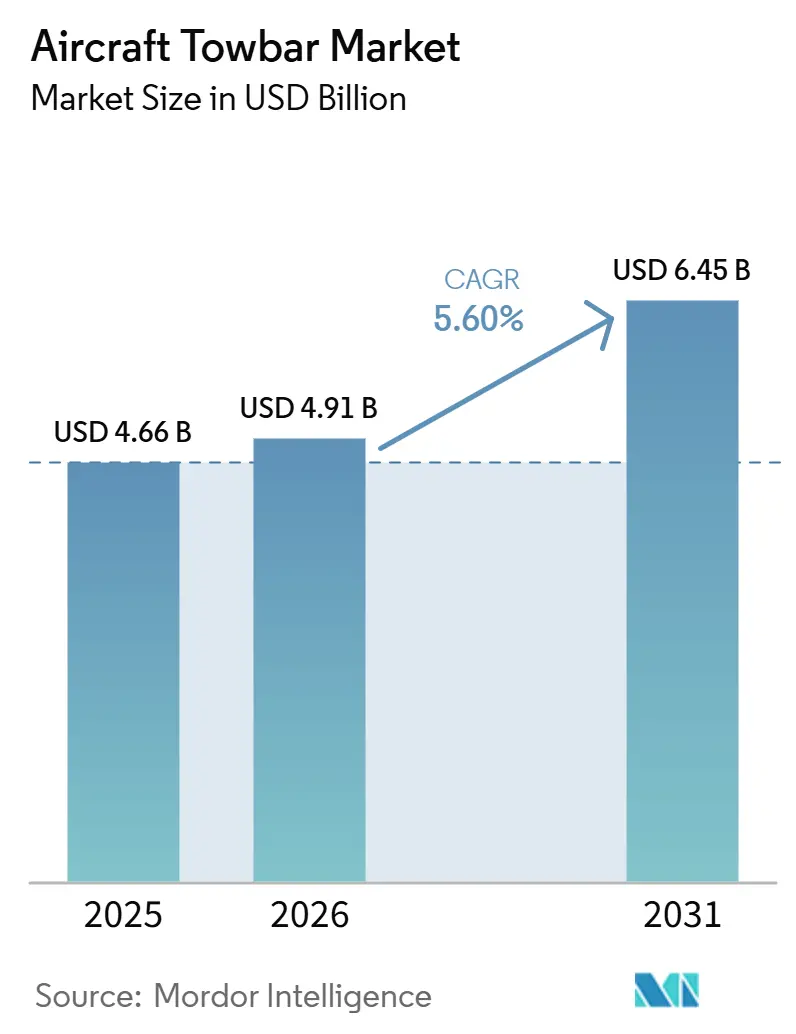
| 市場規模 (2026) | 4.91 十億米ドル |
| 市場規模 (2031) | 6.45 十億米ドル |
| 成長率 (2026 - 2031) | 5.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
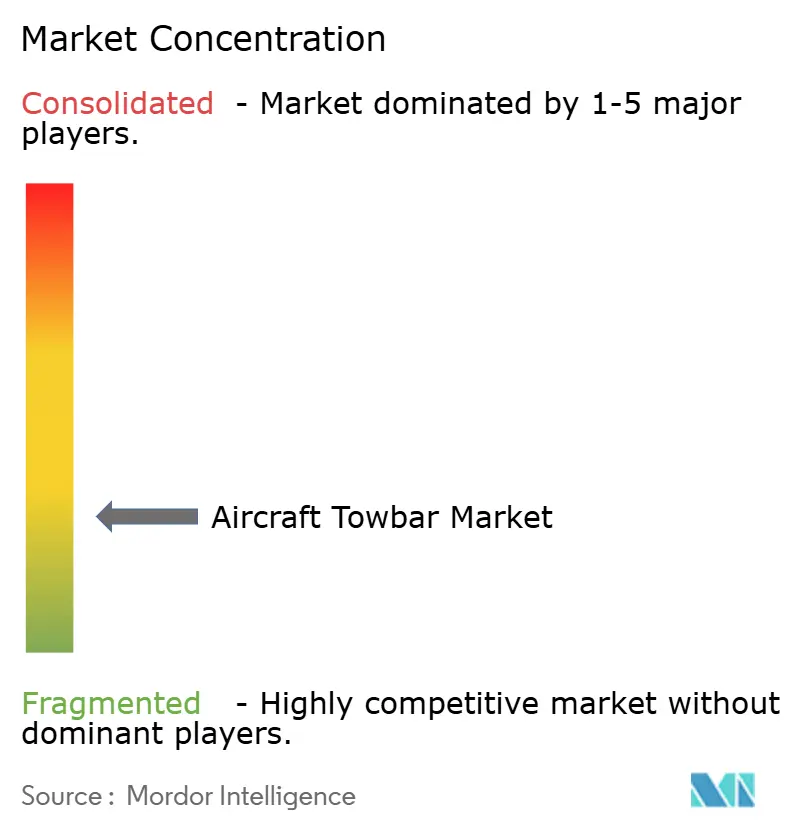
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機用トウバー市場分析
航空機用トーバー市場規模は2025年に46.6 ビリオン 米ドルと評価され、2026年の49.1 ビリオン 米ドルから2031年には64.5 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.60%となっています。航空機用トーバー市場は商業用機材の成長と密接に連動しており、新たに納入される航空機ごとに、航空会社・グランドハンドリング事業者・MROオペレーター全体にわたって機種固有の牽引装置が必要となります。この関連性は、旺盛な納入活動と大規模な生産バックログによってさらに強化されています。航空機用トーバー市場はまた、アジア太平洋地域および中東における空港拡張プログラムによっても支えられており、大規模な資本投資が新設・改修空港の双方においてランプ機材在庫への新たな需要を生み出しています。需要の第二の層は、電動グランドサポート機器へのシフトから生まれており、これが更新活動を活発化させ、より高付加価値の機材カテゴリーへの調達移行を促しています。航空機用トーバー市場は依然として、主要ハブにおけるトーバーレストラクターの普及や航空機生産における納入ボトルネックという課題に直面しています。ただし、こうした圧力は特定の運用環境に集中しており、対応可能なベース全体に及んでいるわけではありません。航空機用トーバー市場はまた、競争が分散しているため引き続き機会に開かれており、ベンダーは電動モデル・マルチヘッドシステム・地域固有の航空機互換性を通じてポジションを構築することが可能です。
主要レポートのポイント
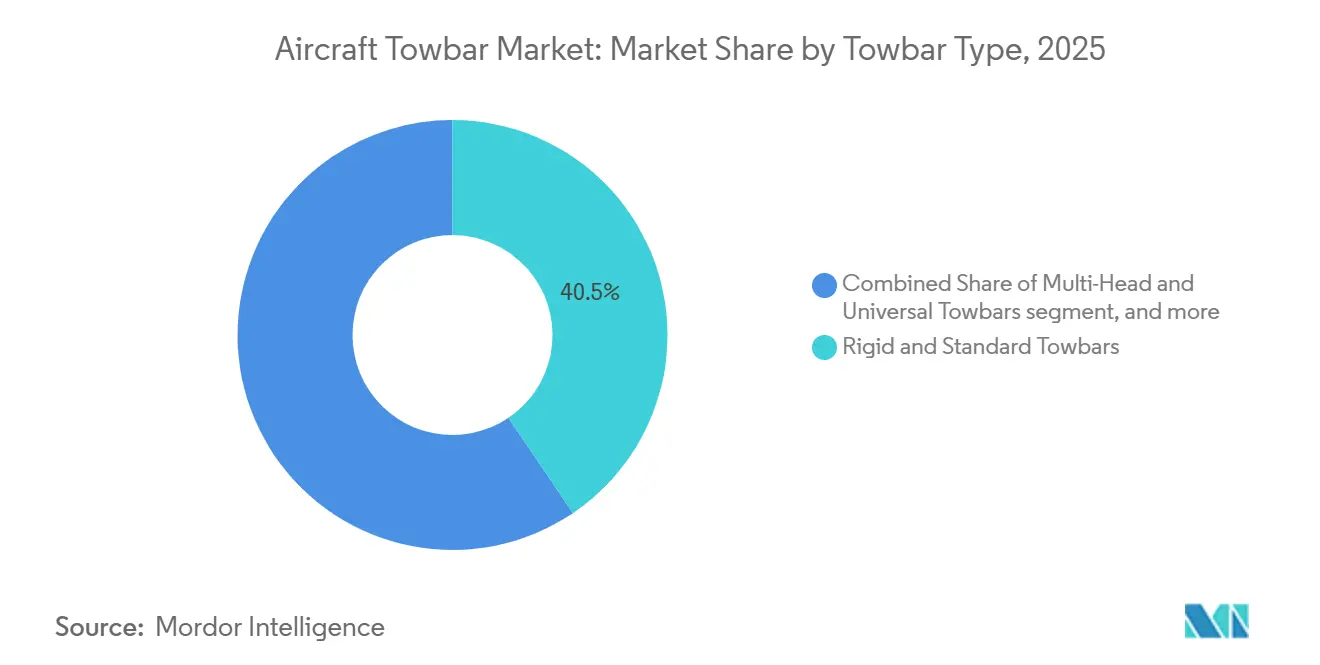
- トーバータイプ別では、リジッドおよびスタンダードトーバーが2025年に40.54%の収益シェアでトップとなり、電動および自走式トーバーは2031年にかけてCAGR 7.24%で拡大すると予測されています。
- 航空機タイプ別では、商業航空が2025年に56.27%の収益シェアを占め、eVTOLおよび軽量電動航空機は2031年にかけてCAGR 8.91%で成長すると予測されています。
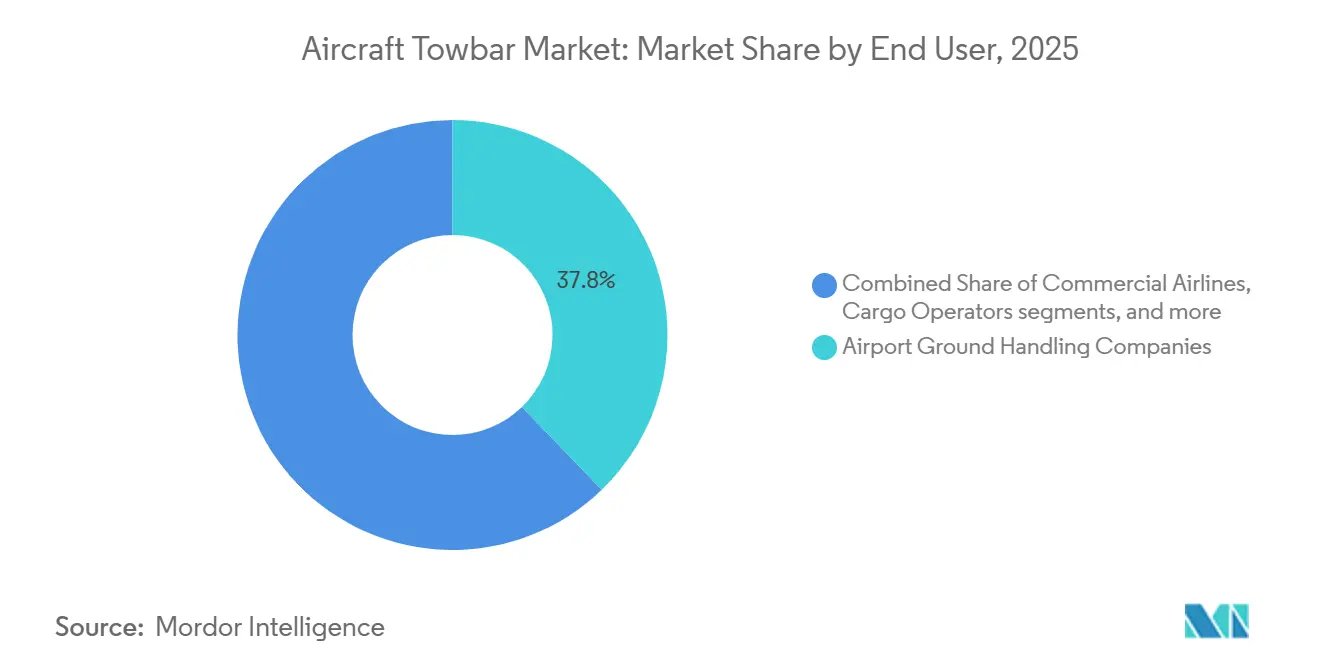
- エンドユーザー別では、空港グラウンドハンドリング会社が2025年に37.79%の収益シェアを占め、貨物オレーターは2031年にかけてCAGR 6.34%で成長すると予測されています。
- 材料別では、高強度スチールおよびクロモリが2025年に32.25%の収益シェアを占め、複合繊維トーバーは2031年にかけてCAGR 7.18%で成長すると予測されています。
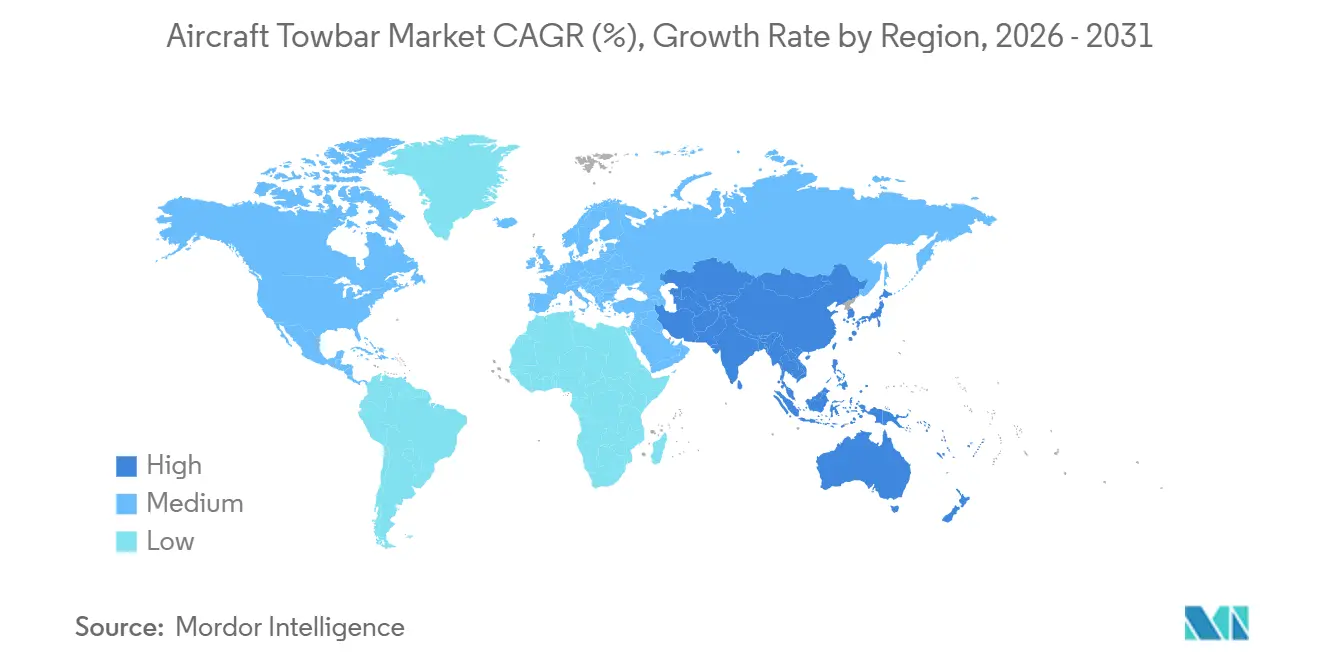
- 地域別では、北米が2025年に航空機用トーバー市場シェアの41.98%を占め、アジア太平洋地域は2031年にかけてCAGR 6.52%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界の民間航空機機材の急速な成長とMRO需要 | 1.40% | グローバル | 短期(2年以内) |
| 新興経済圏における空港インフラの拡大 | 1.00% | アジア太平洋地域、中東・アフリカが中核、南米への波及 | 中期(2〜4年) |
| 電動グラウンドサポート機材への義務的シフトの加速 | 0.90% | グローバル、欧州および北米が主導 | 中期(2〜4年) |
| 混合機材対応マルチヘッドトウバーへのOEMの推進 | 0.70% | グローバル | 中期(2〜4年) |
| eVTOLおよび軽量電動航空機のグラウンドハンドリング要件 | 0.60% | 北米および欧州、アジア太平洋地域へ拡大 | 長期(4年以上) |
| トーバーリースおよびサービスとしての機材の採用 | 0.50% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の商業航空機フリートの急速な成長
フリートの拡大は、航空機用トーバー市場における需要の最も明確な近期ドライバーであり続ています。世界の商業航空機納入数は2025年に前年比25%増の1,411機に達し、ワイドボディ機の納入数は43%増の246機となり、ADSは2026年以降も勢いが続くことを示しています。ワイドボディ機の生産成長の回復とA321XLRなどの航空機の参入により、数年間更新が限られていた大型機牽引システムへの新規注文が生まれています。各航空機の納入には、導入時だけでなく、航空機の運用期間全体にわたって調達が伴います。これは、ほとんどの商業用トーバー設定が航空機タイプ固有のままであるためです。2026年2月に再確認されたSAE ARP1915Eは、質量カテゴリー別のトーバー接続寸法の指針を引き続き提供しており、この規格により調達はOEMおよびオペレーターの要件と緊密に連携しています。[1]
新興市場における空港インフラの拡大
大規模な空港建設プログラムは、航空機用トーバー市場の設置基盤を拡大しています。新設されるスタンド、ターミナル、リモートベイのすべてに支援ランプ機材が必要となるためです。ACI アジア太平洋・中東は、2025年から2035年にかけての空港投資額を2,400億米ドルと試算しており、そのうち1,360億米ドルが既存施設の近代化、1,040億米ドルがグリーンフィールド開発に充てられます。ドバイのアル・マクトゥーム国際空港は、フェーズ1工事として2026年に550億AED(150億米ドル)の契約を締結する方向で進んでおり、グラウンドサポート機材の長期調達サイクルが見込まれます。グリーンフィールドサイトは既存の機材プールを持たないため、既存空港よりも初期のトーバー在庫が多くなる点で特に価値があります。IATAのグラウンドハンドリングフレームワークおよび民間航空運航規則も基準となる機材比率を支持しており、航空会社の好みが異なる場合でも調達需要の維持に貢献しています。
電動グラウンドサポート機材へのシフトの加速
電動グラウンドサポート機材(eGSE)へのシフトは、通常の更新需要に加えて航空機用トーバー市場に勢いをもたらす更新サイクルを生み出しています。ACI Worldは2026年に「空港向け電動グラウンドサポート機材導入ガイダンス」を発行し、空港に電動フリート計画と実行のための正式なロードマップを提供しました。ハワイアン航空は2026年6月、30基の充電ステーションと60基の充電ポイントに支えられた116台のバッテリー電動ユニットにより、ホノルルのグラウンドフリートにおける電動比率を73%に引き上げました。電動トーバーは通常、従来のスチールモデルより20〜35%高い価格で販売されるため、わずかな採用でも単位成長を上回る価値成長をもたらす可能性があります。欧州委員会委任規則(EU)2025/20および関連するEASAコンプライアンス資料も、欧州のグラウンドハンドリング組織を取り巻く規制環境を高めており、電動フリートプログラムの推進が続く可能性があります。[2]
混合フリート対応マルチタイプトーバーに向けたOEMの推進
混合フリートオペレーターは、共通プラットフォームから複数の航空機ファミリーに対応できるモジュール設計へと航空機用トーバー市場を押し進めています。航空会社とグラウンドハンドラーは、資本支出を削減しエプロンの保管スペースを削減できるため、交換可能なトーヘッドを備えたシングルバーシステムを求めています。HYDRO Systems、Tronair、Langa Industrialの製品ラインナップは、1本のメインチューブが60以上のアタッチメント構成に対応できることを示しており、混合商業フリートに対してユニバーサルシステムをより魅力的なものにしています。ISO 8267-2:2023は、最大ランプ質量50,000 kgまでの地域航空機のアタッチメントインターフェースを標準化しており、定義された質量クラス内でのマルチタイプソリューションの実用的な使用拡大を支援しています。一方で、オペレーターはベンダー固有のトーヘッドとスペアパーツの入手可能性への依存度が高まるため、航空機用トーバー市場においてアフターマーケットサポートがサプライヤー選定においてより重要な要素となっています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要ハブにおけるトーバーレストラクターの採用 | -0.60% | 欧州および北米が主導するグローバルハブ空港 | 中期(2〜4年) |
| 航空機生産および納入における周期的な変動 | -0.40% | グローバル | 短期(2年以内) |
| 負荷試験および疲労検証に関する規制認定の負担 | -0.20% | グローバル | 中期(2〜4年) |
| 航空宇宙グレードの軽量材料の供給制約 | -0.30% | グローバル、北米および欧州連合で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主要ハブにおけるトーバーレストラクターの採用
トーバーレスシステムは、大規模ハブ空港における航空機用トーバー市場に対する最も明確な構造的抑制要因であり続けています。Goldhoferは2025年9月に全電動のAtlas 2をトーバーレスプラットフォームとして発表し、ERJ-170からB777-300ERまでの航空機に応できるようにすることで、ゼロエミッションのトーバーレス運用のアドレス可能範囲を拡大しました。[3] KLMも2025年12月にTCRとのリース契約のもと、アムステルダム・スキポール空港に電動Goldhofer Phoenix AST2Eトウトラクターを導入しており、大手航空会社が一部の運用においてトーバー依存のランプ設定をすでに置き換えていることを示しています。この影響は、高スループットのナローボディゲートで最も顕著です。一方、地域空港、貨物ランプ、軍用施設、MRO施設は、コストと運用上の柔軟性から依然として従来型システムに大きく依存しています。EASAの現行グラウンドハンドリングフレームワークも移行期間中のバックアップ能力の継続を支持しており、完全な置き換えの即時的な影響範囲を制限しています。
航空宇宙グレードの軽量材料の供給制約
材料の入手可能性も制約要因の一つです。航空機用トーバー市場は、サプライチェーンが対応できる速度を上回るペースで複合材および軽量製品へと移行しているためです。複合繊維トーバーは、集中した生産体制と地政学的リスクにさらされた航空宇宙グレードの炭素繊維前駆体とアルミニウム原料に依存しています。Sustainable Materials and Technologies誌に掲載された2024年の査読済み研究は、フィラメントワインディング複合材トーバーの性能と重量面での利点を確認しましたが、金属製の代替品よりもサプライチェーンの複雑さが増すことも指摘しました。2026年1月に発効したSyensqoとTorayの5年間協定は、航空宇宙用途における炭素繊維の安定供給改善に貢献しますが、トーバーメーカーは多くの割り当てチェーンにおいて機体プログラムに後れを取っています。これらの制約は、リードタイムを高止まりさせ、地域空港、チャーターオペレーター、その他の価格に敏感な購入者の間での採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トーバータイプ別:
リジッドトーバーが主導、電動バリアントが市場を上回る成長リジッドおよびスタンダードトーバーは2025年に航空機用トーバー市場シェアの40.54%を占め、トーバータイプ別需要においてトップを維持しました。このポジションは、低い単位コスト、オペレーターへの幅広い普及、確立された牽引規格への準拠の容易さ、および交換部品とサービスの充実したアフターマーケットを反映しています。このセグメントは、標準化された手順が実績ある従来型機材を依然として優先するグローバル商業ハブ運用のナローボディ偏重からも恩恵を受けています。調整式および伸縮式バリアントは量的には小規模にとどまっています。それでも、ノーズギアの高さの変動が機材スループットよりも重要となるリモートスタンドの使用やメンテナンス環境において実用的な役割を果たし続けています。
航空機用トーバー市場が混合フリートの効率化とエプロン保管スペースの削減に向けてシフトするにつれ、マルチヘッドおよびユニバーサル製品が地位を高めています。交換可能なトーヘッドを備えた1本のメインバーが数十の航空機アタッチメントポントに対応できるため、同一ランプベースからワイドボディとナローボディの両方の交通を扱うオペレーターにとって有用なシステムとなっています。電動および自走式トーバーの航空機用トーバー市場規模は、2031年にかけてCAGR 7.24%で拡大すると予測されており、これがタイプセグメントの中で最も成長の速いカテゴリーとなっています。この成長は空港およびグラウンドハンドラーの電動化プログラムと結びついており、バッテリー合により充電器、バッテリーパック、制御装置、ソフトウェアサポートにおけるアフターマーケット収益も開かれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


航空機タイプ別:
商業航空が需要を支え、eVTOLが新たな機材層を開く商業航空は2025年のセグメント需要の56.27%を占め、航空機用トーバー市場において最大の航空機カテゴリーとなりました。A320ファミリーやB737 MAXなどのナローボディプラットフォームは最も高い日次トーバー使用率を生み出しており、定期調達および交換における最大の量的基盤であり続けています。ワイドボディ機は単位数は少ないものの、より大型の対応システムが高い販売価格と厳格な運用要件を伴うため、より高額の注文を生み出します。地域ジェット機も、二次都市へのネットワーク拡大が複数の発展途上の航空市場において新規納入と関連地上機材への需要を引き続き支えているため、依然として重要です。
軍用および一般航空は、プラットフォームとミッションプロファイルにわたって仕様がより広く異なるため、航空機用トーバー市場においてより分散した需要パターンを示しています。軍用作業はカスタムトーバー設計と認証経路を必要とすることが多く、防衛関連の承認をすでに保有するベンダーの収益を保護しています。eVTOLおよび軽量電動航空機の航空機用トーバー市場規模は、2031年にかけてCAGR 8.91%で成長すると予測されており、航空機タイプセグメントの中で最も成長の速いカテゴリーとなっています。このカテゴリーは現在の収益規模ではまだ小さいものの、低いカップリング高さ、軽量構造、異なる牽引インターフェースが新たな機材層を生み出しており、認証がより一般的になれば、より強力な調達サイクルへと発展する可能性があります。
エンドユーザー別:
グラウンドハンドラーが主導、貨物オペレーターが戦略的勢いを獲得空港グラウンドハンドリング会社は2025年のエンドユーザー需要の37.79%を占め、航空機用トーバー市場において最大の顧客ポジションを確立しました。その規模が重要なのは、大手ハンドラーとの単一のサプライヤー契約により、多くの空港ステーションに一度に機材を展開できるためです。商業航空会社は次の主要顧客グループを形成しており、特に社内ランプ運用を維持し、フリート固有の在庫を直接管理している場合に顕著です。MROおよびライン整備施設は、格納庫での牽引、ポジショニング作業、整備グレードのトーバー購入を通じて安定した需要を加えており、これらはすべて異なる航空機ファミリーにわたる柔軟性を必要とします。
貨物オペレーターは最も成長の速いエンドユーザーグループであり、航空機用トーバー市場において2031年にかけてCAGR 6.34%が見込まれています。その勢いは、貨物機フリートの成長と旅客ワイドボディ機の貨物機への継続的な転換から生まれており、いずれも専用ランプおよび転換施設における機材ニーズを拡大しています。貨物運用は集中的な移動スケジュールで運営される傾向があり、これにより製品の公称寿命の想定と比較してトーバーの摩耗が増加し、交換間隔が短縮される可能性があります。FBO、チャーターオペレーター、政航空機関は、特に一般航空および軍用用途において、分散しているものの重要な顧客基盤であり続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
スチール合金が量的シェアを維持、複合材がライフサイクル価値を再定義高強度スチールおよびクロモリトーバーは2025年のセグメント需要の32.25%を占め、航空機用トーバー市場において主要材料クラスとしての地位を維持しました。その継続的な強みは、コスト競争力、幅広いOEM受け入れ、慣れ親しんだメンテナンス慣行、および確立されたサービスネットワークから来ています。負荷試験の実績も重要であり、スチールベースの設計は多くのオペレーターがすでに使用している認証習慣と検査ルーティンに容易に適合します。アルミニウム合金製品は、特に携帯用およびフライアウェイ設定において実用的な使用でスチールベースの選択肢のすぐ下に位置しており、取り扱い重量の軽減がランプの安全性と移動の容易さを向上させます。
複合繊維トーバーは航空機用トーバー市場において最も成長の速い材料セグメントであり、2031年かけてCAGR 7.18%が予測されています。2024年のSustainable Materials and Technologies誌の研究は、フィラメントワインディング炭素繊維強化ポリマートーバーが負荷コンプライアンスを維持しながら大幅な重量削減を実現できることを示しました。[4] 同研究はまた、サプライチェーンの複雑さが高いことも強調しており、これがオペレーターグループ間で採用が不均一なままである理由の一つです。2026年4月のSyensqo-Torayの供給協定は、時間をかけて原材料の圧力を一部緩和するはずです。ただし、複合材製品がより迅速に拡大するためには、オペレーターが更新された検査ーティンと再訓練されたメンテナンスチームを必要としています。
地域分析
北米および欧州の航空機用トーバー市場
北米は2025年の航空機用トーバー市場シェアの41.98%を占め、市場における最大の地域基盤となっています。同地域は、密度の高い商業飛行活動、大規模なハブネットワーク、そして主に米国を中心としたOEM、サービスプロバイダー、アフターマーケットサポートの成熟したエコシステムから恩恵を受けています。Tronair、HALL Industries、AERO Specialtiesなどのサプライヤーも、航空会社顧客との近接性や、米国航空オペレーションに紐づいた長年の調達チャネルから利益を得ています。リースは有用な差別化要因であり続けていますが、北米はリースモデル下のGSE資産のわずか10%を占めるに過ぎません。対照的に、欧州は全GSE資産のリース構造下における約半分を占めており、多くの場合、フルサービス契約にメンテナンスが一括して含まれています。欧州は航空機用トーバー市場において成熟した高付加価値地域であり続けており、欧州委員会委任規則(EU)2025/20に基づくより厳格なコンプライアンス要件が、認証済みの高仕様機器への需要を引き続き牽引しています。
アジア太平洋地域の航空機用トーバー市場
アジア太平洋地域の航空機用トーバー市場規模は、2031年までに6.52%のCAGRで拡大する見込みであり、最も成長の速い地域セグメントとなっています。ACI アジア太平洋・中東は、2025年から2035年にかけて同地域における240 ビリオン 米ドルの空港投資を特定しており、航空機用トーバー市場に対して将来のグランドサポート調達の強固なパイプラインを提供しています。中国、インド、日本、韓国が主要な需要センターであり、中国の国内航空機プログラムは、多くの西側サプライヤーによる普及がいまだ不十分なCOMAC対応トーバー構成に対する特定の機会を加えています。ベトナムのロンタン国際空港は2026年12月の商業運航開始に向けて順調に進んでおり、台湾桃園空港の第3ターナルプロジェクト(予算1,287億台湾ドル(40.2億 米ドル))も完成に向けて進展しています。また、成田空港のレベル4自律走行牽引の導入は、アジア太平洋地域の一部のオペレーターがいかに迅速に自動化をランプ戦略に組み込んでいるかを示しています。
中東・アフリカ、南米およびトルコの航空機用トーバー市場
南米は航空機用トーバー市場に対してより安定した着実な成長をもたらしており、大規模な国内航空基盤と継続的な空港アップグレード活動を背景にブラジルがその中心となっています。中東とアフリカはより資本集約的なプロファイルを示しており、ドバイのアル・マクトゥーム拡張計画とリヤドのキング・サルマン国際空港はいずれも、新規および代替GSEに向けた複数年にわたる調達の波を示しています。2026年1月のリヤド第3滑走路の起工式により、時間当たりの移動処理能力が31%増加すると見込まれており、牽引機器への将来需要を直接的に支えるものとなっています。Dedienne Aerospaceが2026年にドバイ施設を5,000平方メートルに拡張する決定を下したことも、既存サプライヤーが中、アフリカ、トルコ全域における次の調達サイクルに向けて早期に布石を打っていることを示しています。

競合環境
航空機用トーバー市場は依然として分散しており、すべての地域と製品カテゴリーにわたって支配的なポジションを持つ単一の企業は見当たりません。Tronair Inc.、AERO Specialties, Inc.、Clyde Machines Inc.、HYDRO Systems GmbH and Co. KG、Dedienne Aerospace SASなどの欧州サプライヤーは、エジニアリングの精度、規格への準拠、ライフサイクルサポートにおいて強力に競争しています。Tronair、HALL Industries、AERO Specialtiesを含む北米企業は、航空会社との緊密な関係、幅広い製品カタログ、確立されたOEM承認リストを活用して、航空機用トーバー市場でのビジネスを守っています。アジアのサプライヤーは、コストと地域対応力で競争することにより、地域および軍用関連需要でシェアを拡大しています。製品設計においてより広い戦略的分断が見られ、複数の欧州企業がモジュール式およびマルチタイプアーキテクチャを重視しています。一方、多くの北米プレーヤーは大量生産のフリート固有プログラムに引き続き強い焦点を当てています。RH Aero Systemsの2025年4月の設立は、より広いポートフォリオの深みに向けた統合を示しています。
航空機用トーバー市場における競争は、ハードウェアを超えてサービスモデル、ファイナンシング、システムインテグレーションへとシフトしています。欧州と比較した北米のリース普及率の低さは、柔軟なフリートファイナンシングプログラムを通じてリー主導の参入者が交換需要を刺激する余地を残しています。MototokやTowFLEXXなどのトーバーレスタグメーカーは、混雑したナローボディゲートで従来のトーバー・トラクターの組み合わせを置き換えられる製品を持つため、市場に圧力をかけています。同時に、eVTOL牽引ソリューションとCOMACに特化した構成においてはホワイトスペースの機会が依然として開かれており、規格とサプライヤーのポジションが主流のエアバスおよびボーイングフリートほど確立されていません。
主要企業の戦略的動向は、航空機用トーバー市場がどのように進化しているかを示しています。RH Aero Systemsは2025年4月にRhinestahl CTSとHYDRO Systemsの合併から誕生し、グラウンドサポート機材とメンテナンスツーリングにわたる製品範囲を拡大し、統合契約への入札を強化しました。Goldhoferの2025年9月の全電動Atlas 2の発表は、トーバーレス競争をワイドボディ対応運用へと拡大し、主要ハブゲートでの従来型牽引への脅威を高めました。Dedienne Aerospaceのドバイ拡張はもう一つのシグナルであり、確立された欧州サプライヤーが予想されるMEA需成長に先立って地域的なフットプリントを拡大していることを示しています。
航空機用トウバー産業のリーダー企業
-
Tronair Inc.
-
HYDRO Systems GmbH and Co. KG
-
AERO Specialties, Inc.
-
Clyde Machines Inc.
-
Dedienne Aerospace SAS
- 注:主要企業の掲載順は順位を示すものではありません。
航空機用トーバー市場
- Tronair Inc.
- AERO Specialties, Inc.
- Clyde Machines Inc.
- HYDRO Systems GmbH and Co. KG
- TowFLEXX GmbH
- HALL Industries, Inc.
- Dedienne Aerospace SAS
- GROUND SUPPORT EQUIPMENT COMPOUND SYSTEMS SLU
- Langa Industrial S.A.U.
- Panus Assembly Co., Ltd.
- Mototok International GmbH
- Brackett Aircraft Company, Inc.
- TUG TECHNOLOGIES CORPORATION (Textron Inc.)
- Advanced Ground Systems Engineering, LLC
- TECHMAN-HEAD
- K&M airporttechnik GmbH
- Goldhofer AG

Recent Industry Developments in 航空機用トーバー市場
- 2026年2月:SAE Internationalは、商業輸送カテゴリー航空機のトーバー接続に関する寸法および物理的規格を定める航空宇宙推奨実施基準ARP1915E(航空機用トーバー)を再確認し、世界的なOEM認定プロセスに対する規制の継続性を提供しました。
- 2025年11月:Dedienne Aerospaceは、中東・アフリカ・トルコ全体での増大する需要を取り込むため、ジェベル・アリ・フリーゾーンのドバイ拠点を2026年に5,000平方メートルの新施設へ拡張することを発表しました。GE9X、B777X、Trent XWB、LEAPエンジンのツーリングおよびGSEに特化した施設となります。
- 2025年9月:Goldhoferは、ERJ-170からB777-300ERまでの航空機に対応し、最大離陸重量(MTOW)352トンを誇る全電動のATLAS 2トーバーレスプッシュバックトラクターを発表しました。Goldhoferの実績あるPHOENIXプラットフォームのアーキテクチャを基盤とし、自動ノーズギア認識機能を備えたゼロエミッションシステムは、スケーラブルなゼロエミッションのワイドボディゲートおよびプッシュバック運用における大きな進歩を示しています。


世界の航空機用トウバー市場レポートの範囲
航空機用トーバー市場には、駐機、プッシュバック、整備作業中に地上で航空機を牽引するために使用される機材が含まれます。本レポートで別セグメントとして明示的に取り上げられている場合を除き、トーバーレストラクターおよびその他のトーバーを使用しない航空機牽引の代替手段は対象外となります。
航空機用トーバー市場は、トーバータイプ、航空機タイプ、エンドユーザー、材料、地域別にセグメント化されています。トーバータイプ別では、リジッドおよびスタンダードトーバー、マルチヘッドおよびユニバーサルトーバー、調整式および伸縮式トーバー、電動および自走式トーバー、その他のトーバータイプにセグメント化されています。航空機タイプ別では、商業航空、軍用航空、一般航空、eVTOLおよび軽量電動航空機にセグメント化されています。エンドユーザー別では、商業航空会社、貨物オペレーター、空港グラウンドハンドリング会社、MROおよびライン整備施設、その他のエンドユーザーセグメント化されています。材料別では、スチール合金トーバー、アルミニウム合金トーバー、高強度スチールおよびクロモリトーバー、複合繊維トーバー、その他の材料にセグメント化されています。本レポートはまた、異なる地域の主要国における航空機用トーバー市場の市場規模と予測も対象としています。各セグメントの市場規模は金額(米ドル)ベースで提供されています。
| リジッド/スタンダード |
| マルチヘッド/ユニバーサル |
| 調整可能/伸縮式 |
| 電動/自走式 |
| その他のトウバータイプ |
| 民間航空 | ナローボディ |
| ワイドボディ | |
| リージョナルジェット | |
| 軍用航空 | 戦闘機 |
| 輸送機 | |
| 回転翼機 | |
| 一般航空 | |
| eVTOL/軽量電動航空機 |
| 民間航空会社 |
| 貨物オペレーター |
| 空港グランドハンドリング会社 |
| MROおよびライン整備施設 |
| その他のエンドユーザー |
| スチール合金トウバー |
| アルミニウム合金トウバー |
| 高強度スチール/クロモリ |
| 複合繊維トウバー |
| その他の素材 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他の南アフリカ | ||
| トウバータイプ別 | リジッド/スタンダード | ||
| マルチヘッド/ユニバーサル | |||
| 調整可能/伸縮式 | |||
| 電動/自走式 | |||
| その他のトウバータイプ | |||
| 航空機タイプ別 | 民間航空 | ナローボディ | |
| ワイドボディ | |||
| リージョナルジェット | |||
| 軍用航空 | 戦闘機 | ||
| 輸送機 | |||
| 回転翼機 | |||
| 一般航空 | |||
| eVTOL/軽量電動航空機 | |||
| エンドユーザー別 | 民間航空会社 | ||
| 貨物オペレーター | |||
| 空港グランドハンドリング会社 | |||
| MROおよびライン整備施設 | |||
| その他のエンドユーザー | |||
| 素材別 | スチール合金トウバー | ||
| アルミニウム合金トウバー | |||
| 高強度スチール/クロモリ | |||
| 複合繊維トウバー | |||
| その他の素材 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| ヨーロッパ | 英国 | ||
| フランス | |||
| ドイツ | |||
| ロシア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| その他の南米 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他の南アフリカ | |||


レポートで回答される主要な質問
2031年の航空機用トーバー分野の予測値はいくらですか?
航空機用トーバー市場は、2026年の48.91億米ドルから、CAGR 5.60%で成長し、2031年には64.5億米ドルに達すると予測されています。
2031年にかけて最も成長の速いトーバータイプはどれですか?
電動および自走式トーバーが最も速い成長を示すと予想されており、2031年にかけてCAGR 7.24%が見込まれています。
現在最も需要を生み出している航空機カテリーはどれですか?
商業航空は2025年に56.27%の最大シェアを占め、ナローボディおよびワイドボディ航空会社フリートの規模に支えられています。
アジア太平洋地域が他の地域より速く拡大しているのはなぜですか?
アジア太平洋地域は、2,400億米ドルの空港投資と活発なフリートおよびインフラ拡大に支えられ、CAGR 6.52%で成長すると予測されています。
航空機用トーバーを最も多く購入するのは誰ですか?
空港グラウンドハンドリング会社は、複数の航空会社顧客にわたって集中管理されたGSEフリートを管理しているため、2025年に37.79%のシェアで最大のエンドユーザーグループとなりました。
従来型トーバーサプライヤーに対する主な競争リスクは何ですか?
大規模ハブ空港におけるトーバーレストラクターの採用が最も明確な構造的リスクであり、特に電動システムがより広い航空機互換範囲へと移行するにつれて顕著になっています。


 お客様のデータは安全であり、販売や共有は一切行われません。

