
AIスキン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.22 十億米ドル |
| 市場規模 (2032) | 2.95 十億米ドル |
| 成長率 (2027 - 2032) | 19.28 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
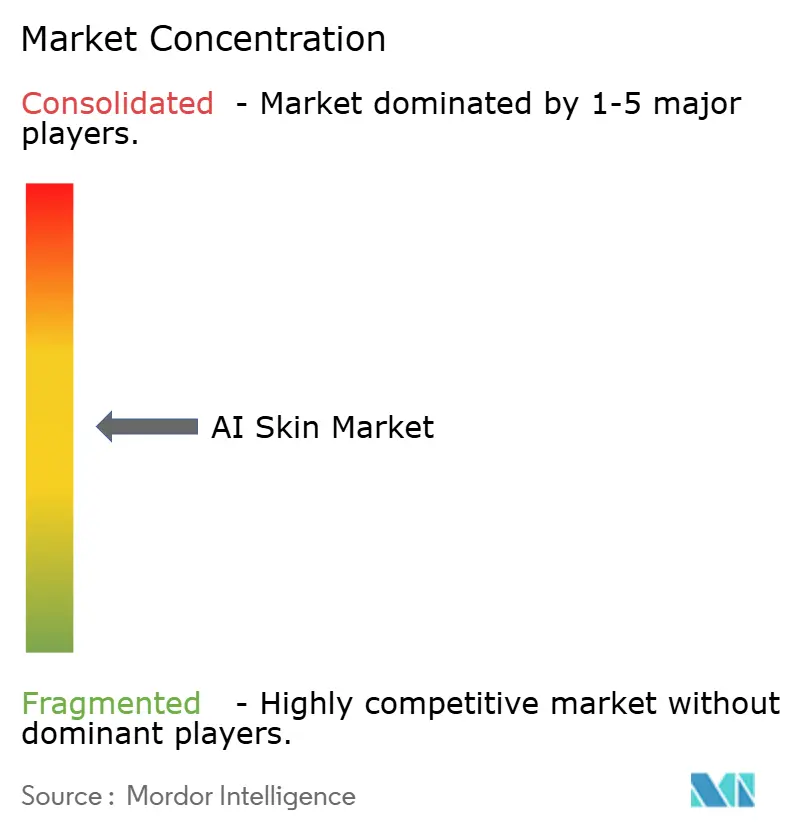
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIスキン市場分析
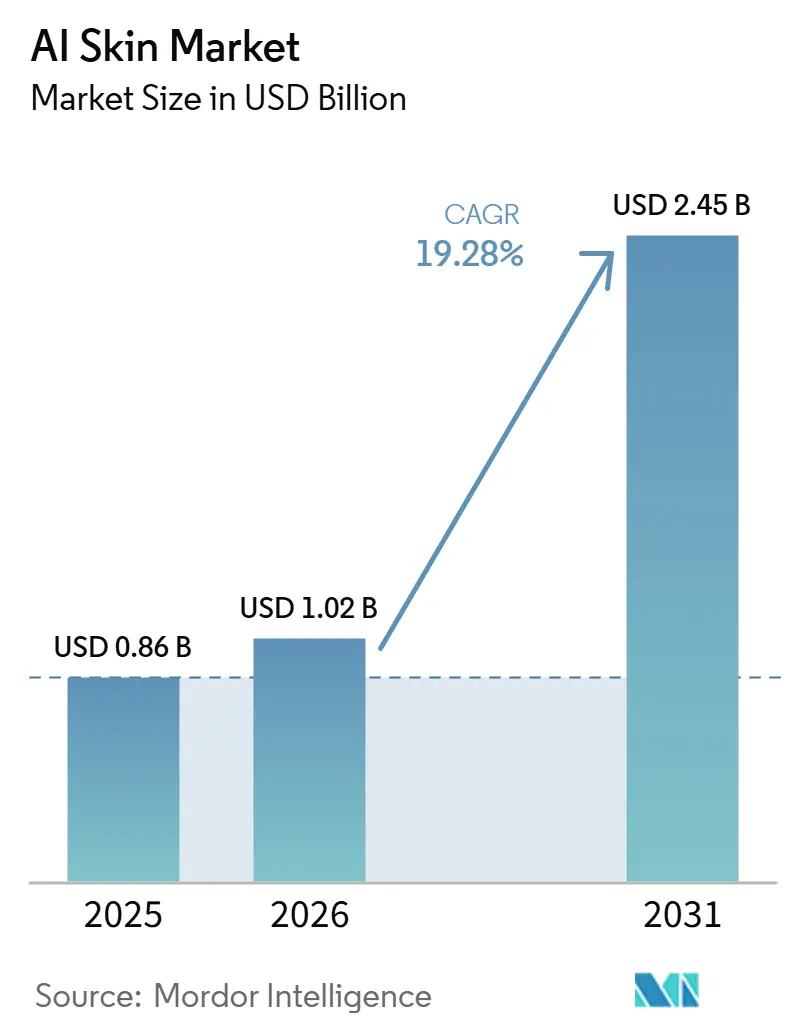
AIスキン市場規模は2026年に10.2億米ドル(1.02 リオン 米ドル)と評価され、2027年の12.2億米ドル(1.22 ビリオン 米ドル)から2032年には29.5億米ドル(2.95 ビリオン 米ドル)に達すると推定されており、予測期間(2027年~2032年)中のCAGRは19.28%となっています。
AIスキン市場は、皮膚科プロバイダーがより迅速なトリアージを求め、小売ブランドがより個別化されたスキンケア提案を求める中で拡大しています。コンピュータビジョン、言語モデル、スキンセンシングツールは、皮膚評価を専門家の領域を超えて広げています。プライマリケア、美容プロバイダー、直接消費者向けサービスは、異なるワークフローで同じ基盤となる機能を活用できます。この幅広い用途は新たな普及経路を支えていますが、パフォーマンス、プライバシー、規制要件は依然として重要な制約となっています。AIスキン市場はまた、代表性のあるデータにも依存しており、肌のトーンにわたってパフォーマンスが低いモデルは臨床的な受容が弱まります。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2026年のAIスキン市場シェアの62.2%を占め、サービスは2032年までに19.8%のCAGRで成長すると予測されています。
- 技術別では、人工知能ベース分析が2026年のAIスキン分析市場で最大シェアを占め、市場収益全体の推定32.3%を占めており、拡張現実・バーチャル試着は2032年までに推定21.12%のCAGRで成長すると予測されています。
- 展開モード別では、クラウドベースアーキテクチャが2026年のAIスキン市場規模の51.4%を占め、エッジおよびデバイスベースの展開は2032年までに21.3%のCAGRで成長すると予測されています。
- アプリケーション別では、皮膚科および臨床診断が2026年のAIスキン市場規模の51.8%を占め、皮膚がん検出およびリスク評価は2032年までに20.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、皮膚科クリニックが2026年のAIスキン市場シェアの40.2%を占め、メドスパおよびウェルネスセンターは2032年までに19.8%のCAGRで成長すると予測されています。
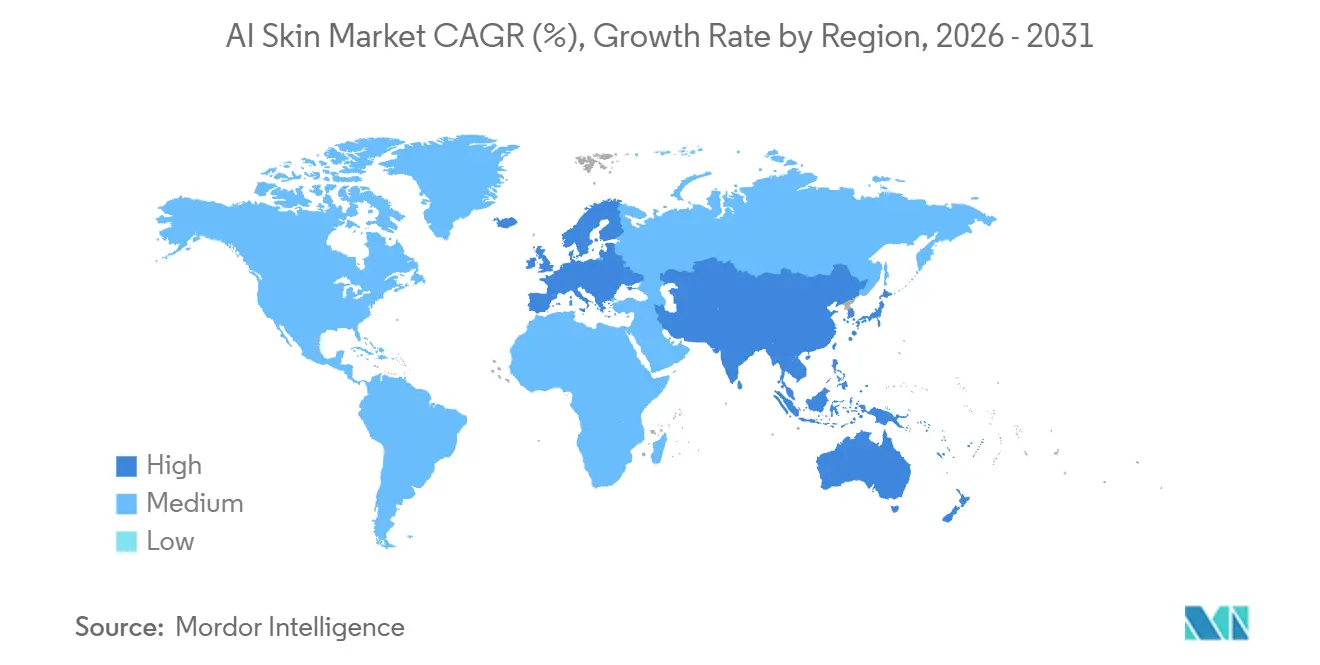
- 地域別では、北米が2026年の収益の38.1%を占め、アジア太平洋地域は2032年までに21.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 個別化されたスキンケア 推奨 | +4.3% | 北米、韓国、日本での 早期成長を伴うグローバル展開 | 中期(2〜4年) |
| 美容小売および電子商取引 への展開 | +3.2% | 北米、韓国、 中国、およびDACH地域 | 短期(2年以内) |
| 遠隔皮膚科および遠隔 スクリーニング | +3.6% | 北米、欧州、インド、および オーストラリア | 短期(2年以内) |
| スマートフォンベースの皮膚 モニタリング | +2.5% | アジア太平洋および北米に集中した 成長を伴うグローバル展開 | 短期(2年以内) |
| マルチスペクトルイメージングおよび バイオマーカー分析 | +4% | 米国、欧州、および日本に集中した グローバル展開 | 中期(2〜4年) |
| 臨床検証および 相互運用可能なプラットフォーム | +0.8% | 北米、英国、および GCC諸国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パーソナライズドスキンケアレコメンデーションへの需要増大
パーソナライゼーションがAIスキン市場の商業的論理を変えているのは、皮膚分析が単なるデジタル機能ではなく、直接的な収益ツールになりつつあるためです。最も強い効果は、リアルタイムの皮膚評価が購買プロセスを短縮し、スキンスキャンを即時の製品レコメンデーションに変える点から生まれています。これにより、ブランドはAIスキンツールをオンライン・モバイル・小売チャネルにわたるコンバージョンインフラの一部として扱うようになっています。AIスキン市場はまた、これらのツールが大量のファーストパーティ皮膚データを生成し、処方開発、ユーザーリターゲティング、長期的なブランドリテンション強化を支援できる点からも恩恵を受けています。同時に、これらのデータモデルを国境をまたいでスケールさせるには、GDPRやHIPAAなどのプライバシーおよび健康データ規制への準拠が必要です。
遠隔皮膚科および遠隔皮膚スクリーニングの採用拡大
遠隔皮膚科診療は、利便性サービスとしてだけでなく、トリアージ経路としての活用が増加しています。遠隔画像レビューは、対面診察の前に患者を適切なケアレベルへ誘導するのに役立ちます。これは、画像の取り込み、仕分け、優先順位付けがリモートワークフローの有な要素であるため、AIスキン市場を支援します。Teladoc Health[1]は、2026年5月にウォルマート・ベター・ケア・サービスを通じて皮膚科サービスを拡充しました。消費者は皮膚の画像をアップロードし、現金払い1回89米ドルで24時間以内に米国皮膚科専門医によるレビューを受けることができます。プライマリケアでの幅広い活用は、多様な患者集団を対象にトレーニングされたツールへの需要も高めています。
美容小売および電子商取引におけるAIスキン分析の拡大
美容小売は、AIスキン分析の商業的普及への直接的な経路です。小売ツールは、カウンセリング、製品教育、および同意を得た顧客データの収集を支援できます。L'OréalのLongevity AI Cloudは、ブランドアプリケーション全体で260以上の皮膚老化バイオマーカーを分析します。このアプローチは、バイオマーカー測定と予防的スキンケアおよび処方開発を結びつけています。FANCLは、2026年3月に日本の直営小売店全体でAI角質層分析サービスを開始しました。このサービスは1ヶ月以内に17,000人の参加者を集め、その月の新規来店顧客数は前年同月比130%増加しました。
マルチスペクトルイメージングおよび皮膚バイオマーカー分析の進歩
マルチスペクトルイメージングは、臨床的測定と消費者向けスキン評価をより近づけています。PanDermは、4つのイメージングモダリティにわたる11の臨床機関から収集した200万枚以上の実世界の皮膚画像を用いてトレーニングされました。このモデルは、2025年に発表された研究において28の皮科ベンチマークで評価されました。当該研究[2]では、早期メラノーマ検出において臨床医を10.2%上回る改善と、意思決定支援による臨床医の診断精度の11%向上が報告されました。皮脂、水分量、紫外線ダメージの定量的測定は、化粧品企業に製品テストのためのより客観的なエビデンスを提供することもできます。エッジでより低消費電力でイメージングを実行できる場合、ポータブルデバイスの設計が恩恵を受ける可能性があります。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 肌のトーンおよびタイプにわたる データセットバイアス | -1.2% | 特にサハラ以南のアフリカ、 南アジア、およびラテンアメリカにおけるグローバルな課題 | 短期(2年以内) |
| 顔画像および皮膚データに 関するプライバシーリスク | -1.4% | 特にイリノイ州、カリフォルニア州、 および欧州連合におけるグローバルな課題 | 短期(2年以内) |
| 臨床検証の限界と ユーザーの信頼 | -0.9% | 確立された臨床市場に集中した グローバルな課題 | 中期(2〜4年) |
| スキンAIアプリケーションに関する 規制の不確実性 | -0.8% | アジア太平洋への影響を伴う 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
肌色にわたるデータセットバイアスと過少代表
データセットバイアスは、トレーニングデータが依然としてグローバルな肌の多様性を反映していないため、AIスキン市場に対する最も深刻な制約の一つであり続けています。2025年に欧州皮膚科・性病学会誌に掲載された研究では、4,000枚のAI生成皮膚科画像のうち、暗い肌色を描写したものはわずか10.2%であり、意図した臨床状態を正確に表現したものは15%に過ぎないことが明らかになりました。同じ問題がAIスキン市場全体で使用されているベンチマークデータセットにも見られ、画像コレクションは歴史的に欧州、北米、オセアニアから収集されてきました。これにより、インド、東南アジア、ラテンアメリカ、サブサハラアフリカの集団において測定可能なパフォーマンスギャップが生じており、リアルワールドでの展開がトレーニングの構成と一致しない可能性があります。この問題を修正するには、より協調的なデータセット開発と、規制当局および業界参加者の双方にわたる包括的なエビデンス生成に向けた強力なインセンティブが必要です。
顔画像および皮膚健康データに関するプライバシーの懸念
顔画像の収集は、AIスキンプラットフォーム運営者に対して重大なプライバシー上の義務を生じさせる可能性があります。一般データ保護規則は、固有の識別に使用される生体認証データを個人データの特別カテゴリとして扱います。このようなデータの処理には、適法な根拠と適切な保護措置が必要です。イリノイ州の生体認証情報プライバシー法は、過失による違反に対して1,000米ドル、故意または無謀な違反に対して5,000米ドルの損害賠償を規定しています。これらの要件により、明確な同意、保持管理、およびデータガバナンスが展開において重要となります。プライバシーの失敗は、将来のモデル改善を支えるデータを共有する顧客の意欲を低下させる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
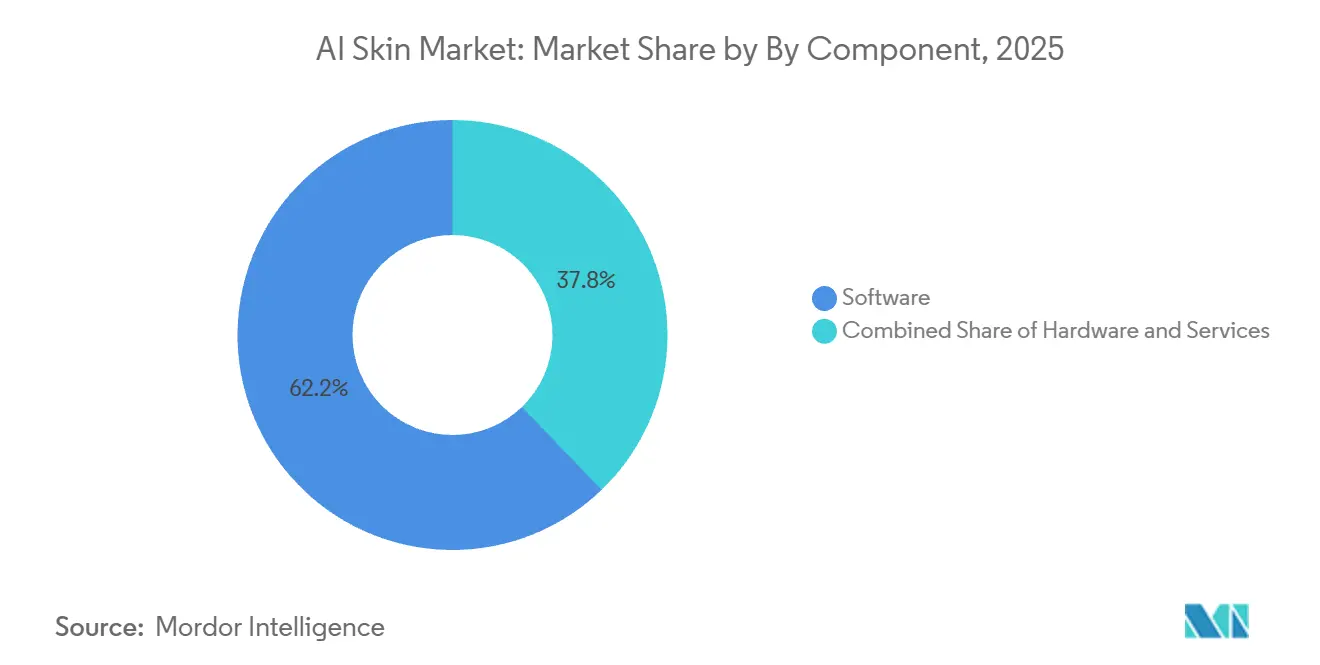
ソフトウェアがコアを担い、サービスがネットワーク効果を推進ソフトウェアは2026年のAIスキン市場シェアの62.2%を占め、臨床および消費者ユースケース全体にわたるソフトウェア主導型デリバリーのスケールメリットを反映しています。AIスキン市場がソフトウェアを優先してきたのは、クラウドアクセス可能なツールが同じハードウェア負担なしにクリニック、美容センター、ブランドプラットフォーム全体に広く展開できるためです。Perfect Corp.のAIスキン分析は7万枚以上の医療グレード画像で訓練され、Journal of Dermatological Treatmentに掲載された研究でクラス内相関スコア0.90以上を報告しました[3]。これにより、目に見えるソフトウェアパフォーマンスのベンチマークが確立されました。ハードウェアは規模が小さいままでしたが、高解像度およびマルチモーダルスキンイメージングが特定のワークフローで専用光学機器に依存しているため、専門的な役割を維持しました。KiehlのDerma-Reader 2.0やFotoFinderのモバイル皮膚鏡検査システムなどのデバイスは、イメージング品質とワークフロー制御が重な場面でAIスキン産業が専用ハードウェアを必要としていることを示しています。
サービスは2032年までに19.8%のCAGRで拡大すると予測されており、AIスキン市場において最も成長の速いコンポーネント領域となっています。この成長はAPIベースのデリバリーと結びついており、プロバイダーはスタンドアロンツールのみを販売するのではなく、美容、薬局、テレヘルス、デジタルヘルスプラットフォームにスキンインテリジェンスを組み込んでいます。多くのオペレーターが独自のモデルをゼロから構築することなくAI評価を採用できるため、このホワイトラベルモデルによってサービスのAIスキン市場規模が拡大しています。Autodermは2025年12月にCE認証を取得したドイツ初のAPIベースAIスキン分析サービスを開始し、同プラットフォームはすでに世界で200万件以上のAPIベーススキン画像分析を実施していました。このアーキテクチャはAIスキン市場を直接デバイス調達の枠を超えて拡大させ、サービスにより広いカテゴリーベースラインよりも速いスケーリングプロファイルをもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー別:
AIベース分析がリードし、ARおよびバーチャル試着が最速成長人工知能ベース分析は2026年のAIスキン分析市場で推定32.3%のシェアを占めました。この技術は皮膚科診断、皮膚状態評価、ニキビモニタリング、色素沈着分析、パーソナライズドスキンケア提案に広く使用されています。画像を解釈し、リスクを評価し、臨床および消費者向け設定全体で自動化された提案を支援することにより、多くの商業スキン分析プラットフォームの中核を形成しています。
拡張現実およびバーチャル試着は、予測期間中に推定21.12%のCAGRで最も成長の速い技術セグメントになると予想されています。美容ブランド、スキンケア企業、デジタルコマースプラットフォームは、バーチャル製品トライアル、治療の可視化、インタラクティブなコンサルテーションにこれらのツールを活用しています。モバイルアプリおよびAI搭載美容プラットフォームへのAR機能のより大きな統合が、今後数年間の需要を支えると期待されています。
デプロイメントモード別:
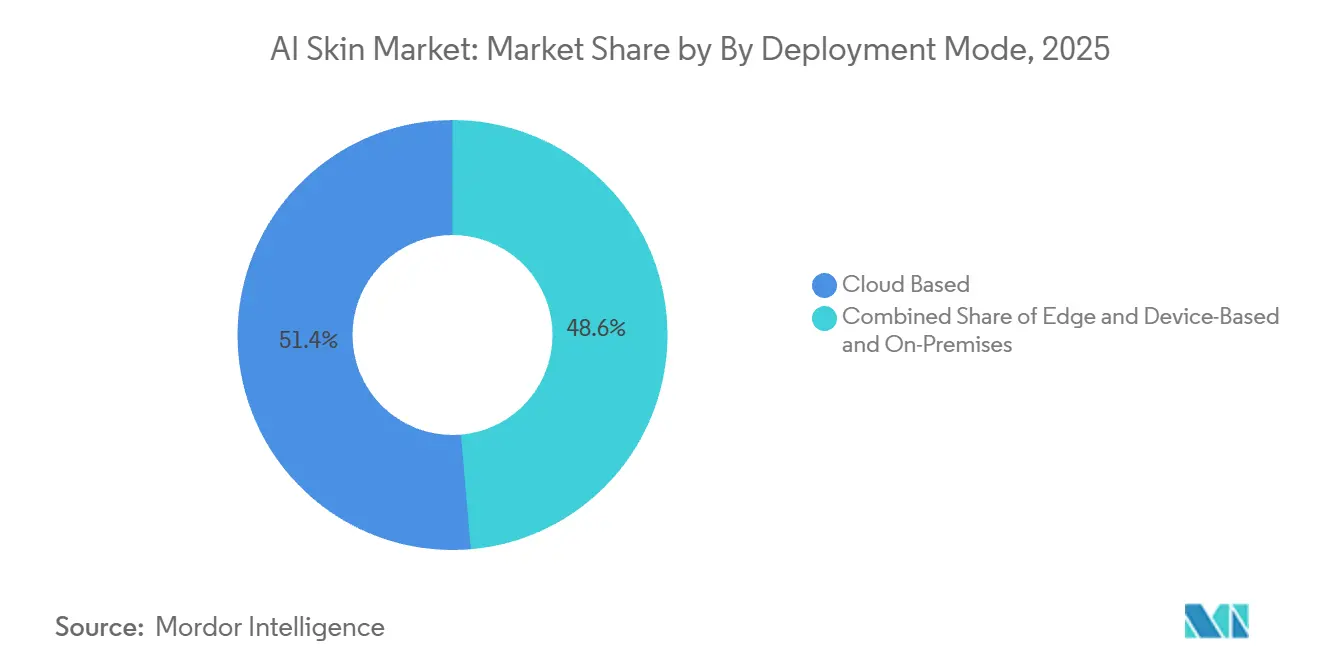
クラウドが現在を支配し、エッジアーキテクチャが未来を定義クラウドベースの展開は2026年に51.4%のシェアを占め、AIスキン市場における主要な運用モデルとしての地位を維持しました。クラウドアーキテクチャは、集中型モデルトレーニング、広範なアクセス、継続的な再トレーニング、および多くの現行プラットフォームで使用されているAPIファースト構造をサポートするため、引き続き重要です。これらの機能は、推論速度よりもスケーラビリティと容易な統合が重視される美容ブランド、テレヘルスオペレーター、消費者プラットフォームに適しています。クラウドシステムはまた、1つのプラットフォームが同じソフトウェア層から複数のブランドやチャネルにサービスを提供できるため、AIスキン市場の現在の経済性にも適合しています。これが、代替アーキテクチャが速度を増す中でもクラウドが最大の展開モードであり続ける理由です。
エッジおよびデバイスベースの展開は2032年までに21.3%のCAGRで成長すると予測されており、AIスキン市場において最も成長の速い展開オプションとなっています。成長は、レイテンシー、ワークフローの信頼性、クラウド依存の低減のためにローカル推論が重要なポイントオブケアユースケース、ポータブル診断、消費者デバイスから生まれています。Journal of Supercomputingに掲載された研究では、エッジGPUボードがハイパースペクトルスキン分析タスクで最低エネルギー使用量を達成したことが示されており、ポータブルで電力効率の高いツールの根拠を強化しています。Skin Analytics[4]は2026年6月に、標準的なスマートフォンからクラスIIIレベルの自律的な皮膚がん評価を提供する規制対応AI医療デバイスとしてDERM Zeroを発売し、エッジロジックが実際の臨床経路でどのように大規模に活用できるかを示しました。したがって、AIスキン市場はクラウドがスケールメリットを維持しながら、エッジシステムが速度、プライバシー、より大きなワークフロー独立性を必要とする設定を取り込む混合展開モデルへと移行しています。
アプリケーション別:
臨床診断が収益を支え、皮膚がん検出が加速する皮膚科および臨床診断は2026年のAIスキン市場シェアの51.8%を占めました。臨床契約は、購入者が検証、ワークフロー統合、規制サポートを必要とするため、より高い価値を持つ場合があります。医療システムが専門家への紹介バックログを管理しようとする中で、皮膚がん検出が注目を集めています。2026年の系統的レビューでは、AI支援メラノーマ検出の感度が80.9%と報告されました。このレビューでは、専門皮膚科医のパフォーマンスと統計的に同等の結果が見られました。臨床的エビデンスは、AIスキン産業全体の機関採用において引き続き中心的な役割を果たしています。
皮膚がん検出およびリスク評価は2032年までに20.5%のCAGRで成長すると予測されています。AI支援レビューは臨床的判断を置き換えるのではなく、臨床医を支援することができます。2025年の読影者研究では、AI支援により経験豊富な皮膚科医の診断精度が74.6%から81.6%に向上したことが報告されました。同研究では、悪性腫瘍感度が91.7%から97.6%に増加したことも報告されました。ニキビ、湿疹、乾癬、色素沈着、皮膚炎の評価も繰り返しモニタリングの機会を生み出しています。慢性炎症性疾患は、ケアおよび製品研究に有用な縦断的データを生成する可能性があります。
エンドユーザー別:
メドスパの成長が臨床機関の基盤に挑戦する皮膚科クリニックは2026年のAIスキン市場シェアの40.2%を占めました。クリニックは既存の診察および文書化ワークフロー内でAIツールを使用しています。病院もデジタル病理学および皮膚病理学トリアージのための調達を拡大しています。PathAIは2026年3月にPathAssist DermのFDA画期的デバイス指定を受けました。このシステムは皮膚病変のデジタル全スライド画像を分析するよう設計されています。美容・コスメティックセンターは、コンサルテーションを支援するために治療前評価と結果文書化を活用しています。
メドスパおよびウェルネスセンターは2032年までに19.8%のCAGRで成長すると予測されています。これらの設定の顧客は、プレミアム治療プログラムの前に客観的な評価をますます期待するようになっています。AIツールは皮膚状態を記録し、より一貫したコンサルテーションプロセスを支援することができます。韓国とGCC諸国は、この採用経路を支えるメディスパ文化を確立しています。美容サロンやスパも、付加価値のあるコンサルテーションツールとして低コストのスキャナーを使用しています。製薬会社、医薬品受託研究機関、研究機関は、有効性評価のための別のユーザーグループを形成しています。
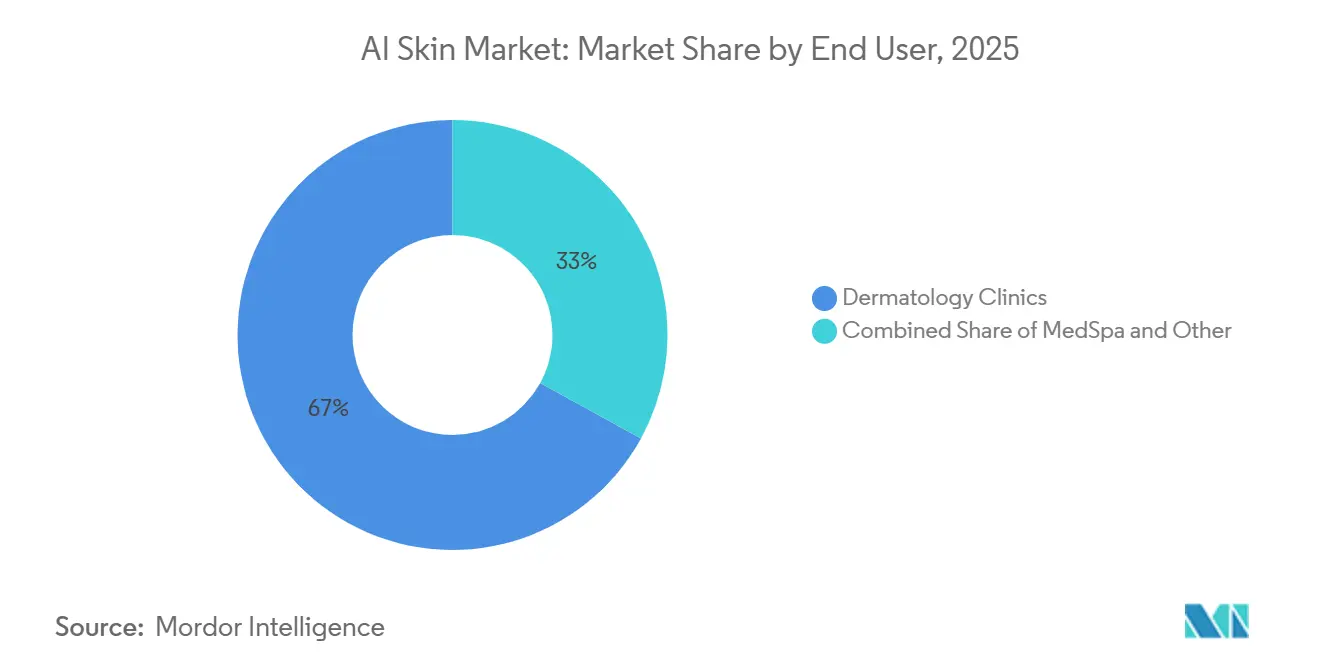
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米AIスキン市場
北米は2026年のAIスキン市場シェアの38.1%を占め、最大の地域貢献者となりました。この地域がリードしているのは、承認済み皮膚科AI製品の高い密度、積極的な支払者による実験、および専門家ケアへのアクセス遅延に直面する大規模な人口があるためです。2026年3月、FDAはメラノーマ検出用光学診断デバイスおよび関連技術をクラスIIIからクラスIIに再分類し、AIスキン市場のこの部分における将来の製品参入の負担を軽減しました。2026年5月に開始されたTeladoc HealthのWalmart連携皮膚科サービスも、小売インフラが迅速なデジタルチャネルを通じてスキンアクセスを拡大できることを示しました。カナダとメキシコは、デジタルヘルスへの投資とプライベートケアの拡大がさらなる地域的普及を支援できるため、二次的な成長ポテンシャルを加えています。
欧州AIスキン市場
欧州は、規制が導入の速度と品質基準の両方を形成しているため、AIスキン市場において引き続き重要な地位を占めている。その二重効果として、参入はより厳しくなる一方、これらのハードルをクリアした製品はより強固な臨床的信頼から恩恵を受ける可能性がある。英国は顕著な事例となっており、Skin Analyticsは2020年以降、24の病院においてDERMが23万人以上の患者を評価し、2万件以上のがんを検出したと報告している。ドイツまた、薬局・遠隔医療プラットフォーム・健康保険会社向けのAPI連携サービスを通じて普及が進んでおり、病院専用チャネルを超えた活用が広がっている。フランス、イタリア、スペインはより緩やかに進展しており、活動は主に民間の美容クリニックおよびダイレクト・トゥ・コンシューマーの美容プラットフォームに集中している。
アジア太平洋、中東・アフリカ、南米のAIスキン市場
アジア太平洋地域は、2032年までに21.7%のCAGRでAIスキン市場において最も成長の速い地域です。成長は3つの異なるエンジンによって支えられています。韓国のKビューティーに連動した消費者向けAIスキン診断、インドの公共デジタルヘルスインフラ、中国の病院連携AI展開です。この組み合わせは、AIスキン市場が同じ地域全体で消費者ボリュームと臨床的深みの両方を持つため重要です。インドは特に関連性が高く、国家遠隔医療インフラが大都市を超えてデジタル皮膚科ツールの普及を改善できます。中国は都市部病院における医師支援モデルを通じて勢いを加え、韓国はデータ豊富な消費者スキンケアエコシステムを引き続き支援しています。アジア太平洋地域以外では、中東・アフリカおよび南米は依然として初期段階の市場です。しかし、スマートフォン主導の美容パーソナライゼーションとコミュニティレベルのスキンツールがAIスキン市場における将来のスケールを支援できるため、戦略的に依然として重要です。
競合環境
AIスキン市場は中程度に分散しており、競争は2つの広いティアにわたって形成されています。一方のティアは、L'Oréal、Procter & Gamble、Shiseido、Unilever、Beiersdorfなどの大手美容・消費財企業で構成されており、製品開発、小売、消費者直販エンゲージメントにAIを統合しています。もう一方のティアには、Perfect Corp.、Revieve、Haut.AI、SkinVision、MetaOptimaなどの専門プラットフォームプロバイダーが含まれており、主にブランド、クリニック、テレヘルスプロバイダーのインフラパートナーとして機能しています。この構造は、消費者向け美容プラットフォームと規制された臨床ツールが異なる条件で競合することが多いため、AIスキン市場が一様な競争によって定義されないことを意味します。また、AIスキン市場がパートナーシップ主導の拡大と規制上の参入障壁構築を同時に経験していることも意味しています。
L'Oréalの2026年6月のOpenAIとのコラボレーションは、大手既存企業がAIスキン市場をマイクロバイオームマッピング、長寿科学、内部生成AIワークフローへと拡張している様子を示しました。L'Oréalはまた2026年6月にInnovistの過半数株式取得に合意し、インドにおけるデジタルファーストのスキンケアリーチを強化しました。Perfect Corp.は、限られた独占的クライアント関係に依存するのではなく、統合とプラットフォームリーチを拡大することで、AIスキン市場において異なる経路を追求しています。Haut.AIのOLAYとの取り組みは、専門ベンダーがシミュレーションと組み込みパーソナライゼーションを活用してブランドエコシステム内での役割を深めている別の事例を加えました。
AIスキン市場の独立した臨床デバイス層には、DermaSensor、Skin Analytics、FotoFinder、PathAI、SciBaseが含まれており、競争力はパートナー数よりもエビデンスの質と規制上の進捗に依存しています。Skin Analyticsは2026年6月にDERM Zeroを使用して、自律型スマートフォンベースの評価を規制された医療デバイス形式に押し進めました。PathAIは2026年3月にPathAssist Dermに対してFDAブレークスルーデバイス指定を取得し、デジタル病理学とトリアージにおける地位を強化しました。SciBaseは2026年7月にNevisenseを非メラノーマ皮膚がんに拡大するための510(k)届出をFDAに提出し、規制上のマイルストーンがAIスキン市場において防御可能な地位を構築する重要な手段であり続けることを示しました。中期的には、FDAガイダンスおよびEU AIフレームワークに基づくコンプライアンス要件が、より資本力のある参加者を優遇する可能性が高く、AIスキン市場の臨床側の構造を徐々に引き締めるかもしれません。
AIスキン産業リーダー
-
The Procter and Gamble Company
-
Johnson and Johnson Services, Inc.
-
The Estée Lauder Companies Inc.
-
DermaSensor, Inc.
-
L'Oréal SA
- 注:主要企業の掲載順は順位を示すものではありません。
AIスキン市場 このレポートでカバーされる企業
- L'Oreal S.A.
- The Procter and Gamble Company
- Johnson & Johnson
- The Estee Lauder Companies Inc.
- Perfect Corp.
- Canfield Scientific
- FotoFinder Systems
- Revieve Oy
- SkinVision B.V.
- Haut.AI
- Shiseido Company, Limited
- Beiersdorf
- Unilever PLC
- Amorepacific
- Neutrogena Corporation
- DermaSensor, Inc.
- VisualDx, Inc.
- MetaOptima Technology Inc.
- DermTech, Inc.
- Lululab Inc.
- Meitu, Inc.
最近の産業開発事情 AIスキン市場
- 2026年6月:SciBaseは、NevisenseのUS適応症を非メラノーマ皮膚がん(ケラチノサイト癌)に拡大することを求める510(k)術前届出をFDAに提出しました。これにより、現在米国市場で唯一FDA承認済みのAIメラノーマ検出デバイスに、最大の対処可能な皮膚がんカテゴリーが追加されることになります。
- 2026年6月:L'OréalとOpenAIは、VivaTech 2026においてコラボレーションを発表し、皮膚マイクロバイオーム研究にGPT-Rosalindを使用し、L'OréalのCreAItechプラットフォームを支援しています。
- 2026年5月:Teladoc Healthは、ウォルマートのBetter Care Servicesプラットフォームを通じて皮膚科サービスを提供開始し、消費者が皮膚画像をアップロードして現金払い1回89米ドルで24時間以内に米国皮膚科専門医によるレビューを受けられるようにしました。
- 2026年3月:SkinVisionは、SkinVisionアプリのAIベースの皮膚スポット評価を評価するFDA要求のピボタル試験を実施するためにMayo Clinicとの研究コラボレーションを発表し、米国規制承認経路における重要なマイルストーンを示しました。
グローバルAIスキン市場レポートの範囲
本レポートの範囲において、AIスキン分析とは、人工知能、機械学習、コンピュータビジョン、および高度なイメージングテクノロジーを使用して皮膚状態を評価し、皮膚科的異常を特定し、皮膚健康パラメータを評価し、パーソナライズドスキンケアレコメンデーションを提供することを指します。これらのソリューションは、スマートフォン、専用イメージングデバイス、キオスク、またはその他の接続プラットフォームを通じてキャプチャされたデジタル画像を利用して、ニキビ、色素沈着、しわ、水分量、皮膚老化、湿疹、乾癬、潜在的な皮膚がん指標などの特徴を分析します。AIスキン分析システムは、迅速で非侵襲的かつデータ駆動型の皮膚評価を可能にすることで、臨床的意思決定と消費者向けスキンケア管理の両方を支援します。
AIスキン分析市場は、コンポーネント別にソフトウェア、ハードウェア、サービスに、テクノロジー別に人工知能ベース分析、機械学習、深層学習、拡張現実・バーチャル試着、その他のテクノロジーに、デプロイメントモード別にクラウドベース、オンプレミス、エッジおよびデバイスベースソリューションに、アプリケーション別に皮膚科および臨床診断、皮膚がん検出およびリスク評価、ニキビ検出およびモニタリング、アトピー性皮膚炎および湿疹評価、乾癬評価、色素沈着および過色素沈着分析、皮膚炎分析、その他に、エンドユーザー別に皮膚科クリニック、病院、美容・コスメティックセンター、ビューティーサロンおよびスパ、メドスパおよびウェルネスセンター、その他に、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア |
| ハードウェア |
| サービス |
| 生体内診断 |
| 生体外診断 |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 病院 |
| 診断イメージングセンター |
| 診断ラボ |
| クリニックおよびその他の医療プロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 米国 | |
| カナダ | |
| メキシコ | |
| ドイツ | |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | ソフトウェア | |
| ハードウェア | ||
| サービス | ||
| アプリケーション別 | 生体内診断 | |
| 生体外診断 | ||
| デプロイメントモード別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| エンドユーザー別 | 病院 | |
| 診断イメージングセンター | ||
| 診断ラボ | ||
| クリニックおよびその他の医療プロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 米国 | ||
| カナダ | ||
| メキシコ | ||
| ドイツ | ||
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのAIスキン市場の予測値はいくらですか?
AIスキン市場は2026年の10.2億米ドル(1.02 ビリオン 米ドル)から、2027年~2032年の19.28%のCAGRで2032年までに29.5億米ドル(2.95 ビリオン 米ドル)に達すると予測されています。
AIスキンソリューションの現在の需要をリードしている地域はどこですか?
北米は2026年に38.1%のシェアでリードし、規制活動、支払者パイロット、持続的な皮膚科アクセスギャップによって支えられました。
AIスキン採用において最も急速に成長している地域はどこですか?
アジア太平洋地域は、消費者向け美容診断、公共デジタルヘルスインフラ、病院AI展開を組み合わせているため、2032年までに21.7%のCAGRで成長すると予測されています。
現在最も多くの収益を生み出しているアプリケーションはどれですか?
皮膚科および臨床診断は2026年に51.8%のシェアでリードし、より大きな契約価値と強力な臨床調達経路によって牽引されました。
最も急速に拡大しているデプロイメントモデルはどれですか?
エッジおよびデバイスベースの展開は、ポイントオブケアのユースケースがより速い推論とクラウド接続への依存低減を必要とするため、2032年までに21.3%のCAGRで成長しています。
AIスキン採用の拡大に対する主な障壁は何ですか?
肌色にわたるデータセットバイアスは、トレーニングデータにおける過少代表が臨床的信頼性を低下させ、多様な集団にわたる採用を遅らせる可能性があるため、依然として主要な障壁です。