
病院資産管理におけるAI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.01 十億米ドル |
| 市場規模 (2032) | 22.46 十億米ドル |
| 成長率 (2027 - 2032) | 22.88 % |
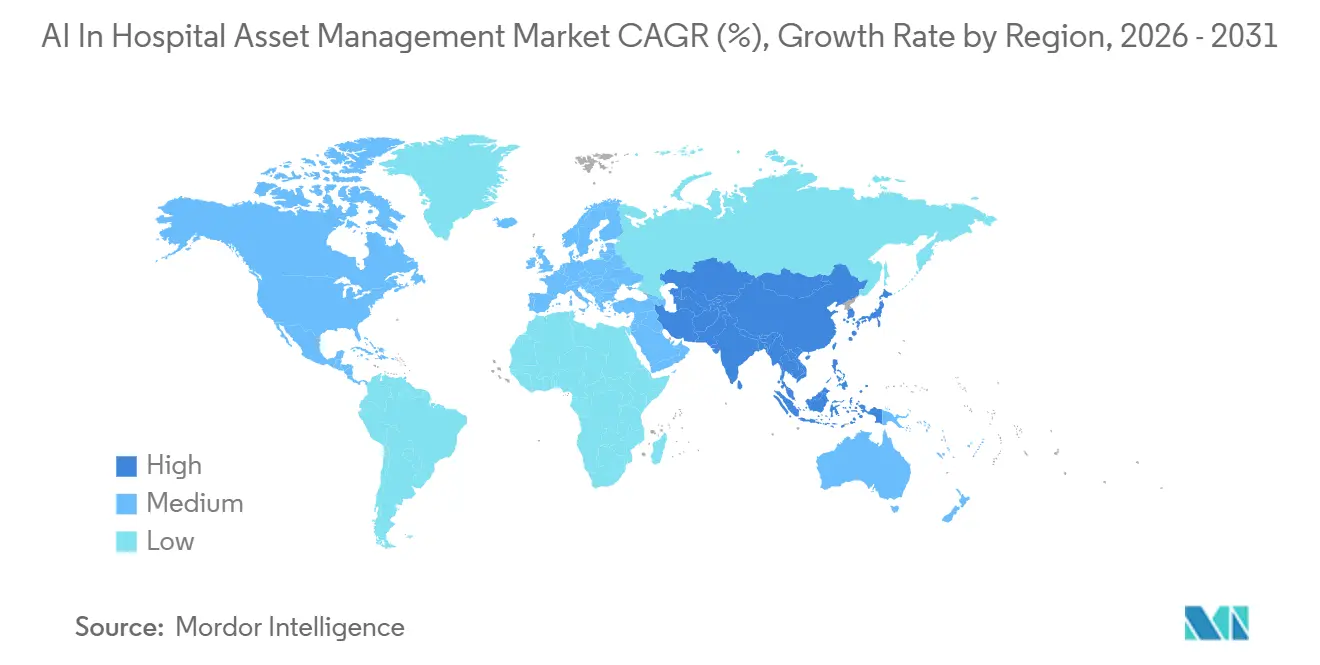
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
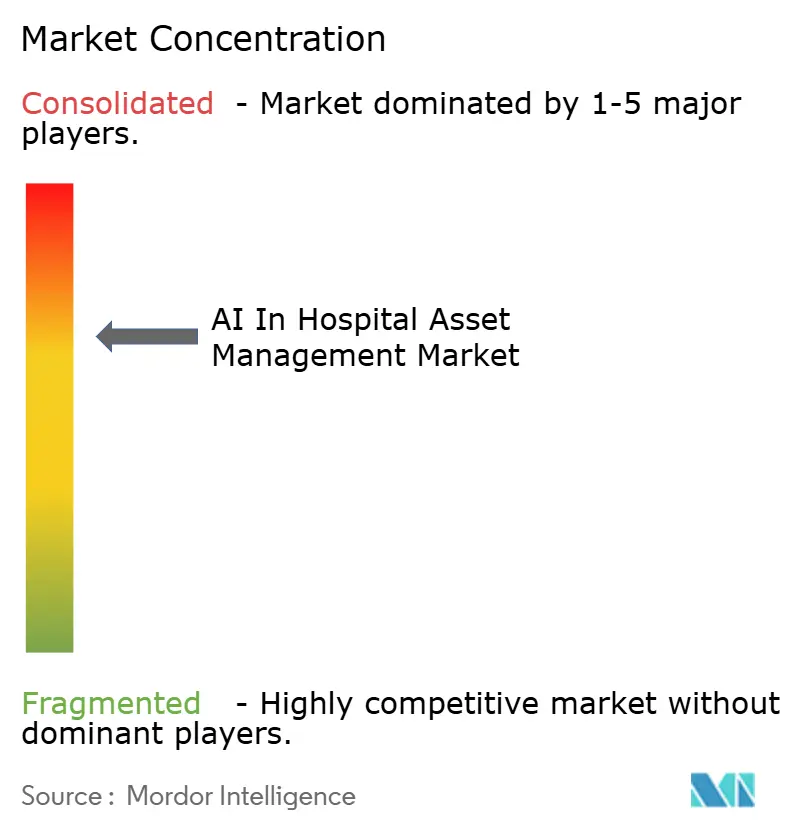
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
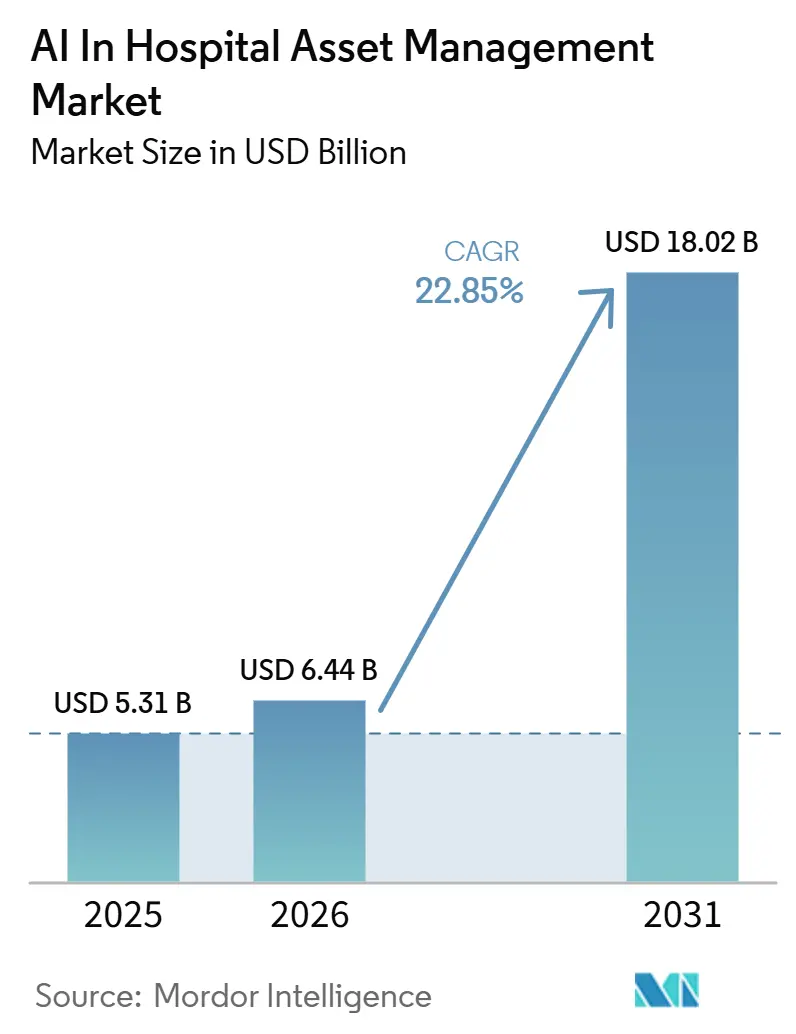
Mordor Intelligenceによる病院資産管理におけるAI市場分析
病院資産管理におけるAI市場規模は2026年に6.52 ビリオン 米ドルと評価され、2027年の8.01 ビリオン 米ドルから2032年には22.46 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは22.88%です。
病院資産管理におけるAI市場は、基本的な機器の位置把握を超え、追跡、予知保全、ワークフロー調整、および監査対応を組み合わせた、より広範な運用モデルへと移行しています。病院は、位置情報と使用状況データを再配置、サービススケジューリング、および稼働時間管理に関するアクションへと変換するプラットフォームをより重視するようになっており、これにより病院資産管理におけるAI市場のソフトウェア層が拡大しています。また、医療機器のトレーサビリティ、保守規律、および技術インベントリに関するより強固な記録医療提供者に求められるため、規制も購買決定に影響を与えており、病院資産管理におけるAI市場においてコンプライアンス対応ツールの価値が高まっています。スマートホスピタルプログラム、デジタルツインプロジェクト、およびサブスクリプション型デリバリーモデルは、一部の環境での導入摩擦を低減していますが、サイバーセキュリティ、相互運用性、および実装コストは依然として病院資産管理におけるAI市場全体での本格的な展開を遅らせています。多角化した医療技術サプライヤー、RTLSスペシャリスト、およびワークフローソフトウェアベンダー間の競争は依然として活発であり、追跡精度と使いやすい分析機能およびサービスサポートを組み合わせた企業が病院資産管理におけるAI市場でのポジションを向上させています。
主要レポートのポイント
- 技術別では、RFIDが2026年の収益の44.27%を占め、RTLSは2032年にかけてCAGR 23.13%で拡大する見込みです。
- コンポーネント別では、ソフトウェアと分析が2026年に56.11%の収益シェアをリードし、サービスは2032年にかけてCAGR 23.72%で成長すると予測されています
- アプリケーション別では、機器・デバイス追跡が2026年の収益の51.15%を占め、ベッドおよびキャパシティ管理は2032年にかけてCAGR 24.71%で進展する見込みです。
- エンドユーザー別では、病院が2026年に40.28%の収益シェアを保有し、外来手術センターは2032年にかけてCAGR 25.22%で成長すると予想されています。
- 地域別では、北米が2026年に43.12%の収益シェアでリードし、アジア太平洋地域は2032年にかけてCAGR 27.11%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| AI搭載リアルタイム資産追跡・モニタリングの 採用拡大 | +4.8% | 世界規模、 北米およびアジア太平洋に集中 | 短期 (2年以内) |
| 資産稼働率の最適化と機器ダウンタイム削減への ニーズの増大 | +3.7% | 世界規模、 北米および西欧に早期集中 | 短期 (2年以内) |
| スマートホスピタルおよびAI対応コネクテッドヘルスケアインフラの 拡大 | +2.9% | アジア太平洋中心、 中国、韓国、インド、中東・アフリカおよび南米への波及 | 中期 (2~4年) |
| 重要医療機器の予知保全に対する 需要の増大 | +3.2% | 北米 およびEU、オーストラリアおよび日本での早期採用 | 中期 (2~4年) |
| インテリジェント資産管理のためのAI、IoT、およびデジタルツイン技術の 統合 | +3.5% | 世界規模、 中国、ドイツ、シンガポールでの導入加速 | 長期 (4年以上) |
| 業務効率、コスト最適化、およびワークフロー自動化への 注力の増大 | +2.6% | 世界規模 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
AI搭載リアルタイム資産追跡・モニタリングの採用拡大
病院資産管理におけるAI市場は、購買者の期待の明確な変化から恩恵を受けており、病院は今や機器の所在を示すだけのシステム以上のものを求めています。リアルタイム追跡は、移動データをスタッフの負荷、病室需要および機器の可用性と結びつけるAIモデルに供給する際に、より価値が高まっています。これにより病院は、デバイスが不足する前にどこに配置すべきかについて、事後的な検索・派遣活動からより早期の意思決定へと移行できます。医療提供者が以前の投資を置き換えるのではなく、既存のRFIDおよびRTLSインフラを活用できる場合、リターンプロファイルも改善し、病院資産管理におけるAI市場での切り替え摩擦が低下します。2025年の査読済み病院事例研究では、150台の重要機器にわたるIoTおよびランダムフォレスト保全モデルにより、計画外ダウンタイムが27%削減され、保全コスト効率が20%改善されたことが示されました。[1]同じパターンが、病院が病院資産管理におけるAI市場において位置情報の可視性を測定可能な稼働時間およびサービス向上と結びつけられるため、より強い購買意欲を支えています。
資産稼働率の最適化と機器ダウンタイム削減へのニーズの増大
病院資産管理におけるAI市場はまた、新たな資本が承認される前に既存の機器をより効果的に活用する必要性によっても支えられています。大規模病院は、計画担当者がピーク需要に備えるため、実際の稼働ニーズを超える機器プールを維持することが多く、それがサービスリスクを緩和する一方で資本を拘束します。資産が紛失、未活用、またはケアのピーク時に利用不可能な場合、問題はより深刻になります。なぜなら、調達コストが高止まりしたまま臨床ワークフローが遅延するからです。Impinjは、病院資産の15%が毎年紛失または盗難に遭うと述べており、これは稼働率アナリティクスと継続的追跡が医療提供者組織にとって実践的な優先事項であり続ける理由を示しています。[2]AI主導の再配置ロジックは、病院がアイドル状態のデバイスを特定し、部門間で移動させ、不要な購入を遅らせるのに役立ち、病院資産管理におけるAI市場の経済的根拠を改善します。これはまた、稼働率とダウンタイムが利益率規律とサービス継続性とより直接的に結びつくようになったため、意思決定を技術チームから経営幹部へと引き上げています。
スマートホスピタルおよびAI対応コネクテッドヘルスケアインフラの拡大
病院資産管理におけるAI市場は、設計段階で資産インテリジェンスを組み込める新規病院建設およびデジタル近代化プログラムから恩恵を受けています。事前配線された環境と統合されたデジタルバックボーンは、改修の負担を軽減し、機器データ、施設システム、および運用ダッシュボードの接続を容易にします。2025年の査読済みドイツの分析では、資産追跡とリソーススケジューリングを含むAI主導の病院ロジスティクスが、オプションのデジタルツールではなく、コアの運用インフラとして位置づけられました。[3]この見解が広まるにつれ、病院資産管理におけるAI市場はより長い計画期間と大規模な機関予算へのアクセスを得ます。
重要医療機器の予知保全に対する需要の増大
病院資産管理におけるAI市場では、予知保全が位置情報システムの価値を検索・取得を超えて高めるため、強い需要が見られます。病院が稼働時間、振動、温度、および使用データを機械学習と組み合わせると、重要なデバイスがサービス停止する前に故障前状態を特定できます。この変化により緊急修理活動が減少し、アクティブなケア中の機器故障に伴う臨床リスクも低下します。病院資産管理におけるAI市場において、サービスアクション、稼働強度、および保全コンプライアンスがデジタルで記録される場合、病院はより優れたライフサイクル記録も得られます。これは調達計画、総コスト管理、およびメーカーの保全スケジュールと医療機器品質システムへの準拠の容易化を支援します。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高い 初期導入コストおよび継続的な保守コスト | -2.1% | 世界規模、 南米および中東・アフリカで最も深刻 | 中期 (2〜4年) |
| データ プライバシー、サイバーセキュリティ、および相互運用性の課題 | -1.8% | 北米 およびEU、アジア太平洋での懸念の高まり | 短期 (2年以内) |
| 信号干渉および複雑な臨床環境による 精度の制限 | -1.2% | 世界規模、 特に高密度な臨床環境 | 短期 (2年以内) |
| レガシーシステム統合およびAIモデル展開における 課題 | -1.4% | 北米 および西欧 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期導入コストおよび継続的な保守コスト
病院資産管理におけるAI市場は、特にコミュニティ病院や中規模医療システムにおいて、エンタープライズ全体の展開コストという現実的な障壁に依然として直面しています。新しいBLE対応ネットワークがハードウェアニーズを削減する場合でも、医療提供者はタグ、ソフトウェア、統合、スタッフトレーニング、および変更管理への支出に直面します。病院が資産プラットフォームからのデータを電子カルテ、CMMS環境、ナースコールシステム、および内部レポートツールに流したい場合、コスト負担はさらに重くなります。そのため、プロフェッショナルサービスはライセンス料と同様に重要であり続け、予算が厳しく管理されている病院資産管理におけるAI市場の一部での広範な採用を遅らせています。この課題は、ベンダーが段階的な展開、クラウドサブスクリプション、またはコストを時間をかけて分散させるマネージドサービスを提供する場合には深刻ではありません。これらの提供モデルは、医療提供者が大規模な資本承認サイクルを再開することなくカバレッジを拡大できるため、重要性が増しています。
データプライバシー、サイバーセキュリティ、および相互運用性の課題
病院資産管理におけるAI市場はまた、実装をより複雑にするプライバシー、サイバーセキュリティ、および相互運用性の要件からの圧力にも直面しています。2024年12月に米国保健福祉省が公表したHIPAAセキュリティ規則改正案は、電子的に保護された医療情報を作成、受信、維持、または送信するシテム(接続されたデバイスおよび関連インフラを含む)について、文書化された技術資産インベントリを要求しています。この要件は採用を支援しますが、病院がインベントリを静的かつ散発的なものではなく、最新かつ防御可能な状態に保たなければならないため、基準も引き上げます。並行して、同意、プライバシー、およびデータ使用規則がより厳格な場合、自動化されたフローおよび追跡機能は慎重に設計する必要があり、機能範囲が狭まったり展開の選択が遅れたりする可能性があります。その結果、病院資産管理におけるAI市場の購買者は、コアオファーの一部として安全なアーキテクチャ、クリーンな統合レイヤー、および監査対応レポートをますます期待するようになっています。これらのコントロールを明確に示せないベンダーは、購入の遅延や展開フェーズの縮小に直面する可能性が高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
RFIDが現在を支え、RTLSが未来を定義するRFIDは2026年の病院資産管理におけるAI市場シェアの44.27%を占め、RTLSは2032年にかけてCAGR 23.13%で拡大する見込みです。RFIDは、高速なアイテム読み取り、滅菌処理における安定したパフォーマンス、およびサプライチェーンと薬剤管理ルーティンとの高い適合性をサポートするため、病院のワークフローに深く組み込まれたままです。米国病院協会は2025年初頭に薬剤在庫管理向けのRFIDソリューションを取り上げており、これは病院業務における大量の非見通し線スキャンの実用的な役割を反映しています。また、病院は、継続的な移動マッピングより在庫精度と監査速度が重要な管理された環境でRFIDが効果的に機能するため、引き続きRFIDを評価しています。これにより、他の技術が注目を集める中でも、RFIDは病院資産管理におけるAI市場の導入ベースの中心に位置し続けています。
RTLSは、病院がベッドターン、患者移動、スタッフ安全ワークフロー、およびリアルタイム機器ディスパッチのために継続的な位置情報ストリームをますます必要としているため、より速く成長しています。病院資産管理におけるAI産業において、この変化はRFIDをスタックから排除するものではありませんが、ポイントインタイムの確認よりも継続的な空間認識をサポートするプラットフォームへの予算配分を増加させています。病院資産管理におけるAI市場にとってのより広範な結果は、購買者がRFID、RTLS、およびソフトウェアダッシュボード間の相互運用性を孤立したツールではなく求める、階層化された技術モデルです。
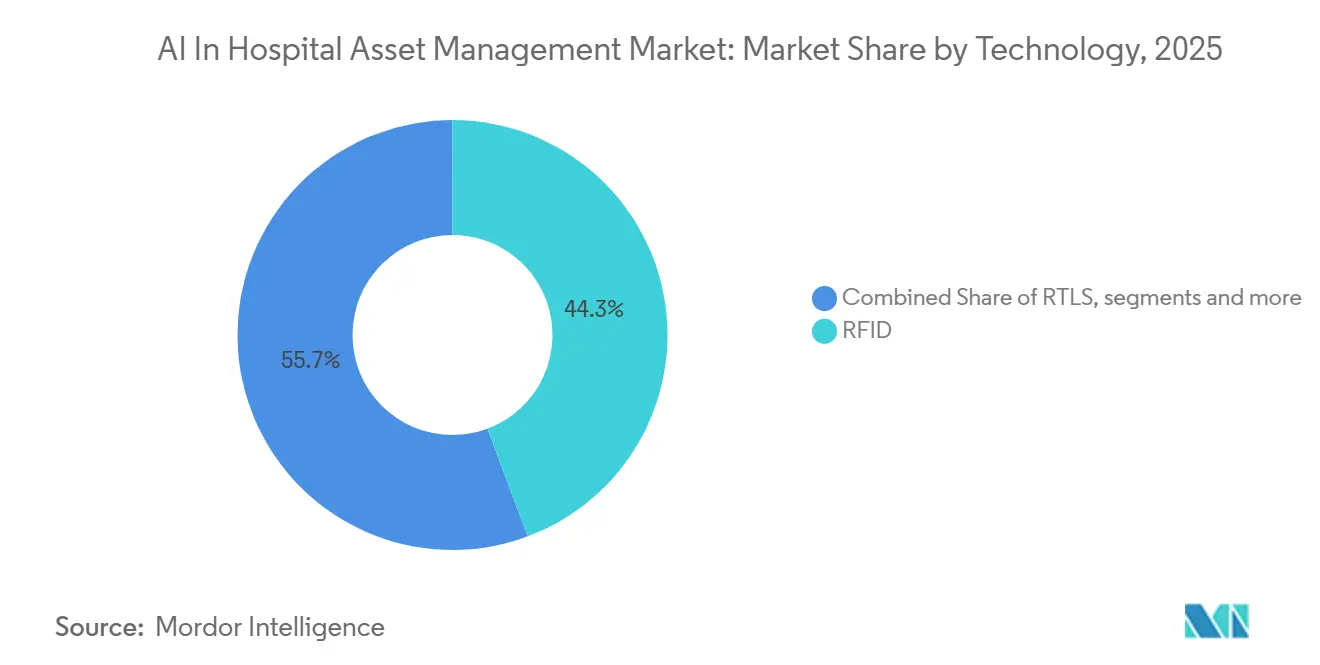
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ソフトウェアインテリジェンスが価値創造をリードするソフトウェアと分析は2026年の病院資産管理におけるAI市場規模の56.11%を占め、サービスは2032年にかけてCAGR 23.72%で成長する見込みです。これは、タグ、リーダー、およびゲートウェイよりも、病院の活動を解釈するインテリジェンス層によって価値が生み出されるという明確な移行を反映しています。購買者は、可視性データが臨床業務を変えるかどうかを決定するのはそれらの機能であるため、ダッシュボード、予測ルール、ワークフロー自動化、および統合コネクタに対して費用を支払っています。その結果、病院資産管理におけるAI市場は、保守ロジック、アラート、利用率分析、およびレポートを一つの使いやすいソフトウェア環境に接続できるベンダーを評価しています。
多くの医療提供者組織が、オンボーディング、統合、トレーニング、アップデート、および運用チューニングをカバーするバンドルサポートを好むため、サービスはより速く成長しています。マネージドサービス構造はまた、内部のITおよび生体医工学チームへの負担を軽減し、複数の施設にわたるスケーリングを容易にします。ハードウェアは、特にグリーンフィールドプロジェクトやレガシーインフラが限られた環境では依然として不可欠ですが、その商業的役割は病院資産管理におけるAI市場においてより標準化されつつあります。これにより、病院資産管理におけるAI市場全体で、一回限りのハードウェア導入収益よりも、継続的なソフトウェアおよびサービス収益がより戦略的になっています。
用途別:
機器追跡が主導し、ベッド管理が加速する機器・デバイス追跡は2026年の病院資産管理におけるAI市場規模の51.15%を占め、ベッドおよびキャパシティ管理は2032年にかけてCAGR 24.71%で上昇すると予測されています。機器追跡は、モバイルデバイスを迅速に特定し、ケアが提供される場所で利用可能な状態に保つという最も直接的な運用ニーズをサポートするため、依然としてリードしています。スタッフが探索に費やす時間が減ると病院は直接的な労働効率の向上を確認でき、これにより機器の可視性が病院資産管理におけるAI市場における多くの導入のエントリーポイントとなっています。
ベッドおよびキャパシティ管理は、病院が同じリアルタイムデータ層を使用して病室割り当て、退院タイミング、ターンオーバの可視性、およびスループット調整を改善しているため、より速く成長しています。この成長は、病院資産管理におけるAI市場の役割が、デバイスの可視性から部門横断的な運用フロー管理へと拡大していることを示しています。在庫およびサプライチェーン管理も、特に薬局自動化や滅菌処理において勢いを増しており、同時読み取りによりカウントサイクルを短縮しトレーサビリティ規律を向上させることができます。患者およびスタッフ追跡は、職場安全、対応速度、および監督ニーズがより正式化されている場所で引き続き拡大しています。これらのパターンを総合すると、病院資産管理におけるAI市場が単一のユースケースからより広範なワークフロープラットフォームへと移行していることが示されています。
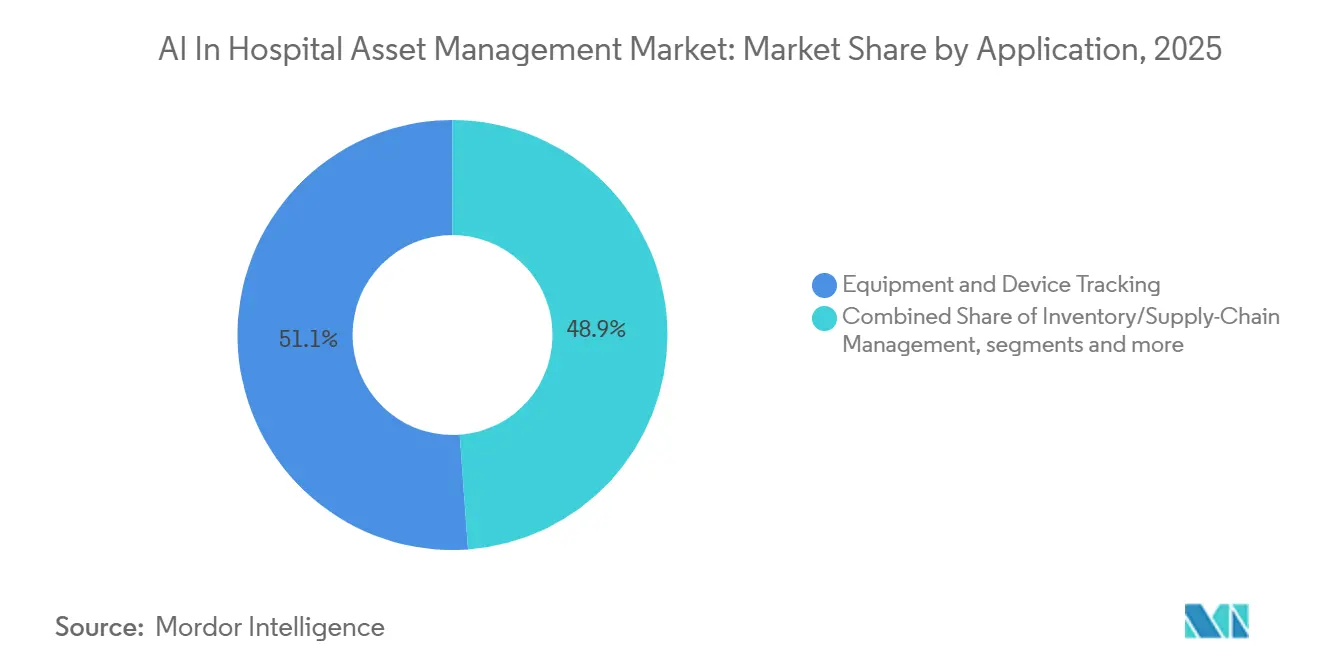
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が最大の基盤を保持し、外来手術センターが最速の成長を記録病院は2026年のAI病院資産追跡市場において39.89%の収益シェアを支配しました。このリーディングポジションは主に、大規模な入院患者ネットワークの複雑さによって推進されており、継続的なデバイス追跡、滅菌、再配布、規制コンプライアンス、および定期保守を必要とする大規模かつ多様なインベントリを管理しています。これらの大規模施設は複数の部門とキャンパスにまたがるため、リアルタイムの可視性の欠如は頻繁に機器の未活用、隠れた遊休時間、および不必要な重複購入につながります。
一方、外来手術センター(ASC)は最も成長の速いエンドユーザーセグメントを代表しており、2027年から2032年にかけてCAGR 26.82%で急速に拡大すると予測されています。この急増は、日帰り外来手術へのグローバルなシフトによって促進されています。長期ケア施設は技術統合に対して非常に的を絞ったアプローチを取っています。広範なモバイル医療機器のフリートを追跡するのではなく、その投資の焦点は患者安全とリスク軽減に集中しています。優先的な導入には、患者の徘徊防止システム、スタッフ緊急アラートメカニズム、および安全な薬剤管理ループが含まれます。
地域分析
北米の病院資産管理におけるAI市場
北米は2026年の病院資産管理におけるAI市場シェアの43.12%を占めました。この地域がリードしているのは、成熟したRFIDおよびRTLSインフラのベースと、強力な病院技術支出、およびトレーサビリティと文書化に関するより重い規制圧力を組み合わせているためです。FDAの品質マネジメントシステム規制は2026年に施行されており、デバイス品質システムに関する期待を強化し、構造化された資産関連プロセスの必要性を補強しています。提案されているHIPAAセキュリティルールの更新も、現在の技術資産インベントリの重要性を高めており、病院資産管理におけるAI市場においてコンプライアンスとサイバーセキュリティが同じ購買議論の一部となっています。
EMEAの病院資産管理におけるAI市場
欧州は病院資産管理におけるAI市場において引き続き第2位の地域ブロックである。ドイツ、英国、フランスは、小規模市場と比較して病院のデジタル化プログラムが充実しており、トレーサビリティのニーズも明確であることから、機関導入の大部分を占めている。同地域はまた、医療機器およびインプラント関連ワークフローにおけるアイテムレベルの管理要件にも影響を受けており、相互運用可能なトラッキングシステムへの需要を支えている。イタリアとスペインも病院デジタル化プログラムの進展に伴い前進しており、中東およびアフリカでの導入は依然として初期段階にあるものの、GCC諸国におけるスマートホスピタル建設を通じて進展しつつある。
アジア太平洋の病院資産管理におけるAI市場
アジア太平洋地域は病院資産管理におけるAI市場において最も成長の速い地域であり、2032年にかけてCAGR 27.11%が見込まれています。この地域の成長は、病院の近代化、新しいインフラ、および竣工後ではなく建設中に運用インテリジェンスを組み込む強い意欲と結びついています。中国は大規模な病院デジタル化プログラムを通じて急速に進展しており、韓国と日本もAI主導のケアモデルと接続された資産ワークフローを通じて勢いをえています。インドおよび東南アジアは最も先進的な市場と比較して普及率でまだ遅れていますが、近代化、外来患者の拡大、およびスマート施設投資がスケーラブルなクラウドおよびハイブリッド導入への適合性を向上させているため、その成長軌道は依然として強固です。これにより、アジア太平洋地域は病院資産管理におけるAI市場の将来の拡大において中心的な位置を占め続けています。
競争環境
病院資産管理におけるAI市場は中程度の集中度を維持しており、幅広い医療技術グループと特化したRTLSスペシャリストが同じ医療提供者予算をめぐって競争しています。大手医療ベンダーは、既存の病院との関係、フィールドサービスネットワーク、および資産ツールをイメージング、保全、エンタープライズワークフローと接続する能力から恩恵を受けています。スペシャリストサプライヤーは、より深い位置精度、より強力なワークフローカスタマイズ、および医療特化の展開経験を提供することが多いため、依然として重要です。これにより、購買決定が単一の製品機能よりも、ベンダーがデータキャプチャ、アナリティクス、サービスサポート、および統合対応性をどれだけうまく組み合わせるかに依存する市場が生まれています。病院資産管理におけるAI市場の競争パターンは、病院を断片化したポイントソリューションに強制することなく、デバイスの可視性から運用インテリジェンスへと移行できる医療提供者を優遇しています。
GE HealthCareはこの分野での事業フットプリントの拡大に積極的です。2026年2月、同社はReadyFixを発売しました。これはコネクテッドデバイスの監視とサービスオーケストレーションにおけるポジションを拡大するリモートフリート管理ソリューションです。2026年6月、GE HealthCareはまたCarilion Clinicとのコラボレーションを拡大し、バージニアネットワーク全体にAdvanced Asset Management Program(AAMP)とEncompass RTLSプラットフォームを展開しました。これらの動きは、スタンドアロンのソフトウェア販売ではなく長期的なサービス関係を中心に構築された戦略を示しており、それは病院資産管理におけるAI市場において意味のあるポジションです。
中規模病院および複数拠点の外来患者グループは依然として十分にサービスを受けておらず、より軽量な展開モデルと低い運用複雑性を持つベンダーに余地を残しています。PartsSourceの2025年のAsset Uptimeの発売もまた、デバイスモニタリング、保全調整、およびサプライチェーンの可視性を結びつけるソフトウェア主導のアプローチを示しています。技術層では、ImpinjはそのRAIN RFIDプラットフォームがパートナーエコシステムをサポートし、リーダー、タグ、およびより大きなソリューションスタックの実現を通じて定期的な価値獲得を可能にするため、依然として重要です。プラットフォームベンダー、サービス主導のメドテック企業、およびワークフロースペシャリストのこの組み合わせにより、病院資産管理におけるAI市場は単一の支配的なリーダーを示すことなく競争力を維持しています。
病院資産管理におけるAI産業のリーダー
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
- 注:主要企業の掲載順は順位を示すものではありません。
病院資産管理におけるAI市場 このレポートでカバーされる企業
- AiRISTA Flow, Inc.
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Elpas Solutions Ltd.
- GE Healthcare
- Honeywell International
- Impinj, Inc.
- Infor, Inc.
- Koninklijke Philips
- Midmark
- Qorvo, Inc.
- Securitas Healthcare LLC
- Siemens Healthineers
- Sonitor Technologies AS
- Stanley Black and Decker, Inc.
- TeleTracking Technologies, Inc.
- Versus Technology, Inc.
- Vizzia Technologies, Inc.
- Zebra Technologies
最近の産業開発事情 病院資産管理におけるAI市場
- 2026年6月:GE HealthCareはCarilion Clinicとの臨床工学サービス関係を拡大し、Carilionのバージニアネットワーク全体にAdvanced Asset Management Program(AAMP)とEncompass RTLSプラットフォームを展開しました。この契約は、医療機器をそのライフサイクル全体にわたって最適化し、医療システム全体の運用変動性を低減するよう設計されています。
- 2026年6月:TeleTracking Technologiesは35年間で最も重要な戦略的拡大となるOperations IQ Ambulatoryを発売し、リアルタイム運用インテリジェンスプラットフォームを急性期病院から外来患者アクセスおよび紹介管理へと拡張しました。この製品は、病院および外来手術センター環境にわたって患者フローを管理する医療システム向けに特化して構築されています。
- 2026年4月:Zebra TechnologiesはAiva Healthとのパートナーシップを発表し、ZebraのヘルスケアモバイルコンピューターおよびWS101-Hウェアラブルバッジ上でAivaのAI搭載ナースアシスタントを使用したハンズフリーナースワークフローを実現し、ケアのポイントで資産とワークフローインテリジェンスを統合しました。
世界の病院資産管理におけるAI市場レポートのスコープ
レポートのスコープによると、病院資産管理におけるAI市場は、病院資産のリアルタイム追跡、稼働率最適化、予知保全、およびライフサイクル管理を可能にするAI搭載ソフトウェア、プラットフォーム、およびサービスで構成されています。これらのソリューションは人工知能、IoT、およびアナリティクスを活用して、業務効率を改善し、機器のダウンタイムを削減し、医療施設全体のリソース配分を強化します。
病院資産管理におけるAI市場は、技術、コンポーネント、用途、エンドユーザー、および地域によってセグメント化されています。技術別では、市場はRFID、RTLS、バーコードスキャナー、Bluetooth低エネルギー、およびその他の技術にセグメント化されています。コンポーネント別では、市場はハードウェア、ソフトウェアおよびアナリティクス、およびサービスにセグメント化されています。用途別では、市場は機器・デバイス追跡、在庫・サプライチェーン管理、患者およびスタッフ追跡、ベッドおよびキャパシティ管理、環境・状態モニタリング、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、長期療養施設、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| RFID |
| RTLS |
| バーコードスキャナー |
| 超音波および赤外線タグ |
| ブルートゥース低エネルギー |
| ハードウェア |
| ソフトウェアおよび分析 |
| サービス |
| モバイル機器 |
| 固定機器 |
| 在庫および消耗品 |
| 機器・器具追跡 |
| スタッフおよび物品追跡 |
| 患者・訪問者追跡 |
| 環境・状態モニタリング |
| 病院 |
| 外来手術センター |
| 長期ケア施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 技術別 | RFID | |
| RTLS | ||
| バーコードスキャナー | ||
| 超音波および赤外線タグ | ||
| ブルートゥース低エネルギー | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェアおよび分析 | ||
| サービス | ||
| 製品タイプ別 | モバイル機器 | |
| 固定機器 | ||
| 在庫および消耗品 | ||
| アプリケーション別 | 機器・器具追跡 | |
| スタッフおよび物品追跡 | ||
| 患者・訪問者追跡 | ||
| 環境・状態モニタリング | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 長期ケア施設 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年に向けた病院資産管理におけるAIの現在の見通しは?
病院資産管理におけるAI市場は2026年に6.52 ビリオン 米ドルであり、追跡、保守、およびワークフローインテリジェンスに対する強い需要を反映して、CAGR 22.88%で2032年までに22.46 ビリオン 米ドルに達すると予測されています。
現在の病院展開をリードしている技術はどれですか?
RFIDは薬剤、在庫、および滅菌処理ワークフローへの適合性が高いため2026年に44.27%のシェアをリードし、RTLSは2032年にかけてCAGR 23.13%でより速く成長すると予想されています。
この分野で最も速く成長している用途領域はどれですか?
ベッドおよびキャパシティ管理は2032年にかけてCAGR 24.71%で最も成長の速いアプリケーションになると予測されており、病院が機器検索だけでなくスループットと病室管理にも同じデータ層を活用していることを示しています。
予測期間中に最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域はスマートホスピタルプロジェクト、デジタルツインインフラ、および主要な医療システム全体にわたる広範な近代化に支えられ、2032年にかけてCAGR 27.11%で成長すると予測されています。