
バイオテクノロジーにおけるAI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.5 十億米ドル |
| 市場規模 (2031) | 31.23 十億米ドル |
| 成長率 (2026 - 2031) | 29.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
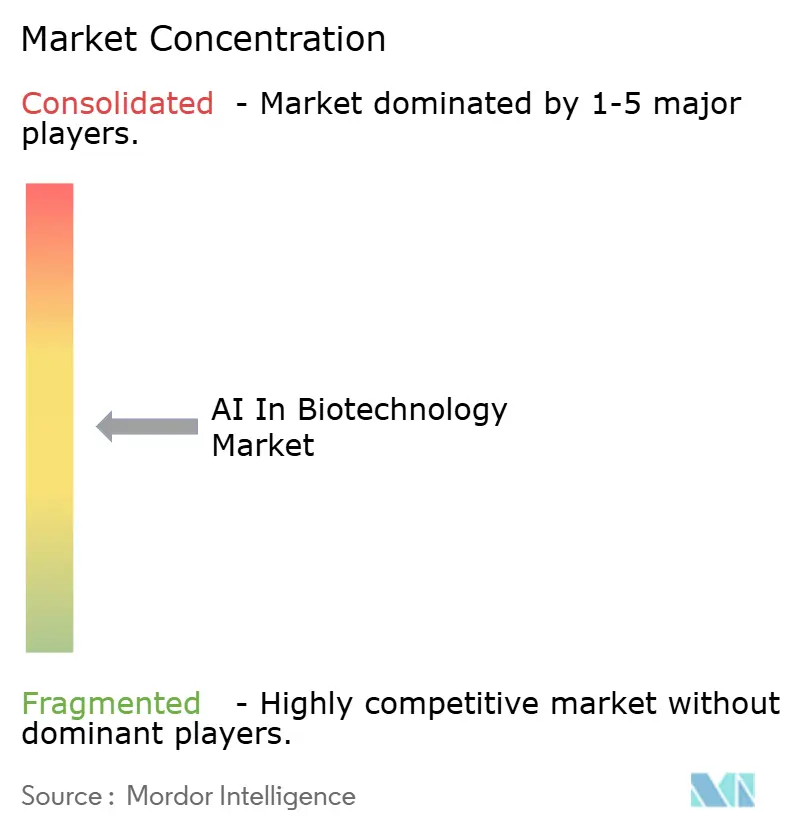
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるバイオテクノロジーにおけるAI市場分析
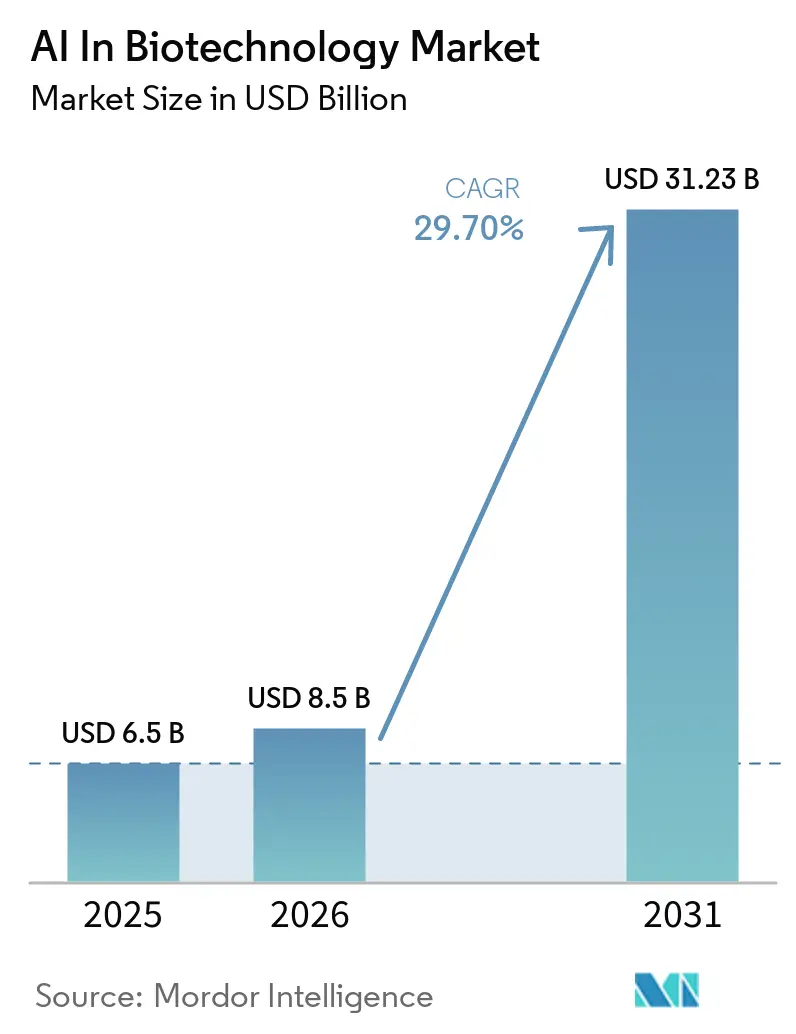
バイオテクノロジーにおけるAI市場規模は2025年に65億米ドルと評価され、2026年の85億米ドルから2031年には312.3億米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは29.70%です。
高い創薬コスト、生物学的データ量の増大、ライフサイエンス企業によるファウンデーションモデルの採用が、バイオテクノロジーにおけるAI市場の拡大を牽引しています。AIシステムは初期探索サイクルを加速し、多数の化合物をスクリーニングする必要性を低減するとともに、大手製薬メーカーがコストを比例的に増加させることなく、より広範なパイプラインを管理することを可能にしています。市場では、共有ラボ、統合プラットフォーム、長期インフラコミットメントに焦点を当てた大規模なパートナーシップと資金調達ラウンドが増加するという変化が見られます。これは、小規模なパイロット契約という従来のトレンドからの脱却を示しており、バイオテクノロジーにおけるAI導入に対するより戦略的なアプローチを反映しています。
主要レポートのポイント
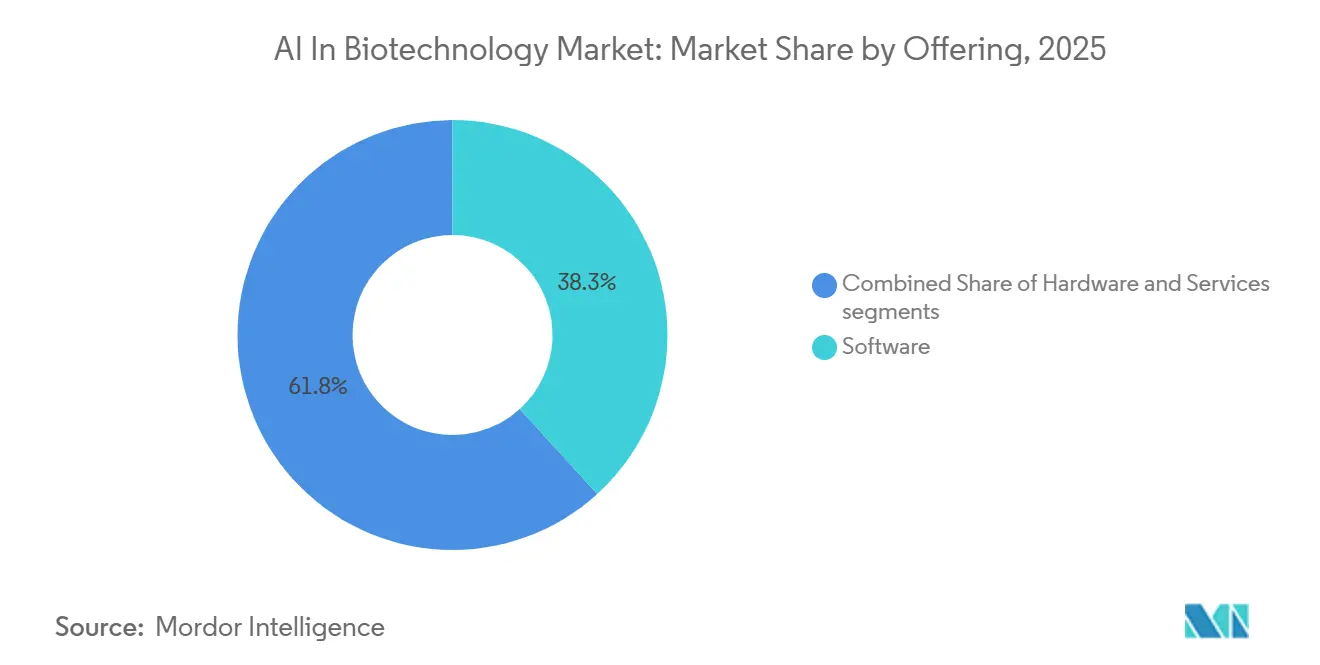
- 提供形態別では、ソフトウェアが2025年に市場の38.25%を占め、サービスは2031年までに31.45%のCAGRで成長する見込みです。
- 用途別では、創薬・開発が2025年に45.3%を占め、臨床開発は2031年までに33.24%のCAGRで拡大する予測です。
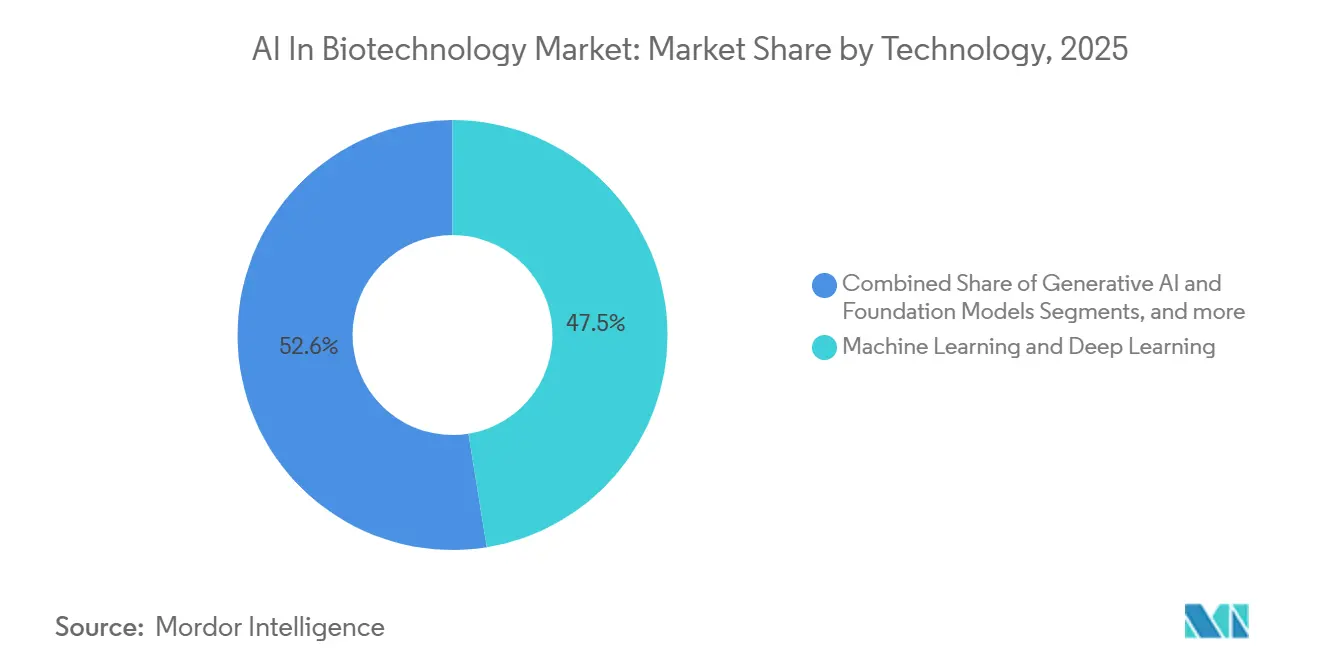
- 技術別では、機械学習・ディープラーニングが2025年に47.45%を占め、自然言語処理・知識グラフは2031年までに34.35%のCAGRで成長する見込みです。
- 展開形態別では、クラウドベースの展開が2025年に44.35%を占め、オンプレミス展開は2031年までに28.95%のCAGRで拡大する見込みです。
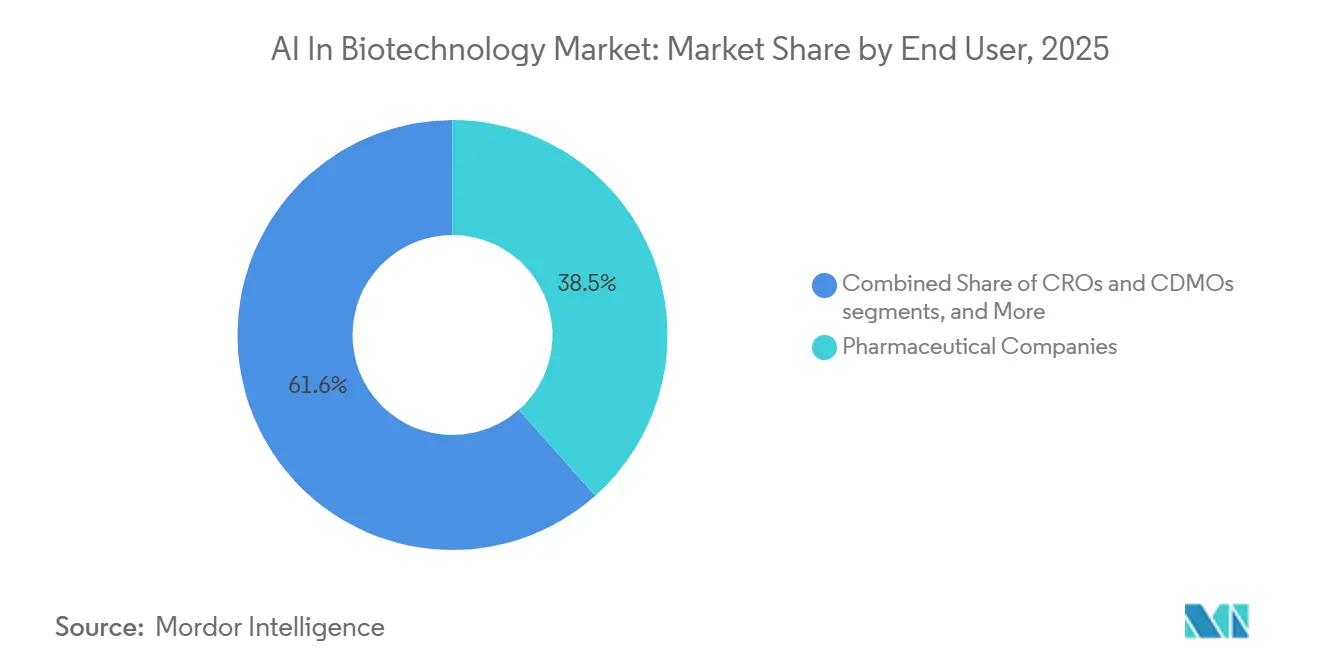
- エンドユーザー別では、製薬企業が2025年に38.45%を占め、CROおよびCDMOは2031年までに32.65%のCAGRで成長する見込みです。
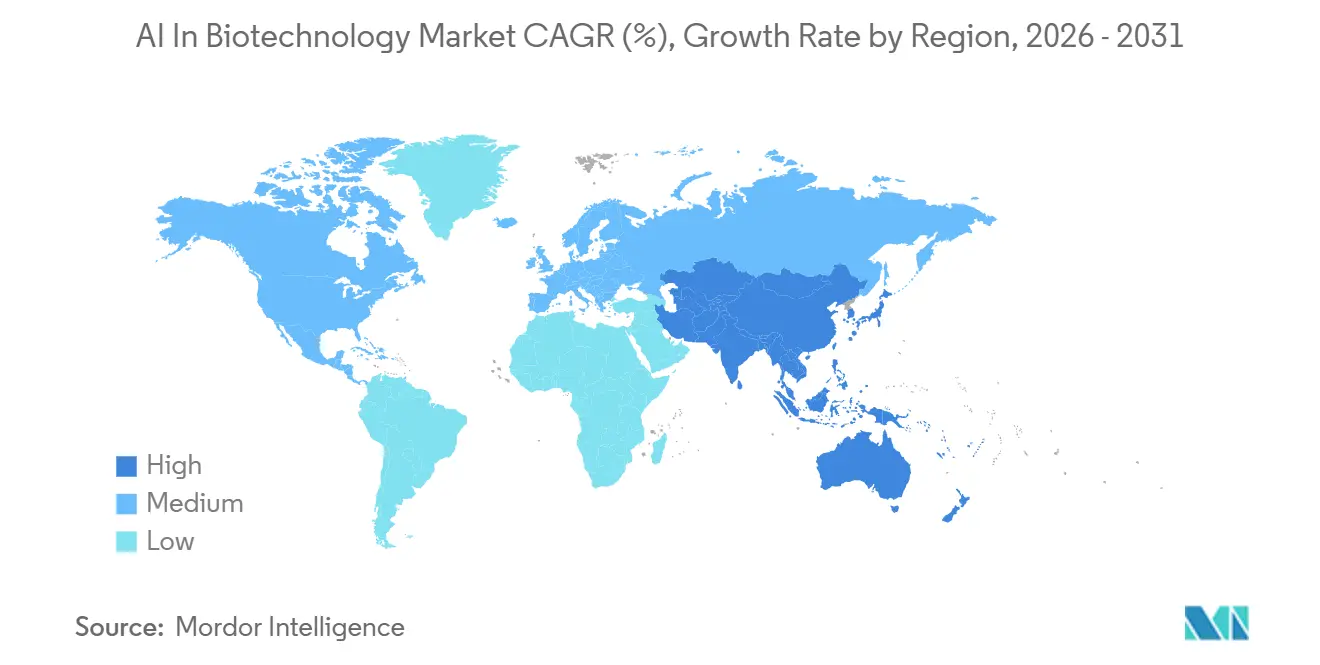
- 地域別では、北米が2025年に41.7%でトップとなり、アジア太平洋地域は2031年までに35.5%のCAGRを記録する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIによる創薬加速 | +6.2% | グローバル、北米および欧州に集中 | 中期(2~4年) |
| 精密医療とバイオマーカー誘導型治療薬 | +5.8% | 北米、欧州、APACでの早期成果 | 長期(4年以上) |
| ゲノミクスおよびマルチオミクスデータセットの拡大 | +4.5% | グローバル、中国・インド・韓国での高成長ベクター | 中期(2~4年) |
| バイオファーマ・テクノロジーパートナーシップと資金調達の勢い | +5.5% | グローバル、北米および英国が主導 | 短期(2年以内) |
| 自律型ラボとクローズドループ型ウェットラボ自動化 | +3.8% | 北米、欧州、APACコアへの波及 | 中期(2~4年) |
| 複数機関によるフェデレーテッドモデルトレーニング | +2.5% | グローバル、EUおよび北米での早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIによる創薬加速
AIは初期創薬において、モデル性能と並んでスピードと化合物効率に焦点を当てた重要な進歩を推進しています。2025年、Rentosertibは完全にAIによって設計・発見された初の薬剤としてフェーズIIa試験を完了し、特発性肺線維症患者においてプラセボの-20.3 mLに対して平均努力性肺活量が+98.4 mL改善するという結果を示しました。[1] Recursionは、業界平均の42ヶ月で2,500化合物に対し、17ヶ月でプログラムあたり約330化合物を合成することでプラットフォームの効率性を実証し、REC-4881プログラムはフェーズ2患者において12週間で総ポリープ負荷の中央値43%減少を達成しました。[2]これらの進展は、AIが創薬の経済性を再構築し、製薬企業がターゲットと適応症を多様化し、保守的なアプローチへの依存を低減することを可能にしていることを示しています。
精密医療とバイオマーカーが中心的役割を担う
バイオテクノロジーにおけるAI市場は、バイオマーカー誘導型研究とともに進展しており、モデルの品質は分子・臨床・患者レベルのデータの統合に依存しています。SanofiのAIリサーチフクトリーは、免疫学・腫瘍学・神経学における有効成分の特定を従来の手法より20〜30%改善し、2019年以降AIを活用して開発されたバイオロジクスとワクチンの数を2倍にしました。精密医療プログラムには、堅牢な患者層別化、バイオマーカー選択、早期応答変動性のインサイトが必要です。ゲノミクスおよびトランスクリプトミクス層を分析できるAIプラットフォームは、スポンサーが早期に富化された患者集団を特定することを可能にし、特に希少疾患や専門領域において、より小規模で複雑な患者グループを商業的に実現可能にしています。
広大なゲノミクスおよびマルチオミクスデータセットの活用
データセットの規模は、多様な生物学的データによってモデル性能が向上するにつれ、AIバイオテクノロジー市場における重要な競争優位性となっています。Recursionは、フェノミクス、トランスクリプトミクス、プロテオミクスにわたる数百万件の週次実験に支えられた50ペタバイトを超えるデータセットを構築しています。中国では、分子・細胞・組織・臨床層にわたる独自データセットで学習されたCellFMなどの大規模ファウンデーションモデルやマルチモーダル生物医学モデルが研究を進展させています。2025年のレビューでは、AIによる活性化合物探索が創薬様相互作用の予測精度を50%以上向上させ、抗体設計モデルが20候補のみをテストすることで16〜20%のヒット率を達成したことが強調されました。[3] フェデレーテッドモデル開発も注目を集めており、データプライバシーを維持しながらより広範なデータセットでのトレーニングを可能にしています。
バイオファーマ・テクノロジーコラボレーションが勢いを増す
バイオテクノロジーにおけるAI市場は、より大規模な取引、より深いパートナーシップ、および長期資本の増加とともに進展しています。2026年、Earendil LabsはSanofiおよびPfizerを含む投資家から7億8,700万米ドルを調達し、プラットフォームによって生成された40以上の開発プログラムを報告しました。NVIDIAとEli Lillyは5年間で最大10億米ドルの資金を投じた共同イノベーションAIラボを立ち上げ、協調的な科学環境への移行を反映しています。これらの資金調達パターンは、規制された研究におけるモデル開発から採用への移行を加速し、自律型ラボおよび自動化されたウェットラボ実験をサポートしています。この運用モデルは、市場を探索・検証・バイオロジクス開発にわたるパイロットプロジェクトからスケーラブルなプラットフォーム展開へと推進しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入・検証コスト | -3.2% | グローバル、新興市場および中小バイオテク企業で最も深刻 | 短期(2年以内) |
| データプライバシーおよび規制コンプライアンスの負担 | -2.8% | EU、北米 | 中期(2~4年) |
| GPUおよび高度コンピューティングのボトルネック | -1.5% | グローバル、米国外市場に集中 | 短期(2年以内) |
| IPおよびGxP監査可能性の不確実性 | -1.1% | グローバル、規制市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入・検証コスト
AIバイオテクノロジー市場は、パイロット予算を超える本番グレードの展開コストにより、高い参入障壁に直面しています。課題はモデル構築にとどまらず、データクリーニング、ワークフロー統合、検証記録、および規制用途のための社内チームサポートにまで及びます。中小バイオテクノロジー企業や学術系スピンアウトは、確立された法的・計算フレームワークの欠如により、商業展開において大手製薬企業より12〜24ヶ月遅れることが多いです。米国主要ハブ以外でのGPUおよび専門インフラへのアクセスが限られていることも、十分な資金を持つプラットフォームや大企業バイヤーを有利にし、中小企業が実験的なAI創薬から実用的な使用へ移行するスピードを遅らせています。
データプライバシーおよび規制コンプライアンスの課題
プライバシー規制、規制審査、および規制環境におけるモデル動作の文書化の必要性が、AIバイオテクノロジー市場に摩擦を生じさせています。国境を越えたモデルトレーニングは依然として複雑であり、フェデレーテッドアプローチを用いても、正式な合意、ローカルデータ管理、および継続的な監視が必要です。医療・ライフサイエンス分野では、AIが重要な意思決定を支援する前に、開発者は透明性、トレーサビリティ、および人間による監視を確保しなければなりません。さらに、IP所有権、監査証跡、GxP対応文書化などの問題が、機関間のコラボレーションや規制市場での展開を遅らせており、コンプライアンスがセクターの中核的な運用要件となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアが収益を支え、サービスが最速で拡大2025年、ソフトウェアはバイオテクノロジーにおけるAI市場の38.25%を占め、提供形態の中でトップの地位を維持しました。この優位性は、Insilico MedicineやRecursion Pharmaceuticalsなどの企業によるプラットフォーム主導のビジネスモデルに起因しており、ライセンスおよびAPIアクセスを通じた継続的な収益を活用しています。コストを比例的に増加させることなく複数のプログラムにわたって学習済みモデルを再利用できることも、ソフトウェアの役割をさらに強化しています。2025年9月に発売されたEli LillyのTuneLab プラットフォームは、独自データを保護しながら外部パートナーに創薬モデルへのアクセスを提供することで、スケーラブルなソフトウェア提供の好例を示しています。ソフトウェアは収益の柱であり続け、製薬企業のアクセス可能なモデルとワークフローへのニーズに応えています。
サービスはバイオテクノロジーにおけるAI市場で最も成長の速いセグメントであり、2031年までに31.45%のCAGRが見込まれています。多くの製薬メーカーは、社内能力を構築する代わりに、モデル開発やデータキュレーションなどのタスクをアウトソーシングすることを好みます。このトレンドは、成功した展開にはツールへのアクセスだけでなく、ドメイン専門知識、モデルチューニング、および規制サポートが必要であることから継続しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
創薬が主導、臨床開発が加速創薬・開発は2025年にバイオテクノロジーにおけるAI市場シェアの45.3%を占め、最大の用途領域となりました。AIファーストプラットフォームは、ヒット率を維持または改善しながら、プログラムあたりの合成分子数を90%以上大幅に削減します。Recursionのプラットフォームは年間1億以上の分子を生成し、ウェットラボ作業を40%削減し、製薬R&Dにおけるコストとタイミングの課題に対処しています。AI創薬は、候補プールを絞り込み、優先順位付けを改善し、プログラムを進める前のラボ作業を最小化することで採用を促進しています。
臨床開発はバイオテクノロジーにおけるAI市場で最も成長の速い用途であり、2031年までに33.24%のCAGRが見込まれています。AIはスピード、登録計画、実行を改善することで治験業務を強化します。例えば、AIプラットフォームは患者登録時間とフェーズIIIコストを大幅に削減しました。これらの運用上の成果は、臨床開発におけるAIのより広範な展開を正当化し、創薬が最大の用途であり続ける中で、最も成長の速い領域となっています。
技術別:
機械学習がファウンデーションをリード、NLPと知識グラフが勢いを増す機械学習とディープラーニングは2025年にバイオテクノロジーにおけるAI市場の47.45%を占め、技術スタックにおける中心的な役割を維持しました。これらの技術は、ターゲット同定、バイオマーカー研究、製造品質管理などの重要なタスクをサポートします。NVIDIAのモデルトレーニングおよび展開ツールの進歩が、市場における機械学習の基盤的役割をさらに強化しています。機械学習は、特化したアプローチが注目を集める中でも、中核的な分析層であり続けています。
自然言語処理(NLP)と知識グラフはバイオテクノロジーにおけるAI市場で最も成長の速い技術セグメントであり、2031年までに34.35%のCAGRが見込まれています。これらのツールは生物医学研究における非自明な関連性を明らかにし、ターゲット分子探索などのタスクにかかる時間を大幅に削減します。NLPと知識グラフは機械学習を補完し、仮説生成を拡大し、文献量の多い研究タスクでの採用を促進しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
クラウドが探索を拡大、オンプレミスが地位を回復クラウドベースの展開は2025年にバイオテクノロジーにおけるAI市場の44.35%を占め、展開形態の中でトップとなりました。クラウドの柔軟性は、スケーラブルなコンピューティングと事前学習済みモデルへの迅速なアクセスにより、初期段階の探索ワークロードをサポートします。プラットフォームサブスクリプションとエコシステムアクセスに焦点を当てたベンダー戦略と一致しており、多くのユーザーにとって好まれるインフラとなっています。クラウド展開は、ローカルインフラの遅延なしにスケーラブルなソリューションを必要とする探索チームにとって引き続き主流です。
オンプレミス展開はバイオテクノロジーにおけるAI市場で最も成長の速い形態であり、2031年までに28.95%のCAGRが見込まれています。企業はデータ管理の強化と規制環境へのコンプライアンスのために、ローカルインフラをますます好むようになっています。オンプレミスとクラウドアーキテクチャを組み合わせたハイブリッドモデルが、特に機密性の高いワークロードで注目を集めています。この変化は、重要なデータとワークフローに対してクラウドの柔軟性とローカル管理のバランスを取ることの重要性が高まっていることを反映しています。
エンドユーザー別:
製薬企業が投資をリード、CROおよびCDMOが成長速度を定義製薬企業は2025年にバイオテクノロジーにおけるAI市場の38.45%を占め、最大のエンドユーザーグループとなりました。そのリーダーシップは、大規模なR&D投資と生産性向上による財務的メリットによって推進されています。主要プレイヤーはまた、パイロットプロジェクトを超えた長期的な能力を構築するためにインフラへの投資も行っています。第2位のグループであるバイオテクノロジー企業は、AIネイティブパイプラインの推進とより広範なプラットフォームの検証において重要な役割を果たしています。
CROおよびCDMOはバイオテクノロジーにおけるAI市場で最も成長の速いエンドユーザーセグメントであり、2031年までに32.65%のCAGRが見込まれています。これらの組織は、アウトソーシングされた研究・開発・製造におけるAI採用の加速において重要な役割を果たしています。より迅速でコスト効率の高いソリューションを提供する能力が、バイオファーマクライアントがAI対応サービスをますます求める中で成長を促進しています。このトレンドは、CROおよびCDMOを市場の主要な成長ドライバーとして位置づけています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米AIバイオテクノロジー市場
2025年、北米はAIバイオテクノロジー市場において41.7%の支配的なシェアを占め、地域トップの地位を確固たるものとした。同地域は、強固なベンチャーキャピタル基盤、豊富なAI研究人材、および製薬R&D本部の高い集積度という優位性を有している。コンピューティング、生物学、および創薬開発を結びつける大規模なインフラ投資が行われており、主要なコラボレーションは共有ディスカバリー環境への投資規模を反映している。こうしたリソースの組み合わせにより、北米はプラットフォーム開発およびエンタープライズ導入におけるリーダーとしての地位を確立している。
欧州AIバイオテクノロジー市場
欧州はAIバイオテクノロジー市場において重要な地位を占めており、強固な製薬基盤と協調的なAI政策フレームワークを組み合わせている。ドイツ、英国、フランス、イタリア、スペインなどの主要ハブが商業活動を牽引する一方、オーストリアおよび北欧諸国は研究の深みに献している。同地域の相互に連携した学術・バイオテク・製薬ネットワークは、創薬および橋渡し研究全体にわたる導入を支援している。より厳格なガバナンスはコンプライアンス上の課題をもたらすが、ヘルスケアAIのための正式なフレームワークを確立している。
EMEA、APACおよびアメリカ大陸のAIバイオテクノロジー市場
アジア太平洋地域はAIバイオテクノロジー市場において最も成長が速い地域であり、2031年までのCAGRは35.5%と予測されている。成長は、政策支援、研究能力の拡大、ならびに中国、日本、韓国、インドにおけるローカルプラットフォームの開発によって牽引されている。主要なマイルストーンとしては、中国によるAI駆動型創薬バーチャルスクリーニングプラットフォームの立ち上げ、およびインテリジェント創薬設計のためのAI孔明の導入が挙げられる。これらの動向は、国内モデルおよびスケーラブルな研究システムの構築に向けた同地域の注力を示している。中東・アフリカは依然として初期段階にあり、GCCの精密医療プログラムおよび南アフリカのゲノミクス基盤が将来の導入に向けた基礎を築いている。ブラジルの臨床研究エコシステムが牽引する南米もまた、発展の初期段階にある。現時点では規模は小さいものの、これらの地域はバイオテクノロジーワークフローにおけるAIのより広範な導入に向けた基盤を構築しつつある。北米がリードし、欧州は引き続き重要な役割を担い、アジア太平洋地域が最も速い成長を牽引している。
競合環境
バイオテクノロジーにおけるAI市場の競合環境は、少数の垂直統合型AIネイティブプラットフォームと、より広範なポイントソリューションプロバイダーに分かれています。Recursion Pharmaceuticals、Insilico Medicine、Schrödinger、Valo Health、XtalPiなどの企業が包括的な探索能力で競合しています。一方、他の企業はAI病理学、ゲノムデータ管理、フェデレーテッド腫瘍学モデル、NLP駆動のターゲット探索などの専門領域に注力しています。
資本と戦略的提携がプラットフォーム層に集中するにつれ、競争圧力が高まっています。NVIDIAとEli Lillyは5年間で最大10億米ドルを共同イノベーションAIラボに投じることを約束し、コンピューティング、データサイエンス、ラボワークフローへの注目の高まりを示しています。Isomorphic Labsは2026年5月にシリーズBで21億米ドルの資金を確保し、治療領域全体でAI創薬エンジンを拡大し、臨床開発に向けてパイプラインを加速しています。これは、強力な戦略的支援を持つ統合プラットフォームへの資本流入を反映しています。同様に、Earendil Labsは2026年3月に7億8,700万米ドルを調達し、AIによるバイオロジクス探索プラットフォームと将来のIND活動を拡大し、同等の規模や資金を持たない中堅ベンダーのタイムラインを圧縮しています。
同時に、バイオテクノロジーにおけるAI市場は依然として明確な専門家を受け入れています。Owkinはプライバシーを保護する複数機関コラボレーションのためのフェデレーテッドラーニングで際立っており、CytoReasonとIktosは大手製薬パートナーシップ内の特定のワークフローニーズに対応しています。ホワイトスペースの機会は、AIバイオプロセシングとGxP対応製造において最も強く、運用上の改善は大きいものの、競争は依然として限られています。探索プラットフォームでの統合が明らかである一方、より広範な市場は依然として活発であり、バイヤーは特定の課題に対する専門ツールとパートナーを求めています。
バイオテクノロジーにおけるAI産業リーダー
-
Insilico Medicine
-
Recursion Pharmaceuticals, Inc.
-
Insitro, Inc.
-
BenevolentAI SA
-
Owkin, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
AIバイオテクノロジー市場 このレポートでカバーされる企業
- BenevolentAI SA
- BPGbio, Inc.
- CytoReason Ltd.
- Deep Genomics, Inc.
- DNAnexus, Inc.
- Genialis, Inc.
- Iktos SA
- Illumina
- Insilico Medicine
- Insitro, Inc.
- NVIDIA
- Owkin, Inc.
- PathAI, Inc.
- QIAGEN
- Recursion Pharmaceuticals
- Schropdinger, Inc.
- SOPHiA GENETICS SA
- Tempus AI, Inc.
- Valo Health, Inc.
- XtalPi, Inc.
最近の産業開発事情 AIバイオテクノロジー市場
- 2026年5月:Isomorphic Labsは、治療領域全体でAI創薬エンジン(IsoDDE)を拡大し、パイプラインの臨床開発への加速を目的として、シリーズBで21億米ドルを確保しました。Novartis、Lilly、Johnson & Johnsonとの戦略的パートナーシップがプラットフォームの商業的牽引力を示しています。
- 2026年4月:FRONTEOとアステラス製薬は、KIBIT NLP AIを搭載したFRONTEOのドラッグディスカバリーAIファクトリー(DDAIF)を使用したターゲット分子探索契約を締結しました。このコラボレーションにより、従来の2年間のプロセスが2日間に短縮され、FRONTEOの共創エコシステムが強化されます。
- 2026年4月:FRONTEOと東京理科大学は、横浜キャンパスに共同AI創薬研究センターを開設しました。同センターはKIBITベースのターゲット同定と高度な細胞状態分析を統合し、腫瘍学に注力しながら発見物のライセンスアウトを計画しています。
- 2026年3月:Earendil Labsは、40以上の開発プログラムを持つAI駆動のバイオロジクス探索プラットフォームを拡大するために7億8,700万米ドルを調達しました。同社は2026〜2027年に複数のIND申請を計画しており、自己免疫・炎症性疾患における二重特異性抗体のSanofiライセンスも含まれています。
- 2026年3月:Arctorisはバイオフィジクス・センター・オブ・エクセレンスを立ち上げ、AI対応の生物物理学的計測機器を10倍に拡大しました。SPRneoシステムにより、自律的なプロトコル設計、リアルタイム最適化、ライブ分析が可能となり、クローズドループ型探索モデルをサポートしています。
バイオテクノロジーにおけるグローバルAI市場レポートの範囲
レポートの範囲として、バイオテクノロジーにおけるAIとは、機械学習、ディープラーニング、および計算モデルを生物科学と統合し、複雑な生物学的データを分析することを指します。タスクを自動化し、生物学的アウトカムを予測し、科学者を試行錯誤の手法からデータ駆動型の発見へと移行させることで研究を加速します。
バイオテクノロジーにおけるAI市場は、提供形態、用途、技術、展開形態、エンドユーザー、地域別にセグメント化されています。提供形態別では、市場はソフトウェア、ハードウェア、サービスを含みます。用途別では、市場は創薬・開発、ゲノミクスおよびマルチオミクス分析、臨床開発、診断・意思決定支援、精密医療、バイオプロセシングおよび製造にセグメント化されています。技術別では、市場は機械学習・ディープラーニング、ジェネレーティブAIおよびファウンデーションモデル、自然言語処理・知識グラフ、コンピュータビジョン、グラフ・因果・システム生物学モデルに分類されています。展開形態別では、市場はクラウドベース、ハイブリッド、オンプレミスにセグメント化されています。エンドユーザー別では、市場は製薬企業、バイオテクノロジー企業、CROおよびCDMO、学術・研究機関、医療機関および診断検査機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
セグメンテーション概要
| ソフトウェア |
| ハードウェア |
| サービス |
| 創薬・開発 |
| ゲノミクスおよびマルチオミクス分析 |
| 臨床開発 |
| 診断・意思決定支援 |
| 精密医療 |
| バイオプロセシングおよび製造 |
| 機械学習とディープラーニング |
| ジェネレーティブAIおよびファウンデーションモデル |
| 自然言語処理と知識グラフ |
| コンピュータビジョン |
| グラフ・因果・システム生物学モデル |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 製薬企業 |
| バイオテクノロジー企業 |
| CROおよびCDMO |
| 学術・研究機関 |
| 医療機関および診断検査機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 提供形態別 | ソフトウェア | |
| ハードウェア | ||
| サービス | ||
| 用途別 | 創薬・開発 | |
| ゲノミクスおよびマルチオミクス分析 | ||
| 臨床開発 | ||
| 診断・意思決定支援 | ||
| 精密医療 | ||
| バイオプロセシングおよび製造 | ||
| 技術別 | 機械学習とディープラーニング | |
| ジェネレーティブAIおよびファウンデーションモデル | ||
| 自然言語処理と知識グラフ | ||
| コンピュータビジョン | ||
| グラフ・因果・システム生物学モデル | ||
| 展開形態別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| エンドユーザー別 | 製薬企業 | |
| バイオテクノロジー企業 | ||
| CROおよびCDMO | ||
| 学術・研究機関 | ||
| 医療機関および診断検査機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までのバイオテクノロジーにおけるAIの予測市場規模は?
バイオテクノロジーにおけるAI市場は、2026年の85億米ドルから2031年には312.3億米ドルに達すると予測されており、CAGRは29.70%です。
AI対応バイオテクノロジーにおいて採用をリードする用途領域はどれですか?
創薬・開発は2025年に45.3%のシェアでトップとなっており、候補スクリーニング、優先順位付け、タイムライン短縮において最も明確な成果をもたらすためです。
この分野で最も成長の速い地域はどこですか?
アジア太平洋地域は2031年までに35.5%のCAGRで最も成長の速い地域であり、協調的な政策支援と国内プラットフォーム開発の拡大によって支えられています。
製薬企業が最大のエンドユーザーである理由は何ですか?
製薬企業は2025に38.45%を占めており、大規模なR&D予算により、スピード、ヒット率、プログラム効率の向上が財務的に意義深いものとなるためです。
バイオテクノロジーにおけるAIのサービス成長を牽引しているものは何ですか?
サービスは31.45%のCAGRで成長すると予測されており、多くの企業がすべてを社内で構築する代わりに、アウトソーシングされたモデル開発、データキュレーション、検証サポートを依然として好むためです。
AIバイオテクノロジーベンダー間の競争はどのように進化していますか?
大手プレイヤーが大規模な資金調達ラウンドと戦略的ラボを確保するにつれ、プラットフォーム層での競争が激化しており、専門ベンダーはより狭いワークフローニッチで競争を続けています。