
AIタンパク質工学市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
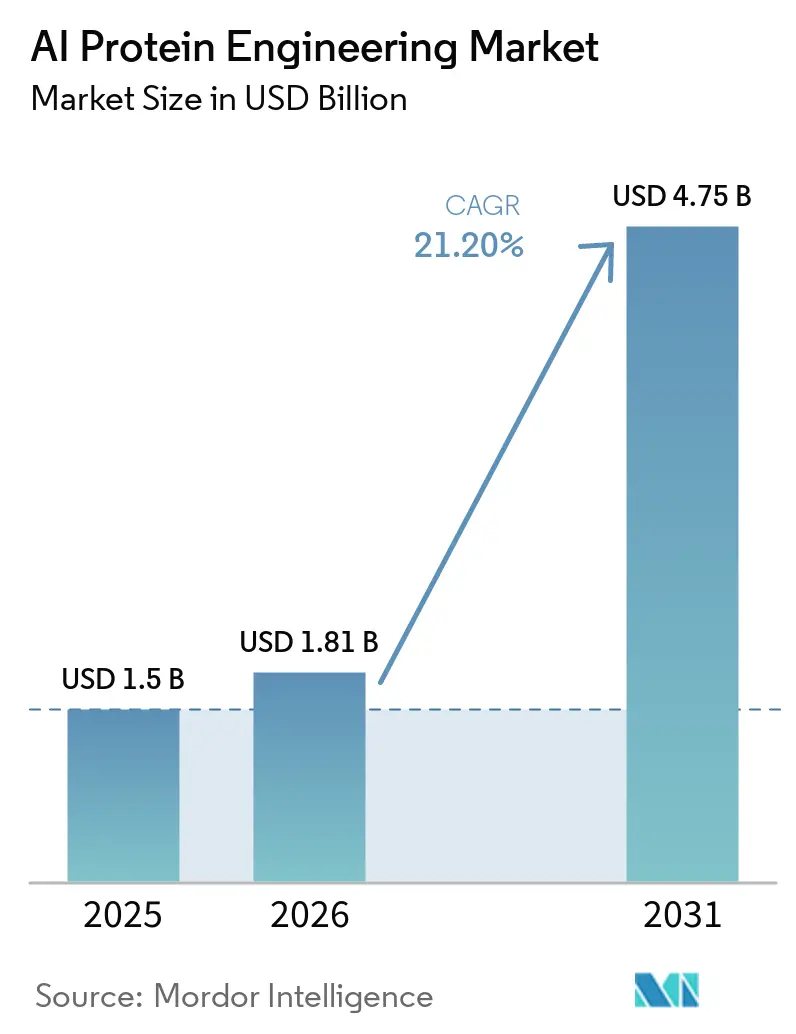
| 市場規模 (2026) | 1.81 十億米ドル |
| 市場規模 (2031) | 4.75 十億米ドル |
| 成長率 (2026 - 2031) | 21.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIタンパク質工学市場分析
AIタンパク質工学市場規模は、2025年の15億米ドル、2026年の18.1億米ドルから2031年までに47.5億米ドルに拡大し、2026年から2031年にかけてCAGR 21.20%を記録する見込みです。
AIが設計した分子が後期臨床開発段階に入りつつあり、大手バイオファーマ企業がプラットフォームリスクとパートナーシップ価値を評価する方法に重大な転換をもたらしています。2025年12月までに、Generate:Biomedicinesは40カ国以上で1,600名の患者を登録するGB-0895のグローバル第3相試験を開始しました。これは、従来のタンパク質工学のタイムラインと比較して資産開発を加速させる「設計・構築・試験・学習」インフラの効率性を示しています。[1] 地域別の勢いは依然として不均一であり、北米が最も強固な商業基盤を維持しています。一方、アジア太平洋地域はAIとバイオ製造統合に対する政策支援の恩恵を受けており、ソフトウェア、自動化、トランスレーショナル実行を組み合わせたプラットフォームへの長期的な需要を拡大しています。
レポートの主要ポイント
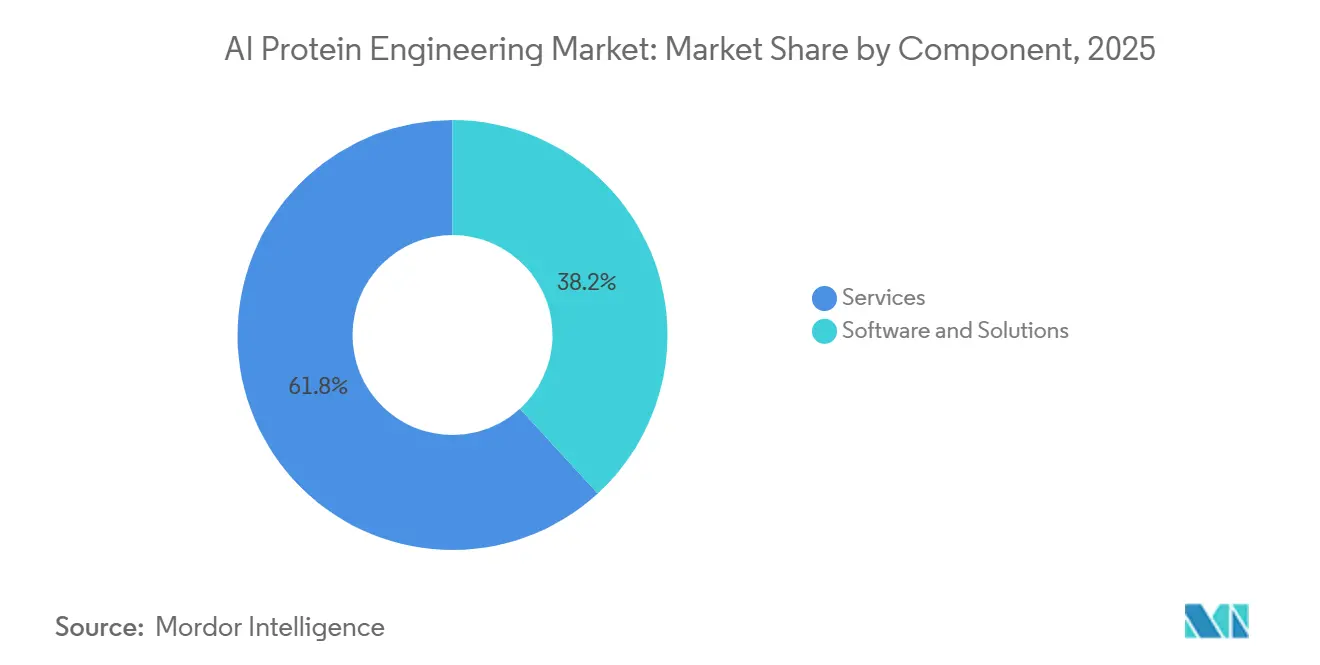
- コンポーネント別では、ソフトウェア・ソリューションが2025年に38.2%の収益シェアを占め、サービスは2031年までに21.05%のCAGRで拡大する見込みです。
- タンパク質タイプ別では、モノクローナル抗体が2025年に39.78%の収益シェアでリードし、ワクチン・抗原は2031年までに21.76%のCAGRで成長する見込みです。
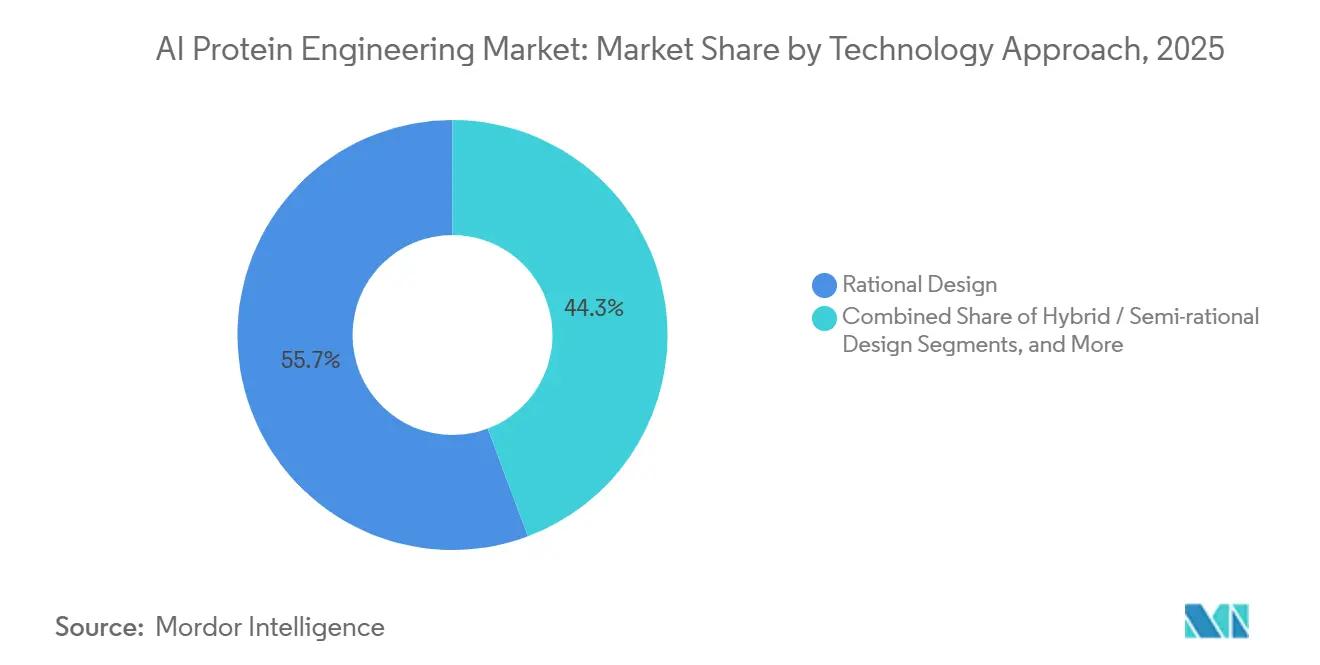
- 技術アプローチ別では、合理的設計が2025年にAIタンパク質工学市場シェアの55.72%を占め、ハイブリッド・半合理的設計が2031年までに22.15%の最高CAGRを記録する見込みです。
- アプリケーション別では、創薬・バイオロジクスが2025年にAIタンパク質工学市場規模の46.1%を占め、2031年までに22.75%のCAGRで成長する見込みです。
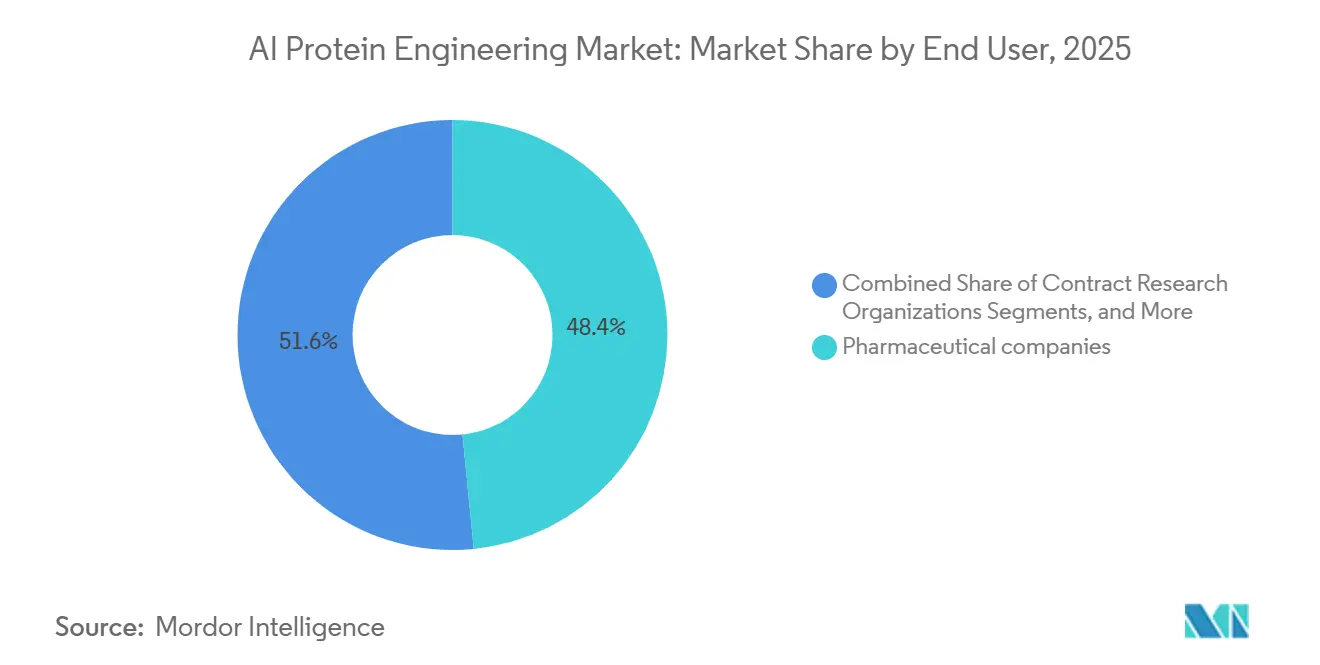
- エンドユーザー別では、製薬企業が2025年に48.42%の収益シェアを占め、受託研究機関は2031年までに23.67%のCAGRで成長する見込みです。
- デプロイメントモード別では、クラウドが2026年の収益の77.9%を占め、2031年までに23.55%のCAGRで最も成長の速いサブセグメントでもあります。
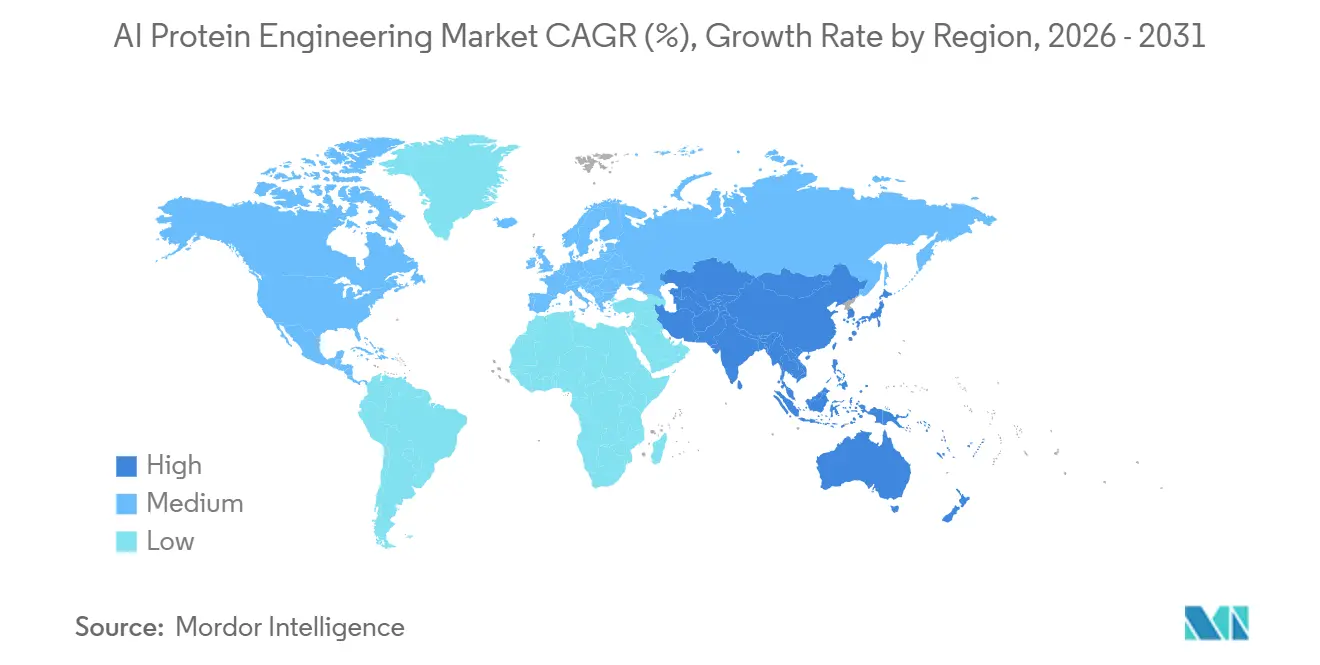
- 地域別では、北米が2025年に44.32%の収益シェアを占め、アジア太平洋地域は2031年までに24.25%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より迅速なバイオロジクス探索に対するバイオファーマの需要 | +5.5% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| デノボヒット生成を改善するタンパク質基盤モデル | +4.8% | アジア太平洋が急速に追いつくグローバル | 中期(2〜4年) |
| 設計・構築・試験ループを完結させるウェットラボ自動化 | +4.2% | 北米、英国、中国、日本 | 中期(2〜4年) |
| AI ネイティブ設計スタックを優先する多重特異性抗体の複雑性 | +3.9% | 北米と欧州が中核、アジア太平洋へのスピルオーバー | 中期(2〜4年) |
| 産業バイオテクノロジーおよび食品システムにおける酵素工学の拡大 | +2.5% | アジア太平洋が中核、北米、欧州 | 長期(4年以上) |
| プラットフォーム経済を強化する独自アッセイデータのネットワーク効果 | +1.8% | 北米が先行するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より迅速なバイオロジクス探索に対するバイオファーマの需要
AIタンパク質工学市場は、創薬企業がより迅速なバイオロジクス探索、反復負担の軽減、困難なターゲットへのアクセスを優先するにつれて成長しています。Absciは、ABS-201を前臨床コンセプトから2年間で3つの投与済み第1相コホートに進める同社プラットフォームの能力を実証し、開発サイクルを短縮するAIの役割を示しました。同プラットフォームはまた、ターゲットあたり100未満の設計でゼロ事前エピトープの候補を生成できることを示し、大規模スクリーニングへの依存を低減しました。[2] 主要製薬企業とのパートナーシップおよび多額の資金調達は、この需要がR&D戦略に不可欠であることを示しています。モデル出力、実験的フォローアップ、デリバリーを統合するプラットフォームは、スタンドアロンソフトウェアを提供するものよりも支持を集めています。
デノボヒット生成を改善するタンパク質基盤モデル
配列、構造、機能を統合する基盤モデルの進歩が、AIタンパク質工学市場を牽引しています。EvolutionaryScaleのESM3は、28億のタンパク質配列と1.1×10^24 FLOPSで学習し、自然進化5億年に相当する新規蛍光タンパク質を創出し、デノボ設計における飛躍的な進歩を示しました。[3] この進歩により、AI設計タンパク質と従来の探索タンパク質のギャップが縮まり、治療および産業用途におけるAIの信頼性が高まっています。業界全体でモデル品質が向上するにつれ、独自の実験的フィードバックが重要な差別化要因となっています。堅牢な内部検証プロセスを持つ企業は、競争優位性を維持するうえで有利な立場にあります。
設計・構築・試験ループを完結させるウェットラボ自動化
ウェットラボ自動化は、デジタル設計を商業的アウトプットに変換するうえで不可欠であり、AIタンパク質工学市場の礎となっています。ESM-2とロボットバイオファウンドリを組み合わせた研究では、10日間で4回の反復的な設計・構築・試験・学習サイクルを達成し、第3ラウンドでのポジティブヒット率はランダム変異誘発の2.2%に対して62.5%でした。Ginkgo Bioworksは2026年までに50台以上の再構成可能自動化カートを備えた自律型ラボを拡張し、クライアント向けにカスタマイズされたシステムを設置しています。自動化への政府投資はその戦略的重要性をさらに強調しています。計算層と実験層を共にスケールさせる企業は、プロセス全体を管理し価格決定力を高めるうえで有利な立場にあります。
AI ネイティブ設計スタックを優先する多重特異性抗体の複雑性
多重特異性抗体および二重特異性抗体への関心の高まりが、AIタンパク質工学市場においてAI駆動設計システムへの需要を牽引しています。これらのシステムは、親和性、安定性、製造可能性などの制約を管理しながら、複雑な組み合わせ空間を処理します。Profluent社のProGen3は34億以上のタンパク質配列で学習し、20の創薬ターゲットにわたるシングルショット抗体設計を達成し、より広範な生成的応用を支援していますLatent Labs社のLatent-X2モデルは、生成後の最適化なしに免疫原性評価を通過した抗体およびナノボディを生成し、ターゲットあたりの設計数を4〜24に削減しました。これらの進歩により複雑なフォーマットが経済的に実現可能となり、市場の商業的機会が拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 実験的検証のボトルネックとウェットラボのコスト集約性 | -1.8% | グローバル、特に新興アジア太平洋市場で深刻 | 短期(2年以内) |
| 新規タンパク質に対するバイオセキュリティおよび規制上の精査 | -1.4% | 主に北米と欧州 | 中期(2〜4年) |
| 学習データの出所とIPの曖昧さ | -1.6% | グローバル、特に新興アジア太平洋市場で深刻 | 短期(2年以内) |
| GPUアクセスと主権コンピューティングの制約 | -1.5% | 主に北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
実験的検証のボトルネックとウェットラボのコスト集約性
AIタンパク質工学市場は、インシリコ配列生成が実験室での検証を上回るペースで進むことによるボトルネックに直面しています。96バリアントの各設計・構築・試験・学習サイクルには依然として59時間のウェットラボ処理が必要であり、ロボティクスを使用しても資本集約的なプロセスとなっています。これにより、自動化インフラや繰り返しの実験ラウンドへの資金が不足している中小バイオテク企業や学術チームは制限を受けます。その結果、活動はクラウドコンピューティングや自動化などの高度なリソースを持つ資金力のあるハブに集中しています。費用対効果の高い検証モデルが利用可能になるまで、この市場における地域的な成長は不均一なままとなるでしょう。
新規タンパク質に対するバイオセキュリティおよび規制上の精査
AIタンパク質工学市場は、生成システムが自然タンパク質とは大きく異なるデノボ配列を作成することにより精査を受けています。現在のDNA合成スクリーニングシステムは、構造的に新規であるが潜在的に有害なタンパク質を確実に検出できない可能性があります。既存のガバナンスフレームワークは、アルゴリズムによるタンパク質設計に対応しておらず、AI生成配列データに対する執行メカニズムも欠如しています。この規制上の不確実性は、知的財産戦略、外部委託合成、および国際的な協力を複雑にしています。その結果、この市場における商業化は、特に国境を越えた製造と規制の整合が必要な分野で遅延に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
パートナーシップの強度においてサービスの成長がソフトウェアを上回る2025年、ソフトウェア・ソリューションはAIタンパク質工学市場の38.20%のシェアを占め、初期採用トレンドを反映しています。バイオファーマユーザーは、プログラム全体をアウトソーシングするのではなく、タンパク質言語モデルを統合するためのソフトウェアアクセスを好みました。Schrödinger社はソフトウェア収益1億9,950万米ドルを報告し、上位20社の製薬企業との契約額は15.3%増加して8,080万米ドルとなりました。この段階により、企業は既存のワークフロー内でAIをテストし、内部調達構造に合わせることができました。サービスは2031年までに21.05%のCAGRで成長する見込みであり、購買者が臨床使用に近づくAI設計プログラムのエンドツーエンドサポートをますます求めるようになっているためです。
タンパク質タイプ別:
モノクローナル抗体がリードし、ワクチンが加速モノクローナル抗体は2025年の収益の39.78%を占め、確立された開発・規制経路によりリードしています。AIはこの成熟したタンパク質クラスを再形成し、ワークフローにおける実験的負担を軽減しています。ワクチン・抗原はSKYCovioneなどの規制承認に後押しされ、2031年までに21.76%のCAGRで成長する見込みです。この成長により、市場は治療用抗体から予防的・抗原設計プログラムへと拡大し、ワクチン関連の研究がタンパク質設計の信頼できる拡張となっています。
技術アプローチ別:
合理的設計が基盤を維持しながらハイブリッド手法が台頭合理的設計は2025年に55.72%の市場シェアを占め、バイオファーマにおける基礎的な計算アプローチとしての役割を維持しています。その優位性は、科学的実践に沿った解釈可能なワークフローに起因しています。ハイブリッド・半合理的設計は2031年までに22.15%のCAGRで成長する見込みであり、物理ベースと生成的手法を組み合わせて複雑な設計課題に対処します。このアプローチは速度と科学的厳密性のバランスを取り、確立された手法を置き換えることなくAIを信頼されたワークフローに統合します。

アプリケーション別:
創薬・バイオロジクスが中核的地位を維持創薬・バイオロジクスは2025年に市場の46.1%を占め、製薬セクターの臨床段階資産への注力を反映しています。AI対応の迅速な探索プロセスがターゲット選択の経済性を再形成しています。このセグメントは2031年までに22.75%のCAGRで成長する見込みであり、開発中のAI設計分子がパートナーシップのリスクプレミアムを低下させるためです。治療薬への注力により、創薬は資本配分とプラットフォーム差別化の中心であり続けます。
エンドユーザー別:
製薬企業がリードし、受託研究機関が急速に拡大製薬企業は2025年のエンドユーザー収益の48.42%を占め、複数年にわたるAI協力への資金調達能力と新プラットフォームの統合能力に牽引されています。受託研究機関は2031年までに23.67%のCAGRで成長する見込みであり、内部リソースを持たない中小バイオテク企業からの需要を集約しています。このトレンドは、大手製薬企業が最大の購買者であり続ける中でも、アウトソーシング実行モデルの重要性の高まりを示しています。
デプロイメントモード別:
クラウドが優位を維持し加速を続けるクラウドは2026年のデプロイメントモード収益の77.90%を占め、大規模タンパク質モデルの計算需要に牽引されています。2031年までの23.55%のCAGRの見込みは、ユーザーがスケーラビリティとコラボレーションを優先するにつれてホスト型環境へのシフトを反映しています。オンプレミスシステムは特定のニーズに対してニッチな価値を維持していますが、市場はモデルサイズとワークフローオーケストレーションにおける優位性からクラウドデリバリーを中心に展開しています。
地域分析
北米AIタンパク質工学市場
2025年、北米はAIタンパク質工学市場において44.32%のシェアを占め、収益、企業集積度、商業的成熟度において最大の地域クラスターとしての地位を維持している。このリーダーシップは、強固なバイオファーマエコシステム、多額のベンチャーキャピタル投資、および創薬企業や橋渡し研究ラボと連携する基盤モデルスタートアップの高い集積によって支えられている。同地域は、プラットフォーム企業、ウェットラボインフラ、資本提供者の間の効率的な統合から恩恵を受けており、これにより探索から資金調達済み開発プログラムへの移行が加速している。大規模な資金調達ラウンドは、同地域がグローバル資本を引き付ける能力をさらに際立たせている。
欧州AIタンパク質工学市場
欧州はAIタンパク質工学市場において比較的小さなシェアを占めるが、公的研究資金、タンパク質工学における学術的専門知識、および商業パイプラインに供給する活発な橋渡し研究プロジェクトにより、技術的に重要な地位を維持している。汎用タンパク質工学や自律型バイオプロセス開発への支援などの資金調達イニシアチブは、スタートアップや産学連携プログラムを支える科学的基盤を強化している。研究グループは橋渡し利用のためのツールおよびシステムの開発を進めており、欧州の役割を基礎科学から商業化経路へと拡大している。規模は小さいながらも、欧州は手法開発、人材育成、およびスピンアウトの機会に貢献している。
アジア太平洋、中東・アフリカおよび南米AIタンパク質工学市場
アジア太平洋地域は2031年までに24.25%のCAGRで成長すると予測されており、AIタンパク質工学市場において最も成長の速い地域となっている。成長は、政策支援、バイオ合成能力の拡大、ならびに中国、日本、韓国、オーストラリアなどの主要国における現地データセットおよびプラットフォーム企業の発展によって牽引されている。AIとバイオ製造の統合を促す指令やタンパク質配列データベースの進歩などの地域イニシアチブが進展を加速させている。中東、アフリカ、南米はまだ初期段階にあるが、グローバルな臨床試験ネットワークへの参加を通じてAI設計バイロジクスへの理解を深めつつある。
競合環境
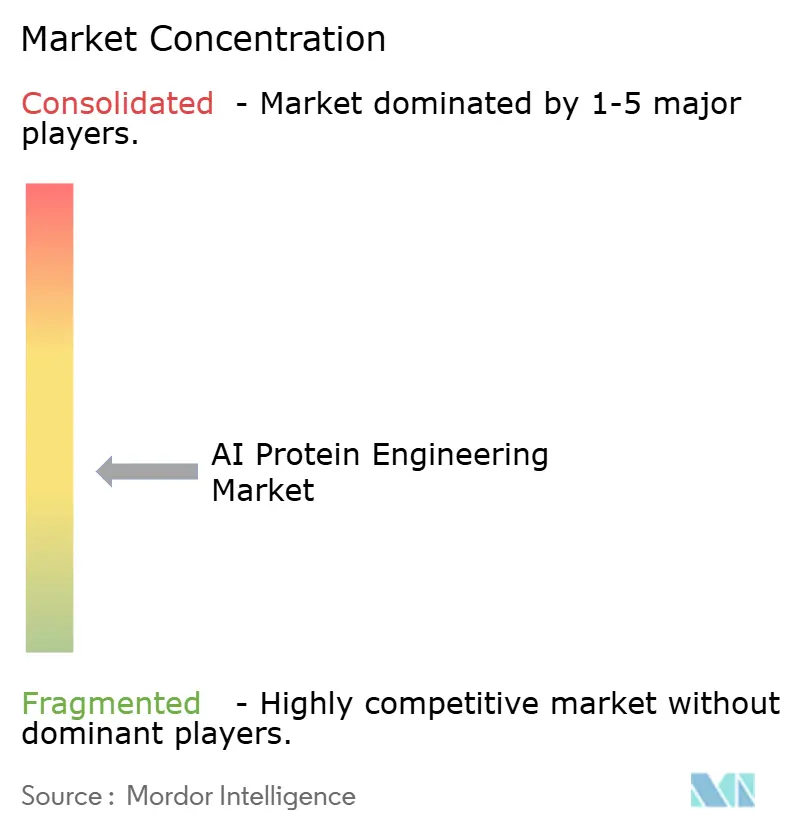
AIタンパク質工学市場は中程度に分散しています。資本力のある少数のプラットフォーム企業が、多様な専門モデル開発者、設計プロバイダー、研究主導の新規参入者と並んで事業を展開しています。Isomorphic Labs、Recursion Pharmaceuticals、Generate:Biomedicines、Schrödinger などの主要プレイヤーは、強固な資本アクセス、データ資産、明確なトランスレーショナル経路を活用しています。競争優位性はソフトウェア、データ生成、自動化、パートナーシップにわたって構築されており、少数のリーダーが方向性に影響を与えながらも単一の事業体が支配しない市場を形成しています。
2025年以降のいくつかの戦略的動向がこの進化する構造を示しています。2026年5月、Isomorphic LabsはThrive Capitalが主導し、Alphabet、Temasek、MGX、英国ソブリンAIファンドが参加する21億米ドルの資金調達を実施し、AIによる創薬エンジンのスケールアップと臨床開発プログラムの推進により競争力を強化しました。Schrödinger社の2026年のBunsenのローンチとLiveDesign Biologicsへの注力は、バイオロジクスとワークフロー自動化へのより深い参入を反映し、新興タンパク質設計企業との競争を激化させています。Ginkgo Bioworksは2026年に自律型実験室インフラを強調し、実験的能力を戦略的資産として示しました。清華大学のiAutoEvoLabの特許活動は、継続的進化ワークフローを支援するハードウェア・ソフトウェアシステムに向けた防御可能性のシフトを示しています。
産業用酵素設計、食品タンパク質設計、受託研究機関組み込みサービス、および各法域のデータ居住ルールに準拠したデプロイメントモデルにはオープンスペースが残っています。2025年7月、Lesaffreがタンパク質言語モデルガイド工学を内部で使用していることは、食品セクターの一部の需要がまだ内部で管理されており、専門ベンダーが効果的なワークフローソリューションを提供する余地があることを示しています。BioGeometryは55日間でAI駆動最適化を使用してトランスアミナーゼ触媒活性を52.3倍改善し、99.7%の立体選択性向上を達成し、主要な資金調達圏外でも影響力のあるソリューションが生まれ得ることを証明しました。
AIタンパク質工学産業のリーダー企業
-
Absci
-
Cradle
-
Evozyne
-
EvolutionaryScale
-
Insilico Medicine
- 注:主要企業の掲載順は順位を示すものではありません。
AIタンパク工学市場 このレポートでカバーされる企業
- Absci
- AI Proteins
- Arzeda
- Biomatter
- Cradle
- DenovAI Biotech
- Diffuse Bio
- EvolutionaryScale
- Evozyne
- Generate:Biomedicines
- Ginkgo Bioworks
- Insilico Medicine
- Isomorphic Labs
- Latent Labs
- Nabla Bio
- Profluent
- ProteinQure
- Recursion Pharmaceuticals
- Schrodinger
- XtalPi
最近の産業開発事情 AIタンパク工学市場
- 2026年5月:Isomorphic LabsはThrive Capitalが主導し、Alphabet、Temasek、MGX、英国ソブリンAIファンドが参加するシリーズB資金調達で21億米ドルを確保しました。この投資は、IsoDDE創薬設計エンジンのスケールアップと臨床試験に向けた治療パイプラインプログラムの加速を目的としており、Novartis、Eli Lilly、Johnson & Johnsonとの総額約30億米ドルのパートナーシップ締結後に実施されました。
- 2026年4月:ProQR TherapeuticsはGinkgo Bioworksとのパートナーシップを発表し、50台以上の機器を備えたGinkgoのNebula自律型実験室へのアクセスを獲得しました。この協力にはGinkgoによる戦略的株式投資が含まれており、ProQRは2026年半ばまでにAI生成プログラムからの臨床試験申請を見込んでいます。
- 2026年2月:Ginkgo Bioworksは自律型実験室技術への戦略的再注力を発表し、手動実験台を大規模自律型ラボに置き換えました。同社はバイオセキュリティ事業を売却し、細胞フリータンパク質合成を40%改善したGPT-5を使用したOpenAIとの協力を強調しました。
グローバルAIタンパク質工学市場レポートの調査範囲
本レポートの調査範囲として、AIタンパク質工学とは、機械学習とディープラーニングを使用して特定の生物学的機能を持つ合成タンパク質を設計、予測、最適化することです。アミノ酸配列が3D構造にどのように折り畳まれるかを予測し、医薬品や持続可能な材料向けのカスタムタンパク質を生成することで、従来の試行錯誤的な実験室手法を置き換えます。
AIタンパク質工学市場は、コンポーネント、タンパク質タイプ、技術アプローチ、アプリケーション、エンドユーザー、地域別にセグメント化されています。コンポーネント別では、市場はソフトウェア・ソリューションとサービスを含みます。タンパク質タイプ別では、市場はモノクローナル抗体、酵素、ペプチド・ミニタンパク質、ワクチン・抗原、サイトカイン・成長因子に分類されます。技術アプローチ別では、市場は合的設計、指向性進化、デノボ設計、ハイブリッド・半合理的設計、物理情報シミュレーションにセグメント化されます。アプリケーション別では、市場は創薬・バイオロジクス、酵素工学・産業バイオテクノロジー、農業・食品タンパク質、ワクチン・免疫療法設計、合成生物学・研究ツール、診断・バイオセンサーを含みます。エンドユーザー別では、市場は製薬企業、バイオテクノロジー企業、受託研究機関、学術・研究機関、農業食品・産業バイオテクノロジー企業にセグメント化されます。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されます。本レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供します。
セグメンテーション概要
| ソフトウェア・ソリューション |
| サービス |
| モノクローナル抗体 |
| 酵素 |
| ペプチド・ミニタンパク質 |
| ワクチン・抗原 |
| サイトカイン・成長因子 |
| 合理的設計 |
| 指向性化 |
| デノボ設計 |
| ハイブリッド・半合理的設計 |
| 物理情報シミュレーション |
| 創薬・バイオロジクス |
| 酵素工学・産業バイオテクノロジー |
| 農業・食品タンパク質 |
| ワクチン・免疫療法設計 |
| 合成生物学・研究ツール |
| 診断・バイオセンサー |
| 製薬企業 |
| バイオテクノロジー企業 |
| 受託研究機関 |
| 学術・研究機関 |
| 農業食品・産業バイオテクノロジー企業 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | ソフトウェア・ソリューション | |
| サービス | ||
| タンパク質タイプ別 | モノクローナル抗体 | |
| 酵素 | ||
| ペプチド・ミニタンパク質 | ||
| ワクチン・抗原 | ||
| サイトカイン・成長因子 | ||
| 技術アプローチ別 | 合理的設計 | |
| 指向性化 | ||
| デノボ設計 | ||
| ハイブリッド・半合理的設計 | ||
| 物理情報シミュレーション | ||
| アプリケーション別 | 創薬・バイオロジクス | |
| 酵素工学・産業バイオテクノロジー | ||
| 農業・食品タンパク質 | ||
| ワクチン・免疫療法設計 | ||
| 合成生物学・研究ツール | ||
| 診断・バイオセンサー | ||
| エンドユーザー別 | 製薬企業 | |
| バイオテクノロジー企業 | ||
| 受託研究機関 | ||
| 学術・研究機関 | ||
| 農業食品・産業バイオテクノロジー企業 | ||
| デプロイメントモード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
AIタンパク質工学の2026年の市場規模はいくらですか?
AIタンパク質工学市場は2026年に18.1億米ドルとなり、CAGR 21.2%で2031年までに47.5億米ドルに達する見込みです。
この分野で収益創出をリードしている地域はどこですか?
北米は2025年に44.32%のシェアでリードしており、強固なバイオファーマクラスター、深い資本アクセス、AIネイティブプラットフォーム企業の高い集中度に支えられています。
2031年まで最も急速に拡大している地域はどこですか?
アジア太平洋地域は政策支援、地域データセットの拡大、商業化活動の増加に牽引され、2031年までに24.25%のCAGRで成長する見込みです。
最も多くの収益をもたらしているアプリケーション分野はどこですか?
創薬・バイオロジクスは2025年に46.1%のシェアで最大のアプリケーション分野であり、CAGR 22.8%で最も成長の速いアプリケーションセグメントでもあります。
サービスがソフトウェアツールよりも速く成長しているのはなぜですか?
バイオファーマの購買者が内部ワークフローへのソフトウェアライセンスのみではなく、AI設計プログラムのエンドツーエンドの設計・実行サポートをますます好むようになっているため、サービスはより速く成長しています。
採用における最大の運用上の制約は何ですか?
主な制約は依然として実験的検証能力であり、インシリコ設計が高速化しても、ウェットラボのスループット、自動化へのアクセス、検証コストが制限要因であり続けています。