
AIファクトリーインフラストラクチャー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
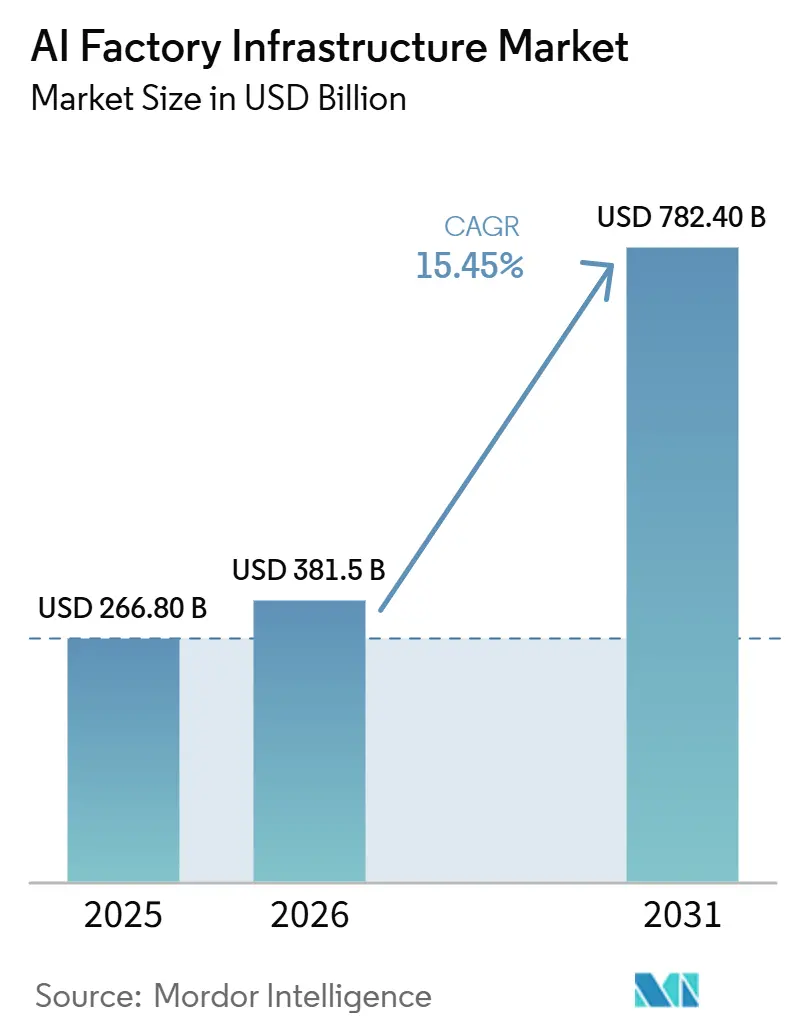
| 市場規模 (2026) | 381.5 十億米ドル |
| 市場規模 (2031) | 782.40 十億米ドル |
| 成長率 (2026 - 2031) | 15.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIファクトリーインフラストラクチャー市場分析
AIファクトリーインフラストラクチャー市場規模は、2025年の2,668億米ドルから2026年には3,815億米ドルに成長し、2026年~2031年にかけてCAGR 15.45%で2031年までに7,824億米ドルに達すると予測されています。大手テクノロジー事業者における資本支出サイクルの圧縮が成長を後押ししており、Amazon、Alphabet、Metaがインフラストラクチャーへのコミットメントを引き上げ、AI容量拡大を支出計画の中心に据え続けています。AIファクトリーインフラストラクチャー市場はまた、標準的なデータセンターレイアウトからAIネイティブ施設への移行からも恩恵を受けており、AIネイティブ施設ではより高いラック密度、液体冷却、および緻密な電力設計が求められます。ソブリンコンピュートに関する規制、レイテンシーの要件、データレジデンシーの要件により、ハイブリッドおよびローカライズされたデプロイメントの重要性が高まっているため、需要は純粋なクラウド構築を超えて拡大しています。AIファクトリーインフラストラクチャー市場では、大規模なGPUエステート全体での利用率向上、デプロイメントの迅速化、運用上の摩擦低減を求めるバイヤーが増えるにつれ、ネットワーキング、冷却、管理ソフトウェアにおける競争が激化しています。電力アクセスの制限、長期にわたる系統連系のタイムライン、専門的なエンジニアリング能力の不足は、資本が利用可能な場合でも新規容量をオンラインにするペースを依然として遅らせています。
主要レポートのポイント
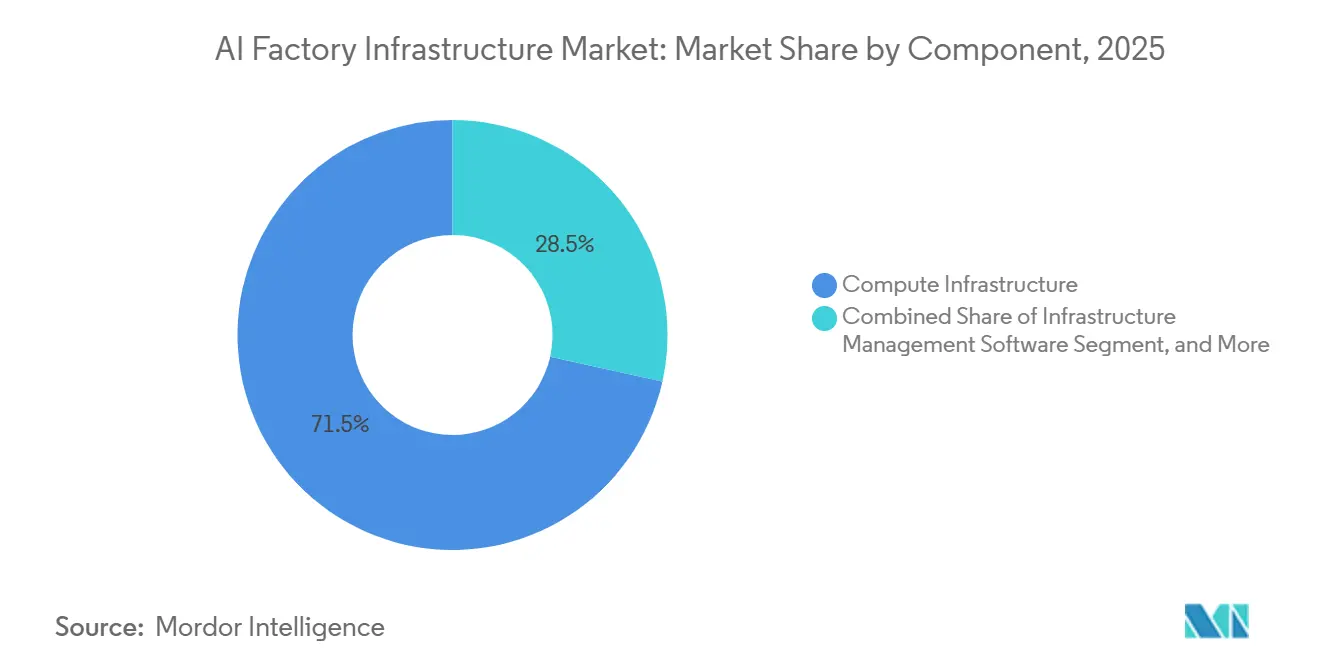
- コンポーネント別では、コンピュートインフラストラクチャーが2025年のAIファクトリーインフラストラクチャー市場シェアの71.53%を占め、ネットワーキングインフラストラクチャーは2031年にかけてCAGR 16.18%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースAIファクトリーが2025年のAIファクトリーインフラストラクチャー市場規模の65.36%を占め、ハイブリッドAIファクトリーは2031年にかけてCAGR 16.53%で成長する見込みです。
- インフラストラクチャータイプ別では、大規模AIスーパークラスターが2025年に40.27%のシェアを占め、統合AIポッドおよびラックスケールシステムは2031年にかけてCAGR 16.42%で拡大する見込みです。
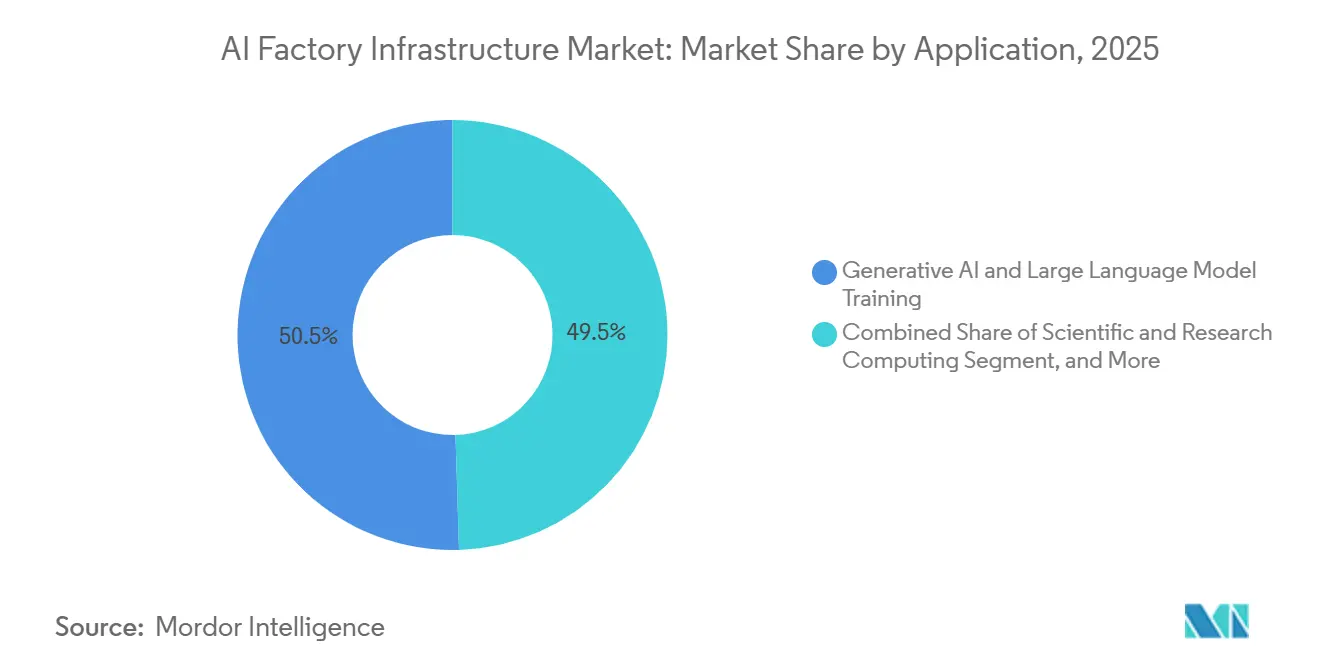
- アプリケーション別では、ジェネレーティブAIおよびLLMトレーニングが2025年の市場の50.49%を占め、AI推論およびデプロイメントは2031年にかけてCAGR 16.25%で拡大する見込みです。
- エンドユーザー別では、ハイパースケーラーおよびクラウドプロバイダーが2025年に67.16%のシェアを占め、政府および防衛組織は2031年にかけてCAGR 16.68%で成長する見込みです。
- 地域別では、北米が2025年に62.35%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 16.91%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールAI構築の急速な拡大 | +4.8% | グローバル、北米に集中し、アジア太平洋地域および欧州に波及 | 短期(2年以内) |
| ジェネレーティブAIおよび大規模言語モデルトレーニング需要の増大 | +3.9% | グローバル、北米および中国が主導し、アジア太平洋地域全体で加速 | 短期(2年以内) |
| AIネイティブデータセンターアーキテクチャーへの移行 | +2.7% | 北米および欧州が中核、アジア太平洋地域が加速 | 中期(2~4年) |
| ハイブリッドAIデプロイメントモデルに対するエンタープライズの選好 | +1.8% | グローバル、北米および欧州が採用をリード | 中期(2~4年) |
| 競争上の差別化要因としての電力密度エンジニアリング | +1.1% | 北米およびアジア太平洋地域が中核、中東およびアフリカに波及 | 中期(2~4年) |
| ローカライズされたAIソブリンティおよびオンショアコンピュートの義務化 | +0.8% | 欧州連合、英国、カナダ、日本、インド、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールAI構築の急速な拡大
ハイパースケーラーの資本支出は、AIファクトリーインフラストラクチャー市場における調達、建設、サプライ計画を再形成するレベルに達しています。Amazonは2025年度に1,283億米ドルの設備投資を報告し、Alphabetは914億米ドルを報告しており、両社の2025年合計支出は2,190億米ドルを超え、2026年計画の高い基準値を設定しています。Metaも2026年のインフラストラクチャー設備投資として1,150億米ドルから1,350億米ドルをコミットしており、大手事業者がAI容量を裁量的プログラムではなく中核的な投資ラインとして扱っていることを示しています。MicrosoftのQ1 FY2026の提出書類では、Azureの収益が40%成長し、インテリジェントクラウドの売上原価が43%増加しており、AIインフラストラクチャーの規模拡大が運用要件をいかに急速に押し上げているかを示しています。NVIDIAはFY2026の10-Kにおいて、データセンターの可用性、エネルギー、資本がAIインフラストラクチャー構築の主要要因であると述べており、ハイパースケーラーのデプロイメントペースがより広範なサプライチェーンを形成していることを強調しています。このパターンは、AIファクトリーインフラストラクチャー市場全体でシステムインテグレーション、ネットワーキングファブリック、冷却システム、電力設備への需要を牽引しており、新規構築のたびにGPU層をはるかに超えた支出が固定されます。
ジェネレーティブAIおよび大規模言語モデルトレーニング需要の増大
ジェネレーティブAIおよびLLMトレーニングは、大規模トレーニングが依然として最高密度のコンピュート環境を必要とするため、AIファクトリーインフラストラクチャー市場の主要ドライバーであり続けています。AIファクトリーインフラストラクチャー市場はまた、推論容量がトレーニング容量に取って代わるのではく、並行して構築されているため拡大しています。デプロイされたAIサービスは、フロンティアトレーニングクラスターとは異なる低レイテンシー推論システムを必要とし、事業者がプロビジョニングしなければならないインフラストラクチャーの表面積を拡大しています。Google CloudのVirgoネットワーク設計は、単一のファブリックで134,000チップを最大毎秒47ペタビットのノンブロッキング二分帯域幅で接続することにより、この要件の規模を示しました。[1] AIファクトリーインフラストラクチャー市場内のアプリケーションミックスは同じ変化を反映しており、ジェネレーティブAIおよびLLMトレーニングが2025年にリードし、AI推論およびデプロイメントが2031年にかけて最も速い予測成長を示しています。この組み合わせは、スタックの単一層に支出を集中させるのではなく、コンピュートノード、高速スイッチング、ストレージスループット、熱制御にわたる並行需要を支えています。
AIネイティブデータセンターアーキテクチャーへの移行
AIファクトリーインフラストラクチャー市場は、現在のAIラックがはるかに高い電力密度とより高度な熱制御を必要とするため、標準的なコロケーションレイアウトから離れつつあります。Schneider Electric SEは、AI駆動のラック密度が100kWを超えつつあり、チップへの直接液体冷却と、レガシー環境では容易に対応できない電力配分および施設設計の変更が必要であると述べています。NVIDIAのVera Rubin世代向けDSX AIファクトリーリファレンス設計は、チップおよびネットワーキングコンポーネント全体で100%液体冷却を要求し、45℃の入口温度向けに設計されたクローズドループシステムを使用しています。Schneider Electric SEはまた、2026年4月に、AIデータセンター向けの統合電力および液体冷却システムは、グリッドからチップまで単一システムとして設計する必要があると指摘しており、バイヤーとベンダーの両方にとってプロジェクトの閾値を引き上げています。この移行により、電力変換、液体ループ、UPSシステム、制御ソフトウェアが連動して動くため、AIファクトリーインフラストラクチャー市場における各デプロイメントに紐づくコンピュート以外の支出が増加しています。また、孤立したコンポーネントではなく統合設計を提供できるベンダーが有利になっており、AIファクトリーインフラストラクチャー市場全体での契約獲得の方法が変化しています。
ハイブリッドAIデプロイメントモデルに対するエンタープライズの選好
多くの企業がクラウドの弾力性と機密ワークロードへの直接制御の両方を必要としているため、ハイブリッドデプロイメントはAIファクトリーインフラストラクチャー市場においてますます重要になっています。欧州委員会の2026年6月のソブリンティパッケージには、クラウドおよびAI開発法の提案が含まれており、クラウドソブリンティ認証のためのEU全体のフレームワークを概説することで、この問題をより正式な政策へと押し進めました。英国のAIハードウェアプランも、AI成長ゾーンへの民間投資をソブリンおよびローライズされたコンピュート開発に結びつけており、クラウドのみのアーキテクチャーではなく混合デプロイメントモデルの根拠を支持しています。HPEの2026年4月のAIファクトリーポートフォリオの拡張には、AIファクトリーと分散推論クラスターを地域およびエッジロケーション全体で接続するよう設計されたHPE AI Gridが含まれていました。これにより、コンピュートが複数の環境に分散される場合にオーケストレーション、ワークロード配置、クロスサイトデータ処理がより重要になるため、AIファクトリーインフラストラクチャー市場におけるソフトウェアおよびネットワーキングの機会が拡大しています。また、バイヤーがコンプライアンス、レイテンシー、コスト予測可能性を同時に計画するようになったため、AIファクトリーインフラストラクチャー市場が単一のデプロイメントモデルへの依存度を低下させています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コンピュート、電力、冷却システムへの高い設備投資 | -2.4% | グローバル、北米および欧州で深刻 | 短期(2年以内) |
| 系統連系の遅延と電力可用性の制約 | -1.9% | 北米、アジア太平洋地域、欧州 | 中期(2~4年) |
| 半導体および高密度ハードウェアのサプライボトルネック | -1.1% | グローバル、輸出規制のある市場で不均衡な影響 | 短期(2年以内) |
| AIインフラストラクチャーエンジニアリング人材の不足 | -0.8% | 北米および欧州で最も深刻、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンピュート、電力、冷却システムへの高い設備投資
AIファクトリーインフラストラクチャー市場は、現代のGPUシステムを中心とした本番対応環境の構築コストによって依然として制約されています。バイヤーはコンピュートの費用を支払うだけでなく、ラック密度に応じてスケールする液体冷却ループ、高容量電力システム、UPSのアップグレード、ネットワーキング層、制御ソフトウェアにも資金を投じています。Schneider Electric SEのエンジニアリングガイダンスは、統合された電力および冷却アーキテクチャーが高密度AIファシリティの中核要件となっており、完全なハードウェアデプロイメントが始まる前からプロジェクト予算を押し上げていることを明確にしています。MicrosoftのQ1 FY2026の提出書類では、インテリジェントクラウドの粗利益率が300ベーシスポイント低下しており、AIインフラストラクチャーのスケーリングコストに直接起因しており、容量が拡大するにつれて大手事業者でさえ財務的なプレッシャーにさらされていることを示しています。このコストプロファイルにより、一部の組織はAIファクトリーインフラストラクチャー市場においてグリーンフィールド構築の代わりにマネージドAIクラウド容量またはより小規模なラックスケールデプロイメントへと誘導されています。また、デプロイメント時間を短縮したり統合の複雑さを軽減したりできるベンダーの価値が高まっており、生産開始までの時間が直接的な予算効果をもたらすようになっています。
系統連系の遅延と電力可用性の制約
電力アクセスは、AIファクトリーインフラストラクチャー市場が新規容量を追加できる速度に対する最も明確な制限の一つです。大規模なデプロイメントは、電力会社が信頼性の高い系統連系を提供できるよりも速く計画から構築へと移行でき、需要とエネルギー化の間にミスマッチが生じています。これにり、一部の事業者は事前に確保されたアクセスを持つサイトを優先せざるを得なくなっており、他の事業者はコストと複雑さを増すメーター後発電、直接的な電力会社との提携、またはその他の回避策を検討しています。その結果、許可と電力準備がすでに整っている市場での近期供給の集中が強まり、AIファクトリーインフラストラクチャー市場において既存事業者を支援し、一部の新規参入者を遅らせています。これらの遅延はAI容量の戦略的必要性を低下させるものではありませんが、収益実現を遅らせ、顧客需要を既存のクラウドリージョンへとシフトさせる可能性があります。長期的には、この制約により、稼働中の施設での価格が堅調に維持される一方、電力の確実性を欠く事業者の参入閾値が高まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ネットワーキングインフラストラクチャーがコンピュートとの差を縮めるコンピュートインフラストラクチャーは2025年のAIファクトリーインフラストラクチャー市場シェアの71.53%を占め、すべての大規模デプロイメントサイクルにおけるGPU調達の中心的役割を反映しています。このリードは、H100、Blackwell、Vera Rubinを含むNVIDIAの連続するプラットフォーム世代に結びついており、ハイパースケーラーと専門AIクラウド事業者の両方にとってコンピュートが資本配分の最前線に位置し続けています。NVIDIAは2026年4月にVera Rubinが完全生産に移行したことを確認し、Dell Technologies、HPE、Lenovo Group Limited、Super Micro Computer, Inc.がシステムビルダーとして参加しています。ストレージインフラストラクチャーと管理ソフトウェアは依然として重要であり、バイヤーは密集したクラスターを経済的に実行可能にするために持続的なスループット、ワークロードスケジューリング、より厳密なGPU利用率を必要としています。
ネットワーキングインフラストラクチャーは2031年にかけてCAGR 16.18%で成長する見込みであり、AIファクトリーインフラストラクチャー市場で最も成長の速いコンポーネントとなっています。ネットワーキング支出の増加は、スイッチ層でボトルネックを生じさせることなく、より大きなGPUファブリック全体でデータを移動させる必要性を反映しています。NVIDIAのVera RubinプラットフォームにはSpectrum-X イーサネットオプションが含まれており、オープンイーサネットアーキテクチャーがラックスケールAIシステム設計のより目立つ部分になりつつあることを示しています。クラスターサイズが拡大するにつれて低レイテンシーと優れた電力効率がより価値を持つようになるため、コパッケージドオプティクスも議論に入ってきています。これにより、パフォーマンスがアクセラレーター層だけでなく、コンピュート、スイッチング、ファブリック設計、システムインテグレーション全体で評価されるようになっているため、AIファクトリーインフラストラクチャー市場でより広いベンダーフィールドが生まれています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
ハイブリッドAIファクトリーが主流へクラウドベースAIファクトリーは2025年のAIファクトリーインフラストラクチャー市場の65.36%のシェアを占め、AWS、Microsoft Azure、Google Cloudの構築ペースと規模を反映しています。パブリッククラウドは、ハイパースケーラーが短期間で大規模なトレーニングおよび推論ワークロードをサポートできる稼働容量の多くを管理しているため、依然として中心的存在です。同時に、オンプレミスAIファクトリーは、機密コンピュート、国家データ管理、またはパブリッククラウドが完全には提供できない低レイテンシー推論を必要とする組織にとって引き続き重要です。欧州委員会、英国、カナダはそれぞれ2026年にソブリンコンピュートへの政策的注目を移し、規制された環境における国内管理インフラストラクチャーの根拠を支持しました。
ハイブリッドAIファクトリーは2031年にかけてCAGR 16.53%で成長する見込みであり、AIファクトリーインフラストラクチャー市場で最も成長の速いデプロイメントモデルとなっています。クラウドのみの戦略から始めた組織は、バースト容量とコストの変動性、データ移動の制限、レイテンシー要件のバランスを取るようになっています。この変化により、GPU容量を無駄にすることなく、クラウド、オンプレミス、地域、エッジ環境全体にワークロードを配置できるオーケストレーションソフトウェアへの需要が拡大しています。2026年4月に発売されたHPE AI Gridは、AIファクトリーと分散推論クラスターを複数のサイトにわたって接続することで、この要件に直接対応しました。ハイブリッドの採用はまた、コンピュートが集中化ではなく分散される場合にネットワークファブリック、ストレージ調整、ポリシー制御がより重要になるため、AIファクトリーインフラストラクチャー市場における隣接支出を強化しています。
インフラストラクチャータイプ別:
スーパークラスターの成熟に伴いラックスケールシステムが台頭大規模AIスーパークラスターは2025年のインフラストラクチャータイプセグメントの40.27%を占め、AIファクトリーインフラストラクチャー市場で最大のフォーマットとなっています。これらの環境は、GPU間帯域幅、冷却、電力供給を単一のアーキテクチャーとして設計しなければならないトレーニングシステムを構築するハイパースケーラーにとって依然として好まれる選択肢です。AIサーバークラスターおよびカスタムAIクラスターは、エンタープライズユーザーから専門AIクラウド事業者まで、より広いバイヤーベースにサービスを提供しています。カスタムクラスターは柔軟性を提供しますが、設計の複雑さと統合リスクも増大させ、デプロイメントを遅らせ調達の摩擦を増加させる可能性があります。
統合AIポッドおよびラックスケールシステムは2031年にかけてCAGR 16.42%で成長する見込みであり、AIファクトリーインフラストラクチャー市場で最も速い拡大率を示しています。NVIDIAのGB200 NVL72およびVera Rubin NVL72システムは、コンピュート、ネットワーキング、液体冷却を標準ラックフォーマットにパッケージ化し、生産開始までの時間を短縮できるため、ここで重要な役割を果たしています。[2] Dellは2026年3月にCoreWeaveに最初の稼働中のVera Rubin NVL72ラックを納入し、統合ポッドデプロイメントがグリーンフィールドスーパークラスタープロジェクトよりも速く生産に到達できることを実証しました。電力配分と熱設計に関連する標準もこのフォーマットではより重要であり、規制された分野のバイヤーは認められたエンジニアリングエンベロープに適合する事前統合システムを求めています。その結果、AIファクトリーインフラストラクチャー市場では、個別のハードウェア要素だけでなく、検証済みのラックスケールシステムを販売できるベンダーへとより多くの価値がシフトしています。
アプリケーション別:
推論エコノミクスが需要基盤を拡大ジェネレーティブAIおよびLLMトレーニングは2025年のAIファクトリーインフラストラクチャー市場の50.49%を占め、市場で最大のアプリケーションとなっています。AIファクトリーインフラストラクチャー市場のこの部分は、フロンティアモデルの開発が密集したクラスター全体での持続的なフル負荷運用を必要とするため、依然として最高帯域幅・最低レイテンシーの環境に依存しています。また、新しいモデル世代ごとにパフォーマンスと冷却要件が引き続き高まるため、最高クラスのアクセラレーターの継続的な調達を支えています。そのため、より多くのダウンストリームAIユースケースが本番稼働に移行しても、スーパークラスター支出は依然として重要です。
AI推論およびデプロイメントは2031年にかけてCAGR 16.25%で成長する見込みであり、AIファクトリーインフラストラクチャー市場で最も成長の速いアプリケーションとなっています。デプロイされたAIサービスがユーザー、エンタープライズシステム、運用ワークフローにより近い場所に配置されなければならない大量の低レイテンシーコンピュートを必要とするため、推論需要が増大しています。ヘルスケアおよび創薬AI、デジタルツインおよび産業AI、科学コンピューティング、自律システムはすべて需要を追加しますが、それぞれがインフラストラクチャースタックを異なる方法で使用します。一部はトレーニンググレードのスループットを必要とし、他は安全で分散した、またはレイテンシーに敏感なデプロイメント条件を必要とします。この多様性は、AIファクトリーインフラストラクチャー市場が単一のアーキテクチャーに収束するのを防ぎ、スーパークラスター、ラックスケールシステム、クラウド容量、ハイブリッド環境全体での支出を同時に支えるため重要です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
政府および防衛が戦略的重要性を高めるハイパースケーラーおよびクラウドプロバイダーは2025年に67.16%のシェアを占め、AIファクトリーインフラストラクチャー市場で最大のエンドユーザーグループとなっています。そのリードは、圧縮されたタイムラインで大規模AIファクトリーを稼働させるために必要な資本、運用規模、サプライチェーンのレバレッジを反映しています。エンタープライズが次の主要バイヤーグループを形成しており、Dellは2026年3月にNVIDIAとのDell AIファクトリーが世界で4,000件の顧客デプロイメントを超えたと述べています。研究機関、BFSI企業、製造業者、ヘルスケア組織はそれぞれ異なるコンプライアンス要件とワークロードニーズを持ち、AIファクトリーインフラストラクチャー市場の商業基盤を大手クラウド事業者を超えて拡大しています。
政府および防衛組織は2031年にかけてCAGR 16.68%で成長する見込みであり、AIファクトリーインフラストラクチャー市場で最も成長の速いエンドユーザーセグメントとなっています。ホワイトハウスは2026年6月にNSPM-11を発令し、防衛・情報機関に対して高度なセキュリティ要件を持つ先進AIコンピューティング施設のロードマップを策定するよう指示しました。カナダもソブリンコンピュートインフラストラクチャーに最大10億カナダドル(7億3,000万米ドル)をコミットし、安全な国家AI容量が米国を超えた政策優先事項となっていることを強調しています。これらの動きは、安全で国内管理されたコンピュートの戦略的役割を高め、政府需要をベンダーポジショニングにとってより重要なものにしています。また、防衛、民間公共機関、ソブリンコンピュートプログラムが商業クラウド支出と並んでデプロイメントパターンに影響を与えるようになったため、AIファクトリーインフラストラクチャー市場のより広い視点を支持しています。
地域分析
北米AIファクトリーインフラ市場
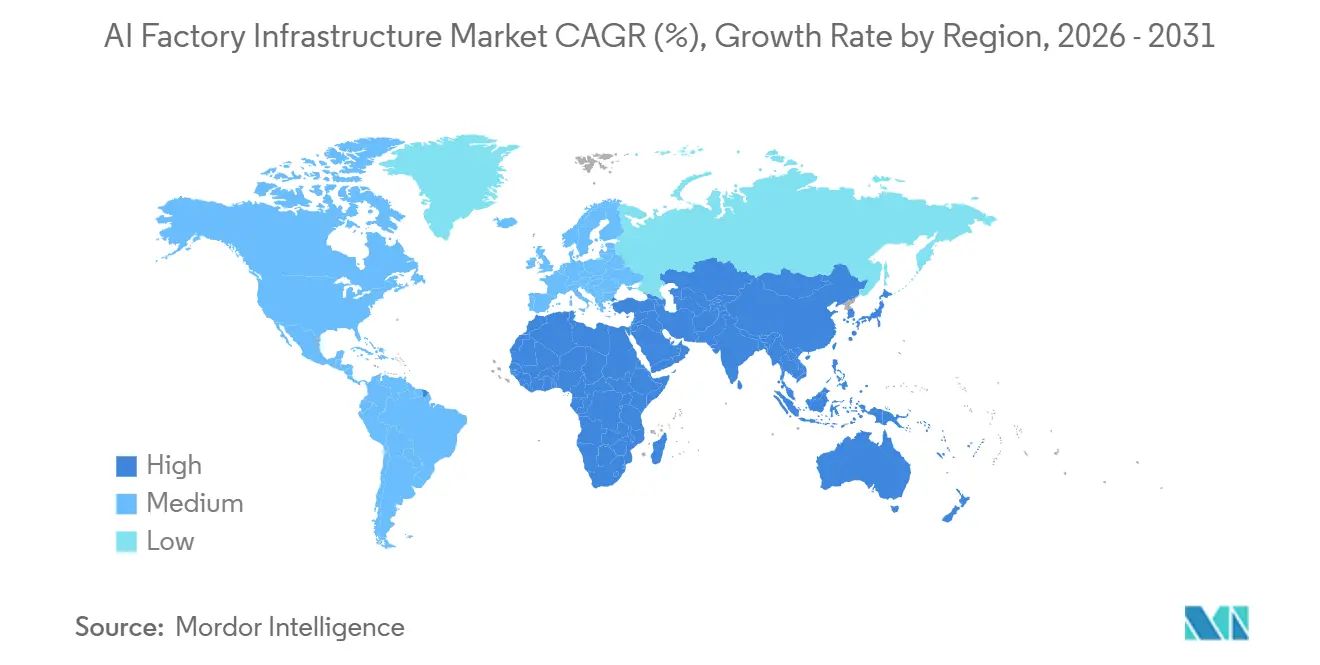
北米は2025年のAIファクトリーインフラ市場シェアの62.35%を占め、ハイパースケーラーの支出およびデータセンター容量の委託において同地域がリードしていることを反映している。AmazonとAlphabetは2025年に合計で2,190億米ドルを超える設備投資を報告し、北米をAIファクトリーインフラ市場の中心に位置づけ、新規プロジェクトのスケールアップにおける優位性を強化した。[3] 同地域はまた、OEM、クラウドオペレーター、専門ビルダー、電力・冷却ベンダーの密なエコシステムを有しており、大規模プロジェクトを設計ら展開へと迅速に移行させることができる。カナダは、国内の高性能AIインフラに最大10億カナダドル(7億3,000万米ドル)を拠出する主権コンピューティングプログラムを確約したことで、支援ノードとしての存在感を高めている。電力へのアクセスが近期における主要な制約として残っており、系統容量を事前に確保したオペレーターが価格設定、納期、および拡張オプションにおいて優位性を維持する可能性が高い。
アジア太平洋AIファクトリーインフラ市場
アジア太平洋地域は2031年までに16.91%のCAGRで成長すると予測されており、AIファクトリーインフラ市場において最も成長の速い地域となっている。成長は、日本、インド、東南アジアにおける主権コンピューティングの優先施策、および中国による国内資金を活用したAIインフラの拡張によって支えられている。同地域ではまた、効率性、熱管理、およびローカライズされた制御が調達判断においてより重要性を増しているAIグレードのデータセンター設計への関心が高まっている。これにより、北米が現在の規模においてなお優位に立つもの、アジア太平洋地域はAIファクトリーインフラ市場の次の成長フェーズにおいて中心的な位置を占め続けている。
EMEAおよび南米AIファクトリーインフラ市場
欧州、南米、中東・アフリカは現在の規模では依然として小さいが、AIファクトリーインフラ市場においてそれぞれ戦略的な重要性を持っている。欧州は、より強固な主権コンピューティングの野心と系統・許認可の遅延とのバランスを取っており、欧州委員会の2026年6月の技術主権パッケージが国内展開およびクラウド主権認証を支援することが期待されている。英国もまた、AIハードウェアプランおよびAI成長ゾーンへの支援を通じて、国家計画においてAIインフラの位置づけを高めている。中東・アフリカ、特にUAEおよびサウジアラビアは、利用可能な電力と有利なデータセンター経済性により注目を集めており、南米は開発の初期段階にあり、ブラジルの主要都市市場に集中している。
競合環境
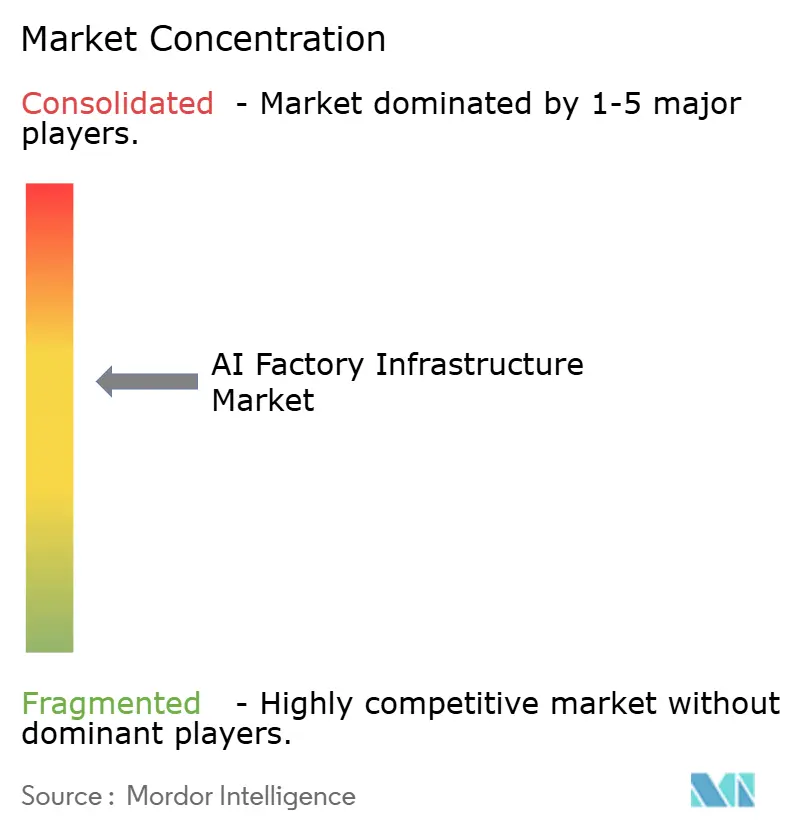
AIファクトリーインフラストラクチャー市場は、NVIDIAのGPUアーキテクチャーとリファレンス設計が多くの新規デプロイメントの技術的基準を設定しているため、コンピュートおよびプラットフォーム層では適度に集中しています。Dell Technologies、HPE、Lenovo Group Limited、Super Micro Computer, Inc.は、コアアクセラレーター設計よりも統合速度、デリバリー実行、サプライチェーンの確実性で競争しています。NVIDIAの2026年4月のVera Rubinの生産発表では、25以上のエコシステムパートナーがプラットフォーム全体で同時に移行しており、そのエコシステムの影響力の規模を強調しています。CoreWeave, Inc.はまた、2026年6月にNVIDIA Corporationとの合意を通じて2030年までに5GW以上のAIファクトリー構築を支援するAIファクトリーインフラストラクチャー市場における戦略的役割を拡大し、従来のホスティングとハイパースケールクラウドの間における純粋なAIインフラストラクチャー事業者の重要性の高まりを強調しています。[4] Dellは2026年6月にPowerEdge XE8812でポジションを強化し、ラックあたり144 GPUにスケールし、AIファクトリーポートフォリオで利用可能な密度を拡張しました。
高密度AIファシリティはコンピュートだけではスケールできないため、電力、冷却、システムエンジニアリングにおける競争も激化しています。Schneider Electric SEは、AIデータセンター設計のエンジニアリングガイダンスを公開し、統合電力と液体冷却を高密度AIデプロイメントの統一要件として推進することでポジションを強化しています。HPEの2026年4月のAIファクトリー提供の拡張も、ベンダーがサーバー統合だけでなく、分散推論オーケストレーションとハイブリッドデプロイメントツールへと進出していることを示しています。バイヤーがハードウェアへのアクセスだけでなく、検証済みアーキテクチャー、より低いデプロイメントリスク、より良い利用率をますます求めているため、これは重要です。
イーサネットベースのファブリックが独自アプローチと並んで可視性を高めているため、ネットワーキング層はAIファクトリーインフラストラクチャー市場で最もオープンな競争領域の一つであり続けています。この変化は、アクセラレーターの所有権ではなく、オープンシステム設計、ファブリック管理、またはエネルギー効率を通じて競争するベンダーを支援できます。中国は、Alibaba CloudやTencent Holdings Limitedなどの国内事業者が異なる政策およびエコシステム条件下でAIインフラストラクチャーを大規模に構築している別の競争トラックを追加しています。クラウドソブリンティ規則がより正式になり、調達が運用上の独立性を優先し始めれば、欧州もソブリンAIファクトリープロバイダーのための独自のレーンを作り出す可能性があります。より広いAIファクトリーインフラストラクチャー市場全体で、コンピュートにおけるリーダーシップがネットワーキング、冷却、ソフトウェア、またはソブリンデプロイメントモデルにおける結果を完全には決定しないため、競合環境は活発で適度に集中した状態を維持しています。
AIファクトリーインフラストラクチャー産業リーダー
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
AIファクトリーインフラ市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Development LP
- Super Micro Computer, Inc.
- Lenovo Group Limited
- Cisco Systems, Inc.
- CoreWeave, Inc.
- Lambda Labs, Inc.
- Alibaba Cloud
- Tencent Holdings Limited
- Vertiv Group Corp.
- Schneider Electric SE
最近の産業開発事情 AIファクトリーインフラ市場
- 2026年6月:Dell TechnologiesはNVIDIA Vera Rubin NVL4アーキテクチャーを搭載したPowerEdge XE8812サーバーを発表しました。ラックあたり144 GPUにスケールし、DellのAIファクトリーポートフォリオで最高の密度を実現し、世界中でソブリンAIイニシアティブを推進しています。この発表は、ゲノム研究、エンジニアリング設計、政府コンピュートプログラムにわたる国際デプロイメントの加速と同時に行われました。
- 2026年6月:NVIDIAとCoreWeave, Inc.は、Rubinプラットフォームシステム、Vera CPU、BlueFieldストレージアーキテクチャーを含む複数のNVIDIAインフラストラクチャー世代をカバーし、2030年までに5GW以上のAIファクトリーの構築を加速するための拡大協力を発表しました。これは非ハイパースケール事業者による最大規模の公開AIファクトリー容量コミットメントの一つとなっています。
- 2026年6月:欧州委員会は、欧州テクノロジーソブリンティパッケージを提案しました。これにはクラウドおよびAI開発法とチップス法2.0が含まれており、EU全体でのデータセンターデプロイメントの合理化、クラウドおよびAIサービスの調和されたソブリンティ認証フレームワークの確立、国内AIファクトリー投資の促進を明示的に目的としています。
- 2026年5月:米国国防総省のFY2027予算要求には、散在するGPUクラスターを統合軍全体のSCIF認定AIデータセンターに統合するAIアーセナルイニシアティブに295億米ドルが含まれており、国防総省最大の単一AIインフラストラクチャー投資提案となっています。
グローバルAIファクトリーインフラストラクチャー市場レポートの範囲
AIファクトリーインフラストラクチャーとは、人工知能ワークロードの大規模な開発、トレーニング、デプロイメント、運用を支援する統合された物理的・デジタルシステムを指します。その範囲には、高性能コンピューティングハードウェア、GPUおよびアクセラレーター、データストレージ、ネットワーキング、電力・冷却システム、データセンター施設、オーケストレーションソフトウェア、および企業、クラウドプロバイダー、研究機関がAIモデルを効率的に構築・運用できるようにする関連サービスが含まれます。
AIファクトリーインフラストラクチャー市場レポートは、コンポーネント(コンピュートインフラストラクチャー、ネットワーキングインフラストラクチャー、ストレージインフラストラクチャー、インフラストラクチャー管理ソフトウェア、その他のコンポーネント)、デプロイメント(クラウドベースAIファクトリー、オンプレミスAIファクトリー、ハイブリッドAIファクトリー)、インフラストラクチャータイプ(AIサーバークラスター、統合AIポッド/ラックスケールシステム、大規模AIスーパークラスター、カスタムAIクラスター)、アプリケーション(ジェネレーティブAIおよび大規模言語モデルトレーニング、AI推論およびデプロイメント、自律システム開発、科学・研究コンピューティング、デジタルツインおよび産業AI、ヘルスケアおよび創薬AI)、エンドユーザー(ハイパースケーラーおよびクラウドプロバイダー、エンタープライズ、研究・学術機関、ヘルスケアおよびライフサイエンス組織、BFSI企業、産業・製造企業、政府および防衛組織)、地域(北米、欧州、アジア太平洋地域、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| コンピュートインフラストラクチャー |
| ネットワーキングインフラストラクチャー |
| ストレージインフラストラクチャー |
| インフラストラクチャー管理ソフトウェア |
| その他のコンポーネント |
| クラウドベースAIファクトリー |
| オンプレミスAIファクトリー |
| ハイブリッドAIファクトリー |
| AIサーバークラスター |
| 統合AIポッド/ラックスケールシステム |
| 大規模AIスーパークラスター |
| カスタムAIクラスター |
| ジェネレーティブAIおよび大規模言語モデルトレーニング |
| AI推論およびデプロイメント |
| 自律システム開発 |
| 科学・研究コンピューティング |
| デジタルツインおよび産業AI |
| ヘルスケアおよび創薬AI |
| ハイパースケーラーおよびクラウドプロバイダー |
| エンタープライズ |
| 研究・学術機関 |
| ヘルスケアおよびライフサイエンス組織 |
| BFSI企業 |
| 産業・製造企業 |
| 政府および防衛組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| アジア太平洋地域その他 | |
| 南米 | |
| 中東・アフリカ |
| コンポーネント別 | コンピュートインフラストラクチャー | |
| ネットワーキングインフラストラクチャー | ||
| ストレージインフラストラクチャー | ||
| インフラストラクチャー管理ソフトウェア | ||
| その他のコンポーネント | ||
| デプロイメントモデル別 | クラウドベースAIファクトリー | |
| オンプレミスAIファクトリー | ||
| ハイブリッドAIファクトリー | ||
| インフラストラクチャータイプ別 | AIサーバークラスター | |
| 統合AIポッド/ラックスケールシステム | ||
| 大規模AIスーパークラスター | ||
| カスタムAIクラスター | ||
| アプリケーション別 | ジェネレーティブAIおよび大規模言語モデルトレーニング | |
| AI推論およびデプロイメント | ||
| 自律システム開発 | ||
| 科学・研究コンピューティング | ||
| デジタルツインおよび産業AI | ||
| ヘルスケアおよび創薬AI | ||
| エンドユーザー別 | ハイパースケーラーおよびクラウドプロバイダー | |
| エンタープライズ | ||
| 研究・学術機関 | ||
| ヘルスケアおよびライフサイエンス組織 | ||
| BFSI企業 | ||
| 産業・製造企業 | ||
| 政府および防衛組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| アジア太平洋地域その他 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
AIファクトリーインフラストラクチャー分野の現在および予測される価値はどのくらいですか?
AIファクトリーインフラストラクチャー市場規模は2025年に2,668億米ドルであり、2026年には3,815億米ドルに達すると予想され、CAGR 15.45%で2031年までに7,824億米ドルに達すると予測されています。
AIファクトリーインフラストラクチャーにおける支出をリードするコンポーネントはどれですか?
コンピュートインフラストラクチャーは2025年に71.53%のシェアでリードし、GPU調達、高密度トレーニングシステム、プラットフォームリフレッシュサイクルによって牽引されています。
AIファクトリーのデプロイメントにおいてネットワーキングがより重要になっている理由は何ですか?
ネットワーキングインフラストラクチャーはCAGR 16.18%で最も成長の速いコンポーネントであり、デプロイメントが拡大するにつれてより大きなGPUクラスターがより強力なデータ移動、低レイテンシー、優れたファブリック効率を必要とするためです。
ハイブリッドAIファクトリーがエンタープライズで支持を得ている理由は何ですか?
ハイブリッドモデルはCAGR 16.53%で成長しており、多くの組織がクラウドバースト容量、オンプレミス制御、データレジデンシーコンプライアンス、低推論レイテンシーの組み合わせを必要としているためです。
2031年にかけて最も速く拡大しているアプリケーションはどれですか?
AI推論およびデプロイメントはCAGR 16.25%で最も成長の速いアプリケーションであり、より多くのAIサービスが本番稼働に移行し、低レイテンシーの本番グレードインフラストラクチャーを必要とするためです。
近期の拡大を最も形成している地域はどこですか?
北米は2025年に62.35%のシェアで最大の地域であり続け、アジア太平洋地域はソブリンコンピュートプログラムと国内容量拡大が加速するにつれてCAGR 16.91%で最も速く成長すると予測されています。