
AI対応創傷分析市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.38 十億米ドル |
| 市場規模 (2032) | 4.77 十億米ドル |
| 成長率 (2027 - 2032) | 14.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
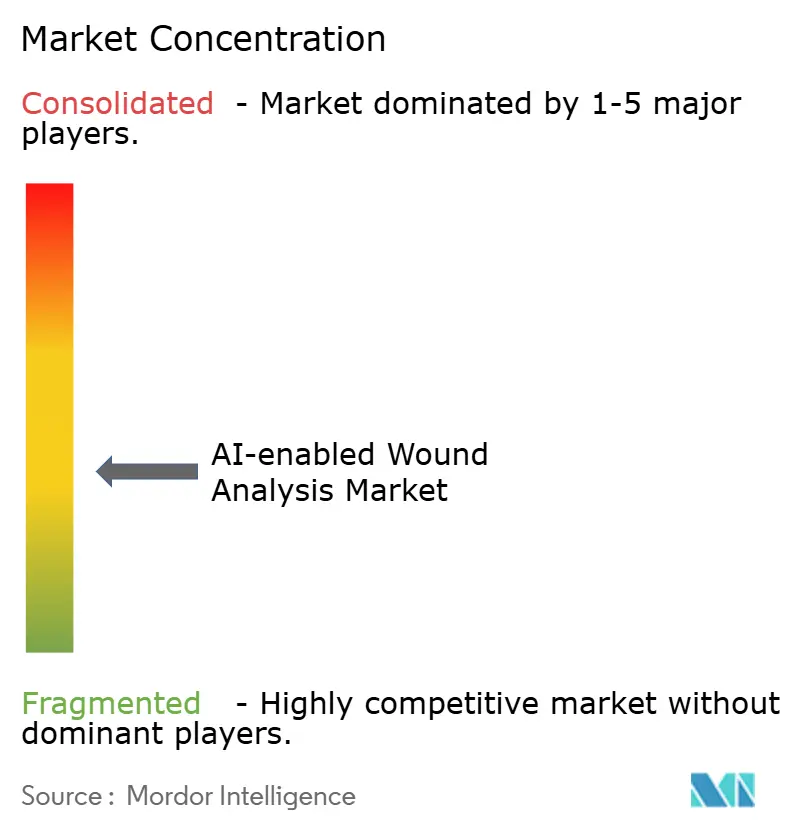
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAI対応創傷分析市場分析
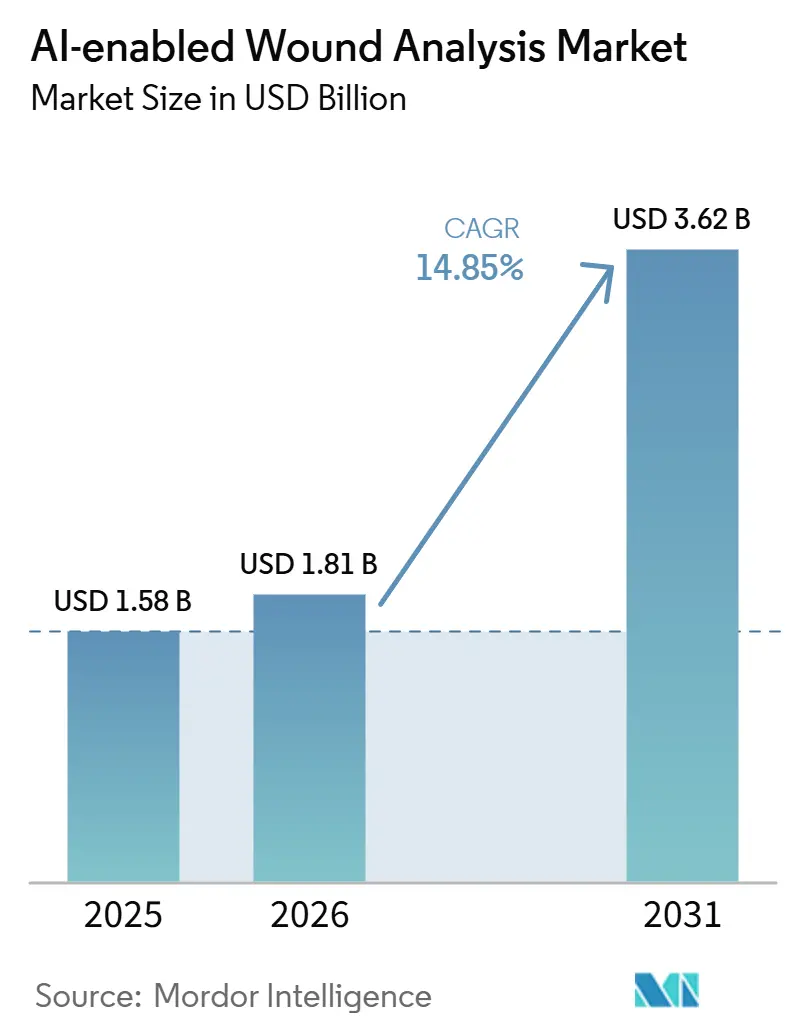
AI対応創傷分析市場の規模は2026年に20.7億米ドルと評価され、2027年の13.8億米ドルから2032年には47.7億米ドルに達すると推定されており、予測期間(2027年~2032年)における年平均成長率は14.88%です。
市場は主観的な目視確認や紙の記録から離れ、ベッドサイド、在宅、遠隔医療プラットフォームで活用できる画像ベースのワークフローへと移行しています。2025年には推定5,310万人のアメリカ人が糖尿病を患っており、糖尿病性足潰瘍は生涯にわたって糖尿病患者の15%から34%に影響を与えることから、頻繁かつ標準化された創傷監視の必要性は依然として高い状況です。[1] 文書化に連動した診療報酬圧力、創傷専門スタッフの不足、および画像出力を電子記録と連携させる推進力が、導入を初期パイロットユーザーを超えてより広範な医療システムの購買サイクルへと移行させています。地域別の成長は、北米のより強固な診療報酬・規制環境と、アジア太平洋地域の急速なデジタルヘルス整備(特に政府がケア提供におけるAI展開を支援している地域)によって形成されています。競合分野には、特化型イメージングスペシャリストと大手創傷ケア企業が含まれており、肌色トーンの検証ギャップと統合上の摩擦が引き続きプラットフォーム導入の次段階を形成しています。
主要レポートのポイント
- 製品タイプ別では、スマートフォンアプリケーションが2026年に36.18%の収益シェアを占め、遠隔医療プラットフォームは2032年にかけて年平均成長率18.81%で拡大する見込みです。
- 用途別では、創傷評価・モニタリングが2026年の収益の41.68%を占め、治癒予測・意思決定支援セグメントは2032年にかけて年平均成長率17.86%で成長すると予測されています。
- 創傷タイプ別では、慢性創傷が2026年に38.17%のシェアを占め、外科的創傷は2032年にかけて年平均成長率16.67%で拡大する見込みです。
- エンドユーザー別では、病院が2026年に47.55%のシェアを占め、在宅医療機関は2032年にかけて年平均成長率17.34%で成長すると予測されています。
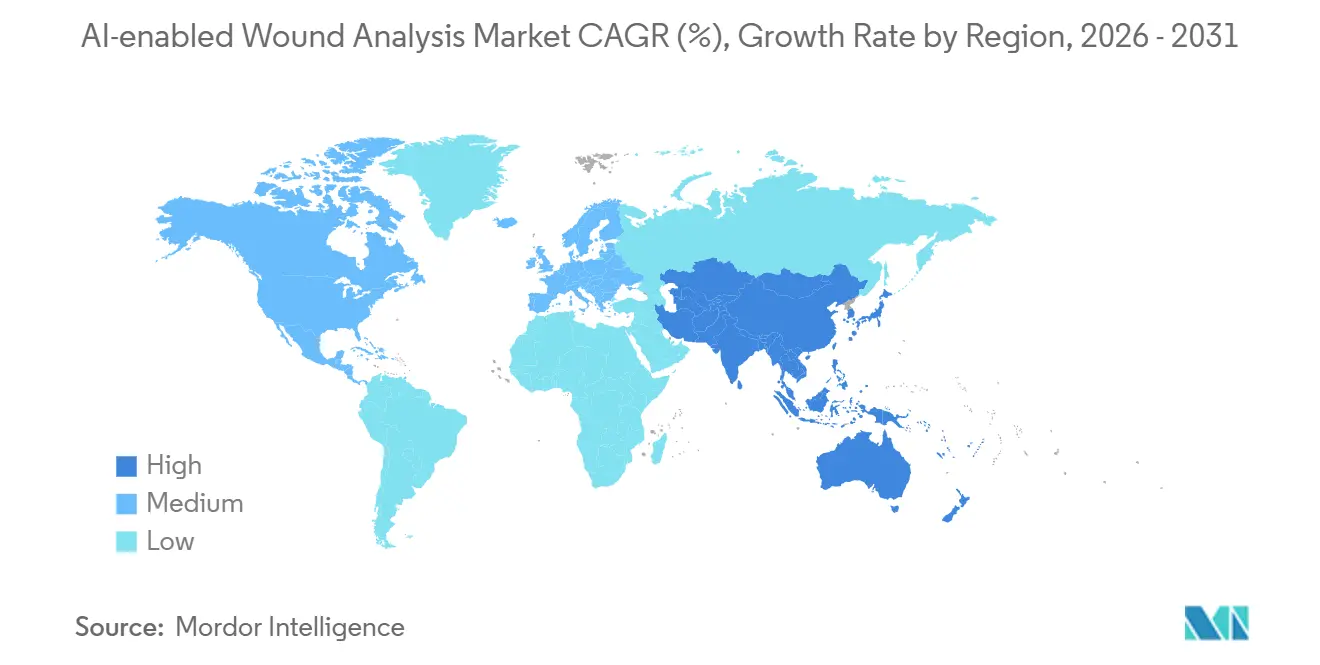
- 地域別では、北米が2026年に41.87%のシェアを占め、アジア太平洋地域は2032年にかけて年平均成長率19.34%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性創傷負担の増大と糖尿病性潰瘍 監視ニーズの高まり | +2.80% | グローバル、北米・欧州・南アジア・東アジアに集中 | 長期(4年以上) |
| 病院ワークフローへの圧力とより迅速なベッドサイド 評価への需要 | +2.20% | 北米および欧州、オーストラリアでの関連性拡大 | 中期(2~4年) |
| 標準化されたドキュメンテーションと診療報酬 トレーサビリティ要件 | +1.80% | 北米、EU、オーストラリア | 短期(2年以内) |
| 遠隔創傷モニタリングおよびテレ創傷 プログラムの拡大 | +2.50% | 北米、英国、アジア太平洋地域 | 中期(2~4年) |
| ポイント・オブ・ケアにおける マルチモーダルイメージングによるAI支援感染検出 | +2.60% | グローバル、北米・欧州・日本・韓国・オーストラリアで最も強い普及 | 中期(2~4年) |
| 電子カルテおよびケアコーディネーション プラットフォームとのクロスデバイス相互運用性 | +2.10% | 北米および欧州、アジア太平洋地域の医療システムでの普及拡大 | 期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性創傷負担の増大と糖尿病性潰瘍監視ニーズの高まり
慢性創傷の有病率は、手動評価では大規模に対応できない監視ニーズを生み出しています。世界全体で、毎年約1,860万人が糖尿病性足潰瘍を発症しており、これらの潰瘍は糖尿病と診断された人々の下肢切断の80%に先行しています。[2]東南アジアだけで2025年に1億700万人以上が糖尿病を患っており、この数字は2050年までに1億8,500万人に達すると予測されています。糖尿病性足潰瘍の再発率は初回治癒後3年から5年以内に65%に達する可能性があり、これによりAI創傷分析の価値は一時的なサポートから継続的な監視インフラへとシフトしています。欧州では、慢性創傷の有病率は1,000人あたり2.2人であり、糖尿病性足疾患はWHO欧州地域全体で生涯わたって1,600万人に影響を与えると推定されており、大規模な画像ベースのモニタリングの必要性を裏付けています。
病院ワークフローへの圧力とより迅速なベッドサイド評価への需要
創傷ケアは入院環境における看護時間の大きな割合を占めており、燃え尽き症候群がキャパシティの問題をさらに深刻にしています。Net Healthの2025年第1四半期調査では、創傷ケア専門家の77.00%が重大な燃え尽き症候群を報告し、47%がスマートドキュメンテーションツールを重要な緩和手段として挙げました。AI対応のベッドサイドイメージングは測定のばらつきを低減し、定規を使用した誤りを排除し、非専門スタッフが日常ケア中に臨床的に有効なドキュメンテーションを取得できるようにします。PMCに掲載された2025年の研究では、14の在宅医療支部で使用されたデジタル対応創傷ケアシステムが、エピソードあたりの熟練看護訪問回数を削減し、単一の在宅医療組織全体で年間最大958,201米ドルの節約可能性を生み出したことが示されました。[3]このコスト回避の論理は、AI対応創傷分析市場における病院が、正式なエビデンスの開発が運営上の需要に追いついていない場合でも、ドキュメンテーションおよび監視ツールを採用している理由を説明するのに役立ちます。
標準化されたドキュメンテーションと診療報酬トレーサビリティ要件
診療報酬は自由形式の臨床メモではなく、構造化された創傷ドキュメンテーションとますます結びついており、これが画像主導の評価プラットフォームへの需要を強化しています。プロバイダーは現在、タイムスタンプ付きの創傷画像と客観的な測定値をより重視しています。なぜなら、これらは利用審査、内部品質チェック、および支払者向け記録をサポートできるからです。AIが生成した創傷画像は、手書きや一貫性のないベッドサイドメモよりも、監査対のドキュメンテーション基準に容易に適合します。同時に、HIPAAの画像保存要件とAI対応医療ツールに関するより広範な規制上の焦点が、創傷ドキュメンテーションソフトウェアの技術的なハードルを引き上げています。これにより、AI対応創傷分析市場における調達は、キャプチャ、保存、記録統合を一つのシステムで管理できるエンタープライズグレードのプラットフォームへと向かっています。
遠隔創傷モニタリングおよびテレ創傷プログラムの拡大
遠隔創傷モニタリングは、緊急時の回避策から、慢性および急性期後の環境全体でより恒久的なケアモデルへと移行しています。JMIR mHealthおよびuHealthに掲載された2025年の系統的レビューとメタ分析では、遠隔医療が慢性創傷ケアにおける治癒スコア、治癒時間、切断率、疼痛、および生活の質を改善したことが示されました。PMCに掲載された2025年のフランスの研究では、慢性創傷の遠隔モニタリングが入院相談を減少させ、従来のモニタリングと比較してケアコストを低下させたことが報告されました。日本では、公的資金によるKAKENHI研究プロラムが、高齢化人口とベッド制約に対応するため、在宅ケア展開向けのAI創傷管理システムを開発しています。英国では、NHSの創傷ケア変革プログラムが、あるトラストにおいてドキュメンテーション時間の50%削減と2,000件の対面訪問の回避を記録しており、これらのツールを標準的な地域看護ワークフローへと移行させるのに役立っています。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多様な肌色トーンおよび創傷所見にわたる 臨床検証ギャップ | -1.50% | グローバル、北米・英国・中東・アフリカの多様な都市市場で最も深刻 | 長期(4年以上) |
| レガシー電子カルテおよび非標準的な イメージングワークフローとの統合上の摩擦 | -1.30% | グローバル、アジア太平洋地域の新興市場およびFHIR非準拠の米国施設で最も顕著 | 中期(2~4年) |
| 抑制要因:一部のケア環境における AI対応創傷評価の診療報酬の不確実性 | −1.90% | 米国(非標準化された支払者カバレッジ)、 ラテンアメリカ、中東・アフリカ、アジア太平洋地域の一部 | 短期から中期(1~3年) |
| 抑制要因:画像保存、同意、 クロスサイト分析のデータガバナンス上の制約 | −2.30% | 欧州(GDPR)、北米(HIPAA)、 オーストラリア、より厳格な医療データ規制を実施している国々 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多様な肌色トーンおよび創傷所見にわたる臨床検証ギャップ
AI創傷分析ツールは、医療システムにとって臨床的および調達上のリスクを生み出す測定可能な公平性のギャップに依然として直面しています。外科的創傷AIシステムを評価した2025年のPLOS Oneの研究では、全体的な感度89%が報告されましたが、より暗い肌色トーンの一部の創傷特徴において検出精度が低いことも示されました。[4]2025年のIEEE BHIの研究では、多くの既存モデルが主に明るい肌色の集団で訓練されているため、有色人種コミュニティにおける糖尿病性足潰瘍認識のために設計されたデータセットが説明されました。npj Digital Medicineに掲載された研究も、医療AIにおける肌色評価とパフォーマンス報告のより広範な問題を強化しており、ベンダーに対してより包括的な検証を示すよう圧力を高めています。中国創傷修復・創傷ケアジャーナルに掲載された2025年のレビューも同様に、慢性創傷管理におけるAI使用の中心的な未解決課題としてデータの多様性を特定しました。
レガシー電子カルテおよび非標準的なイメージングワークフローとの統合上の摩擦
電子カルテの相互運用性は、AI対応創傷分析市場におけるより広範な展開の主要な障壁の一つであり続けています。病院および急性期後のプロバイダーは、独自の記録、古いメッセージング標準、および不均一なAPIアクセスを含む混在したデジタル環境で依然として運営しており、これがすべての展開に統合作業を生み出しています。小規模なコミュニティ病院および長期ケア施設は、リアルタイムの画像交換とワークフロー自動化に必要なインフラを多くが持っていないため、特に影響を受けています。HIPAA準拠の画像保存と同意管理は、創傷写真がシステム間で確実に移動できるようになる前に、実装作業の別の層を追加します。その結果、デバイスレベルのクリアランスだけでは大規模な臨床普及が保証されず、より強力な統合チームを持つ大手ベンダーが小規模なスペシャリストよりも優位に立つことになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
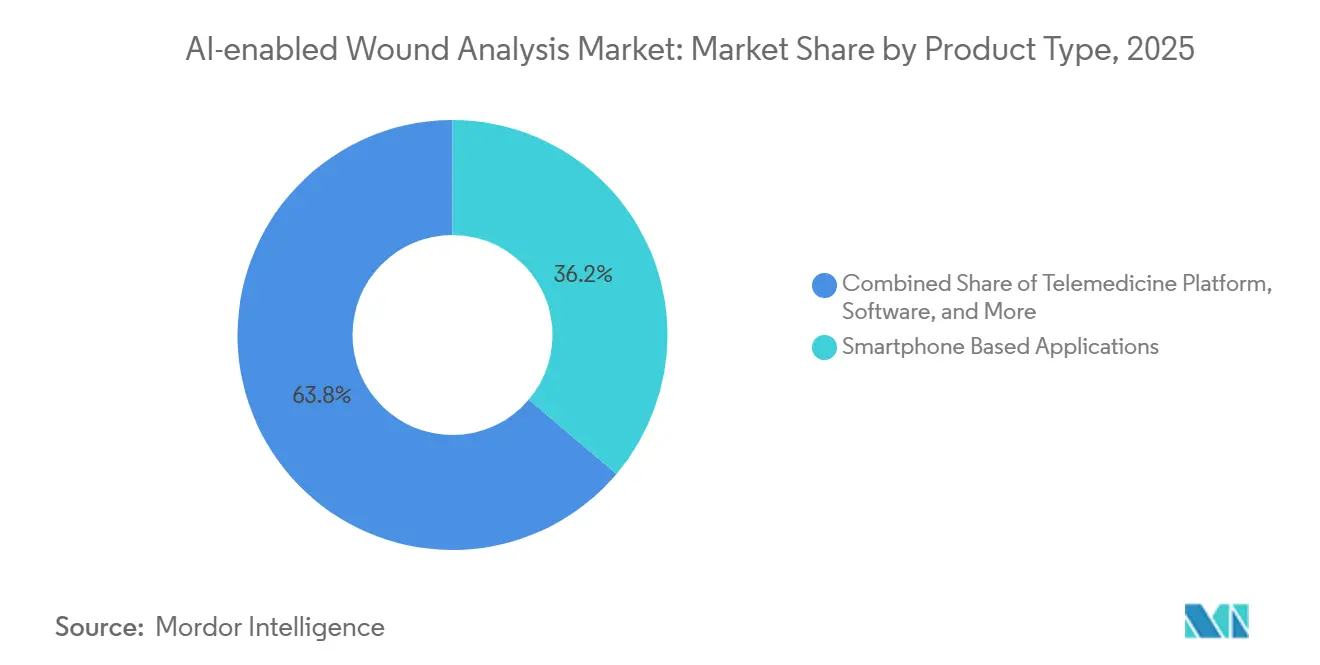
スマートフォンアプリケーションが普及を支え、遠隔医療プラットフォームが次の成長層を定義するスマートフォンアプリケーションは2026年のAI対応創傷分析市場規模の36.18%を占め、最大の製品セグメントとなりました。これは、イメージングハードウェアがすでにベッドサイドおよびコミュニティの臨床医の手元にあったためです。遠隔医療プラットフォームは、医療システムが専門医の時間を日常的な文書化から遠ざける非同期型創傷レビューモデルへの投資を継続するにつれ、2032年にかけて年平均成長率18.81%で拡大すると予測されています。この製品分割は、プロバイダーがまず最も摩擦の少ないキャプチャツールを選択し、その後にレビューワークフローを追加するという実践的な購買パターンを反映しています。EMR統合ソフトウェアは収益面では目立たない存在ですが、創傷画像と測定値が臨床ワークフローを変えるか、それともスタンドアロンアプリに閉じ込められたままになるかを決定するという構造的に重要な役割を担っています。AI対応イメージングハードウェアは高精度ティアを占めており、特スペクトル、蛍光、近赤外線フォーマットにおいて、購買者はより深い組織および感染関連シグナルを求めています。
イメージングハードウェアティアは、規制上の検証とソフトウェアプラットフォームとのより緊密な連携を通じて前進しています。2026年3月に発表されたSwift MedicalのFDA 510(k)認可済みSwift Ray 1は、ハンドヘルドスペクトルイメージングを、病院、在宅医療、遠隔ケアでの使用を目的としたより広範なAI創傷プラットフォームと連携させることで、この方向性を示しました。AI対応創傷分析市場における製品競争は、スケールのために構築されたモバイルファーストツールと、深度のために構築されたデバイス主導プラットフォームへと分離しつつあります。スマートフォンベースのアプリケーションは、予算とトレーニング時間が限られている環境で最も導入しやすい状態を維持しています。ハードウェア主導プラットフォームは、ケアのポイントで規制上の認証とより豊富な創傷データを求める環境において、より強固なポジションを保持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
評価が収益を支え、治癒予測が長期的価値を再形成する創傷評価・モニタリングは2026年に41.68%のシェアを占めました。これは、標準化された測定がAI対応創傷分析市場全体で最初かつ最も一般的なユースケースであり続けているためです。治癒予測・意思決定支援は、プロバイダーが創傷を説明するだけでなく、治療とフォローアップを導くためにAIを使用し始めるにつれ、2032年にかけて年平均成長率17.86%で成長すると予測されています。これにより、商業的な議論は文書化の品質だけでなく、期待される治癒アウトカムとスタッフ時間のより良い活用へと変化します。感染検出と組織特性評価は臨床的に重要ですが、これらのワークフローはより高度なデバイスと追加トレーニングに依存することが多いため、導入は遅れています。遠隔創傷文書化とケアコーディネーションも、画像キャプチャがケア環境全体での創傷管理においてより中心的な役割を担うようになったことで拡大しています。
用途の組み合わせは、購買者が通常まず測定から始め、その後予測へと移行することを示しています。MolecuLightDXは2026年1月にFDAから医療機器開発ツールとしての認定を受け、研究および製品評価における蛍光ベースの創傷測定の臨床的地位を強化しました。遠隔医療への投資が継続するにつれ、遠隔文書化はより広範なケアコーディネーションから切り離すことが難しくなっています。これは、AI対応創傷分析産業が、孤立したイメージング機能だけでなく、測定、レビュー、縦断的計画を組み合わせたアプリケーションへと移行していることを意味します。
創傷タイプ別:
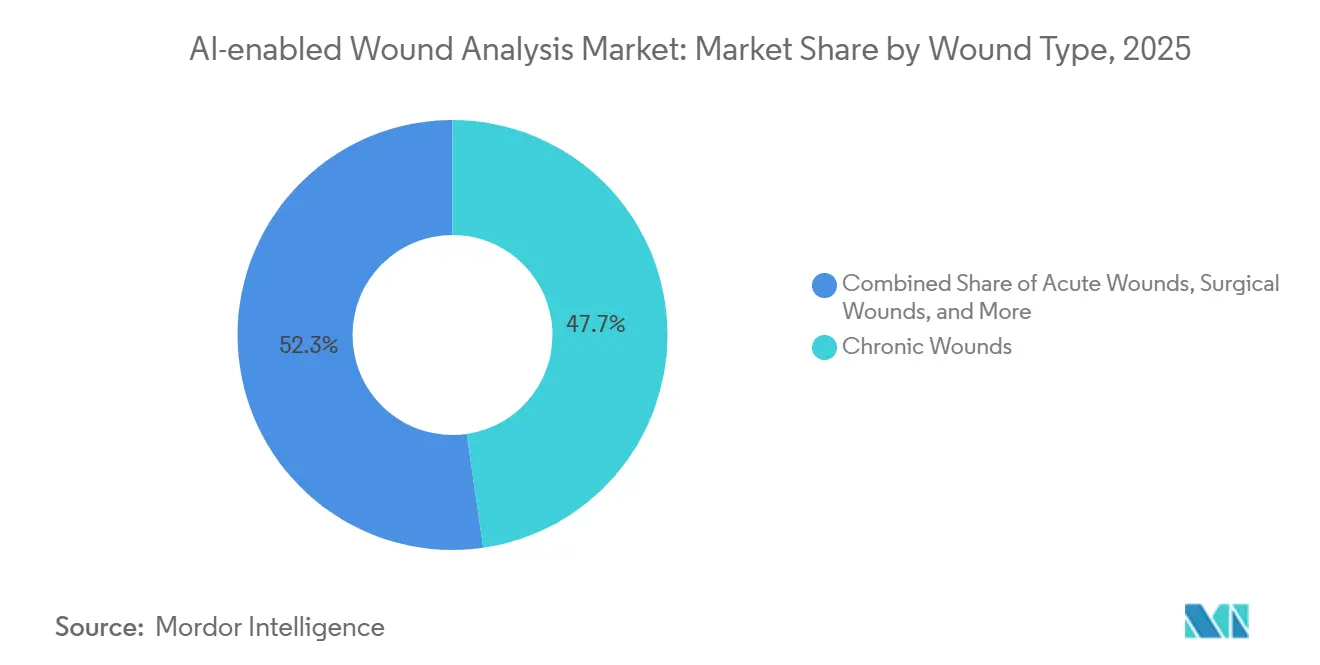
慢性創傷が量を牽引し、外科的創傷がデジタルドキュメンテーションの勢いで加速する慢性創傷は2026年に38.17%のシェアを占め、AI対応創傷分析市場シェアにおいて最大の役割を担いました。これは、糖尿病、静脈不全、褥瘡が持続的なモニタリング需要を生み出しているためです。外科的創傷は、患者向けおよび臨床医向けツールを通じたデジタル術後モニタリングがより一般的になるにつれ、2032年にかけて年平均成長率16.67%で成長すると予測されています。熱傷創傷も、Spectral AIが2026年5月にDeepViewシステムのFDA De Novo分類を取得した後、商業的な牽引力を得ています。急性創傷は依然として小さなセグメントであり、AIの使用はスピードと一貫が最も重要な救急および迅速再評価ワークフローに集中しています。
慢性創傷の需要は、再発、併存疾患、繰り返しのイメージングニーズが長いフォローアップサイクルを生み出すため、持続的です。外科的および熱傷の用途は、AI対応創傷分析市場の役割を慢性ケアを超えて、より高い重症度の経路へと拡大しています。この組み合わせにより、ベンダーはボリューム主導の慢性創傷ワークフローと、より強い臨床的注目を集めることができる予測的・専門的用途のバランスを取る余地が生まれます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が市場シェアを支え、在宅医療が次の拡大波を牽引する病院は2026年に47.55%のシェアを占めました。これは、病院が最も複雑な創傷、最も高い文書化負担、および最大の診療報酬リスクを管理しているためです。在宅医療機関は、ケアが施設外へシフトし、人員不足が標準化された遠隔文書化をより価値あるものにするにつれ、2032年にかけて年平均成長率17.34%で成長すると予測されています。専門クリニックは、イメージングの精度が治療の選択とフォローアップ間隔を変えることができる場合に、より選択的にAI創傷ツールを導入しています。長期ケア施設は、患者ニーズが強いにもかかわらず、依然として普及が遅れています。
AI対応創傷分析市場におけるエンドユーザー需要は、単純な創傷量だけでなく、診療報酬リスクと労働力の逼迫をより密接に追跡しています。病院は依然として支出の中心であり、調達チームが監査対応記録と一貫したベッドサイドキャプチャを重視しているためです。在宅医療は最も明確な拡大チャネルとなっており、モバイルAIツールにより一般スタッフがより専門医レベルの一貫性で創傷を文書化できるようになっています。長期ケアは、低コストのモバイルプラットフォームがトレーニングと統合の障壁を低減するにつれ、後に加速する可能性があります。
地域分析
北米AI対応創傷分析市場
北米は2026年のAI対応創傷分析市場シェアの41.87%を占め、最大の地域セグメントとなりました。同地域は、より強固な規制インフラ、より深い専門医の存在、および文書化基準に対する支払者の高い関心から恩恵を受けています。カナダもまた活発な開発拠点として機能しており、Swift Medicalの2026年FDA 510(k)認可とDIGITAL Superclusterプログラムを通じた連邦共同投資にそれが反映されています。メキシコは、医療ITのギャップが近期の展開を依然として制限しているため、導入の初期段階にとどまっています。これにより、北米はより広範なAI対応創傷分析市場全体における製品設計、検証への期待、および調達タイミングの参照地域となっています。
欧州AI対応傷分析市場
欧州はより証拠優先の導入経路を進んでおり、英国は同地域において最も成熟した展開環境として際立っている。ドイツとフランスはEU MDRフレームワークの下で前進しており、同フレームワークはより強力な市販後エビデンスおよびコンプライアンス規律を支援できるベンダーを優遇している。eKareの2025年4月におけるOxford Health NHS Foundation Trustとのパートナーシップは、調達規模を拡大する前に臨床的・経済的価値を実証することを重視する欧州の傾向を反映している。
アジア太平洋AI対応創傷分析市場
アジア太平洋地域は2027年から2032年にかけて年平均成長率19.34%で拡大すると予測されており、地域別のAI対応創傷分析市場規模において最も成長の速い地域となっています。インドのデジタルヘルス整備、中国のAIデバイス審査の勢い、および日本の公的資金による創傷AI研究がそのペースを支えています。2025年の中国のレビューでは、創傷評価、遠隔モニタリング、意思決定支援が慢性創傷管理におけるAIの主要な臨床展開領域として特定されました。
競争環境
AI対応創傷分析市場における競争環境は、スペシャリストと多角化した創傷ケア企業が異なる出発点から競合する、中程度に分散した状態が続いています。MolecuLight、Swift Medical、eKare、ARANZ Medical、Net Healthは、イメージングモダリティ、臨床エビデンスの深さ、統合の幅で競合しています。Smith+Nephew、Solventum、ConvaTecは、より広範な創傷管理ポートフォリオと確立された顧客関係からこの分野にアプローチしています。データスケールは持続的な優位性になりつつあり、Swift Medicalのプラットフォムが3,400万件以上の臨床的に検証された創傷画像で訓練されていることがその例として挙げられます。規制上の検証も重要であり、2026年1月のMolecuLightDXのFDA MDDT適格性認定は、臨床的に検証された測定ツールを持つベンダーの調達上の地位を強化しています。
戦略的な動きは、スタンドアロンのイメージングではなく、ワークフロー制御にますます焦点を当てています。2025年12月、Net HealthはMolecuLightをTissue Analyticsと統合し、蛍光および熱的創傷画像がNet Health WoundExpertおよびサードパーティのTissue Analytics対応電子カルテ環境に標準ベースのAPIを通じて流れ込めるようにしました。2025年4月、eKareはオックスフォード・ヘルスNHS財団トラストとパートナーシップを締結し、コミュニティ看護におけるinSight 3Dイメージングおよび分析プラットフォームの臨床的・経済的影響を実証しました。2026年5月、Spectral AIはDeepViewのFDA De Novoクリアランスを取得し、予測的熱傷創傷イメージングにおいて差別化されたポジションを確立しました。
現在の主要なホワイトスペースは、創傷画像、ケアプラン、フォローアップアクションをリアルタイムでケア環境全体にわたってリンクできる領域にあります。プライバシー規則、相互運用性標準、および市販後エビデンスの要求が、小規模ベンダーのエンジニアリングの閾値を引き上げています。これにより、製品レベルの競争が広いままであっても、データと統合層での段階的な統合が促進されます。したがって、AI対応創傷分析市場は、信頼できる測定、準拠したデータ処理、および実用的な統合を一つのプラットフォームで組み合わせることができる企業を優遇します。
AI対応創傷分析産業リーダー
-
eKare, Inc.
-
Healthy.io Ltd.
-
MolecuLight Inc.
-
Net Health Systems, Inc.
-
Swift Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
AI対応創傷分析市場 このレポートでカバーされる企業
- ARANZ Medical
- BioVisual Technologies LLC
- ConvaTec Group plc
- eKare, Inc.
- Healthy.io Ltd.
- Intellicure, Inc.
- Joerns Healthcare
- Kent Imaging
- MolecuLight
- NATROX Wound Care
- Net Health Systems, Inc.
- Perceptive Solutions, Inc.
- Smiths Group
- Solventum Corporation
- Swift Medical Inc.
- Tissue Health Plus
- WoundMatrix, Inc.
- WoundRight Technologies, LLC
- WoundVision, LLC
- WoundZoom, Inc.
最近の産業開発事情 AI対応創傷分析市場
- 2026年5月:Spectral AIはDeepViewシステムのFDA De Novo分類を取得し、熱傷センター、外傷センター、救急部門にわたる熱傷ケアのための米国での商業流通を承認されました。
- 2026年3月:Swift MedicalはSwift Ray 1のFDA 510(k)クリアランスを取得しました。Swift Ray 1は、3,400万件以上の臨床的に検証された創傷画像で訓練されたAI搭載の皮膚・創傷プラットフォームと統合する次世代ハンドヘルドスペクトルイメージングデバイスです。
- 2026年1月:MolecuLightのMolecuLightDX創傷測定機能が、米国FDAによって医療機器開発ツールとして適格性認定を受けました。これは2017年のプログラム開始以来、わずか20番目の認定です。
- 2025年12月:Net Healthは、MolecuLightとTissue Analyticsのプラットフォーム統合を発表しました。これにより、蛍光および熱的創傷画像のHIPAA準拠の自動ドキュメンテーションが、単一の標準ベースの接続APIを介してNet Health WoundExpertおよびサードパーティのTissue Analytics対応電子カルテに直接提供され、細菌イメージングから臨床ドキュメンテーションまでのエンドツーエンドの創傷インテリジェンスが実現されます。
グローバルAI対応創傷分析市場レポートの範囲
AI対応創傷分析市場は、デジタル画像と臨床データを使用して急性および慢性創傷を自動的に評価、測定、分類、モニタリングするように設計された人工知能搭載のソフトウェアプラットフォームおよびイメージングソリューションで構成されています。これらの技術は、機械学習、深層学習、コンピュータビジョンアルゴリズムを活用して、創傷評価、治癒進行分析、感染検出、および治療意思決定における医療専門家をサポートします。
AI対応創傷分析市場は、製品タイプ、用途、創傷タイプ、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、スマートフォンベースのアプリケーション、遠隔医療プラットフォーム、ソフトウェア、AI対応イメージングハードウェアにさらに分類されています。用途別では、創傷評価・モニタリング、治癒予測・意思決定支援、感染検出・組織特性評価、遠隔創傷ドキュメンテーション・ケアコーディネーションにセグメント化されています。創傷タイプ別では、慢性創傷、急性創傷、外科的創傷、熱傷創傷にセグメント化されています。エンドユーザー別では、病院、在宅医療機関、専門クリニック、長期ケア施設にセグメント化されています。地域セグメントは、北米、欧州、アジア太平洋地域、中東・アフリカ、南米にさらに分類されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| スマートフォンベースのアプリケーション |
| 遠隔医療プラットフォーム |
| 電子カルテ統合ソフトウェア |
| AI対応イメージングハードウェア |
| 創傷評価・モニタリング |
| 治癒予測・意思決定支援 |
| 感染検出・組織特性評価 |
| 遠隔創傷ドキュメンテーション・ケアコーディネーション |
| 慢性創傷 |
| 急性創傷 |
| 外科的創傷 |
| 熱傷創傷 |
| 病院 |
| 在宅医療機関 |
| 専門クリニック |
| 長期ケア施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | スマートフォンベースのアプリケーション | |
| 遠隔医療プラットフォーム | ||
| 電子カルテ統合ソフトウェア | ||
| AI対応イメージングハードウェア | ||
| 用途別 | 創傷評価・モニタリング | |
| 治癒予測・意思決定支援 | ||
| 感染検出・組織特性評価 | ||
| 遠隔創傷ドキュメンテーション・ケアコーディネーション | ||
| 創傷タイプ別 | 慢性創傷 | |
| 急性創傷 | ||
| 外科的創傷 | ||
| 熱傷創傷 | ||
| エンドユーザー別 | 病院 | |
| 在宅医療機関 | ||
| 専門クリニック | ||
| 長期ケア施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのAI対応創傷分析分野の予測値はいくらですか?
2026年の20.7億米ドルから年平均成長率14.88%で成長し、2032年までに47.7億米ドルに達すると予測されています。
現在どの地域が普及をリードしていますか?
北米は、より強固な診療報酬圧力、規制の成熟度、および専門医の存在を背景に、2026年に41.87%のシェアでリードしました。
2032年にかけて最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は、デジタルヘルスの拡大と政策に裏付けられたAI展開に支えられ、2032年にかけて年平均成長率19.34%で成長すると予測されています。
現在最大のシェアを持つ製品カテゴリーはどれですか?
スマートフォンアプリケーションは、既存の臨床医デバイスを活用し、展開上の摩擦が低いことから、2026年に36.18%のシェアでリードしました。
在宅医療機関が重要な購入者になりつつある理由は何ですか?
在宅医療は、人員不足と分散型ケアモデルが遠隔・標準化された創傷ドキュメンテーションの価値を高めるため、17.34%のCAGRで成長すると予測されています。
より広範な展開の主な障壁は何ですか?
最大の障壁は、肌色トーンの検証ギャップと電子カルテ統合上の摩擦であり、これらが臨床リスクを高め、エンタープライズ展開を遅らせています。