
AIベースのターゲット識別市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.86 十億米ドル |
| 市場規模 (2032) | 4.46 十億米ドル |
| 成長率 (2027 - 2032) | 31.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
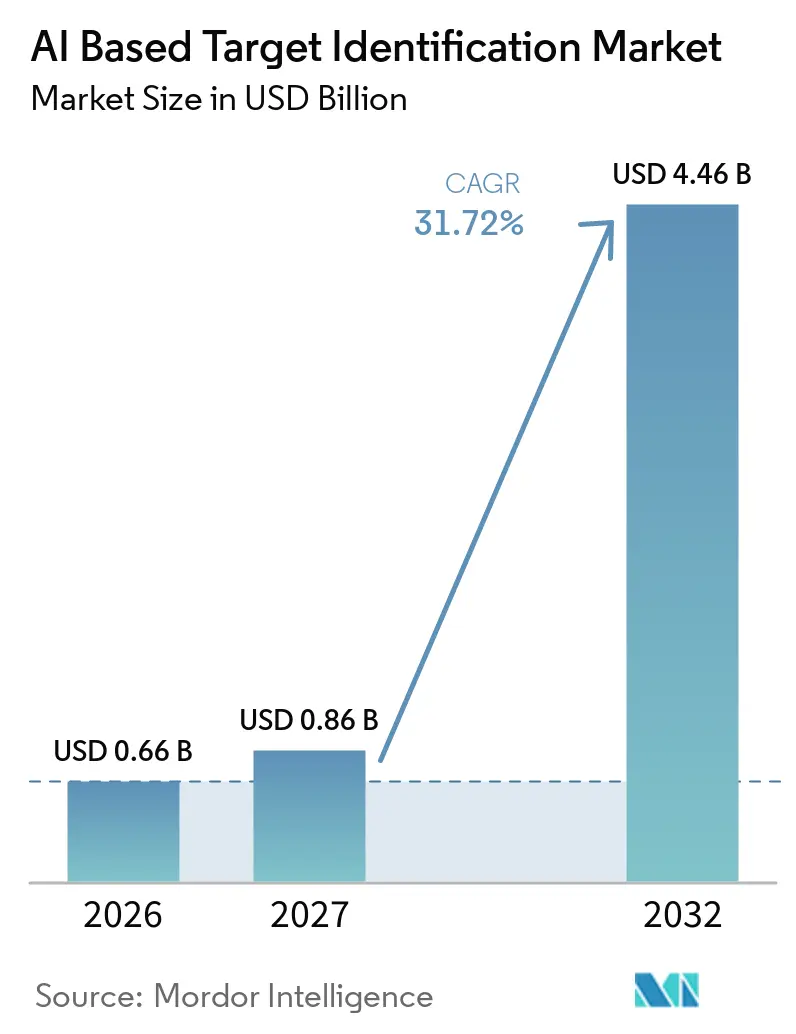
Mordor IntelligenceによるAIベースのターゲット識別市場分析
AIベースのターゲット識別市場規模は、2026年に0.66 ビリオン 米ドル、2027年に0.86 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 31.72%で成長し、2032年までに4.46 ビリオン 米ドルに達する見込みです。
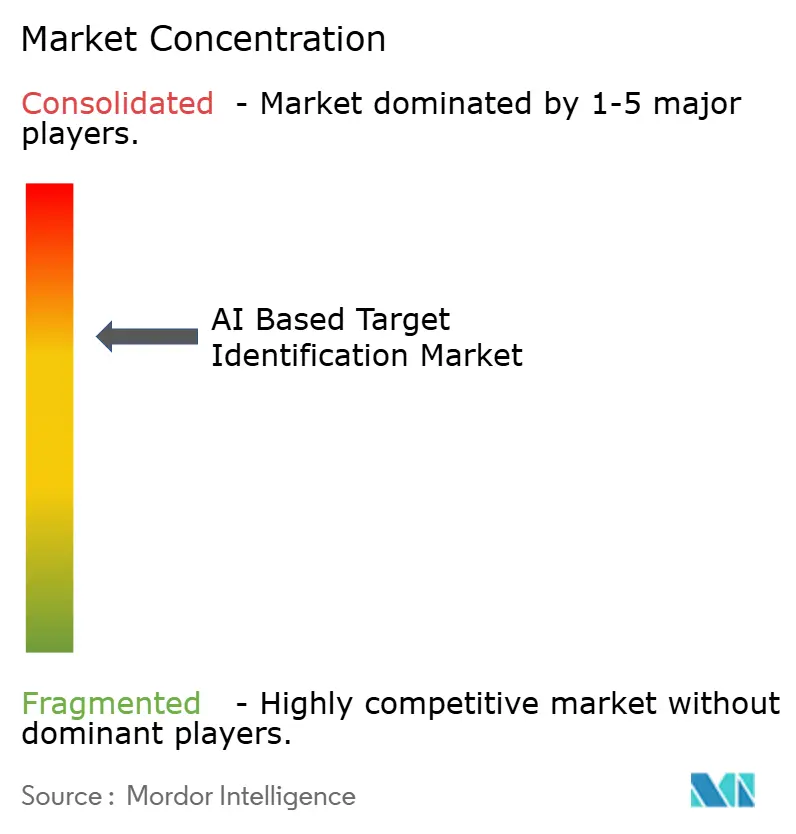
クラウドハイパースケーラーのサービス提供、基盤モデルの技術的突破、および異業種間の協業が創薬タイムラインを短縮しており、腫瘍学、神経学、免疫学全体での採用を促進しています。バイオファーマは増大するR&Dコスト圧力を緩和するために生成AIを初期研究に組み込んでいる一方、医薬品受託研究機関(CRO)はAI対応の創薬サービスへと軸足を移しています。競争環境は依然として断片化していますが、独自データセットと垂直統合型のウェットラボを組み合わせた資本力のあるプラットフォームが先行しています。規制当局は2026年にガバナンスとライフサイクル管理を重視した共同AI原則を公表し、スポンサーに対して監査可能なモデルパイプラインへの移行を促しています。
主要レポートのポイント
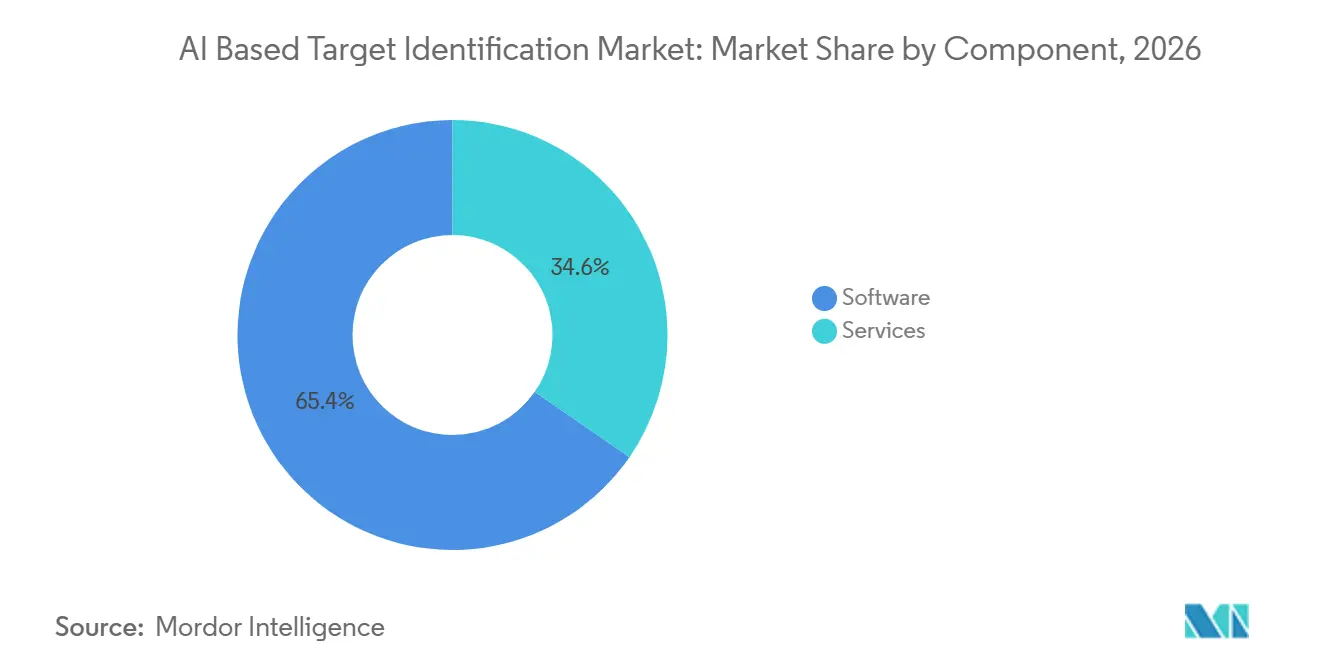
- コンポーネント別では、ソフトウェアが2026年のAIベースのターゲット識別市場シェアの65.38%を占め、サービスは2032年にかけてCAGR 33.21%で成長する見込みです。
- 技術別では、機械学習が2026年の収益の45.17%をリードし、自然言語処理は2032年にかけてCAGR 32.01%で成長する見込みです。
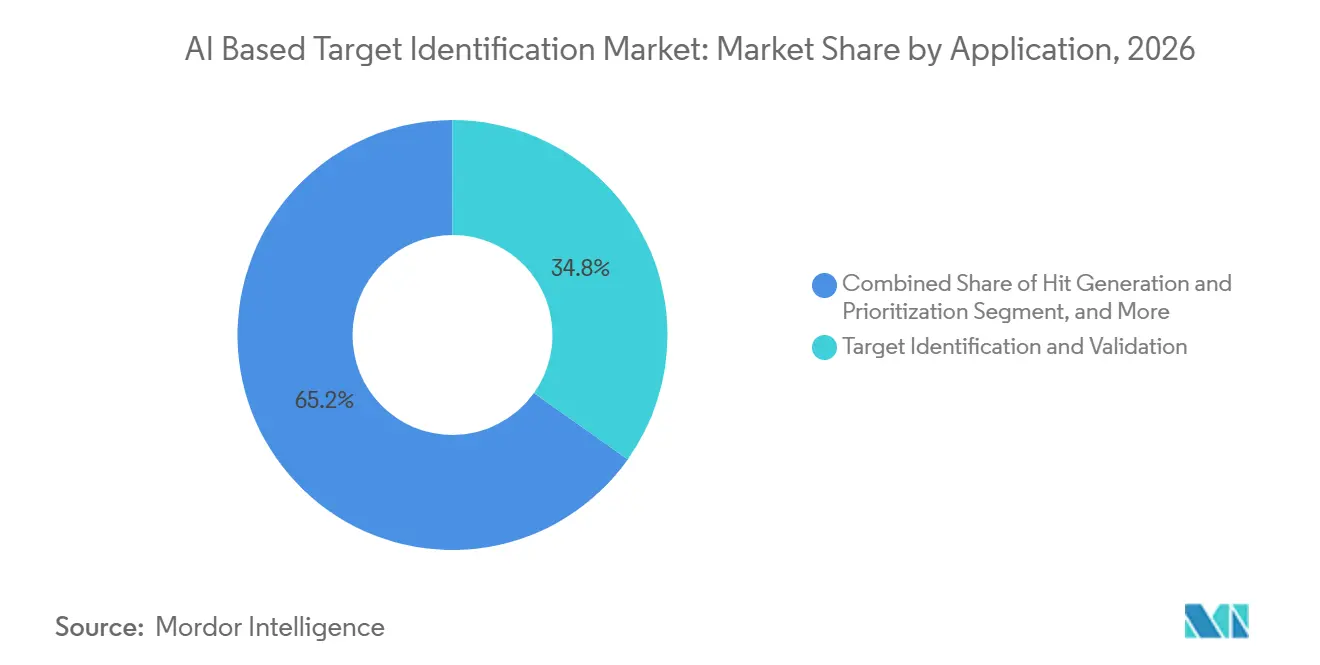
- アプリケーション別では、ターゲット識別・検証が2026年のAIベースのターゲット識別市場規模の34.83%を占め、ヒット生成はCAGR 33.56%で拡大する見込みです。
- 薬剤タイプ別では、低分子化合物が2026年のAIベースのターゲット識別市場規模の43.59%を占め、バイオロジクスはCAGR 32.85%で加速する予測です。
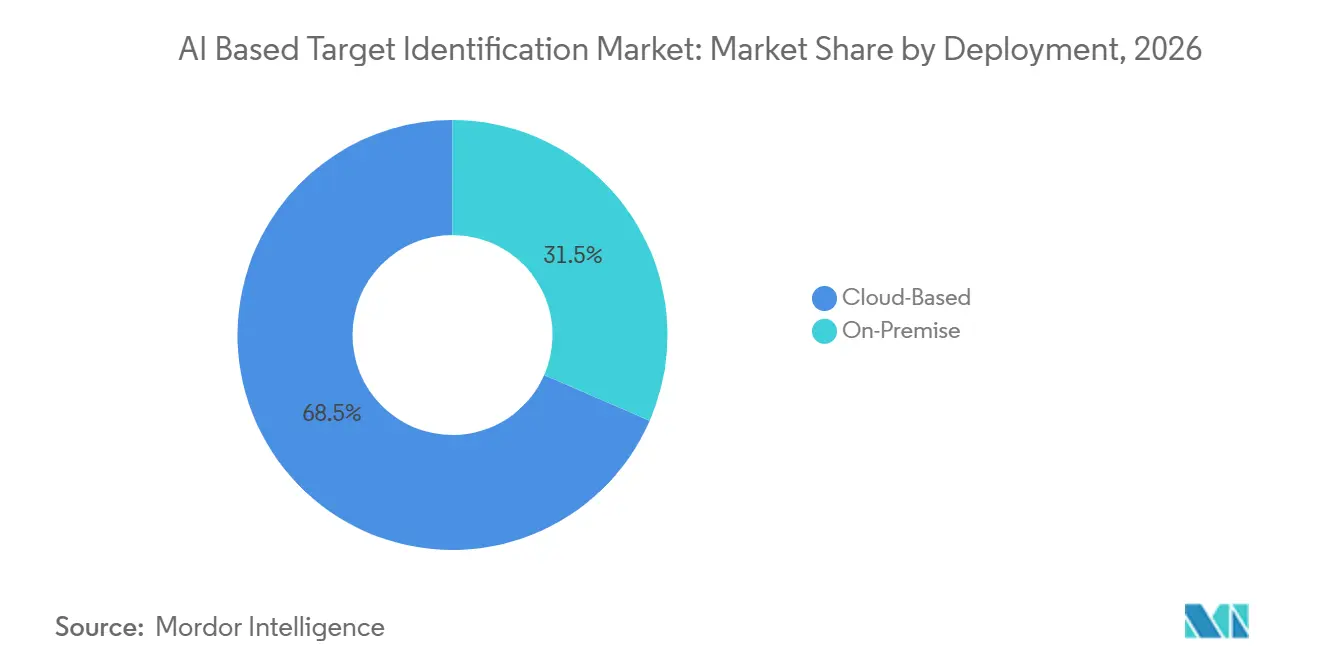
- 展開形態別では、クラウドベースのソリューションが2026年に68.47%のシェアを獲得し、製薬企業がソブリンAIクラスターを構築するにつれ、オンプレミス投資はCAGR 31.92%で増加する見込みです。
- データソース別では、オミクスデータセットが2026年の利用率の42.59%を占め、EHR主導のエビデンスはCAGR 33.78%で最も速く成長する見込みです。
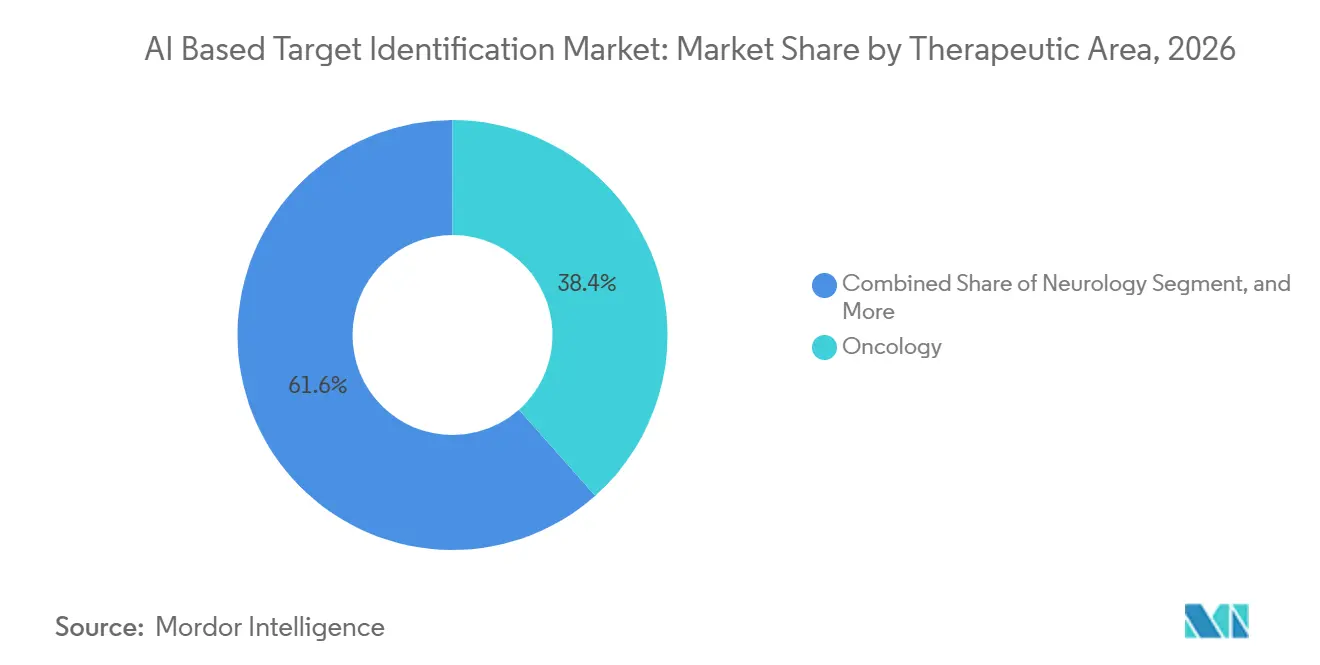
- 治療領域別では、腫瘍学が2026年に38.44%の収益シェアをリードし、神経学はCAGR 32.63%を記録する予測です。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2026年の支出の48.51%を占め、CROはAI創薬をサービスポートフォリオに組み込むにつれCAGR 32.73%を記録する見込みです。
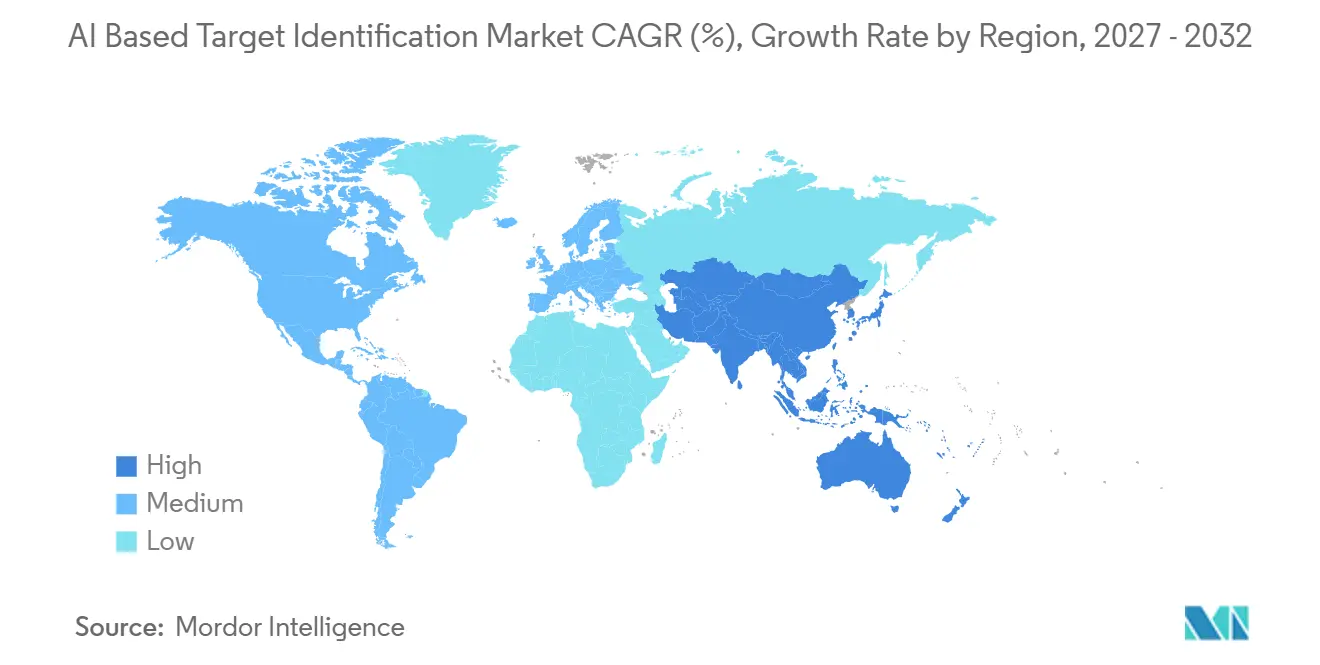
- 地域別では、北米が2026年に39.65%のシェアをリードし、アジア太平洋地域は2032年にかけて最速の地域CAGRである32.24%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| バイオファーマの R&Dコスト圧力の上昇 | +6.2% | 北米、 欧州 | 中期 (2~4年) |
| 高品質な生物医学 データ資産の拡大 | +5.8% | 北米、 アジア太平洋 | 長期 (4年以上) |
| 製薬企業とAIベンダー間の 戦略的協業の増加 | +5.4% | グローバル | 短期 (2年以内) |
| クラウドコンピューティングと 生成AIの進歩 | +4.9% | 北米、 欧州 | 中期 (2~4年) |
| 基盤モデル搭載の 生物学プラットフォームの採用加速 | +4.3% | 北米、 アジア太平洋 | 中期 (2~4年) |
| 初期ターゲットリスク共有に向けた ベンチャー投資のシフト | +3.6% | 北米、 欧州 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
バイオファーマのR&Dコスト圧力の上昇
創薬費用の増大により、企業はウェットラボでの合成前に計算による検証を前倒しで実施することを余儀なくされています。AIベースのターゲット識別市場の参加者は現在、インシリコスクリーニングを使用して数週間以内に数百万のターゲット・リガンドペアを評価し、前臨床ワークフローを最大6年から2年未満に短縮しています。Eli LillyとNVIDIAの10億米ドルのパートナーシップは、統合されたGPUクラスターがモデルの反復を加速し、限界計算コストを低下させる方法を示しています。[1] クラウド提供の予測サービスはまた、中小規模のバイオテクノロジー企業がマイルストーンに合わせた支出を可能にする推論ごとの課金モデルを採用することを可能にします。後期段階での失敗率が依然として高い腫瘍学および希少疾患の開発者が、このコスト抑制戦略の最も早期の採用者です。
高品質な生物医学データ資産の拡大
単一細胞アトラス、プロテオミクスコホート、およびCRISPRiノックダウンライブラリーは規模と解像度が拡大しており、基盤モデルが因果的な生物学シグナルを学習することを可能にしています。Xaira Therapeuticsは2,560万の摂動トランスクリプトームでX-Cellモデルをトレーニングし、遺伝的摂動に対する細胞応答を予測する49億パラメーターのエンジンを作成しました。[2] 遺伝・神経精神プロテオミクスコンソーシアムは18,645名の参加者のデータを公開し、タンパク質の存在量を臨床表現型に結びつけ、神経学プログラムにヒト中心のエビデンスベースを提供しました。ハイスループットフェノミクスと空間トランスクリプトミクスによる継続的なデータ生成は、各サイクルがモデルの精度を向上させるフィードバックループを形成しています。
製薬企業とAIベンダー間の戦略的協業の増加
ライセンス契約は、マイルストーンと収益分配を伴う複数年の共同開発契約へとシフトしています。2025年、IncyteはGenesis Therapeuticsに対して非公開ターゲットに対する低分子化合物の創薬として3,000万米ドルの前払いを支払いました。これはR&Dの連続体全体でインセンティブを一致させる構造です。[3] AstraZenecaのCSPC Pharmaceuticalとの53億米ドルのアライアンスは、中国のAIバイオテクノロジー企業がグローバルな委託を獲得していることを示しています。[4] 垂直統合が台頭しており、SanofiのトロントAIセンターは創薬、製造、商業化全体に機械学習を組み込み、エンドツーエンドの価値獲得を実現しています。
クラウドコンピューティングと生成AIの進歩
ハイパースケーラーは、オミクスデータレイク、GPU、および事前学習済みバイオロジーモデルを単一のAPIにパッケージ化しています。アマゾン ウェブ サービスは2026年4月にBio Discoveryを立ち上げ、専任の機械学習エンジニアなしにターゲット識別を実行できる中規模企業のハードルを下げました。NVIDIA BioNeMoツールキットの生成的拡散モデルは、従来のドラッガブルゲノムの範囲外にあるデノボターゲットおよびリガンドを提案できるようになっています。2026年にAIベースのターゲット識別市場の68.47%がクラウドプラットフォームを導入した一方、大手製薬企業はデータ主権を確保するためにクラウド推論をオンプレミスGPUクラスターで補完しています。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 規制と AIの説明可能性の課題 | -2.8% | 北米、 欧州 | 中期 (2~4年) |
| データの断片化と 標準の欠如 | -2.3% | グローバル | 長期 (4年以上) |
| 臨床的に検証された ネガティブデータの入手可能性の制限 | -1.9% | グローバル | 長期 (4年以上) |
| プレミアムAI人材の コスト上昇とGPU不足 | -1.7% | 北米、 欧州 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
規制とAIの説明可能性の課題
FDAとEMAは2026年1月にデータガバナンスとリスクベースの監督を重視した共同AI原則を発表しましたが、基盤モデルのテスト指標の成文化には至りませんでした。そのため、スポンサーは許容可能なエビデンスについてケースバイケースの交渉に直面し、コンプライアンスコストが上昇しています。数十億のパラメーターを持つディープニューラルネットワークはブラックボックスのままであり、Exscientiaなどの企業は人間が読めるような根拠を生成していますが、これにより遅延が生じ、予測精度が低下する可能性があります。地域ごとに異なるガイダンスは、グローバルな申請をさらに複雑にしています。
データの断片化と標準の欠如
一貫性のないメタデータとオントロジーの不整合が、オミクスデータセットと臨床データセットの大規模統合を妨げています。Nature Methodsの監査では、公開プロテオミクス研究の60%が再現可能な前処理ドキュメントを欠いており、モデルトレーニングを混乱させるバッチ効果を引き起こしていることが判明しました。米国の医療システムにおける電子健康記録(EHR)のFHIR採用率は40%未満にとどまっており、ベンダーは独自のデータパイプラインを構築することを余儀なくされています。Monarch Initiativeなどの競争前コンソーシアムはオントロジーマッピングツールを提供していますが、業界での採用は限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
CROがAIを統合するにつれてサービスが拡大ソフトウェアは2026年の収益の65.38%を維持しましたが、CROが創薬ワークフローにAIを組み込むにつれ、サービスはCAGR 33.21%で2032年まで成長する見込みです。サービス向けAIベースのターゲット識別市場規模は、InfosysのIndiviやInotivなどの契約パートナーがペイ・パー・ターゲットのオファリングを拡大するにつれ、急速に拡大する見込みです。年間0.5 ミリオン 米ドルから2 ミリオン 米ドルの従来のライセンス料は、10 ミリオン 米ドルを超えるエンドツーエンドの創薬契約によって補完され、ベンダーのライフタイムバリューを向上させています。
CROの採用は人材不足という制約にも対処しています。中規模のバイオテクノロジー企業は、社内チームを構築するのではなく、計算生物学をサービスプロバイダーにアウトソーシングしています。ハイブリッドモデルが台頭しており、ExscientiaはSaaSアクセスとフルサービスのターゲット創薬の両方を提供し、RecursionのOS 4.0はパートナープロジェクトに形態学ベースのプロファイリングを追加しています。サービスが成熟するにつれ、純粋なソフトウェアベンダーへのマージン圧力は、独自データセットによる差別化がなければ激化する可能性があります。
技術別:
自然言語処理が隠れたターゲット仮説を解明機械学習は2026年の支出の45.17%を占めましたが、自然言語処理(NLP)は3,000万件以上のPubMedアブストラクトおよび1,500万件の特許から潜在的な関連性を抽出するにつれ、CAGR 32.01%で上昇しています。BioGPT、PubMedBERT、およびその他の生物医学大規模言語モデルは、非構造化テキストを精査し、構造化オミクスデータでは見逃されるターゲット・疾患の関連性を浮かび上がらせます。コンピュータビジョンは小さなシェアを占めていますが、Recursionなどのプラットフォームは500億枚の細胞画像を分析して表現型駆動型ターゲットを識別しています。
NLPソリューションのAIベースのターゲット識別市場シェアは、モデルが事前学習されれば文献中心の創薬が低コストでスケールするため、拡大しています。NLPと生成的拡散モデル融合により、マルチモーダル入力を横断した推論が可能となり、仮説生成を数ヶ月から数日に加速しています。量子機械学習は実験段階にとどまっており、ベーリンガーインゲルハイムが量子ハードウェア上でのタンパク質折り畳みアルゴリズムを探索する初期パイロットが進行中です。
アプリケーション別:
生成化学の成熟に伴いヒット生成が加速ターゲット識別・検証は2026年の収益の34.83%を占めましたが、ヒット生成は2032年にかけてCAGR 33.56%で進展する予測です。生成的ケミストリーエンジンが結合性と開発可能性の制約を同時に満たすデノボ分子を設計できるため、ヒット生成ツールのAIベースのターゲット識別市場規模は拡大しています。Insilico Medicineは2025年までにAI生成化合物3件を臨床試験に進め、このアプローチを実証しました。
ドラッグリパーパシングは、プラットフォームがリアルワールドエビデンスを既存分子に結びつけるにつれ注目を集めており、BenevolentAIのナレッジグラフはCOVID-19に対するバリシチニブを発見し、緊急使用許可につながりました。ターゲット選択時の統合的安全性予測は、FDAが2025年のドラフトガイダンスでスポンサーにインシリコ毒性評価の組み込みを促して以来、必須となりつつあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
薬剤タイプ別:
拡散モデルがタンパク質設計を可能にするにつれてバイオロジクスが急増低分子化合物は2026年の収益の43.59%を占めましたが、拡散モデルおよびタンパク質言語モデルが抗体や酵素をゼロから設計できるようになったため、バイオロジクスはCAGR 32.85%で加速しています。Generate BiomedicinesのChromaなどのプラットフォームがタンパク質の折り畳みを反復的に精緻化して高親和性結合を達成するにつれ、バイオロジクスのAIベースのターゲット識別市場シェアは拡大しています。
遺伝子・細胞療法プログラムも、AIが予測した抗原ターゲットおよび持続性マーカーから恩恵を受けています。PROTACデグレーダーはニッチにとどまっていますが、ExscientiaとCaptor Therapeuticsは三元複合体予測アルゴリズムを開発してモダリティの多様化を図っています。
展開形態別:
製薬企業がソブリンAIを構築するにつれてオンプレミスが拡大クラウドプラットフォームは2026年の導入の68.47%を占めましたが、大手製薬企業がコンピュートユニットコストの削減とデータガバナンス規制への対応を求めるため、オンプレミスクラスターはCAGR 31.92%で増加する見込みです。RecursionのBioHive-2およびイーライリリーのNVIDIA搭載クラスターがクラウド代替比60%のコスト削減を実証するにつれ、オンプレミスソリューションのAIベースのターゲット識別市場規模は拡大しています。
ハイブリッドアーキテクチャが新規構築の主流となっており、企業はオンプレミスで独自モデルを学習させ、クラウドで推論を展開しています。AWS Bio Discoveryはこのような分割展開を可能にし、主権要求へのハイパースケーラーの適応を反映しています。
データソース別:
実世界エビデンスがターゲットを検証するにつれてEHR統合が加速オミクスデータセットは2026年の利用率の42.59%を占めましたが、支払者および規制当局が人間中心の検証を求めるにつれ、電子健康記録(EHR)データはCAGR 33.78%で成長しています。縦断的な臨床表現型と分子プロファイルの統合により、ターゲット・疾患の関連性の信頼性が向上し、神経学の進歩を促進しています。Veeda LifesciencesとMango Sciencesのコラボレーションは、AIが患者サブグループを分子メカニズムに対応させる方法を示しています。
プライバシー保護学習技術が成熟するにつれ、マルチモーダルデータモデルのAIベースのターゲット識別市場シェアは上昇する見込みです。FHIR標準の採用は依然として課題ですが、相互運用可能なデータに向けた規制圧力のもとで進展が加速しています。
治療領域別:
基盤モデルがシナプスプロテオミクスを解読するにつれて神経学が拡大腫瘍学は2026年に38.44%の収益シェアで首位を占めましたが、単一細胞およびプロテオミクスアトラスが脳特有の生物学を解明するにつれ、神経学は2032年にかけてCAGR 32.63%で拡大する見込みです。Verge GenomicsがALSおよびパーキンソン病の候補を試験に進めるにつれ、神経学プログラムのAIベースのターゲット識別市場規模は拡大しています。
免疫学はT細胞疲弊を解決するためのAI投資を引き続き集めており、Evaxionなどの感染症プラットフォームは次世代ワクチンの抗原ターゲットを識別しています。新興の希少疾患イニシアチブは、患者アドボカシーコンソーシアムに依存してオーダーメイドのデータセットに資金を提供しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
CROがAI創薬をサービスポートフォリオに組み込む製薬・バイオテクノロジー企業は2026年の支出の48.51%を占めましたが、CROは最速のCAGR 32.73%成長が見込まれています。AIベースのターゲット識別産業では、CROがアッセイ実行からAI駆動の仮説生成へと上流に移行しています。PSI CROのSYNETICプラットフォームは50万の機関をカバーし、試験サイクルタイムを18%短縮しています。
学術機関はGPT-Rosalindなどのオープンソース大規模言語モデルを活用して助成金申請書を作成し、大規模な文献調査を行っていますが、限られた計算予算が完全な採用を制約しています。政府研究機関は顧みられない熱帯病におけるAI創薬を支援し、この技術の社会的影響を広げています。
地域分析
北米AIベースのターゲット識別市場
北米は2026年の収益の39.65%を占め、FDA規制のリーダーシップ、ベンチャーキャピタルの集積、およびハイパースケーラーインフラに支えられています。イーライリリーの1 ビリオン 米ドルのNVIDIAとのコラボレーションは、シリコンバレーのGPU優位性を示しています。カナダはサノフィのトロントセンターを支援する有利な研究開発税制優遇措置を通じてコスト効率の高いAIハブとして位置づけられています。メキシコは試験実施に重点を置いていますが、ニアショアリングの創薬支出を引き付けています。
アジア太平洋AIベースのターゲット識別市場
アジア太平洋地域はCAGR 32.24%で成長する見込みであり、中国のソブリンAI戦略、日本の製薬・AI連携、およびインドのCROの近代化によって牽引されています。XtalPiの2025年における201%の収益増加は、フルスタックAI創薬の商業的実行可能性を証明しています。アストラゼネカの5.3 ビリオ 米ドルのCSPCとの契約は、中国AIプラットフォームのグローバルな評価を示しています。インドのVeeda-Mango提携は、EHR表現型と分子データセットを組み合わせて多国籍企業のビジネスを獲得しています。
欧州・南米・中東AIベースのターゲット識別市場
欧州は、革新性と説明可能性のバランスを図るEMAのリフレクションペーパーに導かれ、引き続き重要なシェアを維持しています。ドイツのBoehringer Ingelheimは量子タンパク質アルゴリズムのパイロット試験を実施しており、英国のBenevolentAIは複数の候補化合物を前臨床検証へと進めています。GCC諸国は、石油経済の多角化を目的としてNEOMの傘下でソブリン・ライフサイエンスクラスターへの投資を行っています。南米は依然として最小の地域ですが、ブラジルの希少疾患イニシアチブがAIターゲット探索を取り入れ始めています。
競争環境
Recursionは500億枚の画像と250万件の実験を持つ世界最大のフェノミクスデータセットを運営し、規模の優位性を確立しています。Insilico Medicineは3つのAI設計分子を臨床試験に進め、エンドツーエンドの能力を実証しました。NVIDIAとAWSはBioNeMoとBio Discoveryを通じてベースラインのターゲットスクリーニングを商品化し、ニッチなベンダーに治療の深さまたは独自データによる差別化を迫っています。
統合が進んでいます。Anthropicは2026年4月にCoefficient Bioを4億米ドルで買収し、大規模言語モデルの専門知識を生物学パイプラインに統合しました。特許は生成化学とタンパク質言語モデルに集中しており、ExscientiaはAI設計のPROTACアーキテクチャの権利を保有しています。FDAの説明可能性ガイダンスに関連するコンプライアンスコストは、資本力の乏しいスタートアップがスケールパートナーを求めるにつれてさらなる合併を引き起こす可能性があります。
AIベースのターゲット識別産業リーダー
-
Arpeggio Bio
-
Atomwise Inc.
-
Exscientia PLC
-
Insilico Medicine Inc.
-
Recursion Pharmaceuticals Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
AIベースのターゲット識別市場 このレポートでカバーされる企業
- Arpeggio Bio
- Atomwise Inc.
- Benevolent AI
- BioAge Labs
- CelerisTx
- Cyclica (Recursion)
- DeepCure
- Evaxion Biotech
- Exscientia PLC
- Genesis Therapeutics
- HotSpot Therapeutics
- Insilico Medicine
- Isomorphic Labs
- NVIDIA BioNeMo
- Peptilogics
- Recursion Pharmaceuticals Inc.
- Turbine AI
- Valo Health
- Verge Genomics
- Xaira Therapeutics
最近の産業開発事情 AIベースのターゲット識別市場
- 2026年4月:Anthropicが大規模言語モデル開発者による創薬企業の初の買収として、Coefficient Bioを4億米ドルで買収しました。
- 2026年4月:AWSがBio Discoveryを立ち上げ、基盤モデル、オミクスレイク、GPUクラスターを単一のAPIにバンドルしました。
- 2026年4月:Crown BioscienceがTurbine AIと提携し、ターゲット予測とオルガノイド検証を統合して前臨床タイムラインを40%短縮することを目指しています。
グローバルAIベースのターゲット識別市場レポートの範囲
レポートの範囲として、AIベースのターゲット識別とは、機械学習、ディープラーニング、計算生物学などの人工知能技術を使用して、疾患に関与する生物学的ターゲット(遺伝子、タンパク質、または経路)を発見し優先順位付けすることを指します。ゲノミクス、プロテオミクス、臨床データなどの大規模データセットを分析して、疾患メカニズムと潜在的な創薬ターゲットを従来の方法よりも迅速かつ正確に識別します。このアプローチは、製薬R&Dの初期段階の意思決定を改善することで、創薬時間、コスト、および失敗率の削減に役立ちます。
AIベースのターゲット識別市場は、コンポーネント、技術、アプリケーション、薬剤タイプ、展開形態、データソース、治療領域、エンドユーザー、および地域別にセグメント化されています。コンポーネント別では、市場はソフトウェアとサービスにセグメント化されています。技術別では、市場は機械学習、自然言語処理(NLP)、コンピュータビジョン、量子機械学習、およびその他にセグメント化されています。アプリケーション別では、市場はターゲット識別・検証、ヒット生成・優先順位付け、薬剤再利用、前臨床安全性・毒性評価、およびその他にセグメント化されています。薬剤タイプ別では、市場は低分子化合物、バイオロジクス、遺伝子・細胞療法、PROTACおよび分解剤、およびその他にセグメント化されています。展開形態別では、市場はクラウドベースとオンプレミスにセグメント化されています。データソース別では、市場はオミクスデータセット、EHRおよび臨床データ、実世界・クレームデータ、およびその他にセグメント化されています。治療領域別では、市場は腫瘍学、神経学、免疫学、感染症、およびその他にセグメント化されています。エンドユーザー別では、市場は製薬・バイオテクノロジー企業、学術・研究機関、医薬品受託研究機関(CRO)、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| 機械学習 |
| 自然言語処理(NLP) |
| コンピュータビジョン |
| 量子機械学習 |
| その他 |
| ターゲット識別・検証 |
| ヒット生成・優先順位付け |
| 薬剤再利用 |
| 前臨床安全性・毒性評価 |
| その他 |
| 低分子化合物 |
| バイオロジクス |
| 遺伝子・細胞療法 |
| PROTACおよび分解剤 |
| その他 |
| クラウドベース |
| オンプレミス |
| オミクスデータセット |
| EHRおよび臨床データ |
| 実世界・クレームデータ |
| その他 |
| 腫瘍学 |
| 神経学 |
| 免疫学 |
| 感染症 |
| その他 |
| 製薬・バイオテクノロジー企業 |
| 学術・研究機関 |
| 医薬品受託研究機関(CRO) |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 技術別 | 機械学習 | |
| 自然言語処理(NLP) | ||
| コンピュータビジョン | ||
| 量子機械学習 | ||
| その他 | ||
| アプリケーション別 | ターゲット識別・検証 | |
| ヒット生成・優先順位付け | ||
| 薬剤再利用 | ||
| 前臨床安全性・毒性評価 | ||
| その他 | ||
| 薬剤タイプ別 | 低分子化合物 | |
| バイオロジクス | ||
| 遺伝子・細胞療法 | ||
| PROTACおよび分解剤 | ||
| その他 | ||
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| データソース別 | オミクスデータセット | |
| EHRおよび臨床データ | ||
| 実世界・クレームデータ | ||
| その他 | ||
| 治療領域別 | 腫瘍学 | |
| 神経学 | ||
| 免疫学 | ||
| 感染症 | ||
| その他 | ||
| エンドユーザー別 | 製薬・バイオテクノロジー企業 | |
| 学術・研究機関 | ||
| 医薬品受託研究機関(CRO) | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
AIベースのターゲット識別市場はどのくらいの速さで成長すると予測されていますか?
2027年の1.12 ビリオン 米ドルから2032年までに4.46 ビリオン 米ドルに増加する見込みであり、2027年から2032年にかけてCAGR 31.72%を反映しています。
どの技術セグメントが最も急速に拡大していますか?
自然言語処理は、特許および文献から隠れたターゲット関連性を抽出するにつれ、2032年にかけてCAGR 32.01%を記録する予測です。
なぜバイオロジクスはAI駆動の創薬においてシェアを拡大しているのですか?
拡散モデルおよびタンパク質言語モデルが抗体や酵素をゼロから設計できるようになり、バイオロジクスを2032年にかけてCAGR 32.85%に押し上げています。
CROがAI創薬プラットフォームを採用する要因は何ですか?
CROはAIを組み込んでバリューチェーンの上流に移行し、エンドツーエンドのターゲットサービスを提供してCAGR 32.73%の成長率を達成しています。
どの地域が最も速い市場成長を見せますか?
アジア太平洋地域は、中国のソブリンAI推進ならびに日本およびインドとのパートナーシップの拡大により、CAGR 32.24%で拡大する見込みです。
規制当局はAIの説明可能性にどのように対処していますか?
FDAとEMAは2026年にデータガバナンスとライフサイクル監督を強調する10の共同原則を発表しましたが、検証指標はケースバイケースの交渉に委ねられています。