
アフリカペットフード市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
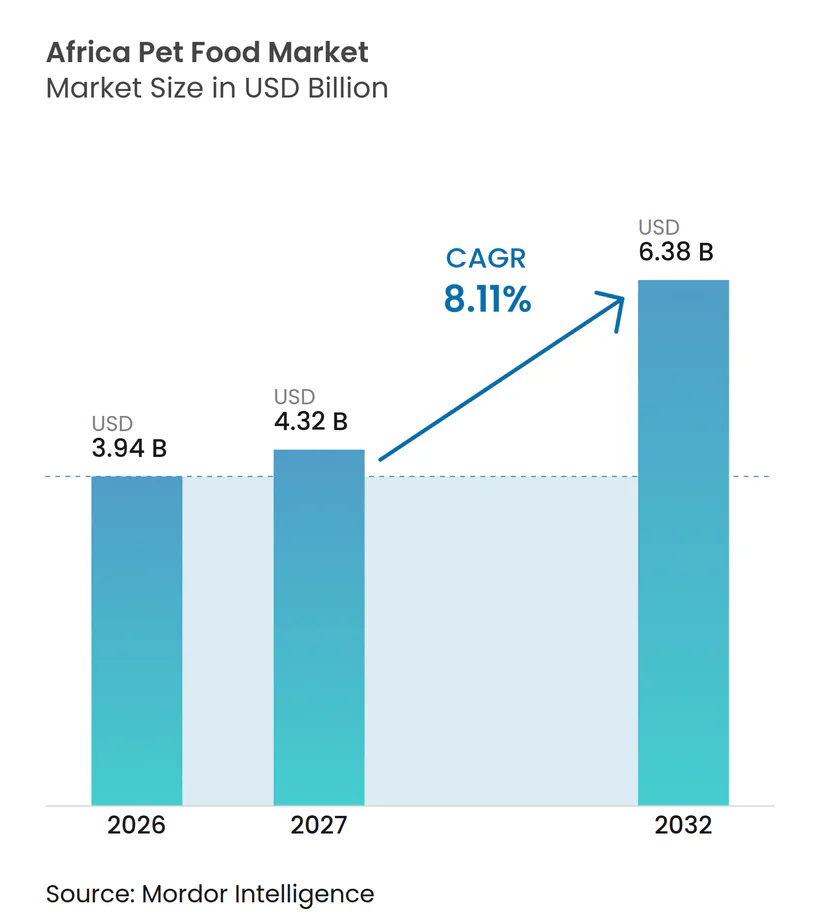
| 基準年の市場規模 (2026) | 3.94 十億米ドル |
| 市場規模 (2027) | 4.32 十億米ドル |
| 市場規模 (2032) | 6.38 十億米ドル |
| 成長率 (2027 - 2032) | 8.11 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカペットフード市場分析
アフリカ ペットフード 市場規模は、2026年の39.4 ビリオン 米ドルから2027年には43.2 ビリオン 米ドルへと成長し、2027年から2032年にかけて8.11%のCAGRで2032年までに63.8 ビリオン 米ドルに達すると予測されています。アフリカ ペットフード 市場は、より多くの家庭が非公式な給餌からブランド化されたパッケージ食品へと移行するにつれて拡大しており、ペットは都市部の家族生活においてより中心的な役割を担うようになっています。アフリカ ペットフード 市場の成長は、都市部の所得上昇、スーパーマーケットや専門店へのアクセス拡大、そして大陸の主要都市における獣医へのアクセス改善によって支えられています。ドライフードは、手頃な価格で常温保存が可能であり、多様な小売環境での流通が容易なため、アフリカ ペットフード 市場全体でコアとなる量的フォーマットであり続けています。一方、プレミアム・機能性・療法食製品は組織化されたチャネルで存在感を高めています。現地製造は、特に南アフリカ、ケニア、ナイジェリアにおいてフィード・栄養分野への投資が増加しており、コスト管理と供給安定性を向上させるため、アフリカ ペットフード 市場においてより重要性を増しています。多国籍ブランドが地域の強力な競合他社に直面する中、アフリカ ペットフード 市場における競争の激化が続いていますが、価格感応度の高さ、規制の断片化、コールドチェーンの整備不足が、最も整備された都市中心部以外でのカテゴリー発展の加速を依然として制限しています。
主要レポートのポイント
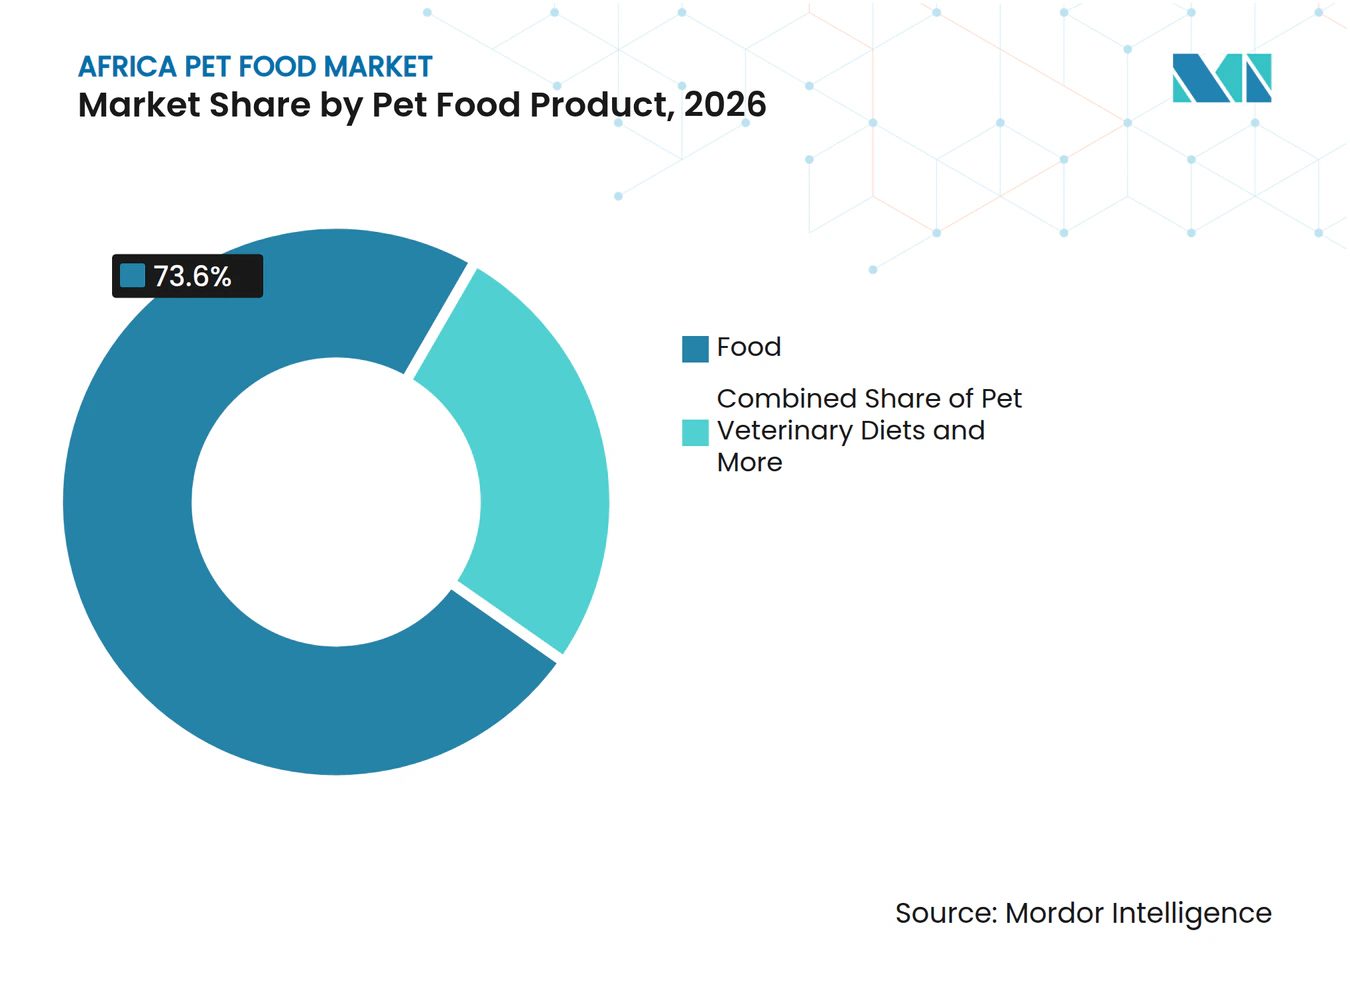
- ペットフード製品別では、フードが2026年のアフリカ ペットフード 市場シェアの最大73.6%を占め、ペット療法食は2027年から2032年にかけて11.7%のCAGRで成長すると予測されています。
- ペット別では、犬が2026年の市場の最大88.9%を占め、2027年から2032年にかけて10.0%のCAGRで最も速く成長すると予測されています。
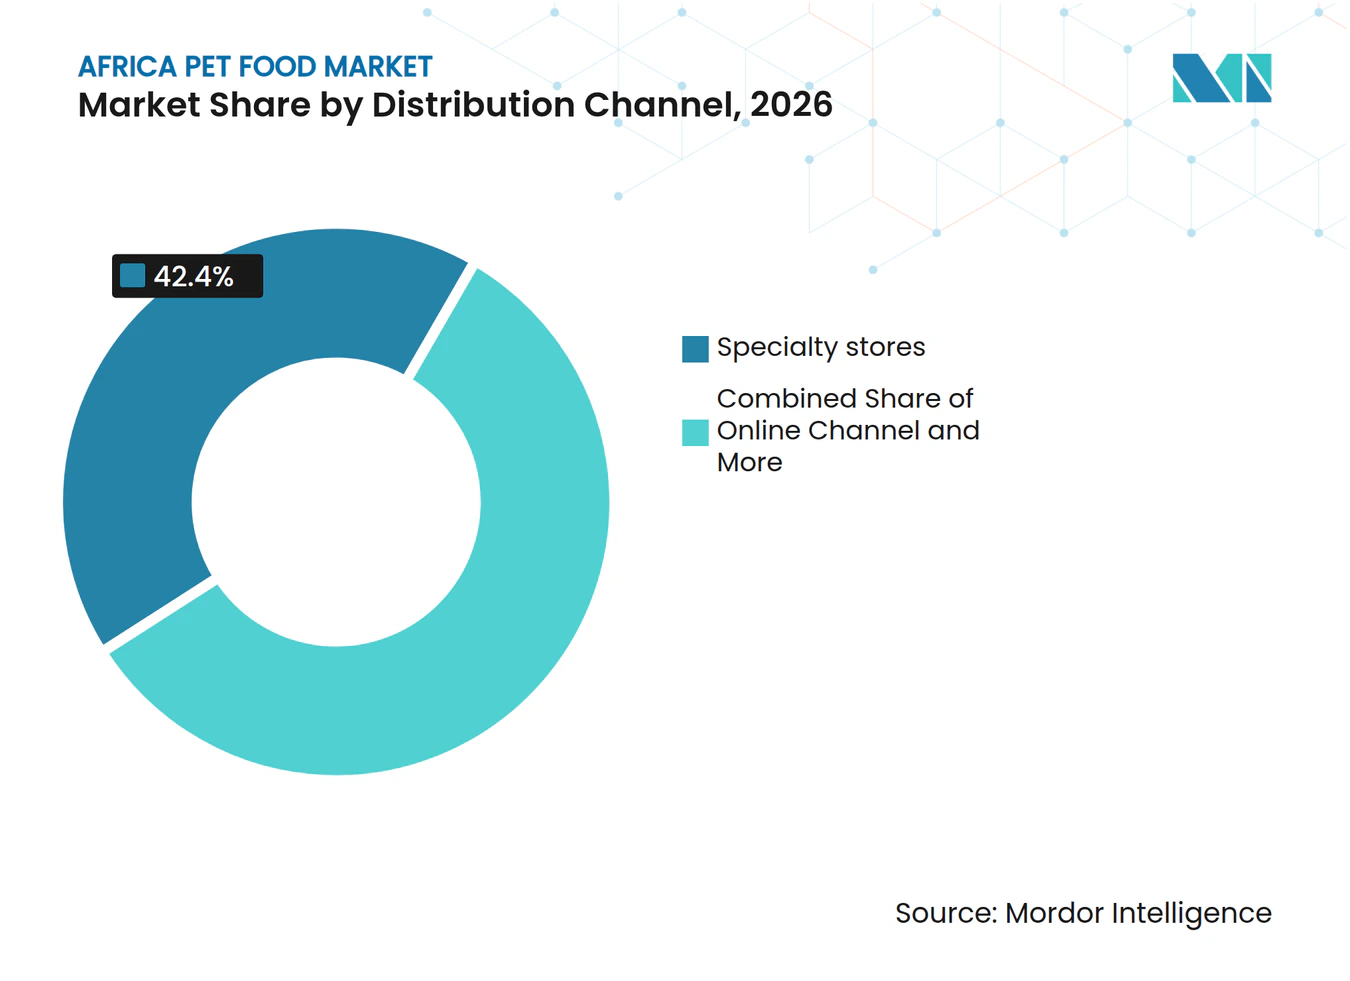
- 流通チャネル別では、専門店が2026年のアフリカ ペットフード 市場規模の最大42.4%を占め、オンラインチャネルは2027年から2032年にかけて11.5%のCAGRで成長すると予測されています。
- 地域別では、南アフリカが2026年に最大20.0%の収益シェアを占め、2027年から2032年にかけて10.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの家族化の進展とプレミアム栄養需要の高まり | +3.2% | 大陸全体、特に南アフリカ、ナイジェリア、ケニアで顕著 | 短期(2年以内) |
| 現代的な小売および専門ペットチャネルの拡大 | +1.8% | 南アフリカ、東アフリカ、北アフリカ | 中期(2〜4年) |
| 主要拠点における現地製造と輸入代替 | +1.5% | 南アフリカ、ケニア、ナイジェリア | 中期(2〜4年) |
| 健康・体重・皮膚ケアを目的とした機能性食品 | +1.3% | 南アフリカおよび大陸全体の主要都市中心部 | 中期(2〜4年) |
| 非公式給餌からパッケージ ペットフード への転換 | +1.1% | サブサハラアフリカ全域 | 長期(4年以上) |
| Eコマースと直接消費者向けブランドリーチ | +0.8% | 南アフリカ都市中心部、ナイロビ、ラゴス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ペットの人間化の進展とプレミアム栄養需要の高まり
アフリカペットフード市場は、都市部の家庭が動物のケアと日常の給餌についての考え方を着実に変化させることによって再形成されています。大都市ではペットの飼育がファミリーケアモデルに近づきつつあり、ブランド食、高品質な原材料、明確なラベル、年齢・状態・ライフスタイルに合わせた製品への関心が高まっています。この変化は、単発的なアップグレード購買だけでなく、リピート購買行動を支えるものであり、アフリカペットフード市場に持続的な成長のより強固な基盤をもたらすため重要です。同じパターンは、家庭全体の予算が依然として厳しい場合でも、プレミアムドライフード、機能性トリーツ、ターゲット特化型フォーミュラの認知度向上に寄与しています。これはペット栄養が偶発的な追加支出ではなく、より意識的な支出となりつつあるためです。実際には、製品の効能を明確に説明し、消化サポート、皮膚の健康、ライフステージのニーズに合わせた製品を提供する企業が、アフリカペットフード市場の成熟とともに市場での牽引力を得やすい立場にあります。この転換において、正式なラベリングと原材料の開示は重要な信頼シグナルであり続けており、特に南アフリカの組織化された小売システムにおいて顕著です。
現代的小売および専門ペットチャネルの拡大
アフリカペットフード市場は、フォーマルトレードにおける製品の販売・陳列・補充方法の広範な変化からも恩恵を受けています。スーパーマーケットはペットフードをより明確な目的地カテゴリーとして扱うようになっており、エントリーレベルとプレミアムの両方のオプションを求める買い物客に対して、視認性、品揃えの深さ、パックサイズの選択肢が向上しています。専門小売はアフリカペットフード市場にさらなる層を加えています。なぜなら、一般的なトレードでは規模を持って対応できないことが多い治療食、サプリメント、ニッチ製品を取り扱うことができるからです。これはカテゴリー発展にとって重要です。なぜなら、より良い棚陳列と店内での強力なアドバイスは、消費者の躊を減らし、インフォーマルな給餌からパッケージ食への移行を促進する傾向があるからです。南アフリカでは、専門小売の規模がすでにより強力なプレミアムエコシステムを生み出しており、Absolute Petsが200店舗以上を運営し、複数の都市部にわたって高付加価値カテゴリーへのアクセス拡大を支援しています。その小売の深さは、断片化した近隣商業だけでは実現できないよりも明確なプレミアム化への道筋をアフリカペットフード市場に与えています。
主要拠点における現地製造と輸入代替
現地生産はアフリカペットフード市場において構造的な優位性となりつつあります。なぜなら、輸入原材料コストへのエクスポージャーを低下させ、サプライチェーンを短縮するからです。ケニアでは、Loop Pet Foodがナイロビの加工ラインを2025年3月に月産2〜3メートルトンから月産60メートルトンへと拡大し、東アフリカが非常に小規模なバッチ生産を超えてより商業的な製造フェーズへと移行していることを示しました。2026年2月には、De Heus Kenyaがアティリバーに30億ケニアシリング(2,300万USD)の動物飼料施設を開設し、より競争力のある現地栄養製品を支える上流の原材料・飼料基盤を強化しました。これらの投資は重要です。なぜなら、アフリカペットフード市場は依然として大きな手頃さのギャップに直面しており、穀物、魚、タンパク質原材料の現地調達は、ブランドが現地の購買力により合致した製品を作るのに役立つからです。現地製造はまた、生産者がレシピ、パックサイズ、価格設定を国ごとの需要に合わせて調整する余地を与えます。これはアフリカペットフード市場において重要です。なぜなら、消費者の好みと流通の実態が大陸全体で大きく異なるからです。貿易関係が深まるにつれて、南アフリカとケニアの生産者はこの基盤を活用して近隣市場により効率的にリーチする可能性が高いです。
健康、体重、皮膚ケアを目的とした機能性食
機能性栄養は、アフリカペットフード市場においてニッチなオファリングからより確立されたプレミアムセグメントへと移行しています。都市部のペットオーナーは、消化サポート、被毛の状態、健康的な体重、加齢に関連するニーズに関連した製品への関心を高めており、ブランドは栄養に関する主張を目に見えるペットの健康アウトカムと結びつけることを求められています。獣医チャネルはアフリカペットフード市場のこの部分において中心的な役割を果たしています。なぜなら、消費者は標準的な棚パックの主張よりもクリニックからの製品推薦を信頼することが多いからです。これにより、より強力な治療的・臨床的栄養ポジションを持つ企業が処方箋および専門セグメントで優位性を保っています。同じ方向性は南アフリカの専門小売チャネルでも見られ、消化・プロバイオティクスサポートを備えた獣医師推奨フォーミュラが、日常的な給餌とより高度な栄養ポジショニングの間のギャップを埋めるために導入されいます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム都市圏以外における高い価格感応度 | -1.8% | 大陸全体、農村部のサブサハラおよび二次都市市場で最も深刻 | 長期(4年以上) |
| アフリカ市場の大部分におけるオンライン普及率の低さ | -0.8% | 南アフリカ都市中心部を除く大陸全体 | 中期(2〜4年) |
| 国をまたいだ規制の断片化とラベル表示コンプライアンス | -0.7% | 国境を越えた貿易システム全体の大陸 | 長期(4年以上) |
| 湿潤・生鮮フォーマット向けコールドチェーンおよび物流カバレッジの限界 | -1.0% | サブサハラアフリカ全域、特に内陸部および二次市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム都市クラスター外での高い価格感度
価格は、アフリカペットフード市場全体でパッケージフードの普及を妨げる最大の障壁であり続けています。商業的な食は主要都市中心部では定着していますが、アフリカペットフード市場は依然として、家庭食や低コストのインフォーマルな代替品でペットに給餌し続けているより大きなオーナー層を転換することに依存しています。この課題は主要な大都市クラスター外でより深刻であり、消費者はアップグレード支出の余地が少なく、厳格な日次予算制限に制約されて少量購入することが多いです。ナイジェリアでは、15kgの犬用フードの価格が40,000ナイラから70,000ナイラ(25USDから44USD)に上昇したと報告されており、現地通貨が弱体化したり原材料コストが上昇したりした場合に、手頃さがいかに急速に縮小するかを示しています[1]。実際の結果として、輸入プレミアムフォーミュラに過度に依存するブランドは、アフリカペットフード市場において、トップラインのペット飼育数が示唆するよりも狭いアドレス可能な基盤に直面しています。現地原材料を使用したエコノミードライフードラインと適切なパックサイズを構築する企業の方が、より広い普及を実現しやすいでしょう。
湿潤・フレッシュフォーマット向けの冷鎖・物流カバレッジの限界
冷鎖の弱さは、アフリカペットフード市場における製品多様化への主要な物理的障壁です。ウェット、モイスト、フレッシュフォーマットは、ドライキブルよりも信頼性の高い冷蔵保管と輸送を必要とするため、大陸で最も発展した都市回廊を超えてスケールアップすることが非常に困難です。グローバル・コールドチェーン・アライアンスは、アフリカが冷蔵保管と冷蔵輸送の弱さにより生鮮食品の30%から50%を失っており、より広範なインフラのギャップがウェットペットフードフォーマットのリーチに直接影響していると報告しています[2]。アフリカペットフード市場が最も組織化されている南アフリカでさえ、繰り返す停電が温度管理が必要な製品の保管・取り扱いコストを引き上げ、より広範なウェットフォーマット投資の魅力を低下させています。これにより、ドライフードはアフリカペットフード市場の大部分においてより強い立場を維持しています。なぜなら、移動、保管、安定した在庫管理が容易だからです。電力の信頼性と冷蔵物流が改善されるまで、プレミアムウェット栄養は限られた都市に集中し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ペットフード製品別:
ドライキブルが数量を牽引し、治療食がプレミアム成長をリードフードは2026年のアフリカ ペットフード 市場において73.6%の市場シェアを占めており、このリーダーシップは大陸のほとんどの国で見られる基本的な商業的給餌パターンを反映しています。特にキブルに代表されるドライフードは、手頃な価格で輸送が容易であり、大型スーパーマーケットから小規模な近隣店舗まで多様な小売システムに適しているため、最大のフォーマットであり続けています。ウェットフードは特に南アフリカのプレミアム都市チャネルで入手可能ですが、保管・物流要件がより厳しいため、そのリーチは依然としてはるかに限定的です。トリーツは、トレーニング、絆づくり、時折の楽しみに関連した製品を求めるオーナーが増えるにつれて成長しており、組織化された流通における棚の多様性が広がっています。獣医師の指導と健康志向のポジショニングにより、オーナーが機能性付加製品に対してより受け入れやすくなっているため、ニュートラシューティカルやサプリメントもアフリカ ペットフード 産業において存在感を高めており、ゲームミートトリーツなどの現地製品イノベーションが南アフリカブランドに独自の差別化ポイントをもたらしています。
ペット療法食は2027年から2032年にかけて11.7%のCAGRで最も速く成長すると予測されており、健康志向の給餌がクリニック限定のニッチではなく、本格的なプレミアムカテゴリーとなりつつある速度を示しています。需要は、皮膚疾患、消化、体重管理、腎臓ケア、泌尿器の健康に関連するフォーミュラで最も強く、これらはオーナーが獣医師のサポートを受けながら理解・管理できる状態です。Colgate-Palmolive Company(Hill's Pet Nutrition Inc.を通じて)とNestlé S.A.(Purina Petcareを通じて)は、クリニック流通とプロフェッショナルな信頼が新規参入者にとって迅速に複製しにくいため、ここで強固なポジションを維持しています。南アフリカの規制環境もこのセグメントを形成しており、正式なチャネルを通じて販売される製品はラベル表示とフィードコンプライアンス要件を満たす必要があり、強力な規制リソースを持たない企業の参入障壁を高めています。これにより、療法食は、大衆市場の手頃な価格が依然として重要である中でも、アフリカ ペットフード 市場が価値の梯子を上っていることを示す最も明確な例の一つとなっています。



ペット別:
猫の飼育世帯が数量をリードし、都市部アフリカ全体で犬の飼育が加速犬は2026年のアフリカ ペットフード 市場においてペットタイプ別で88.9%の市場シェアを占めており、北アフリカの家庭における強い存在感と主要都市部でのアパート生活への適合性を反映しています。猫用フードの需要は依然としてドライ製品を中心としており、日常の給餌ルーティンに合致し、賞味期限が長く保管リスクが低いフォーマットを好む市場でも機能します。輸入品や多国籍ブランドは正式な猫用フード小売において引き続き存在感を示していますが、中間価格帯で信頼できる品質を提供できれば、現地・地域メーカーにも成長の余地があります。ウェット猫用フードは、獣医師との相談を経て泌尿器や水分補給への懸念が消費者の選択を形成するにつれて、プレミアムチャネルで拡大しています。その他のペットはアフリカ ペットフード 市場において依然として小規模で十分なサービスが提供されていないカテゴリーであり、主流の小売で品揃えが限られているセグメントへの専門ブンドの参入余地を残しています。
犬は2027年から2032年にかけて10.0%のCAGRで成長すると予測されており、商業的な給餌という観点で最も速く拡大するペットタイプとなっています。成長は二つの並行するパターンによって支えられており、一つは都市周辺部における警備・使役犬の所有に関連するもの、もう一つは若い都市部世帯におけるコンパニオンアニマルの採用に関連するものです。この組み合わせにより、犬用フードはエコノミードライフードからプレミアムライフステージ・療法食フォーミュラまで、価格帯を超えたより広い深みを持ちます。ケニアでは、ナイロビ周辺でペットショップ、グルーミング店、獣医サービスの普及が進んでおり、犬の所有が食事、健康、日常ケアに焦点を当てたより広いサービス経済を生み出していることを示しています。シニア犬の栄養もより重要性を増しており、アフリカ ペットフード 市場がコンパニオンアニマルのライフサイクルを通じてより長いペットの寿命と状態別の給餌をサポートし始めているためです。
流通チャネル別:
スーパーマーケットがシェアを確保し、デジタルコマースがプレミアムアクセスを再形成専門店は2026年のアフリカ ペットフード 市場において42.4%の市場シェアを占め、パッケージ ペットフード の最大の組織化された流通拠点であり続けています。その重要性は、信頼できる品揃え、目立つ棚配置、そして一度の買い物でエントリーレベルとプレミアム製品の両方を取り扱う能力から生まれています。南アフリカおよびケニア、ナイジェリア、エジプト、モロッコのより近代的な小売エリアでは、スーパーマーケットのペットコーナーが低視認性の棚の延長ではなく、より明確に定義されたカテゴリーになりつつあります。専門店はまた、一般的な流通では説明が難しい療法食、サプリメント、プレミアムウェットフォーマット、アドバイザリー主導の品揃えを取り扱うことでカテゴリーを強化しています。同時に、コンビニエンスストア、キオスク、その他の非公式な販売店は、組織化された小売が完全な規模に達していない地域で基本的なドライフードを入手可能にしているため、アフリカ ペットフード 産業全体で依然として重要です。
オンラインチャネルは2027年から2032年にかけて11.5%のCAGRで成長すると予測されていますが、デジタル販売は依然として小さな基盤から構築されています。オンライン需要は、消費者が重量のある定期購入製品の注文に慣れており、配送ネットワークが予測可能な補充をサポートできる地域で最も強くなっています。アフリカ ペットフード 市場では、Absolute Petsが2024年にオンライン販売が前年比33%増加したと報告し、オンラインのバスケット価格が店舗内のバスケット価格を大幅に上回ったことを指摘しています。これはデジタル購入者がプレミアムおよび計画的な購入を好む傾向があることを示しています。プラットフォームの拡大により製品の発見が広がり、ドライフードのサブスクリプション型補充がサポートされていますが、アフリカ ペットフード 市場は依然として実店舗小売に大きく依存しており、多くの消費者が製品を直接確認することを好み、地方都市の物流も依然として不均一です。したがって、デジタルコマースはカテゴリーの上位で最も速く成長する可能性が高い一方、実店舗チャネルが全体的な量のリーダーシップを維持するでしょう。

地域分析
南アフリカペットフード市場
南アフリカは2026年に20.0%の収益シェアを占め、2027年から2032年にかけて10.9%のCAGRで成長すると予測されています。ペットフードは同国のペットケア支出の大部分を占めており、南アフリカに他のアフリカサブ市場よりも強い量的基盤を提供しています。同国は組織化された小売インフラ、明確なラベル表示基準、確立された実践規範の恩恵を受けており、正式な棚製品に対する消費者の信頼を高めています。さらに、南アフリカにおける都市化の進展と可処分所得の上昇がペット所有の増加に貢献し、ペットフードおよび関連製品への需要をさらに押し上げています。これらの要因により、南アフリカはアフリカ ペットフード 市場における主要プレイヤーとして位置づけられており、重要な消費市場であると同時に近隣諸国への輸出拠点としての役割も果たしています。同国の戦略的な立地と発達した物流ネットワークは、他のアフリカ諸国への効率的な流通を促進し、ペットフード産業における地域リーダーとしての役割を強化しています。
ケニアおよびナイジェリアのペットフード市場
ケニアは、製造業への投資と都市部の小売開発が同時に進展していることから、アフリカのペットフード市場において最もダイナミックな成長拠点の一つとして台頭しています。2025年12月に発売されたLoop Pet Foodの地元生産によるSamaki Crunchシリーズは、ケニアのプレーヤーが地元のタンパク質源とより実用的なコスト構造を活用した製品を構築している様子を示しています。ナイジェリアはアフリカのペットフード市場において依然として重要な販売量機会を有してますが、飼料および製粉への投資が徐々に供給基盤を改善しつつある中でも、包装食品のより広範な普及は依然として購買力と物流の脆弱性によって制約されています。
北アフリカおよびアフリカ全域のペットフード市場
北アフリカはアフリカのペットフード市場において異なる発展段階に入りつつあり、輸入依存型の供給から組織化された小売における国内ブランドの参入拡大へと明確なシフトが見られます。モロッコは、これまで輸入品が支配していたマスマーケットチャネルに国内ブランドが参入しているという点で重要な事例です。エジプトおよびアルジェリアも、大規模な都市人口と確立された小売ネットワークを有しており、製品ラインナップと価格設定が地元の需要により適合すれば、包装食品のより広範な流通を支えることができます。アフリカ大陸の残りの地域は、アフリカのペットフード市場にとって長期的な機会として残っており、その進展は所得の向上、小売の正規化、コールドチェーンの整備強化、および国境を越えた製品移動の容易化に依存する可能性が高いです。
競争環境
市場集中度
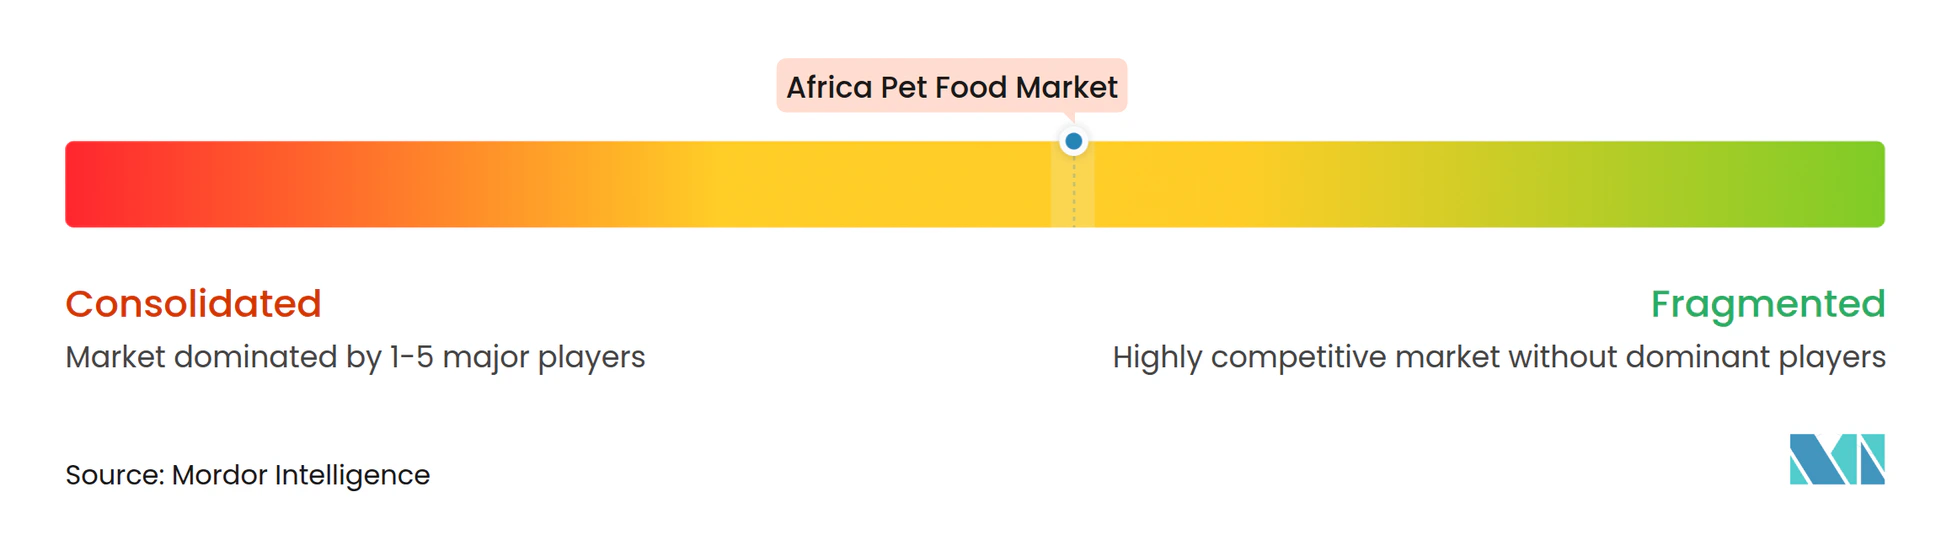
アフリカ ペットフード 市場は中程度の集中度を維持しており、競争力はグローバルな多国籍企業と国レベルの価格設定・流通の現実により適合した強力な現地プレイヤーとの間で分かれています。Mars, Incorporated、Nestlé S.A.(Purina)、The J.M. Smucker Company、Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)、General Mills Inc.は、特に正式な流通がより発達した市場において、プレミアム小売および獣医チャネルで強いブランド認知度を享受しています。Farmina Pet FoodsとVirbac S.A.は、製品の信頼性とクリニックへのアクセスが純粋な棚の広さよりも重要な機能性・療法食栄養において、アフリカ ペットフード 市場でより専門的なポジションを占めています。南アフリカの現地サプライヤーは、製造拠点と強力なバリューポジショニングを組み合わせており、消費者がより低価格で品質を求めることが多い市場においてより強靭であるため、依然として重要です。このバランスにより、アフリカ ペットフード 市場は単一企業が大陸レベルで支配することなく競争力を維持しています。
アフリカ ペットフード 市場では、現地企業が多国籍企業の資金力と供給能力に対抗するためにスケールを拡大しようとする中、戦略的な統合がますます顕著になっています。2026年3月、Monic GroupはMarltons Pet Careの買収を完了し、南アフリカにおける流通ネットワークと製品ラインナップを強化しました。この動きにより、Monic Groupは地域での存在感を強化し、高まる消費者需要により効果的に対応できるようになりました。同様に、2026年4月、RCL FoodsはMartin and Martinを6億9,500万ランド(3,600万 米ドル)で買収することに合意したと発表しました。この買収により、RCL FoodsのアフリカペットフードMarket市場におけるポートフォリオが拡大し、ウェットフード、トリーツ、ビスケットが加わり、既存のドライフード製品を補完し、より幅広い顧客ニーズに対応できるようになりました[3]。
アフリカ ペットフード 市場における最も明確な機会は、依然として機能性中間層栄養、インフラが許す場所でのウェット製品、そして非公式な給餌者を転換できる手頃な価格のパッケージドライフードにあります。現地調達とクリーンなラベル、明確な健康訴求を組み合わせた企業は、単にプレミアム製品を輸入して需要が追いつくことを期待する企業よりも、より多くの支持を得る可能性が高いです。デジタルツールもアフリカ ペットフード 市場においてより重要になっており、ブランドが物理的な棚の拡大だけに頼らずに製品の発見、再注文行動、消費者維持を改善するのに役立っています。それでも、成功は引き続き実践的な実行に依存しており、価格規律、信頼できる供給、強力な小売関係、そしてアフリカの消費者が実際に買い物をする方法に合った製品フォーマットを意味します。
アフリカペットフード産業リーダー
-
The J.M. Smucker Company
-
General Mills Inc.
-
Nestle S.A. (Purina)
-
Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)
-
Mars, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカペットフード市場 このレポートでカバーされる企業
- Wellness Pet Company Inc. (Clearlake Capital Group, L.P.)
- Hill's Pet Nutrition Inc. (Colgate-Palmolive Company)
- Affinity Petcare S.A (Agrolimen S.A.)
- Farmina Pet Foods (Russo Mangimi)
- General Mills Inc.
- Mars, Incorporated
- Nestle S.A. (Purina)
- Schell & Kampeter Inc. (Diamond Pet Foods)
- Virbac S.A.
- Symply Pet Food Limited
- Burgess Pet Care Group plc
- PLB International
- The J.M. Smucker Company
- Inspired Pet Nutrition Limited (Dalton Bidco Limited)
- Monge and C. S.p.A.
最近の産業開発事情 アフリカペットフード市場
- 2026年5月:Wellness Pet Companyは、Old Mother Hubbardブランドの下で限定版P'Nutty B-Day Partyトリーツを発売しました。Milk Barとのコラボレーションで開発されたこれらのトリーツには、ピーナッツバターと犬に安全なバニラヨーグルトアイシングが含まれています。このような革新的な製品提供は、プレミアムおよび特化型ペットトリーツへの需要を促進し、地域におけるペットの人間化の高まるトレンドに対応することで、アフリカペットフード市場に影響を与えます。
- 2026年4月:RCL Foodsは、Simrose Overseas S.A.から現地ペットフードメーカーのマーティン・アンド・マーティンを6億9,500万ランド(3,600万USD)で買収しました。この取引にはHusky、Pamper、Beeno、Bob Martinなどのブランドが含まれており、RCL Foodsのポートフォリオをウェットペットフード、トリーツ、ビスケットに拡大し、南アフリカのペットケア市場における同社のポジションを強化しています。
- 2026年3月:Montego Pet Nutritionの親会社であるMonic Groupは、Marltons Pet Careを買収し、南アフリカの主要なペットケア企業2社を統合しました。2018年以来の関係を基盤に、この合併は国内およびサブサハラ輸出市場における流通、製品開発、競争力を強化します。
アフリカペットフード市場レポートの範囲
ペットフードとは、飼育動物の栄養ニーズを満たすために特別に調製された商業的な食料です。通常、加工肉、穀物、ビタミン、ミネラルで構成され、ドライキブル、ウェット缶詰フード、または生食として提供されます。
アフリカペットフード市場レポートは、ペットフード製品別(フード、ペット用ニュートラシューティカルズ/サプリメント、その他)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、その他)、地域別(南アフリカおよびアフリカその他)に区分されています。市場予測は金額(USD)および数量(メートルトン)で提供されます。
セグメンテーション概要
| フード | サブ製品別 | ドライペットフード | ドライペットフードのサブ区分別 | キブル |
| その他のドライペットフード | ||||
| ウェットペットフード | ||||
| ペット用ニュートラシューティカルズ/サプリメント | サブ製品別 | ミルクバイオアクティブ | ||
| オメガ3脂肪酸 | ||||
| プロバイオティクス | ||||
| タンパク質とペプチド | ||||
| ビタミンとミネラル | ||||
| その他のニュートラシューティカルズ | ||||
| ペットトリーツ | サブ製品別 | クランチートリーツ | ||
| デンタルトリーツ | ||||
| フリーズドライ・ジャーキートリーツ | ||||
| ソフト・チューイートリーツ | ||||
| その他のトリーツ | ||||
| ペット用獣医食 | サブ製品別 | 皮膚疾患用食 | ||
| 糖尿病用食 | ||||
| 消化過敏用食 | ||||
| 肥満用食 | ||||
| 口腔ケア用食 | ||||
| 腎臓用食 | ||||
| 泌尿器疾患用食 | ||||
| その他の獣医食 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット/ハイパーマーケット |
| その他のチャネル |
| 南アフリカ |
| アフリカその他 |
| ペットフード製品 | フード | サブ製品別 | ドライペットフード | ドライペットフードのサブ区分別 | キブル |
| その他のドライペットフード | |||||
| ウェットペットフード | |||||
| ペット用ニュートラシューティカルズ/サプリメント | サブ製品別 | ミルクバイオアクティブ | |||
| オメガ3脂肪酸 | |||||
| プロバイオティクス | |||||
| タンパク質とペプチド | |||||
| ビタミンとミネラル | |||||
| その他のニュートラシューティカルズ | |||||
| ペットトリーツ | サブ製品別 | クランチートリーツ | |||
| デンタルトリーツ | |||||
| フリーズドライ・ジャーキートリーツ | |||||
| ソフト・チューイートリーツ | |||||
| その他のトリーツ | |||||
| ペット用獣医食 | サブ製品別 | 皮膚疾患用食 | |||
| 糖尿病用食 | |||||
| 消化過敏用食 | |||||
| 肥満用食 | |||||
| 口腔ケア用食 | |||||
| 腎臓用食 | |||||
| 泌尿器疾患用食 | |||||
| その他の獣医食 | |||||
| ペット | 猫 | ||||
| 犬 | |||||
| その他のペット | |||||
| 流通チャネル | コンビニエンスストア | ||||
| オンラインチャネル | |||||
| 専門店 | |||||
| スーパーマーケット/ハイパーマーケット | |||||
| その他のチャネル | |||||
| 地域 | 南アフリカ | ||||
| アフリカその他 | |||||
レポートで回答される主要な質問
アフリカペットフード市場の現在の規模はどのくらいですか?
アフリカ ペットフード 市場は2026年に39.4 ビリオン 米ドルであり、2027年から2032年にかけて8.11%のCAGRで成長し、2032年までに63.8 ビリオン 米ドルに達すると予測されています。
アフリカ全体でペットフード販売をリードしている製品カテゴリーはどれですか?
フードは最大のカテゴリーであり、2026年に73.6%のシェアを占め、主に手頃な価格で常温保存が可能かつ広く流通しているドライキブルによって牽引されています。
商業的な給餌需要において最も速く成長しているペットタイプはどれですか?
犬は2027年から2032年にかけて10.0%のCAGRで最も速く成長するペットタイプと予測されており、警備目的の所有と都市部でのコンパニオンアニマルの採用の両方によって支えられています。
最も速く拡大している販売チャネルはどれですか?
オンラインチャネルは2027年から2032年にかけて11.5%のCAGRで成長すると予測されていますが、専門店は2026年に42.4%のシェアで最大の組織化されたチャネルであり続けました。
南アフリカが地域需要をリードしているのはなぜですか?
南アフリカは最も強力なフォーマル小売構造、より確立された製造基盤、明確なラベリングと品質システムを持っており、プレミアム販売と輸出供給の両方をサポートしています。
ウェットペットフードのより速い成長を妨げているものは何ですか?
冷鎖インフラの弱さと高い物流コストがウェット・モイストフォーマットの拡大を制限しており、ほとんどのアフリカ市場でドライフードをより強い立場に保っています。