
アフリカ データセンター SSD 市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
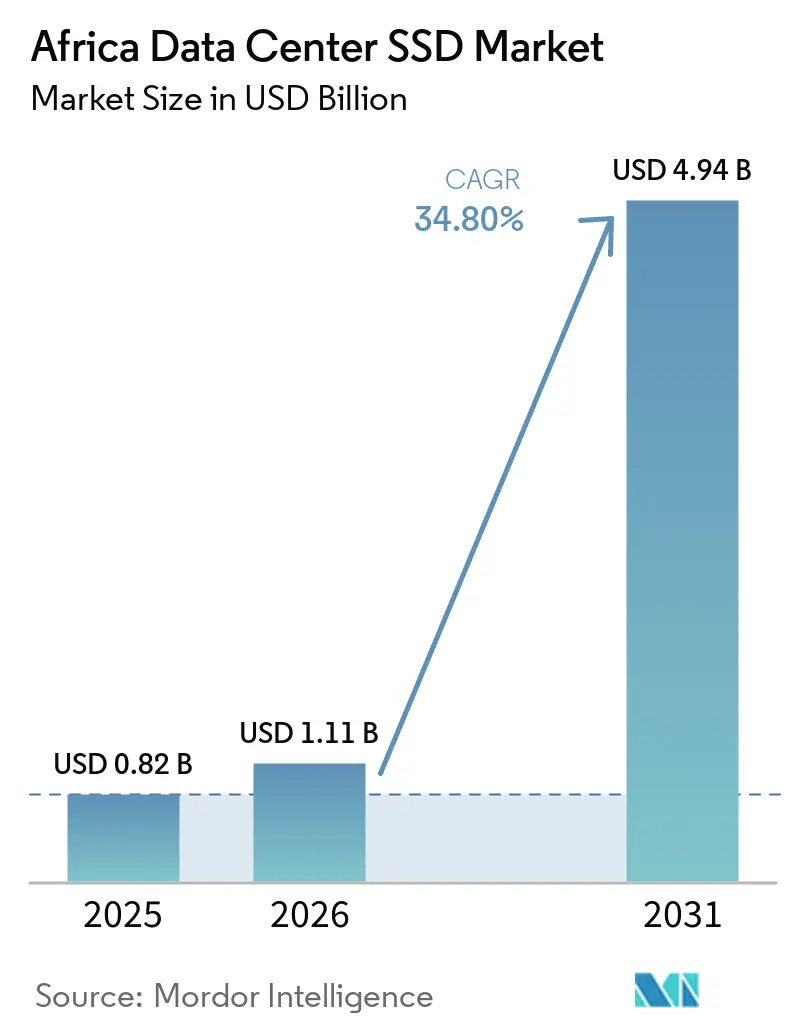
| 市場規模 (2026) | 1.11 十億米ドル |
| 市場規模 (2031) | 4.94 十億米ドル |
| 成長率 (2026 - 2031) | 34.80 % |
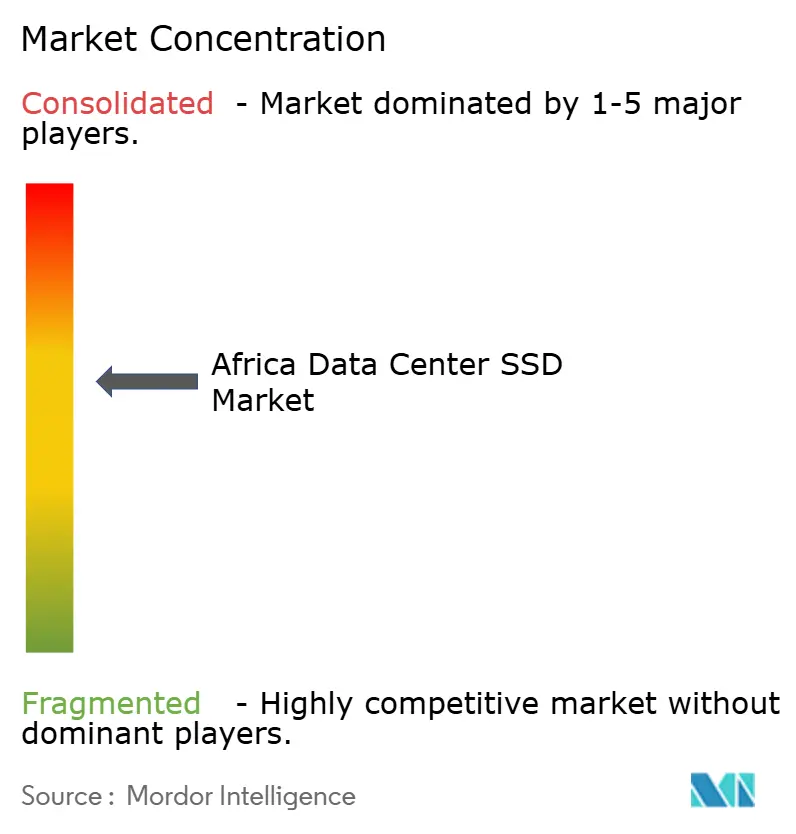
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
アフリカ データセンター SSD 市場分析 by Mordor Intelligence
アフリカ データセンター SSD 市場規模は、2025年の8.2 ビリオン 米ドルから2026年には11.1 ビリオン 米ドルに増加し、2031年には49.4 ビリオン 米ドルに達する見込みで、2026年〜2031年にかけて34.80%のCAGRで成長します。
この急増は、ハイパースケールの建設拡大、データ主権に関する規制、およびAIワークロードのフラッシュ最適化ストレージへの急速な移行によってもたらされています。南アフリカは成熟したコネクティビティを背景に地域展開の中核を担い、ナイジェリアのfintech急成長が新たな容量増設を促進しています。PCIe Gen5インターフェース、TLC NAND、および混合用途ドライブが新規ラックの基本仕様を形成する一方、EDSFFフォームファクターとQLC高密度化が最も急速に拡大しています。断続的な系統電力、NANDの価格変動、および高度なファブリックにおける人材不足が成長を抑制していますが、これらの課題はソーラー電力キャンパスやローカルサポートネットワークにおけるイノベーションも促しています。
主要レポート要点
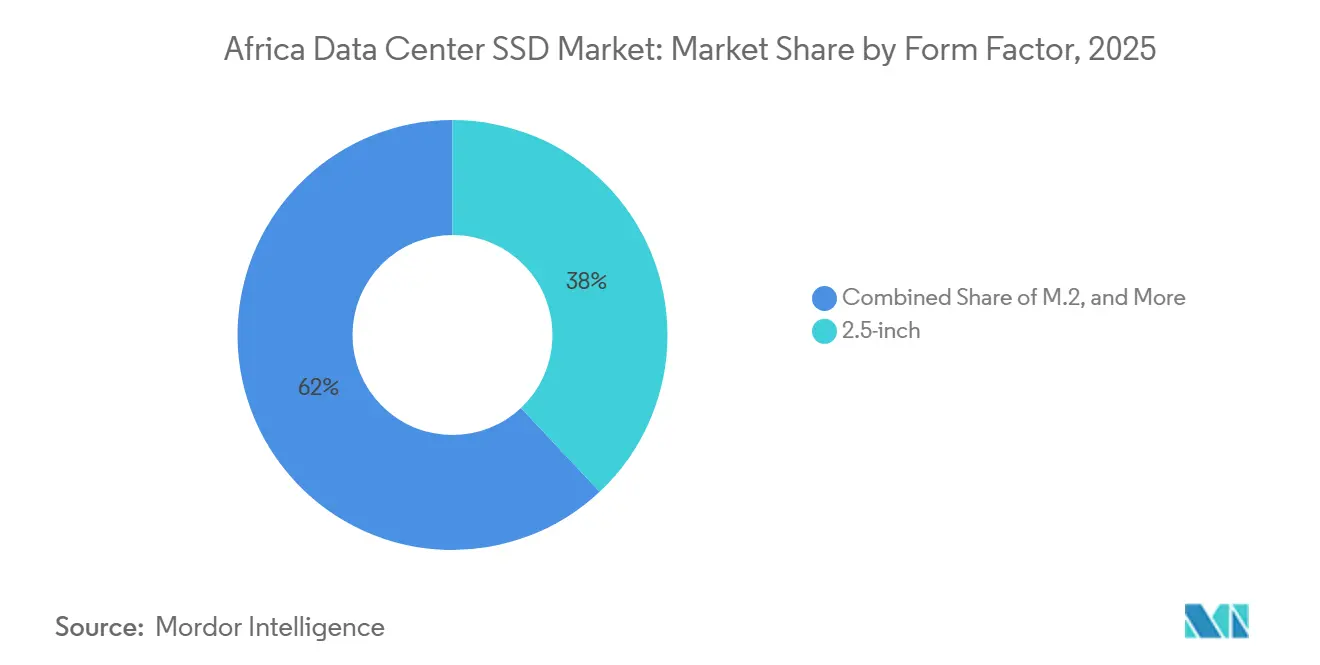
- フォームファクター別では、2.5インチドライブが2025年のアフリカ データセンター SSD 市場シェアの38%を占め、EDSFFは2031年にかけて35.8%のCAGRを記録する見込みです。
- インターフェース別では、PCIeが2025年に55%の収益シェアでトップとなり、SATAおよびSASが後続する中、PCIeは2031年にかけて35.4%のCAGRで最高成長率を維持しています。
- NAND技術別では、TLCが2025年に62%のシェアを獲得し、QLCは同期間に36.1%のCAGRで拡大する見込みです。
- ドライブアーキテクチャ別では、混合用途モデルが2025年に49%のシェアを保持し、読み取り集約型ドライブは38.9%のCAGRで拡大する見込みです。
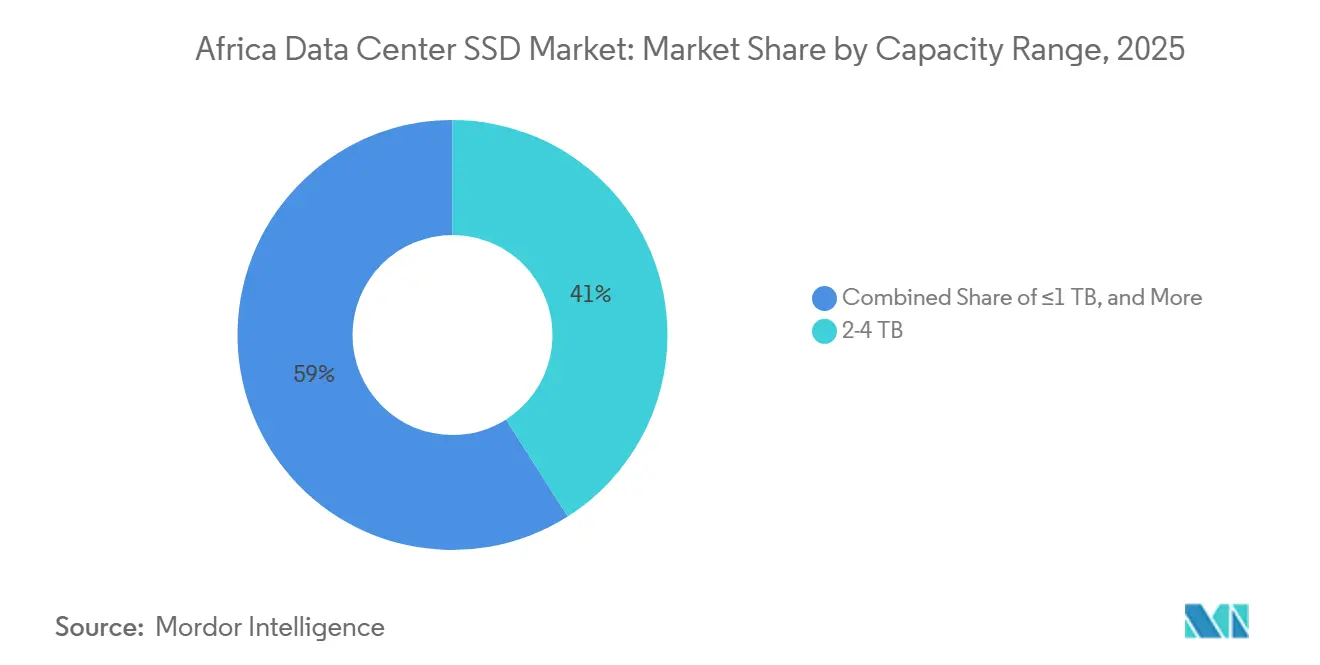
- 容量帯別では、2〜4TBレンジが2025年のアフリカ データセンター SSD 市場規模の41%を占め、4TB以上のティアは35.2%のCAGRで成長する見込みです。
- エンドユーザー別では、ハイパースケールクラウドプロバイダーが2025年の収益の53%を占める一方、エッジクラウド施設は23.3%のCAGRで成長軌道にあります。
- 地域別は、南アフリカが2025年に57%のシェアでトップとなり、ナイジェリアは2031年にかけて39.2%のCAGRで最速成長が見込まれています。
アフリカ データセンター SSD 市場のトレンドとインサイト
推進要因 影響分析*
| 推進要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響時間軸 |
|---|---|---|---|
| アフリカのハイパースケールおよびコロケーションブーム | +8.50% | 南アフリカ、ナイジェリア、ケニア、エジプト | 中期(2〜4年) |
| 3D-NANDの1GBあたりコストの低下 | +6.20% | ナイジェリア、ケニア | 短期(2年以下) |
| PCIe 5.0への人工知能・分析更新 | +4.80% | ナイジェリア、南アフリカ、ケニア | 中期(2〜4年) |
| デジタル主権法制 | +3.70% | ナイジェリア、ケニア、西アフリカ諸国経済共同体(ECOWAS) | 長期(4年以上) |
| 2AfricaおよびEquiano新規海底ケーブル | +5.10% | 西アフリカおよび東アフリカ沿岸 | 中期(2〜4年) |
| 太陽光発電データセンターイニシアチブ | +2.90% | モロッコ、エジプト、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アフリカのハイパースケールおよびコロケーションブームがNVMe需要を拡大
ハイパースケールオペレーターは、キャンパスあたり10 ビリオン 米ドルを超える投資を通じてアフリカ データセンター SSD 市場を支え、ヨハネスブルグ、ラゴス、ナイロビの施設はすでに30MW超のブロックを採用しています。オペレーターはレイテンシのサービスレベル目標を達成するためにNVMe SSDを必須とし、新規ポッド全体でPCIe 5.0の標準化を進めています。Teracoによる228MWへの容量拡張は、ラック電力予算が50kWに近づく中で、ストレージ密度が競争上の優位性を左右するようになった状況を示しています [1]。コロケーションプロバイダーはハイパースケールのベストプラクティスを踏襲し、テナントのオンボーディングを加速する事前配線済みNVMeエンクロージャーを提供しています。その結果、エンタープライズNVMeドライブの供給不足が生じ、ASPの上昇をもたらす一方で、NVMeをデフォルトインターフェースとして定着させています。地域政府はこれらの建設を歓迎しており、ローカルのソブリンクラウドゾーンが国家データ法制に準拠し、熟練雇用を創出するためです。
3D-NANDの1GBあたりコスト低下がSSDのコストとパフォーマンス型HDDの価格均衡をもたらす
3D-NANDスタックにおける積層数が400層を超えたことにより、エンタープライズSSDの価格は1GBあたり0.25〜0.30米ドルまで低下し、アフリカのバイヤーにとっての従来のコスト障壁が解消されました[2]。以前はフラッシュと回転式メディアにワークロードを分散していた事業者が、Gijimaの資産で実証された冷却オーバーヘッド60%削減を根拠にオールフラッシュアレイを全量購入するようになっています。NANDコストの低下は容量の偏りも平準化し、15TBおよび30TBドライブが主流契約に参入できる環境を生み出しています。価格弾力性は、ケニアおよびガーナで採用された再生可能エネルギーデータセンターに対する地域輸入関税免除政策によってさらに高まっています。全体として、アフリカ データセンター SSD 市場は、中堅通信事業者や大学がホットデータ向けにフラッシュをようやく手の届くものと判断したことで顧客層を広げています。
フィンテックおよび通信における人工知能・分析ワークロードがPCIe 5.0更新を促進
アフリカのモバイル決済エコシステムは、不正スコアリングモデルをリアルタイムで実行する数億件の日次マイクロトランザクションを処理しています。OPayのようなナイジェリアのプラットフォームは、決定レイテンシーを800マイクロ秒未満に抑えるために1ホストあたり12GB/sを必要としています。PCIe 5.0 SSDは14GB/sのシーケンシャルスループットを定格としているため、必須の選択肢となっています。5Gスタンドアローンコアへのアップグレードを進める通信事業者も、ユーザープレーン機能およびエッジコンテンツキャッシュに同一の仕様を適用し、60TBを超えるPCIe Gen5ドライブへの持続的な需要を押し上げています。これらの部品の安定供給を保証できるベンダーは高マージンの設計受注を獲得し、アフリカ データセンター SSD 産業を高度なファブリック採用へと牽引しています。小売店舗や医療機関におけるエッジ人工知能推論も同様の軌道をたどり、コンパクトなPCIe 5.0アドインカードの大衆市場を育成しています。
デジタル主権法による国内ストレージの現地化
ナイジェリアの2023年データ保護法などの規制は、機密データセットが国境を越えることを禁止しています。そのため、多国籍企業は国内にラックを賃借または建設することを余儀なくされ、これが直接、新たなフラッシュストレージの受注につながっています。可用性ゾーン間でのミラーコピーが義務付けられているため、容量のフットプリントはオフショアの割り当てに比べて倍増することが多くあります。SSDベンダーは、保存データのセキュリティに関する法的規定を満たす暗号化機能によって恩恵を受けています。各国はクロスボーダー条項の精緻化を続けていますが、近期的な効果は明確です。アフリカ データセンター SSD 市場は当初の予測を上回るペースで国内ノードを追加しています。また、これらの法律は現地の消去・廃棄プロバイダーや認定修理センター(RMAデポ)というサービス層も醸成し、エコシステムの強靭性を深めています。
抑制要因 影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響時間軸 |
|---|---|---|---|
| HDD層を維持させる不安定な電力供給 | -4.20% | ナイジェリア、ケニア、ガーナ | 中期(2〜4年) |
| マージンを圧迫するNAND価格変動 | -3.80% | 大陸全体 | 短期(2年以下) |
| 総所有コストを引き上げる現地RMAデポの不足 | -2.10% | アフリカその他地域(南アフリカ、ナイジェリアを除く) | 長期(4年以上) |
| NVMe-oFおよびCXLスキルの不足 | -1.90% | 主要テクノロジーハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不安定な電力供給がHDDに適したコールドストレージ層を存続させる
西アフリカ全域での頻繁な電圧低下により、事業者はダウンタイムを許容できるアーカイブデータセット向けに回転式ディスクアレイを維持せざるを得ません。フラッシュ密度は上昇していますが、ほぼ休止状態のデータのためにディーゼルバックアップを運用する経済性は依然として不利です。ハイブリッドトポロジーが継続しており、一部の建設においては純粋なSSDウォレットシェアを希薄化しています。電力公社の改革は緩やかに進んでいるため、グリーンフィールドプロジェクトは多くの場合、パフォーマンス層への割り当てを優先し、HDDの全面的な置き換えを先送りしています。
NAND価格変動がベンダーおよびインテグレーターのマージンを圧縮
2025年3月のエンタープライズNAND現物相場は10%以上上昇し、アフリカの複数のバイヤーが第1四半期のSSD発注を延期する事態となりました。現地通貨の下落がこの影響を増幅させ、契約が米ドル建ての場合にインテグレーターのマージンを侵食しています。ベンダーは四半期ごとの価格固定によってリスクを軽減していますが、中小のリセラーは在庫変動への対応に苦慮しています。長期的な価格変動は、特に自己資金で運営する企業の間でアフリカ データセンター SSD 市場の拡大軌道を鈍化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:エンタープライズ高密度化がEDSFFへの移行を牽引
2.5インチフォーマットは、レガシーラックサーバーが依然として広く普及していることから、2025年収益の38%を確保し、同年のアフリカ データセンター SSD 市場規模において3.11 ビリオン 米ドルに相当します。ただし、ハイパースケールの通路が48V電力バックプレーンへ移行しているため、出荷はスリムラインのE1.SおよびE3.Lデバイスへとシフトしています。EDSFFの27.8%のCAGRは、周囲温度が30℃を超える施設において歓迎される優れた気流経路と信号完全性を反映しています。
継続的な採用は、25Wを超えることなく1デバイスあたり60TBを実現する必要性から生じており、従来のU.2キャリアではこの仕様を満たすことが困難です。EDSFFスレッドはサービス性も向上させ、技術者がコールドアイルからブレードを交換でき、平均サービス時間を短縮します。したがって、アフリカ データセンター SSD 市場では急激な置き換えではなく共存が見られます。エッジエンクロージャーやマイクロブランチは重量とコストの観点からM.2カードを継続使用し、PCIeアドインカードはフロントベイを確保できないGPUサーバーをターゲットとしています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
インターフェース別:5.0採用でPCIeの優位性が加速
PCIeは2025年に55%の収益を獲得し、Gen5レーンがスループットを32GT/sに倍増させることで年率35.4%で複利成長する見込みです。コンテナ化されたアナリティクスを採用するエンタープライズは、ノードあたり400万ランダムIOPSを要求しており、こはPCIe上のNVMeのみが持続可能な数値です。
SATAは、リビルドウィンドウが8時間を超える場合やコントローラーが6Gb/sで上限に達する場合に継続使用されます。SASは、レガシーUnixホストを運用するテレコムの間でニッチな支持を得ていますが、PCIeとのコストプレミアムが調達意欲を狭めています。コントローラーベンダーがネイティブCXLサポートを出荷するにつれ、PCIeはプールドメモリファブリックを支え、ロックインを深めるでしょう。アフリカ データセンター SSD 市場はこのようにして研究開発予算Gen5およびGen6に向け、他のインターフェースをメンテナンスモードに追いやっています。
NAND技術別:TLCがパフォーマンスと経済性のバランスを実現
TLCは2025年に62%の収益を貢献し、アフリカのラックに70PBが出荷されたことに対応しています。オペレーターは、混合データベースおよびログ書き込みパターンを満たす1DWPDの耐久性のためにTLCを選択しています。
QLCは、AIトレーニングデータセットおよび高チャーンのビデオライブラリにより36.1%のCAGRで拡大しています。ベンダーは、よりスマートなフラッシュ変換レイヤーとダイナミックSLCキャッシングを搭載することでQLCの書き込み制限を緩和しています。SLCおよびMLCは、訂正不能ビットエラーのリスクを許容できないコアバンキングシステムで継続使用されています。全体として、アフリカ データセンター SSD 市場の期待はTLCをアンカーとしつつ、QLCがコンテンツおよびアナリティクス向けの超高密度ティアを開拓するという構図を中心に展開しています。
ドライブアーキテクチャ別:混合使用型の柔軟性が多様なワークロードに対応
混合用途ドライブは2025年に49%のシェアを保持しており、アフリカの多様なワークロードミックス(決済、IoTテレメトリー、ERPスナップショットが同一クラスター内に共存することが多い)を反映しています。これらのSKUは3DWPDとコストバランスの取れた容量ポイントを提供しています。
読み取り集約型製品は38.9%のCAGRを達成すると推定され、95%の読み取り比率に達するエッジキャッシュおよびCDNのPoP(プレゼンスポイント)で普及しています。書き込み集約型SKUは主要銀行のOLTPデータベースの守護者として残存しています。ワークロード対応ティアリングソフトウェアが配置を自動化していますが、調達責任者は依然として容量と並んで耐久性クラスを指定しています。これにより、NANDレイヤー数の収束にもかかわらず、アフリカ データセンター SSD 市場は耐久性ティア全体にわたって階層化された状態を維持しています。
容量帯域別:高容量ドライブがデータ成長に対応
2〜4TBバンドは2025年出荷量の41%を生み出し、アフリカ データセンター SSD 市場規模において3.35 ビリオン 米ドルと評価されています。このセグメントは、既存のRAIDグループ内で価格、密度、冗長性が交差する使い慣れたスイートスポットを提供しています。
ただし、4TB以上のドライブは、AIワークロードがモデルイテレーションごとに20TBのデータレイクを取り込むようになったことで36.7%のCAGRを記録しています。MicronのE3.S 60TBは、キロワット時コストが0.36 米ドルに達するアフリカの気候において電力効率の高い容量がどのようなものかを示しています。オペレーターはデータ保護スキームを見直し、このようなサイズでのリビルド時間を緩和するためにミラーリングではなくイレージャーコーディングを採用しています。最下位ティアの1TB以下は、ブランチアプライアンスおよび仮想化ネットワーク機能ブレードに引き続き関連性を持っています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:ハイパースケールのリーダーシップが市場の進化を牽引
ハイパースケーラーは2025年出荷量の53%を消費し、2031年にかけても同様の優位性を維持する見込みですが、テレコムシェルター内のエッジクラウドノードは年率36.3%で成長しています。エンタープライズおよび金融機関は、コンプライアンスがオンプレミス投資を促進することで安定した二桁台の需要を示しています。
コロケーションプロバイダーは、バースト的なAIモデリングキャンペーンからのオーバーフローを受け入れ、ハイパースケール可用性ゾーンの透過的な拡張としてラックを位置づけています。需要の多様化により、ベンダーはいかなるティアも無視できません。銀行はFIPS認定暗号化を要求し、テレコムはNEBS準拠を必要とし、SaaSの新規参入者はワットあたりTBを最優先に考慮します。このような多様性が、より広範なアフリカ データセンター SSD 市場のレジリエンスを支えています。
地域分析
南アフリカは2025年支出の57%を占め、成熟したキャリアホテルエコシステムとケープタウンおよびダーバンへの海底ケーブル陸揚げによって支えられています。再生可能エネルギーマイクログリッドに対する政府の税制優遇措置がさらに営業利益率を保護しています。
ナイジェリアはfintechの取引量急増とデータ保護法によるソブリンホスティング義務化を背景に35.2%のCAGRで成長をリードしています。ラゴスのオペレーターはグリッド安定性のために330kV送電ノード付近に集積していますが、周波数低下からフラッシュアレイを保護するために10MWのディーゼル予備電力も配備しています。
ケニアは地熱エネルギー資源を活用して10 ビリオン 米ドルを超えるハイパースケールコミットメントを誘致しています。アディスアベバ、カイロ、カサブランカがこれに続き、それぞれ再生可能エネルギーPPAと戦略的ケーブルアクセスを組み合わせています。アフリカその他の地域セグメントは新たなケーブルスパーとディアスポラのクラウド採用から恩恵を受けていますが、複雑なフラッシュファブリックの展開を遅らせる人材不足に直面しています。これらの地域を合わせると、アフリカ データセンター SSD 市場は他の新興地域と比較して加速した採用曲線を維持しています。
競合環境
市場は中程度に断片化されていますが、上位プロバイダーは地域提携を通じてシェアを集約しています。Samsung、Western Digital、Micronはクライアントからエンタープライズラインまでの一貫したポートフォリオを活用し、集合的に出荷シェアの45%を超えています。KioxiaとSK HynixはAIアーカイブでの差別化を図るために高容量QLCを活用し、Pure StorageとNetAppは地域インターネットサービスプロバイダーと提携してマネージドフラッシュサービスを提供しています。
戦略的動向としては、Digital RealtyによるTeracoの35億米ドルの買収が認定Gen5ドライブへの固定需要を確保しています。Micronの60TBの製品投入はラック密度における競争激化を示しており、電力コストが拡張を制限し得る地域では極めて重要です。ベンダーはコンプライアンスに焦点を当てたプロフェッショナルサービスバンドルとハードウェアを組み合わせ、顧客の完全主権ソリューションへの優先度を反映しています。
新規参入者は、入口温度55°Cに対応した堅牢なE1.Sキットを携えてエッジクラウドクラスターを標的にしています。既存企業は太陽光発電展開に合わせた保証期間の延長で対抗し、稼働リスクが許容限界を超える場所でのロックインを強化しています。統合が進む中、地域のシステムインテグレーターはデータ消去、ファームウェア監査、コールドスペア在庫管理といった付加価値サービスへと軸足を移し、アフリカ データセンター SSD 市場における存在感を維持しています。
アフリカ データセンター SSD 産業リーダー
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年3月:KioxiaはAIワークロード向けに最大61.44TBのCM9 PCIe 5.0 NVMe SSDを発表しました。
- 2025年3月:Microsoftは2027年までに南アフリカのクラウドおよび人工知能ゾーンを拡大するために2億9,700万米ドルを配分しました。
- 2025年1月:Western Digitalは第2四半期財務収益として42億9,000万米ドルを報告し、クラウドが55%を占めました。
- 2024年12月:GoogleはアフリカのキャパシティをスケールアップするためにCassava Technologiesへの9,000万米ドルの資金注入に参画しました。
- 2024年11月:Teracoは容量を228MWに引き上げ太陽光発電農場に資金を提供するため南アフリカランド80億の債務を確保しました。
アフリカ データセンター SSD 市場レポートの対象範囲
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIe アドインカード |
| EDSFF(E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| 読み取り集約型(1 DWPD) |
| 混合使用型(3 DWPD) |
| 書き込み集約型(10 DWPD) |
| 1TB以下 |
| 1〜2TB |
| 2〜4TB |
| 4TB以上 |
| ハイパースケール クラウドプロバイダー |
| コロケーション・キャリアニュートラル施設 |
| エンタープライズおよび金融サービスデータセンター |
| 南アフリカ |
| ナイジェリア |
| ケニア |
| エジプト |
| モロッコ |
| アフリカその他地域 |
| フォームファクター別 | 2.5インチ(U.2/U.3) |
| M.2 | |
| PCIe アドインカード | |
| EDSFF(E1.S / E1.L / E3) | |
| インターフェース別 | SATA |
| SAS | |
| PCIe | |
| NAND技術別 | SLC |
| MLC | |
| TLC | |
| QLC | |
| ドライブアーキテクチャ別 | 読み取り集約型(1 DWPD) |
| 混合使用型(3 DWPD) | |
| 書き込み集約型(10 DWPD) | |
| 容量帯域別 | 1TB以下 |
| 1〜2TB | |
| 2〜4TB | |
| 4TB以上 | |
| エンドユーザー別 | ハイパースケール クラウドプロバイダー |
| コロケーション・キャリアニュートラル施設 | |
| エンタープライズおよび金融サービスデータセンター | |
| 国別 | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| エジプト | |
| モロッコ | |
| アフリカその他地域 |
レポートで回答される主要な質問
アフリカ データセンター SSD 市場の現在の規模は?
市場は2025年に8.2 ビリオン 米ドルと評価されており、今後5年間で急激に上昇する見込みです。
アフリカのデータセンターSSD支出をリードする国はどこですか?
南アフリカは、確立されたデータセンターエコシステムと信頼性の高いインフラを背景に、2025年の地域収益の57%を占めています。
最も成長が速いフォームファクターはどれですか?
EDSFF(E1.S/E1.L/E3)ドライブは最高の成長率を示しており、オペレーターがラックあたりの高密度化を求める中、2031年にかけて35.8%のCAGRが予測されています。
デジタル主権法はどのような役割を果たしていますか?
ナイジェリアおよびケニアの国家データ保護法は、組織に対してデータを国内でホスティングすることを義務付けており、国内SSD容量への需要を直接引き上げています。
NAND価格変動はアフリカのバイヤーにどのような影響を与えますか?
価格変動はインテグレーターのマージンを圧縮し、特に購買予算が米ドル建て輸入品の影響を受けやすい市場ではアップグレードプロジェクトを遅延させる可能性があります。
最も需要を生み出しているエンドユーザーセグメントはどれですか?
ハイパースケールクラウドプロバイダーが2025年出荷量の53%を占めていますが、テレコムネットワーク内のエッジクラウドノードが最も急成長している顧客グループです。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- シンガポールデータセンターストレージ市場 シンガポールのストレージ(ストレージ技術・ストレージタイプ・施設タイプ別)
- インドネシア データセンターストレージ市場 インドネシアのストレージ市場を、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- メキシコデータセンター電力市場 メキシコ全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- 欧州 データセンターストレージ市場 欧州のストレージ市場(ストレージ技術別、ストレージタイプ別、エンドユーザー別)。
- 韓国 データセンターストレージ市場 韓国のストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。