
Taille et part du marché des routeurs Wi-Fi 6E
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
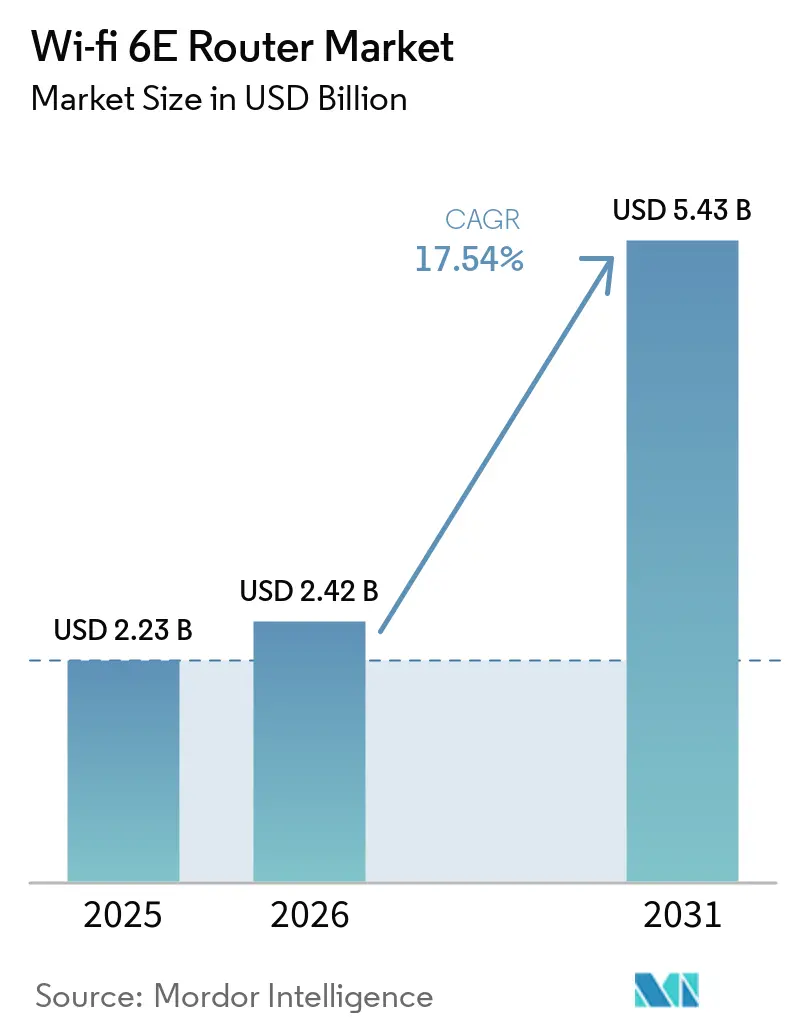
| Taille du Marché (2026) | 2.42 Milliards de dollars |
| Taille du Marché (2031) | 5.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.54 % |
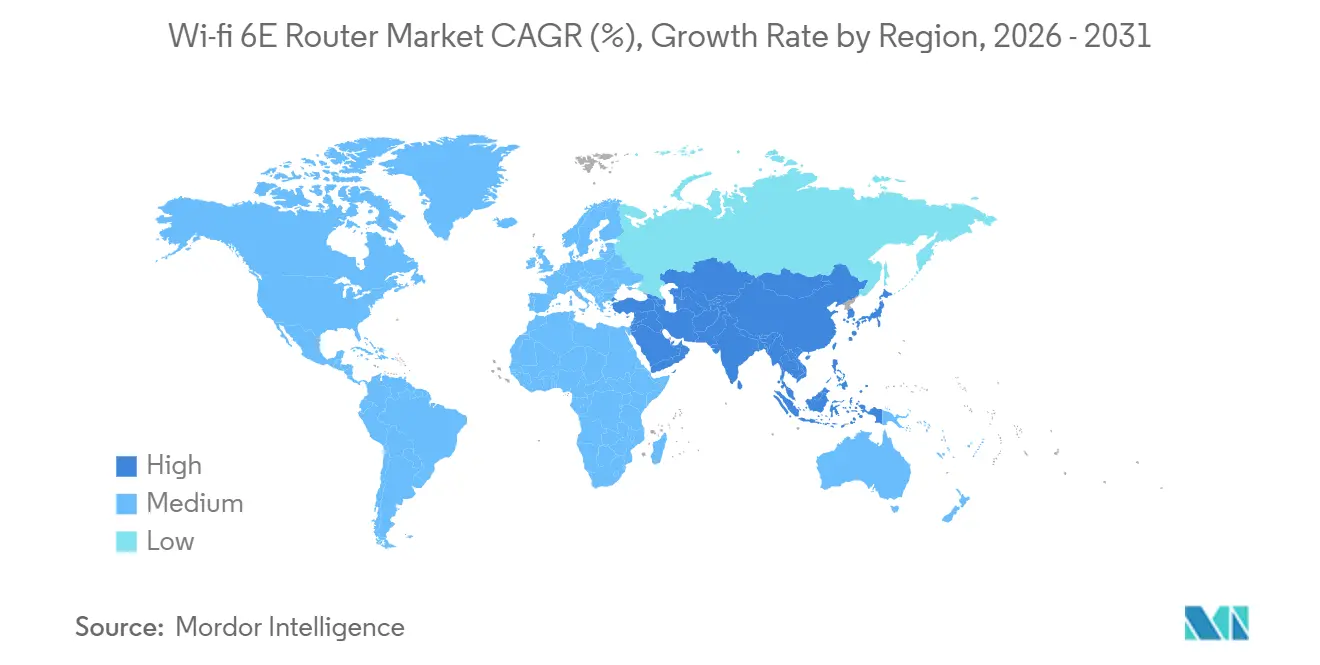
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
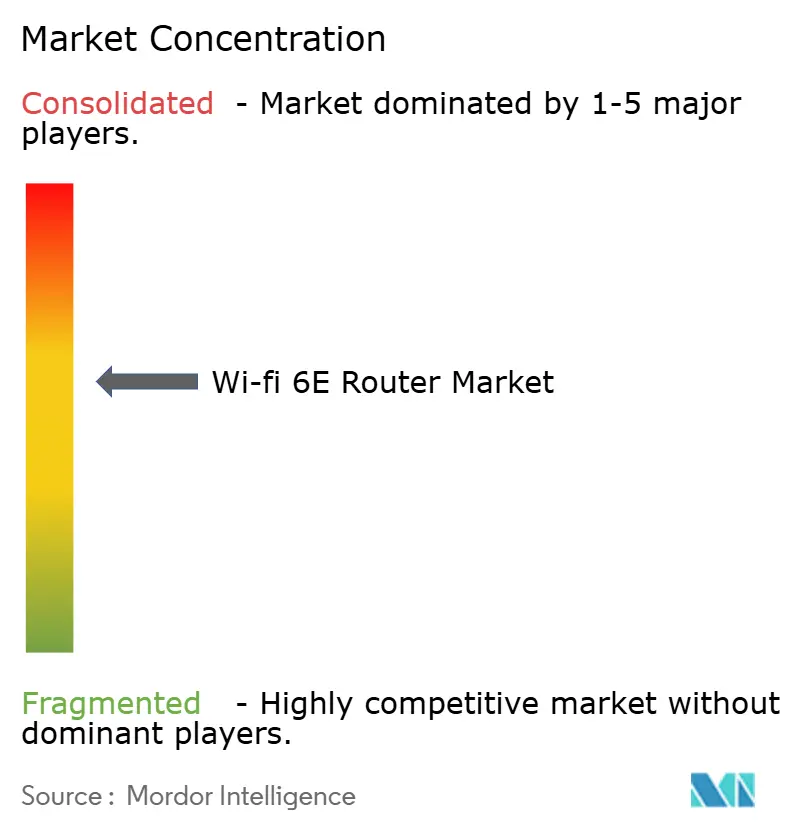
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des routeurs Wi-Fi 6E par Mordor Intelligence
La taille du marché des routeurs Wi-Fi 6E était évaluée à 2,23 milliards USD en 2025 et devrait croître de 2,42 milliards USD en 2026 pour atteindre 5,43 milliards USD d'ici 2031, à un CAGR de 17,54 % durant la période de prévision (2026-2031). Le déploiement de la fibre gigabit, les voies réglementaires claires pour la bande 6 GHz et la montée en puissance rapide des applications gourmandes en bande passante ont convergé pour stimuler la demande. Les premières autorisations d'utilisation de la bande 6 GHz aux États-Unis, en Inde et dans neuf autres pays ont supprimé le plafond de congestion qui limitait les réseaux 2,4 GHz et 5 GHz, permettant des conceptions haute densité pour les campus et les villes intelligentes à un coût total de possession réduit. Les écosystèmes d'appareils ont également atteint leur maturité : d'ici 2025, plus de 2 000 produits certifiés Wi-Fi 6E seront disponibles, faisant de la rareté des terminaux un non-problème et déplaçant la concurrence entre fournisseurs vers les logiciels, la sécurité et les capacités de gestion en nuage.
Principaux enseignements du rapport
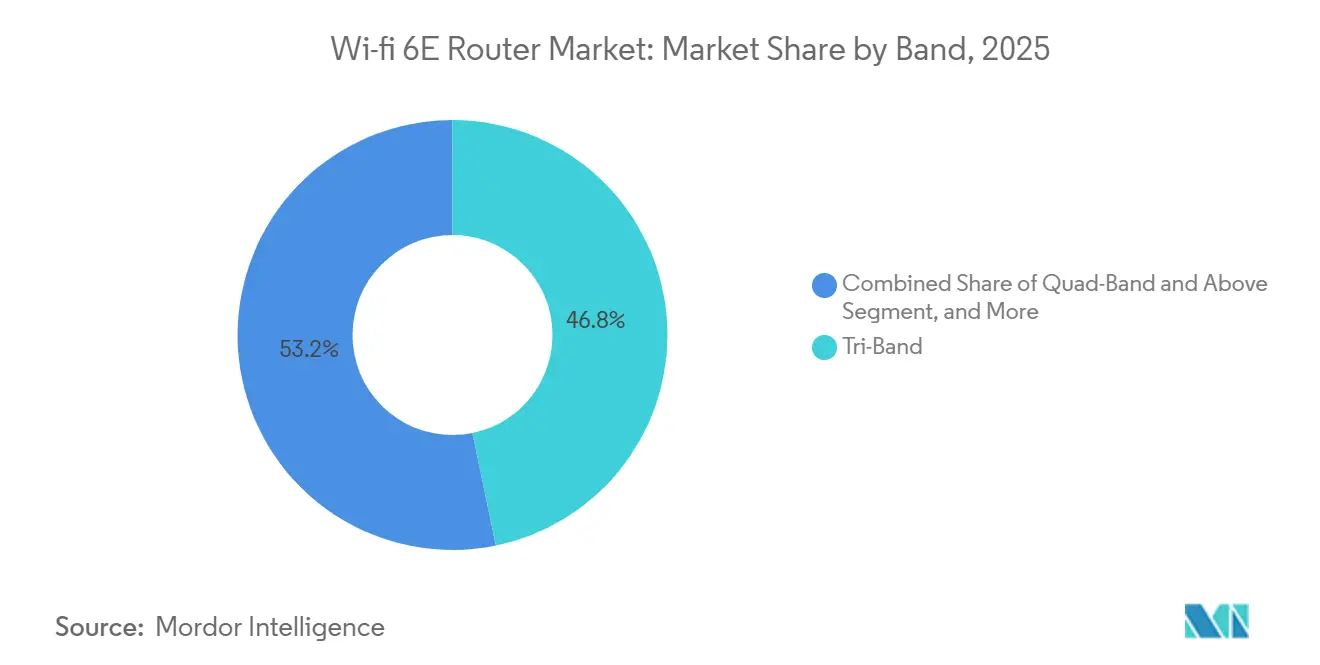
- Par bande, les modèles tri-bande ont dominé avec 46,78 % de part du marché des routeurs Wi-Fi 6E en 2025, tandis que les appareils quadri-bande et plus devraient se développer à un CAGR de 18,43 % jusqu'en 2031.
- Par type de produit, le matériel grand public a généré 54,32 % des revenus de 2025, tandis que les passerelles de qualité opérateur et FAI constituent le segment à la croissance la plus rapide avec un CAGR de 17,98 % jusqu'en 2031.
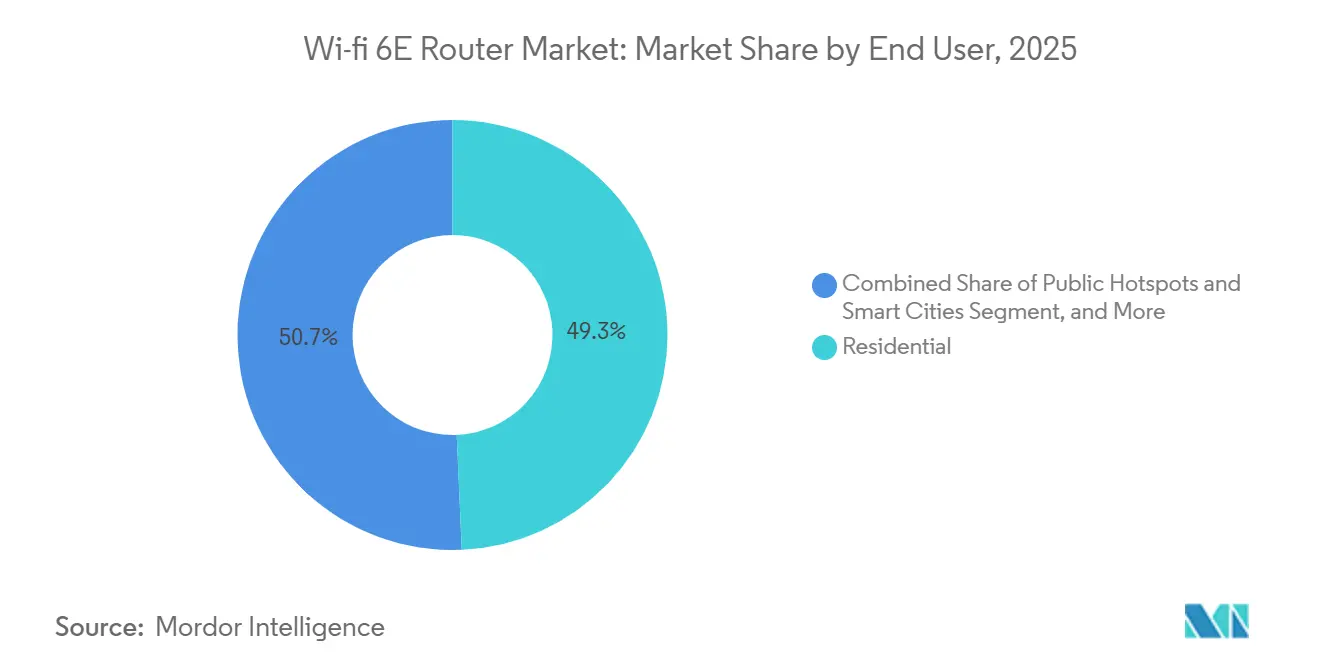
- Par utilisateur final, les déploiements résidentiels ont représenté 49,32 % de la demande en 2025, mais les installations de points d'accès publics et de villes intelligentes devraient progresser à un CAGR de 19,64 % sur la période 2026-2031.
- Par canal de vente, la vente au détail en ligne a capté 41,41 % des ventes de 2025, et les accords OEM ou ODM directs sont appelés à croître à un CAGR de 18,54 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec 37,44 % de part des revenus en 2025, tandis que le Moyen-Orient devrait être la région à la croissance la plus rapide avec un CAGR de 20,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion des abonnements haut débit gigabit | +4.2% | Portée mondiale axée sur les centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration des entreprises vers des modèles de travail hybrides | +3.8% | Centres d'entreprises en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance rapide des appareils terminaux certifiés Wi-Fi 6E | +3.5% | Mondial, porté par les marchés grand public d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Libéralisation du spectre dans la bande 6 GHz par les régulateurs | +3.1% | Amérique du Nord, Inde, certains marchés du Moyen-Orient et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du mode de réveil ciblé économe en énergie dans l'IoT | +1.6% | Maison intelligente mondiale et IoT industriel | Long terme (≥ 4 ans) |
| Soutien croissant à la norme de sécurité WPA3 | +1.3% | Mondial, porté par les mandats des entreprises et des gouvernements | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Explosion des abonnements haut débit gigabit
La pénétration de la fibre jusqu'au domicile a franchi des seuils critiques en 2025, avec des opérateurs en Amérique du Nord, en Europe et en Asie-Pacifique déployant des services multi-gigabits symétriques qui font des routeurs Wi-Fi 5 hérités un goulot d'étranglement. La projection de 626,9 millions d'appareils Wi-Fi 6E expédiés en 2025 souligne la traction côté demande alors que les consommateurs passent à du matériel capable de saturer les liaisons gigabit. Ce qui importe stratégiquement, c'est l'évolution des modèles économiques des FAI : plutôt que de traiter les routeurs comme des équipements de locaux clients banalisés, les opérateurs de télécommunications intègrent désormais des passerelles Wi-Fi 6E premium dans leurs abonnements fibre pour différencier les niveaux de service et réduire le taux de résiliation.[1] Cela crée un effet d'entraînement : des vitesses haut débit plus élevées justifient les mises à niveau des routeurs, qui à leur tour génèrent des revenus supplémentaires provenant de services à valeur ajoutée tels que le contrôle parental et les abonnements à la sécurité réseau. L'implication pour les fournisseurs est claire : les partenariats avec les FAI de premier rang débloquent des volumes prévisibles, mais compriment également les marges à moins de se différencier par des fonctionnalités de réseau défini par logiciel permettant aux opérateurs d'optimiser les performances à distance et de résoudre les problèmes sans déplacements de techniciens.
Migration des entreprises vers des modèles de travail hybrides
Les modalités de travail hybride se sont imposées comme le modèle opérationnel par défaut pour les travailleurs du savoir, contraignant les entreprises à concevoir la connectivité des bureaux à domicile avec la même rigueur que celle réservée auparavant aux campus d'entreprise. Les 81,6 millions de points d'accès Wi-Fi 6E expédiés en 2025 indiquent une forte demande de la part des effectifs distribués nécessitant des visioconférences à faible latence et des tunnels VPN sécurisés.[2] L'analyse de second ordre porte sur la bifurcation des achats en entreprise : les grandes entreprises standardisent sur des routeurs de qualité opérateur avec des consoles de gestion centralisées, tandis que les petites et moyennes entreprises se tournent vers du matériel grand public offrant une sécurité de niveau entreprise à des prix prosumer. Cette bifurcation crée un espace blanc pour les fournisseurs capables de combler le fossé en proposant des plateformes gérées en nuage avec provisionnement sans intervention et contrôles d'accès basés sur les rôles, mais à des prix suffisamment compétitifs pour remporter des contrats PME. Les cadres réglementaires tels que le RGPD et les mandats émergents de localisation des données amplifient davantage la demande de routeurs dotés de capacités de chiffrement intégrées et de journalisation d'audit, en particulier sur les marchés européens et d'Asie-Pacifique où les pénalités de conformité sont significatives.
Croissance rapide des appareils terminaux certifiés Wi-Fi 6E
La certification de plus de 2 000 appareils pour le fonctionnement en 6 GHz d'ici 2025, représentant une augmentation de 22 % d'une année sur l'autre, signale la maturité de l'écosystème. Les smartphones, tablettes, ordinateurs portables et téléviseurs intelligents sont désormais livrés en standard avec des radios tri-bande, éliminant le dilemme de l'œuf et de la poule qui avait freiné les générations Wi-Fi précédentes. L'implication stratégique est que les fournisseurs de routeurs ne peuvent plus s'appuyer sur la rareté des appareils pour justifier des lancements de produits tardifs. Les acheteurs considèrent désormais la prise en charge du 6 GHz comme une exigence de base, et les fournisseurs en retard dans leurs pipelines de certification risquent de perdre des parts de linéaire au profit de concurrents plus réactifs. La prolifération des terminaux Wi-Fi 6E permet également de nouveaux cas d'usage tels que les casques VR sans fil et la diffusion vidéo en 8K, qui étaient impraticables sur les canaux 5 GHz encombrés. Cela fait évoluer la proposition de valeur des améliorations de vitesse incrémentales vers des gains tangibles d'expérience utilisateur, permettant aux détaillants et aux FAI de justifier des prix premium et de stimuler les mises à niveau depuis le matériel Wi-Fi 5.
Libéralisation du spectre dans la bande 6 GHz par les régulateurs
L'élan réglementaire s'est accéléré en 2024 et 2026, la Commission fédérale des communications autorisant les appareils à très faible puissance sur l'ensemble de la bande 6 GHz en décembre 2024, puis approuvant les appareils à puissance standard en janvier 2026. L'Inde a suivi en janvier 2026, en délicenciant la plage 5 925-6 425 MHz, tandis que l'Ofcom du Royaume-Uni a avancé des consultations sur les modèles de partage du 6 GHz supérieur. Ces évolutions politiques débloquent 1 200 MHz de spectre contigu, soit plus du double de la capacité disponible en 5 GHz, permettant aux routeurs de fonctionner sur des canaux de 160 MHz de large avec une interférence minimale. L'effet de second ordre est la fragmentation géopolitique.[3] Les marchés qui retardent l'autorisation du 6 GHz risquent de prendre du retard, car les fournisseurs privilégient les investissements en R&D et en mise sur le marché dans les juridictions dotées de cadres réglementaires clairs. Pour les entreprises multinationales, cela crée une complexité d'approvisionnement. Le matériel certifié pour les marchés américain ou indien peut ne pas être conforme aux limites de puissance européennes ou latino-américaines, obligeant les équipes informatiques à maintenir plusieurs inventaires de références et augmentant le coût total de possession.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de la chaîne d'approvisionnement en puces haut de gamme | -2.4% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe en raison de la volatilité des délais de livraison | Court terme (≤ 2 ans) |
| Prix de vente moyen élevé par rapport aux routeurs Wi-Fi 5 | -1.9% | Mondial, en particulier sur les marchés sensibles aux prix d'Asie-Pacifique et d'Amérique du Sud | Moyen terme (2-4 ans) |
| Interférences avec les services par satellite fixe en 6 GHz | -0.9% | Europe, certains marchés du Moyen-Orient et parties de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Sensibilisation limitée des consommateurs en dehors des économies de premier rang | -0.7% | Amérique du Sud, Afrique et villes de deuxième et troisième rang en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de la chaîne d'approvisionnement en puces haut de gamme
Les routeurs Wi-Fi 6E dépendent de silicium avancé provenant d'une base de fournisseurs concentrée — Broadcom, Qualcomm et MediaTek — dont les calendriers de production restent vulnérables aux contraintes de capacité chez Taiwan Semiconductor Manufacturing Company et aux tensions géopolitiques en Asie de l'Est. L'analyse indique que les circuits intégrés de connectivité devraient croître à un CAGR de 11,6 %, mais cette croissance est en retard par rapport à la demande de semi-conducteurs pour les centres de données et l'automobile, ce qui suggère que les décisions d'allocation des fonderies pourraient périodiquement contraindre l'approvisionnement du marché des réseaux locaux sans fil. Le risque stratégique est que les pénuries de puces compriment les marges des fournisseurs. Les fabricants de routeurs doivent soit accepter des délais de livraison plus longs, risquant ainsi de perdre des parts de marché au profit de concurrents disposant d'accords d'approvisionnement plus solides, soit payer des prix au comptant.
Prix de vente moyen élevé par rapport aux routeurs Wi-Fi 5
Les routeurs Wi-Fi 6E affichent des primes de prix de 30 % à 50 % par rapport aux modèles Wi-Fi 5 équivalents, un écart qui freine l'adoption dans les segments et les zones géographiques sensibles aux prix où les vitesses haut débit ne justifient pas encore le coût supplémentaire. Le défi est aggravé par la confusion des consommateurs : de nombreux acheteurs perçoivent le Wi-Fi 6 et le Wi-Fi 6E comme interchangeables, ce qui compromet la capacité des fournisseurs à articuler la valeur de l'accès 6 GHz. Ce déficit de sensibilisation est le plus aigu en Amérique du Sud, en Afrique et dans les villes de deuxième rang d'Asie-Pacifique, où le personnel de vente au détail manque de formation technique et où les supports de point de vente ne parviennent pas à démontrer des avantages tangibles tels que la réduction de la latence dans les foyers multi-appareils. L'implication pour la stratégie de mise sur le marché est que les fournisseurs doivent investir dans la formation des canaux et dans des unités de démonstration en magasin qui mettent en valeur les différences de performance réelles — comme la diffusion 4K ininterrompue aux heures de pointe — plutôt que de s'appuyer sur des spécifications abstraites qui ne résonnent qu'auprès des premiers adoptants. En l'absence de tels investissements, les acheteurs sensibles aux prix se rabattront sur des alternatives Wi-Fi 5 moins chères, retardant la transition du marché vers le 6 GHz et prolongeant la période de retour sur investissement des dépenses de R&D des fournisseurs.[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par bande :
le tri-bande domine tandis que le quadri-bande prend de l'élanLes appareils tri-bande détenaient 46,78 % de part du marché des routeurs Wi-Fi 6E en 2025, validant leur position de choix par défaut pour le backhaul maillé à un prix que la plupart des foyers acceptent. Dans les appartements urbains denses, un nœud tri-bande peut saturer entièrement une liaison fibre gigabit, de sorte que les dépenses supplémentaires pour des radios additionnelles apportent peu d'avantages. Les modèles quadri-bande et plus devraient se développer à un CAGR de 18,43 % car les entreprises, les joueurs et les créateurs de contenu apprécient la redondance qu'offrent deux radios 6 GHz ou 5 GHz indépendantes. Les marchés qui n'autorisent que le bloc 6 GHz inférieur, comme l'Inde, réduisent l'avantage réel du matériel quadri-bande, ralentissant l'adoption sans pour autant éliminer la demande.
Le fort soutien des appareils est également important : à mesure que les smartphones et les ordinateurs portables sont livrés avec des puces multi-radio, les foyers disposant de dix clients actifs ou plus commencent à percevoir l'avantage d'équilibrage de charge d'un canal 6 GHz supplémentaire. Les routeurs tri-bande simplifient les stocks pour les détaillants et les FAI, tandis que les appareils quadri-bande séduisent les utilisateurs avancés à la recherche d'une capacité à l'épreuve du futur pour la réalité augmentée, la réalité virtuelle et la diffusion en 8K. Les fournisseurs maintiennent donc des gammes de références parallèles, positionnent le tri-bande pour les cycles de mise à niveau de masse et le quadri-bande comme un niveau premium qui préserve les performances lorsque des dizaines de clients se connectent simultanément. Cette stratégie bifurquée élargit le marché des routeurs Wi-Fi 6E, stimulant la taille du marché dans les deux gammes de prix — valeur et haut de gamme — aidant les fabricants à défendre leurs marges même lorsque les coûts du silicium baissent. L'approche amortit également le risque de la chaîne d'approvisionnement car les allocations de puces peuvent être déplacées entre les modèles tri-bande et quadri-bande pour correspondre aux politiques spectrales régionales. Sur la fenêtre de prévision, la libéralisation continue du spectre fera progressivement pencher la balance vers le quadri-bande, mais le tri-bande devrait rester le leader en volume jusqu'en 2031.

Par type de produit :
le grand public domine tandis que les passerelles opérateurs s'accélèrentLe matériel grand public a représenté 54,32 % des revenus de 2025, porté par un commerce électronique florissant et une large base de remplacements Wi-Fi 5. Les passerelles de qualité opérateur constituent cependant la tranche à la croissance la plus rapide avec un CAGR de 17,98 %, les opérateurs de télécommunications intégrant le Wi-Fi 6E pour différencier leurs services multi-gigabits. Les routeurs de classe entreprise continuent de servir les campus mais font face à des cycles de renouvellement plus longs qui tempèrent la croissance à court terme.
Les revenus logiciels récurrents attachés aux passerelles opérateurs — notamment le contrôle parental, les surcouches de sécurité et les diagnostics à distance — déplacent les pools de profit des ventes de matériel ponctuelles vers des contrats de service pluriannuels. Les fournisseurs qui remportent des appels d'offres FAI verrouillent effectivement les volumes, soutenant la trajectoire du marché des routeurs Wi-Fi 6E tout en équilibrant des marges matérielles plus minces avec des flux de revenus récurrents.
Par utilisateur final :
le résidentiel reste le plus grand segment, la demande des villes intelligentes s'envoleLes réseaux résidentiels représentaient 49,32 % de la demande en 2025, le travail hybride, la diffusion en 4K et la prolifération de la maison intelligente ayant mis à rude épreuve les routeurs hérités. Les points d'accès publics et les villes intelligentes devraient croître à un CAGR de 19,64 %, catalysés par le haut débit municipal et les corridors de véhicules autonomes nécessitant une faible latence et une couverture extérieure. Les petites entreprises se tournent vers du matériel prosumer, tandis que les grandes entreprises adoptent des architectures basées sur des contrôleurs qui prolongent les cycles de renouvellement.
L'augmentation des autorisations 6 GHz en extérieur à la suite de la décision de la Commission fédérale des communications de 2026 améliore considérablement les performances Wi-Fi sur les campus, offrant des vitesses et une fiabilité comparables aux déploiements 5 GHz mais avec l'avantage supplémentaire d'un spectre plus propre. Cette évolution réglementaire permet aux universités, aux stades et aux réseaux municipaux d'étendre la couverture en extérieur sans congestion, soutenant le travail hybride, la diffusion en continu et les applications de villes intelligentes. Collectivement, ces facteurs renforcent le marché des routeurs Wi-Fi 6E, assurant une croissance robuste dans les segments grand public et entreprise.
Par canal de vente :
la vente en ligne domine, les contrats OEM directs se développentLes plateformes en ligne ont capté 41,41 % des ventes de routeurs Wi-Fi 6E en 2025, bénéficiant des outils de comparaison, de la livraison rapide et des habitudes d'achat en ligne développées pendant la pandémie. Les accords OEM et ODM directs devraient croître à un CAGR de 18,54 % alors que les entreprises poursuivent des mises à niveau massives de campus et que les FAI contournent les distributeurs pour contrôler le micrologiciel et l'image de marque. La transparence des prix comprime les marges, poussant les fournisseurs vers les logiciels, les services en nuage et les abonnements pour maintenir leur compétitivité.
Pour les contrats OEM à fort volume, les coûts de personnalisation sont compensés par une demande prévisible, stabilisant les flux de trésorerie et soutenant la croissance à long terme. Les fournisseurs s'appuient de plus en plus sur les services par abonnement, la gestion en nuage et les fonctionnalités logicielles groupées pour se différencier au-delà du débit brut. Ce changement équilibre des marges matérielles plus minces avec des flux de revenus récurrents, assurant une rentabilité durable. Ensemble, ces dynamiques renforcent l'expansion globale du marché des routeurs Wi-Fi 6E dans les segments grand public, entreprise et opérateur.
Analyse géographique
Marché des routeurs Wi-Fi 6E en Asie-Pacifique
L'Asie-Pacifique a représenté 37,44 % des revenus en 2025, portée par l'expansion de la fibre optique jusqu'au domicile en Chine, en Inde et en Asie du Sud-Est. La délicence de la bande inférieure des 6 GHz par l'Inde en janvier 2026 ouvre un vaste marché résidentiel et universitaire, tandis que la Chine s'appuie sur sa base de fabricants ODM pour livrer du matériel à prix compétitif à destination du marché intérieur et des pays partenaires de la Route de la Soie. Le risque régional réside dans les éventuelles frictions commerciales susceptibles de fragmenter les chaînes d'approvisionnement et les régimes de certification.
Marché des routeurs Wi-Fi 6E en Amérique du Nord et en Europe
L'Amérique du Nord demeure un marché de remplacement, mais bénéficie de l'approbation de la puissance standard par la FCC en 2026, qui permet le déploiement du WiFi 6E en extérieur pour les réseaux WiFi municipaux et les stades, élargissant ainsi les cas d'usage adressables. Les débats sur la coexistence avec les satellites freinent l'adoption en Europe ; la consultation en cours de l'Ofcom maintient l'incertitude sur la bande haute des 6 GHz jusqu'en 2027, contraignant les fournisseurs à commercialiser plusieurs références et ralentissant les déploiements dans le secteur public.
Marché des routeurs Wi-Fi 6E au Moyen-Orient et en Afrique et en Amérique du Sud
Le Moyen-Orient, dont la croissance est prévue à un TCAC de 20,11 %, tire parti des agendas Vision 2030 en Arabie Saoudite et aux Émirats Arabes Unis qui imposent la connectivité des villes intelligentes. L'Amérique du Sud et l'Afrique accusent un retard en matière de pénétration du haut débit, mais les villes de premier rang affichent une demande précoce pour des modèles tribande à prix intermédiaire. Des portefeuilles régionaux adaptés — passerelles opérateurs haut de gamme dans le Golfe, kits tribande accessibles en Amérique du Sud — optimisent la pénétration du marché des routeurs WiFi 6E dans des profils économiques diversifiés.
Paysage concurrentiel
Le marché des routeurs Wi-Fi 6E présente une fragmentation modérée : des acteurs établis tels que Cisco, Netgear et ASUS affrontent des ODM chinois dont TP-Link, Xiaomi et Huawei, tandis que des spécialistes comme Ubiquiti servent les utilisateurs prosumer. Les pipelines de certification dictent le délai de mise sur le marché ; avec plus de 2 000 appareils certifiés Wi-Fi 6E disponibles, la différenciation matérielle s'est resserrée, et les fournisseurs se concurrencent désormais sur la cadence des micrologiciels, l'optimisation des canaux pilotée par l'IA et les offres groupées d'abonnements en nuage.
Les passerelles de qualité opérateur offrent une tête de pont stratégique. Les FAI exigent des interfaces de gestion à distance et des micrologiciels personnalisés, favorisant les fournisseurs dotés de solides équipes de R&D et de support. Les routeurs homologués pour l'extérieur ont pris de l'élan après la décision de la Commission fédérale des communications de 2026, ouvrant un créneau pour les conceptions robustifiées dans les stades et le Wi-Fi municipal. La résilience de la chaîne d'approvisionnement distingue davantage les acteurs ; les fabricants chinois intégrés verticalement qui conçoivent leurs propres puces font face à moins de pénuries, mettant au défi les marques occidentales dépendantes de fonderies externes.
Dans l'ensemble, les écosystèmes logiciels, les services par abonnement et les partenariats avec les FAI constituent des fossés défendables, tandis que la vitesse matérielle pure est de plus en plus banalisée. Les fournisseurs incapables d'intégrer la sécurité, le contrôle parental ou l'analytique risquent une érosion des marges à mesure que la transparence des prix augmente dans les canaux en ligne.
Leaders du secteur des routeurs Wi-Fi 6E
-
TP-Link Technologies Co., Ltd.
-
Netgear, Inc.
-
ASUSTeK Computer Inc.
-
Huawei Technologies Co., Ltd.
-
D-Link Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des routeurs Wi-Fi 6E Entreprises couvertes dans ce rapport
- ASUSTeK Computer Inc.
- TP-Link Technologies Co., Ltd.
- Netgear, Inc.
- D-Link Corporation
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- Linksys Holdings, Inc.
- Zyxel Communications Corporation
- Ubiquiti Inc.
- EnGenius Technologies, Inc.
- Cambium Networks Corporation
- MikroTikls SIA
- Edimax Technology Co., Ltd.
- Buffalo Inc.
- Cisco Systems, Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Actiontec Electronics, Inc.
- Comtrend Corporation
- NetComm Wireless Pty Ltd.
- Juniper Networks, Inc.
Développements industriels récents dans Marché des routeurs Wi-Fi 6E
- Janvier 2026 : La Commission fédérale des communications a autorisé les appareils 6 GHz à puissance standard, permettant le Wi-Fi 6E en extérieur pour les réseaux municipaux et les stades.
- Janvier 2026 : Le Département des télécommunications de l'Inde a délicencié la plage 5 925-6 425 MHz pour une utilisation sans licence, accélérant l'adoption en entreprise et en résidentiel.
- Décembre 2025 : La Commission fédérale des communications a autorisé le fonctionnement à très faible puissance sur l'ensemble de la bande 6 GHz, catalysant les premiers déploiements en intérieur.
- Janvier 2025 : L'Alliance Wi-Fi a certifié plus de 2 000 appareils 6 GHz, en hausse de 22 % d'une année sur l'autre, indiquant la maturité de l'écosystème et l'accélération des cycles de remplacement des routeurs.
Périmètre du rapport mondial sur le marché des routeurs Wi-Fi 6E
Le marché des routeurs Wi-Fi 6E comprend le développement, la production et la commercialisation de routeurs sans fil fonctionnant dans le spectre 6 GHz, étendant les capacités du Wi-Fi 6 pour offrir une bande passante plus élevée, une latence plus faible et des interférences réduites. Il inclut les routeurs grand public, entreprise et de qualité opérateur qui permettent une connectivité haute densité pour des applications telles que la diffusion en continu, le jeu vidéo, le travail hybride et les infrastructures intelligentes, ainsi que les logiciels associés, les plateformes de gestion en nuage et les services à valeur ajoutée.
Le rapport sur le marché des routeurs Wi-Fi 6E est segmenté par bande (tri-bande, double bande et quadri-bande+), type de produit (grand public, entreprise et qualité opérateur), utilisateur final (résidentiel, PME, entreprise et points d'accès publics), canal de vente (en ligne, vente au détail, revendeurs et OEM direct), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont exprimées en valeur (USD).
Aperçu de la segmentation
| Tri-bande (2,4 GHz, 5 GHz, 6 GHz) |
| Double bande (2,4 GHz et 6 GHz) |
| Quadri-bande et plus |
| Routeurs grand public |
| Routeurs de classe entreprise |
| Passerelles de qualité opérateur et FAI |
| Résidentiel |
| Petites et moyennes entreprises |
| Grandes entreprises et campus |
| Points d'accès publics et villes intelligentes |
| Vente au détail en ligne |
| Magasins d'électronique grand public |
| Revendeurs à valeur ajoutée |
| Ventes OEM / ODM directes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par bande | Tri-bande (2,4 GHz, 5 GHz, 6 GHz) | |
| Double bande (2,4 GHz et 6 GHz) | ||
| Quadri-bande et plus | ||
| Par type de produit | Routeurs grand public | |
| Routeurs de classe entreprise | ||
| Passerelles de qualité opérateur et FAI | ||
| Par utilisateur final | Résidentiel | |
| Petites et moyennes entreprises | ||
| Grandes entreprises et campus | ||
| Points d'accès publics et villes intelligentes | ||
| Par canal de vente | Vente au détail en ligne | |
| Magasins d'électronique grand public | ||
| Revendeurs à valeur ajoutée | ||
| Ventes OEM / ODM directes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des routeurs Wi-Fi 6E ?
La taille du marché des routeurs Wi-Fi 6E a atteint 2,42 milliards USD en 2026.
À quelle vitesse le marché des routeurs Wi-Fi 6E devrait-il croître ?
Le marché devrait progresser à un CAGR de 17,54 % de 2026 à 2031, soutenu par le haut débit gigabit et la libéralisation du spectre 6 GHz.
Quelle configuration de bande domine les ventes mondiales ?
Les modèles tri-bande détenaient 46,78 % de part du marché des routeurs Wi-Fi 6E en 2025, tandis que les appareils quadri-bande constituent le niveau à la croissance la plus rapide.
Quelle région domine les revenus ?
L'Asie-Pacifique a représenté 37,44 % des revenus de 2025, grâce à d'importants déploiements de fibre jusqu'au domicile.
Pourquoi les passerelles de qualité opérateur connaissent-elles une croissance aussi rapide ?
Les opérateurs de télécommunications intègrent des passerelles Wi-Fi 6E dans leurs offres fibre multi-gigabits pour réduire le taux de résiliation et vendre des services de sécurité additionnels, entraînant un CAGR de 17,98 % dans ce segment.
Quel est le principal risque côté offre ?
La dépendance à une chaîne d'approvisionnement en puces concentrée signifie que des chocs géopolitiques ou d'allocation pourraient retarder la production de routeurs.