
Taille et part de marché de l'immobilier résidentiel de luxe au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
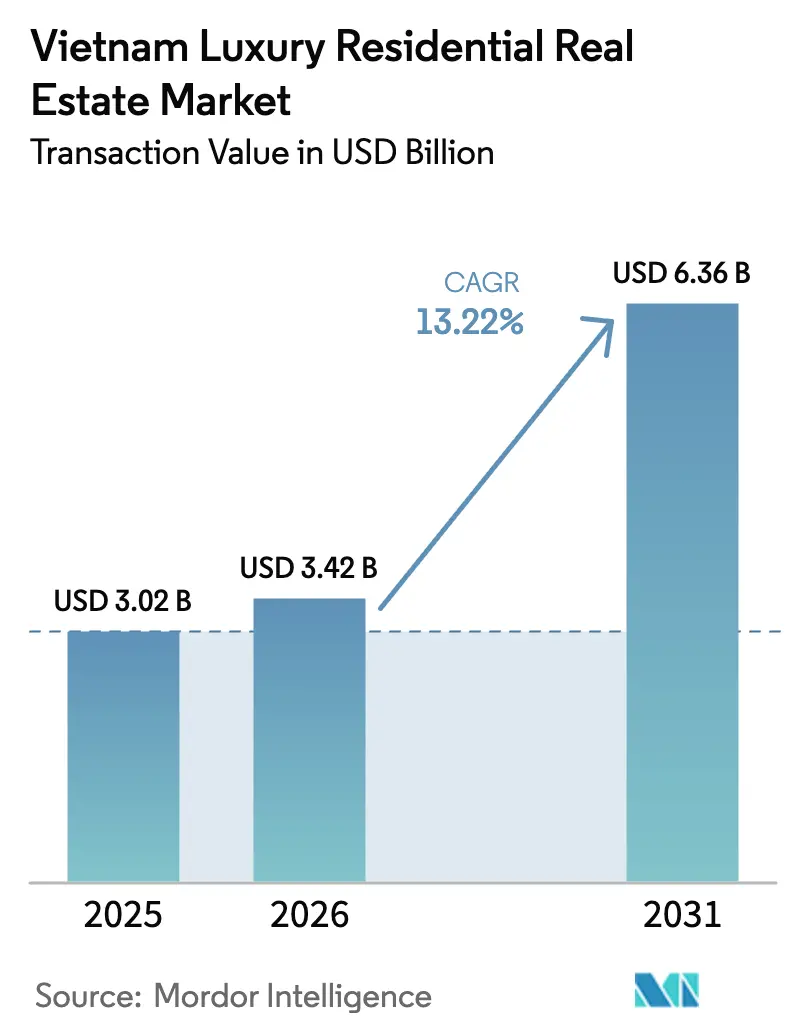
| Taille du marché de l'année de base (2025) | 3.02 Milliards de dollars |
| Taille du Marché (2026) | 3.42 Milliards de dollars |
| Taille du Marché (2031) | 6.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe au Vietnam par Mordor Intelligence
La taille du marché de l'immobilier résidentiel de luxe au Vietnam était valorisée à 3,02 milliards USD en 2025 et devrait progresser de 3,42 milliards USD en 2026 pour atteindre 6,36 milliards USD d'ici 2031, à un CAGR de 13,22 % durant la période de prévision (2026-2031).
La croissance est soutenue par une hausse de 98 % de la population de millionnaires au Vietnam au cours de la dernière décennie, par l'expansion de 7,09 % de l'économie en 2024 et par une perspective de croissance du PIB de 8 % pour 2025[1]Henley & Partners, « Asia Pacific Wealth Report 2025 », henleyglobal.com. Le marché de l'immobilier résidentiel de luxe au Vietnam tire parti de la concentration des richesses à Hô Chi Minh-Ville, des réformes réglementaires favorables et d'un niveau record de dépenses d'infrastructure dépassant 10 milliards USD. Les appartements et copropriétés demeurent dominants, mais les villas connaissent une accélération, tandis qu'une stratégie locative émergente signale des approches de plus en plus axées sur le rendement. La clarté réglementaire apportée par la Loi foncière 2024 et la légalisation des actifs numériques à partir de 2026 élargissent davantage les entrées de capitaux, renforçant la résilience du marché de l'immobilier résidentiel de luxe au Vietnam.
Principaux enseignements du rapport
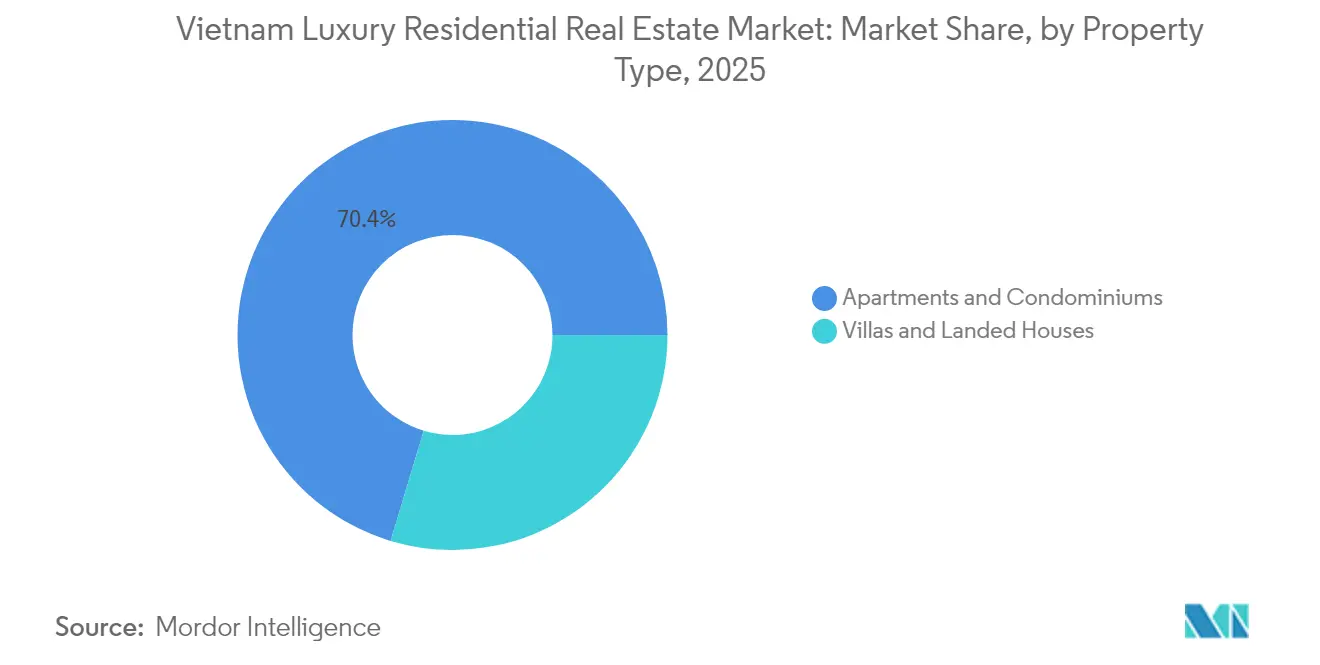
- Par type de bien, les appartements ont représenté 70,35 % de la part de marché de l'immobilier résidentiel de luxe au Vietnam en 2025, tandis que les villas et maisons individuelles devraient croître à un CAGR de 13,73 % jusqu'en 2031.
- Par modèle économique, le segment des ventes a représenté 84,35 % de la part de marché de l'immobilier résidentiel de luxe au Vietnam en 2025 ; le segment locatif enregistre le CAGR prévisionnel le plus élevé à 14,62 % sur la période 2026-2031.
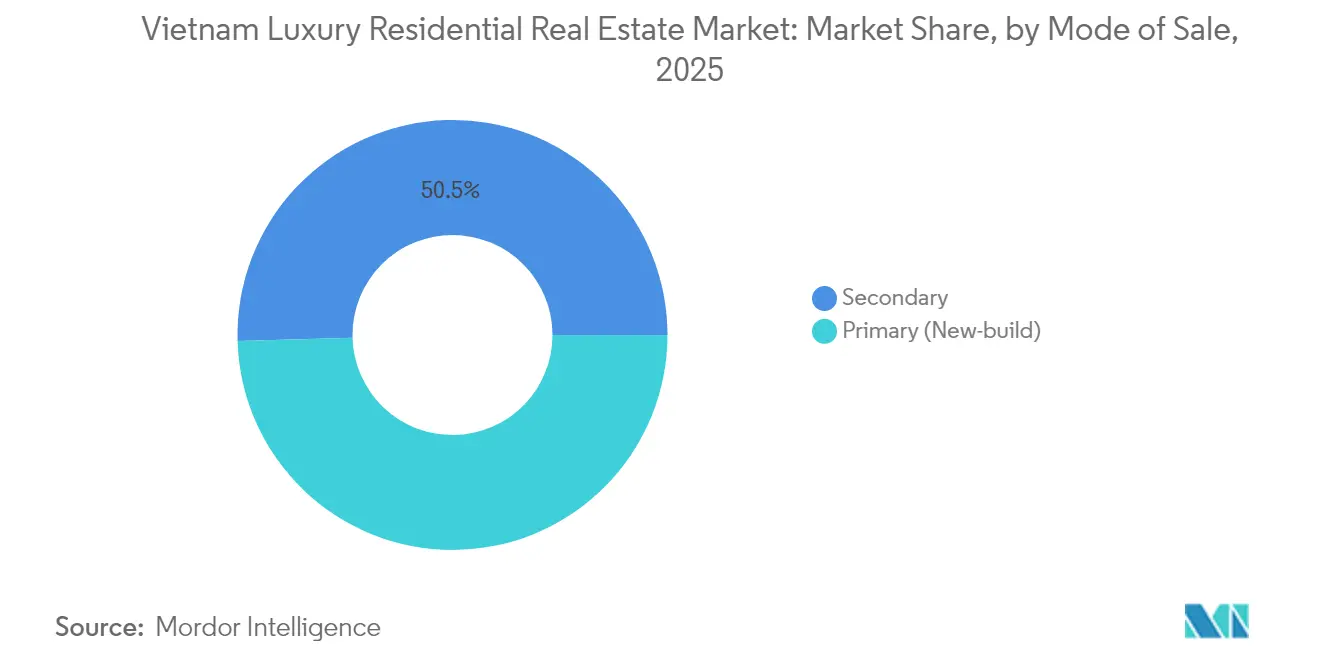
- Par mode de vente, le segment secondaire a conservé 50,45 % de la part de marché de l'immobilier résidentiel de luxe au Vietnam en 2025, mais le marché primaire devrait progresser à un CAGR de 14,02 % jusqu'en 2031.
- Par ville, Hô Chi Minh-Ville est en tête avec 37,65 % de la part de marché de l'immobilier résidentiel de luxe au Vietnam en 2025, tandis que Da Nang devrait enregistrer un CAGR de 15,02 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier résidentiel de luxe au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population aisée et transfert intergénérationnel de patrimoine | +2.1% | Hô Chi Minh-Ville, Hanoï | Moyen terme (2-4 ans) |
| Demande d'immigration de l'élite et assouplissement des règles de visa | +1.8% | Hô Chi Minh-Ville, Hanoï, Da Nang | Court terme (≤ 2 ans) |
| Urbanisation rapide des villes côtières de second rang | +2.3% | Côte centrale | Long terme (≥ 4 ans) |
| Quotas stricts d'utilisation des terres dans les quartiers du centre des affaires | +1.9% | Hô Chi Minh-Ville, Hanoï | Court terme (≤ 2 ans) |
| Adoption de la certification de construction écologique | +1.2% | Grandes villes | Moyen terme (2-4 ans) |
| Essor des millionnaires du secteur technologique et des cryptomonnaies | +2.4% | Principaux pôles technologiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le vieillissement de la population aisée stimule le transfert intergénérationnel de patrimoine
Les 16,1 millions de seniors au Vietnam en 2025 dépasseront 20 millions d'ici 2030 à mesure que la prospérité se répand. Les transferts d'actifs des entrepreneurs de première génération vers leurs héritiers plus jeunes alimentent une mise à niveau continue vers des résidences multigénérationnelles, riches en équipements, alliant sécurité et art de vivre. La demande de complexes résidentiels intégrant des services de santé augmente, créant de nouvelles opportunités pour les domaines axés sur la résidence pour seniors[2]VietnamPlus, « Vietnam's Elderly Population Tops 16 Million », vietnamplus.vn.
Demande d'immigration de l'élite et assouplissement des politiques de visa longue durée pour les investisseurs étrangers
Les nouveaux visas d'investissement de 10 ans réduisent le délai d'intégration pour les millionnaires étrangers, notamment en provenance d'Asie de l'Est et d'Europe. La résidence flexible favorise l'absorption immédiate de penthouses avec services et de villas côtières de prestige, consolidant le marché de l'immobilier résidentiel de luxe au Vietnam en tant que valeur refuge régionale.
L'urbanisation rapide des villes côtières de second rang stimule les projets de villégiature de luxe
Da Nang et Nha Trang constituent l'ancrage de projets de villégiature à usage mixte, à mesure que les améliorations des aéroports et des autoroutes élargissent les zones de chalandise. Les recherches de biens immobiliers de luxe à Da Nang ont bondi de 30 % en 2024, tandis que les ventes de condotels ont augmenté de 45 %, soulignant la migration axée sur le mode de vie vers les pôles secondaires.
Les quotas stricts d'utilisation des terres dans les quartiers centraux des affaires favorisent les tours de luxe en hauteur
Les limites de plafond dans les districts 1 à 3 de Hô Chi Minh-Ville et dans le district de Ba Dinh à Hanoï intensifient l'économie foncière verticale. Des enchères foncières records dépassant 40 000 USD/m² soutiennent des tours ultra-luxueuses dépassant 80 étages, intégrant commerce de conciergerie, clubs privés et parcs panoramiques pour justifier les surcotes dans les cœurs d'îlots contraints.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des taxes pour acheteurs étrangers et plafonds de détention | −1.6% | National | Moyen terme (2-4 ans) |
| Inflation des coûts fonciers et de construction | −2.1% | Grandes villes | Court terme (≤ 2 ans) |
| Contrôle renforcé de la lutte contre le blanchiment d'argent | −1.3% | Villes d'entrée | Moyen terme (2-4 ans) |
| Hausse des primes d'assurance liée aux risques climatiques | −0.9% | Zones côtières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des taxes pour acheteurs étrangers et plafonds du ratio de propriété
Bien que l'appétit des acheteurs étrangers reste soutenu, les plafonds de quota de 30 % dans les immeubles en copropriété et de 250 maisons individuelles par quartier ralentissent l'absorption une fois les limites atteintes. Les révisions proposées de la surtaxe pourraient éroder les rendements nets et rediriger la demande vers les quartiers où des quotas sont disponibles.
L'inflation des coûts fonciers et de construction exerce une pression sur les prix
L'acier, le ciment et les équipements importés restent à des niveaux supérieurs de 18 à 22 % par rapport aux niveaux d'avant la pandémie. Les hausses des coûts d'intrants résultantes font grimper le prix de vente moyen des appartements de luxe à Hô Chi Minh-Ville à 120 millions VND/m² (4 800 USD par mètre carré), contraignant les promoteurs à se positionner plus haut et réduisant la demande accessible[3]Ministère de la Construction du Vietnam, « Décision 409/QĐ-BXD », thuvienphapluat.vn .
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien : socle appartements avec montée en gamme vers les villas
Les appartements représentent 70,35 % du marché de l'immobilier résidentiel de luxe au Vietnam en 2025, ancrés dans la rareté du parc immobilier en centre des affaires de Hô Chi Minh-Ville et Hanoï. Les unités en haute tour de premier rang se négocient au-dessus de 14 000 USD/m² et enregistrent une appréciation en capital de 75 % sur cinq ans, les infrastructures et la concentration des équipements amplifiant la liquidité. Les villas de luxe, bien que moins nombreuses en valeur absolue, affichent un CAGR de 13,73 % jusqu'en 2031, portées par les préférences pour l'intimité parmi les millionnaires de la tech et la diaspora de retour au pays. Les domaines de villas en bord de mer aux abords de Hô Chi Minh-Ville réalisent des surcotes de 10 à 35 % par rapport à leurs homologues en centre-ville et génèrent de solides revenus locatifs touristiques.
Le sous-secteur des appartements bénéficie des plans de financement promoteurs, des plateformes de maison intelligente et des marques hôtelières internationales, soutenant une commercialisation rapide même à des prix records. À l'inverse, l'offre de villas se développe le long des voies périphériques et des corridors côtiers où des parcelles plus grandes permettent des agencements à faible densité, des accès au golf et des mouillages privés. La taille du marché de l'immobilier résidentiel de luxe au Vietnam pour les villas devrait progresser plus vite que les tours urbaines, mais la domination absolue demeure avec les appartements jusqu'en 2031.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par modèle économique : socle des ventes, émergence de la location
Les ventes ont conservé 84,35 % de la part de marché de l'immobilier résidentiel de luxe au Vietnam en 2025, la culture de la propriété prédominant, mais les pôles de location professionnelle progressent désormais à un CAGR de 14,62 % en raison de l'afflux croissant d'expatriés et d'un accent mis sur la gestion de patrimoine. Le rendement brut moyen s'établit à 3,16 % au T1 2025, atteignant 3,52 % à Hô Chi Minh-Ville. Les investisseurs institutionnels constituent des portefeuilles d'appartements avec services de marque dans les nœuds de premier rang pour sécuriser des revenus indexés. La taille du marché de l'immobilier résidentiel de luxe au Vietnam allouée aux actifs locatifs devrait doubler d'ici 2031, tout en restant une fraction du segment d'accession à la propriété.
Les promoteurs répondent par des garanties de cession-bail et des étages de co-living pour attirer les acheteurs à des fins d'investissement locatif. Le taux d'occupation des appartements avec services à Hô Chi Minh-Ville à 85 % et les loyers à 42 USD/m² par mois soulignent la solidité des pipelines de demande d'entreprises. Si des taux préférentiels pour les jeunes primo-accédants venaient à s'élargir, la vélocité locative pourrait se modérer, mais les incitations à la propriété classique ne devraient pas fragiliser la location haut de gamme dans les schémas de Grade A reconvertis.
Par mode de vente : le dynamisme du marché primaire dépasse le stock secondaire
Le marché secondaire a représenté 50,45 % de la part de marché en 2025, apprécié pour son immédiateté et la certitude d'emplacement. Néanmoins, les lancements primaires progressent à un CAGR de 14,02 %, portant la taille du marché de l'immobilier résidentiel de luxe au Vietnam pour les nouvelles constructions jusqu'en 2031. L'absorption en prévente dépasse 80 % à mesure que les tours de marque et les villégiatures certifiées ESG établissent des références d'innovation que les biens anciens ne peuvent reproduire. La tarification primaire à 120 millions VND/m² (4 800 USD par mètre carré) à Hô Chi Minh-Ville dépasse le secondaire de 47 %, mais les acheteurs paient pour les garanties et les équipements sophistiqués.
Les transactions secondaires restent dynamiques dans les zones légalisées de la ville de Thu Duc, où l'achèvement des infrastructures de transport catalyse les plus-values en capital. La mise à niveau des tours vétustes s'avère essentielle pour capter l'attention des millionnaires nativement numériques qui assimilent la maturité technologique au prestige. En conséquence, les propriétaires des immeubles phares plus anciens envisagent des rénovations à valeur ajoutée pour combler l'écart en termes d'équipements.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par ville : la prééminence de Hô Chi Minh-Ville face à l'ascension de Da Nang
Hô Chi Minh-Ville a capté 37,65 % de la part de marché de l'immobilier résidentiel de luxe au Vietnam en 2025, offrant le pipeline de projets le plus dense et accueillant 7 200 millionnaires résidents. Les péninsules de Ba Son et de Thu Thiem initient des transformations spectaculaires des skylines où le prix primaire moyen affiché grimpe à 120 millions VND/m² (4 800 USD par mètre carré). L'allocation de la taille du marché de l'immobilier résidentiel de luxe au Vietnam à Hô Chi Minh-Ville demeure prépondérante, mais Da Nang vise un CAGR de 15,02 % grâce à son attrait pour le mode de vie et aux améliorations aéroportuaires.
Hanoï conserve son prestige culturel, avec des appartements avec vue sur le lac dans le secteur de Tay Ho Tay se négociant près de 300 millions VND/m² (12 000 USD par mètre carré). Les restrictions dans le district de Ba Dinh consolident des surcotes de rareté atteignant 40 000 USD/m² pour les terrains nus. Les stations côtières de Nha Trang et Cam Ranh prolongent les chaînes de demande, les villégiatures intégrées dotées de marinas privées attirant une clientèle fortunée en quête de placements diversifiés et de résidences de loisirs.
Analyse géographique
Le marché de l'immobilier résidentiel de luxe au Vietnam continue de se concentrer dans la métropole du Sud. La contraction de l'offre foncière centrale à Hô Chi Minh-Ville oriente la demande vers la ville de Thu Duc et les corridors riverains, mais les acheteurs paient encore pour les adresses patrimoniales du District 1 qui établissent régulièrement des records nationaux de prix. Des infrastructures stratégiques telles que la Route périphérique 3 et l'autoroute Ben Luc–Long Thanh relient les nœuds satellites périurbains en des trajets d'une heure, stimulant les communautés de villas fermées le long de l'arc péri-urbain. L'extension de la piste d'atterrissage de Da Nang et la matrice autoroutière réduisent les temps de vol vers Hanoï et Hô Chi Minh-Ville à moins de 90 minutes, favorisant l'accumulation de résidences secondaires et l'absorption de condotels. Les rebonds du PIB tirés par le tourisme renforcent la visibilité des revenus locatifs, assurant aux investisseurs une couverture des flux de trésorerie malgré des charges d'assurance plus élevées dans les zones de typhons.
Dans le Nord, la rareté du district diplomatique de Hanoï incite à une intensification verticale autour du lac de l'Ouest et de l'axe de la Ligne de Métro 2A. Les ambassades et les multinationales sous-tendent la location d'appartements pour cadres, bien que les taux restrictifs de remplissage des quotas étrangers imposent des délais d'attente plus longs. La ville secondaire de Hai Phong s'appuie sur le développement de zones industrielles pour nourrir de nouveaux projets de luxe ancrés par des bassins de recrutement d'écoles internationales.
Les provinces côtières du Centre connaissent leurs premières résidences de marque, les réserves foncières permettant des compositions en faible hauteur enveloppées par des centres de bien-être, des terrains de golf et des marinas. Les promoteurs intègrent des conceptions de recul côtier et d'atténuation climatique pour satisfaire aux critères des assureurs mondiaux, garantissant la viabilité des actifs à long terme. Combinant l'amélioration de la connectivité aérienne et des récits de loisirs aspirationnels, ces localités élargissent l'empreinte du marché de l'immobilier résidentiel de luxe au Vietnam au-delà de ses deux pôles traditionnels.
Paysage réglementaire
Le marché résidentiel de luxe au Vietnam fonctionne dans un cadre juridique façonné par la Loi foncière de 2024, ainsi que par la Loi sur le logement de 2023 et la Loi sur l'activité immobilière de 2023, entrées en vigueur le 1er août 2024. Ces lois simplifient les procédures et clarifient les droits et responsabilités liés à l'attribution des terres et aux transactions immobilières. Dans le même temps, la propriété étrangère de biens résidentiels continue d'être régie par des limites de type quota, communément fixées à 30 % par immeuble d'appartements et jusqu'à 250 maisons individuelles par zone équivalente à un quartier, ce qui peut plafonner l'absorption dans les immeubles haut de gamme une fois ces seuils atteints.
L'application de la réglementation s'est de plus en plus orientée vers la numérisation et un contrôle plus strict du marché. Le décret gouvernemental 357/2025/ND-CP (en vigueur à partir du 3 janvier 2026) a fixé des normes pour la construction et la gestion du système d'information et des bases de données du marché du logement et de l'immobilier, favorisant la transparence et une supervision fondée sur les données. Début 2026, le gouvernement a publié le décret 54/2026/ND-CP afin de modifier et compléter la réglementation sur le logement et l'activité immobilière. Le ministère de la Construction a également publié le document consolidé 13/VBHN-BXD (16 mars 2026), regroupant les règles relatives à la gestion et au développement du logement social, ce qui influence la manière dont les promoteurs structurent des pipelines de projets conformes dans tous les segments.
Analyse de la chaîne de valeur
La chaîne de valeur résidentielle de luxe au Vietnam commence par l'origination foncière (dégagement du site, approbations d'utilisation des terres et conversion des droits d'usage des terres) et se poursuit avec le financement de projet, la conception et les permis, la construction, les travaux de finition et l'approvisionnement en FF&E, les ventes primaires via les canaux des promoteurs et les agences, et les transactions secondaires via les réseaux de courtage. Dans le segment premium, la conception de standard international, les systèmes de façade, les équipements importés et les offres de maison intelligente accroissent l'implication de consultants spécialisés et d'entrepreneurs MEP. Les partenariats de résidences de marque et les exploitants d'appart-hôtels façonnent également les spécifications des produits et les opérations post-livraison.
Le risque d'exécution se concentre sur la préparation à la conformité et la volatilité des coûts des intrants. L'effort du ministère de la Construction pour renforcer la transparence du marché via des bases de données nationales sur le logement et l'immobilier, ancré par le décret 357/2025/ND-CP, accroît la valeur d'un statut juridique clair, d'une documentation de projet standardisée et de registres de transactions vérifiables. Sur le plan de la livraison, les promoteurs haut de gamme s'appuient de plus en plus sur des écosystèmes intégrés (entrepreneurs de construction, partenaires de matériaux et plateformes de vente numériques telles qu'OneHousing) pour stabiliser les calendriers, améliorer l'acquisition de clients et protéger les marges lorsque les perturbations logistiques et les fluctuations des coûts des matériaux de construction affectent l'approvisionnement et la planification.
Paysage concurrentiel
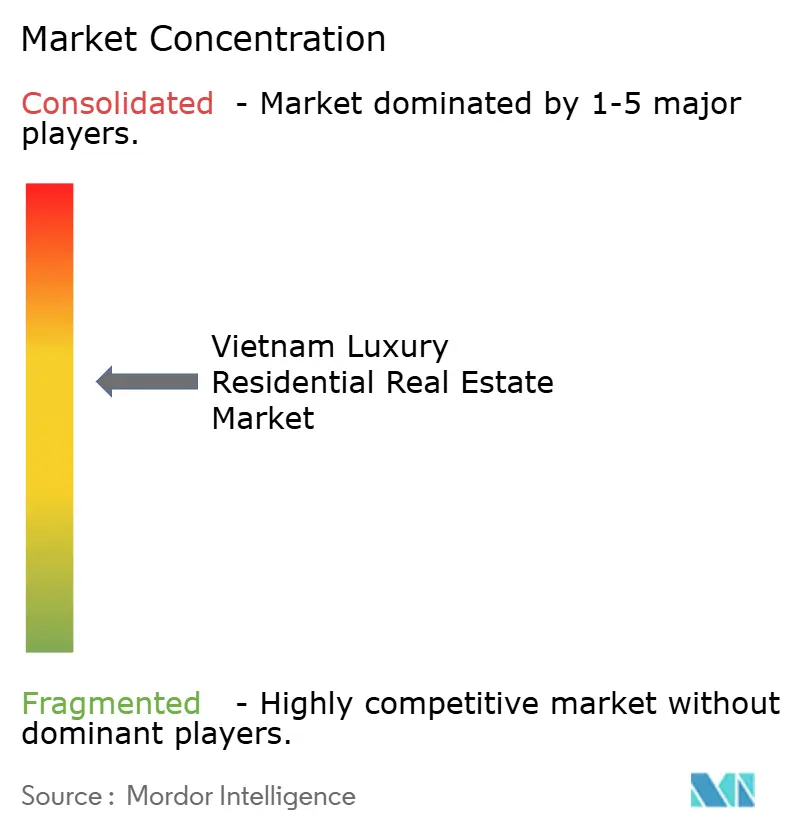
Le marché de l'immobilier résidentiel de luxe au Vietnam reste modérément concentré : les cinq premiers promoteurs détiennent un pipeline actif cumulé estimé à 64-67 %, ce qui justifie un score de concentration de marché de 6. Vingroup bénéficie d'une synergie d'échelle dans les écosystèmes du commerce de détail, de l'hôtellerie et de la santé, permettant des offres de mode de vie groupées qui fidélisent la clientèle. Le chiffre d'affaires du T1 2025 a atteint 3,36 milliards USD dans le sillage du lancement du projet d'empiétement maritime de Can Gio, le plus grand projet de création de ville de luxe du Vietnam. Masterise Homes s'associe à Marriott International pour livrer des projets de marque tels que LUMIÈRE Riverside, enregistrant une croissance en capital de 75 % sur cinq ans et pionnier en ingénierie de façades à triple vitrage. CapitaLand Vietnam déploie des capitaux et une discipline de conception internationaux, tandis que Keppel Land optimise son exposition via des cessions sélectives comme la vente à 98 millions SGD de la Phase 3 du Saigon Centre.
Le challenger national SonKim Land se positionne sur un créneau centré sur le design, se voyant décerner le titre de « Promoteur de la Décennie ». NovaLand reprend des lancements sélectifs après un reprofilage de sa dette, en mettant l'accent sur des townships urbains intégrés le long de l'expansion vers l'Est de Hô Chi Minh-Ville. Le renforcement du contrôle de conformité à la suite du scandale à 12 milliards USD de Van Thinh Phat favorise les acquisitions de sites guidées par la diligence raisonnable, privilégiant les bilans transparents. Les promoteurs visent des lignes de financement vert auprès de multilatéraux et de fonds à mandat ESG en obtenant la certification EDGE, qui débloque des financements concessionnels et amplifie le pouvoir marketing auprès des acheteurs soucieux de l'environnement.
L'adoption des technologies immobilières intensifie la course aux armements concurrentielle. Les visites virtuelles, les projets pilotes de ventes fractionnées tokenisées et les remises de clés basées sur des contrats intelligents améliorent l'expérience client et différencient les acteurs. Dans l'ensemble, la confiance dans la marque, la profondeur des réserves foncières et l'agilité financière définissent les gagnants à mesure que le marché de l'immobilier résidentiel de luxe au Vietnam traverse son prochain cycle d'investissement.
Leaders du secteur de l'immobilier résidentiel de luxe au Vietnam
DAT XANH GROUP
Vingroup
SonKim Land
CapitaLand Vietnam
Masterise Homes
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme se concentre sur l'expansion des produits de luxe de marque et en partenariat international dans les villes centrales, soutenue par des capitaux et des normes mondiaux permettant de se différencier dans un marché de plus en plus guidé par la conformité. Maison Privée de CapitaLand Development, dans le Ciputra Township à Hanoï, en fournit une preuve concrète : ce projet a été lancé en partenariat avec Mitsubishi Estate et Nomura Real Estate en tant que projet de condominiums de luxe de 490 unités (annoncé pour environ 450 millions USD). Cette structure renforce la confiance des acheteurs grâce à des partenaires reconnus, une gouvernance plus claire et une cohérence des produits, en particulier là où les lancements primaires rivalisent sur les équipements, la performance des bâtiments et le service après-vente.
La numérisation des infrastructures de marché et de la livraison de la construction crée également une marge de manœuvre pour une exécution plus rigoureuse dans les ventes et le développement. Le décret 357/2025/ND-CP formalise la gestion des bases de données sur le logement et l'immobilier à partir de 2026, favorisant des annonces, des flux de transactions et une diligence raisonnable plus normalisés. Dans le même temps, l'adoption des technologies de construction par le secteur devient plus courante, y compris la standardisation liée au BIM pour les projets d'investissement public dans le cadre de la Décision 2597/QD-TTg. Les entrepreneurs et les promoteurs qui industrialisent le contrôle qualité, la documentation et les processus de remise des clés peuvent mieux s'aligner sur le contrôle renforcé. La repositionnement d'actifs haut de gamme au point mort vers des formats ultra-luxe, comme l'a fait Masterise Homes en relançant un projet précédemment retardé dans le centre-ville de Ho-Chi-Minh-Ville, indique une voie d'investissement axée sur l'achèvement, la mise à niveau et l'extraction de valeur plutôt que sur l'accumulation de terrains.
Développements récents du secteur
- Juin 2026 : Vinhomes a annoncé qu'il cesserait d'étendre sa réserve foncière pour se concentrer plutôt sur le développement de son portefeuille existant d'environ 29 500 hectares. Cette décision signale un passage d'une croissance guidée par les acquisitions à une discipline d'exécution et de trésorerie, influençant le comportement concurrentiel dans les enchères foncières premium et le séquençage du déploiement des projets.
- Mai 2026 : CapitaLand Development a dévoilé Maison Privée, un projet résidentiel de luxe de 490 unités dans le Ciputra Township à Hanoï, en partenariat avec Mitsubishi Estate et Nomura Real Estate, la valeur du projet étant annoncée à environ 450 millions USD. Ce lancement renforce le rôle des partenariats transfrontaliers et de la livraison de qualité de marque dans le pipeline des condominiums de luxe au Vietnam.
- Juin 2025 : Le Vietnam a adopté la Loi sur l'industrie des technologies numériques reconnaissant les actifs numériques (crypto-actifs), le cadre entrant en vigueur en janvier 2026. En légitimant les crypto-actifs dans le système juridique, ce changement a ouvert des voies plus claires pour la documentation de l'origine de la richesse et la structuration des transactions pour les acheteurs fortunés issus de la technologie participant à des achats immobiliers haut de gamme.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur de l'activité immobilière résidentielle de luxe au Vietnam, en se concentrant sur les logements positionnés en gamme premium qui sont vendus ou loués dans des emplacements privilégiés et commercialisés avec des finitions et équipements haut de gamme.
Exclusions du périmètre : Nous excluons les unités de logement de milieu de gamme, abordables et sociales, et nous laissons également de côté les types de biens non résidentiels.
Aperçu de la segmentation
- Par type de bien
- Appartements et copropriétés
- Villas et maisons individuelles
- Par modèle économique
- Ventes
- Location
- Par mode de vente
- Primaire (neuf)
- Secondaire (revente de biens existants)
- Par ville
- Hô Chi Minh-Ville
- Hanoï
- Da Nang
- Nha Trang
- Autres villes
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous nous alignons d'abord sur ce qui est considéré comme résidentiel de luxe au Vietnam en examinant les publications officielles et les catégories utilisées dans les statistiques officielles sur le logement et la construction, puis en vérifiant comment ces définitions correspondent aux niveaux de prix et aux tendances de lancement sur le terrain. Les sources utilisées pour le contexte du marché et les données comprennent des données et publications publiques telles que l'Office général des statistiques du Vietnam, le ministère de la Construction, la Banque d'État du Vietnam et les douanes vietnamiennes, qui fournissent des signaux macroéconomiques, de crédit et d'investissement affectant la demande de logements de luxe.
Nous examinons également les annonces des promoteurs, les dépôts de sociétés cotées et les présentations aux investisseurs, la couverture médiatique locale et internationale réputée, ainsi que les mises à jour publiques en matière de planification ou d'infrastructure susceptibles de modifier l'attractivité des emplacements premium. Pour soutenir la compréhension financière et du pipeline de base, des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et les données financières, ainsi qu'une base de données mondiale de contrats et d'appels d'offres ont été utilisés de manière sélective lorsque la divulgation publique était limitée. Les sources documentaires mentionnées ci-dessus sont illustratives et non exhaustives, et d'autres documents et références publics ont également été utilisés pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester les fourchettes de prix, le rythme d'absorption et ce que les acheteurs considèrent actuellement comme luxueux, avec des vérifications distinctes pour Hanoï, Ho-Chi-Minh-Ville et certains pôles liés aux stations touristiques. Nous nous sommes entretenus avec un mélange de promoteurs, d'équipes de courtage et d'agences, de professionnels des services immobiliers et d'acheteurs ou d'investisseurs bien informés, afin de combler les lacunes identifiées lors de la recherche documentaire, puis de les revérifier avant de finaliser les hypothèses du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs (CXO) : 14 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 20 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché commence par une approche descendante où l'activité du marché du logement et les signaux d'investissement sont reconstitués en un bassin de demande de luxe, puis filtrés à l'aide de seuils de prix premium, de pipelines de lancement et de l'élan des transactions observé dans les districts privilégiés. Étant donné que le Vietnam présente une divulgation inégale selon les projets, les totaux sont vérifiés de manière croisée avec des approximations ascendantes sélectives, telles que le taux d'écoulement des ventes de projets échantillonnés, les fourchettes de prix de vente moyen au mètre carré et les calendriers de livraison des unités provenant des grands clusters urbains.
Les principaux paramètres utilisés pour façonner la taille et les perspectives comprennent les nouveaux lancements de projets de luxe et le calendrier de remise des clés, les taux d'absorption pour les appartements et villas haut de gamme, les évolutions du prix au mètre carré dans les districts centraux, les conditions de crédit hypothécaire et promoteur, et la part des transactions primaires par rapport aux secondaires lorsque la visibilité existe. Lorsque les données au niveau du projet sont incomplètes, les lacunes sont traitées par des fourchettes triangulées ancrées à des lancements comparables, puis ajustées à l'aide des retours d'entretiens sur le sentiment actuel des acheteurs et le degré de remise sur les transactions.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios, où le scénario de base est lié à la disponibilité du crédit, au calendrier d'achèvement du pipeline et à un rythme réaliste de croissance des prix plutôt qu'à une extrapolation linéaire. La trajectoire finale est testée en faisant varier les hypothèses d'absorption et de prix, puis revérifiée pour s'assurer que les volumes implicites restent cohérents avec la liquidité de marché observée.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs vérifications afin que le résultat final ne dépende pas d'une seule série de données. Nous comparons la valeur du marché modélisée à des signaux indépendants tels que les lancements de projets, les remises de clés, les référentiels de prix et les tendances de crédit, et nous examinons les valeurs aberrantes lorsque les résultats implicites semblent trop élevés ou trop faibles pour une année donnée.
Avant la validation finale, le modèle et les hypothèses clés font l'objet d'un examen analytique en plusieurs étapes, et des appels de suivi sont déclenchés lorsque les retours de la recherche primaire entrent en conflit avec les résultats de la recherche documentaire, ou lorsqu'un événement majeur de projet modifie les totaux à court terme. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un dernier contrôle avant livraison est effectué afin que les clients reçoivent la vue la plus actuelle disponible au moment de l'achat.
Dimensionnement du marché de l'immobilier résidentiel de luxe au Vietnam par Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres publiés de la taille du marché de l'immobilier résidentiel de luxe au Vietnam peuvent différer même lorsque le sujet semble similaire, car le périmètre sous-jacent et la logique de comptage ne sont souvent pas les mêmes. Les différences proviennent généralement de la manière dont le luxe est défini, de l'inclusion ou non des reventes et locations secondaires, et de la manière dont la croissance des prix est traitée dans les districts à évolution rapide.
L'écart principal provient de la question de savoir si l'estimation combine le résidentiel de luxe avec une activité immobilière premium plus large (incluant des composantes à usage mixte), et Mordor Intelligence limite le périmètre aux logements de luxe et valide la construction de la valeur à l'aide des pipelines de lancement au niveau des villes, du comportement d'absorption et des fourchettes de prix au mètre carré.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,02 milliards USD (2025) | |
| Blog de conseil immobilier A | 3,64 milliards USD (2024) | Utilise un cadre plus large du bien immobilier de luxe et une année de référence différente, et le lien entre les niveaux de prix et la valeur des transactions réalisées n'est pas clairement présenté pour l'activité primaire par rapport à l'activité secondaire. |
| Plateforme de commentaires sectoriels B | 3,64 milliards USD (2025) | Semble centré sur les appartements de luxe plutôt que sur l'ensemble résidentiel de luxe plus large, et la conversion en valeur USD n'est pas transparente en ce qui concerne les volumes d'unités, l'absorption ou les changements de mix de prix. |
Sur les trois chiffres, la majeure partie de l'écart peut s'expliquer par les choix de périmètre, le calendrier de l'année de référence, et le fait que la construction de la valeur soit ancrée ou non aux lancements, livraisons et taux d'écoulement observés. En maintenant les hypothèses liées à des signaux de marché reproductibles tels que les fourchettes de prix, le calendrier du pipeline de projets et le comportement d'absorption, le dimensionnement reste plus facile à auditer et à mettre à jour d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'immobilier résidentiel de luxe au Vietnam en 2026 et quelle sera-t-elle d'ici 2031 ?
Le marché s'établit à 3,42 milliards USD en 2026 et devrait atteindre 6,36 milliards USD d'ici 2031.
Quelle ville détient la plus grande part du marché de l'immobilier résidentiel de luxe au Vietnam ?
Hô Chi Minh-Ville est en tête avec 37,65 % de part de marché, soutenue par 7 200 millionnaires résidents et une offre foncière centrale contrainte.
Quel est le taux de croissance annuel composé prévu pour ce marché ?
Le marché global de l'immobilier résidentiel de luxe au Vietnam devrait progresser à un CAGR de 13,22 % entre 2026 et 2031.
Les acheteurs étrangers peuvent-ils acquérir des biens immobiliers de luxe au Vietnam ?
Oui ; la Loi foncière 2024 (en vigueur depuis 2025) simplifie les procédures tout en maintenant des plafonds de 30 % des unités dans un immeuble en copropriété et de 250 maisons individuelles par zone équivalente à un quartier.
Quels rendements locatifs les investisseurs peuvent-ils espérer dans les emplacements de premier rang ?
Les rendements bruts moyens s'établissaient à 3,52 % à Hô Chi Minh-Ville, 2,90 % à Hanoï et 3,06 % à Da Nang au T1 2025.
Comment la légalisation des actifs numériques affectera-t-elle la demande de résidences de luxe ?
La réglementation entrant en vigueur en 2026 légitimise les transactions de cryptomonnaies vers l'immobilier, créant un nouveau vivier de millionnaires de la tech et des cryptomonnaies souhaitant acquérir des résidences haut de gamme.
Dernière mise à jour de la page le:


