
Taille et part du marché des compléments vétérinaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
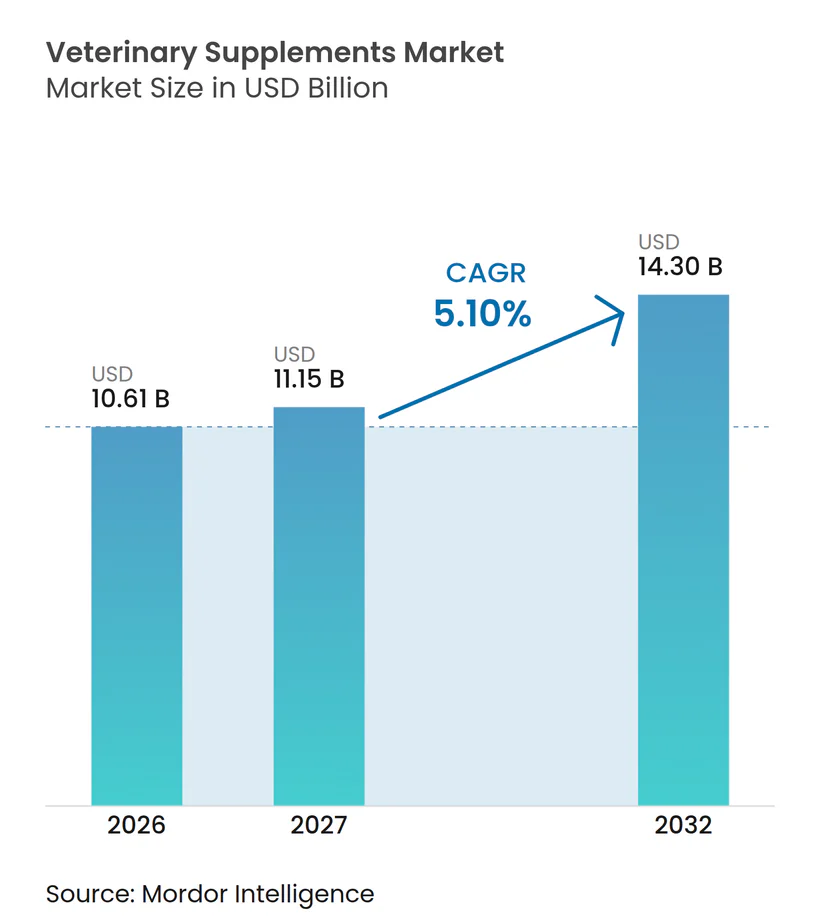
| Taille du Marché (2027) | 11.15 Milliards de dollars |
| Taille du Marché (2032) | 14.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments vétérinaires par Mordor Intelligence
La taille du marché des compléments vétérinaires s'élevait à 11,15 milliards USD en 2027 et devrait s'étendre à 14,30 milliards USD d'ici 2032, reflétant un TCAC de 5,10 % sur la période de prévision. L'alignement croissant entre les tendances d'humanisation des animaux de compagnie et les avancées de la science vétérinaire, des voies d'approbation des ingrédients plus claires et l'adoption rapide du commerce électronique soutiennent la demande. Les formulations répondent désormais aux normes nutraceutiques humaines, en utilisant des composés oméga-3, probiotiques et sénolytiques étayés par des données probantes qui séduisent les propriétaires soucieux de leur santé. Les réformes réglementaires, notamment le processus de Consultation sur les Ingrédients des Aliments pour Animaux (AFIC) aux États-Unis, offrent des voies plus rapides et rigoureuses pour les nouveaux ingrédients, aidant les multinationales à satisfaire aux exigences de conformité. L'accélération du commerce électronique et des services d'abonnement, soutenue par l'investissement numérique d'un milliard USD de Mars Petcare, remodèle l'économie de la distribution et élargit la base de clientèle adressable. Parallèlement, la volatilité de l'approvisionnement en oméga marins pousse les fabricants vers des sources de microalgues, contribuant à assurer la continuité des produits et à renforcer les références ESG.[1]
Points clés du rapport
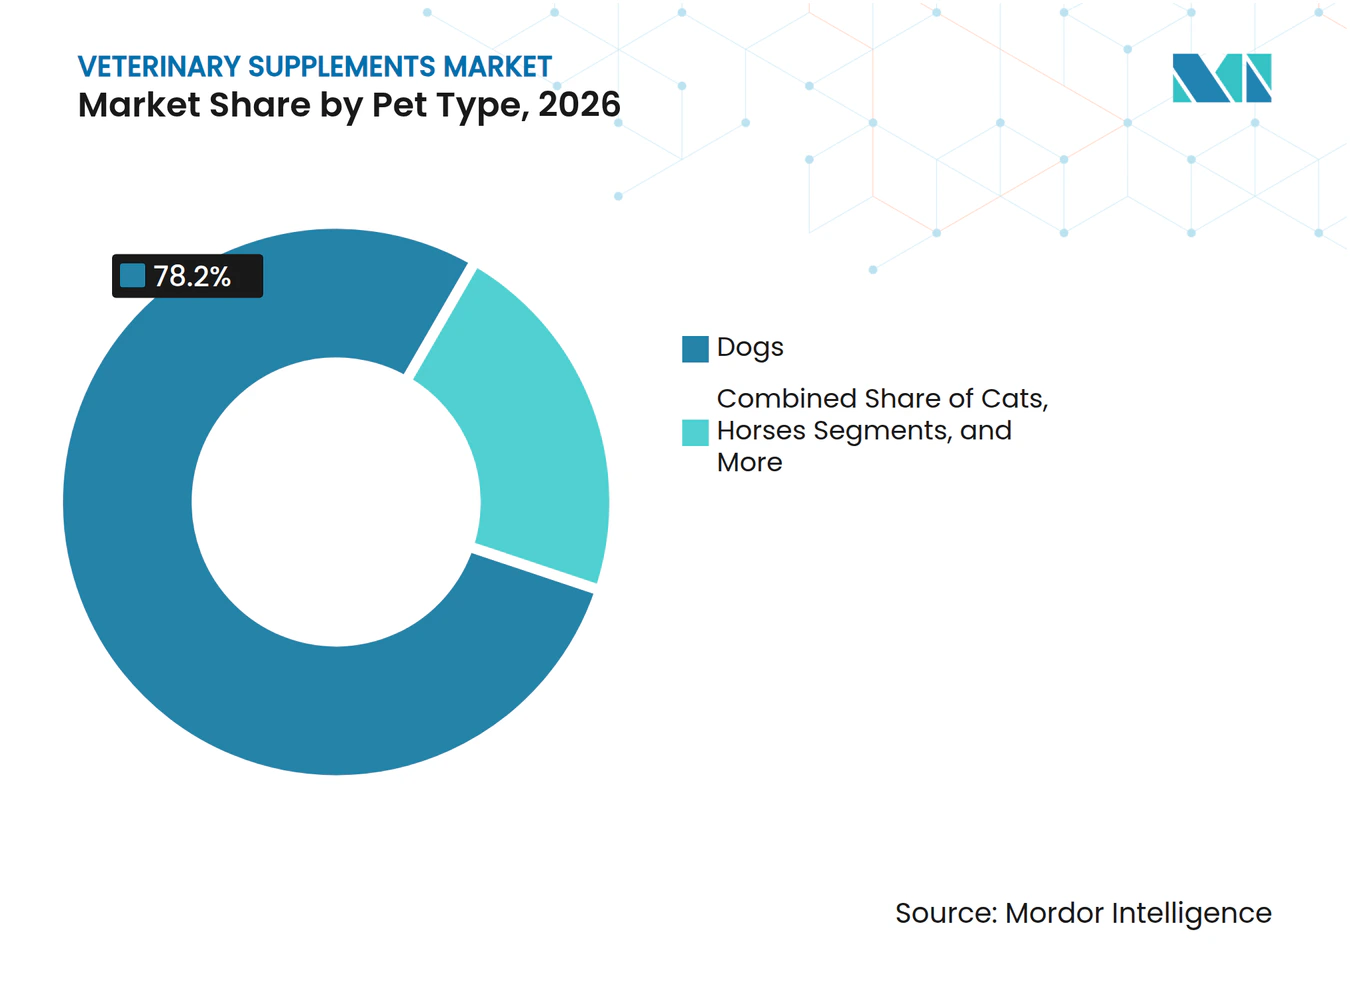
- Par type d'animal, les chiens ont dominé avec 78,20 % de la part du marché des compléments vétérinaires en 2026, tandis que les chats progressent à un TCAC de 7,90 % jusqu'en 2032.
- Par fonction de santé, les produits pour les hanches et les articulations représentaient 40,10 % de la taille du marché des compléments vétérinaires en 2026, tandis que les compléments apaisants et cognitifs devraient croître de 6,20 % par an jusqu'en 2032.
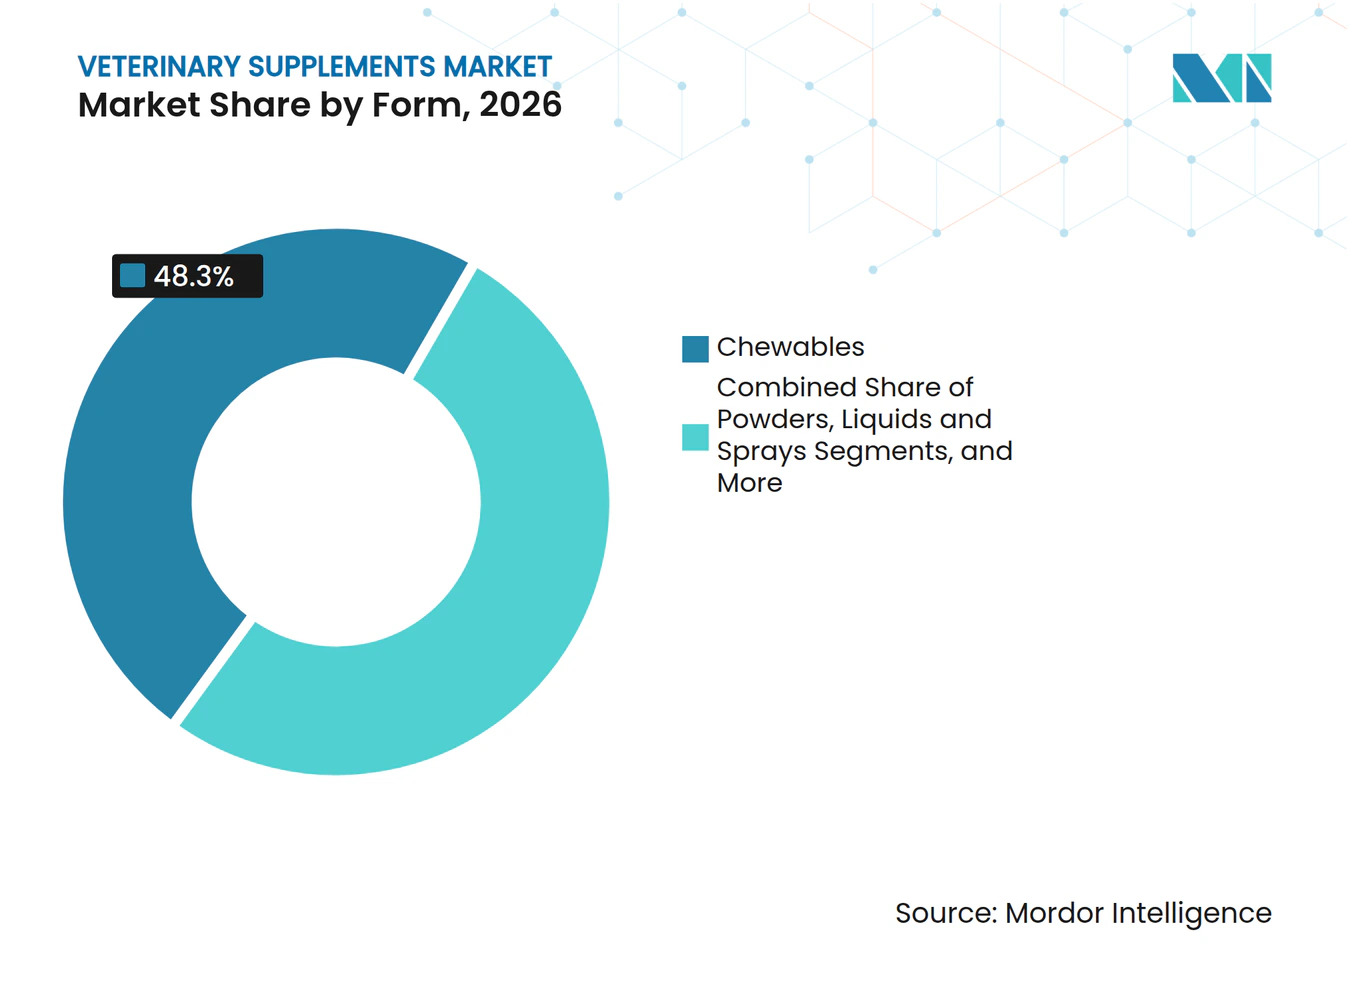
- Par forme, les produits à mâcher ont capturé 48,30 % de la taille du marché des compléments vétérinaires en 2026 ; les liquides et sprays ont enregistré le TCAC le plus rapide de 5,40 % jusqu'en 2032.
- Par canal de distribution, les magasins spécialisés pour animaux hors ligne détenaient 44,50 % du marché des compléments vétérinaires en 2026, tandis que les modèles en ligne et par abonnement devraient se développer de 7,60 % par an.
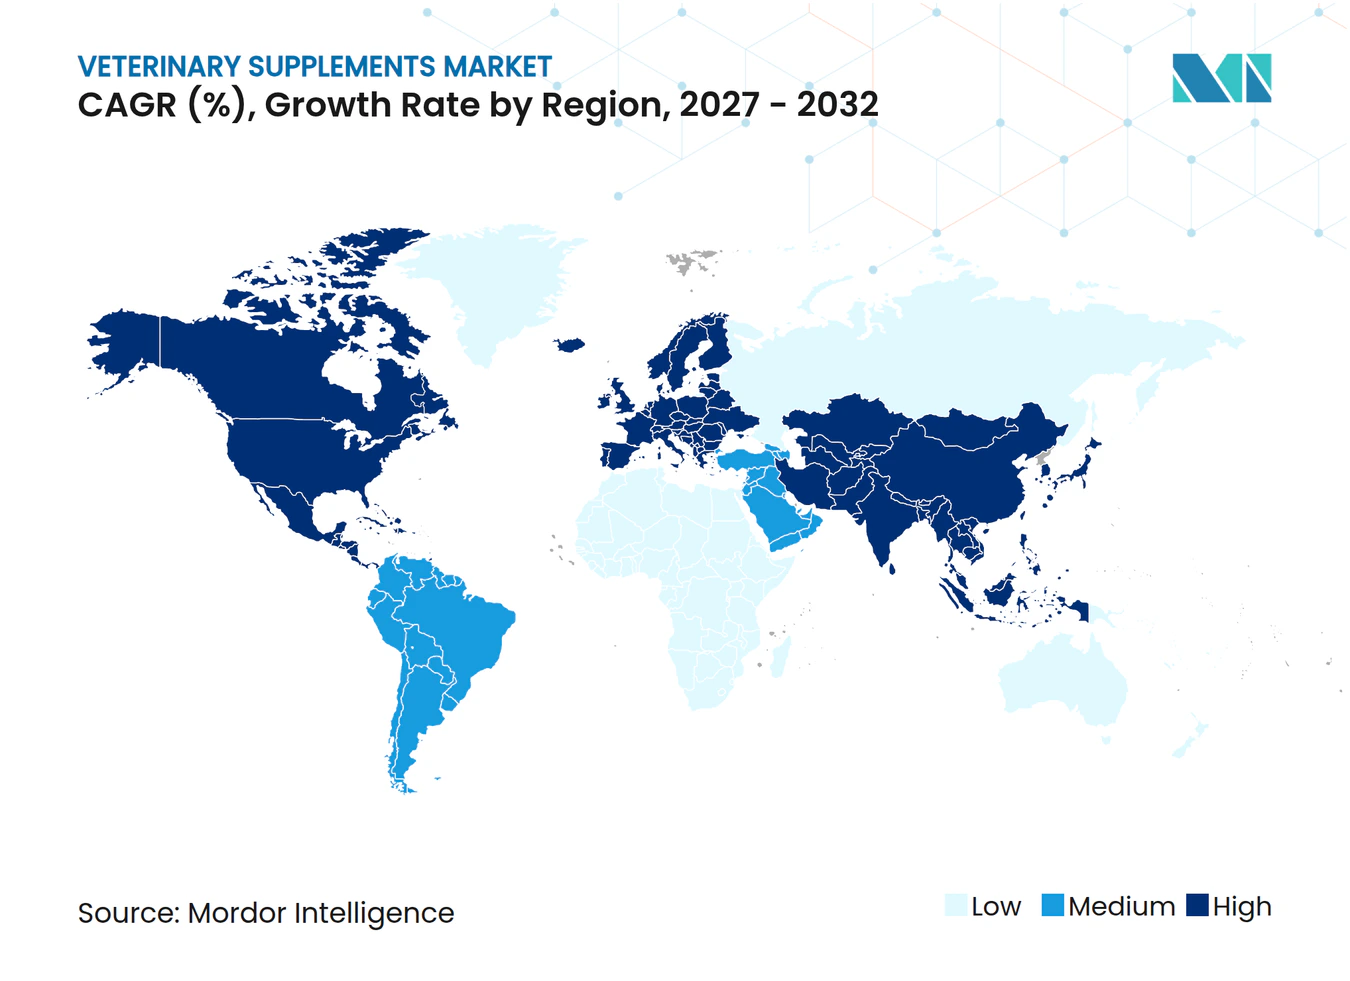
- Par zone géographique, l'Amérique du Nord représentait 40,30 % du marché des compléments vétérinaires en 2026, tandis que l'Asie-Pacifique est positionnée pour le TCAC le plus élevé de 7,90 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Humanisation des animaux de compagnie et dépenses en bien-être premium | +1.80% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Population d'animaux de compagnie vieillissante stimulant les compléments pour soins chroniques | +1.20% | Amérique du Nord et Europe en cœur, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Essor du commerce électronique et des modèles d'abonnement | +0.90% | Mondial, porté par l'adoption numérique en Amérique du Nord | Court terme (≤ 2 ans) |
| La base de données probantes sur l'efficacité des oméga-3 et des probiotiques s'élargit | +0.70% | Mondial, taux d'adoption dépendant de la réglementation | Moyen terme (2 à 4 ans) |
| Les gammes à marque propre des vétérinaires améliorent les marges des cliniques | +0.50% | Marchés vétérinaires d'Amérique du Nord et d'Europe | Moyen terme (2 à 4 ans) |
| Les tests du microbiome pilotés par l'IA permettent des mélanges personnalisés | +0.40% | Adoption précoce en Amérique du Nord, suivi par l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Humanisation des animaux de compagnie et dépenses en bien-être premium
Les propriétaires traitent de plus en plus leurs animaux comme des membres de la famille, 66 % d'entre eux exprimant leur volonté de poursuivre des traitements prolongeant la vie. Le comportement de dépense soutient les soins préventifs haut de gamme malgré les pressions inflationnistes, car 36 % des propriétaires citent des préoccupations liées aux coûts tout en maintenant leur intention d'achat de compléments. En Asie-Pacifique, plus de la moitié des propriétaires d'animaux chinois considèrent désormais leurs animaux comme des enfants, ouvrant un espace vierge pour les formulations occidentales. L'investissement direct aux consommateurs d'un milliard USD de Mars Petcare souligne la valeur stratégique de l'engagement personnalisé. Les millennials et la génération Z représentent 84 % de la croissance des nouveaux lancements de compléments, soutenant la demande à long terme.
Population d'animaux de compagnie vieillissante stimulant les compléments pour soins chroniques
L'allongement de l'espérance de vie crée une cohorte plus importante de chiens et de chats âgés nécessitant un soutien articulaire, cognitif et métabolique. Des marques telles que Zesty Paws et Animal Biosciences commercialisent des précurseurs de NAD+ et des mélanges sénolytiques qui font pivoter les soins du réactif au préventif. Les formulations pour la santé articulaire associent de plus en plus des peptides de collagène et des plantes aux bases glucosamine-chondroïtine pour une efficacité multimodale. L'augmentation des visites vétérinaires pour la gestion gériatrique accroît les opportunités de compléments dispensés en clinique et renforce la vente croisée avec les diagnostics. La concentration actuelle sur les marchés développés suggère des marges de croissance à mesure que les économies émergentes développent les services cliniques pour animaux de compagnie.
Essor du commerce électronique et des modèles d'abonnement
Les services d'abonnement génèrent désormais jusqu'à 45 % des revenus de compléments de certains détaillants, réduisant la fréquentation en magasin et garantissant des flux de trésorerie prévisibles. La Goody Box de Chewy illustre la fidélité intégrée ; 53 % des abonnés déclarent faire moins d'achats en magasin physique. Les projections du secteur placent le commerce électronique à 45 % des ventes globales de produits pour animaux de compagnie aux États-Unis d'ici 2026, les moteurs de réapprovisionnement automatisé augmentant la valeur vie client. Le partenariat de Pet Valu avec Ordergroove illustre comment les détaillants de taille intermédiaire exploitent des plateformes plutôt que de construire une technologie propriétaire. Ces dynamiques élèvent la vente croisée basée sur les données et renforcent les barrières pour les marques manquant de maîtrise numérique.
La base de données probantes sur l'efficacité des oméga-3 et des probiotiques s'élargit
Des études évaluées par des pairs documentent désormais des améliorations mesurables du microbiote intestinal et des marqueurs inflammatoires grâce à la supplémentation en Saccharomyces cerevisiae chez les chiens âgés. Ces résultats légitiment des allégations de santé longtemps fondées sur des témoignages, incitant la FDA à publier des orientations faisant référence à des données d'efficacité publiées. Le lancement par Royal Canin de friandises à mâcher enrichies en biotiques formulées avec la souche cliniquement éprouvée S. boulardii CNCM I-1079 indique que les souches validées par la R&D occupent un positionnement haut de gamme. L'expansion des bases de données sur le microbiome soutient la conception de produits personnalisés et renforce la position concurrentielle des entreprises qui investissent dans des essais à long terme.[2]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ambiguïté réglementaire : classification aliment versus médicament | -0.80% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Données d'efficacité évaluées par des pairs limitées | -0.60% | Mondial, marchés dépendant de la réglementation | Long terme (≥ 4 ans) |
| La tarification premium limite la pénétration dans les segments à faible valeur | -0.50% | Mondial, prononcé dans les marchés émergents | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement en oméga marins volatile et soumise à un examen ESG | -0.40% | Mondial, fabricants dépendants de l'approvisionnement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Ambiguïté réglementaire : classification aliment versus médicament
La résiliation en 2024 par la FDA de son accord de coopération avec l'AAFCO réduit les voies d'approbation aux pétitions d'additifs alimentaires et aux notifications GRAS, augmentant les coûts et retardant les lancements. Les actifs fonctionnels tels que le CBD risquent d'être reclassifiés comme médicaments si les allégations thérapeutiques dépassent le cadre nutritionnel, imposant des essais cliniques coûteux et un statut sur ordonnance uniquement. La surveillance fragmentée au niveau des États aggrave l'incertitude, illustrée par les objections de l'AAFCO à la loi fédérale PURR. Les petites marques dépourvues d'équipes de conformité dédiées font face à des charges disproportionnées et peuvent rechercher des partenaires d'acquisition mieux équipés pour naviguer dans le paysage évolutif.
Données d'efficacité évaluées par des pairs limitées
Bien que les dispositifs de contrôle qualité renforcent les normes de fabrication, de nombreux ingrédients nouveaux s'appuient encore sur des études humaines ou des justifications anecdotiques. La demande croissante des vétérinaires pour des données spécifiques aux souches ou aux composés place les marques moins connues dans une position désavantageuse. Le déficit est particulièrement aigu dans les catégories cognitives et anxiété, où les critères d'évaluation sont plus difficiles à quantifier. Les entreprises finançant des essais propriétaires, comme les recherches sur les fibres prébiotiques de Hill's Pet Nutrition, bénéficient de taux de recommandation clinique plus élevés. L'accent réglementaire mis sur les allégations marketing étayées par des données probantes creusera davantage l'écart entre les acteurs axés sur la recherche et les entrants opportunistes.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'animal :
dominance canine, dynamisme félinLes chiens représentaient 78,20 % de la taille du marché des compléments vétérinaires en 2026, reflétant des besoins de dosage liés à une masse corporelle plus importante et des habitudes de soins préventifs bien établies. Les ventes sont orientées vers les produits pour les hanches et les articulations et les produits digestifs, soutenus par des décennies de validation de l'efficacité. Les chats, cependant, affichent un TCAC de 7,90 % jusqu'en 2032, car les marques développent des formules palatables spécifiques aux félins qui tiennent compte des nuances métaboliques des carnivores stricts. Le produit Catney One à base de lanthane de Dechra témoigne d'une forte volonté des propriétaires de gérer les problèmes rénaux chroniques. Les niches équines restent stables, tandis que l'élevage et les animaux exotiques génèrent des gains progressifs à mesure qu'émergent les initiatives de réduction des antibiotiques et les mini-tendances des animaux de compagnie urbains.
La croissance féline augmente le chiffre d'affaires absolu malgré une part plus faible, faisant des solutions rénales, urinaires et anti-boules de poils spécialisées un espace blanc attractif. La part canine continue d'ancrer les prévisions de chiffre d'affaires, mais les leaders de catégorie segmentent désormais par stade de vie et taille de race, élargissant le bassin total adressable. Le marché des compléments vétérinaires maintient une élasticité favorable car les propriétaires perçoivent les compléments comme des investissements non discrétionnaires dans la qualité de vie.



Par fonction de santé :
dominance articulaire, potentiel cognitifLes formulations pour les hanches et les articulations ont capturé 40,10 % de la part du marché des compléments vétérinaires en 2026, car le vieillissement des animaux et la prévalence de l'obésité maintiennent la gestion de l'arthrose comme une priorité clinique majeure. L'innovation associe le collagène, le curcuma et la boswellie aux associations glucosamine-chondroïtine traditionnelles pour offrir un soulagement plus rapide et multi-voies. Les produits apaisants et cognitifs, en expansion à un TCAC de 6,20 %, bénéficient d'une sensibilisation accrue à l'anxiété en tant que condition traitable. Les friandises à mâcher enrichies en probiotiques contenant de la L-théanine et du tryptophane illustrent une conception multifonctionnelle qui résonne avec les tendances de la santé comportementale.
La santé digestive reste un pilier de croissance fondamental, car la recherche sur le microbiome alimente des souches probiotiques ciblées et des métabolites postbiotiques. Les solutions pour la peau et le pelage maintiennent une demande stable mais font face à des pressions sur la chaîne d'approvisionnement en EPA/DHA d'origine marine, accélérant les alternatives dérivées des algues. Le soutien immunitaire suit des pics saisonniers mais évolue vers un positionnement prophylactique tout au long de l'année. Une validation clinique accrue augmentera l'adoption par les praticiens, renforçant la segmentation haut de gamme.
Par forme :
les produits à mâcher prédominent, les liquides s'accélèrentLes produits à mâcher ont sécurisé 48,30 % de la part du marché des compléments vétérinaires en 2026, grâce à leur palatabilité semblable à une friandise, leur dosage simple et la commodité de leur emballage. Les friandises à mâcher molles conviennent aux animaux âgés présentant des sensibilités dentaires et se classent au premier rang des indicateurs de conformité des propriétaires. Les liquides et sprays, en hausse à un TCAC de 5,40 %, servent les foyers multi-animaux et le dosage de précision basé sur le poids, aidés par une meilleure masquage des arômes et une stabilité accrue en rayon. Les pilules et gélules, bien qu'économiques, cèdent progressivement des parts aux formats qui réduisent la « fatigue des pilules ».
Les poudres conservent un attrait de niche pour le mélange alimentaire, notamment dans les foyers exotiques ou multi-espèces, mais les défis de palatabilité limitent leur pénétration. Les entreprises expérimentant des formats infusés dans des friandises brouillent les frontières entre collation et complément, positionnant l'indulgence fonctionnelle comme une récompense d'entraînement comportemental. La flexibilité de formulation restera un avantage concurrentiel à mesure que les propriétaires exigent à la fois efficacité et facilité d'administration.

Par canal de distribution :
magasins spécialisés stables, essor numériqueLes détaillants spécialisés pour animaux détenaient 44,50 % du marché des compléments vétérinaires en 2026, car le personnel qualifié et les échantillonnages en magasin ont instauré la confiance auprès des primo-acheteurs. Les canaux cliniques conservent leur autorité pour les offres de qualité thérapeutique, bien que l'espace en rayon limite la profondeur d'expansion. Les ventes en ligne, en expansion de 7,60 % par an, captent les adeptes de la commodité et les abonnés ; les algorithmes recommandant le moment du réapprovisionnement augmentent la valeur moyenne des commandes. Les grandes surfaces alimentaires offrent une large portée mais peinent à mettre en valeur les récits haut de gamme dans un espace en rayon limité.
Les marques qui réussissent l'intégration omnicanale utilisent les données des interactions directes avec les consommateurs pour optimiser les assortiments en magasin. Les investissements de Mars Petcare dans les plateformes montrent que la catégorie évolue vers des écosystèmes en ligne-hors ligne fluides, avec l'agilité de la chaîne d'approvisionnement et la logistique du dernier kilomètre comme compétences fondamentales.
Analyse géographique
Marché des Compléments Vétérinaires en Amérique du Nord
L'Amérique du Nord a représenté 40,30 % du chiffre d'affaires mondial en 2026, car la fréquentation vétérinaire élevée et la pénétration des assurances soutiennent une adhérence constante aux compléments. Les consommateurs des États-Unis privilégient les ingrédients haut de gamme de qualité humaine, tandis que les réglementations harmonisées du Canada facilitent une distribution transfrontalière efficace. L'urbanisation du Mexique favorise l'expansion de la possession d'animaux de compagnie, mais la sensibilité aux prix oriente la demande vers des offres à valeur ajoutée. Les natifs du numérique dans les trois pays accélèrent l'inscription aux abonnements, soutenant l'allocation de 1 milliard USD de Mars Petcare au commerce électronique. La stabilité réglementaire, même alors que la FDA et l'AAFCO se réalignent, soutient l'innovation, à condition que les entreprises maintiennent une solide infrastructure de conformité.
Marché des Compléments Vétérinaires en Europe
L'Europe suit avec une croissance stable, portée par de fortes préférences pour des intrants traçables et biologiques. L'Allemagne, le Royaume-Uni et la France représentent les principaux centres de demande mettant l'accent sur la durabilité, où les oméga-3 à base d'algues et les emballages recyclables gagnent du terrain. Le secteur régional des produits pour animaux de compagnie a atteint 29,1 milliards EUR en 2022, signalant un terrain fertile pour la montée en gamme des compléments fonctionnels. Le Brexit complique la logistique pour les expéditions à destination du Royaume-Uni, incitant les fournisseurs à établir un double entreposage. Les marchés d'Europe centrale et orientale, comme la Pologne, affichent une adoption des probiotiques supérieure à la moyenne, reflétant la réceptivité des consommateurs aux allégations de santé digestive.
Marché des Compléments Vétérinaires en Asie-Pacifique
L'Asie-Pacifique affiche le TCAC le plus rapide de 7,90 % jusqu'en 2032, car les cohortes de millennials et de génération Z en Chine et en Inde augmentent leurs dépenses pour les animaux de compagnie. Les propriétaires d'animaux chinois reflètent de plus en plus les normes d'attachement occidentales, stimulant la demande d'importation pour les marques de confiance. Le Japon est un leader en matière d'innovation, affichant un fort intérêt pour les abonnements à la nutrition personnalisée. Les structures réglementaires mûrissent de manière inégale ; l'Australie offre des approbations simplifiées, tandis que le cadre naissant de l'Inde bifurque encore la catégorisation des aliments et des médicaments. Néanmoins, la hausse des revenus disponibles et l'adoption de la télésanté vétérinaire indiquent une croissance soutenue de la catégorie des compléments.
Paysage concurrentiel
Concentration du Marché
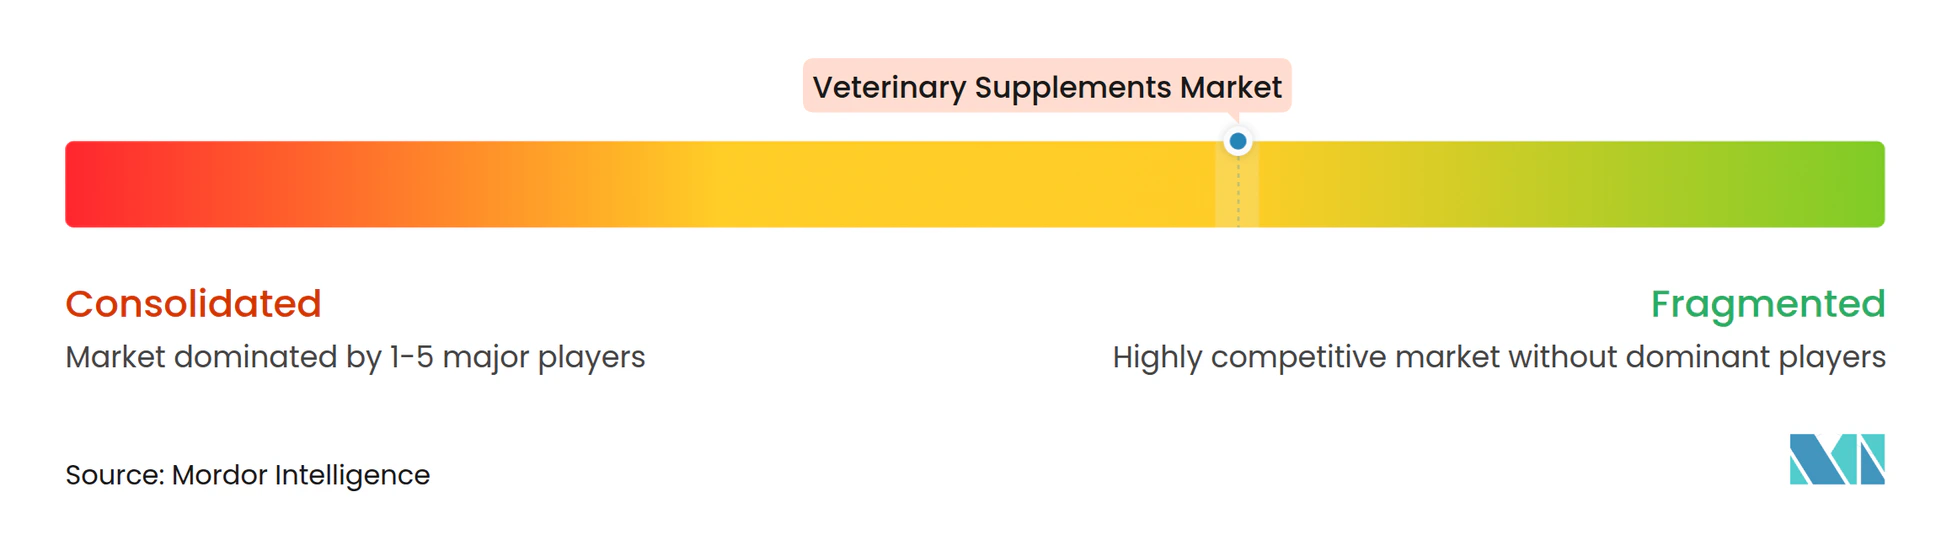
Le marché des compléments vétérinaires est modérément fragmenté ; cependant, la consolidation s'accélère à mesure que les grands groupes alimentaires et pharmaceutiques acquièrent des innovateurs de niche pour sécuriser l'intégration verticale. Les acquisitions de Kellanova pour 35,9 milliards USD et de Heska à 120 USD par action par Mars Petcare élargissent les diagnostics et les points de contact dans les soins aux animaux de compagnie. L'opération de General Mills portant sur Whitebridge Pet Brands pour 1,45 milliard USD renforce ses offres de friandises félines et fonctionnelles, démontrant des synergies inter-catégories. Le capital-investissement, illustré par l'acquisition de FoodScience par Morgan Stanley Capital Partners, confirme la résilience du secteur et renforce le professionnalisme opérationnel.
Les capacités technologiques différencient de plus en plus les leaders. L'investissement numérique de Mars et les diagnostics par intelligence artificielle de Zoetis fournissent des informations sur les données qui éclairent la personnalisation des produits et accélèrent la R&D. Des marques de niche comme Pet Honesty exploitent la maîtrise du commerce électronique pour se développer rapidement, puis traduisent le succès en ligne en présence en rayon chez Target et d'autres grands détaillants. La sophistication réglementaire confère un avantage concurrentiel ; les entreprises disposant d'équipes internes aux affaires réglementaires peuvent accélérer les nouveaux ingrédients via les consultations AFIC, tandis que les pairs plus petits deviennent souvent des cibles d'acquisition.
Un autre champ de bataille est la nutrition personnalisée portée par l'analyse du microbiome. La bibliothèque d'ADN de 12 500 échantillons d'AnimalBiome soutient des formulations ciblées, défiant les acteurs établis ancrés dans des références de masse. Les cessions stratégiques, comme la vente par Zoetis de ses additifs alimentaires médicamenteux, montrent un pivot vers des thérapeutiques pour animaux de compagnie à marges plus élevées, affinant la concentration sur les compléments préventifs.
Leaders du secteur des compléments vétérinaires
-
Nestlé Purina PetCare
-
Mars Petcare
-
Nutramax Laboratories
-
Zoetis
-
Virbac
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Vétérinaires Entreprises couvertes dans ce rapport
- Nestle Purina PetCare
- Mars Petcare (incl. Royal Canin, Greenies)
- Nutramax Laboratories
- Zoetis
- Virbac
- Bayer Animal Health*
- Elanco
- Dechra Pharmaceuticals
- VetriScience Laboratories (FoodScience Corp.)
- Zesty Paws (H&H Group)
- Ark Naturals
- Hill's Pet Nutrition
- Nordic Naturals
- NOW Foods- Pet Health
- Pala-Tech Laboratories
- In Clover
- Paw CBD (cbdMD)
- PetHonesty
- Manna Pro Products
- Kemin Industries
Développements industriels récents dans Marché des Compléments Vétérinaires
- Juin 2025 : Mars Petcare a finalisé l'acquisition de Heska pour 120,00 USD par action, élargissant sa division Science et Diagnostics.
- Mai 2025 : Mars Petcare a conclu l'achat de Champion Petfoods, ajoutant les marques premium ORIJEN et ACANA.
- Mai 2025 : Dechra a lancé Catney One, un complément pour la santé rénale féline à base de lanthane.
- Novembre 2024 : General Mills a accepté d'acquérir Whitebridge Pet Brands pour 1,45 milliard USD.
Portée du rapport mondial sur le marché des compléments vétérinaires
Aperçu de la segmentation
| Chiens |
| Chats |
| Chevaux |
| Bétail (bovins et volailles) |
| Autres (oiseaux et petits mammifères) |
| Hanches et articulations |
| Santé digestive |
| Peau et pelage |
| Soutien immunitaire |
| Apaisement et cognitif |
| Produits à mâcher et friandises molles |
| Pilules/comprimés et capsules |
| Poudres |
| Liquides et sprays |
| Compléments infusés dans des friandises |
| Cliniques vétérinaires |
| Animaleries spécialisées |
| Grande distribution et épiceries |
| En ligne / Commerce électronique |
| Abonnement direct au consommateur |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type d'animal | Chiens | |
| Chats | ||
| Chevaux | ||
| Bétail (bovins et volailles) | ||
| Autres (oiseaux et petits mammifères) | ||
| Par fonction de santé | Hanches et articulations | |
| Santé digestive | ||
| Peau et pelage | ||
| Soutien immunitaire | ||
| Apaisement et cognitif | ||
| Par forme | Produits à mâcher et friandises molles | |
| Pilules/comprimés et capsules | ||
| Poudres | ||
| Liquides et sprays | ||
| Compléments infusés dans des friandises | ||
| Par canal de distribution | Cliniques vétérinaires | |
| Animaleries spécialisées | ||
| Grande distribution et épiceries | ||
| En ligne / Commerce électronique | ||
| Abonnement direct au consommateur | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des compléments vétérinaires ?
La taille du marché des compléments vétérinaires a atteint 11,15 milliards USD en 2027 et devrait grimper à 14,30 milliards USD d'ici 2032.
Quel type d'animal génère le plus de revenus de compléments ?
Les chiens représentent 78,20 % des ventes mondiales en 2026, reflétant des besoins de dosage plus élevés et des routines de soins préventifs bien établies.
Quelle fonction de complément connaît la croissance la plus rapide ?
Les formulations apaisantes et cognitives progressent à un TCAC de 6,20 % jusqu'en 2032, portées par une meilleure reconnaissance de l'anxiété chez les animaux de compagnie.
Comment les canaux en ligne affectent-ils les ventes ?
Le commerce électronique et les modèles d'abonnement se développent de 7,60 % par an, capturant régulièrement des parts des points de vente physiques.
Pourquoi l'Asie-Pacifique est-elle considérée comme une région à forte croissance ?
La hausse des revenus disponibles, l'adoption urbaine d'animaux de compagnie et l'humanisation croissante chez les jeunes propriétaires propulsent l'Asie-Pacifique à un TCAC de 7,90 % jusqu'en 2032.
Quel défi de la chaîne d'approvisionnement les fabricants doivent-ils surveiller ?
La volatilité des oméga-3 d'origine marine due aux quotas d'anchois péruviens encourage un passage vers des alternatives de microalgues plus stables.