
Taille et part du marché du courtage immobilier aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 206.45 Milliards de dollars |
| Taille du Marché (2026) | 217.43 Milliards de dollars |
| Taille du Marché (2031) | 281.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.32 % |
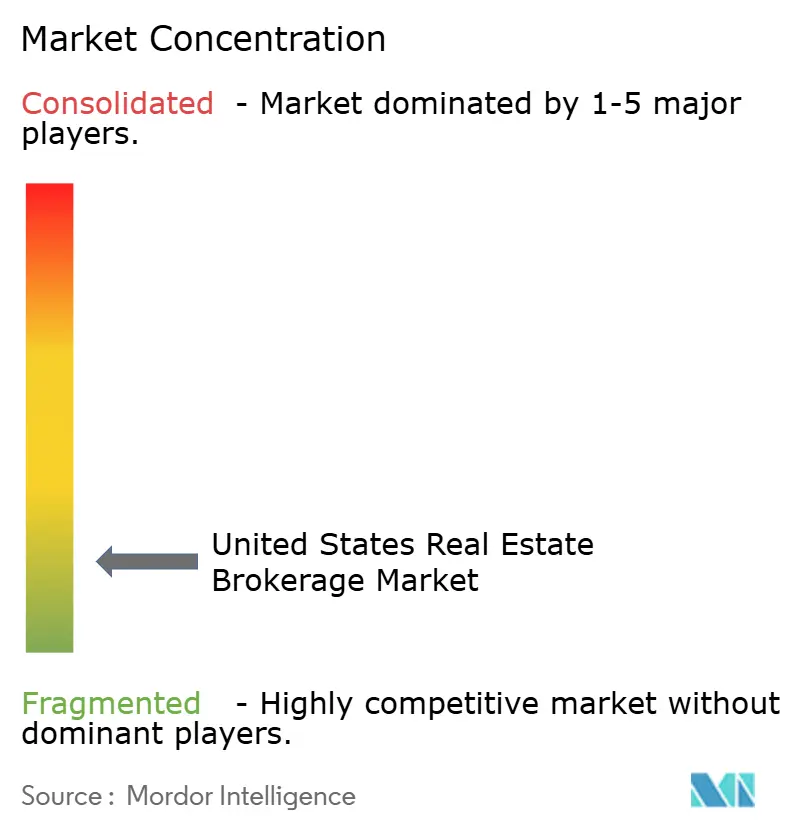
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du courtage immobilier aux États-Unis par Mordor Intelligence
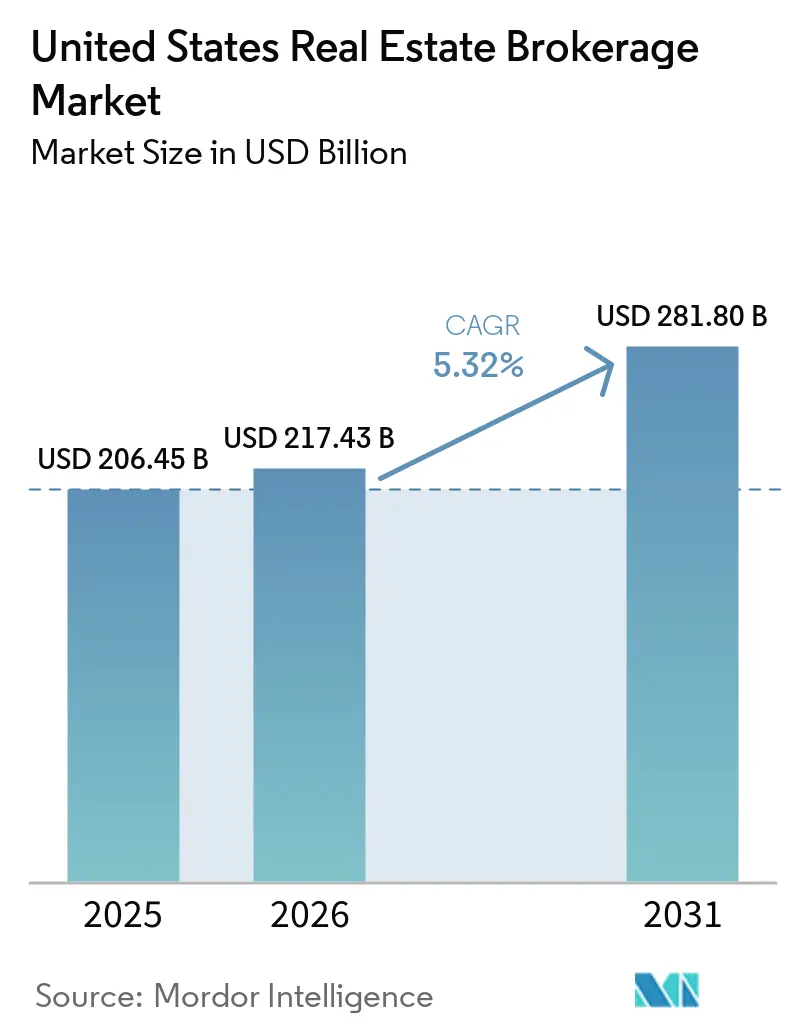
La taille du marché du courtage immobilier aux États-Unis est projetée à 206,45 milliards USD en 2025, 217,43 milliards USD en 2026, et devrait atteindre 281,80 milliards USD d'ici 2031, avec un CAGR de 5,32 % de 2026 à 2031.
Les taux hypothécaires avoisinant 6,8 % début 2026 réduisent le pouvoir d'achat, mais la formation soutenue de ménages et une migration intérieure constante maintiennent les pipelines de transactions actifs. Les changements réglementaires consécutifs au règlement de novembre 2024 de la National Association of Realtors (NAR) contraignent les agences de courtage à dissocier les honoraires des agents acheteurs des affichages du Multiple Listing Service (MLS), accélérant l'expérimentation de modèles à frais fixes et de remises. Parallèlement, le Département de Justice (DOJ) poursuit son examen antitrust, ce qui pousse le secteur vers une tarification transparente et fondée sur la valeur. Les agences de courtage basées sur le cloud et les outils d'évaluation par intelligence artificielle (IA) compriment les cycles de mise en vente à la clôture, aidant les entreprises à compenser la pression sur les commissions grâce à des volumes plus élevés et à des offres de services annexes.
Principaux enseignements du rapport
- Par type de bien, l'intermédiation résidentielle a représenté 82,40 % de la part de marché de l'intermédiation immobilière aux États-Unis en 2025, tandis que les transactions commerciales devraient se développer à un CAGR de 5,77 % jusqu'en 2031.
- Par service, les ventes ont conservé 65,20 % de la taille du marché de l'intermédiation immobilière aux États-Unis en 2025, tandis que les services de location et de bail devraient croître à un CAGR de 5,89 % jusqu'en 2031.
- Par type de client, les particuliers et les ménages ont contribué à hauteur de 46,56 % de la part de marché de l'intermédiation immobilière aux États-Unis en 2025, mais les clients entreprises et PME progressent à un CAGR de 5,92 % jusqu'en 2031.
- Par État, le Texas a capté 11,90 % de la taille du marché de l'intermédiation immobilière aux États-Unis en 2025, tandis que l'Illinois devrait enregistrer la croissance la plus rapide avec un CAGR de 5,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du courtage immobilier aux États-Unis
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La hausse de la demande de logements et la formation de ménages augmentent les volumes de transactions immobilières résidentielles | +1.2% | National, avec des gains précoces au Texas, en Floride et en Arizona | Moyen terme (2-4 ans) |
| La reprise des stocks de logements et des pipelines de nouvelles constructions soutient une activité de courtage plus élevée | +1.1% | National, plus forte dans les États de la Sunbelt (Texas, Floride, Géorgie, Caroline du Nord) | Moyen terme (2-4 ans) |
| L'adoption croissante de plateformes numériques de génération de prospects et de systèmes CRM améliore l'efficacité du courtage | +0.9% | National, concentré dans les métropoles à forte orientation technologique (Californie, New York, Washington) | Court terme (≤ 2 ans) |
| L'expansion des modèles de courtage basés sur le cloud et à faibles frais généraux attire de nouveaux agents et entreprises | +0.7% | National, avec une adoption rapide dans les marchés suburbains et périurbains | Court terme (≤ 2 ans) |
| Les outils d'évaluation immobilière pilotés par l'IA raccourcissent le cycle de transaction de la mise en vente à la clôture | +0.6% | National, porté par les marchés urbains et à fort volume de transactions | Court terme (≤ 2 ans) |
| Les transactions immobilières tokenisées créent de nouveaux flux de revenus et de nouvelles réserves de commissions pour le courtage | +0.3% | Marchés pilotes (New York, Californie, Floride) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse de la demande de logements et la formation de ménages augmentent les volumes de transactions immobilières résidentielles
Les millennials entrant dans leurs années de pic d'achat immobilier et la croissance démographique liée à l'immigration ont produit 1,4 million de nouveaux ménages américains en 2024, le chiffre le plus élevé depuis 2020. La robuste formation de ménages sous-tend la part de revenus de 82,40 % du segment résidentiel, mais les prix élevés poussent de nombreux primo-accédants vers la location, ce qui allonge les cycles de bail. La valeur nette médiane des ménages a augmenté de 23 % entre 2019 et 2025, consolidant la richesse parmi les propriétaires et intensifiant les aspirations des locataires. Les mises en chantier de nouvelles constructions ont atteint un rythme annualisé de 1,56 million d'unités au T4 2025, signalant un futur allègement des stocks qui devrait stabiliser les prix et maintenir les volumes pour le marché du courtage immobilier aux États-Unis. Les agences de courtage qui regroupent les pré-approbations hypothécaires, les services de titre et les forfaits de déménagement captent davantage de revenus de commissions par transaction, amortissant la compression des commissions.[1]
La reprise des stocks de logements et des pipelines de nouvelles constructions soutient une activité de courtage plus élevée
Les annonces actives ont augmenté de 14 % d'une année sur l'autre pour atteindre 1,08 million en décembre 2025, marquant l'offre de fin d'année la plus saine depuis 2019. Le sentiment des constructeurs, suivi par la National Association of Home Builders, s'est amélioré pour atteindre un niveau d'indice de 47 en décembre 2025 contre 31 deux ans plus tôt, encourageant les promoteurs à accélérer l'activité de construction spéculative. Les permis de construire pour maisons individuelles ont dépassé 1,02 million en 2025, le Texas, la Floride et la Caroline du Nord représentant les parts les plus importantes. Un afflux d'annonces stimule le nombre de transactions pour les agents côté acheteur et côté vendeur sur le marché du courtage immobilier aux États-Unis, bien que la pression concurrentielle puisse comprimer les pourcentages de commission des vendeurs lorsque l'offre dépasse la demande. Les agences de courtage qui exploitent les visites virtuelles et la tarification pilotée par l'IA se différencient en écoulant les stocks plus rapidement dans les environnements à forte offre d'annonces.
L'adoption croissante de plateformes numériques de génération de prospects et de systèmes CRM améliore l'efficacité du courtage
Les places de marché de prospects par abonnement telles que Zillow Premier Agent facturent entre 350 USD et 1 500 USD par code postal, orientant des prospects exclusifs vers les agents et améliorant les taux de conversion. Le service ReadyConnect Concierge de Realtor.com a augmenté les clôtures réussies d'environ 20 % en s'appuyant sur la qualification par centre d'appels pour fournir des prospects de meilleure qualité. Les suites CRM telles que Follow Up Boss intègrent les flux MLS, le marketing automatisé et la gestion des tâches, permettant aux agents indépendants d'atteindre un débit comparable à celui de petites équipes. La National Association of Realtors (NAR) a noté que l'adoption des CRM a grimpé à 78 % parmi les agents en 2025, contre 62 % en 2022. Les entreprises en retard sur l'adoption technologique font face à un taux de rotation des agents plus élevé, les praticiens migrant vers des agences de courtage offrant des outils numériques plus performants.[2]
L'expansion des modèles de courtage basés sur le cloud et à faibles frais généraux attire de nouveaux agents et entreprises
L'expansion rapide des modèles de courtage basés sur le cloud et à faibles frais généraux est un moteur principal qui transforme le marché du courtage immobilier aux États-Unis. En éliminant la lourde charge financière des bureaux physiques, les agences de courtage virtuelles peuvent proposer des packages de rémunération très compétitifs, offrant souvent des partages de commissions attractifs et des opportunités de participation au capital. Cette structure lucrative attire agressivement les agents les plus performants et les équipes nouvellement formées loin des entreprises traditionnelles établies. De plus, une infrastructure numérique avancée offrant un support virtuel centralisé, une collaboration mondiale et une gestion rationalisée des transactions permet aux agents de développer efficacement leur activité. Par conséquent, ce modèle à faibles actifs accélère la fragmentation du marché tout en favorisant la modernisation opérationnelle globale.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La volatilité des taux hypothécaires réduit l'accessibilité financière des acheteurs et ralentit les transactions immobilières | -0.8% | National, plus aiguë dans les marchés côtiers à coût élevé (Californie, New York, Massachusetts) | Court terme (≤ 2 ans) |
| Les changements liés au règlement NAR déclenchent des structures de paiement par l'acheteur et intensifient la concurrence sur les remises de commissions | -0.6% | National, adoption précoce dans les marchés concurrentiels (Texas, Floride, Arizona) | Court terme (≤ 2 ans) |
| L'examen du Département de Justice sur les commissions des agents acheteurs pèse sur les modèles de courtage traditionnels | -0.5% | National, avec une application renforcée dans les grandes métropoles | Moyen terme (2-4 ans) |
| Les plateformes iBuyer sans commission contournent les courtiers traditionnels et réduisent la participation des agences de courtage | -0.3% | Marchés urbains et suburbains avec forte pénétration des iBuyers (Phoenix, Atlanta, Charlotte) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des taux hypothécaires réduit l'accessibilité financière des acheteurs et ralentit les transactions immobilières
Le taux hypothécaire moyen sur 30 ans à taux fixe s'est établi à 6,82 % en janvier 2026, bien en dessous du sommet d'octobre 2023 à 7,79 %, mais le double des niveaux bas de l'ère pandémique. Les coûts de financement élevés réduisent le pouvoir d'achat : un ménage budgétant 3 000 USD par mois peut désormais se permettre une maison à 350 000 USD contre 450 000 USD à un taux hypothécaire de 3,5 %, réduisant le bassin d'acheteurs éligibles de 22 %. La Réserve fédérale a signalé de potentielles baisses de taux plus tard en 2026, mais une inflation persistante pourrait maintenir les taux au-dessus de 6,0 % jusqu'à mi-2027. Les primo-accédants, représentant seulement 26 % des acheteurs en 2025 contre un niveau historique de 40 %, ressentent le plus fortement cette pression. Les volumes de transactions sur le marché du courtage immobilier aux États-Unis s'orientent donc vers les acheteurs au comptant ou à fort capital, érodant les modèles de revenus basés sur le volume.
Les changements liés au règlement NAR déclenchent des structures de paiement par l'acheteur et intensifient la concurrence sur les remises de commissions
À compter du 17 août 2024, les systèmes MLS ont supprimé l'affichage des commissions des agents acheteurs et ont rendu obligatoires les accords écrits acheteur-courtier avant les visites de propriétés. Les premières données montrent que les honoraires médians des agents acheteurs se sont maintenus entre 2,37 % et 2,43 % tout au long de 2025, reflétant la persistance des vendeurs à couvrir les commissions. En 2026, cependant, davantage d'acheteurs négocient des remises sur les honoraires ou des engagements à service limité, faisant pression sur la norme de 2,5-3,0 %, en particulier dans les métropoles compétitives de la Sunbelt. Les modèles à prix réduits proposant des annonces à frais fixes aussi bas que 3 000 USD ont gagné du terrain après le déploiement national de Redfin en octobre 2024. À mesure que la transparence des prix s'approfondit, les agences de courtage sur le marché du courtage immobilier aux États-Unis doivent articuler une valeur différenciée, une expertise locale, des services groupés ou une technologie propriétaire pour maintenir une tarification premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété : La domination résidentielle face à l'accélération commerciale
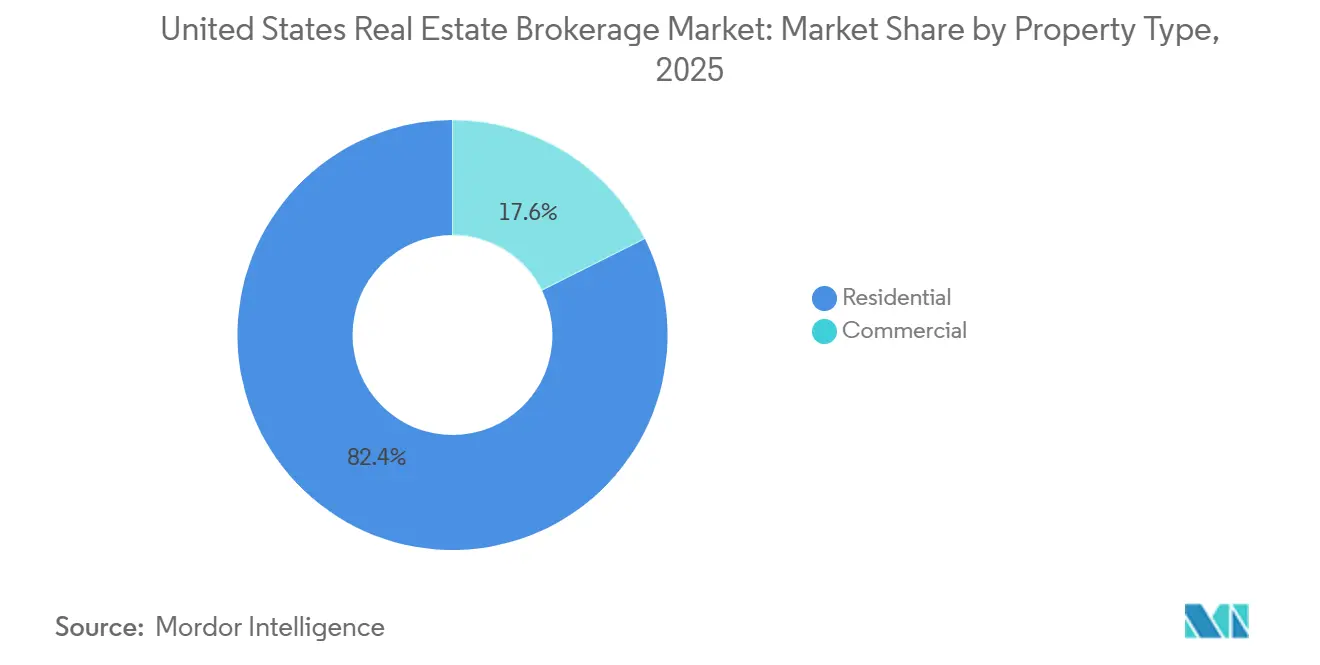
L'intermédiation résidentielle a généré 82,40 % des revenus 2025 de la part de marché de l'intermédiation immobilière aux États-Unis, portée par les transactions portant sur des maisons individuelles, des copropriétés et des appartements. Les espaces industriels à vocation logistique, les centres de données et les actifs commerciaux à usage mixte soutiennent la prévision de CAGR plus élevé de 5,77 % pour le segment commercial jusqu'en 2031, dépassant la trajectoire plus mature du résidentiel. La location de bureaux s'est stabilisée fin 2025, mais le taux de vacance national proche de 18,2 % limite les perspectives de hausse des commissions. À l'inverse, l'absorption d'entrepôts de 400 millions de pieds carrés en 2024 a témoigné des vents favorables du commerce électronique et du rapprochement des chaînes d'approvisionnement. Les agences spécialisées dans les placements industriels perçoivent des honoraires plus élevés par transaction et obtiennent souvent des mandats à honoraires fixes de la part de prestataires logistiques tiers.
Les ventes résidentielles conservent leur dynamisme grâce à une formation de ménages soutenue, mais les problèmes d'accessibilité financière incitent de nombreux clients à se tourner vers des résidences locatives construites à cet effet, ce qui élargit les commissions de location. La taille du marché de l'intermédiation immobilière aux États-Unis pour la location résidentielle devrait s'élargir à mesure que les investisseurs institutionnels approfondissent leurs portefeuilles de maisons individuelles en location, offrant des engagements réguliers aux agences dotées de services de gestion immobilière. Les spécialistes du commercial se différencient par le conseil en marchés de capitaux, les services de représentation des locataires et le montage d'opérations de cession-bail. Par ailleurs, les projets à usage mixte combinant résidentiel, commerce et espaces de bureaux flexibles favorisent les opportunités de vente croisée qui élargissent la part de portefeuille des agences. À mesure que les obligations en matière de développement durable se renforcent, les rénovations énergétiques et les clauses de bail vert introduisent des niches de conseil qui diversifient davantage les sources d'honoraires.

Par service : Les ventes en tête, mais la location gagne du terrain
Les transactions de vente ont représenté 65,20 % des revenus d'intermédiation en 2025, confirmant leur rôle central sur le marché de l'intermédiation immobilière aux États-Unis. Néanmoins, les services de location et de bail progressent à un CAGR de 5,89 % jusqu'en 2031, portés par la prolongation des durées d'occupation locative, les relocalisations d'entreprises et l'essor rapide de l'offre de logements construits pour la location. Les livraisons de logements construits pour la location ont atteint 75 000 unités en 2024, alimentant un pipeline de commissions de location récurrentes. Les agences proposant des services clés en main de mise en location, de sélection des locataires et de recouvrement des loyers consolident des relations de revenus récurrents par rapport aux honoraires de vente ponctuels.
La vente croisée de la coordination de la maintenance et du soutien aux procédures d'expulsion stabilise davantage les flux de trésorerie face à la volatilité des cycles de vente. La taille du marché de l'intermédiation immobilière aux États-Unis liée à la location est également protégée contre les hausses des taux hypothécaires, les ménages exclus de l'accession à la propriété prolongeant leurs contrats de location. Les comptes d'entreprises font appel à des partenaires d'intermédiation pour gérer la réduction des surfaces, les solutions de bureaux flexibles et les structures de bail conformes aux critères ESG. Sur la période de prévision, les portails de paiement de loyer automatisés et la notation de crédit des locataires par intelligence artificielle devraient améliorer les marges opérationnelles des divisions de location à service complet, même si les taux de commission affichés tendent à baisser.[3]
Par type de client : Les ménages dominent, les entreprises accélèrent
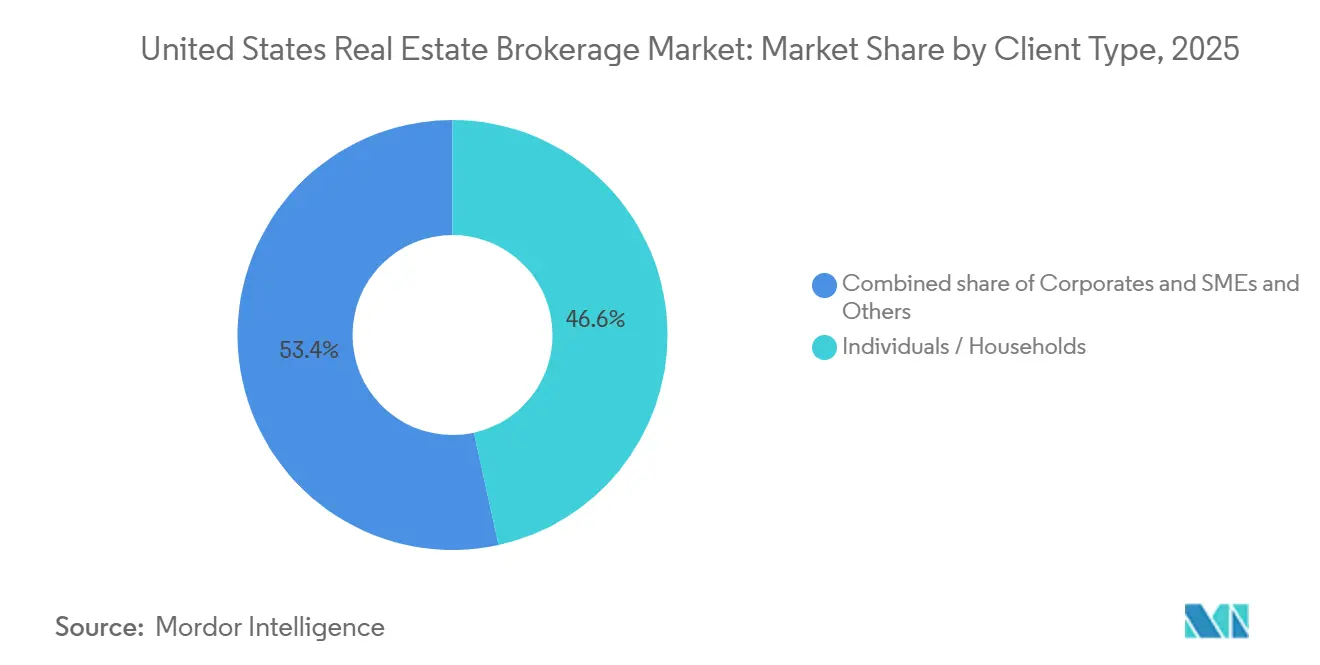
Les particuliers et les ménages ont fourni 46,56 % des revenus d'intermédiation en 2025, constituant la plus grande part de marché de l'intermédiation immobilière aux États-Unis. Pourtant, le segment des entreprises et des PME devrait se développer à un CAGR de 5,92 % jusqu'en 2031, les entreprises optimisant leurs empreintes de travail distribuées et se délocalisant vers des juridictions à fiscalité plus avantageuse. Les fonds institutionnels de location de maisons individuelles canalisent d'importants flux de transactions via des bureaux d'intermédiation dédiés, récompensant les entreprises dotées d'une présence nationale et de capacités d'analyse de données. Les acheteurs fortunés de résidences secondaires de luxe exigent de plus en plus des offres de services de conciergerie, allant des recommandations de décorateurs d'intérieur à la supervision de la gestion immobilière, ce qui accroît les revenus par transaction.
Les agences gouvernementales, les fonds de dotation et les sociétés d'investissement immobilier (REITs) constituent l'autre segment de clientèle, qui se développe à mesure que les partenariats public-privé soutiennent le logement abordable et les projets liés aux infrastructures. Les agences qui courtisent ces clients sophistiqués déploient des équipes de recherche capables d'effectuer des analyses de zonage, du conseil en financement public et du placement de dette structurée. L'intégration technologique, notamment les salles de transaction virtuelles et les coffres-forts documentaires sécurisés par blockchain, renforce la conformité et accélère les clôtures. À mesure que la transparence des commissions se renforce, la profondeur du conseil différencié devient le levier décisif pour maintenir une tarification premium sur le marché de l'intermédiation immobilière aux États-Unis.
Analyse géographique
Le Texas a généré 11,90 % des revenus d'intermédiation nationaux en 2025, porté par un afflux de population de 470 000 personnes en 2024 et une croissance à deux chiffres des permis de construire dans des métropoles telles que Houston et Dallas–Fort Worth. Bien qu'Austin ait été confrontée à une suroffre localisée qui a allongé les délais de vente, l'attrait de la ceinture solaire a soutenu une migration entrante continue. Le pouvoir d'attraction de la Floride pour les retraités et les travailleurs à distance a alimenté un volume d'intermédiation robuste à Tampa, Orlando et Miami, même si l'inflation des primes d'assurance a tempéré la demande haut de gamme. La Californie a continué d'afficher les prix médians les plus élevés du pays, mais le nombre de transactions a diminué à mesure que les acheteurs se déplaçaient vers des États moins coûteux ; néanmoins, les acheteurs au comptant de la Silicon Valley ont préservé le volume du segment luxe.
L'Illinois devrait enregistrer le CAGR le plus rapide de 5,83 % jusqu'en 2031, porté par la renaissance de Chicago en tant que pôle logistique et d'innovation technologique. Les développements industriels le long de l'Interstate 55 soutiennent la demande d'intermédiation pour les entrepôts, tandis que les rénovations de bureaux en banlieue accueillent des configurations de travail hybride. New York a retrouvé une dynamique locative en 2025 grâce aux mandats partiels de retour au bureau, stimulant les honoraires de location d'intermédiation. Sur l'ensemble du marché de l'intermédiation immobilière aux États-Unis, les petites métropoles et les zones rurales représentent la majorité des pools de commissions agrégées, mais leur croissance est plus lente en raison de bases de population plus réduites et de vitesses de transaction plus faibles.
Les variations réglementaires influencent la concurrence, le Texas offrant des processus de séquestre simplifiés tandis que la Californie exige des clôtures avec de nombreuses obligations de divulgation, ce qui incite les agences multi-États à développer une expertise en conformité localisée. Le recours accru aux visites virtuelles dans les marchés à croissance plus rapide met également en évidence un fossé technologique qui profite aux entreprises numériquement avancées. Les franchises nationales tirent parti de leur échelle pour harmoniser les dépenses de conformité et de technologie, mais les spécialistes régionaux bien implantés prospèrent grâce à leur connaissance hyperlocale, notamment dans les États aux codes de zonage particuliers tels que les approbations de coopératives d'habitation de New York. Les évolutions des marchés de l'assurance — par exemple, le retrait des assureurs des comtés exposés aux ouragans — ajoutent une variable supplémentaire que les courtiers expérimentés gèrent pour préserver l'intégrité des transactions.[4]
Paysage concurrentiel
La concurrence sur le marché du courtage immobilier aux États-Unis reste fragmentée. Les franchises traditionnelles telles que Keller Williams, RE/MAX et Coldwell Banker s'appuient sur l'équité de marque et le coaching interne, mais l'escalade des partages de commissions avec les agents et les dépenses technologiques grignotent les marges. Le bureau virtuel d'eXp Realty a déclenché une capture rapide de parts de marché en promettant des partages à 80 % plus une participation au capital, révélant la vulnérabilité des réseaux physiques face aux acteurs numériques insurgés. Compass investit massivement dans un CRM propriétaire, mais maintenir la croissance a nécessité 270 millions USD de pertes en 2024, mettant en lumière le coût d'une entrée sur le marché axée sur la technologie.
Les agences de courtage à prix réduits comme Redfin et Clever Real Estate annoncent des commissions d'annonce de 1,0 à 1,5 % ou des frais fixes de 3 000 USD, faisant pression sur la fourchette habituelle de 2,5 à 3,0 %. Pourtant, la méfiance des consommateurs à l'égard d'un service réduit maintient leur part globale en dessous de 5 %. Pendant ce temps, les géants iBuyer tels qu'Opendoor, Offerpad et un Zillow Offers relancé offrent une liquidité instantanée, bien qu'à des marges dépendant d'une revente rapide sur des marchés en appréciation. Les agences de courtage répliquent par des entonnoirs de partenariat ou en proposant des programmes de financement relais qui reproduisent la certitude tout en préservant l'implication des agents.
La conformité et la sécurité des données émergent comme de nouveaux axes concurrentiels. Les entreprises qui ont rapidement mis en œuvre les outils de déclaration de propriété du FinCEN et révisé les flux de travail acheteur-courtier conformément au règlement NAR évitent les amendes et gagnent la confiance des consommateurs. Les plateformes de recrutement améliorées par l'IA aident les principales agences de courtage à courtiser les meilleurs producteurs avec des simulations de rémunération personnalisées, augmentant les coûts de changement une fois le capital acquis. Les spécialistes de niche ciblent les locations de vacances de luxe, les transitions vers le logement pour seniors ou les services de conciergerie pour investisseurs étrangers — des domaines où les franchises nationales manquent souvent d'expertise sur mesure. Avec une part de marché concentrée encore limitée, les acteurs régionaux émergents et les challengers axés sur la technologie conservent une marge de manœuvre significative pour une croissance organique et par acquisition.
Leaders du secteur du courtage immobilier aux États-Unis
-
Keller Williams Realty
-
RE/MAX
-
Berkshire Hathaway HomeServices
-
eXp Realty
-
Anywhere Real Estate
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : eXp Realty a lancé eXp New Homes, une division spécialisée et un programme de certification pour équiper ses agents à collaborer directement avec les promoteurs, capturant une plus grande part du marché de la nouvelle construction.
- Mars 2026 : Le cabinet de conseil mondial Savills a annoncé un accord de 1,2 milliard USD pour acquérir Eastdil Secured. Cette démarche stratégique est conçue pour renforcer significativement le positionnement mondial de Savills et sa liquidité sur les marchés de capitaux de l'immobilier commercial.
- Septembre 2025 : Compass a finalisé l'acquisition d'Anywhere Real Estate pour 1,6 milliard USD, fusionnant sa technologie propriétaire avec des marques historiques comme Coldwell Banker pour créer la plus grande plateforme de courtage résidentiel aux États-Unis.
- Février 2025 : Compass a intégré la plateforme de planification ShowingTime+ de Zillow dans son tableau de bord agent, réduisant les délais de prise de rendez-vous pour plus de 30 000 collaborateurs.
Périmètre du rapport sur le marché du courtage immobilier aux États-Unis
| Résidentiel | Appartements et condominiums |
| Villas et maisons individuelles | |
| Commercial | Bureaux |
| Commerce de détail | |
| Logistique | |
| Autres |
| Ventes |
| Location/Bail |
| Particuliers/Ménages |
| Entreprises et PME |
| Autres |
| Texas |
| Californie |
| Floride |
| New York |
| Illinois |
| Reste des États-Unis |
| Par type de propriété | Résidentiel | Appartements et condominiums |
| Villas et maisons individuelles | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Logistique | ||
| Autres | ||
| Par service | Ventes | |
| Location/Bail | ||
| Par type de client | Particuliers/Ménages | |
| Entreprises et PME | ||
| Autres | ||
| Par État | Texas | |
| Californie | ||
| Floride | ||
| New York | ||
| Illinois | ||
| Reste des États-Unis | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur du courtage immobilier aux États-Unis en 2026 ?
Le marché du courtage immobilier aux États-Unis s'élève à 217,43 milliards USD en 2026 et est en bonne voie pour atteindre 281,80 milliards USD d'ici 2031.
Quel est le taux de croissance actuel prévu ?
Entre 2026 et 2031, le marché devrait croître à un TCAC de 5,32 %, porté par la formation de ménages et les gains d'efficacité liés à la technologie.
Quel segment immobilier génère les revenus de courtage les plus élevés ?
Les transactions résidentielles restent dominantes, captant 82,40 % des revenus 2025, bien que les actifs commerciaux se développent plus rapidement à un CAGR de 5,77 %.
Comment les nouvelles règles de commission modifient-elles les modèles de courtage ?
Le règlement NAR de 2024 et l'examen continu du Département de Justice poussent les entreprises à séparer les honoraires des agents acheteurs des prix d'annonce, stimulant l'adoption de structures à frais fixes, de remises et de paiement par l'acheteur.
Quels États stimulent la croissance du courtage ?
Le Texas est en tête en termes de part de revenus absolue à 11,90 %, tandis que l'Illinois devrait afficher le CAGR le plus rapide de 5,83 % jusqu'en 2031, porté par l'expansion industrielle et technologique.
Les plateformes technologiques érodent-elles les rôles traditionnels des agents ?
Les évaluations par IA, les modèles de bureau virtuel et les plateformes iBuyer réduisent les frictions mais n'ont pas remplacé les agents ; au contraire, ils récompensent les courtiers qui intègrent des outils numériques pour améliorer le service client.