
Taille et Part du Marché des Machines de Terrassement à Chenilles aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.33 Milliards de dollars |
| Taille du Marché (2031) | 1.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
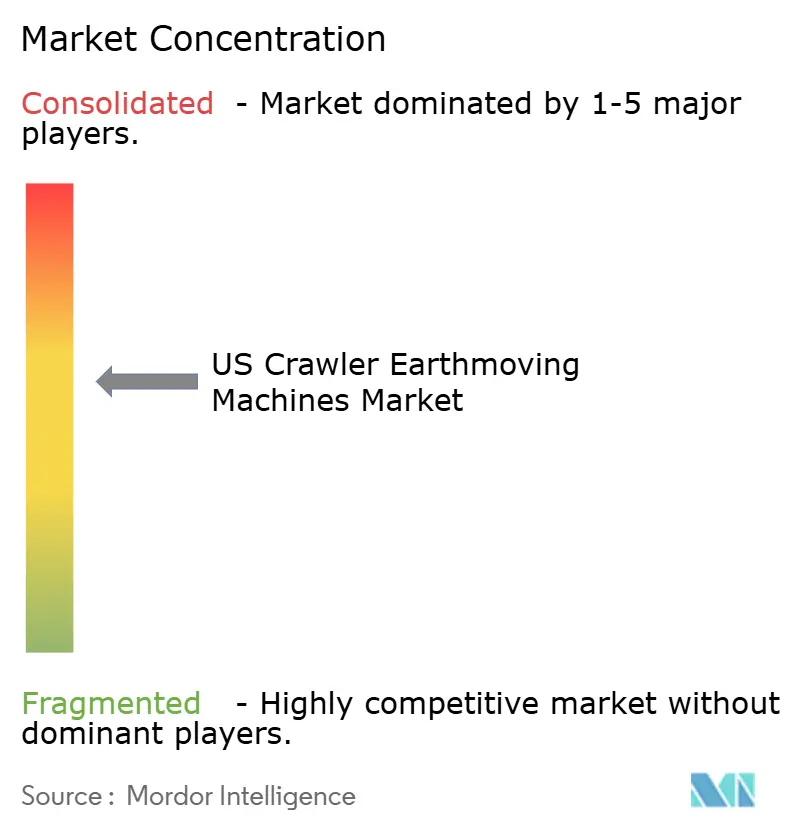
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines de Terrassement à Chenilles aux États-Unis par Mordor Intelligence
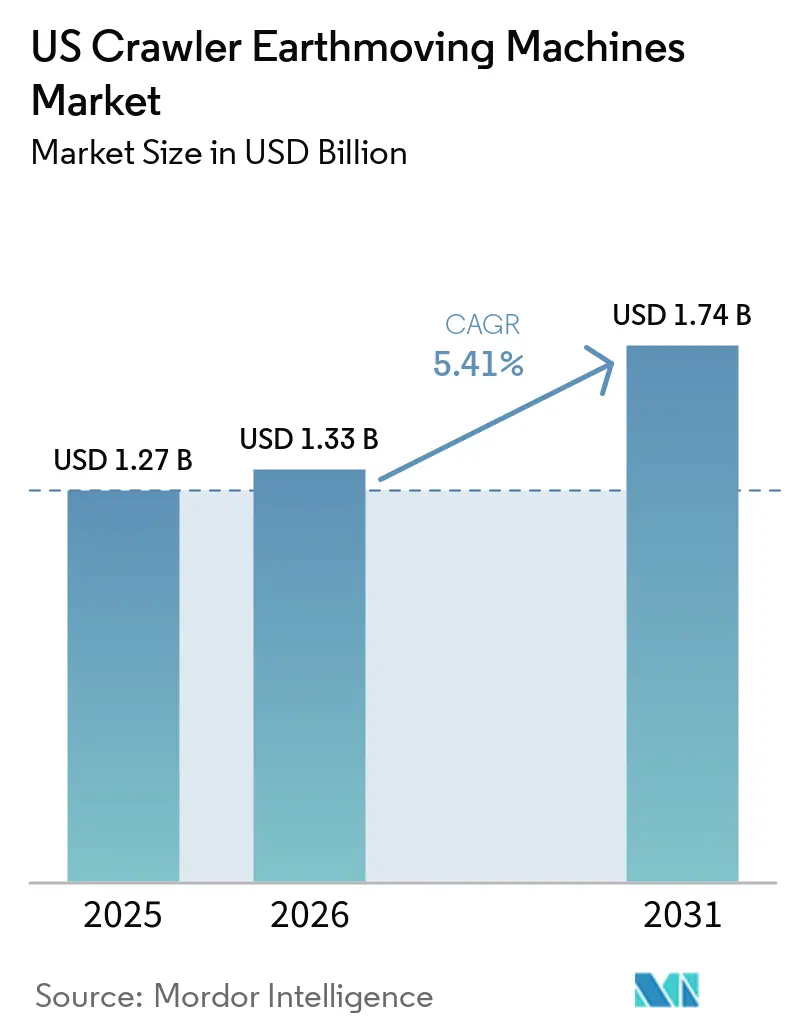
La taille du marché des machines de terrassement à chenilles aux États-Unis était évaluée à 1,27 milliard USD en 2025, est estimée à 1,33 milliard USD en 2026, et devrait atteindre 1,74 milliard USD d'ici 2031, à un CAGR de 5,41 % durant la période de prévision (2026-2031). Les dotations fédérales en matière d'infrastructures au titre de la loi sur l'investissement dans les infrastructures et l'emploi et de la loi sur la réduction de l'inflation canalisent près de 21 milliards USD par an vers les programmes routiers et de ponts, créant un pipeline à long terme de marchés publics qui renforce les cycles de remplacement des excavatrices et bulldozers à chenilles. Dans le même temps, les entrepreneurs se tournent vers des chargeuses compactes sur chenilles pouvant manœuvrer sur des terrains résidentiels étroits et des sites de rénovation urbaine, une tendance renforcée par le rétablissement de l'amortissement bonifié à 100 % pour les machines de moins de 100 CV mises en service après janvier 2025. L'électrification s'accélère à mesure que la règle Advanced Clean Fleets de Californie stimule l'adoption précoce d'excavatrices hybrides et électriques à batterie, même si les plateformes à moteur à combustion interne continuent de dominer les segments à cycle d'utilisation intensif tels que l'exploitation minière et les carrières. La pénétration de la location atteint des niveaux records car la pénurie de main-d'œuvre, les coûts de financement plus élevés et les délais d'attribution volatils dans le cadre des programmes de subventions fédéraux font pencher la décision d'acquisition vers des locations à court terme avec formation intégrée et assistance télématique.
Principaux Enseignements du Rapport
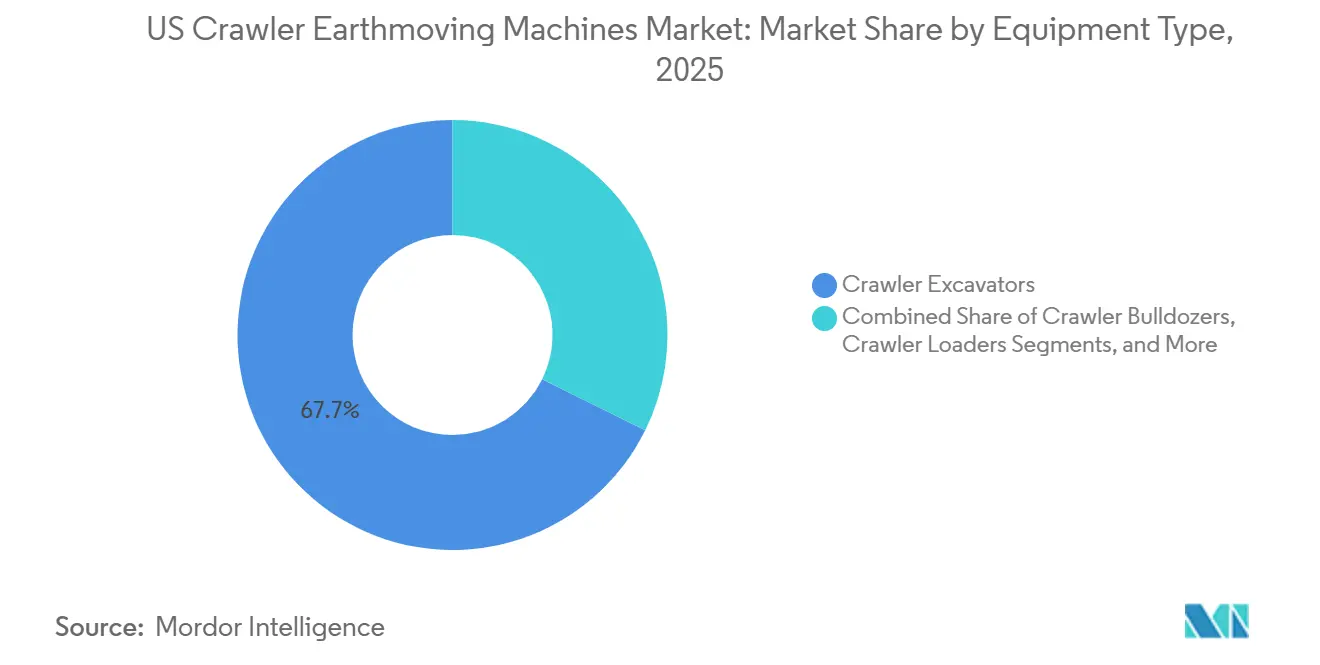
- Par type d'équipement, les pelles sur chenilles ont dominé avec 67,73 % de la part de marché américain des machines de terrassement à chenilles en 2025, tandis que les chargeuses compactes sur chenilles progressent à un CAGR de 6,43 %.
- Par mode de propulsion, les unités électrifiées et hybrides devraient progresser à un CAGR de 6,45 % jusqu'en 2031, dépassant les plateformes diesel, même si ces dernières détiennent encore une part de 83,31 %.
- Par puissance moteur, le segment inférieur à 100 CV devrait afficher un CAGR de 7,48 %, le plus rapide parmi les catégories de puissance, tandis que la tranche 100-200 CV a conservé une part de 47,26 % en 2025.
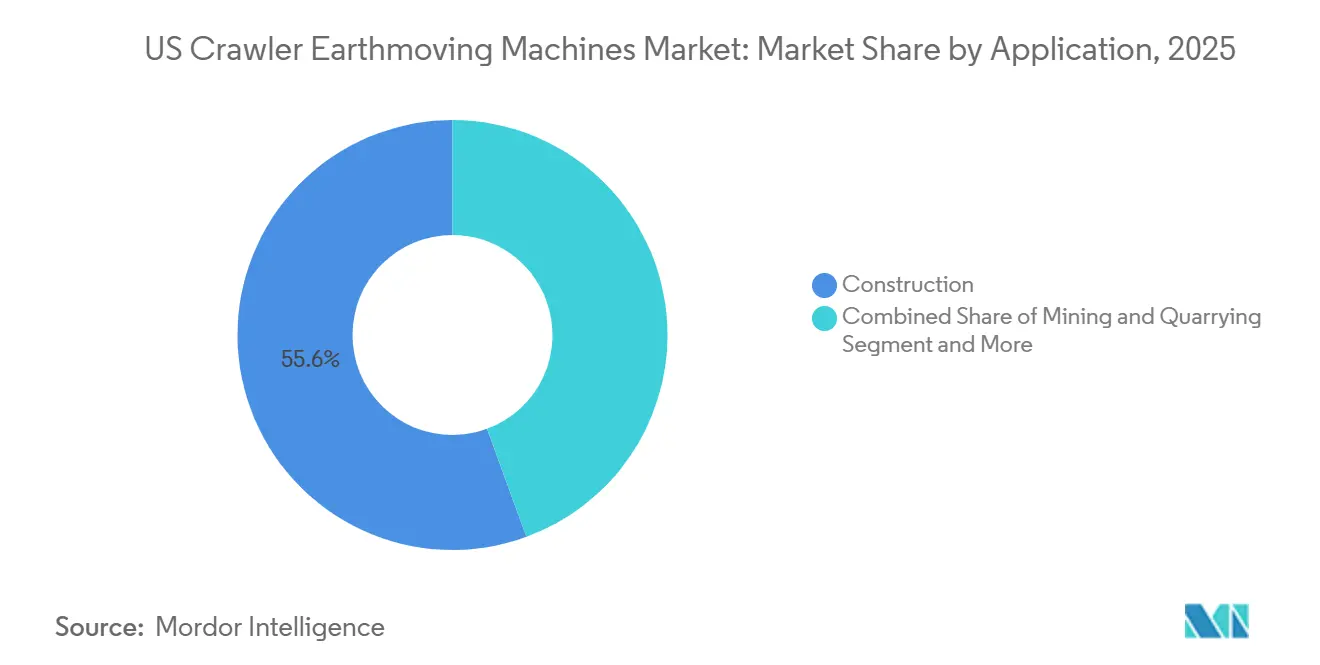
- Par application, la construction représentait 55,64 % de la taille du marché américain des machines de terrassement à chenilles en 2025 et progresse à un CAGR de 6,51 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires agréés contrôlaient 73,35 % du chiffre d'affaires 2025, mais la location et le crédit-bail progressent à un CAGR de 7,53 % grâce aux avantages fiscaux et de liquidité.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Machines de Terrassement à Chenilles aux États-Unis
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Essor du financement fédéral des infrastructures | +1.2% | National, avec concentration dans les États bénéficiant des fonds de formule de la FHWA | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre stimulant la pénétration de la location d'équipements | +1.0% | National, aiguë dans la Sun Belt et le Mountain West | Court terme (≤ 2 ans) |
| Essor des modèles d'excavatrices électrifiées et hybrides | +0.8% | National, adoption précoce en Californie et dans le Nord-Est en raison des réglementations d'émissions au niveau des États | Long terme (≥ 4 ans) |
| Accélération des projets de rénovation urbaine | +0.6% | Métropoles du Midwest et du Sud-Est (Knoxville, Dubuque et similaires) | Moyen terme (2-4 ans) |
| Gestion numérisée des chantiers et intégration de la télématique | +0.5% | National, porté par les grands entrepreneurs et les opérateurs de flottes | Moyen terme (2-4 ans) |
| Incitations à la lutte contre les incendies de forêt | +0.4% | États de l'Ouest (Californie, Oregon, Washington, Montana, Idaho) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor du Financement Fédéral des Infrastructures (IIJA, IRA)
Les dotations fédérales de formule canalisent des investissements annuels significatifs dans les dépenses routières. Cependant, au début de 2026, une part substantielle de cette autorisation totale reste inutilisée. Ce scénario non seulement garantit une visibilité pluriannuelle pour les entrepreneurs principaux, mais met également en lumière le marché des machines de terrassement à chenilles aux États-Unis[1]« Répartition des fonds pour les routes fédérales », Administration fédérale des autoroutes, fhwa.dot.gov . En complément de cette base financière, les programmes de subventions BUILD et RAISE orientent des fonds vers des pôles multimodaux situés dans des villes secondaires. Cette initiative élargit le marché des excavatrices et chargeuses compactes. Par ailleurs, les cycles d'obligation différés compriment les commandes de machines dans des délais serrés. Cette tendance non seulement accentue la volatilité trimestrielle des expéditions, mais maintient également des pics de demande que les flottes de location sont prêtes à satisfaire. Dans un changement notable, les acheteurs du secteur public se tournent vers la location plutôt que vers l'achat direct. Cette stratégie leur permet d'éviter la charge de la dépréciation des actifs dans les bilans municipaux, stimulant ainsi la pénétration de la location. En réponse, les OEM positionnent stratégiquement leurs stocks à proximité des principaux districts du DOT, se tenant prêts à répondre aux commandes de dernière minute.
Pénurie de Main-d'Œuvre Stimulant la Pénétration de la Location d'Équipements
D'ici la fin de la décennie, une part significative de la main-d'œuvre du secteur de la construction devrait partir à la retraite, laissant les entrepreneurs en quête d'opérateurs qualifiés. BLS.GOV. Pour combler ce déficit de compétences, les sociétés de location proposent désormais des services groupés combinant formation des opérateurs et tableaux de bord télématiques, simplifiant le contrôle des machines et la conformité réglementaire. Avec la hausse des taux d'intérêt, les demandeurs de crédit de niveau intermédiaire voient les devis de location devenir de plus en plus onéreux — la balance penche vers la location plutôt que l'achat. Ce phénomène est particulièrement marqué parmi les petites entreprises qui n'ont pas accès aux programmes de financement captif. À la lumière de ces tendances, l'American Rental Association prévoit une pénétration de la location à des niveaux records dans les années à venir, en accord avec la trajectoire de croissance régulière du canal sur la période de prévision [2]« Prévisions de revenus de la location d'équipements 2026 », American Rental Association, ararental.org .
Essor des Modèles de Pelles Électrifiées et Hybrides
Au milieu des années 2020, Volvo CE et Komatsu ont dévoilé des excavatrices hybrides offrant des économies de carburant significatives et des réductions notables des émissions de carbone. Ce changement dans l'équation du coût total de possession intervient même avant de prendre en compte les dépenses liées au DEF et au SCR associées aux unités diesel de niveau 4. Le récent mandat de la Californie imposant à certaines flottes municipales d'adopter des achats zéro émission constitue le principal catalyseur de la demande. Cependant, une infrastructure de recharge fragmentée freine un déploiement à l'échelle nationale. Grâce aux avancées en matière de modularité des blocs de batteries, les entrepreneurs peuvent désormais effectuer des échanges en milieu de poste ou utiliser la recharge en dépôt de nuit. Cette innovation permet aux petits entrepreneurs urbains de rester productifs, même dans les zones à restriction de ralenti. À mesure que les coûts des cellules lithium-ion continuent de baisser et que les réseaux de recharge rapide en courant continu sont déployés le long des principaux corridors, les hybrides sont en passe de conquérir une part de marché plus importante. Cela est particulièrement vrai à mesure que le secteur se rapproche de la parité des coûts dans les années à venir.
Accélération des Projets de Rénovation Urbaine dans les Villes de Rang 2 aux États-Unis
Knoxville, Dubuque et d'autres métropoles similaires obtiennent une part croissante des subventions RAISE et BUILD. Ces subventions, représentant des financements significatifs, sont orientées vers des projets tels que des passerelles piétonnes, des corridors multimodaux et des aménagements de centres-villes, tous prévus pour être achevés dans les prochaines années. Cependant, ces délais serrés exercent une pression sur les parcs d'équipements locaux. En guise de solution, les agences municipales se tournent vers la location de machines de moins de 100 CV, qui peuvent facilement naviguer dans des emprises étroites sans provoquer de fermetures de voies. Ce besoin en machines compactes se reflète dans la croissance régulière du marché des chargeuses compactes sur chenilles, soutenue par une augmentation notable des unités nouvellement financées au cours de l'année écoulée. De plus, les municipalités bénéficient de tarifs journaliers plus bas, leur permettant de maximiser leurs budgets. Dans le même temps, les OEM saisissent l'opportunité d'introduire des modèles compacts dotés de télématique, qui fournissent des rapports en temps réel sur l'utilisation et l'état de maintenance aux flottes gérées de manière centralisée.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fortes hausses des taux de financement des équipements | -0.9% | National, aiguë pour les petits et moyens entrepreneurs | Court terme (≤ 2 ans) |
| Volatilité des prix de l'acier impactant les marges des OEM | -0.7% | National, exacerbée par la politique tarifaire | Court terme (≤ 2 ans) |
| Coûts stricts de conformité aux émissions de niveau 4 pour les OEM | -0.6% | National, avec focus d'application de l'EPA | Moyen terme (2-4 ans) |
| Fragilité de la chaîne d'approvisionnement pour les composants hydrauliques | -0.4% | National, approvisionnement concentré en Europe et en Asie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte Hausse des Taux de Financement des Équipements après 2023
À la mi-2023, la Réserve fédérale a relevé significativement son taux directeur, doublant effectivement les coûts d'emprunt par rapport à quelques années auparavant. Cette hausse a ajouté des coûts substantiels à la location mensuelle d'équipements de grande valeur tels que les excavatrices à chenilles. Les petits entrepreneurs, dépourvus d'une cote de crédit de qualité investissement, font face à des devis de location plus élevés, rendant les locations à court terme plus viables ou les contraignant à reporter les mises à niveau de leur flotte. Cette tendance se reflète dans une baisse notable du volume de nouvelles affaires signalée par l'Equipment Leasing and Finance Association au cours du premier semestre 2025. Pendant ce temps, les OEM ont introduit des promotions à taux zéro sur les modèles compacts, prolongées jusqu'à fin 2025. Bien que cette approche soutienne les volumes de ventes, elle exerce une pression sur les marges des concessionnaires et soulève des inquiétudes quant à sa viabilité à long terme une fois les subventions de taux supprimées.
Volatilité des Prix de l'Acier Impactant les Marges des OEM
Les prix des bobines laminées à chaud ont fluctué entre 700 et 1 200 USD par tonne courte en 2025, reflétant les ajustements tarifaires et les fluctuations de la demande dans les secteurs automobile et énergétique. Les OEM répercutent partiellement les surcharges, mais les contrats avec les DOT des États fixent souvent les bases de coût des équipements des mois avant la livraison, comprimant la rentabilité lorsque les délais d'approvisionnement s'allongent. Les fabricants s'adaptent en diversifiant leurs sources d'approvisionnement en tôles et en adoptant des conceptions à épaisseur variable qui réduisent le poids en acier brut sans sacrifier l'intégrité structurelle, mais les délais d'ingénierie s'allongent en conséquence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : Les Excavatrices Dominent, les Chargeuses Compactes Progressent
Les pelles sur chenilles ont généré 67,73 % du chiffre d'affaires 2025 sur le marché américain des machines de terrassement à chenilles, soutenues par leur utilité dans les travaux de tranchée, l'excavation en masse et la démolition. Les chargeuses compactes sur chenilles sont toutefois en passe d'atteindre un CAGR de 6,43 % entre 2026 et 2031, reflétant un pivot structurel vers le logement en remplissage urbain et la rénovation urbaine qui favorise les empreintes réduites et les trains de roulement respectueux des surfaces engazonnées.
Le vide laissé par le renouvellement des flottes dans le segment des bulldozers lourds oriente les ventes supplémentaires vers les accessoires de contrôle de nivellement montés sur pelle, une voie de montée en gamme que les équipementiers monétisent via des logiciels propriétaires de contrôle machine 3D. Le creusement de tranchées pour les télécommunications lié au programme BEAD soutient également la catégorie « Autres », où les machines spécialisées et les accessoires connaissent une hausse de la demande dans le cadre du déploiement du haut débit rural d'un montant de 42,45 milliards USD.


Par Propulsion : Le Moteur à Combustion Interne en Tête, l'Électrification s'Accélère
Les moteurs à combustion interne ont conservé une part de 83,31 % en 2025, mais les modèles électriques et hybrides devraient afficher un CAGR de 6,45 % jusqu'en 2031, élargissant progressivement leur part sur le marché américain des machines de terrassement à chenilles. La gamme hybride de cinq modèles de Volvo CE permet des économies de carburant de 20 %, tandis que le système de récupération d'énergie de rotation de Komatsu améliore la productivité de 15 %, faisant pencher le calcul des cots d'exploitation en faveur des hybrides malgré des prix d'achat plus élevés. La réglementation californienne sur les achats zéro émission, en vigueur depuis 2024, accélère l'adoption sur les zones côtières, tandis que les États de l'intérieur attendent le développement de réseaux de recharge plus étendus avant de s'engager dans une électrification à l'échelle de leur flotte.
Les machines diesel dominent encore l'extraction en carrière et le terrassement longue distance en raison de leur densité énergétique supérieure et de la commodité du ravitaillement en carburant, et le matériel Tier 4 améliore l'efficacité énergétique de 3 % à 6 % par rapport au Tier 3. Néanmoins, la modularité des batteries et la baisse des coûts des cellules réduisent l'écart économique plus rapidement que prévu, notamment dans la catégorie des mini-pelles de moins de 6 tonnes, où les cycles d'utilisation quotidiens dépassent rarement huit heures. À mesure que la pénétration des hybrides augmente, les équipementiers bénéficient d'un flux de revenus récurrents grâce aux déblocages logiciels qui optimisent les algorithmes de répartition de puissance et la surveillance de l'état des batteries, renforçant la fidélisation après-vente sur l'ensemble du marché américain des machines de terrassement à chenilles.
Par Puissance Moteur : La Gamme Intermédiaire Domine, le Segment Compact s'Accélère
Les machines de 100 à 200 CV ont représenté 47,26 % du chiffre d'affaires 2025, grâce à leur polyvalence dans la construction routière, les réseaux de services publics et la sylviculture. Le segment inférieur à 100 CV est toutefois en passe d'atteindre un CAGR de 7,48 % d'ici 2031, porté par la loi « One Big Beautiful Bill Act » qui prévoit une déduction pour amortissement bonifié de 100 % réduisant le coût d'acquisition après impôt d'environ 21 % pour les sociétés de capitaux. Cette même disposition permet aux sociétés de location d'étoffer rapidement leurs flottes, renforçant leur leadership dans les catégories compactes sur le marché américain des machines de terrassement à chenilles.
Les feuilles de route produits des équipementiers privilégient désormais les pelles à rayon de giration court de 140 à 160 CV pour la démolition urbaine, tandis que les chargeuses sur roues de plus de 400 CV répondent aux besoins des centrales à granulats alimentant les chantiers autoroutiers de l'IIJA. Les acheteurs de matériels compacts restent sensibles aux prix et refusent souvent les abonnements télématiques groupés ; les concessionnaires expérimentent donc des offres de données à la carte pour conserver les revenus analytiques. Les unités de gamme moyenne et lourde, en revanche, affichent des taux d'adoption de la télématique plus élevés, permettant aux gestionnaires de flotte de réduire les temps d'inactivité et d'optimiser les équipements sur des contrats multi-sites.
Par Application : La Construction en Tête, la Foresterie Gagne du Terrain
La construction représentait 55,64 % des ventes en 2025 et devrait progresser à un CAGR de 6,51 % jusqu'en 2031. Les attributions continues de marchés autoroutiers dans le cadre de l'IIJA soutiendront la demande de produits et services liés à la construction, tandis que l'activité de rénovation dans les centres urbains contribuera davantage à la croissance du segment.
L'exploitation minière et les carrières restent relativement stables malgré le déclin structurel du charbon, la demande en granulats pour le béton et l'asphalte alimentant les projets d'élargissement des autoroutes interétatiques et d'expansion portuaire. L'agriculture demeure un marché de niche mais rentable pour les pelles compactes avec contrôle de nivellement de précision, qui surpassent les outils portés sur tracteur lors de l'installation de drains enterrés. Le creusement de tranchées pour le haut débit rejoint le segment « Autres », tirant la demande d'accessoires de micro-tranchée s'adaptant aux chargeuses compactes déjà présentes sur les chantiers de lotissement.
Par Canal de Distribution : Les Concessionnaires Dominent, la Location Progresse
Les concessionnaires à service complet ont capté 73,35 % du chiffre d'affaires 2025 en s'appuyant sur le crédit adossé aux équipementiers, le service sur site et les stocks de pièces détachées, mais la location et le crédit-bail suivent une trajectoire de CAGR de 7,53 %. L'American Rental Association prévoit que la valeur du marché atteindra 82,6 milliards USD en 2026, reflétant un taux de pénétration record de 60 %, bien au-dessus de la référence 2019 où 65 % des entrepreneurs louaient au moins une unité par an.
Les équipementiers courtisent les méga-flottes avec des portails de vente directe pour les accessoires et les pièces d'usure, une initiative pilote qui pèse sur les marges des concessionnaires mais élargit la valeur totale du cycle de vie sur le marché américain des machines de terrassement à chenilles. Parallèlement, le retour de Hitachi Construction Machinery dans la location en Amérique du Nord souligne l'intensification de la concurrence entre les loueurs ; les propriétaires de flottes exploitent l'amortissement bonifié pour étoffer leurs inventaires, puis optimisent l'utilisation grâce à la télématique qui identifie les actifs inactifs dans un rayon de 80 kilomètres, réduisant les déplacements à vide et améliorant le retour sur capital investi.
Analyse Géographique
Les États de l'Ouest allouent une part substantielle des aides aux sinistrés de l'USDA à la lutte contre les incendies de forêt, notamment l'abattage des arbres dangereux et la stabilisation des pentes, avec des programmes qui devraient se poursuivre dans un avenir prévisible. Cette allocation accroît la demande de pelles sur chenilles équipées de grappin et de chargeuses compactes, capables d'opérer sur des terrains accidentés tout en maintenant la pression au sol en dessous des seuils de gestion forestière. La Californie a rapidement adopté les plateformes hybrides et électriques à batterie, sous l'impulsion de la réglementation « Advanced Clean Fleets ». Ce changement a créé un paysage de propulsion à deux niveaux distincts sur le marché américain des machines de terrassement à chenilles. Par ailleurs, l'initiative d'infrastructure côtière de l'IIJA finance le dragage portuaire et la réhabilitation des quais, soutenant la demande de grues sur chenilles à Seattle, Tacoma et Portland.
La ceinture du Soleil connaît la croissance démographique la plus rapide, entraînant une augmentation des mises en chantier de logements, notamment sur des terrains plus petits. En conséquence, les chargeuses compactes sur chenilles gagnent du terrain au Texas, en Arizona, en Floride et en Géorgie, où le taux de pénétration de la location est élevé. Pour atténuer les défis liés aux droits de douane, des équipementiers tels que JCB et Sakai localisent leurs opérations d'assemblage. Cependant, les pénuries de main-d'œuvre restent particulièrement aiguës au Nevada, en Utah et au Colorado. En réponse, les sociétés de location élargissent leur offre de services en proposant des modules de formation des opérateurs et d'autonomie, créant des opportunités de revenus supplémentaires sur le marché américain des machines de terrassement à chenilles.
La demande dans le Midwest et le Nord-Est continue d'augmenter, principalement sous l'effet des projets de réhabilitation de ponts et de la production de granulats. Ces applications reposent largement sur des chargeuses sur roues et des pelles de gamme moyenne utilisées en carrière. Sur les marchés urbains tels que New York et le Massachusetts, les équipements compacts gagnent en dynamisme, les contraintes d'espace et les réglementations strictes sur le bruit accélérant l'adoption de mini-machines électriques. L'expansion de Volvo CE à Shippensburg accroît l'offre de matériels de terrassement hybrides sur chenilles dans la région Mid-Atlantique, tout en tirant parti de sa proximité avec les ports de la côte Est pour rationaliser la logistique des composants entrants. Par ailleurs, l'adoption croissante de la télématique le long du corridor Boston-Washington permet aux entrepreneurs de gérer plus efficacement des flottes mixtes sur des projets urbains variés, tout en soutenant la croissance des revenus logiciels pour les équipementiers.
Paysage Concurrentiel
Sur le marché des machines de terrassement à chenilles aux États-Unis, Caterpillar, Komatsu et John Deere détiennent collectivement une part significative. Cette concentration modérée ouvre la porte à des incursions axées sur les prix de la part de concurrents tels que SANY, LiuGong et XCMG, notamment dans le segment compact. En réponse, ces acteurs établis renforcent leurs offres avec des technologies avancées. Par exemple, Caterpillar est sur le point de déployer son autonomie de niveau 4 dans un avenir proche, en s'appuyant sur les enseignements tirés d'un volume considérable de données de transport autonome. Pendant ce temps, Doosan Bobcat fait sensation avec son lancement d'une intelligence artificielle d'avertissement de collision et de batteries modulaires au CES, établissant un nouveau référentiel technologique. Consolidant davantage la transformation du secteur, Volvo CE a investi massivement dans la modernisation de son usine de Shippensburg, renforçant ses capacités hybrides et électriques. Cela positionne l'installation comme un pôle clé de la côte Est, notamment à mesure que la logistique des batteries évolue.
Les manœuvres stratégiques dans le secteur mettent en évidence un accent sur le financement captif, la garantie des dépenses en pièces détachées après-vente et la maintenance prédictive pour minimiser les temps d'arrêt. Il y a également une poussée vers des plateformes d'électrification modulaires, prêtes pour de futures retrofits de batteries. Les acteurs plus petits comme Sunward et Takeuchi se taillent une niche dans le canal de location, en promouvant des intervalles de service plus longs et des composants standardisés. Cette stratégie réduit considérablement les coûts de stockage des stocks pour les propritaires de flottes. Cependant, les dépenses liées à la certification EPA Tier-4 Final constituent un obstacle redoutable, accélérant la consolidation du secteur. L'intégration plus étroite de CASE Construction Equipment par CNH Industrial en est un exemple éloquent, signalant un virage stratégique vers des gammes de produits conformes aux émissions et la R&D hybride, établissant une barre d'entrée plus haute pour les nouveaux venus.
Les spécialistes des accessoires se concentrent sur les équipements spécifiques à la foresterie, notamment ceux alignés sur les budgets de lutte contre les risques. Simultanément, les éditeurs de logiciels d'autonomie s'associent aux OEM pour équiper les machines plus anciennes de contrôle de nivellement GPS. Cette collaboration non seulement prolonge la durée de vie des équipements existants, mais raccourcit également les cycles de remplacement. Alors que la concurrence par les prix s'intensifie dans le segment inférieur à 100 CV, le véritable leadership du marché est déterminé par des facteurs tels que la densité du service des concessionnaires, les capacités de financement et les garanties de disponibilité basées sur les données. Ces éléments contribuent collectivement à réduire le coût total de possession pour les gestionnaires de flottes.
Leaders du Secteur des Machines de Terrassement à Chenilles aux États-Unis
Caterpillar Inc.
Komatsu Ltd.
John Deere
Volvo CE
Hitachi Construction Machinery
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Komatsu a annoncé la réouverture de sa succursale en propre à Redding, en Californie, renforçant ainsi sa présence dans le nord de la Californie. En tant que succursale la plus septentrionale de l'entreprise dans cet État, le site constitue un hub stratégique pour les opérations de construction et de sylviculture dans la région.
- Mars 2026 : Kubota a officiellement présenté et lancé la chargeuse compacte sur chenilles SVL110-3 lors du salon CONEXPO-CON/AGG 2026 à Las Vegas. Ce lancement a permis de présenter la dernière offre de chargeuse compacte sur chenilles de Kubota aux professionnels du secteur de la construction, aux concessionnaires d'équipements et aux autres participants à l'un des plus grands salons professionnels de la construction en Amérique du Nord.
- Juin 2025 : Volvo Construction Equipment (Volvo CE) investit 261 millions USD à l'échelle mondiale pour développer la production de pelles sur chenilles et réduire les risques liés à la chaîne d'approvisionnement. Shippensburg, en Pennsylvanie, fait partie des sites prévus pour l'expansion, et la production débutera en 2026.
- Juin 2025 : CASE Construction Equipment lance la pelle sur chenilles CX380E en Amérique du Nord, avec une puissance de 268 CV et un poids en ordre de marche de 37 700 kg.


Périmètre du Rapport sur le Marché des Machines de Terrassement à Chenilles aux États-Unis
Le périmètre du rapport couvre le type d'équipement (pelles sur chenilles, bulldozers sur chenilles et autres), le mode de propulsion (moteur à combustion interne, électrique et hybride), la puissance moteur (inférieure à 100 CV, 100-200 CV et autres), l'application (construction et autres) et le canal de distribution (ventes directes par les équipementiers et autres). Les prévisions de marché sont fournies en valeur (USD) et en volume (unités).
| Pelles à Chenilles |
| Bulldozers à Chenilles |
| Chargeuses à Chenilles |
| Grues à Chenilles et Poseurs de Canalisations |
| Chargeuses Compactes à Chenilles et Chargeuses Compactes |
| Autres (Trancheuse, Foreuse, etc.) |
| Moteur à Combustion Interne (MCI) |
| Électrique et Hybride |
| Moins de 100 CV |
| 100-200 CV |
| 201-400 CV |
| Plus de 400 CV |
| Construction |
| Mines et Carrières |
| Agriculture et Foresterie |
| Autres |
| Ventes Directes des Équipementiers |
| Concessionnaires Agréés |
| Sociétés de Location et de Crédit-Bail |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Par Type d'Équipement | Pelles à Chenilles |
| Bulldozers à Chenilles | |
| Chargeuses à Chenilles | |
| Grues à Chenilles et Poseurs de Canalisations | |
| Chargeuses Compactes à Chenilles et Chargeuses Compactes | |
| Autres (Trancheuse, Foreuse, etc.) | |
| Par Propulsion | Moteur à Combustion Interne (MCI) |
| Électrique et Hybride | |
| Par Puissance Moteur | Moins de 100 CV |
| 100-200 CV | |
| 201-400 CV | |
| Plus de 400 CV | |
| Par Application | Construction |
| Mines et Carrières | |
| Agriculture et Foresterie | |
| Autres | |
| Par Canal de Distribution | Ventes Directes des Équipementiers |
| Concessionnaires Agréés | |
| Sociétés de Location et de Crédit-Bail | |
| Par Géographie | Nord-Est |
| Midwest | |
| Sud | |
| Ouest |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des machines de terrassement à chenilles aux États-Unis en 2026 ?
Le marché est estimé à 1,33 milliard USD en 2026 avec une perspective de CAGR de 5,41 % vers 2031.
Quelle catégorie d'équipement connaît la croissance la plus rapide ?
Les chargeuses compactes sur chenilles et les chargeuses compactes à direction à glissement devraient progresser à un CAGR de 6,43 % entre 2026 et 2031.
Qu'est-ce qui stimule la demande de location pour les équipements à chenilles ?
Les pénuries de main-d'œuvre, les taux de financement plus élevés et l'amortissement bonifié à 100 % en vertu de la loi fiscale de 2025 favorisent les locations à court terme avec des forfaits de formation.
À quelle vitesse les excavatrices hybrides et électriques gagnent-elles des parts de marché ?
Les unités électrifiées et hybrides devraient afficher un CAGR de 6,45 % jusqu'en 2031, dépassant le diesel, même si les moteurs à combustion interne restent dominants aujourd'hui.
Quelles régions affichent la croissance de la demande la plus forte ?
La Sun Belt et les États de l'Ouest touchés par les incendies de forêt mènent la croissance en raison de l'afflux de population et des engagements de financement pour la lutte contre les catastrophes.
Quel est l'impact des règles Tier-4 Final sur les coûts des équipements ?
Le matériel de contrôle des émissions ajoute 10 % à 25 % aux coûts des groupes motopropulseurs diesel, incitant certains acheteurs à explorer des alternatives hybrides et poussant les OEM vers l'électrification modulaire.
Dernière mise à jour de la page le:



