
Taille et Part du Marché de l'Emboutissage d'Acier Automobile aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 4.12 Milliards de dollars |
| Taille du Marché (2031) | 5.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.41 % |
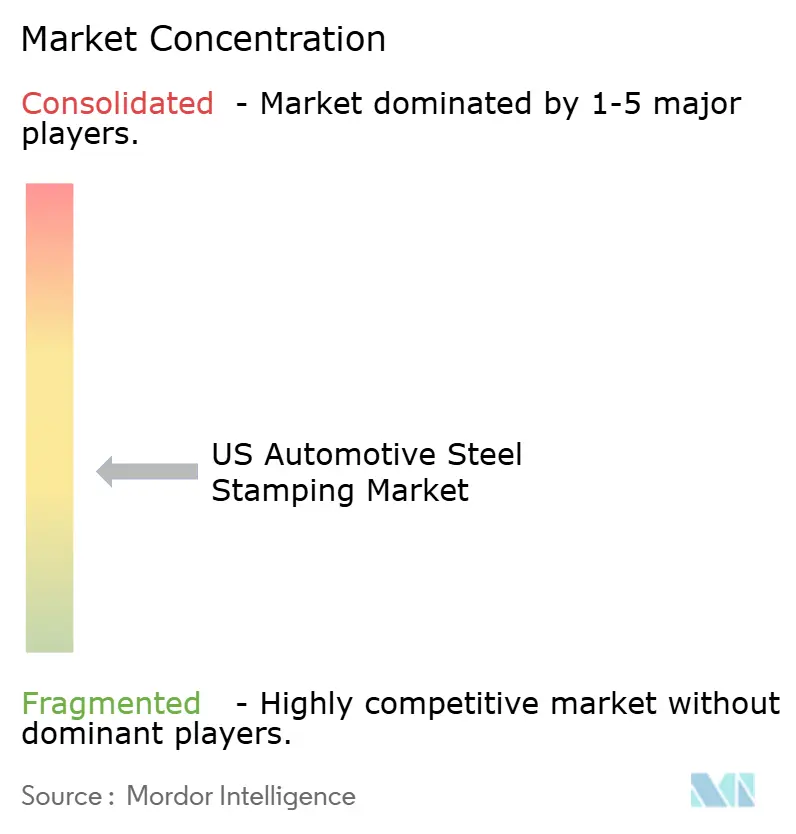
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Emboutissage d'Acier Automobile aux États-Unis par Mordor Intelligence
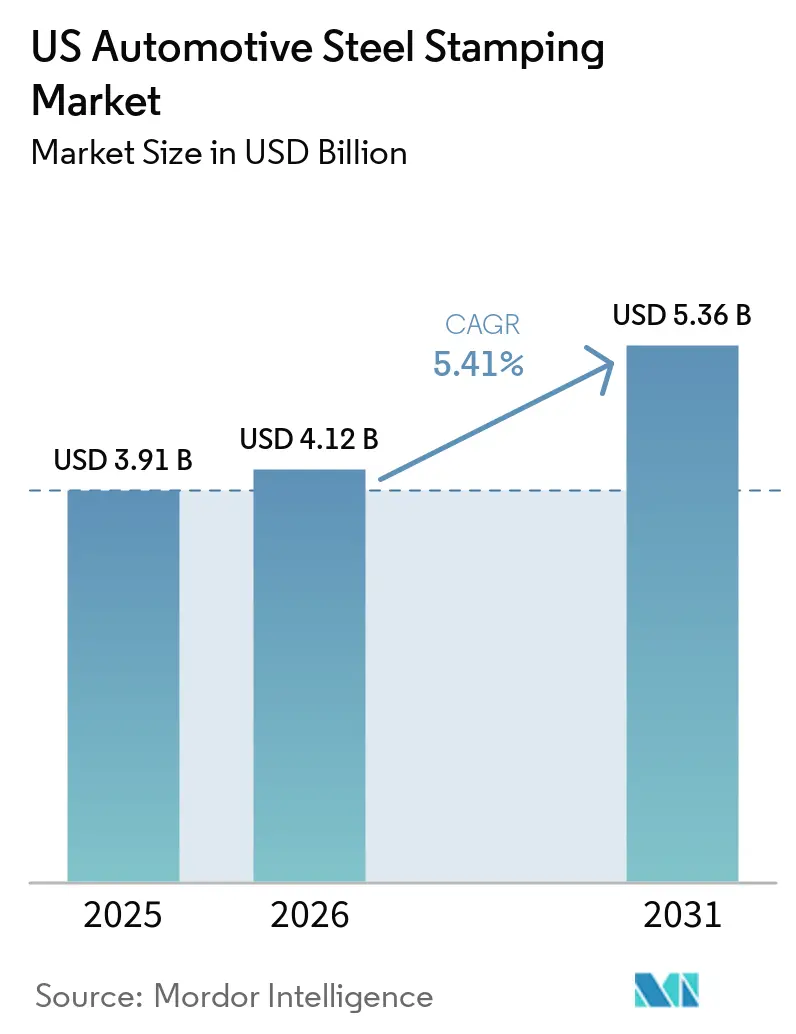
La taille du marché américain de l'emboutissage d'acier automobile était évaluée à 3,91 milliards USD en 2025, est estimée à 4,12 milliards USD en 2026, et devrait atteindre 5,36 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,41 % sur la période 2026-2031. Les constructeurs automobiles continuent de spécifier des aciers avancés et à très haute résistance pour se conformer aux objectifs de consommation moyenne de carburant des flottes (Corporate Average Fuel Economy), même si les plateformes électriques à batterie réduisent l'intensité globale en acier. Les données de production de la Réserve fédérale confirment que les assemblages de véhicules légers ont rebondi à 10,18 millions d'unités en 2025 et se sont stabilisés à environ 9,74 millions d'unités en rythme annuel corrigé des variations saisonnières en janvier 2026, soutenant une utilisation régulière des presses d'emboutissage. Les lignes d'emboutissage à chaud capables de tremper l'acier durci sous presse fonctionnent à pleine capacité, car les équipementiers ont besoin de pièces de classe 1 500 MPa pour les montants B, les bas de caisse et les boîtiers de batteries. Parallèlement, les emboutisseurs font face à la hausse des coûts de l'énergie et des bobines d'acier, ce qui les pousse à sécuriser des contrats d'acier à long terme ou à appliquer des suppléments tarifaires. La dynamique d'investissement se concentre le long des corridors des Grands Lacs et du Sud-Est, où les fournisseurs de rang 1 développent leur capacité en servo-presses et en découpage laser pour livrer des pièces en juste-à-temps aux usines d'assemblage voisines.
Principaux Enseignements du Rapport
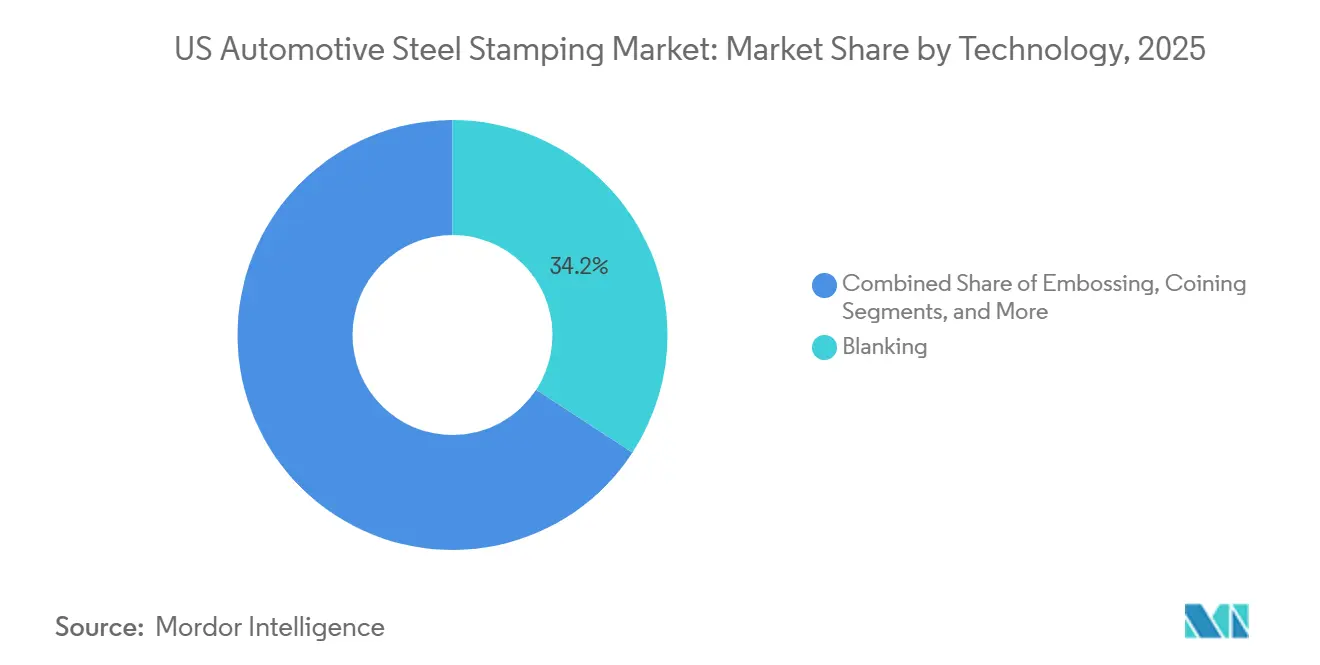
- Par technologie, le découpage a dominé avec 34,17 % de la part de marché américaine de l'emboutissage de l'acier automobile en 2025 ; le gaufrage devrait progresser à un CAGR de 6,42 % jusqu'en 2031.
- Par procédé, l'emboutissage à chaud représentait 27,87 % de la taille du marché américain de l'emboutissage de l'acier automobile en 2025 et devrait se développer à un CAGR de 7,51 % entre 2026 et 2031.
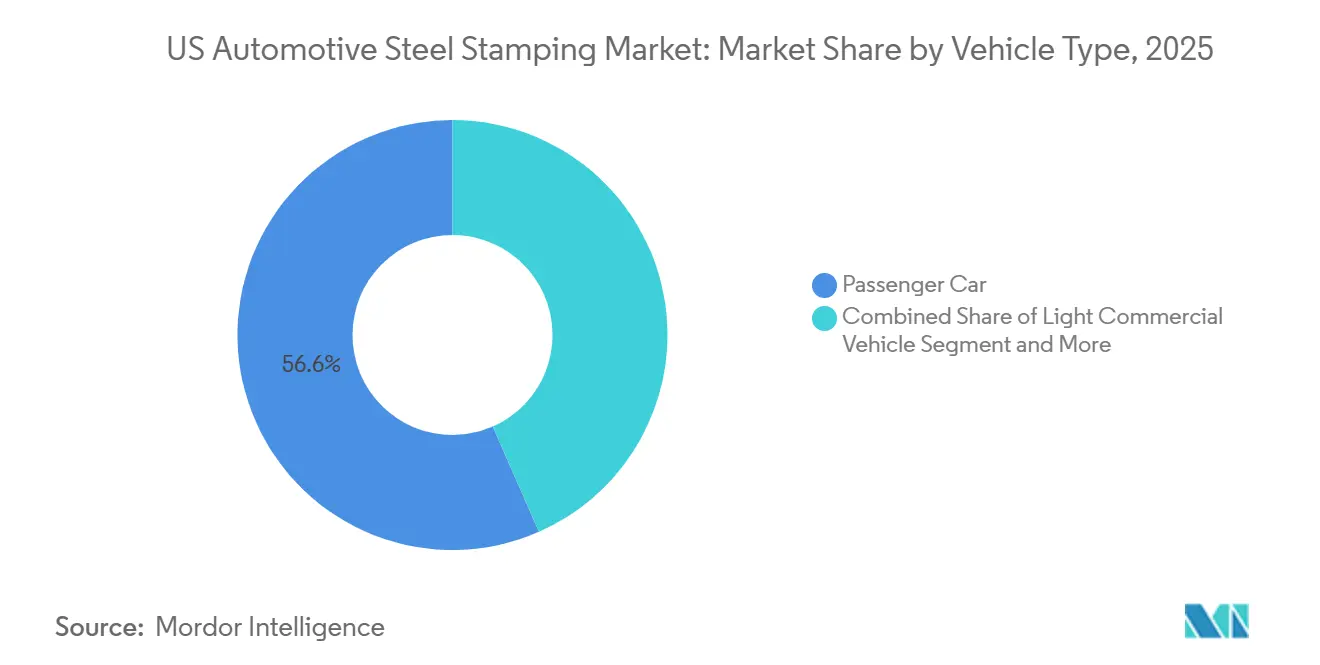
- Par type de véhicule, les voitures particulières ont dominé avec 56,57 % du chiffre d'affaires en 2025, tandis que les véhicules utilitaires légers devraient croître à un CAGR de 6,45 % jusqu'en 2031.
- Par motorisation, les modèles à combustion interne ont conservé 61,13 % de la part de marché en 2025, et les modèles électriques à batterie enregistreront la progression la plus rapide à un CAGR de 6,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de l'Emboutissage d'Acier Automobile aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption rapide des aciers avancés et à très haute résistance | +1.5% | National, en début de programmes VE | Court terme (≤ 2 ans) |
| Obligations d'allègement des équipementiers | +1.2% | Corridors Michigan, Ohio, Indiana | Moyen terme (2-4 ans) |
| Rebond de la production automobile aux États-Unis | +0.9% | Clusters du Midwest | Court terme (≤ 2 ans) |
| Demande croissante de panneaux de carrosserie pour véhicules électriques | +0.8% | Hubs Michigan, Tennessee, Texas | Moyen terme (2-4 ans) |
| Relocalisation nationale des pièces métalliques | +0.7% | Corridors Midwest et Sud-Est | Moyen terme (2-4 ans) |
| Modernisation des servo-presses permettant des géométries complexes | +0.6% | Usines de rang 1 à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des aciers avancés et à très haute résistance
Les métallurgistes livrent déjà des aciers à phases complexes de classe 2 GPa offrant 9,66 % d'allongement et 25,8 J de résilience Charpy, éliminant la fragilité qui limitait autrefois l'utilisation des aciers à très haute résistance. Le bénéfice se traduit par des épaisseurs réduites et un nombre de pièces moindre lorsque les nervures peuvent être intégrées. Les fournisseurs de rang 1 modernisent donc leurs équipements avec des servo-presses de 3 000 tonnes, des systèmes de découpe assistée par laser et des systèmes de surveillance à distance. La ligne de 35 millions USD de Martinrea, mise en service en 2025, a quadruplé la capacité pour les assemblages de planchers de batteries, confirmant que l'accès au capital est la variable décisive [1]"Communiqué de presse sur l'expansion de l'usine de Ridgetown," Martinrea International, martinrea.com. Les ateliers de rang 2 plus petits qui ne peuvent pas financer des conversions similaires se retrouvent limités aux supports à faible marge et aux emboutissages intérieurs.
Obligations d'allègement des équipementiers pour des objectifs CAFE plus élevés
Les règles strictes du CAFE en vigueur jusqu'à l'année modèle 2026 exigent une hausse annuelle de 8 % de l'efficacité des flottes jusqu'en 2025 et un bond de 10 % en 2026, poussant les constructeurs automobiles à réduire la masse des véhicules grâce aux aciers avancés [2]"Normes finales d'économie de carburant pour les années modèles 2024-2026," Administration nationale de la sécurité routière, nhtsa.gov . Les ingénieurs privilégient les nuances durcies sous presse telles que le 22MnB5 et le 37MnB4, car elles réduisent le poids jusqu'à 15 % tout en maintenant les performances en cas de collision. Les emboutisseurs capables de faire fonctionner des fours d'austénitisation à 900 °C et des cycles de trempe inférieurs à 4 s remportent les plus grands contrats de boîtiers de batteries et de montants B. Le regroupement des lancements de produits entraîne des pics de demande d'emboutissage à chaud autour des années de refonte — la prochaine génération du Ford F-150 en 2027 et la gamme de SUV Ultium de GM en 2028 spécifieront toutes deux des anneaux de portière à propriétés adaptées. Les insuffisances de capacité encouragent les accords d'approvisionnement pluriannuels, verrouillant les volumes pour les fournisseurs qui prouvent leur disponibilité de four et leur fiabilité de maintenance des outillages.
Rebond de la production automobile aux États-Unis après la pandémie
Les données de la Réserve fédérale montrent que la cadence d'assemblage final en Amérique du Nord a retrouvé 90 % des niveaux de 2019 au cours de 2025, normalisant les rythmes d'appel de pièces [3]"G.17 Production industrielle et utilisation des capacités," Conseil des gouverneurs du Système de réserve fédérale, federalreserve.gov . La stabilité des commandes réduit le temps d'inactivité des presses, améliorant l'absorption des coûts fixes pour les grandes lignes de presses transfert. Les clusters du Midwest abritant les usines des trois grands constructeurs de Detroit captent l'essentiel du rebond, mais les nouveaux sites greenfield du Sud-Est, tels que le complexe de Montgomery de Hyundai et l'usine de West Point de Kia, stimulent également la demande régionale de pièces. Une planification équilibrée réduit les primes d'heures supplémentaires, renforçant les maigres marges d'emboutissage moyennes de 1,4 %.
Demande croissante de panneaux de carrosserie pour véhicules électriques
Les modèles électriques à batterie utilisent environ 9 points de pourcentage d'acier en moins que les véhicules à moteur à combustion interne, mais ils nécessitent des emboutissages en acier à très haute résistance plus épais autour des lourds blocs-batteries. GM, Ford et Stellantis spécifient des renforts formés à chaud avec une résistance à la traction de 1 500 MPa pour les longerons de plancher anti-collision. Les outilleurs conçoivent désormais des motifs d'embossage qui répartissent l'énergie d'impact tout en maintenant les panneaux à une épaisseur de 1,0-1,2 mm. Bien que Tesla expérimente des exosquelettes en acier inoxydable qui contournent les matrices progressives traditionnelles, les plateformes grand public s'appuient toujours sur des presses à haute tonnage, garantissant que le marché américain de l'emboutissage d'acier automobile gagne en volume net grâce au passage aux véhicules électriques.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix de l'acier comprimant les marges des fournisseurs | -0.8% | À l'échelle nationale, en particulier pour les acheteurs au comptant | Court terme (≤ 2 ans) |
| Substitution des matériaux vers l'aluminium et les composites | -0.6% | Usines axées sur les véhicules électriques | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée en outillage et matrices | -0.5% | Midwest et Sud-Est | Moyen terme (2-4 ans) |
| Investissement initial élevé en immobilisations pour l'outillage à matrices progressives | -0.4% | Petits ateliers de rang 2/3 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix de l'Acier Comprimant les Marges des Fournisseurs
Selon SMU, au 26 mai, les prix des bobines laminées à chaud aux États-Unis variaient entre 1 070 USD et 1 120 USD par tonne courte, avec une moyenne de 1 095 USD par tonne. Le portail, citant des sources du marché, indique que les centres de service font actuellement face à des retards d'approvisionnement et à une hausse des niveaux de stocks, ce qui comprime les contrats indexés sur les moyennes annuelles. Les droits de douane de la Section 232 protègent les aciéries nationales, mais les offres moins chères d'Asie du Sud-Est créent des dilemmes d'achat liés au risque de fret. Avec seulement 13 % des acheteurs en mesure de négocier des prix au comptant à la baisse, de nombreux emboutisseurs sont passés à des couvertures trimestrielles. Les fournisseurs affichant un EBITDA de 1,4 % disposent d'une faible marge de manœuvre et cherchent donc à obtenir des clauses de répercussion ou introduisent des lignes de surcharge acier sur leurs factures.
Substitution des matériaux vers l'aluminium et les composites dans les véhicules électriques à batterie
Les panneaux de fermeture en aluminium réduisent la masse de 7 à 9 %, tentant les équipementiers malgré des coûts de matières premières plus élevés. L'Association de l'aluminium indique que les voitures de ville électriques à batterie réduisent le poids en acier de 700 kg à 408 kg en adoptant des tôles des séries 5xxx et 6xxx, déplaçant les emboutissages intérieurs de portières. Pourtant, la plupart des aciéries américaines manquent de capacité pour les alliages de qualité automobile, forçant les importations d'Europe et d'Asie. Les emboutisseurs doivent décider s'ils installent des bancs d'étirage pour l'aluminium ou s'ils misent davantage sur les spécialités en acier à très haute résistance. Les coques en acier inoxydable de style Cybertruck constituent un troisième vecteur perturbateur qui pourrait contourner entièrement les matrices progressives à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par technologie : le découpage conserve sa primauté tandis que l'embossage s'accélère
Le découpage a contrôlé 34,17 % des volumes de 2025, soulignant son rôle de dernière étape de séparation indispensable dans presque chaque ligne de matriçage. Les presses à matrice progressive intègrent le découpage, le monnayage et le bridage afin de réduire la manutention des matériaux, augmentant ainsi le débit et réduisant les chutes. Les commandes servo permettent désormais des courbes de course programmables, de sorte qu'un seul coulisseau exécute le découpage et le gaufrage peu profond en un seul coup. Cette intégration réduit le temps de cycle de près de 30 % sur les panneaux intérieurs de portières, libérant de la capacité sans extension d'usine.
Le gaufrage progresse à un CAGR de 6,42 % parce que les équipementiers ajoutent des nervures de rigidification aux bacs de batteries et aux boucliers de soubassement plutôt que d'augmenter l'épaisseur. Des motifs de gaufrage sur mesure augmentent la rigidité des panneaux de 18 % tout en maintenant la masse constante, un gain d'allègement essentiel pour les véhicules électriques à autonomie limitée. Les emboutisseurs adoptant des servo-presses peuvent maintenir une profondeur de nervure constante, ce qui évite les opérations de refrappe courantes sur les presses mécaniques. L'obstacle en capital reste le coût de l'outillage, mais les équipementiers de rang 1 le compensent par une tarification à plus forte valeur ajoutée auprès des équipementiers soucieux de la consolidation des pièces. En conséquence, le chiffre d'affaires du gaufrage devrait dépasser 790 millions USD d'ici 2031, portant sa part du marché américain de l'emboutissage de l'acier automobile à près de 16 %.


Par procédé : l'emboutissage à chaud étend son avance sur les besoins en acier à très haute résistance
L'emboutissage à chaud a représenté 27,87 % du chiffre d'affaires 2025 du marché américain de l'emboutissage de l'acier automobile et devrait se développer à un CAGR de 7,51 % entre 2026 et 2031. Les fours de durcissement sous presse fonctionnant à 930 °C transforment la tôle en alliage de bore en pièces martensitiques avec une résistance à la traction de 1 500 MPa. Le revenu thermique sur mesure ajoute désormais des zones ductiles afin que les anneaux de portière absorbent les chocs sans se fissurer. Les cycles de trempe en matrice s'achèvent en moins de 6 s, permettant aux constructeurs automobiles de remplacer trois pièces soudées et formées à froid par un seul anneau embouti à chaud. L'économie s'améliore à chaque reconception, de sorte que les responsables de programme planifient de plus en plus les composants emboutis à chaud dès la phase de conception.
Le formage de tôle domine encore les peaux extérieures, les panneaux de toit et les planchers où les emboutissages profonds dépassent la formabilité de l'emboutissage à chaud. Le profilage par laminage occupe un rôle de niche sur les longs canaux de bas de caisse mais manque de flexibilité de forme. La fabrication métallique, définie comme le soudage et le sous-assemblage, capte la marge en aval mais s'intègre de plus en plus directement dans les usines d'emboutissage de rang 1. D'ici 2031, l'emboutissage à chaud devrait approcher 1,6 milliard USD, maintenant son leadership grâce à la demande croissante pour les enceintes de batteries de véhicules électriques. Des projets pilotes d'efficacité énergétique utilisant le chauffage par induction pourraient réduire de 20 % le CO2 par pièce, une mesure qui influencera les scores d'approvisionnement des équipementiers d'ici la fin de la décennie.
Par type de véhicule : les voitures particulières dominent encore, mais les véhicules commerciaux légers progressent rapidement
Les voitures particulières ont généré 56,57 % du chiffre d'affaires 2025 du marché américain de l'emboutissage de l'acier automobile. Les crossovers compacts et les berlines de taille moyenne nécessitent d'importants emboutissages de carrosserie en blanc, maintenant les halls de presses actifs même si les assemblages de berlines diminuent. Pourtant, les consommateurs se tournent vers les camionnettes et les SUV, augmentant la part des véhicules utilitaires légers. Ford, GM et Stellantis allouent de nouveaux investissements aux pickups à carrosserie sur châssis qui consomment des emboutissages de plancher en jauge plus lourde et des côtés de cabine extérieurs. En conséquence, le véhicule utilitaire léger a enregistré un CAGR de 6,45 % jusqu'en 2031.
Les véhicules utilitaires moyens et lourds restent cycliques, portés par la demande de fret. Leurs coquilles de cabine et leurs supports de châssis utilisent des montants A et des tableaux de bord emboutis, mais les volumes sont bien inférieurs aux séries de véhicules légers. Le marché américain de l'emboutissage de l'acier automobile bénéficie de la diversification lorsque les commandes de fret augmentent, mais les volumes de base proviennent toujours des modèles à fort volume de véhicules légers. Les fournisseurs se couvrent en configurant des jeux de matrices interchangeables entre les intérieurs de berlines, de SUV et de pickups avec des ajustements minimaux.
Par propulsion : le moteur à combustion interne maintient son échelle tandis que la croissance des véhicules électriques surpasse
Les modèles à combustion interne représentaient 61,13 % du chiffre d'affaires 2025 du marché américain de l'emboutissage de l'acier automobile. Ils continuent de spécifier des emboutissages de berceau moteur, de traverse et de bouclier d'échappement propres aux groupes motopropulseurs à pistons. Les hybrides conservent également de nombreux supports de moteur à combustion interne tout en ajoutant de petits supports de batterie, maintenant des files d'attente de presses en modèles mixtes.
Les modèles électriques à batterie enregistreront un CAGR de 6,48 % à mesure que les politiques étatiques de zéro émission accélèrent l'adoption des véhicules électriques à batterie. Bien que chaque véhicule électrique à batterie réduise les kilogrammes d'acier, la complexité des bacs de batteries et des anneaux de protection contre les chocs augmente le prix par pièce. Une seule enceinte de plancher emboutie à chaud pour un SUV Ultium coûte trois fois le prix d'un bouclier de silencieux formé à froid. Les ateliers de presses équipés de lignes de trempe rapide captent ainsi de la valeur même lorsque le tonnage diminue. La flexibilité est essentielle, de sorte que les nouveaux bancs de fours intègrent des rouleaux modulaires et des brûleurs à gaz à changement rapide pour passer des tôles 22MnB5 aux tôles 37MnB4 au cours du même poste.
Analyse Géographique
Les États des Grands Lacs représentent une part substantielle de la capacité américaine d'emboutissage de l'acier automobile, le Michigan à lui seul accueillant de nombreux ateliers de presses de rang 1 et de rang 2 avancé. La proximité de l'usine GM de Lansing Delta Township et des opérations Ford à Dearborn soutient une logistique de tournées quotidiennes, réduisant les tampons d'entrepôt à des niveaux de stocks minimaux. Le bassin de main-d'œuvre régional conserve une expertise héritée en outillage et en matriçage, bien que la hausse des salaires pèse sur les marges bénéficiaires.
Le couloir du Sud-Est, s'étendant de l'Alabama à la Caroline du Sud, est devenu la région à la croissance la plus rapide, enregistrant une croissance robuste de la capacité de presses. Hyundai, Kia, Volkswagen et Mercedes génèrent une demande constante de flans de panneaux extérieurs. Les programmes d'incitation des États couvrant une part substantielle des dépenses d'investissement encouragent les fournisseurs du Nord à établir des usines satellites. Par exemple, Gestamp prévoit d'étendre sa capacité servo à Chattanooga, en citant les programmes de SUV électriques à venir.
Le Sud-Ouest et les États des Montagnes restent des marchés de niche mais continuent de croître, soutenus par la Gigafactory Tesla d'Austin et l'usine Lucid de Casa Grande. Bien que les volumes restent modestes par rapport à ceux de Detroit, ces usines nécessitent des rails de protection contre les chocs de batteries emboutis à chaud avancés que peu de fournisseurs locaux peuvent actuellement fournir. En conséquence, les modules emboutis parcourent de plus longues distances, renouvelant l'intérêt pour les réseaux logistiques desservis par voie ferrée capables de gérer des jeux de matrices lourds à des coûts de fret inférieurs à ceux du transport par camion.
Paysage Concurrentiel
La concurrence dans l'industrie américaine de l'emboutissage de l'acier automobile reste fragmentée mais tend vers la consolidation à mesure que les exigences en capital augmentent. Le regroupement par Autokiniton de Tower International et L&W a créé une empreinte de fabrication étendue qui approvisionne presque tous les équipementiers nationaux. Martinrea se concentre sur les composants de châssis à haute résistance et s'appuie sur sa ligne SIMPAC à grande capacité pour décrocher des contrats de bacs de batteries GM. Gestamp suit un modèle de campus qui regroupe les opérations de soudage, d'e-coat et de découpage laser avec ses presses, lui permettant de proposer des prix de modules livrés plutôt que des offres pièce seule.
Le capital-investissement est à l'origine de nombreuses acquisitions. MiddleGround Capital a combiné Shiloh Industries avec certains sites Benteler pour créer un spécialiste du formage à chaud au service de Stellantis. Cette approche attribue des unités commerciales dédiées aux véhicules électriques, chacune avec ses propres flottes de servo-presses, les séparant des opérations héritées de peaux extérieures de produits de base. Les fournisseurs de rang 2 plus petits forment souvent des coentreprises pour partager le coût des jeux de matrices coûteux ; cependant, beaucoup continuent de peiner à satisfaire les taux de qualité très stricts exigés par les tableaux de bord des trois grands de Detroit.
La technologie constitue le principal facteur de différenciation. Les fournisseurs capables de valider des processus d'emboutissage à chaud à chauffage rapide peuvent réduire significativement la consommation d'énergie par pièce, aidant les équipementiers à atteindre leurs indicateurs de durabilité. D'autres investissent dans le contrôle dimensionnel en ligne pour réduire substantiellement les retouches. Le risque de substitution par l'aluminium demeure, ce qui incite plusieurs emboutisseurs d'acier à proposer des offres multi-matériaux intégrant des bancs d'étirage et des cellules de soudage par friction-malaxage. Cette capacité hybride positionne ces fournisseurs comme des partenaires à guichet unique pour la structure de carrosserie plutôt que comme de simples transformateurs d'acier de commodité.
Leaders du Secteur de l'Emboutissage d'Acier Automobile aux États-Unis
Gestamp Automoción
Magna International (Cosma)
Tower International
Shiloh Industries
Martinrea International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Stellantis a renforcé son dispositif de fabrication nationale multimilliardaire en ajoutant une presse de découpage de pointe à son usine d'emboutissage de Warren (WSP) dans le Michigan. L'expansion augmente la capacité d'emboutissage interne pour les fermetures de carrosserie critiques (capots, portières et hayons) dans les chaînes d'approvisionnement des États-Unis, du Canada et du Mexique.
- Juillet 2026 : la Hoffmann Family of Companies a finalisé l'acquisition d'Allred Metal Stamping Works, élargissant son portefeuille de fabrication lourde sur mesure et de fabrication automobile de précision.
- Février 2025 : ArcelorMittal s'est engagé à investir 1,2 milliard USD pour construire une installation d'acier électrique à grains non orientés en Alabama avec une capacité annuelle de 150 000 t pour les noyaux de moteurs de véhicules électriques.


Périmètre du Rapport sur le Marché de l'Emboutissage d'Acier Automobile aux États-Unis
Le périmètre du rapport comprend la technologie (découpage, embossage, frappe à froid, bridage, pliage et autres technologies), le procédé (profilage à froid, emboutissage à chaud, formage de tôle, fabrication métallique et autres procédés), le type de véhicule (voiture particulière, véhicule commercial léger, et véhicule commercial moyen et lourd), et la propulsion (moteur à combustion interne et véhicule électrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Découpage |
| Gaufrage |
| Frappe à Froid |
| Bridage |
| Pliage |
| Autres Technologies |
| Formage par Rouleau |
| Emboutissage à Chaud |
| Formage de Tôle |
| Fabrication Métallique |
| Autres Procédés |
| Voiture Particulière |
| Véhicule Utilitaire Léger |
| Véhicule Utilitaire Moyen et Lourd |
| Moteur à Combustion Interne (MCI) |
| Véhicule Électrique (VE) |
| Par Technologie | Découpage |
| Gaufrage | |
| Frappe à Froid | |
| Bridage | |
| Pliage | |
| Autres Technologies | |
| Par Procédé | Formage par Rouleau |
| Emboutissage à Chaud | |
| Formage de Tôle | |
| Fabrication Métallique | |
| Autres Procédés | |
| Par Type de Véhicule | Voiture Particulière |
| Véhicule Utilitaire Léger | |
| Véhicule Utilitaire Moyen et Lourd | |
| Par Propulsion | Moteur à Combustion Interne (MCI) |
| Véhicule Électrique (VE) |


Questions Clés Répondues dans le Rapport
À quelle vitesse la demande de composants emboutis à chaud croît-elle ?
Le chiffre d'affaires de l'emboutissage à chaud devrait progresser à un CAGR de 5,51 % jusqu'en 2031, les constructeurs automobiles ayant besoin de pièces de classe 1 500 MPa pour les montants B et les boîtiers de batteries.
Quelle catégorie de véhicules connaît la croissance la plus rapide ?
Les véhicules utilitaires légers tels que les pickups et les SUV de taille moyenne affichent la croissance la plus rapide à un CAGR de 6,45 % en raison de l'évolution des préférences des consommateurs et de l'électrification des plateformes de camionnettes.
Quel est le principal frein à la rentabilité des fournisseurs ?
La volatilité des prix de l'acier comprime les marges, car la bobine laminée à chaud a atteint 1 030 USD par tonne courte en 2026, tandis que l'EBITDA moyen de l'emboutissage reste proche de 1,4 %.
Pourquoi les servo-presses gagnent-elles en faveur ?
Les entraînements servo réduisent les temps de cycle de 30 % et permettent des profils de course programmables, permettant le découpage et l'embossage dans le même coup pour une productivité plus élevée et moins de rebuts.
Comment l'électrification modifie-t-elle la teneur en acier embouti ?
Les modèles électriques à batterie utilisent moins d'acier par véhicule, mais ils nécessitent des emboutissages à ultra-haute résistance de plus grande valeur autour des lourds blocs de batteries, compensant partiellement la perte de tonnage.
Quels États offrent les meilleures perspectives de croissance pour les capacités d'emboutissage ?
L'Alabama, le Tennessee et le Texas mènent la croissance grâce aux nouvelles usines d'assemblage des équipementiers et aux incitations favorables au développement économique.
Dernière mise à jour de la page le:



