
Tamanho e Participação do Mercado de Jogos de Azar Online dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
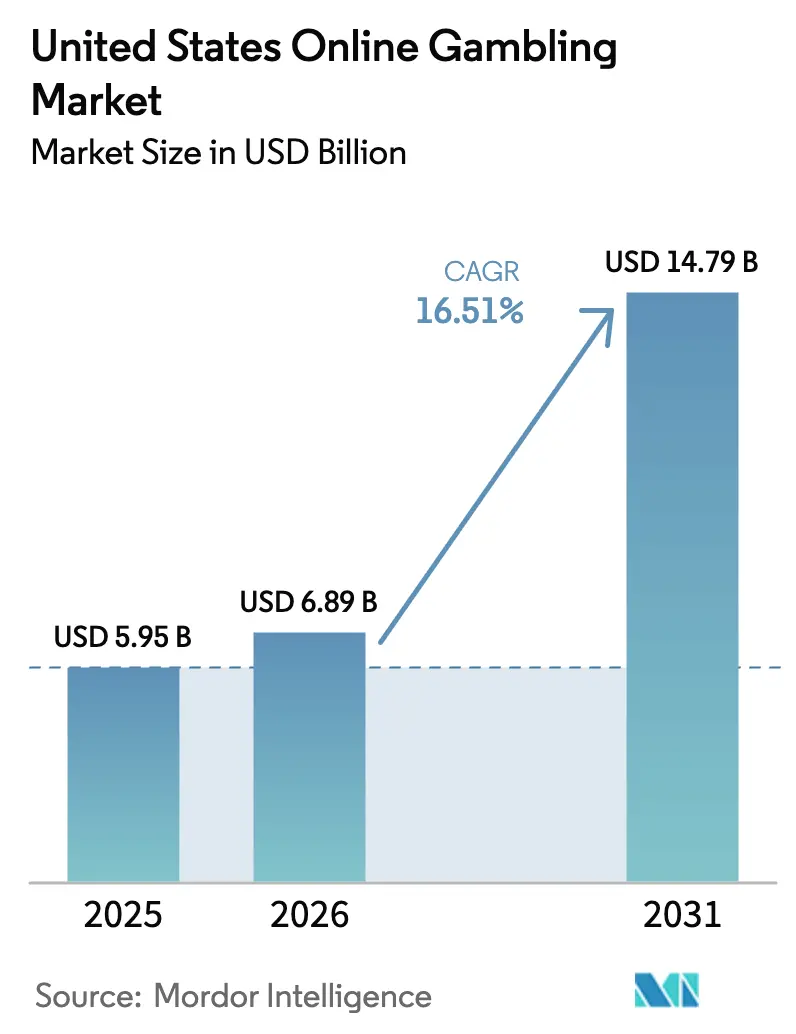
| Tamanho do mercado no ano base (2025) | 5.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.51 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jogos de Azar Online dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de jogos de azar online dos Estados Unidos foi avaliado em USD 5,95 bilhões em 2025 e estima-se que cresça de USD 6,89 bilhões em 2026 para atingir USD 14,79 bilhões até 2031, a uma taxa de crescimento anual composta (CAGR) de 16,51% durante o período de previsão (2026-2031). Esse crescimento é impulsionado pela forte legalização em nível estadual, pela rápida adoção da tecnologia 5G e pelo uso crescente de sistemas de pagamento móvel, que juntos aumentam o engajamento nas plataformas. Parcerias como a colaboração entre DraftKings e ESPN estão convertendo audiências de transmissão em apostadores ativos. Os operadores estão utilizando pilhas de tecnologia unificadas em múltiplas jurisdições, o que reduz os custos marginais de expansão e permite lançamentos multiestaduais mais rápidos. A receita recorde de jogos de azar online (iGaming) em Michigan demonstra como ofertas diversificadas de cassino ajudam a mitigar o impacto da sazonalidade do calendário esportivo na receita. Além disso, a alta penetração de dispositivos, particularmente entre a Geração Z, garante um influxo constante de novos clientes no mercado de jogos de azar online dos Estados Unidos.
Principais Conclusões do Relatório
- Por tipo de jogo, as apostas esportivas lideraram com 49,21% de participação no mercado de jogos de azar online dos Estados Unidos em 2025, enquanto os jogos de cassino avançam a um CAGR de 13,92% até 2031.
- Por gênero, os usuários do sexo masculino detinham 69,01% de participação no mercado de jogos de azar online dos Estados Unidos em 2025, enquanto o segmento feminino registra o crescimento mais rápido, com um CAGR de 10,12%.
- Por faixa etária, o segmento de 25-40 anos capturou 53,13% de participação em 2025, mas o segmento abaixo de 25 anos está projetado para se expandir a um CAGR de 14,42% até 2031.
- Por dispositivo, o mobile comandou 80,13% de participação no mercado de jogos de azar online dos Estados Unidos em 2025 e está definido para crescer a um CAGR de 12,44% durante o período de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Jogos de Azar Online dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A alta penetração de smartphones e banda larga permite acesso contínuo às plataformas de apostas a qualquer hora e em qualquer lugar dentro dos estados com legislação vigente | +3.2% | Nacional, concentrado em estados com marcos legais (Nova York, Nova Jersey, Pensilvânia, Michigan, Illinois) | Médio prazo (2-4 anos) |
| A integração de apostas ao vivo em tempo real aumenta o engajamento dos usuários por meio de odds em tempo real e experiências de apostas interativas | +2.8% | Nacional, com maior adoção em mercados maduros (Nova Jersey, Nevada, Pensilvânia) | Curto prazo (≤ 2 anos) |
| Parcerias entre casas de apostas esportivas e ligas esportivas profissionais aumentam a visibilidade da marca e a integração de conteúdo de apostas | +2.5% | Nacional, amplificado em estados que sediam franquias das principais ligas | Médio prazo (2-4 anos) |
| A adoção de pagamentos digitais seguros e carteiras eletrônicas suporta depósitos instantâneos, saques e comportamento de jogo sem dinheiro em espécie | +2.1% | Nacional, acelerado em estados com maior avanço tecnológico (residentes da Califórnia usando plataformas de outros estados, Nova York, Massachusetts) | Curto prazo (≤ 2 anos) |
| O crescente conhecimento do consumidor sobre fantasy sports faz a transição dos usuários para ecossistemas regulamentados de apostas esportivas online | +1.9% | Nacional, com força histórica em centros de fantasy sports diários (Nova York, Califórnia, Texas) | Médio prazo (2-4 anos) |
| O crescimento de plataformas de streaming com odds integradas e estatísticas ao vivo suporta experiências de apostas em segunda tela | +1.6% | Nacional, com ganhos iniciais em demografias que abandonam a TV a cabo (centros urbanos, coortes mais jovens) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A alta penetração de smartphones e banda larga permite acesso contínuo às plataformas de apostas a qualquer hora e em qualquer lugar dentro dos estados com legislação vigente
Os dispositivos móveis desempenharam um papel significativo na atividade de jogos de azar online em 2025, uma tendência apoiada pela ampla disponibilidade de redes 4G e pela crescente cobertura da tecnologia 5G. Esses avanços permitiram acesso instantâneo a contas e apostas em tempo real. Os operadores aprimoraram os aplicativos para permitir depósitos com um único toque por meio do Apple Pay e do Google Pay, reduzindo as barreiras que anteriormente desencorajavam apostadores casuais. Em 2024, a integração do PayPal com as principais casas de apostas esportivas permitiu que os usuários financiassem contas diretamente de contas bancárias vinculadas, contornando intermediários de redes de cartões e reduzindo os tempos de transação para menos de 10 segundos. Além disso, a arquitetura ponto a ponto do Venmo foi adaptada para carteiras de jogos de azar, permitindo que os usuários transferissem ganhos para amigos ou compartilhassem apostas combinadas, replicando a experiência social das apostas presenciais. A mudança para o design mobile em primeiro lugar também incorporou verificação de geolocalização usando o Sistema de Posicionamento Global (GPS) e triangulação de Wi-Fi, garantindo conformidade com os limites estaduais enquanto permite que os usuários se movam livremente dentro das jurisdições legais.
A integração de apostas ao vivo em tempo real aumenta o engajamento dos usuários por meio de odds em tempo real e experiências de apostas interativas
As apostas ao vivo agora representam mais de 40% do total de apostas esportivas, apoiadas por feeds de dados da Genius Sports e da Sportradar que atualizam as odds a cada 2 a 3 segundos durante eventos ao vivo. Em 2024, a DraftKings introduziu as micro-apostas, permitindo apostas em eventos específicos, como arremessos individuais no beisebol ou posses de bola no basquete. Esse desenvolvimento aumentou a duração média da sessão em 18 minutos, conforme relatado na teleconferência de resultados do terceiro trimestre de 2025 da empresa. A solução de streaming OptiView da Dolby, adotada por operadores selecionados em 2025, sincronizou transmissões de vídeo com interfaces de apostas, abordando o atraso anterior de 5 a 10 segundos que fazia com que as odds mudassem antes que os usuários pudessem fazer apostas. Essa integração de streaming e apostas transformou a visualização passiva em uma experiência interativa, onde cada jogada gera novas oportunidades de apostas. A Associação Nacional de Basquete (NBA) incorporou odds ao vivo em seu serviço de streaming League Pass em 2024, marcando uma mudança em relação à sua resistência anterior à integração de apostas esportivas. Essa mudança destaca como as ligas esportivas estão agora monetizando dados em tempo real como um valioso ativo de primeira parte.
Parcerias entre casas de apostas esportivas e ligas esportivas profissionais aumentam a visibilidade da marca e a integração de conteúdo de apostas
O anúncio em novembro de 2025 de que a DraftKings se tornaria a parceira exclusiva de apostas esportivas da ESPN, substituindo o ESPN Bet da PENN Entertainment, destaca a importância estratégica da distribuição de mídia em detrimento do valor de marca independente. O alcance linear e digital da ESPN, que tem em média 75 milhões de visitantes únicos mensais, proporciona à DraftKings vantagens significativas, como exibição de odds dentro do conteúdo, segmentos de apostas pré-jogo e endossos de talentos. Esses benefícios são difíceis de replicar pelos concorrentes sem acesso a plataformas de mídia equivalentes. Em fevereiro de 2024, a BetMGM firmou uma parceria exclusiva com o X, anteriormente conhecido como Twitter, integrando odds ao vivo nas linhas do tempo de eventos e permitindo que os usuários fizessem apostas com um único clique sem sair da plataforma social. Além disso, em setembro de 2024, a Associação de Jogadores da Liga Principal de Beisebol (MLBPA) entrou com uma ação judicial contra a DraftKings e a FanDuel pelo uso não autorizado de dados de nome, imagem e semelhança (NIL) de jogadores. Essa ação legal ressalta os crescentes esforços dos atletas para afirmar direitos de propriedade intelectual sobre seus perfis estatísticos, que são usados como conteúdo de apostas. A Hard Rock International também indicou sua disposição de fazer parceria com a FanDuel ou a DraftKings na Flórida, desde que haja mudanças na legislação estadual. Isso reflete como os operadores regionais estão buscando oportunidades de co-branding para permanecerem competitivos com as plataformas nacionais.
A adoção de pagamentos digitais seguros e carteiras eletrônicas suporta depósitos instantâneos, saques e comportamento de jogo sem dinheiro em espécie
A pesquisa da Paysafe de 2024 revelou que 68% dos jogadores de azar online dos EUA preferem carteiras eletrônicas a cartões de crédito, citando maior segurança e velocidade nas transações. Em resposta, os operadores integraram plataformas como PayPal, Venmo, Skrill e Neteller em seus processos de pagamento. A FanDuel introduziu a funcionalidade de saque instantâneo no final de 2024, aproveitando os trilhos de pagamento em tempo real da rede de Pagamentos em Tempo Real (RTP) da The Clearing House. Esse recurso permite que os usuários acessem seus ganhos em até 15 minutos, em comparação com os típicos 3 a 5 dias úteis necessários para transferências pela Câmara de Compensação Automatizada (ACH). Em 2025, a Visa emitiu diretrizes atualizadas para carteiras digitais em jogos de azar, exigindo tokenização e autenticação biométrica para mitigar fraudes. Como resultado, os operadores adotaram tecnologias de reconhecimento de impressão digital e facial para transações superiores a USD 500. A adoção de criptomoedas permanece limitada devido a incertezas regulatórias, embora algumas plataformas licenciadas no exterior aceitem Bitcoin e Ethereum em estados com aplicação menos rigorosa. A transição para ecossistemas sem dinheiro em espécie também permitiu que os operadores implementassem estratégias de precificação dinâmica. Essas estratégias ajustam odds e promoções em tempo real com base no saldo da carteira e no histórico de apostas do usuário, oferecendo incentivos personalizados que aumentam o valor do tempo de vida do cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rígidas de publicidade restringem mensagens promocionais, posicionamento de conteúdo e segmentação para operadores de jogos de azar | -1.8% | Nacional, com maior fiscalização em Massachusetts, Ohio, Virgínia e durante eventos da NCAA | Curto prazo (≤ 2 anos) |
| Altas taxas de tributação e licenciamento nos principais estados reduzem as margens dos operadores e desencorajam participantes menores | -2.3% | Concentrado em estados com alta tributação (Nova York 51%, Pensilvânia 36%, Illinois 15%) | Médio prazo (2-4 anos) |
| Preocupações com o jogo problemático intensificam o escrutínio regulatório e a demanda por medidas mais rígidas de proteção ao consumidor | -1.2% | Nacional, com programas piloto em Nova Jersey, Michigan e Massachusetts | Longo prazo (≥ 4 anos) |
| As regulamentações de privacidade de dados exigem salvaguardas robustas para informações pessoais e financeiras, aumentando os requisitos de conformidade | -0.9% | Nacional, com a Lei de Privacidade do Consumidor da Califórnia (CCPA) estabelecendo padrões de referência | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações rígidas de publicidade restringem mensagens promocionais, posicionamento de conteúdo e segmentação para operadores de jogos de azar
A Associação Nacional de Atletismo Universitário (NCAA) decidiu proibir anúncios de jogos de azar durante suas transmissões de campeonato, incluindo o amplamente assistido March Madness, a partir de 2024 [1]Fonte: Associação Nacional de Atletismo Universitário, "A NCAA lança Draw the Line para abordar as apostas esportivas," ncaa.org. Essa mudança elimina uma oportunidade promocional significativa que os operadores de jogos de azar haviam aproveitado anteriormente para atrair milhões de novos usuários. No mesmo ano, Massachusetts introduziu regulamentações exigindo que 20% de todos os anúncios de jogos de azar incluíssem mensagens de jogo responsável. O estado também proibiu endossos de celebridades por atletas com menos de 21 anos, levando os operadores a reformular campanhas que dependiam fortemente de endossos de figuras proeminentes. Da mesma forma, Ohio implementou regras exigindo um intervalo de 10 segundos entre anúncios de jogos de azar na televisão. Essa regulamentação impede anúncios consecutivos, uma estratégia que anteriormente havia ajudado a reduzir os custos de aquisição de clientes em 15% em estados sem tais restrições. Enquanto isso, a Virgínia tomou medidas para proibir anúncios de jogos de azar direcionados a usuários menores de 21 anos por meio de geofencing em mídias sociais. Essa medida exige que plataformas como Meta e Snap implementem processos de verificação de idade, o que levou a uma queda de 30% nas taxas de cliques.
Altas taxas de tributação e licenciamento nos principais estados reduzem as margens dos operadores e desencorajam participantes menores
A taxa de 51% de Nova York sobre a receita bruta de jogos (RBJ) gerou USD 1,76 bilhão para o estado no ano fiscal de 2023-2024. No entanto, essa alta alíquota reduziu significativamente as margens dos operadores para um único dígito, levando plataformas menores, como a WynnBET, a sair do mercado. A WynnBET também vendeu seus ativos de jogos de azar pela internet (iGaming) em Michigan para a Caesars em junho de 2024. Na Pensilvânia, a taxa de 36% sobre apostas esportivas, combinada com uma tributação separada de iGaming, resultou em mais de USD 1,1 bilhão em arrecadações durante o ano fiscal de 2024. Para gerenciar a carga tributária, os operadores reduziram os gastos promocionais, o que causou uma queda de 12% ano a ano na aquisição de novos usuários [2]Fonte: Conselho de Controle de Jogos da Pensilvânia, "O Conselho de Controle de Jogos da PA relata receita mensal recorde em novembro, impulsionada por máximas históricas em apostas esportivas e iGaming," gamingcontrolboard.pa.gov. Illinois impõe uma taxa de 15% juntamente com um sobretaxa progressiva que chega a 40% para operadores com receitas anuais superiores a USD 200 milhões. Essa estrutura penaliza operadores maiores e desencoraja investimentos em atualizações tecnológicas. As taxas de licenciamento variam significativamente, variando de USD 10 milhões em Nova York a USD 500.000 em estados menores. Essas altas taxas criam barreiras à entrada, limitando a concorrência a incumbentes bem capitalizados como Flutter, DraftKings e MGM. O EBITDA do terceiro trimestre de 2025 da BetMGM de USD 41 milhões, alcançado após anos de prejuízos, destaca que a lucratividade neste mercado requer escala multiestadual para amortizar custos fixos. Esse limiar continua sendo desafiador para os operadores regionais alcançarem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Jogo: Cassino Supera o Crescimento das Apostas Esportivas
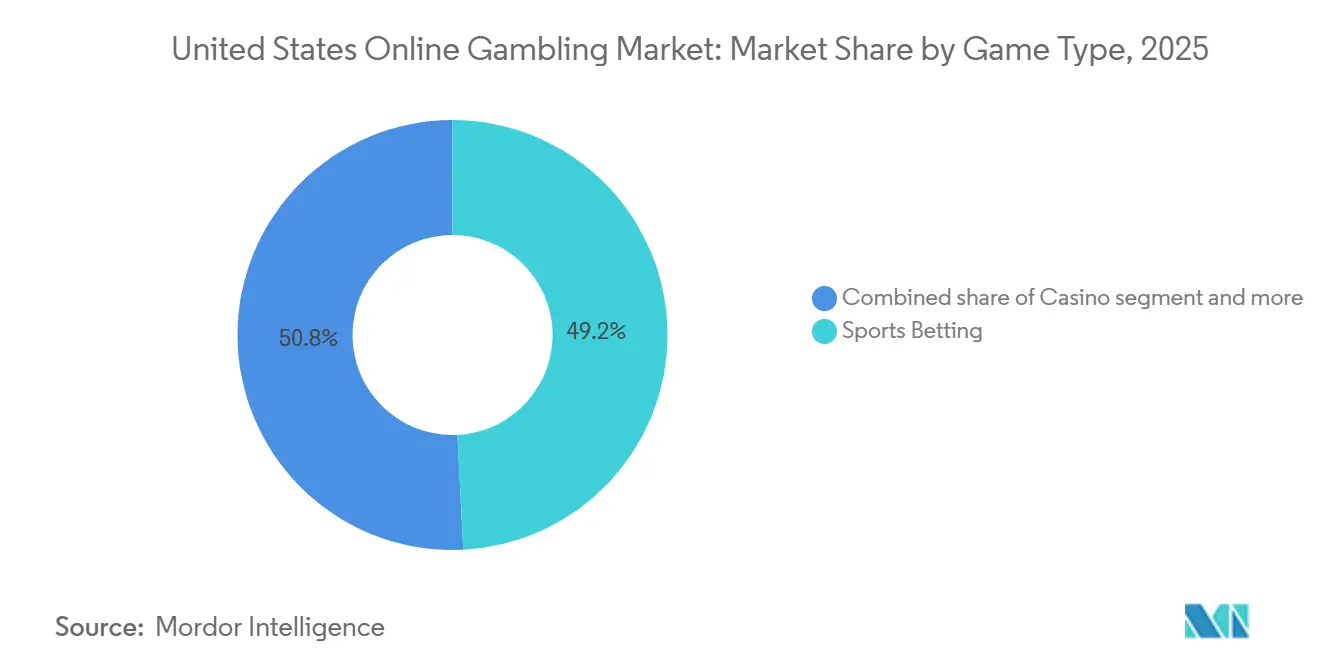
Espera-se que os jogos de cassino cresçam a uma taxa de crescimento anual composta (CAGR) de 13,92% até 2031, superando o crescimento das apostas esportivas, que está projetado para deter uma participação de mercado de 49,21% em 2025. Esse crescimento é impulsionado pela economia unitária mais forte dos jogos de azar online (iGaming) e por desenvolvimentos regulatórios favoráveis em estados-chave. Por exemplo, a receita de iGaming de Michigan em outubro de 2025 atingiu USD 278 milhões, representando um aumento de 31,8% ano a ano. Esse desempenho destaca o engajamento consistente gerado por jogos de dealer ao vivo e títulos de caça-níqueis, em contraste com a natureza episódica dos eventos esportivos.
A BetMGM relatou que seu segmento de iGaming contribuiu com 21% para sua participação de mercado geral de receita bruta de jogos (RBJ) de 15% no terceiro trimestre de 2025. Além disso, o iGaming demonstrou margens de lucro antes de juros, impostos, depreciação e amortização (EBITDA) que foram 8 pontos percentuais mais altas do que as apostas esportivas. Isso é atribuído a menores custos de aquisição de clientes e despesas promocionais reduzidas. Da mesma forma, a receita de iGaming da Pensilvânia em novembro de 2024 totalizou USD 200 milhões, refletindo um aumento de 27% ano a ano. Esse crescimento ressalta a expansão das bibliotecas de caça-níqueis e jogos de mesa, que agora apresentam títulos de marca de grandes estúdios. Esses títulos de marca criam sinergias de propriedade intelectual que não estão disponíveis nas apostas esportivas.


Por Gênero: Segmento Feminino Redefine a Demografia dos Usuários
Espera-se que o segmento feminino cresça a uma taxa de crescimento anual composta (CAGR) de 10,12% até 2031, reduzindo gradualmente a diferença em relação aos usuários do sexo masculino, que detinham 69,01% da participação de mercado em 2025. Esse crescimento está sendo impulsionado por operadores que adotam estratégias de marketing focadas em comunidade e entretenimento, em vez do fandom esportivo tradicional. A American Gaming Association relatou que 46% dos apostadores esportivos eram mulheres em 2024, um aumento em relação a 38% em 2020. Esse aumento foi apoiado por campanhas como a Rainha da Casa de Apostas
do Caesars Sportsbook, que destaca atletas e influenciadoras femininas.
As mulheres também constituem uma parcela significativa dos jogadores de cassino online, superando sua participação nas apostas esportivas. Isso se deve em grande parte à popularidade dos jogos de caça-níqueis e de dealer ao vivo, que exigem menos conhecimento específico de esportes e, portanto, reduzem as barreiras à entrada. Em 2024, a FanDuel introduziu promoções adaptadas para mulheres, incluindo apostas sem risco associadas a jogos da Associação Nacional de Basquete Feminino (WNBA) e parcerias com personalidades femininas da mídia esportiva. Esse segmento demográfico é reconhecido por seu maior valor de tempo de vida, pois tende a ter taxas de abandono mais baixas e padrões de apostas mais consistentes.
Por Faixa Etária: A Geração Z Impulsiona a Expansão de Longo Prazo
Espera-se que o segmento Abaixo de 25 Anos cresça a uma Taxa de Crescimento Anual Composta (CAGR) de 14,42% até 2031, tornando-o o grupo etário de crescimento mais rápido. No entanto, enfrenta desafios estruturais devido aos requisitos de idade mínima de 21 anos na maioria dos estados e às restrições da Associação Nacional de Atletismo Universitário (NCAA) sobre apostas em atletas universitários. As tecnologias de verificação de idade de fornecedores como ID.me, Jumio e Onfido agora utilizam reconhecimento facial biométrico e autenticação de documentos. Embora essas medidas ajudem a reduzir o acesso de menores de idade, elas também introduzem etapas adicionais que podem desencorajar alguns usuários legítimos.
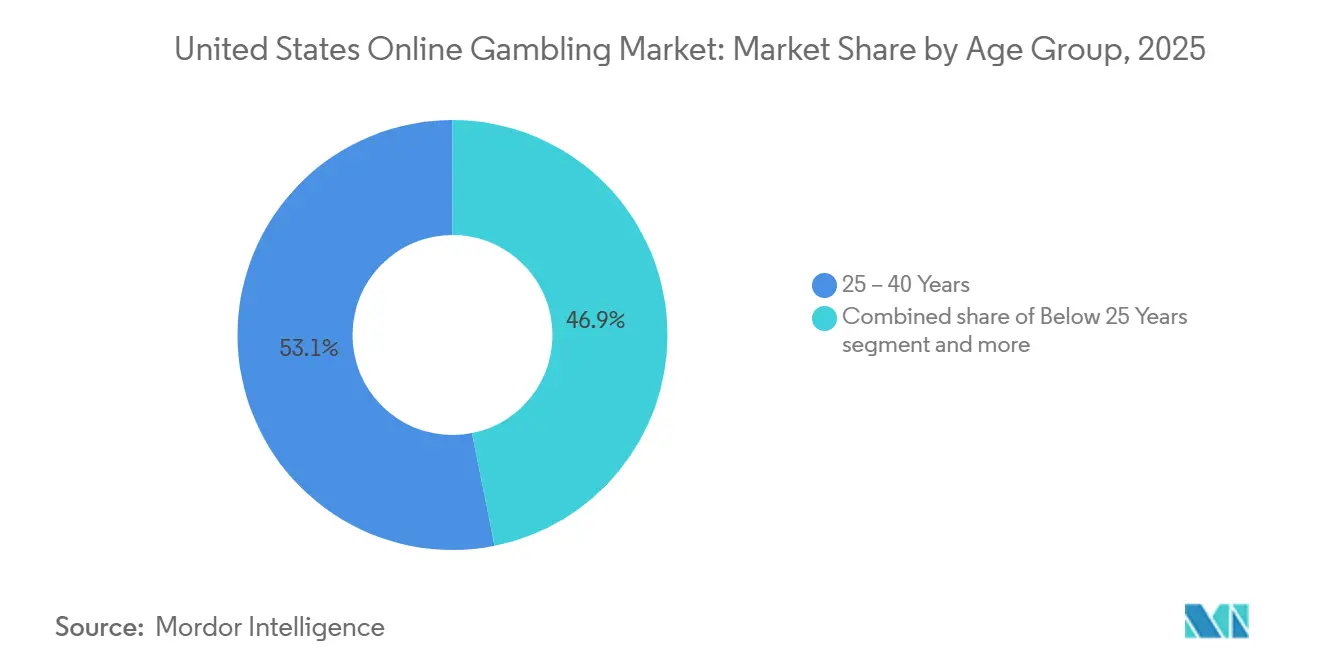
O segmento de 25-40 Anos, projetado para representar 53,13% da participação de mercado em 2025, serve como a base de receita primária. Esse grupo é caracterizado por maior renda disponível e familiaridade com sistemas de pagamento digital. Desde 2018, sua transição do fantasy sports diário para as apostas esportivas tem sido um importante motor de crescimento. Os operadores personalizaram recursos de produtos, como parlays do mesmo jogo e opções de saque antecipado, para se alinharem às preferências de risco desse segmento.
Por Dispositivo: A Dominância do Mobile Remodela a Infraestrutura
Os dispositivos móveis representaram 80,13% da participação de mercado em 2025 e espera-se que cresçam a uma taxa de crescimento anual composta (CAGR) de 12,44% até 2031. Esse crescimento deslocou as plataformas desktop para funções secundárias, principalmente para gerenciamento de contas em vez de apostas ativas. Os operadores priorizaram o desenvolvimento de aplicativos para iOS e Android, alcançando tempos de carregamento inferiores a 2 segundos e permitindo apostas com um único toque. Em comparação, as interfaces desktop frequentemente exigem autenticação em várias etapas, tornando-as menos eficientes. A integração do Apple Pay e do Google Pay em aplicativos móveis reduziu o atrito nos depósitos em 40%, conforme destacado na análise de experiência do usuário da FanDuel de 2024. Além disso, recursos de login biométrico, como Face ID e leitura de impressão digital, abordaram efetivamente problemas relacionados à fadiga de senhas.
A expansão das redes 5G, que agora cobrem 70% da população dos Estados Unidos, permitiu o streaming em tempo real de jogos ao vivo dentro dos aplicativos de apostas. Esse avanço simplificou a experiência do usuário ao eliminar a necessidade de uma segunda tela, criando uma plataforma unificada. Como resultado, as apostas ao vivo aumentaram 30% em comparação com os usuários que alternam entre dispositivos.
Análise Geográfica
Os Estados Unidos são líderes no mercado de jogos de azar online, com a legalização em nível estadual criando uma variedade de marcos regulatórios. Os operadores devem navegar por esses marcos por meio de licenciamento multijurisdicional e requisitos tecnológicos. Em Nova York, a receita tributária de apostas esportivas atingiu USD 1,76 bilhão durante o ano fiscal de 2023-2024, apoiada por uma alíquota de imposto sobre receita bruta de jogos (RBJ) de 51%, a mais alta do país. Apesar de desafios como a compressão das margens dos operadores, o volume anual de apostas de USD 12 bilhões de Nova York a torna o maior mercado por volume. Nova Jersey, o primeiro estado a legalizar as apostas esportivas após a revogação da Lei de Proteção de Esportes Profissionais e Amadores (PASPA) em 2018, registrou um volume combinado de apostas de USD 12,4 bilhões de janeiro a novembro de 2024. Os impostos totais sobre jogos superaram USD 1,2 bilhão, refletindo um ecossistema bem estabelecido onde os jogos de azar pela internet (iGaming) contribuem com 55% da receita dos operadores.
Michigan estabeleceu um recorde estadual em outubro de 2025 com receita de iGaming de USD 278 milhões, representando um aumento de 31,8% ano a ano. Esse crescimento foi impulsionado pela expansão das ofertas de dealer ao vivo e bibliotecas de caça-níqueis. As apostas esportivas contribuíram com USD 74 milhões durante o mesmo período, enfatizando a preferência do estado pelos jogos de cassino. Illinois arrecadou USD 162 milhões em impostos sobre apostas esportivas durante o ano fiscal de 2024 sob uma estrutura tributária progressiva que impõe alíquotas mais altas para operadores de alta receita. Essa política desencorajou participantes menores e concentrou a participação de mercado entre os principais players, como FanDuel, DraftKings e BetMGM.
Mercados emergentes como Ohio, que legalizou as apostas esportivas em 2023, e Massachusetts, que lançou em 2024, estão crescendo rapidamente, mas permanecem menores em comparação com os cinco principais mercados. O ambiente regulatório da Flórida continua sendo complexo devido a acordos de jogos tribais que concedem à Tribo Seminole direitos exclusivos sobre apostas esportivas online. Esse arranjo limitou a concorrência e levou a Hard Rock International a explorar parcerias com operadores nacionais, pendente de possíveis mudanças legislativas.
Panorama regulatório
O jogo online nos Estados Unidos é regulamentado a nível estadual, com o escopo de produtos e os requisitos de licenciamento variando por jurisdição. Em meados de 2026, apenas um pequeno grupo de estados regulamenta jogos de cassino online, enquanto a lei federal continua a fundamentar o quadro mais amplo por meio do Unlawful Internet Gambling Enforcement Act de 2006, sem substituir as regras estaduais.
A base concentra-se em controles de geolocalização, processos de KYC/AML e disciplina de licenciamento. Autoridades estaduais, como o Pennsylvania Gaming Control Board, supervisionam o licenciamento, a conformidade técnica e a fiscalização dentro das jurisdições autorizadas.
Cenário Competitivo
O mercado de jogos de azar online dos Estados Unidos é altamente concentrado, com FanDuel e DraftKings controlando juntas uma parcela significativa do volume de apostas esportivas. Essa dominância é atribuída à sua vantagem de pioneirismo no fantasy sports diário e à sua mudança estratégica para apostas esportivas após a revogação da Lei de Proteção de Esportes Profissionais e Amadores (PASPA). A FanDuel da Flutter Entertainment reportou USD 1,1 bilhão em receita durante o terceiro trimestre de 2024, marcando um aumento de 28% ano a ano, com um EBITDA de USD 146 milhões. Da mesma forma, a DraftKings registrou USD 1,144 bilhão em receita para o terceiro trimestre de 2025, demonstrando como alcançar escala permite a lucratividade por meio da otimização do valor do tempo de vida do cliente e da redução das despesas promocionais.
A BetMGM, uma joint venture entre MGM Resorts e Entain, atingiu a positividade de EBITDA no terceiro trimestre de 2025, reportando USD 41 milhões em lucros sobre USD 667 milhões em receita. Essa conquista destaca a importância do investimento sustentado para competir em um mercado onde os custos de aquisição de clientes podem superar USD 500 por usuário em estados com alta tributação. A capacidade de alcançar lucratividade em um ambiente tão competitivo demonstra o valor do planejamento estratégico de longo prazo.
Ainda existem oportunidades para atender a segmentos demográficos e verticais mal atendidos. Por exemplo, a Fanatics Sportsbook, que foi lançada em Nova Jersey em maio de 2024 e na Pensilvânia em janeiro de 2024 após a aquisição dos ativos dos Estados Unidos da PointsBet, utiliza seu banco de dados de 95 milhões de clientes de comércio eletrônico para venda cruzada de serviços de apostas. Essa abordagem oferece uma vantagem de distribuição significativa ao evitar os canais tradicionais de aquisição de clientes e aproveitar uma base de clientes existente.
Líderes do Setor de Jogos de Azar Online dos Estados Unidos
Caesars Entertainment Inc.
Bally's Corporation
Flutter Entertainment plc
DraftKings Inc.
MGM Resorts International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara está no iGaming regulamentado e no pôquer online nos estados que permitem esses produtos. Os operadores podem aproveitar estruturas de liquidez compartilhada para aprofundar os grupos de jogadores e fortalecer a ecologia dos jogos sem introduzir um canal de aquisição de clientes separado.
Em meados de 2026, os operadores continuaram a desenvolver abordagens de liquidez interestadual e implantação de conteúdo, apoiadas por pilhas de conformidade que ajudam a estender a disponibilidade de conteúdo em toda a área regulamentada. Pagamentos, identidade e ferramentas de conformidade permanecem diferenciais fundamentais à medida que os operadores competem com opções offshore e não regulamentadas, e os controles orientados pela Regulation GG e a fiscalização contínua moldam como a geolocalização, o KYC, a verificação de idade e os recursos de jogo responsável evoluem.
Desenvolvimentos recentes do setor
- Junho de 2026: A DraftKings lançou a DKeX, uma bolsa de mercados de previsão proprietária, integrada ao aplicativo Sports & Casino. O lançamento expande o conjunto de produtos da DraftKings além dos formatos tradicionais de casa de apostas esportivas e aumenta o controle sobre preços e experiência do usuário por meio de infraestrutura de bolsa própria.
- Maio de 2026: O Pennsylvania Gaming Control Board aprovou melhorias em fases de geolocalização, verificação de identidade e AML para todos os licenciados, acelerando a integração entre jurisdições. A decisão também fortalece as práticas de conformidade para operadores que atuam sob a supervisão do PGCB.
- Abril de 2026: A DraftKings expandiu sua presença regulamentada ao lançar uma rede de liquidez de pôquer online multiestadual em Michigan, Pensilvânia e Nova Jersey. A implementação apoia grupos de jogadores mais profundos e maior engajamento interestadual dentro do quadro regulamentado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange jogos de azar legais em dinheiro real realizados online nos Estados Unidos, nos quais as apostas são feitas por meio de sites ou aplicativos e a receita é registrada como receita bruta de jogos reportada aos reguladores.
Exclusões de escopo: Sites offshore não licenciados e aplicativos de cassino social gratuitos estão excluídos deste tamanho de mercado.
Visão geral da segmentação
- Por Tipo de Jogo
- Apostas Esportivas
- Futebol Americano
- Corridas de Cavalos
- Tênis
- Outros Tipos de Jogos
- Cassino
- Cassino ao Vivo
- Bacará
- Blackjack
- Pôquer
- Caça-Níqueis
- Outros Jogos de Cassino
- Loteria
- Bingo
- Outros Tipos de Jogos
- Apostas Esportivas
- Por Gênero
- Masculino
- Feminino
- Por Faixa Etária
- Abaixo de 25 Anos
- 25 – 40 Anos
- Acima de 40 Anos
- Por Dispositivo
- Desktop
- Mobile
- Outros Dispositivos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com divulgações regulatórias públicas que mostram como a receita bruta de jogos online é reportada e como as regras diferem por estado. Também utilizamos dados e publicações oficiais, como painéis e relatórios anuais de comissões estaduais de jogos, séries de população e renda do U.S. Census Bureau, indicadores de gastos do consumidor do Bureau of Economic Analysis e métricas de inflação do Bureau of Labor Statistics, para manter a consistência dos valores e do contexto de demanda.
Para verificar direção e cronograma, analisamos publicações de associações comerciais, como divulgações da American Gaming Association, além de materiais de resultados, registros 10-K, apresentações a investidores e cobertura de imprensa financeira confiável. Quando disponíveis, bancos de dados de patentes ajudam a validar tendências de recursos de plataforma que podem influenciar o engajamento, como mecânicas de apostas em tempo real. Para dados financeiros de empresas e monitoramento de notícias, consultamos uma assinatura paga de inteligência e dados financeiros corporativos e uma assinatura de notícias e finanças. Esses exemplos não são exaustivos, e também contamos com outras fontes para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar nossas premissas sobre os cronogramas de implementação estadual, o comportamento de relato dos operadores e como o mix de receita de jogos muda entre jogos de cassino e apostas esportivas. Conversamos com operadores, fornecedores de plataformas e serviços, e participantes do ecossistema em nível estadual, e mantivemos uma cobertura amplla nos principais estados de jogos online, bem como nos mercados emergentes de legalização. Esse equilíbrio teve como objetivo garantir que o modelo reflita sinais reais de demanda, e não apenas padrões de relato de estados maduros.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 16% |
| Nível médio: 45% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 19% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento utiliza uma abordagem top-down, na qual a receita bruta de jogos online reportada por estado é reconstruída e depois agregada a um total nacional, com ajustes para diferenças de tempo nos períodos de relato e mudanças nas regras. Os totais são então corroborados usando verificações seletivas bottom-up, como divulgações amostrais de receita de operadores, verificações de canal sobre a participação ativa dos estados e receita implícita por jogador adulto online ativo, o que nos ajuda a identificar superestimativas e subestimativas.
Alguns insumos práticos moldam o modelo, incluindo a contagem de estados legais online ativos por produto, o ritmo de novos lançamentos e a participação online na receita total de jogos, quando reportada. Também consideramos a sazonalidade em torno dos principais calendários esportivos e usamos tendências de gastos do consumidor ajustadas pela inflação para refletir como os orçamentos discricionários se movem. Quando há lacunas, por exemplo, detalhes públicos limitados para estados em estágio inicial, usamos faixas validadas por meio de entrevistas e depois as refinamos usando estados análogos próximos com regulamentação e população semelhantes.
Para a previsão, utilizamos análise de cenários, já que os resultados dependem fortemente do ritmo de legalização estadual, das regras fiscais e promocionais e da disponibilidade de produtos por estado. As premissas sobre taxas de retenção, adoção online esperada e normalização de receita após o lançamento são revisadas com especialistas do setor para que a visão futura permaneça alinhada com o que operadores e reguladores estão reportando.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como totais de receita estadual divulgados publicamente, taxas de crescimento ano a ano reportadas e datas de lançamento conhecidas, e as maiores variações são investigadas antes da aprovação final. Se um estado apresentar um salto ou queda anormal, revisitamos as premissas, verificamos novamente as tabelas de origem e, quando necessário, entramos em contato novamente com os entrevistados para confirmar o que mudou.
Antes da entrega, revisamos novamente as divulgações públicas mais recentes para que os números reflitam eventos materiais recentes, como grandes lançamentos estaduais, mudanças de regras e revisões de relatórios. A periodicidade do relatório é anual, e atualizações intermediárias são feitas quando ocorrem eventos que impactam o mercado.
Tamanho do mercado de jogos de azar online dos Estados Unidos segundo a Mordor Intelligence, comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para jogos de azar online nos EUA frequentemente diferem porque os autores combinam diferentes linhas de receita, aplicam diferentes regras de cobertura legal e, por vezes, usam proxies de handle ou gastos de jogadores em vez da receita de jogos reportada. O tempo também importa, já que o lançamento de um único novo estado pode mover rapidamente a taxa anual de execução.
A tabela abaixo mostra que as maiores discrepâncias são impulsionadas pelo escopo, e não pelo cálculo. No modelo da Mordor Intelligence, o total é limitado à receita de jogos de azar online com dinheiro real, regulamentada e licenciada pelo estado, reportada como receita bruta de jogos tributável, em vez de totais mais amplos de atividade de jogos online que podem misturar apostas esportivas de varejo, jogos adjacentes ou jogos não licenciados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,95 bilhões de USD (2025) | |
| Associação Setorial A | 22,12 bilhões de USD (2024) | Frequentemente apresentado como receita combinada de jogos online e apostas esportivas online, que pode representar um total online reportado mais amplo do que um conjunto de receita de jogos de azar online estritamente definido para um único ano-base, e está vinculado a um ano diferente com legalização e cronograma de lançamento distintos. |
| Jornal Setorial B | 13,78 bilhões de USD (2024) | Concentra-se apenas na receita de apostas esportivas online, de modo que iGaming no estilo cassino, pôquer online e outras categorias regulamentadas de jogos de azar online não são contabilizadas, o que naturalmente reduz o valor abaixo de um total completo de jogos de azar online. |
Em conjunto, a comparação mostra que o maior fator determinante é o escopo, não o cálculo. Ao ancorar o modelo à receita bruta de jogos online reportada pelo estado e, em seguida, validá-lo com o cronograma de lançamento e as mudanças de mix entre produtos, obtemos um número transparente que pode ser rastreado até sinais públicos claros e verificações repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual dos jogos de azar online nos Estados Unidos?
O setor vale USD 6,89 bilhões em 2026 e está projetado para atingir USD 14,79 bilhões até 2031, refletindo um CAGR de 16,51%.
Quais estados arrecadam mais impostos sobre jogos de azar online?
Nova York lidera a lista com USD 1,76 bilhão no ano fiscal de 2023-2024, enquanto a Pensilvânia segue com mais de USD 1,1 bilhão no mesmo período.
Com que rapidez as apostas móveis estão se expandindo?
Os dispositivos móveis já representam 80,13% das apostas em 2025 e estão crescendo a um CAGR de 12,44% até 2031.
Quem são os operadores dominantes nos jogos de azar online dos EUA?
FanDuel e DraftKings juntas controlam cerca de 70% do volume total de apostas, com a BetMGM em um distante terceiro lugar, mas recentemente com EBITDA positivo.
Página atualizada pela última vez em:



