
Taille et Part du Marché Canadien des Équipements de Traitement des Minéraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 524.81 Millions de dollars américains |
| Taille du Marché (2031) | 697.69 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.86 % |
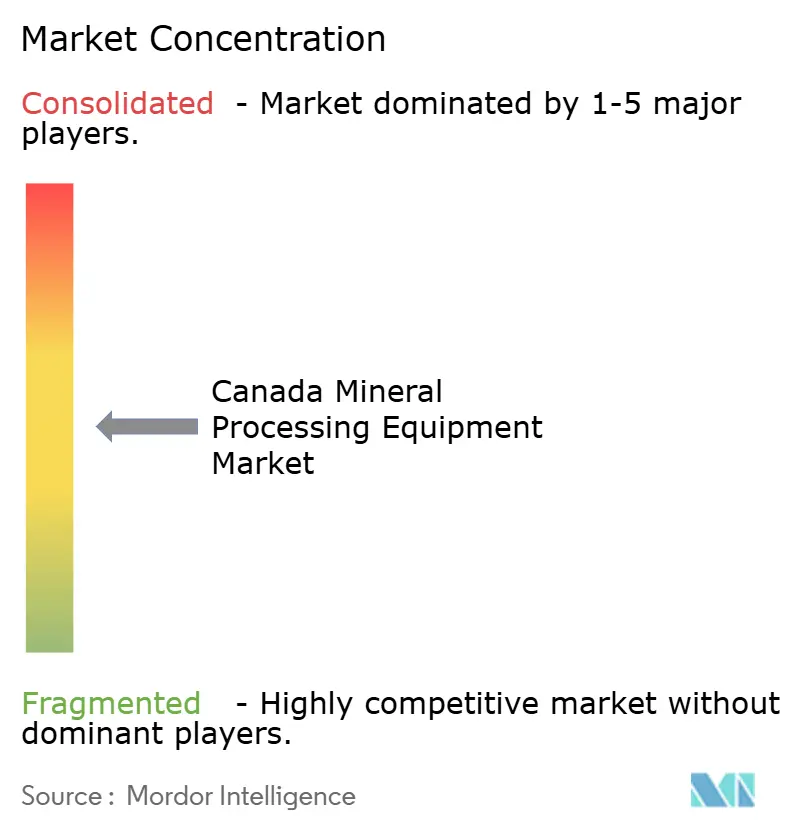
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Canadien des Équipements de Traitement des Minéraux par Mordor Intelligence
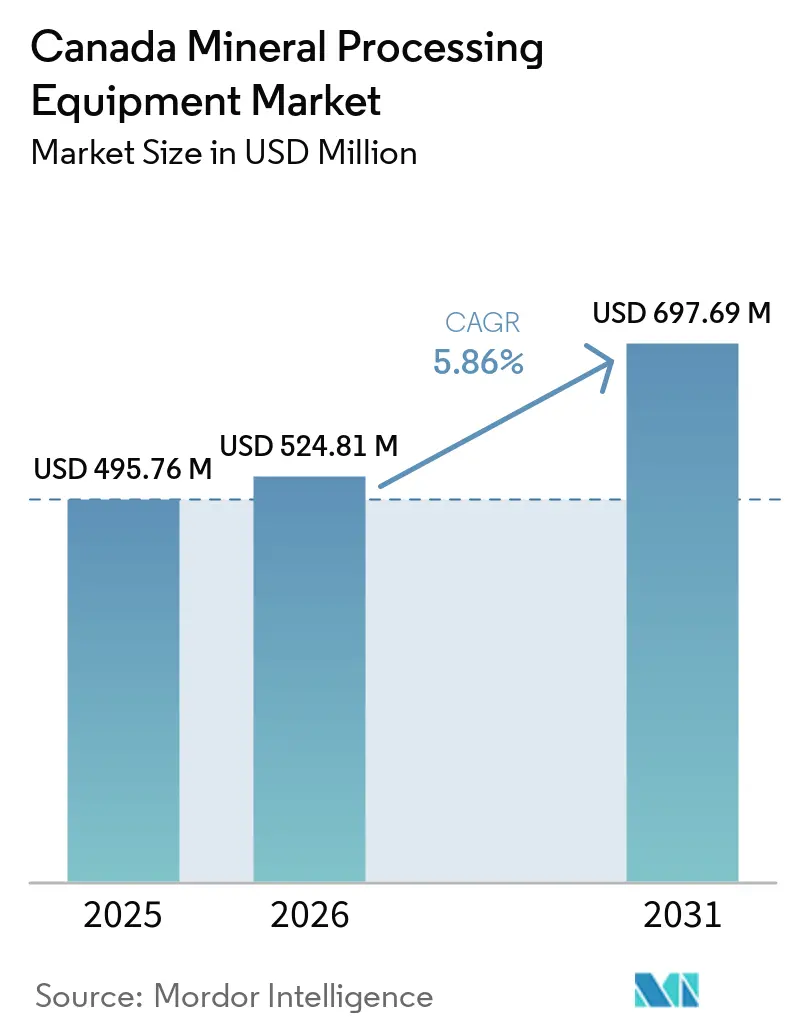
Le marché canadien des équipements de traitement des minéraux devrait croître de 495,76 millions USD en 2025 à 524,81 millions USD en 2026, pour atteindre 697,69 millions USD d'ici 2031. Le marché devrait enregistrer un CAGR de 5,86 % au cours de la période de prévision (2026–2031). Les incitations fédérales favorisant les projets de minéraux critiques, une vague d'automatisation visant à compenser les pénuries de main-d'œuvre, et la poussée vers l'électrification portée par les fabricants de batteries maintiennent collectivement le marché canadien des équipements de traitement des minéraux sur une trajectoire d'expansion régulière. La demande s'oriente vers des concasseurs, des broyeurs et des cellules de flottation riches en capteurs, connectés à des plateformes en nuage, une transition facilitée par des programmes de financement fournisseurs liés aux crédits d'impôt gouvernementaux. Les fabricants d'équipements adaptent également des couches de cybersécurité renforcées à la suite de violations publiquement signalées ayant exposé des vulnérabilités dans les systèmes d'usine connectés. Parallèlement, les cadres d'équité autochtone raccourcissent les cycles d'obtention de permis pour les mines en terrain vierge, orientant les capitaux supplémentaires vers les lignes de traitement du lithium, du nickel et du cuivre.
Principaux Enseignements du Rapport
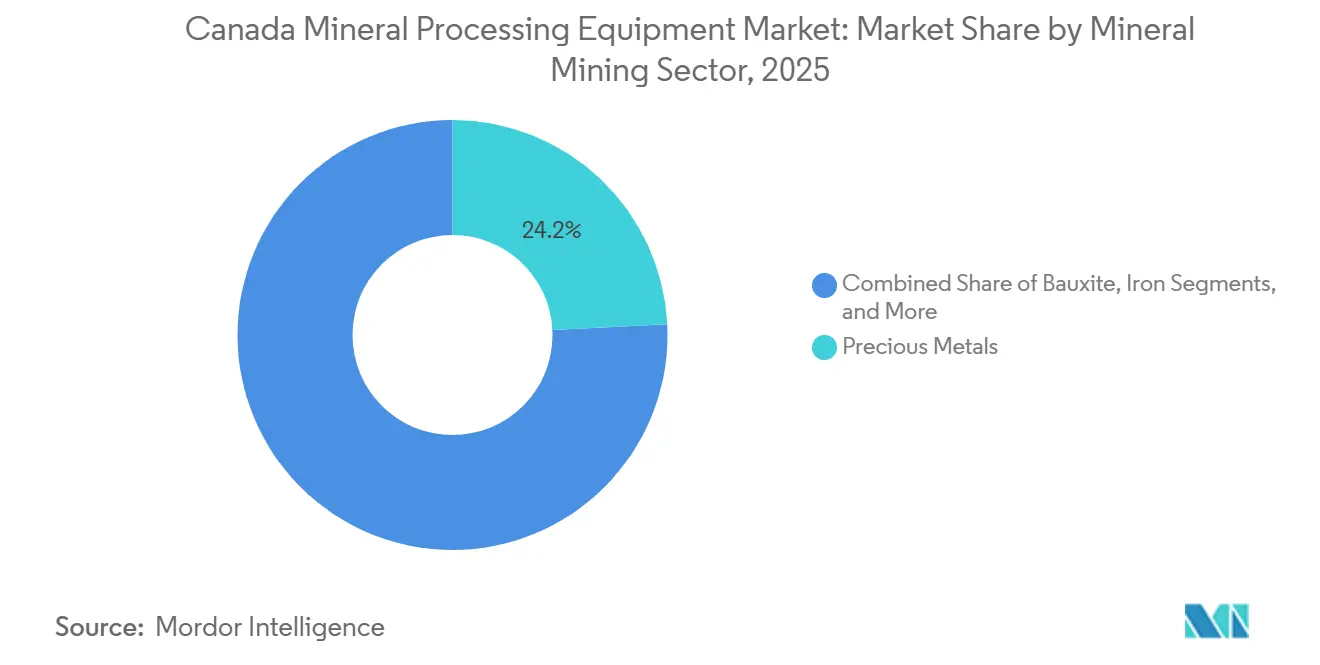
- Dans le secteur minier des minéraux, les métaux précieux ont dominé avec 24,16 % de la part du marché canadien des équipements de traitement des minéraux en 2025, tandis que le traitement du lithium devrait croître à un CAGR de 6,97 % jusqu'en 2031.
- Par type d'équipement, les concasseurs représentaient 21,83 % de la taille du marché en 2025 ; les systèmes de contrôle des procédés et d'automatisation constituent le segment à la croissance la plus rapide, avec un CAGR de 6,88 % jusqu'en 2031.
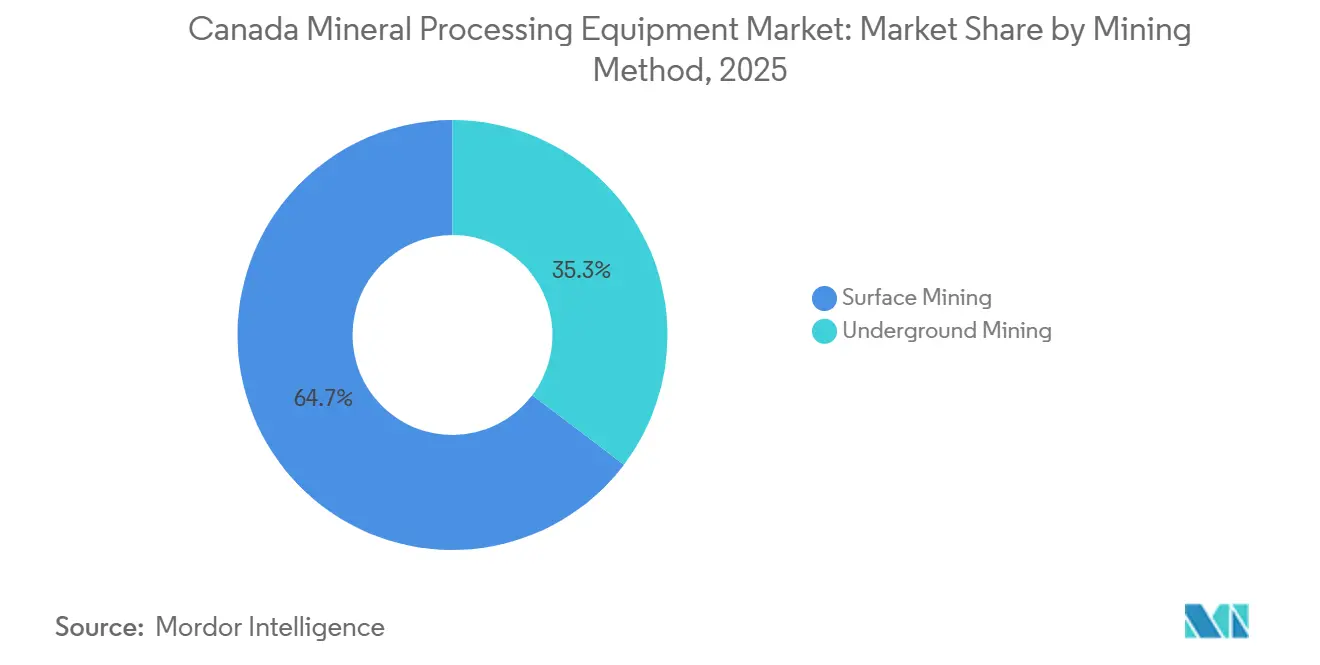
- Par méthode d'exploitation minière, les opérations à ciel ouvert représentaient 64,72 % de la part du marché canadien des équipements de traitement des minéraux en 2025, tandis que les projets souterrains devraient progresser à un CAGR de 6,02 % sur le même horizon.
- Par niveau d'automatisation, les équipements semi-automatisés représentaient 46,28 % des expéditions en 2025, tandis que les systèmes entièrement automatisés affichaient la dynamique la plus forte, avec un CAGR de 6,04 % vers 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Canadien des Équipements de Traitement des Minéraux
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Incitations de la Stratégie fédérale sur les minéraux critiques | +1.4% | Ontario, Québec, Colombie-Britannique, Saskatchewan | Moyen terme (2-4 ans) |
| Gigafactories de batteries pour véhicules électriques | +1.3% | Ontario, Québec | Moyen terme (2 à 4 ans) |
| Forte demande en minéraux critiques | +1.1% | Ontario, Québec, Colombie-Britannique | Long terme (≥ 4 ans) |
| Automatisation et numérisation | +0.9% | Ontario, Québec, Colombie-Britannique, Saskatchewan | Court terme (≤ 2 ans) |
| Cadres d'équité autochtone | +0.6% | Ontario, Québec, Colombie-Britannique, Saskatchewan, Manitoba | Moyen terme (2-4 ans) |
| Développement de projets pilotes hydrométallurgiques dans l'Ouest canadien | +0.5% | Colombie-Britannique, Saskatchewan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations de la Stratégie fédérale sur les minéraux critiques de 3,8 milliards CAD
Les subventions du Fonds d'infrastructure pour les minéraux critiques abaissent le seuil de dépenses en capital qui dissuadait autrefois les explorateurs juniors de commander des ensembles d'équipements importants[1]"Fonds d'infrastructure pour les minéraux critiques – Financement de contributions", Gouvernement du Canada, canada.ca. Le co-investissement souverain accroît la capacité d'endettement des actifs en terrain vierge, permettant aux achats de se poursuivre avant la faisabilité complète. Des crédits d'impôt cumulés couvrant l'exploration jusqu'à la fabrication de technologies propres améliorent encore les taux de rendement internes. En réponse, les fournisseurs structurent des contrats de services basés sur les résultats qui alignent le paiement sur le débit, permettant aux mines aux bilans fragiles de convertir les coûts en capital en coûts d'exploitation. L'effet net maintient le marché canadien des équipements de traitement des minéraux dans un cycle de contractualisation à la hausse sur plusieurs années, même lorsque les prix des matières premières fléchissent brièvement.
Les gigafactories de batteries pour véhicules électriques stimulent les dépenses d'investissement dans le traitement intermédiaire
Les matières premières de qualité batterie exigent des fenêtres d'impuretés étroites, obligeant les concentrateurs existants à moderniser leurs circuits de broyage fin et leurs contrôles de flottation précis. Les calendriers de construction des gigafactories compriment les fenêtres de développement minier, entraînant des commandes anticipées de concasseurs, de broyeurs et de réacteurs qui attendaient traditionnellement la faisabilité bancable. Les carnets de commandes d'équipements s'étendent donc jusqu'à la fin de la décennie, une visibilité qui encourage les fournisseurs à localiser des entrepôts de pièces et à prolonger les délais de crédit. Les lignes de traitement liées au recyclage de la masse noire diversifient davantage la demande, les clauses d'économie circulaire devenant standard dans les accords de financement provinciaux. Les empreintes des gigafactories obligent également les régions hôtes à renforcer les infrastructures d'énergie, de rail et de port, un avantage indirect pour les projets miniers entrant en construction durant la même période.
Forte demande en minéraux critiques liée aux batteries de véhicules électriques
Les constructeurs automobiles ont conclu des accords d'achat à long terme, assurant aux mineurs des flux de trésorerie prévisibles et les incitant à s'engager plus tôt dans le cycle de projet pour des expansions de concentrateurs. L'hydroxyde de lithium, le sulfate de nickel et les intermédiaires de cobalt bénéficient désormais de structures de prix premium qui valorisent la fiabilité chimique plutôt que les remises au comptant. Les développeurs spécifient de plus en plus des schémas de traitement à faible consommation d'eau et sans sulfate pour réussir les examens environnementaux dès la première tentative, une tendance qui offre aux fournisseurs de contrôle des procédés de précieux revenus de personnalisation. Les grands complexes de batteries en Ontario et au Québec ont également pris des engagements de transparence sur le cycle de vie[2]"Le Canada investit dans des projets d'innovation en matière de batteries au Québec", Gouvernement du Canada, canada.ca, obligeant les mines à prouver la provenance des matériaux grâce à des capteurs de traçabilité intégrés dans les lignes de concassage, de broyage et de flottation. Dans l'ensemble, ces facteurs tissent un plancher de demande fiable qui protège le marché canadien des équipements de traitement des minéraux des cycles habituels d'expansion et de contraction.
L'automatisation et la numérisation pour atténuer la pénurie de main-d'œuvre qualifiée
Une falaise démographique se profile à mesure que les opérateurs vétérans prennent leur retraite plus vite que le pipeline de formation ne pourvoit les postes. Les directeurs de mines ont donc pivoté des projets pilotes d'automatisation incrémentale vers des stratégies de flotte entière qui associent le forage autonome, le transport et les logiciels de suivi du minerai dans une salle de contrôle intégrée. Les données en temps réel permettent la maintenance prédictive, retardant les grandes reconstructions et réduisant le risque de défaillances catastrophiques des broyeurs. Les fournisseurs d'équipements proposent désormais des modules de formation qui améliorent les compétences des communautés locales, remplissant les obligations de licence sociale tout en évitant le recours à une main-d'œuvre itinérante. À mesure que l'écart de productivité entre les flottes automatisées et manuelles se creuse, les allocateurs de capital considèrent les plateformes numériques comme une infrastructure d'usine essentielle plutôt que comme des ajouts optionnels.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.8% | Ontario, Québec, Colombie-Britannique, Saskatchewan | Court terme (≤ 2 ans) |
| Tarification du carbone et plafonds d'émissions | -0.6% | Ontario, Québec, Colombie-Britannique, Alberta | Moyen terme (2-4 ans) |
| Délais prolongés d'évaluation des impacts | -0.4% | Ontario, Québec, Colombie-Britannique, Saskatchewan | Moyen terme (2 à 4 ans) |
| Lacunes en Cybersécurité | -0.2% | Ontario, Québec, Colombie-Britannique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières et Forte Intensité Capitalistique
Les fluctuations des cours du lithium et du cuivre obligent régulièrement les directeurs financiers à suspendre ou à redimensionner les plans d'expansion, tarissant le marché secondaire des revêtements de broyeurs et des pompes de rechange. Lorsque les métaux tombent en dessous des prix incitatifs, les explorateurs juniors peinent à boucler le financement de projets, allongeant les délais de livraison pour les nouvelles constructions de concentrateurs. Les coûts initiaux élevés des concasseurs, des broyeurs et des cellules de flottation, associés à de longues périodes de remboursement, amplifient l'exposition aux baisses de prix. Les fournisseurs proposant des modèles de crédit-bail flexibles basés sur les résultats atténuent partiellement cette contrainte, mais les souscripteurs de crédit exigent toujours des livres de couverture solides avant de débloquer des fonds. Tant que les courbes de prix ne se stabilisent pas, les services d'approvisionnement se concentrent sur des équipements modulaires qui augmentent la production de manière incrémentale plutôt que sur des usines à ligne unique de mégatonnes.
Tarification Fédérale du Carbone et Plafonds d'Émissions
L'escalade des taxes carbone rend l'exploitation de forages ou de transports alimentés au diesel non rentable dans plusieurs bassins, poussant les opérateurs vers des flottes électrifiées ou à assistance par trolley dont les prix catalogue sont plus élevés. Les mines situées loin des réseaux haute tension doivent budgétiser des corridors de transmission, une dépense non essentielle qui entre en concurrence avec les mises à niveau des usines. L'incertitude réglementaire autour des plafonds d'émissions maintient les études d'ingénierie à l'état de projet, les propriétaires attendant les références finales. Les fournisseurs répondent en introduisant des systèmes bi-carburant ou à échange de batteries offrant une flexibilité de transition. Néanmoins, la tarification du carbone ajoute une pression sur les coûts d'exploitation qui peut différer les dépenses consacrées aux améliorations optionnelles, limitant la hausse du marché canadien des équipements de traitement des minéraux jusqu'à la maturité des technologies bas carbone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par secteur minier : le lithium prend de l'avance tandis que les métaux précieux assurent la stabilité
Les opérations de métaux précieux détenaient 24,16 % de la part du marché canadien des équipements de traitement des minéraux en 2025, offrant aux fournisseurs un plancher de revenus fiable. Les mineurs d'or et d'argent, concentrés en Ontario et au Québec, privilégient les mises à niveau d'équipements qui permettent une récupération incrémentale plutôt que des remplacements d'usines entières, un schéma qui génère des contrats de services de type rente. Leur débit relativement faible permet l'adoption précoce du tri de minerai par capteurs et de la surveillance en temps réel des boues, des technologies à prix premium mais à retour sur investissement rapide. Ces mines sont également pionnières dans les modèles d'approvisionnement autochtones qui intègrent des équipes de maintenance locales, une caractéristique qui augmente le temps de fonctionnement des équipements en alignant les intérêts économiques.
Le lithium se développe à un CAGR de 6,97 % jusqu'en 2031, le rythme le plus rapide du marché canadien des équipements de traitement des minéraux, porté par des engagements de gigafactories qui créent un débouché domestique captif. Les nouveaux projets en saumure et en roche dure contournent les bassins d'évaporation au profit de réacteurs hydrométallurgiques à extraction directe, raccourcissant les délais de génération de trésorerie. Cette révolution des schémas de traitement favorise les réacteurs modulaires, les épaississeurs fermés et les cristalliseurs dimensionnés pour des montées en capacité par phases. Les fournisseurs cherchent à fidéliser les clients en intégrant des algorithmes propriétaires de contrôle chimique qui ajustent le dosage des réactifs en temps réel, liant les clients à des licences de plateforme à long terme. À mesure que la chaîne de valeur du lithium se localise, les responsables des achats accordent plus d'importance à la fiabilité des livraisons, récompensant les fabricants d'équipements d'origine qui stockent des pièces en Ontario et au Québec.


Par type d'équipement : les concasseurs dominent le parc installé tandis que les suites de contrôle des procédés mènent la croissance
Les concasseurs représentaient 21,83 % de la taille du marché canadien des équipements de traitement des minéraux en 2025, reflétant la dépendance historique du pays à l'exploitation à ciel ouvert, où le minerai brut nécessite une réduction rapide de la taille à fort tonnage. Les giratoires primaires en installation fixe côtoient des unités à mâchoires mobiles qui suivent les fosses satellites, assurant une alimentation continue des broyeurs en aval. Les fournisseurs de pièces d'usure sécurisent ainsi des flux de revenus récurrents ancrés à des calendriers prévisibles de remplacement de revêtements. Les mises à niveau portent désormais sur le soulagement hydraulique des corps étrangers et les variateurs de vitesse variables qui équilibrent le débit et la consommation d'énergie, un atout valorisé dans le contexte de règles carbone plus strictes.
Les systèmes de contrôle des procédés et d'automatisation affichent la croissance la plus rapide, avec un CAGR de 6,88 % jusqu'en 2031, orientant le marché canadien des équipements de traitement des minéraux vers une productivité définie par le logiciel. Les plateformes connectées en nuage collectent des signaux de vibration, de température et de composition chimique, les convertissant en ordres de travail dispatchables pour les équipes de maintenance. Les mines associent ces systèmes à des jumeaux numériques qui simulent la variabilité du minerai, optimisant les paramètres du circuit des heures avant qu'une pelle ne dépose le prochain godet de matériau. Les fabricants d'équipements d'origine intègrent le renforcement de la cybersécurité comme module standard, compte tenu de la recrudescence des violations des technologies opérationnelles. Il en résulte un écosystème où l'analytique, plutôt que l'acier, sous-tend la création de nouvelle valeur.
Par méthode d'exploitation : les projets à ciel ouvert dominent encore tandis que les projets souterrains prennent de l'élan
Les opérations à ciel ouvert représentaient 64,72 % de la part du marché canadien des équipements de traitement des minéraux en 2025, reflétant les vastes mines de cuivre, d'or et de fer à ciel ouvert creusées en Colombie-Britannique, en Ontario et au Québec. Leur envergure considérable exige des convoyeurs à haute capacité, des repreneurs de stockpile et des concasseurs primaires capables d'absorber des granulométries variables. La surveillance environnementale pousse cependant les opérateurs à réduire les empreintes de perturbation grâce au concassage et au convoyage en fosse, déplaçant le transport des camions diesel vers des courroies électriques. Cette évolution renforce le rôle des systèmes à forte inclinaison qui réduisent considérablement la poussière des routes de transport et la consommation d'énergie.
Les projets souterrains, enregistrant un CAGR de 6,02 % jusqu'en 2031, captent une part croissante à mesure que des gisements plus profonds poussent les puits sous la couverture des récifs fossiles. Les chargeurs autonomes opèrent dans des galeries confinées où les opérations manuelles font face à des contraintes de sécurité et de disponibilité de main-d'œuvre. Les mines équipées de réseaux maillés sans fil surveillent en continu la qualité de l'air et l'état des répéteurs, permettant une ventilation à la demande qui réduit les factures d'énergie. Comme l'intensité capitalistique souterraine est plus élevée par tonne de minerai, les propriétaires privilégient des machines robustes et réparables plutôt que des flottes jetables, allongeant les dépenses totales du marché secondaire. Les contractants EPC regroupent les systèmes de refuge, de pompage et de soutènement aux côtés des lignes de traitement principales, simplifiant les flux d'approvisionnement.
Par niveau d'automatisation : les flottes semi-automatisées font le pont vers la pleine autonomie
Les équipements semi-automatisés représentaient 46,28 % de la part du marché canadien des équipements de traitement des minéraux en 2025, offrant aux mines une rampe d'accès accessible aux opérations numériques sans le choc culturel des usines sans équipage. Le forage télécommandé améliore l'utilisation par mauvais temps, tandis que les plateformes de chargement assistées par opérateur réduisent les temps de cycle tout en maintenant les conducteurs dans des cabines de supervision. Ce juste milieu permet aux syndicats et aux régulateurs d'évaluer les données de sécurité avant d'approuver le transport entièrement autonome qui retire le personnel des fosses actives.
Les systèmes entièrement autonomes, dont la croissance est prévue à un CAGR de 6,04 % jusqu'en 2031, s'appuient sur la fusion de capteurs et des algorithmes d'intelligence artificielle qui valident la détection d'obstacles en temps réel. Les mines adoptant une telle flotte restructurent les effectifs pour se concentrer sur les analystes de données et les techniciens logiciels plutôt que sur les opérateurs d'équipements lourds. Ce changement élargit le vivier de talents pour inclure les diplômés des départements d'informatique, atténuant la pénurie chronique de main-d'œuvre. Les fournisseurs établissent des relations de service à long terme en proposant des centres d'opérations à distance qui gèrent plusieurs sites depuis un tableau de bord unique, redéfinissant encore les frontières du secteur canadien des équipements de traitement des minéraux.
Analyse Géographique
L'Ontario et le Québec forment le cœur industriel du marché canadien des équipements de traitement des minéraux, grâce à leur dense réseau de gisements de nickel, d'or et de lithium émergents. Les corridors établis de fusion et de raffinage rationalisent la logistique des concentrés, réduisant le risque de projet pour les nouveaux entrants. Les subventions provinciales pour les routes reliant les concessions isolées aux têtes de ligne ferroviaire améliorent la viabilité économique des usines de concassage modulaires. Les partenariats d'équité autochtone trouvent également un terrain fertile ici, créant des centres de maintenance communautaires qui augmentent le temps de fonctionnement des équipements. Le réseau haute tension existant de la région prend en charge les concasseurs électrifiés et le transport à assistance par trolley, alignant les conceptions d'usines sur les futurs plafonds carbone.
La Colombie-Britannique et la Saskatchewan ancrent ensemble la part de l'Ouest canadien dans le marché canadien des équipements de traitement des minéraux. Dans le terrain montagneux de la Colombie-Britannique, les systèmes de convoyage à forte inclinaison et les broyeurs à haute pression traitent les porphyres complexes de cuivre-or tout en minimisant les vibrations de sautage près des écosystèmes sensibles. La Saskatchewan ajoute une expertise en uranium et en potasse, attirant des projets pilotes d'automatisation qui testent des chargeurs électriques à batterie dans des galeries contrôlées en radiation. Les campagnes pilotes hydrométallurgiques dans les deux provinces fournissent des données précieuses qui présélectionnent les fournisseurs pour les futures constructions commerciales. Les entreprises d'équipements répondent en situant des entrepôts de service plus près de ces provinces, réduisant considérablement les délais de réponse pour l'expédition de pièces.
L'Alberta et le Manitoba, bien que contributeurs plus modestes, jouent un rôle stratégique important car ils accélèrent les études de cas d'automatisation souterraine. Les producteurs de calcaire et de métaux de base en Alberta sont pionniers dans les foreuses semi-autonomes qu'un seul superviseur peut gérer depuis un bunker sécurisé, réduisant le nombre de quarts sans sacrifier la production. Les puits polymétalliques profonds du Manitoba servent de terrains d'entraînement pour les chargeurs électriques à batterie qui réduisent de moitié la demande de ventilation, un avantage dans le cadre de la tarification fédérale du carbone. Les fournisseurs tirent des revenus supplémentaires du marché secondaire en reconditionnant les flottes diesel en transporteurs hybrides destinés aux galeries secondaires. Collectivement, ces provinces ajoutent profondeur et résilience au marché canadien des équipements de traitement des minéraux en diversifiant les moteurs de demande régionaux.
Paysage Concurrentiel
Les fournisseurs de premier rang, Metso Outotec, Sandvik, FLSmidth, Caterpillar et Sepro Mineral Systems, façonnent un marché canadien des équipements de traitement des minéraux modérément concentré, sans qu'aucun acteur ne domine toutes les catégories d'équipements. Chaque leader atténue le risque de concentration en forgeant des alliances avec des spécialistes du logiciel qui fournissent la surveillance en nuage et les jumeaux numériques. Ce réseau de partenariats transforme les ventes de machines individuelles en modèles d'abonnement aux données qui regroupent l'analytique, les pièces et le dépannage à distance. À mesure que les contrats passent de forfaits globaux à des cadres basés sur les résultats, la prévisibilité des revenus s'améliore même lorsque le capital initial diminue.
Les challengers de niveau intermédiaire exploitent des niches ouvertes dans le tri de minerai par capteurs et les réacteurs hydrométallurgiques au lithium. Leurs cycles de recherche et développement sont plus rapides que ceux des fabricants d'équipements d'origine diversifiés, permettant une adaptation rapide aux retours des clients sur le contrôle des éléments traces ou la consommation de réactifs. Les distributeurs appartenant à des autochtones fragmentent davantage le marché secondaire en tirant parti des allocations d'approvisionnement dans les règles de financement fédérales. Ces distributeurs co-marquent souvent avec des fournisseurs mondiaux, fournissant une formation localisée qui répond aux engagements d'emploi communautaire et protège les licences sociales.
Les intégrateurs de sécurité numérique entrent en jeu à mesure que les mines étendent le Wi-Fi, le LTE et le réseau 5G privé dans les fronts et les chambres. Des violations récentes ayant paralysé des broyeurs pendant plusieurs jours ont incité les propriétaires à allouer des budgets de cybersécurité auparavant absents des charges d'exploitation des usines. Les fournisseurs d'équipements qui intègrent des contrôleurs sécurisés dès la conception sont préférés aux solutions rétrofitées. Les acteurs établis du marché accélèrent donc les acquisitions de sociétés de sécurité de niche pour combler cette lacune, consolidant encore une autre couche de valeur au sein du secteur canadien des équipements de traitement des minéraux.
Leaders du Secteur des Équipements de Traitement des Minéraux au Canada
Metso Outotec
Sandvik AB
FLSmidth A/S
Caterpillar Inc.
Sepro Mineral Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Janvier 2025 : Metso Outotec a présenté son analyseur de granulométrie RockSense à la mine Blackwater, permettant une optimisation en temps réel du broyeur qui alimente les contrôles de broyage adaptatifs.
- Octobre 2025 : Metso Outotec a lancé un niveau de services de cycle de vie basé sur les résultats pour les concentrateurs canadiens, promettant des engagements de disponibilité à prix fixe liés à l'analytique des capteurs.
- Mai 2025 : le Fonds de croissance du Canada s'est engagé à hauteur de 111 millions USD dans le projet McIlvenna Bay de Foran Mining, accélérant l'approvisionnement en équipements d'usine.
- Mars 2025 : Metso Outotec a introduit un procédé de lixiviation de concentré de sulfure de cuivre qui offre des taux de récupération du cuivre élevés avec un impact environnemental réduit.


Portée du Rapport sur le Marché Canadien des Équipements de Traitement des Minéraux
Le marché canadien des équipements de traitement des minéraux est analysé selon le secteur minier, le type d'équipement, la méthode d'exploitation et le niveau d'automatisation.
Par secteur minier, le marché est segmenté en bauxite, fer, lithium, cuivre, nickel, métaux précieux et autres. Par type d'équipement, le marché est segmenté en concasseurs, broyeurs, alimentateurs et convoyeurs, foreuses et brise-roches, cribles et calibreurs, cellules de flottation, hydrocyclones, épaississement et déshydratation, contrôle des procédés et autres. Par méthode d'exploitation, le marché est segmenté en exploitation à ciel ouvert et exploitation souterraine. Par niveau d'automatisation, le marché est segmenté en manuel, semi-autonome et entièrement autonome.
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Bauxite |
| Fer |
| Lithium |
| Cuivre |
| Nickel |
| Métaux Précieux (Or, Argent, Métaux du Groupe du Platine) |
| Autres |
| Concasseurs |
| Broyeurs |
| Alimentateurs et Convoyeurs |
| Foreuses et Brise-roches |
| Écrans et Classificateurs |
| Cellules de Flottation |
| Hydrocyclones et Pompes |
| Épaississement et Déshydratation |
| Systèmes de Contrôle des Procédés et d'Automatisation |
| Autres |
| Exploitation à Ciel Ouvert |
| Exploitation Souterraine |
| Manuel |
| Semi-Automatisé |
| Entièrement Automatisé |
| Par Secteur Minier | Bauxite |
| Fer | |
| Lithium | |
| Cuivre | |
| Nickel | |
| Métaux Précieux (Or, Argent, Métaux du Groupe du Platine) | |
| Autres | |
| Par Type d'Équipement | Concasseurs |
| Broyeurs | |
| Alimentateurs et Convoyeurs | |
| Foreuses et Brise-roches | |
| Écrans et Classificateurs | |
| Cellules de Flottation | |
| Hydrocyclones et Pompes | |
| Épaississement et Déshydratation | |
| Systèmes de Contrôle des Procédés et d'Automatisation | |
| Autres | |
| Par Méthode d'Exploitation Minière | Exploitation à Ciel Ouvert |
| Exploitation Souterraine | |
| Par Niveau d'Automatisation | Manuel |
| Semi-Automatisé | |
| Entièrement Automatisé |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché canadien des équipements de traitement des minéraux en 2026 ?
Le marché canadien des équipements de traitement des minéraux devrait croître de 495,76 millions USD en 2025 à 524,81 millions USD en 2026, pour atteindre 697,69 millions USD d'ici 2031. Le marché devrait enregistrer un CAGR de 5,86 % au cours de la période de prévision (2026–2031).
Quelle catégorie d'équipements affiche la dynamique de croissance la plus rapide ?
Les suites de contrôle des procédés et d'automatisation mènent la croissance, progressant à un CAGR de 6,88 % alors que les opérateurs privilégient les logiciels de productivité plutôt que le nouvel acier.
Pourquoi les opérateurs déploient-ils des flottes autonomes et semi-autonomes ?
L'automatisation contribue à compenser une pénurie imminente de main-d'œuvre qualifiée et améliore la sécurité, tandis que l'analytique des données réduit les temps d'arrêt imprévus et prolonge la durée de vie des composants.
Où la plupart des projets de traitement du lithium sont-ils développés ?
L'Ontario et le Québec accueillent la majorité des pôles lithium émergents, portés par des schémas de traitement à extraction directe qui alimentent les usines de cellules de batteries à proximité.
Dernière mise à jour de la page le:



