
Taille et part du marché australien des équipements de traitement des minéraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.37 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.87 % |
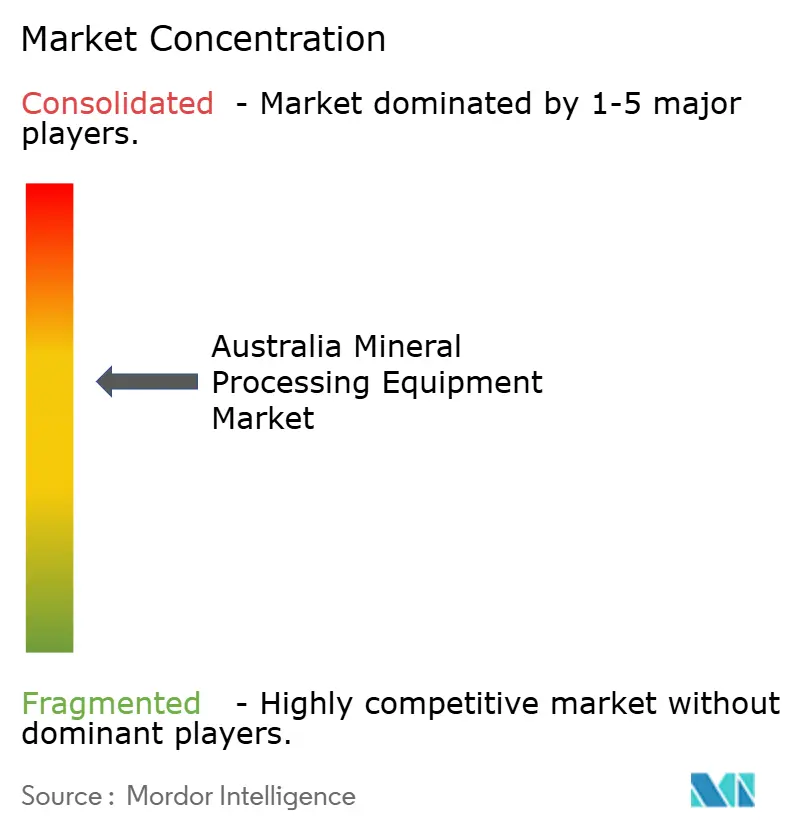
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien des équipements de traitement des minéraux par Mordor Intelligence
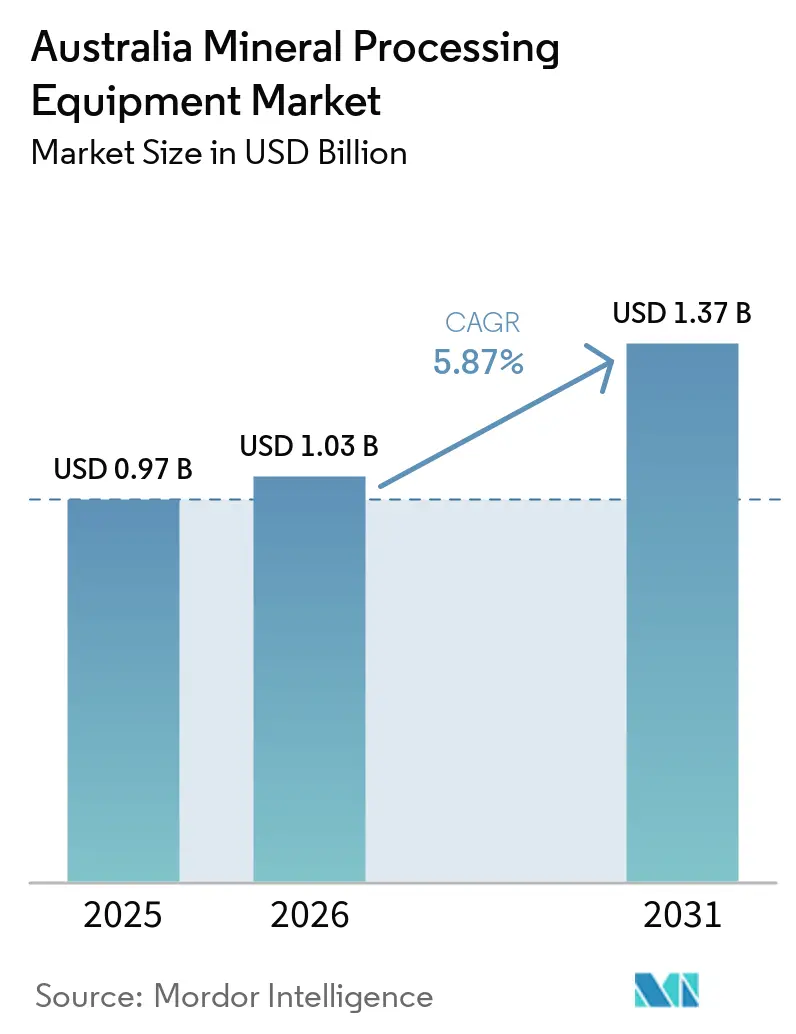
Le marché australien des équipements de traitement des minéraux était évalué à 0,97 milliard USD en 2025 et devrait atteindre 1,03 milliard USD en 2026 puis 1,37 milliard USD d'ici 2031, enregistrant un CAGR de 5,87 % au cours de la période de prévision (2026–2031). Les programmes de remplacement dans le Pilbara pour les concasseurs à haute capacité, des réglementations plus strictes en matière de résidus miniers favorisant l'empilage à sec, et les incitations fédérales récompensant le raffinage des minéraux critiques sur le sol national façonnent les priorités en matière de dépenses d'investissement. Les exploitants miniers abandonnent les bassins d'épaississeurs conventionnels au profit d'épaississeurs à pâte et de filtres céramiques afin de réduire les pertes en eau dans les régions arides. Les objectifs d'approvisionnement auprès des communautés autochtones orientent les nouveaux contrats vers des installations modulaires pouvant être assemblées par des coentreprises locales, offrant ainsi une ouverture concurrentielle aux fabricants australiens de plus petite taille. L'automatisation progresse le plus rapidement dans les régions isolées d'Australie-Occidentale, où des lignes entièrement automatisées pallient les pénuries de main-d'œuvre et réduisent les coûts unitaires.
Points clés du rapport
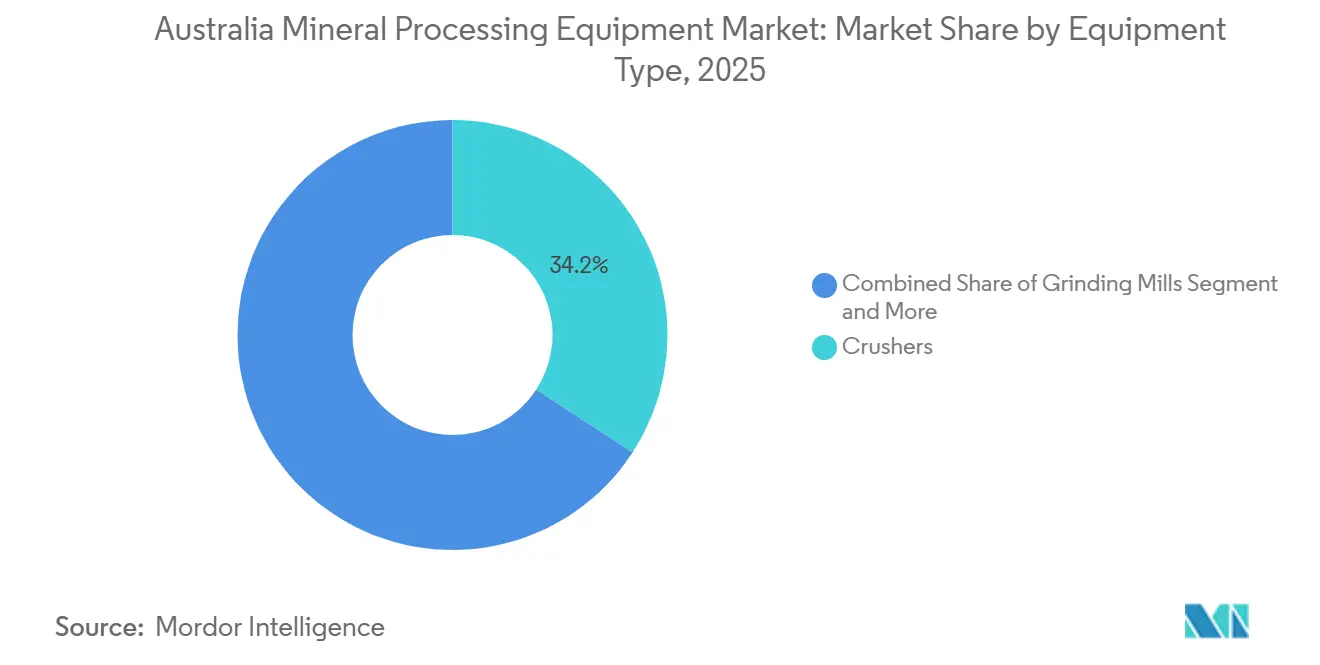
- Par type d'équipement, les concasseurs ont dominé avec 34,17 % de la part de marché australien des équipements de traitement des minéraux en 2025, tandis que les systèmes de déshydratation et de gestion des résidus progressent à un CAGR de 5,98 % jusqu'en 2031.
- Par produit minéral, le minerai de fer représentait 45,13 % de la part de marché australien des équipements de traitement des minéraux en 2025 ; les équipements pour le lithium se développent à un CAGR de 6,02 % jusqu'en 2031.
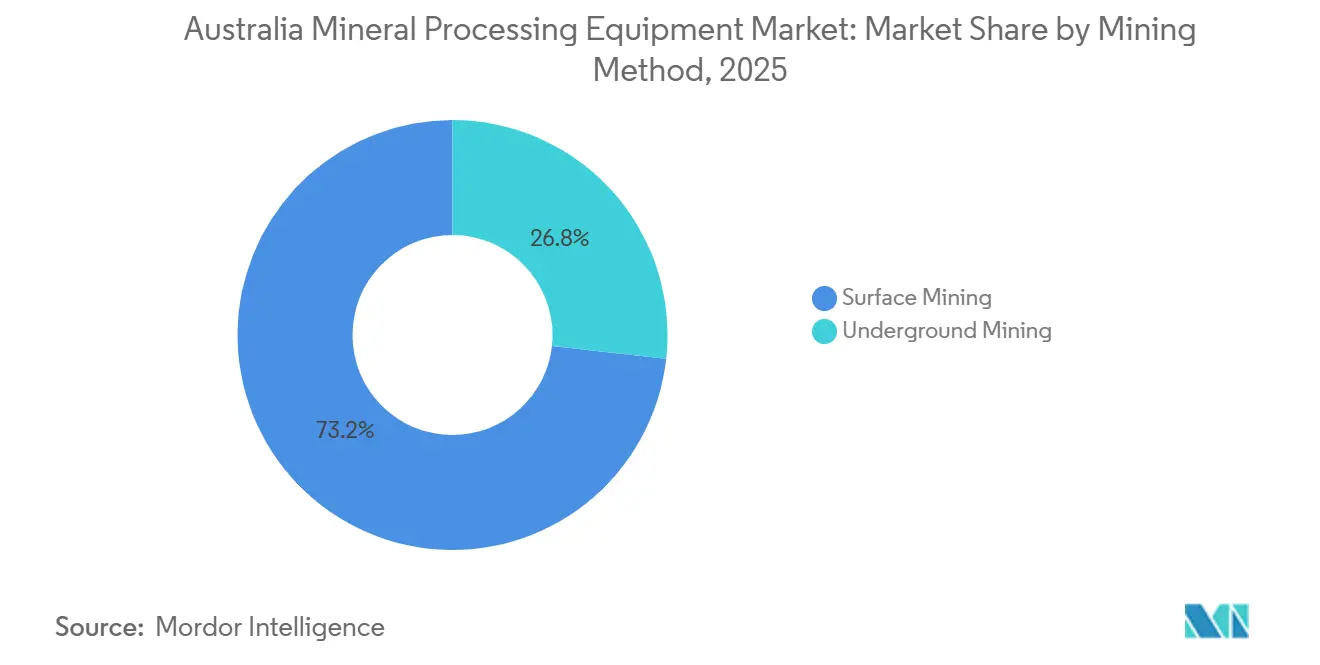
- Par méthode d'exploitation minière, les opérations à ciel ouvert représentaient 73,24 % de la part de marché australien des équipements de traitement des minéraux en 2025, tandis que les projets souterrains progressent à un CAGR de 5,96 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes semi-automatisés ont capté 47,81 % de la part de marché australien des équipements de traitement des minéraux en 2025, tandis que les lignes entièrement automatisées devraient afficher le CAGR le plus rapide à 6,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché australien des équipements de traitement des minéraux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Production record de minerai de fer dans le Pilbara | +1.5% | Australie-Occidentale (Pilbara) | Long terme (≥4 ans) |
| Essor des minéraux pour batteries | +1.4% | Australie-Occidentale, Queensland, Australie-Méridionale | Moyen terme (2-4 ans) |
| Réglementation plus stricte sur les digues de résidus | +1.1% | Australie-Occidentale, Nouvelle-Galles du Sud, Queensland | Long terme (≥4 ans) |
| Incitations FMIA | +0.9% | National (tous les États) | Moyen terme (2-4 ans) |
| Tri du minerai par capteurs | +0.7% | Australie-Occidentale, Queensland | Moyen terme (2-4 ans) |
| Objectifs d'approvisionnement auprès des communautés autochtones | +0.5% | Australie-Occidentale, Territoire du Nord, Queensland | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
La production record de minerai de fer dans le Pilbara stimule les dépenses d'investissement de remplacement
Les mines du Pilbara maintiennent un débit proche de leur capacité maximale, ce qui oblige à accélérer le remplacement des concasseurs primaires et des grilles de criblage. Les projets d'expansion de Rio Tinto et BHP canalisent les capitaux vers des circuits de comminution à haute capacité[1]"Rio Tinto et BHP explorent une collaboration pour extraire jusqu'à 200 millions de tonnes de minerai de fer du Pilbara", Rio Tinto, riotinto.com. Le traitement de la magnétite à Iron Bridge nécessite un broyage plus fin, ce qui augmente l'intensité d'utilisation des équipements par tonne. Les mélanges de minerais de moindre qualité accroissent le tirage de masse, comprimant les intervalles de remplacement. Les concasseurs détenant déjà la plus grande part de marché, toute augmentation du tonnage amplifie la demande pour cette catégorie d'équipements.
L'essor des minéraux pour batteries stimule la construction de nouveaux concentrateurs
Les projets de lithium, de terres rares et de nickel installent des concentrateurs en greenfield à un rythme inédit depuis les années 1970. Le financement concessionnel du Fonds national de reconstruction et le crédit d'impôt de 10 % de la FMIA font pencher les études de faisabilité en faveur du raffinage domestique[2]"Engagement d'investissement de l'NRFC australien dans un projet de terres rares", Agence internationale de l'énergie, iea.org. Des fournisseurs spécialisés livrent des circuits de milieux denses, de flottation et d'extraction par solvant que les acteurs établis fabriquent rarement, ouvrant un espace vierge aux nouveaux entrants. Le CAGR rapide du lithium reflète à la fois la hausse de la demande en véhicules électriques et une politique fiscale favorable. Ces usines spécifient souvent des agencements modulaires, réduisant les délais de livraison et les besoins en main-d'œuvre sur site.
Des règles plus strictes sur les digues de résidus stimulent la demande en équipements de filtration
Les lignes directrices actualisées sur la fermeture des mines en Australie-Occidentale imposent une récupération d'eau plus élevée et une humidité résiduelle plus faible. Les exploitants passent des épaississeurs conventionnels aux épaississeurs à pâte et aux filtres céramiques. Le remblayage en pâte élimine le stockage en surface dans les mines souterraines et recycle l'eau de traitement, une priorité dans les régions arides. Les fournisseurs capables d'intégrer pompes, filtration et télésurveillance obtiennent des contrats de service pluriannuels. Il en résulte le taux de croissance le plus rapide au sein du mix de types d'équipements.
Incitations FMIA pour le traitement sur le sol national
La loi « Future Made in Australia » offre une incitation fiscale à la production de 10 % sur l'hydroxyde de lithium raffiné, les oxydes de terres rares et les produits à base de nickel[3]"Incitations fiscales à la production de minéraux critiques et d'hydrogène", ATO, ato.gov.au. Des projets tels que l'usine d'alumine de Gladstone d'Alpha HPA citent ce crédit comme déterminant dans la décision finale d'investissement. Les constructions de concentrateurs prenant jusqu'à deux ans, les commandes passées aujourd'hui maintiendront les ateliers occupés jusqu'en 2028. Les fournisseurs capables de regrouper les équipements avec des services d'optimisation numérique prennent l'avantage lorsque les exploitants miniers calculent les coûts sur le cycle de vie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards d'approbation environnementale | -0.8% | Australie-Occidentale, Queensland, Australie-Méridionale | Long terme (≥4 ans) |
| Pénurie de main-d'œuvre qualifiée dans les métiers | -0.6% | Australie-Occidentale (Pilbara, Goldfields) | Long terme (≥4 ans) |
| Hausse des tarifs d'électricité du réseau | -0.5% | Australie-Occidentale, Australie-Méridionale | Moyen terme (2-4 ans) |
| Pression tarifaire des équipementiers d'origine chinois | -0.4% | National (tous les États) | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Retards d'approbation environnementale
Les grands projets en Australie font souvent face à un processus d'évaluation fédérale et étatique long et complexe, avec des délais d'approbation s'étendant fréquemment au-delà d'une décennie. Ce calendrier prolongé crée des difficultés pour le secteur. Lorsque les approbations sont finalement accordées, les délais prolongés ont déjà comprimé les fenêtres de fabrication, entraînant des goulots d'étranglement significatifs qui entravent l'exécution des projets. Les fournisseurs, prudents à l'idée de constituer des stocks sans commandes confirmées, sont souvent mal préparés à satisfaire la demande soudaine générée par des grappes de sanctions de projets. Cette situation exerce une pression immense sur leurs capacités et perturbe la chaîne d'approvisionnement.
Pénurie de main-d'œuvre qualifiée dans les régions d'Australie-Occidentale
D'ici 2029, l'Australie-Occidentale aura besoin de plusieurs milliers de professionnels de métier supplémentaires, mais les taux d'achèvement des apprentissages sont insuffisants pour répondre à cette demande. En raison de la pénurie de main-d'œuvre, les exploitants miniers adoptent de plus en plus des équipements entièrement automatisés. Cependant, même l'automatisation nécessite des techniciens qualifiés. Le recours aux équipes en rotation par avion continue de faire grimper les coûts d'exploitation et limite la flexibilité de la maintenance. En conséquence, ces lacunes en compétences ralentissent la progression des expansions en greenfield comme en brownfield.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les concasseurs dominent, la déshydratation s'accélère
Les concasseurs ont capté 34,17 % du chiffre d'affaires 2025 du marché australien des équipements de traitement des minéraux, reflétant leur rôle central dans les opérations d'extraction de minerai de fer du Pilbara. Les systèmes de déshydratation et de gestion des résidus affichent le CAGR le plus rapide à 5,98 %, portés par des réglementations plus strictes en matière de gestion de l'eau. Les exploitants miniers privilégient les ensembles de filtration modulaires qui réduisent les délais d'installation et permettent des augmentations de capacité par étapes. Les fournisseurs qui associent des capteurs aux équipements mécaniques génèrent des revenus de services à mesure que les opérateurs recherchent des données de performance en temps réel. Les unités de tri du minerai en amont des circuits de broyage façonnent davantage la demande de configurations de concasseurs sur mesure.
L'intégration de capteurs redéfinit la façon dont les équipements interagissent au sein des usines. La détection du minerai en temps réel oriente les matériaux entre des lignes de concassage parallèles, maximisant le temps de fonctionnement. Les usines de remblayage en pâte nécessitent des pompes à déplacement positif compatibles avec des boues à haute teneur en solides, une opportunité pour les fournisseurs spécialisés dans les matériaux résistants à l'usure. Les panneaux de criblage dotés de puces de surveillance de l'état intégrées alertent le personnel avant les pannes, réduisant les arrêts non planifiés. Ces évolutions technologiques renforcent la pertinence à long terme des concasseurs tout en amplifiant la croissance des systèmes de déshydratation.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par minerai : le minerai de fer en tête, le lithium en forte progression
Le minerai de fer représentait 45,13 % du chiffre d'affaires 2025, soulignant la dépendance du marché australien des équipements de traitement des minéraux au débit du Pilbara. Les équipements pour le lithium affichent le CAGR le plus rapide à 6,02 % à mesure que de nouveaux concentrateurs de spodumène entrent en service. Les projets cuivreux en Australie-Méridionale ajoutent des capacités, tandis que l'or continue d'enregistrer une demande de remplacement régulière. Les développeurs de terres rares spécifient des circuits d'extraction par solvant que peu de fournisseurs grand public stockent, ouvrant un créneau aux fabricants de taille intermédiaire. La diversification entre les produits minéraux protège les fournisseurs des fluctuations de la demande liées à un seul métal.
Le financement de projets dépend de plus en plus des références environnementales. Les usines de lithium mettent en avant une intensité carbone plus faible, accordant une prime aux broyeurs et convoyeurs à haute efficacité énergétique. Les modernisations des fonderies de cuivre s'alignent sur les objectifs de décarbonation des entreprises, favorisant les systèmes de manutention électriques. Les producteurs de minerai de fer adoptent le tri du minerai pour rejeter les déchets en amont, réduisant ainsi la consommation d'énergie. Les fournisseurs qui démontrent des réductions des émissions sur le cycle de vie peuvent se différencier même dans les appels d'offres sensibles aux prix, soutenant une exposition plus large aux produits minéraux.
Par méthode d'exploitation : la surface domine, le souterrain prend de l'ampleur
Les opérations à ciel ouvert représentaient 73,24 % de la part de marché australien des équipements de traitement des minéraux en 2025. Néanmoins, les projets souterrains sont appelés à s'accélérer à un CAGR de 5,96 %, soutenus par des gisements de cuivre et d'or plus profonds — le remblayage en pâte et le transport ferroviaire électrique réduisent la consommation de diesel, remodelant les spécifications de manutention des matériaux en souterrain. L'automatisation contribue à atténuer les contraintes de ventilation en réduisant le besoin d'équipements diesel en souterrain. Les fournisseurs capables d'intégrer des réseaux de communication avec des engins mobiles prennent l'avantage dans ces projets.
Les longs délais de fonçage des puits favorisent les fournisseurs proposant des stations de concassage modulaires et préassemblées. Le tri du minerai en souterrain permet de réduire les capacités de levage, diminuant ainsi les coûts d'investissement. Les chargeurs télécommandés réduisent le personnel sur site, répondant aux problèmes de sécurité et de pénurie de main-d'œuvre. À mesure que les mines souterraines passent de l'automatisation à l'essai au déploiement à l'échelle de la flotte, la demande de systèmes de contrôle interopérables augmente. Ces tendances soutiennent une croissance robuste par rapport à une base élevée d'exploitation minière à ciel ouvert.
Par niveau d'automatisation : le semi-automatisé prédomine, le tout-automatisé progresse
Les systèmes semi-automatisés représentaient 47,81 % de la part de marché australien des équipements de traitement des minéraux en 2025, soulignant la préférence des exploitants miniers pour une adoption technologique progressive. Les lignes entièrement automatisées se développent au CAGR le plus rapide de 6,18 % à mesure que les centres d'opérations à distance font leurs preuves dans des environnements difficiles. Les camions de transport autonomes s'intègrent parfaitement aux logiciels de répartition, établissant un précédent pour le concassage et le broyage sans intervention humaine. Les jumeaux numériques d'usines entières permettent le dépannage à distance, réduisant les temps d'arrêt.
La cybersécurité est devenue partie intégrante des achats d'automatisation. Les fournisseurs doivent démontrer la sécurité des voies de données entre les appareils de terrain et l'analytique en nuage. Les mises à jour à distance réduisent les visites sur site mais exigent des processus de validation robustes. Les protocoles de communication standardisés permettent des environnements multi-fournisseurs, donnant aux exploitants miniers un pouvoir de négociation. La transition des systèmes manuels vers les systèmes entièrement automatisés se déroule par étapes, offrant des opportunités de mise à niveau récurrentes aux fabricants d'équipements.
Analyse géographique
L'Australie-Occidentale reste le principal centre de demande pour le marché australien des équipements de traitement des minéraux. De multiples projets d'expansion du minerai de fer du Pilbara soutiennent les commandes de concasseurs et de broyeurs, tandis que les nouvelles usines de lithium et de terres rares diversifient les exigences en matière de schémas de traitement. Les pénuries de main-d'œuvre accélèrent l'adoption de lignes de traitement autonomes qui limitent les effectifs sur site. Les mandats d'approvisionnement autochtone suscitent de l'intérêt pour les usines modulaires que les partenariats locaux peuvent assembler, soutenant les fabricants domestiques de taille plus modeste. Les réglementations environnementales sur les résidus poussent les mines vers la filtration en pâte, renforçant la croissance des systèmes de déshydratation.
L'Australie-Méridionale suit avec des investissements centrés sur le cuivre, menés par l'expansion multi-phases d'Olympic Dam. Les modernisations prévues du remblayage en pâte et des fonderies nécessitent des épaississeurs, des pompes et des usines à oxygène compatibles avec des débits plus élevés. Les développements en foudroyage par blocs à Carrapateena et Prominent Hill nécessitent des capacités supplémentaires de concassage et de flottation. L'adoption précoce par l'État du transport autonome le positionne comme banc d'essai pour les équipements souterrains de nouvelle génération. Les fournisseurs proposant des ensembles numériques et mécaniques intégrés trouvent des clients réceptifs qui se préparent à des tonnages plus élevés et à des objectifs d'émissions plus stricts.
La demande d'équipements du Queensland couvre le charbon, le cuivre et les projets naissants de terres rares. Les essais d'automatisation à Goonyella démontrent le déploiement à grande échelle de camions autonomes, fournissant une preuve de concept pour d'autres sites à ciel ouvert. Le concentrateur en greenfield d'Eva Copper introduit des technologies de broyage et de flottation haut de gamme auprès d'un profil de développeur de taille intermédiaire. Le soutien gouvernemental au traitement des minéraux critiques encourage les investissements dans les fours rotatifs et les unités d'extraction par solvant, diversifiant une région longtemps associée au charbon. Les fournisseurs capables de configurer des circuits à faibles émissions et de proposer des options d'alimentation hybride gagnent du terrain à mesure que les coûts énergétiques augmentent.
Paysage concurrentiel
Metso Corporation, FLSmidth A/S, Sandvik AB, Weir Group plc et Komatsu Ltd. occupaient les positions de premier rang en 2025, fournissant des solutions intégrées de concassage, de broyage et de transport soutenues par des centres de service à l'échelle nationale. Des spécialistes australiens tels que Gekko Systems Pty Ltd, Multotec Pty Ltd et NextOre saisissent des opportunités de niche grâce à des concentrateurs d'or modulaires, des cyclones avancés et des systèmes de détection du minerai en temps réel. Les trieurs à capteurs de TOMRA compriment les schémas de comminution, permettant aux exploitants miniers de rejeter les déchets avant le broyage et d'économiser de l'énergie.
Les fournisseurs se différencient par l'intégration numérique. La plateforme LoadIQ de FLSmidth A/S optimise les performances des concasseurs à distance, tandis que les véhicules à définition logicielle de Komatsu Ltd. reçoivent des mises à jour à distance qui affinent les algorithmes de transport autonome. La conformité aux normes ISO 14001 et AS/NZS 4801 reste obligatoire, mais les exploitants miniers accordent de plus en plus d'importance aux émissions sur le cycle de vie et à la sécurité des données.
Les raffineries de terres rares s'approvisionnent en équipements d'extraction par solvant et de calcination auprès de fabricants de taille intermédiaire plutôt qu'auprès des acteurs établis du minerai de fer, révélant un espace vierge pour les fournisseurs agiles. Les politiques d'approvisionnement autochtone ouvrent également des portes aux ateliers locaux capables d'assembler des usines modulaires. La pression sur les prix exercée par les équipementiers chinois à faible coût reste limitée, mais pourrait s'intensifier si les exigences en matière de contenu local s'assouplissent. En réponse, les acteurs établis mettent l'accent sur le service après-vente et les services numériques.
Leaders du secteur australien des équipements de traitement des minéraux
FLSmidth A/S
Sandvik AB
Weir Group plc
Komatsu Ltd.
Metso Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : la société d'ingénierie finlandaise Metso Corporation a décroché un important contrat de technologie de traitement des minéraux auprès de GR Engineering Services. Dans le cadre de ce contrat, Metso Corporation fournit une gamme complète de technologies de concassage et de séparation pour le projet Yitirrti de Develop Global en Australie-Occidentale.
- Juillet 2026 : FLSmidth A/S a décroché un contrat pluriannuel pour fournir des solutions complètes de revêtement de broyeurs à une exploitation aurifère établie en Australie et dans la région d'Asie du Sud-Est.
- Juin 2026 : Sandvik AB a finalisé l'acquisition de Diemme Filtration, société italienne spécialiste mondial des filtres-presses haute performance. Cette acquisition a permis à Sandvik AB de créer une nouvelle Division Filtration au sein de son activité de traitement des roches.


Portée du rapport sur le marché australien des équipements de traitement des minéraux
Le marché australien des équipements de traitement des minéraux est analysé selon le type d'équipement, le minerai, la méthode d'exploitation minière et le niveau d'automatisation. Par type d'équipement, le marché est segmenté en concasseurs, broyeurs, équipements de criblage, équipements de flottation et de séparation, convoyeurs, équipements de déshydratation et autres équipements spécialisés. Par minerai, le marché est segmenté en minerai de fer, bauxite, cuivre, or, lithium, nickel, terres rares et autres minéraux. Par méthode d'exploitation minière, le marché est segmenté en exploitation à ciel ouvert et exploitation souterraine. Par niveau d'automatisation, le marché est segmenté en manuel, semi-autonome et entièrement autonome.
Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Concasseurs |
| Broyeurs |
| Équipements de criblage |
| Flottation et séparation |
| Convoyeurs et alimentateurs |
| Déshydratation et résidus |
| Autres équipements spécialisés |
| Minerai de fer |
| Bauxite |
| Cuivre |
| Or |
| Lithium |
| Nickel |
| Terres rares |
| Autres minéraux |
| Exploitation à ciel ouvert |
| Exploitation souterraine |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Par type d'équipement | Concasseurs |
| Broyeurs | |
| Équipements de criblage | |
| Flottation et séparation | |
| Convoyeurs et alimentateurs | |
| Déshydratation et résidus | |
| Autres équipements spécialisés | |
| Par produit minéral | Minerai de fer |
| Bauxite | |
| Cuivre | |
| Or | |
| Lithium | |
| Nickel | |
| Terres rares | |
| Autres minéraux | |
| Par méthode d'exploitation minière | Exploitation à ciel ouvert |
| Exploitation souterraine | |
| Par niveau d'automatisation | Manuel |
| Semi-automatisé | |
| Entièrement automatisé |


Questions clés auxquelles le rapport répond
À quel rythme le marché australien des équipements de traitement des minéraux devrait-il croître entre 2026 et 2031 ?
Le marché australien des équipements de traitement des minéraux était évalué à 0,97 milliard USD en 2025 et devrait enregistrer un CAGR de 5,87 % au cours de la période de prévision (2026–2031).
Quelle catégorie d'équipements détient actuellement la plus grande part de chiffre d'affaires ?
Les concasseurs représentaient 34,17 % du chiffre d'affaires en 2025.
Quelle incitation fédérale stimule l'investissement dans le traitement des minéraux critiques sur le sol national ?
La loi « Future Made in Australia » prévoit un crédit d'impôt à la production de 10 % pour les minéraux critiques traités sur le territoire national.
Pourquoi les équipements de déshydratation connaissent-ils une croissance plus rapide que les autres catégories ?
Des réglementations plus strictes sur les digues de résidus imposent des épaississeurs à pâte et des filtres céramiques améliorant la récupération de l'eau.
Quel État représente la plus grande opportunité de marché ?
L'Australie-Occidentale reste le marché clé, portée par les dépenses de remplacement dans le minerai de fer et les pôles émergents de traitement des minéraux pour batteries autour du Pilbara et de Kwinana.
Dernière mise à jour de la page le:



