
Taille et part de marché Fintech des Émirats Arabes Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
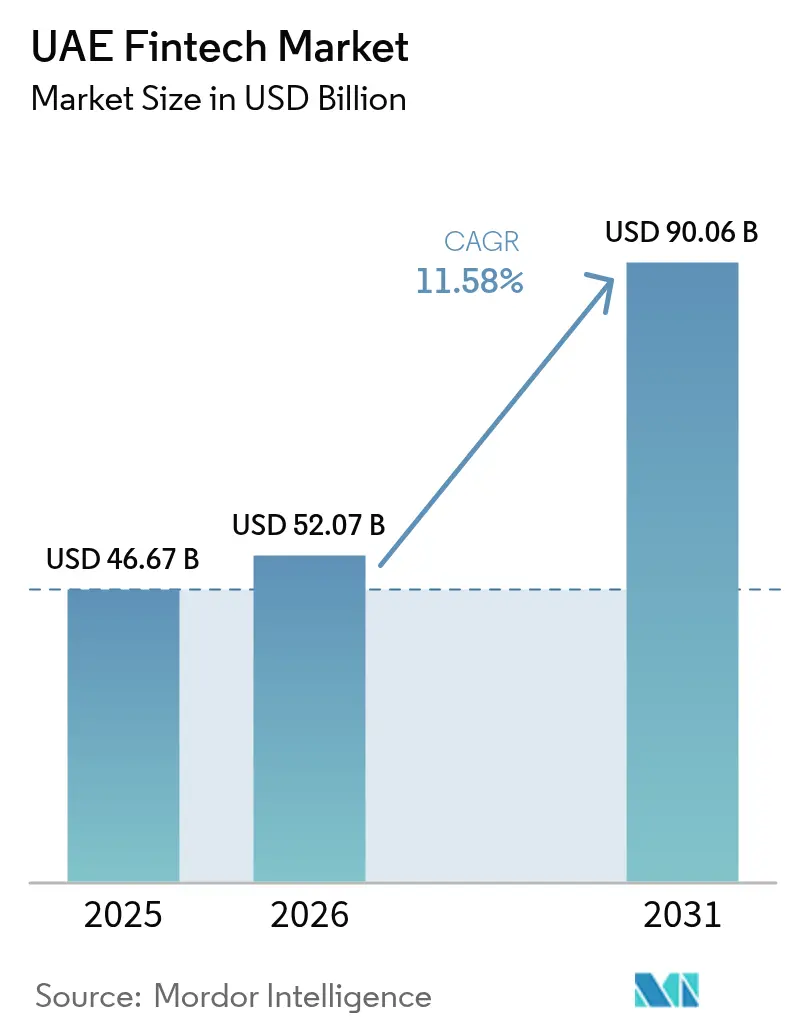
| Taille du marché de l'année de base (2025) | 46.67 Milliards de dollars |
| Taille du Marché (2026) | 52.07 Milliards de dollars |
| Taille du Marché (2031) | 90.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.58 % |
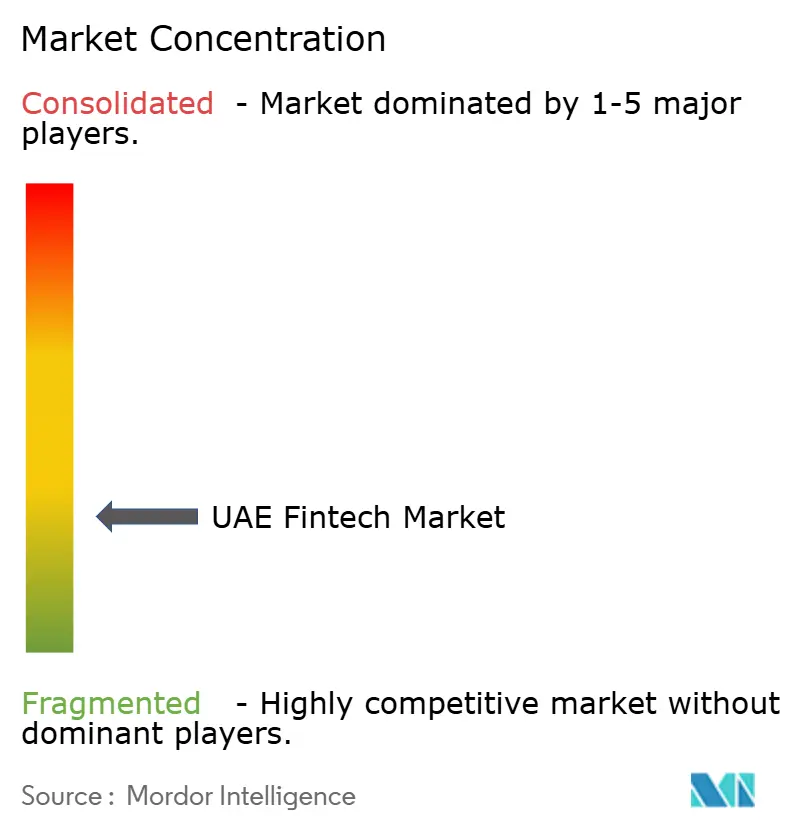
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché Fintech des Émirats Arabes Unis par Mordor Intelligence
La taille du marché Fintech des Émirats Arabes Unis en 2026 est estimée à 52,07 milliards USD, en progression par rapport à la valeur de 46,67 milliards USD en 2025, avec des projections à 90,06 milliards USD pour 2031, croissant à un TCAC de 11,58 % sur la période 2026-2031. Cette croissance reflète des investissements publics-privés soutenus, une utilisation croissante des portefeuilles numériques et des réglementations progressives en matière de finance ouverte qui renforcent la position des Émirats Arabes Unis en tant que principal hub Fintech au Moyen-Orient. Un taux de pénétration des smartphones supérieur à 96 % a accéléré l'adoption des paiements prioritairement mobiles, tandis que le programme de Transformation de l'Infrastructure Financière (FIT) de la Banque Centrale et le projet Dirham Numérique remodèlent les rails de règlement de gros et de détail. Les capitaux stratégiques des fonds souverains approfondissent le pipeline de capital-risque, et la multiplicité des zones franches financières de droit commun permet aux entreprises de choisir les voies réglementaires optimales. L'intensité concurrentielle augmente également à mesure que les banques établies nouent des partenariats technologiques pour protéger leurs dépôts et leurs revenus de commissions face à des nouveaux entrants agiles.
Principaux enseignements du rapport
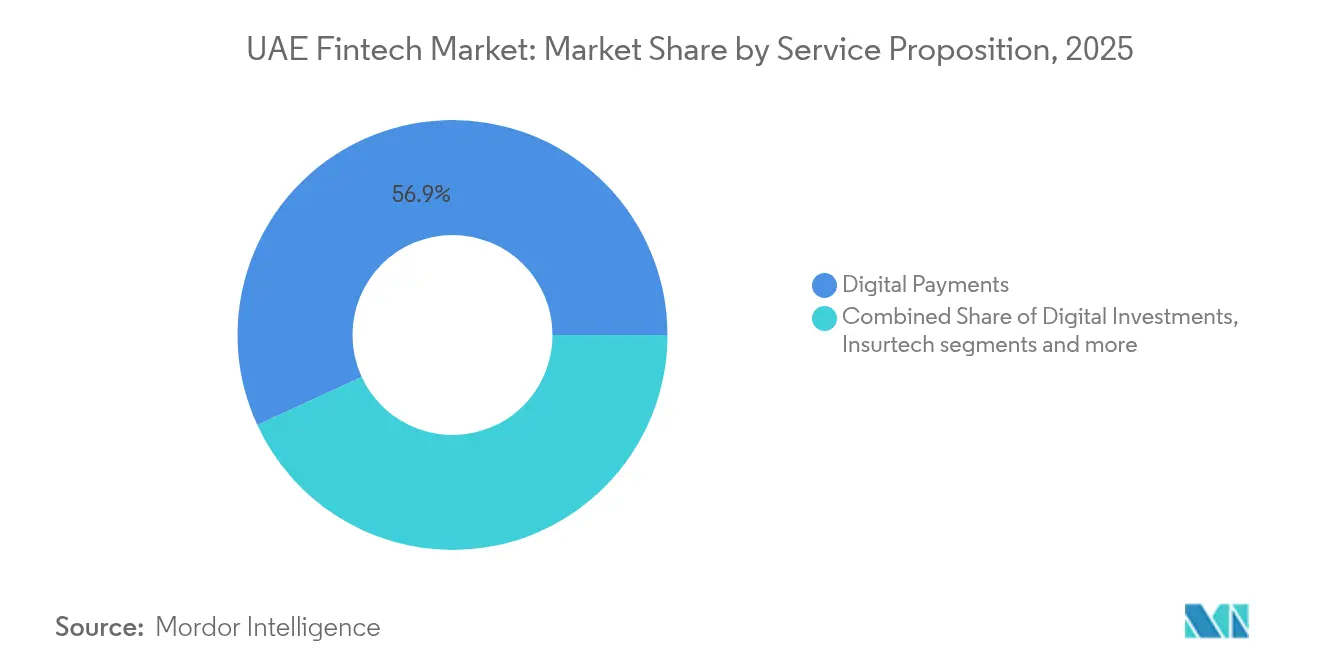
- Par proposition de service, les paiements numériques ont représenté 56,88 % de la part de marché Fintech des Émirats Arabes Unis en 2025, tandis que l'assurtech progresse à un TCAC de 13,91 % jusqu'en 2031.
- Par utilisateur final, les consommateurs particuliers ont représenté 60,02 % de la taille du marché Fintech des Émirats Arabes Unis en 2025 ; le segment entreprises se développe à un TCAC de 12,85 % jusqu'en 2031.
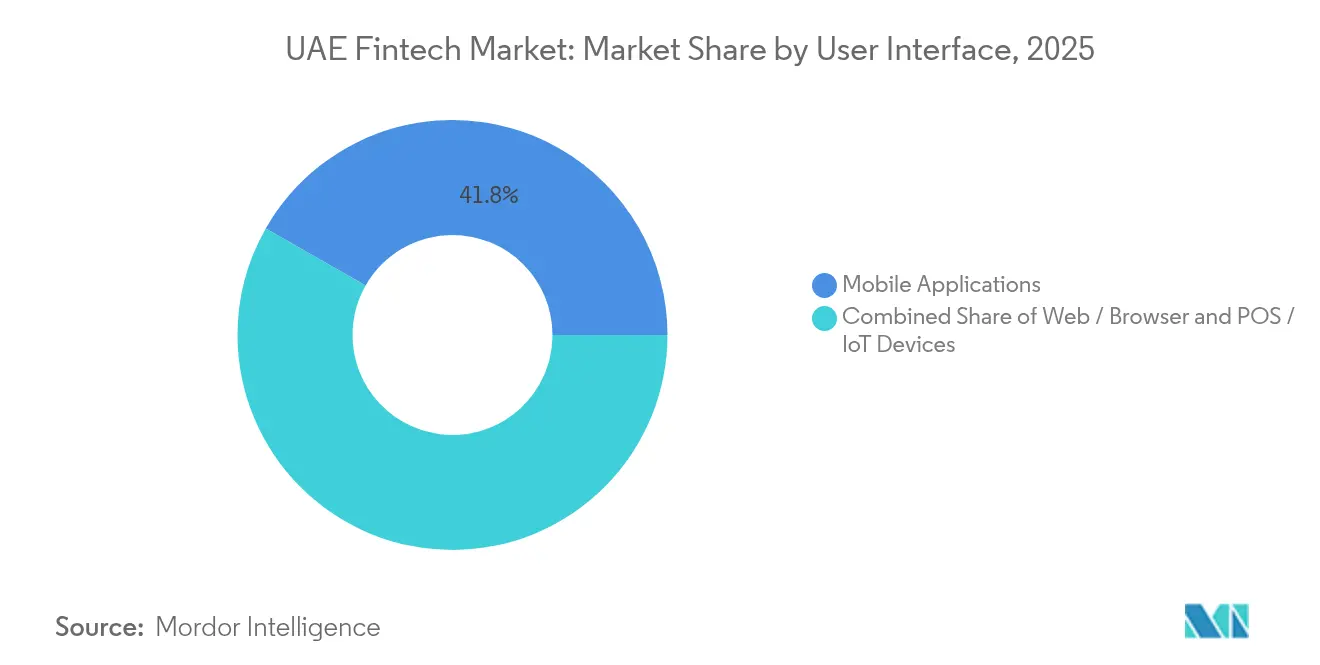
- Par interface utilisateur, les applications mobiles ont détenu 41,75 % de la taille du marché Fintech des Émirats Arabes Unis en 2025, tandis que les navigateurs web sont projetés à une croissance de 14,2 % de TCAC jusqu'en 2031.
- Par émirat, Dubaï a mené avec 59,68 % de la part de marché Fintech des Émirats Arabes Unis en 2025 ; Abu Dhabi affiche le TCAC le plus élevé à 13,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché Fintech des Émirats Arabes Unis
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Flux de capital-risque | +2.8% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Pénétration des smartphones à 96 % | +2.1% | National | Court terme (≤ 2 ans) |
| Fintech islamique liée aux critères ESG | +1.4% | National & CCG | Long terme (≥ 4 ans) |
| Adoption de l'IA et de la blockchain | +1.9% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Bacs à sable réglementaires | +1.6% | DIFC, ADGM | Long terme (≥ 4 ans) |
| Collaboration banque- Fintech | +1.3% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les flux de capital-risque accélèrent l'expansion de l'écosystème
Des levées de fonds record en 2024, telles que la série A de 19,8 millions USD de Qashio et la levée de 20 millions USD de Fortis, soulignent la confiance institutionnelle croissante dans le marché Fintech des Émirats Arabes Unis[1]Banque Centrale des Émirats Arabes Unis, « Réglementation sur la finance ouverte », rulebook.centralbank.ae. Les fonds souverains, dont Mubadala et ADQ, ont commencé à soutenir des opérations en phase précoce afin de renforcer la création locale de propriété intellectuelle. L'accès à des capitaux patients raccourcit les cycles de mise sur le marché et permet un déploiement régional rapide de corridors de paiement reliant l'Asie, l'Afrique et l'Europe. Des viviers plus importants de capital de croissance permettent également aux entreprises en phase d'expansion de poursuivre des stratégies d'acquisition ciblées qui élargissent les portefeuilles de produits et augmentent les coûts de transition pour les clients entreprises. Le cercle vertueux qui en résulte devrait soutenir une expansion à deux chiffres même si l'activité mondiale de capital-risque se modère.
La pénétration des smartphones propulse la finance prioritairement mobile
Avec 96 % des résidents équipés d'appareils intelligents, l'adoption de la banque mobile a dépassé 83 % en 2025, et 69 % des utilisateurs privilégient les portefeuilles numériques aux cartes[2]Banque Centrale des Émirats Arabes Unis, « Réglementation sur la finance ouverte », rulebook.centralbank.ae. L'inscription sans friction, les connexions biométriques et les paiements par QR code sont devenus des attentes de base, contraignant les prestataires à itérer continuellement la conception de l'expérience utilisateur. Appuyé sur cette infrastructure établie, le futur portefeuille de détail Dirham Numérique facilitera les salaires programmables, les envois de fonds et les versements gouvernementaux. Cette initiative devrait rationaliser les transactions financières, améliorer l'accessibilité pour les utilisateurs et soutenir l'adoption plus large des systèmes de paiement numérique. De plus, l'engagement mobile accru alimente les lacs de données, renforçant le scoring de crédit pour les micro-entreprises sous-bancarisées et promouvant la finance inclusive dans les émirats du nord.
La Fintech islamique liée aux critères ESG renforce la finance durable
Dans le cadre de l'agenda Zéro net 2050 des Émirats Arabes Unis, les émissions de sukuk verts et les plateformes de conseil automatisé conformes à la charia positionnent le pays comme un hub central pour les flux de capitaux éthiques, étendant leur portée à l'ensemble des projets de la région MENA. Ces initiatives soutiennent non seulement le développement durable, mais attirent également des investisseurs mondiaux en quête d'instruments financiers conformes à la charia et respectueux de l'environnement. Des banques, dont la Abu Dhabi Islamic Bank, répondent aux préférences d'investissement axées sur les valeurs des jeunes générations en intégrant des tableaux de bord d'empreinte carbone dans leurs applications de finances personnelles. Ces outils permettent aux utilisateurs de prendre des décisions financières éclairées en accord avec leurs priorités éthiques et environnementales. Par ailleurs, les couches d'orchestration Fintech rationalisent les calculs complexes de partage des profits et des pertes, réduisant ainsi les coûts de structuration et élargissant l'accès au détail aux produits islamiques durables.
L'IA et la blockchain permettent des solutions de nouvelle génération
Les objectifs gouvernementaux de migration de 50 % des transactions fédérales vers des blockchains d'ici 2030 catalysent la demande des entreprises pour des modules de conformité, d'identité et de paiements sur registre distribué[3]Gouvernement des Émirats Arabes Unis, « La blockchain dans le gouvernement des Émirats Arabes Unis », u.ae. Emirates NBD s'est associé à Microsoft, illustrant comment les banques traditionnelles intègrent l'IA générative dans leurs processus de service client et de gestion des risques. Ce partenariat met en évidence l'adoption croissante des technologies avancées par les institutions financières pour améliorer l'efficacité opérationnelle, enrichir l'expérience client et renforcer les cadres de prise de décision. Parallèlement, début 2024, le pilote mBridge de la Banque Centrale a réussi à exécuter un transfert transfrontalier CBDC en valeur réelle de 50 millions AED vers la Chine. Cette réalisation souligne l'efficacité des systèmes de règlement de gros qui contournent les délais du système de correspondance bancaire, ouvrant la voie à des transactions internationales plus rapides, plus sécurisées et plus rentables.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques de cybersécurité et de confidentialité des données | -1.8% | National | Court terme (≤ 2 ans) |
| Pénurie de talents technologiques seniors | -1.2% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Normes API fragmentées limitant l'interopérabilité | -0.9% | National, avec impact sur les opérations transfrontalières | Moyen terme (2-4 ans) |
| Risque de bulle de valorisation dans un contexte de raréfaction des financements en phase avancée | -1.1% | Écosystèmes de capital-risque de Dubaï et d'Abu Dhabi | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les risques de cybersécurité et de confidentialité des données modèrent l'adoption
La réglementation sur la finance ouverte de la Banque Centrale intègre des règles obligatoires de résidence des données sur le territoire national, contraignant les prestataires à maintenir une infrastructure d'hébergement local coûteuse tout en respectant des seuils de chiffrement stricts. L'anxiété croissante des consommateurs face aux violations répétées de haut profil continue de nuire à la confiance, ralentissant l'adoption des portefeuilles à moins que les entreprises n'investissent de manière proactive dans des architectures à confiance zéro et n'obtiennent la certification ISO 27001. L'expansion rapide vers les services d'actifs virtuels augmente davantage les surfaces d'attaque, faisant du partage coordonné de renseignements sur les menaces entre les titulaires de licences DIFC et VARA une exigence critique. Ces défis soulignent l'importance de nouer de solides partenariats en matière de technologie réglementaire pour garantir la résilience. Parallèlement, les prestataires doivent prioriser la sensibilisation des clients afin de réduire la désinformation et de renforcer la confiance dans les écosystèmes financiers numériques.
La pénurie de talents technologiques seniors freine la vélocité produit
Même avec des incitations telles que les Visas dorés et les primes salariales, le vivier d'ingénieurs seniors en IA, en apprentissage automatique et en blockchain reste insuffisant par rapport à la demande du marché, allongeant les délais de mise sur le marché des produits spécialisés. Les petites entreprises Fintech peinent à rivaliser avec les packages de rémunération offerts par les multinationales technologiques mondiales, créant des lacunes en matière de compétences dans des domaines critiques tels que l'analytique préservant la vie privée et les outils de finance décentralisée. Les initiatives académiques, dont l'Université Mohamed bin Zayed d'Intelligence Artificielle, contribuent à accroître l'offre locale de talents, bien qu'un allégement significatif ne soit prévu qu'à moyen terme. Cette pénurie persistante exerce une pression supplémentaire sur les entreprises pour qu'elles s'appuient sur l'expertise offshore et les collaborations transfrontalières. En outre, elle souligne le besoin urgent de renforcer les partenariats industrie-université pour accélérer le transfert de compétences et la capacité d'innovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par proposition de service : Les paiements numériques maintiennent leur leadership
Les paiements numériques ont représenté 56,88 % de la taille du marché Fintech des Émirats Arabes Unis en 2025, portés par les virements mobiles instantanés et un corridor de transfert de fonds florissant. L'assurtech, bien que plus modeste, devrait enregistrer un TCAC de 13,91 % jusqu'en 2031, soutenu par l'émission de micro-polices pilotée par API aux points de paiement du commerce électronique. Le partenariat d'assurance embarquée de Wio Bank avec Shory illustre les synergies de vente croisée qui augmentent le revenu moyen par utilisateur. Par ailleurs, la clarté réglementaire autour des stablecoins adossés à l'AED catalyse les solutions de règlement de factures interentreprises, offrant aux entreprises une gestion de la liquidité en quasi-temps réel.
Les néobanques sans actifs continuent d'accroître leur part en orientant les comptes salaires vers des portefeuilles numériques, capturant des données transactionnelles qui alimentent les algorithmes de crédit. Les outils de financement au point de vente convertissent désormais les achats au détail en versements échelonnés en quelques secondes, réduisant l'abandon de panier pour les marchands d'électronique et de voyages. Parallèlement, le bac à sable de tokenisation de l'ADGM permet des investissements immobiliers fractionnés, générant de nouvelles sources de revenus pour les opérateurs de plateformes. Ces développements imbriqués garantissent que le marché Fintech des Émirats Arabes Unis reste le nexus pour la finance embarquée de bout en bout dans l'ensemble du Golfe.


Par utilisateur final : L'adoption par les entreprises dépasse la croissance du retail
Les utilisateurs particuliers ont représenté 60,02 % de la part de marché Fintech des Émirats Arabes Unis en 2025, les super-applications regroupant paiements, covoiturage et livraison de courses dans des interfaces unifiées. Cependant, le segment entreprises devrait croître à un TCAC de 12,85 % jusqu'en 2031 à mesure que les PME numérisent leurs flux commerciaux. L'IBAN virtuel multidevises de Hubpay, par exemple, permet aux exportateurs de recevoir les produits du CCG en quelques heures plutôt qu'en quelques jours. Les mandats API de la Banque Centrale facilitent davantage la réconciliation en standardisant les métadonnées des transactions. À mesure que l'adoption numérique s'accélère, davantage de PME devraient intégrer directement les solutions Fintech dans leurs systèmes ERP. Cette évolution devrait générer une nouvelle demande d'outils de conformité transfrontalière et de plateformes de financement du commerce automatisées.
Les grandes entreprises se tournent vers les modèles de paiement par lien et de demande de paiement qui réduisent les coûts d'interchange des cartes. Les directeurs financiers apprécient également la logique de règlement programmable intégrée dans le projet Dirham Numérique, qui peut automatiser la retenue à la source ou les droits de douane à la source. Collectivement, ces innovations de niveau entreprise rééquilibreront progressivement le marché Fintech des Émirats Arabes Unis vers une répartition 55-45 entre particuliers et entreprises d'ici la fin de la décennie. L'évolution de ces modèles de paiement favorise également une meilleure visibilité des flux de trésorerie et l'efficacité du fonds de roulement pour les grandes entreprises. Dans le même temps, les bacs à sable réglementaires joueront un rôle clé dans la transformation des programmes pilotes en adoption généralisée.
Par interface utilisateur : Le mobile domine tandis que les outils navigateur progressent
Les applications mobiles ont conservé 41,75 % de la taille du marché Fintech des Émirats Arabes Unis en 2025 grâce à l'authentification en un geste et aux alertes de facturation par notification push. L'essor des applications web progressives alimente désormais un TCAC de 14,2 % pour les interfaces navigateur, notamment parmi les directeurs financiers qui préfèrent les grands écrans pour les tableaux de bord de flux de trésorerie. Les cœurs bancaires natifs du cloud synchronisent les données de session de manière transparente, permettant aux utilisateurs de basculer entre les appareils sans friction. Cette flexibilité favorise un engagement quotidien plus élevé parmi les bases d'utilisateurs particuliers et entreprises. Parallèlement, les investissements en cybersécurité sont renforcés pour protéger l'accès multi-appareils contre le détournement de session et les tentatives d'hameçonnage.
Les terminaux TPV sans contact et les points d'extrémité IoT — tels que les distributeurs automatiques connectés à Expo City — étendent les réseaux d'acceptation aux lieux publics à forte fréquentation. Les objets connectés biométriques pénètrent également les niches de la paie et du transport, renforçant les ambitions de ville intelligente des Émirats Arabes Unis. Le portefeuille Dirham Numérique prendra en charge ces points d'extrémité hétérogènes grâce à des SDK ouverts, garantissant une adoption indépendante des fournisseurs dans les écosystèmes de détail et d'entreprise. Ces innovations illustrent comment la Fintech s'intègre dans les environnements quotidiens plutôt que de rester centrée sur les applications. Au fil du temps, une telle intégration omniprésente devrait réduire la dépendance aux rails de paiement traditionnels tout en élargissant les options de règlement en temps réel.
Par émirat : Le modèle à double hub renforce la portée nationale
Dubaï a contribué à 59,68 % de la part de marché Fintech des Émirats Arabes Unis en 2025, ancré par la procédure de licence en 5 jours du DIFC et le cadre crypto de VARA qui a attiré des plateformes d'échange comme Binance. Les perspectives de TCAC de 13,74 % d'Abu Dhabi sont portées par la loi fondamentale institutionnelle sur la TRD de l'ADGM, qui offre une certitude réglementaire aux fournisseurs d'infrastructure de jetons d'actifs. Ensemble, les deux hubs équilibrent les spécialisations de détail et de gros, offrant aux startups une optionnalité que peu de marchés rivaux peuvent égaler.
Les canaux numériques réduisent la dépendance aux réseaux d'agences denses, bénéficiant aux émirats du nord en permettant un accès plus large aux services financiers. Cette évolution est particulièrement avantageuse pour les régions disposant d'une infrastructure bancaire physique limitée, car elle comble le fossé entre les zones urbaines et rurales. Grâce aux initiatives fédérales FIT, les outils de connaissance du client (KYC) sont désormais standardisés dans les sept émirats. Cette avancée permet aux clients de s'inscrire à distance à l'aide de leurs données biométriques de la carte d'identité des Émirats, simplifiant le processus et améliorant la commodité pour le client. En adoptant ce modèle distribué, le marché Fintech des Émirats Arabes Unis non seulement atténue les risques de concentration géographique, mais garantit également des services inclusifs à l'échelle nationale, favorisant l'inclusion financière et soutenant la croissance de l'écosystème Fintech.
Analyse géographique
Dubaï, capitalisant sur sa culture mature des paiements et sa scène dynamique de capital-risque, devrait accueillir plus de 18 millions de touristes en 2025. Les fintechs axées sur le retail dans la ville naviguent habilement dans les directives de marketing crypto de VARA, déployant des jetons de récompense conformes. Ces initiatives renforcent non seulement l'engagement des clients, mais favorisent également l'innovation dans l'écosystème des paiements de détail. Par ailleurs, à mesure que les banques titulaires de licences DIFC se connectent au réseau CBDC mBridge, les volumes de règlements transfrontaliers augmentent, alignant Dubaï avec la Chine et Hong Kong. Cette intégration renforce la position de Dubaï en tant que hub financier mondial, attirant davantage d'investissements et de partenariats dans l'espace Fintech.
Abu Dhabi, exploitant son capital souverain, nourrit les fintechs d'infrastructure pour combler les lacunes dans le financement du commerce interentreprises. La concentration stratégique de l'émirat sur les investissements à long terme garantit le développement de solutions Fintech durables. Grâce aux accords de l'ADGM avec l'Autorité Monétaire de Singapour et la FCA du Royaume-Uni, les plateformes axées sur l'exportation bénéficient d'un accès accéléré au marché grâce à un accès réciproque aux bacs à sable. Ces accords non seulement réduisent les délais de mise sur le marché, mais encouragent également le partage des connaissances et la collaboration transfrontalière. L'analytique de lutte contre le blanchiment d'argent pilotée par l'IA, alimentée par des grappes de calcul haute performance dans les Zones Économiques de Khalifa, renforce la réputation de l'émirat en tant que hub pour l'innovation institutionnelle. Cette avancée technologique positionne Abu Dhabi comme un leader en matière de technologie réglementaire et de solutions de conformité.
Alors que Dubaï et Abu Dhabi montrent la voie, Charjah et Ras Al Khaïmah créent des zones franches industrielles favorables à la Fintech, exemptant les droits d'importation sur le matériel de paiement. Ces zones visent à attirer les acteurs Fintech mondiaux en réduisant les coûts opérationnels et en offrant un environnement commercial favorable. Avec la couverture 5G à l'échelle nationale améliorant l'expérience utilisateur et la norme de code QR unifiée de la Banque Centrale rationalisant l'acceptation marchande dans les magasins et les taxis, les Émirats Arabes Unis consolident leur unité Fintech face à une concurrence régionale croissante. Cette approche cohésive renforce non seulement le marché Fintech national, mais garantit également que les émirats plus petits contribuent à la progression globale du pays en matière de technologie financière.
Paysage réglementaire
Le périmètre réglementaire de la fintech aux Émirats arabes unis se resserre et se clarifie à travers des cadres fédéraux et de zones franches. Au niveau fédéral, le règlement sur la finance ouverte (Open Finance Regulation) de la Banque centrale des Émirats arabes unis (CBUAE), publié en juillet 2025, fixe les exigences d'agrément et d'exploitation pour un cadre de finance ouverte basé sur des API. Il aligne le partage des données, le consentement et la gouvernance technique sur les rails du programme de transformation des infrastructures financières (FIT) de la CBUAE.
Une étape majeure de centralisation de la supervision est intervenue avec le décret-loi fédéral n° (6) de 2025 (entré en vigueur en septembre 2025), qui étend la surveillance de la CBUAE à un ensemble plus large d'activités financières, y compris des modèles reposant sur la technologie tels que la DeFi et les activités liées aux jetons de paiement en actifs virtuels, lorsqu'ils fonctionnent comme des services financiers réglementés. Sur les marchés de capitaux, la transition de la Securities and Commodities Authority vers la nouvelle Capital Market Authority (CMA) en janvier 2026, ainsi que le décret-loi n° (33) de 2025 reconnaissant les actifs virtuels comme un produit financier, ajoute une base statutaire nationale pour les plateformes de négociation et les infrastructures de marché associées. Cela s'inscrit dans un environnement multi-régulateurs qui comprend également les régimes du DIFC et de l'ADGM.
Analyse de la chaîne de valeur
La chaîne de valeur de la fintech aux Émirats arabes unis commence par les infrastructures réglementées et les primitives d'identité, puis se poursuit à travers les créateurs de produits et les partenaires de distribution. Les rails nationaux essentiels sont façonnés par le programme FIT de la CBUAE, incluant les paiements instantanés (Aani) et la finance ouverte (Nebras). Al Etihad Payments (AEP) positionne le Trust Framework et le hub API comme une connectivité partagée pour les banques et les prestataires tiers. Les contrôles de conformité et de risque, y compris les services de KYC, le filtrage AML, la cybersécurité et la résidence des données, se situent en amont comme des intrants obligatoires dans le périmètre de la finance ouverte et de l'agrément plus large piloté par la CBUAE.
La création de produits est portée par les fintechs de paiement et de plateforme (portefeuilles numériques, acquisition marchande, paiement par banque), les néobanques et les fournisseurs de BaaS, les prestataires de crédit et de BNPL, ainsi que l'infrastructure agréée d'actifs tokenisés. Les banques agissent souvent comme partenaires de bilan ou distributeurs réglementés. Les voies de mise sur le marché comprennent la distribution directe au consommateur de type super-application, les canaux d'entreprise tels que la paie et la trésorerie des PME, et les intégrations ERP, soutenues par des partenariats bancaires. Les partenariats de prêt intégré et de financement sectoriel, par exemple Mashreq avec Cashew et Deem Finance avec Yusr, illustrent ce schéma. L'échelle transfrontalière est renforcée par la participation à des infrastructures mondiales, comme la collaboration de BNY avec Finstreet Limited et ADI Foundation pour fournir une garde d'actifs numériques de niveau institutionnel ancrée dans l'ADGM.
Paysage concurrentiel
Dans le paysage Fintech des Émirats Arabes Unis, environ 329 entreprises opèrent, mais les cinq premières ne représentent que 28 % de la valeur transactionnelle, soulignant un niveau modéré de fragmentation. Plutôt que des perturbations directes, la scène concurrentielle est largement influencée par des alliances stratégiques. Par exemple, Emirates NBD a renforcé sa souscription de crédit grâce à un partenariat avec les services Microsoft Azure OpenAI, tandis que l'investissement de FAB dans Wio Bank ouvre la voie à des solutions bancaires embarquées adaptées aux clients entreprises. Ces partenariats soulignent la tendance croissante à tirer parti de la technologie et de la collaboration pour améliorer l'efficacité opérationnelle et les offres clients.
Des experts en paiement comme Tap et Mamo étendent leur portée en offrant des services transfrontaliers sous marque blanche à des banques régionales dépourvues d'API avancées. Cette approche permet à ces banques de moderniser leur infrastructure de paiement sans développement interne significatif. Dans le domaine des crypto-actifs, les prestataires transitionnent vers des services en monnaie fiduciaire comme mesure de protection réglementaire. Un exemple concret est OKX, qui a obtenu une licence de dérivés de détail auprès de VARA, soulignant la nécessité de règlements fiduciaires en territoire national. Cette évolution reflète la surveillance réglementaire croissante dans la région, poussant les entreprises natives de crypto-actifs à adapter leurs modèles économiques. Par ailleurs, des assurtechs comme Yallacompare diversifient leurs sources de revenus en intégrant des micro-polices dans les portails de voyage. Cette stratégie stimule non seulement la diversification des revenus, mais répond également aux défis posés par l'environnement actuel de taux d'intérêt bas, garantissant une croissance soutenue.
Le soutien des fonds souverains offre à certaines sociétés de portefeuille la résilience nécessaire pour faire face aux défis du marché, leur conférant un avantage concurrentiel. Cependant, la hausse des coûts de conformité devrait conduire à une consolidation, notamment dans des niches sur-servies telles que les services d'achat immédiat avec paiement différé (BNPL). Les entreprises dotées de cœurs modulaires et indépendants du cloud sont mieux positionnées pour s'intégrer aux super-applications gouvernementales, qui deviennent essentielles pour atteindre une portée de distribution à long terme sur le marché Fintech des Émirats Arabes Unis. Cette adaptabilité déterminera probablement le succès des entreprises dans le maintien de leur pertinence et la mise à l'échelle de leurs opérations dans un environnement de plus en plus concurrentiel.
Leaders du secteur Fintech des Émirats Arabes Unis
Tabby
Careem Pay
Liv Digital Bank
Mamo Pay
Beehive FinTech
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La commercialisation de la finance ouverte dépasse désormais l'agrégation de comptes pour s'orienter vers le paiement par banque, le crédit et les flux de travail intégrés. Le règlement sur la finance ouverte de la CBUAE et la plateforme de finance ouverte Nebras mûrissent en parallèle du programme FIT. La numérisation des paiements des entreprises constitue un espace blanc évident, soutenu par des lancements et des partenariats prévus pour 2026 qui regroupent comptes professionnels, contrôles des dépenses et automatisation des paiements. Parmi les exemples figurent Alaan lançant un compte bancaire professionnel natif en IA intégré à l'infrastructure de Banking-as-a-Service de ruya, et KamelPay introduisant un écosystème de paiements aux entreprises doté de capacités IBAN virtuel. Ces évolutions confirment une demande soutenue pour un onboarding d'entreprise interopérable, un partage de données consenti et des métadonnées de niveau réconciliation entre banques et prestataires fintech.
Les actifs numériques et la finance tokenisée progressent également à travers des voies plus réglementées, ce qui ouvre de la place pour la garde, l'accès conforme aux échanges et les services destinés aux institutions. L'ADGM FSRA a rendu son cadre pour les jetons référencés en monnaie fiduciaire applicable à compter du 1er janvier 2026 et a finalisé un cadre pour le staking d'actifs virtuels en avril 2026, tandis que le DIFC a fait progresser une initiative de centre financier natif en IA en avril 2026. Le DIFC a également signalé une base croissante d'entreprises d'IA, de fintech et d'innovation (1 677), le Dubai AI Campus étant ancré par 180 entreprises d'ici mai 2026. Aux côtés des avancées du Dirham numérique de la CBUAE dans le cadre du programme FIT, ces signaux soutiennent des opportunités d'innovation en matière de règlement réglementé, d'analyses de conformité et de crédit pilotées par l'IA, et de fournisseurs d'infrastructure capables de respecter les seuils de résidence des données et de cybersécurité tout en se connectant aux rails nationaux.
Développements récents du secteur
- Juillet 2026 : Emirates NBD s'est associé à Techstars pour introduire un modèle d'Acceleration-to-Enterprise destiné aux startups d'IA et de fintech dans toute la région MENAT. Le programme est conçu pour convertir les cohortes d'accélérateur en solutions d'entreprise déployables au sein d'une grande banque, resserrant ainsi le parcours entre pilotes d'innovation et distribution à grande échelle.
- Juillet 2025 : La Banque centrale des Émirats arabes unis et Presight ont lancé une coentreprise pour soutenir le programme de transformation des infrastructures financières (FIT). Cette collaboration vise une infrastructure nationale alimentée par l'IA, incluant la plateforme de paiements instantanés Aani et le système de finance ouverte Nebras, renforçant les rails partagés sur lesquels les fintechs peuvent s'appuyer.
- Mai 2024 : La Banque centrale des Émirats arabes unis a publié au journal officiel son règlement sur la finance ouverte, établissant la base de référence pour l'agrément et l'exploitation d'un cadre de finance ouverte basé sur des API. Cette formalisation du partage de données consenti et de la gouvernance technique a poussé banques et fintechs vers une intégration standardisée et une conception de produits axée sur la conformité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché de la fintech aux Émirats arabes unis couvre les services financiers générant des revenus, fournis principalement par la technologie, où les utilisateurs effectuent des parcours de paiement, de transfert, de crédit, d'investissement ou d'assurance via des canaux numériques aux Émirats arabes unis.
Exclusions du périmètre : nous excluons les services bancaires traditionnels fournis entièrement hors ligne et les travaux d'externalisation informatique pure qui ne génèrent pas directement de revenus de services fintech.
Aperçu de la segmentation
- Par proposition de service
- Paiements numériques
- Prêts et financements numériques
- Investissements numériques
- Assurtech
- Néobanque
- Par utilisateur final
- Particuliers
- Entreprises
- Par interface utilisateur
- Applications mobiles
- Web / Navigateur
- Appareils TPV / IoT
- Par émirat
- Dubaï
- Abu Dhabi
- Reste des Émirats Arabes Unis
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la définition d'un périmètre clair pour les Émirats arabes unis et d'une trame reproductible de la demande pour les services fintech, puis par sa mise en correspondance avec des signaux mesurables. Nous nous sommes appuyés sur des sources publiques telles que les publications de la Banque centrale des Émirats arabes unis pour l'orientation des paiements, les portails officiels du gouvernement des Émirats arabes unis et de données ouvertes pour le contexte d'adoption numérique, ainsi que les communiqués commerciaux et d'investissement du DIFC et de l'ADGM pour le contexte d'activité et d'agrément de l'écosystème.
Pour garder des hypothèses réalistes, nous avons également examiné les rapports annuels et présentations aux investisseurs d'institutions financières cotées et d'entreprises de paiement présentes aux Émirats arabes unis, la couverture de presse économique réputée pour les lancements de produits et les mises à jour réglementaires, ainsi que des articles évalués par des pairs sur les thèmes d'adoption et de confiance en finance numérique. Le cas échéant, une base de données payante par abonnement a été utilisée pour les données financières et opérations des entreprises, et une base de données de brevets payante distincte a été consultée pour comprendre le rythme des dépôts de produits dans les flux de travail fintech pertinents. Les sources documentaires citées ici ne sont données qu'à titre illustratif, et d'autres sources publiques ont été utilisées pour recouper, valider et clarifier des points spécifiques.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à tester si les moteurs modélisés correspondent à ce qui se passe sur le terrain, en particulier pour l'activité de paiement, la demande de crédit et le comportement d'onboarding numérique. Nous avons échangé avec des opérateurs fintech, des équipes numériques pilotées par des banques, des facilitateurs et des parties prenantes de l'écosystème à travers les Émirats arabes unis. Des retours ont également été recueillis auprès d'acheteurs tels que des commerçants et des petites entreprises, puis comparés aux signaux documentaires pour que les hypothèses ne restent pas théoriques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 20 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché à l'aide d'une combinaison descendante et ascendante. La structure de base part du bassin de services fintech des Émirats arabes unis, puis répartit la valeur entre les principaux domaines de service en fonction de l'adoption et de l'usage mesurables. En pratique, l'activité de paiement et de transfert, la dynamique d'origination du crédit numérique, la conversion des parcours d'assurance en ligne et la participation à l'investissement ont été traitées comme des indicateurs clés de la demande, puis converties en valeur à l'aide d'une logique de revenus de service et de fourchettes de prix réalistes.
Pour éviter de surestimer les totaux, les résultats ont été vérifiés par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus divulgués et l'utilisation de revenus moyens par utilisateur ou de taux de frais moyens échantillonnés par rapport aux utilisateurs actifs estimés et à l'intensité des transactions. Lorsque les divulgations des entreprises étaient incomplètes, les écarts ont été traités en utilisant des ratios de comparables validés lors des entretiens, suivis de tests de sensibilité afin qu'une seule hypothèse ne puisse pas faire basculer l'ensemble du chiffre. Pour les prévisions, nous avons mené une analyse de scénarios ancrée à une courte liste de moteurs sur lesquels les personnes interrogées se sont systématiquement accordées, notamment la croissance de l'onboarding piloté par smartphone, l'expansion de l'acceptation par les commerçants, les mesures réglementaires favorables et les conditions de financement affectant le rythme d'acquisition des clients.
Validation des données et cycle de mise à jour
Les résultats ont été validés en comparant les résultats du modèle à des signaux indépendants, incluant les évolutions observables des habitudes d'utilisation des paiements numériques, les annonces relatives à l'agrément et à l'écosystème, ainsi que l'orientation de l'adoption de la finance numérique par les consommateurs communiquée par des institutions publiques. Les sauts marqués ont été examinés, puis les hypothèses ont été revérifiées par un second analyste avant validation finale, afin que de simples erreurs de saisie ne se propagent pas.
Nous actualisons le rapport annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif modifie le tableau de la demande, comme une mise à jour réglementaire majeure, un changement d'échelle des rails de paiement, ou une évolution notable des conditions de crédit. Avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières publications publiques et évolutions du marché sont bien reflétées dans les résultats du modèle.
Taille du marché de la fintech aux Émirats arabes unis selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles publiées du marché de la fintech aux Émirats arabes unis varient souvent car l'unité sous-jacente mesurée n'est pas toujours la même, même lorsque le titre semble identique. Certaines sources mesurent la valeur totale des transactions passant par les applications, tandis que d'autres se concentrent sur les revenus des entreprises fintech, le financement des startups, ou seulement quelques catégories de services.
En suivant le lien entre frais et revenus à travers les principales lignes de services fintech et en actualisant les vérifications de périmètre lors de la révision par les analystes, Mordor Intelligence maintient l'estimation liée à l'activité monétisée plutôt que de la mélanger avec les totaux de financement ou le simple débit transactionnel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 46,67 milliards USD (2025) | |
| Étude du groupe bancaire A | 3,16 milliards USD (2024) | Utilise une vision plus étroite des revenus, centrée sur les startups fintech et le dimensionnement de l'écosystème, et peut exclure les revenus fintech pilotés par les banques ainsi que des pools de valeur de paiement plus larges. |
| Publication commerciale B | 3,56 milliards USD (2025) | Mélange le récit de marché avec des indicateurs de financement et d'écosystème, et la valeur de marché peut refléter un ensemble restreint de verticales fintech plutôt que la couverture complète des services monétisés. |
L'écart entre les valeurs s'explique en grande partie par ce qui est comptabilisé comme valeur de marché, et par le fait que l'angle de dimensionnement porte sur les revenus de l'écosystème des startups ou sur des services fintech monétisés plus larges à travers les Émirats arabes unis. Avec des périmètres clairs, des indicateurs de demande reproductibles et des vérifications étape par étape sur les prix et l'usage, le chiffre final reste traçable jusqu'aux hypothèses qu'une équipe cliente peut examiner et soumettre à des tests de robustesse.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché Fintech des Émirats Arabes Unis en 2026 ?
La taille du marché Fintech des Émirats Arabes Unis est de 52,07 milliards USD en 2026, en bonne voie pour atteindre 90,06 milliards USD d'ici 2031.
Quel est le taux de croissance des paiements numériques au sein de la Fintech des Émirats Arabes Unis ?
Les paiements numériques représentent 56,88 % de la part de marché et continuent de croître parallèlement à une impulsion nationale vers 90 % de transactions sans espèces d'ici 2026.
Quel émirat est en tête de l'activité Fintech ?
Dubaï est en tête avec 59,68 % de part de marché, tirant parti de l'infrastructure DIFC et des réglementations crypto de VARA.
Pourquoi les entreprises adoptent-elles rapidement les solutions Fintech ?
Les PME recherchent des paiements transfrontaliers économiques et la finance embarquée, entraînant un TCAC de 12,85 % pour le segment entreprises jusqu'en 2031.
Quel sera le rôle du Dirham Numérique ?
Le Dirham Numérique offrira des règlements programmables instantanés, réduisant les coûts de transfert de fonds et s'intégrant aux portefeuilles mobiles existants à travers la fédération.
Dernière mise à jour de la page le:


