
Taille et Part du Marché des Articles de Sport
Analyse du Marché des Articles de Sport par Mordor Intelligence
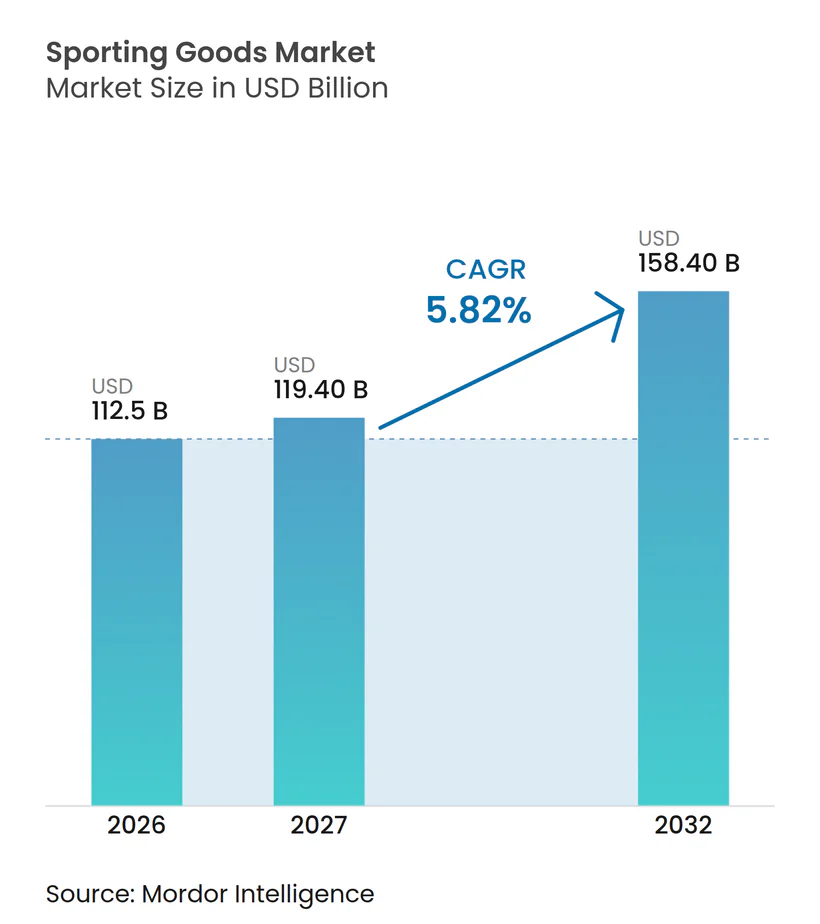
La taille du marché des articles de sport était évaluée à 112,5 milliards USD en 2026 et devrait croître de 119,4 milliards USD en 2027 pour atteindre 158,4 milliards USD d'ici 2032, à un CAGR de 5,82 % durant la période de prévision (2027-2032).
La pratique régulière d'activités physiques aux États-Unis soutient une base d'utilisation d'équipements, et la construction monobloc des fers de golf offre aux fournisseurs une proposition de remplacement fonctionnel. Atteindre les golfeurs et les usagers des salles de sport combine la commande en ligne avec des opportunités d'évaluation physique des produits. Cette offre dépend d'informations crédibles sur les performances et la conformité, car les risques liés à la contrefaçon et à la sécurité compliquent le choix des équipements. La tâche commerciale diffère donc selon le produit, démontrant un avantage de construction pour les fers de golf et établissant l'authenticité pour les casques de cyclisme à sécurité critique vendus en ligne.
Principaux Enseignements du Rapport
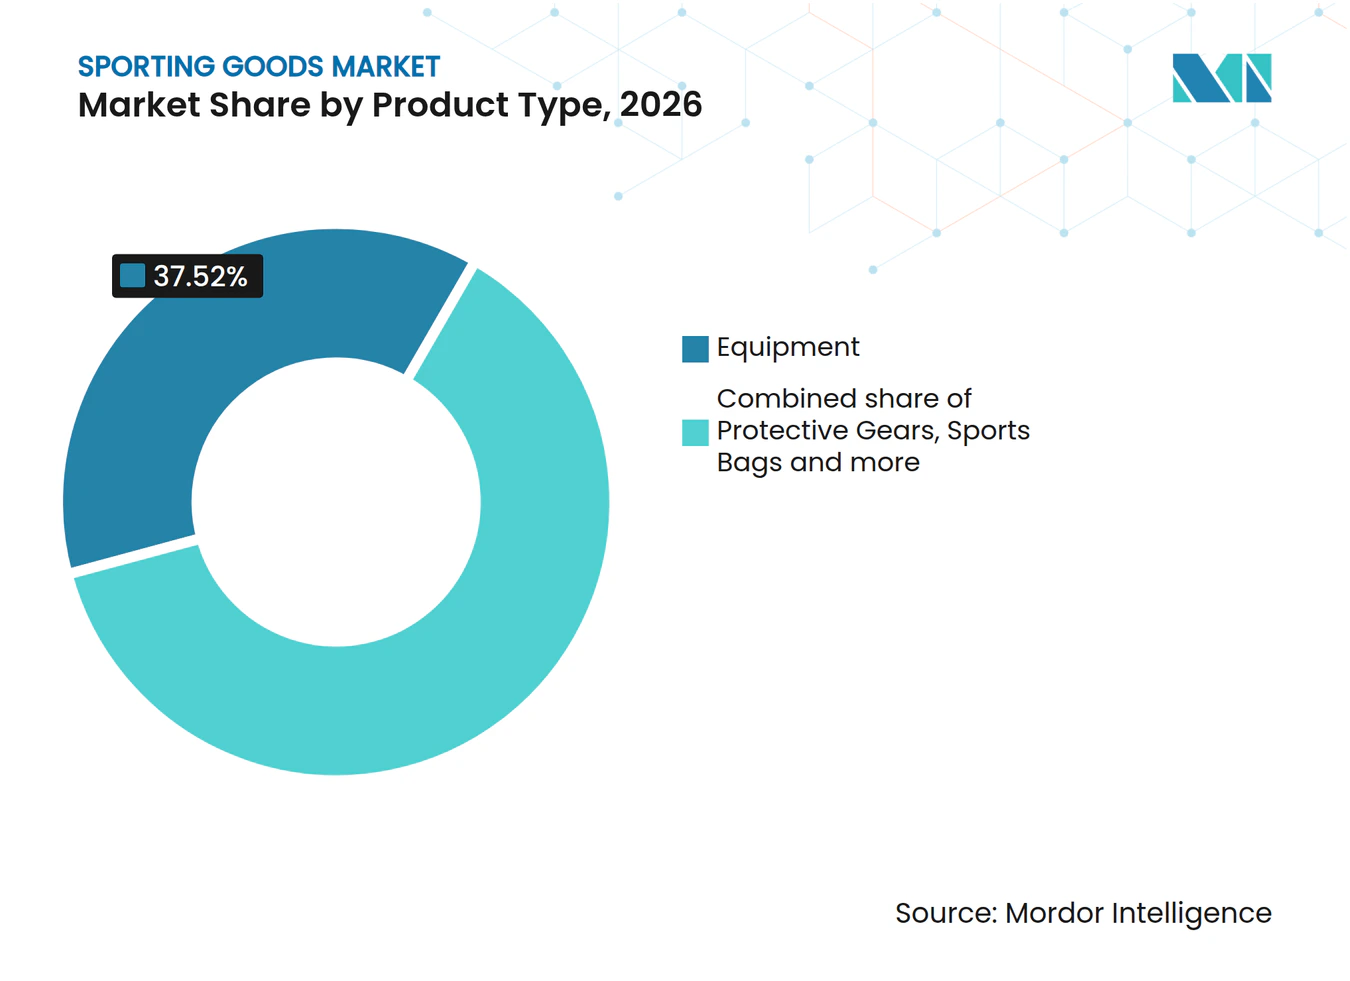
- Par type de produit, les équipements détenaient une part de marché des articles de sport de 37,52 % en 2026, tandis que les accessoires devraient connaître la croissance la plus rapide avec un CAGR de 6,78 % durant 2027-2032.
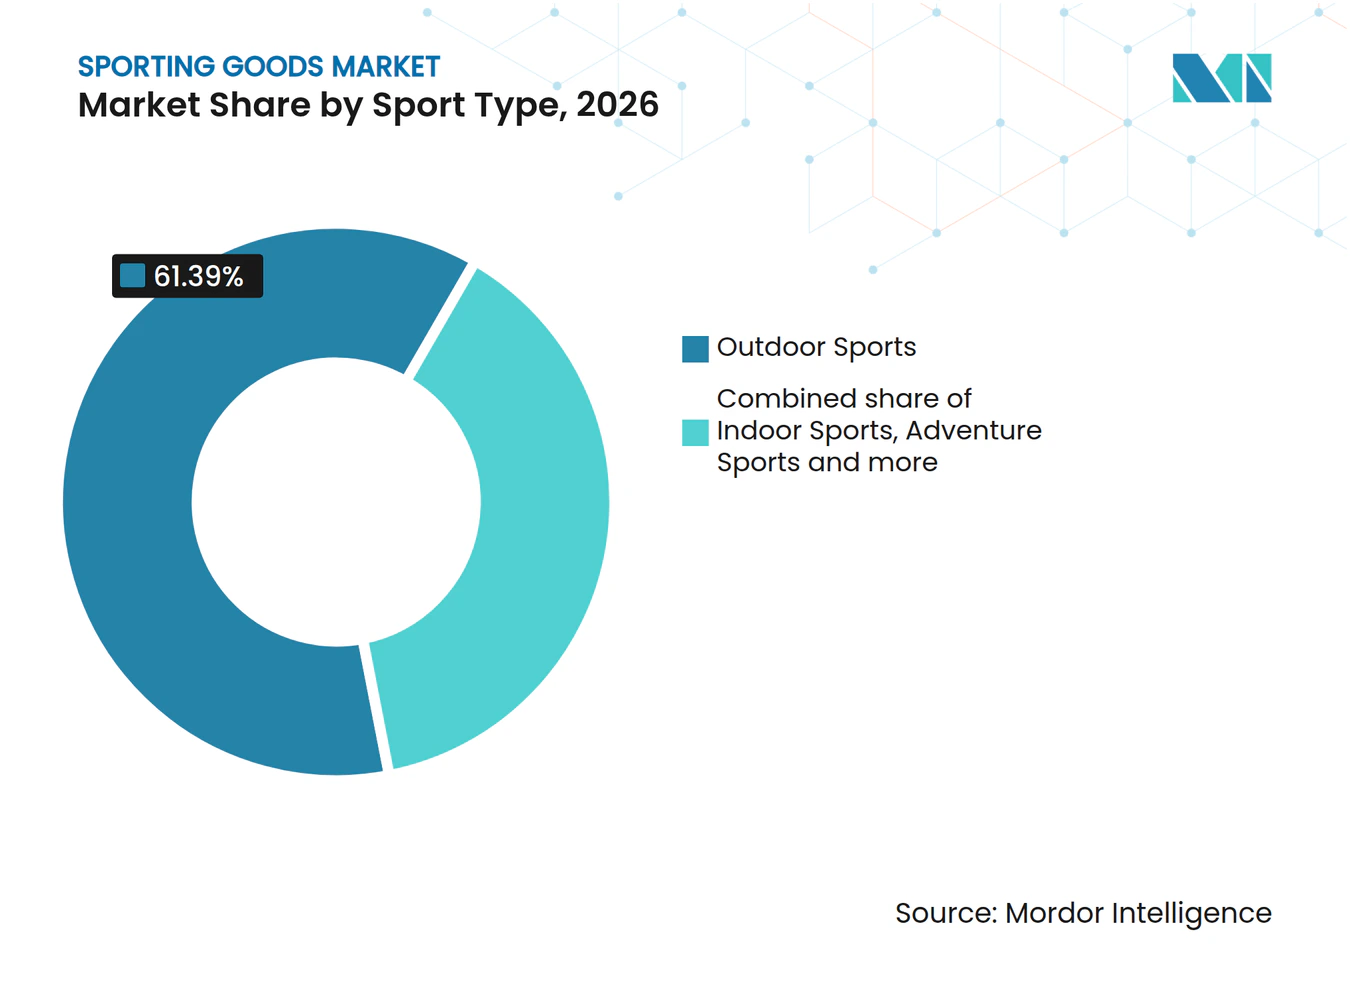
- Par type de sport, les sports de plein air représentaient une part de 61,39 % de la taille du marché des articles de sport en 2026, et les sports d'aventure devraient connaître la croissance la plus rapide avec un CAGR de 6,25 % durant 2027-2032.
- Parmi les utilisateurs finaux, les hommes représentaient 52,63 % des dépenses en 2026 et constituaient le segment le plus important, tandis que le segment féminin devrait connaître la croissance la plus rapide avec un CAGR de 7,45 % durant 2027-2032.
- Les ventes hors ligne ont dominé les canaux de distribution avec 61,45 % des dépenses en 2026, tandis que les ventes en ligne devraient connaître la croissance la plus rapide avec un CAGR de 8,15 % durant 2027-2032.
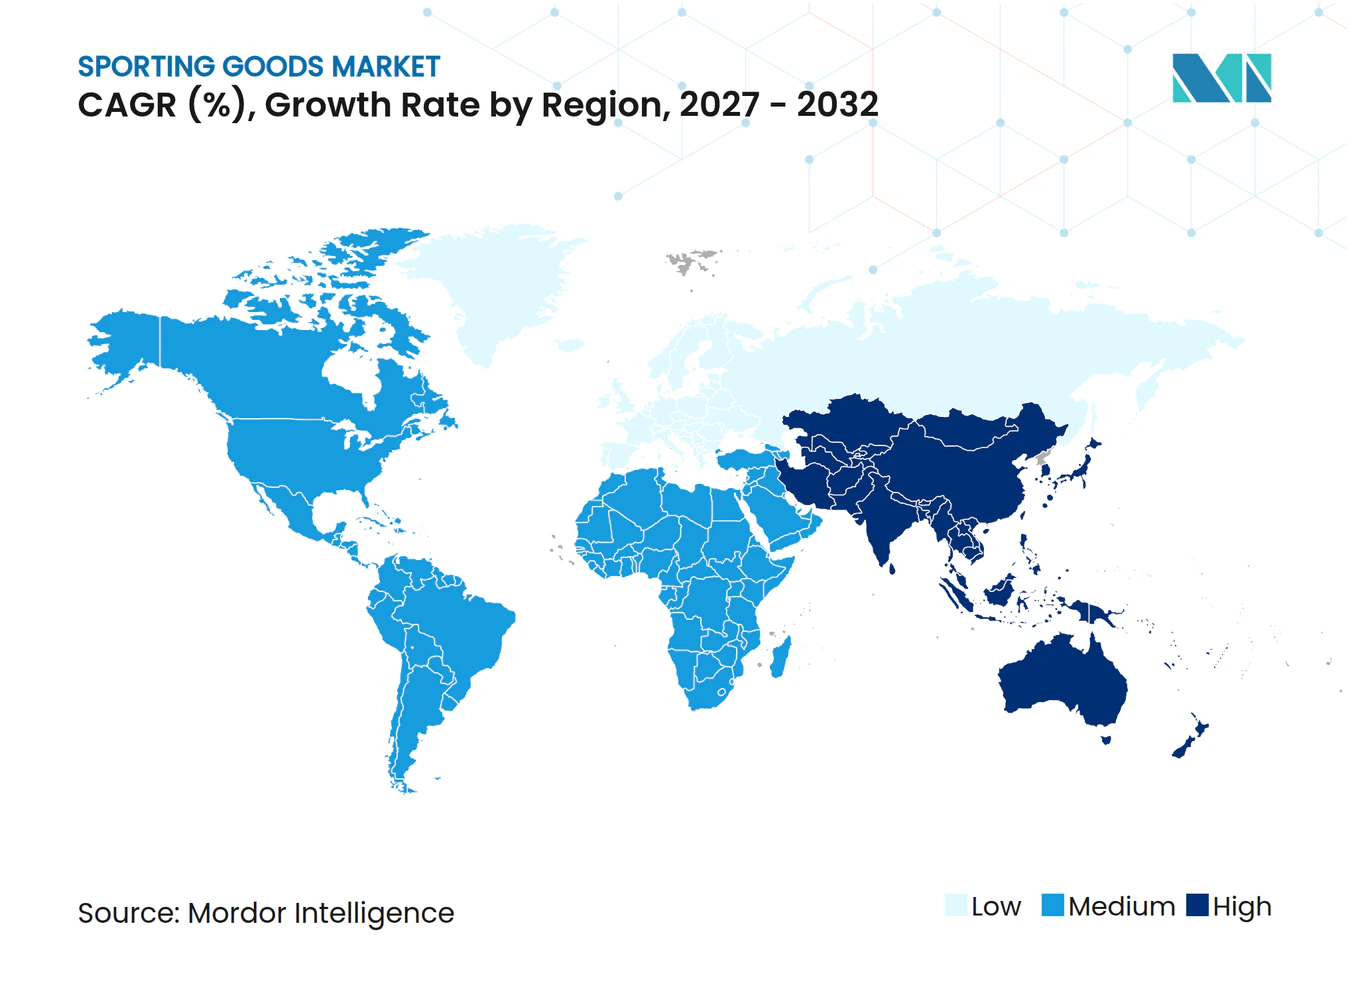
- Sur le plan géographique, l'Amérique du Nord détenait la plus grande part des dépenses à 41,57 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Sensibilisation croissante à la santé et à la forme physique | +2.2% | Les États-Unis | Long terme (≥ 4 ans) |
| Innovation dans les matériaux et la conception des produits | +1.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Influence des grands événements sportifs | +1% | Les États-Unis, le Canada et le Mexique | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et des ventes directes aux consommateurs | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Marketing sur les réseaux sociaux et par les influenceurs | +0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| La participation croissante des femmes et des jeunes à diverses activités sportives | +0.9% | Le Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé et à la forme physique
Une population sportive en pleine croissance soutient l'utilisation des équipements de manière la plus directe lorsque la pratique devient habituelle et repose sur des articles de sport dédiés. Aux États-Unis, le nombre d'utilisateurs d'haltères en salle de fitness a progressé à un taux annuel composé de 6,4 % entre 2021 et 2025, atteignant 26,4 millions en 2025.[1] Les utilisateurs hebdomadaires représentaient 56,4 % de cette population d'utilisateurs d'haltères. Une utilisation répétée rend les poids libres pertinents dans le cadre d'une routine d'exercice établie plutôt que d'une occasion sportive ponctuelle. La base d'utilisateurs américains en croissance est donc associée à une habitude majoritairement hebdomadaire, ancrant l'opportunité fitness dans une utilisation récurrente des installations.
Innovation dans les matériaux et la conception des produits
La conception de fabrication peut renforcer l'argumentaire de mise à niveau d'un équipement en modifiant la répartition du poids au sein d'un format de club familier. Cobra a ajouté les fers de golf 3DP MB et 3DP X imprimés en 3D à sa gamme en 2026.[2] Le 3DP X utilise le frittage laser direct sur métal pour créer un design monobloc sans insert de face utilisé dans d'autres fers d'amélioration de jeu. Sa structure en treillis interne économise du poids, améliore la répartition du poids et soutient une face fine. Une différence de construction que les golfeurs peuvent évaluer en fonction de leurs besoins en termes de trajectoire et de tolérance aux erreurs offre aux marques un argumentaire de remplacement fondé sur les performances de jeu.
Influence des grands événements sportifs
Les grands tournois confèrent aux équipements de compétition un rôle technique dans les opérations de match. Lors de la Coupe du Monde de la FIFA 2026 au Canada, au Mexique et aux États-Unis, le ballon officiel connecté adidas TRIONDA a transmis des données de mouvement et de contact aux arbitres vidéo à partir du 11 juin. Son capteur enregistrait l'accélération, la rotation, la vrille et chaque contact à 500 lectures par seconde. Les données transmises étaient combinées avec des caméras de suivi optique pour créer un modèle numérique en direct et continu du match. Pour le fournisseur, le ballon constituait donc un élément d'un système d'arbitrage, dont la fonction dépendait de la transmission des données autant que du jeu.
Expansion du commerce électronique et des ventes directes aux consommateurs
Les ventes numériques peuvent élargir l'accès aux équipements sportifs via des circuits d'achat combinant la commande à distance et l'interaction en magasin. Decathlon SE a indiqué que les ventes numériques représentaient 20,2 % de ses ventes mondiales en 2025. Cette mesure englobait le commerce électronique, les commandes en magasin connecté et les ventes sur les places de marché externes. Les commandes en magasin connecté intègrent les points de vente physiques dans ce modèle de ventes numériques. Étant donné que les 20,2 % incluent les commandes en magasin connecté et les ventes sur les places de marché externes, cette mesure reflète la portée numérique sur l'ensemble des canaux plutôt qu'un abandon des magasins physiques.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Prolifération des produits contrefaits | -0.9% | Sites de fabrication en Chine | Long terme (≥ 4 ans) |
| Risques de blessures et de sécurité liés aux équipements | -0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Paysage réglementaire complexe et fragmenté | -0.4% | Les États-Unis et la Chine | Moyen terme (2-4 ans) |
| Problèmes de ressources et de main-d'œuvre | -0.2% | Les États-Unis et les pôles de fabrication asiatiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des produits contrefaits
Les équipements contrefaits peuvent compromettre la fonction de protection que le cycliste cherche à acquérir, faisant de l'authenticité un élément de la performance de l'équipement. AliExpress a rapporté que Specialized a confirmé la présence de produits contrefaits par des achats tests et a constaté que des casques de cyclisme et des cadres contrefaits ne satisfaisaient pas aux normes de sécurité, parfois de manière catastrophique. Un casque qui ne satisfait pas à sa norme de sécurité peut contraindre l'acheteur à remplacer un article acquis à des fins de protection. Cela fait de la vérification une tâche supplémentaire dans la sélection d'équipements à sécurité critique, imposant une charge commerciale aux transactions qui reposent sur la confiance. Une enquête menée en mars 2025 a conduit les autorités chiiques à fermer 2 installations de fabrication de pièces de vélo et de cadres contrefaits après que Specialized a signalé des problèmes de qualité et qu'AliExpress a partagé des informations. La fermeture ciblée d'une usine ne peut pas valider chaque article proposé en ligne, faisant de l'authentification au niveau du produit un coût potentiel de l'achat d'équipement ultérieur.
Risques de blessures et de sécurité liés aux équipements
Les défaillances de sécurité peuvent retirer un équipement essentiel de l'usage même lorsqu'un athlète l'a déjà acheté. Le 23 février 2026, Petzl a rappelé certains piolets NOMIC et ERGONOMIC en raison d'un risque de rupture des manches sans avertissement, créant un risque de chute et de blessures graves, voire mortelles.[3] Les lots concernés comprenaient les piolets NOMIC fabriqués de décembre 2017 à juin 2020 et les piolets ERGONOMIC fabriqués de juin 2018 à décembre 2021. Petzl a demandé aux utilisateurs concernés de cesser immédiatement d'utiliser ces piolets, rendant toute utilisation continue une alternative inacceptable au remplacement. Le recours proposé en février 2026 offrait des manches de remplacement gratuits avec les frais d'expédition et de retour pris en charge, sous réserve du retour préalable du manche d'origine. Cette procédure laisse les grimpeurs concernés sans l'équipement rappelé pendant l'échange, de sorte que la suppression du coût de remplacement n'élimine pas l'interruption d'utilisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Échelle des Équipements et Demande en Équipements ConnectésLes équipements représentaient une part de 37,52 % de la taille du marché des articles de sport en 2026. Au sein du segment le plus important, Callaway Golf Company a déclaré 1,38 milliard USD de ventes nettes en 2025 provenant des clubs et balles de golf. Acushnet a rapporté que Titleist détenait un taux de comptage de balles de 72 % sur les circuits professionnels mondiaux en 2025, soit plus de 7 fois le concurrent le plus proche. Le développement des balles de golf Titleist commence par l'écoute des joueurs et se termine par la validation des performances avant le lancement, faisant de l'adoption professionnelle un point de référence pour le positionnement spécialisé des balles de golf.
Les accessoires devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,78 % durant 2027-2032. Le chiffre d'affaires du segment des produits fitness et loisirs de Garmin a progressé de 25 % en glissement annuel au deuxième trimestre 2026, principalement grâce à une forte demande pour les équipements connectés avancés. Les équipements de protection ont un cas d'utilisation obligatoire dans les compétitions de l'IIHF, dont les règles 2026/27 exigent des casques de hockey sur glace homologués avec des jugulaires correctement attachées lors des échauffements et sur les surfaces de jeu, les bancs ou les bancs de pénalité. Ces déclencheurs distincts favorisent des propositions fournisseurs séparées, des mises à niveau technologiques pour les accessoires d'entraînement et une protection conforme aux règles de compétition pour les joueurs soumis aux règles de port du casque.



Par Type de Sport :
Échelle des Sports de Plein Air et Exposition aux Sports d'HiverLes sports de plein air représentaient une part de marché des articles de sport de 61,39 % en 2026. La National Golf Foundation a dénombré 29,1 millions d'Américains âgés de 6 ans et plus ayant joué au golf sur un parcours en 2025. Les parcours américains ont enregistré plus de 500 millions de parties chaque année de 2020 à 2025. Le segment le plus important contient donc un cadre d'utilisation répétée substantiel, où les articles soutiennent de nombreuses occasions de jeu au sein d'une base de participants de plein air établie.
Les sports d'aventure devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,25 % durant 2027-2032. Amer Sports a enregistré une croissance à deux chiffres dans ses franchises d'équipements de sports d'hiver en 2025, avec des réservations record de skis et de snowboards et une participation accrue malgré un enneigement faible dans certaines régions. Cette performance de franchise montre que la faiblesse locale de l'enneigement n'a pas empêché la croissance dans l'ensemble de l'activité d'équipements d'hiver d'Amer Sports. Amer Sports a également identifié le snowboard et les équipements de protection comme des opportunités de croissance incrémentale, offrant à son activité de sports d'aventure des catégories sur lesquelles s'appuyer.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Utilisateur Final :
Sport Organisé et Participation FéminineLes hommes constituaient le segment le plus important, représentant 52,63 % des dépenses en 2026. Les établissements membres de la NCAA américaine ont déclaré 318 949 étudiants-athlètes masculins dans les sports de championnat des divisions I, II et III au cours de l'année académique 2024-25. Le sport organisé offre aux fournisseurs d'équipements une population définie de joueurs dont les activités sportives s'inscrivent dans des structures de compétition établies.
Les femmes devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,45 % durant 2027-2032. On estime que 193 000 femmes australiennes âgées de 15 ans et plus ont pratiqué le golf au moins une fois en 2025. Les enfants présentaient des schémas d'activité spécifiques à leur âge dans l'enquête anglaise de l'année académique 2024-25 portant sur les 5-16 ans, les sports collectifs et la remise en forme étant plus courants chez les enfants plus âgés, tandis que la marche, la danse et la natation étaient plus répandues chez les plus jeunes. La participation féminine au golf offre un public spécifique à ce sport pour les offres d'équipements, tandis que les différences d'activité chez les enfants favorisent des gammes jeunesse organisées par âge et activité.
Par Canal de Distribution :
Test de Produit et Portée Numérique des ClientsLes ventes hors ligne constituaient le segment le plus important, avec une part de 61,45 % des dépenses en 2026. Decathlon SE a déclaré un réseau mondial de 1 902 magasins au 31 décembre 2025. DICK'S Sporting Goods a ouvert une House of Sport à Baton Rouge, en Louisiane, en mai 2025, où les clients pouvaient essayer des équipements de baseball, softball, crosse et football avant d'acheter. Ce format fait du commerce physique un lieu d'évaluation des équipements à l'usage, ajoutant une fonction de sélection à la transaction elle-même.
Les ventes en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,15 % durant 2027-2032. Le directeur financier de Sigma Sports a indiqué que les canaux de vente en ligne et physique ont tous deux stimulé la croissance de son activité de vente au détail de cyclisme au Royaume-Uni en 2025. La croissance simultanée des ventes en ligne et physiques au cours de la même année montre que, dans l'activité de cyclisme spécialisé de Sigma Sports, l'expansion en ligne n'a pas nécessité une baisse des ventes en magasin.
Analyse Géographique
Marché des Articles de Sport en Amérique du Nord
L'Amérique du Nord représentait une part de 41,57 % de la taille du marché des articles de sport en 2026. Aux États-Unis, les ventes des magasins d'articles de sport ont atteint 5,46 milliards USD en juillet 2026, en hausse de 7,5 % par rapport à juillet 2025. Les ventes de la même catégorie de magasins jusqu'en juillet 2026 étaient supérieures de 8,2 % à la période correspondante de 2025. Au Canada, le programme d'initiation au hockey NHL/NHLPA First Shift à faible coût a enregistré un record de 9 447 participants, dont 4 002 filles, en 2025-26, et comprenait un ensemble d'équipements Bauer. La croissance des magasins américains et le programme d'initiation canadien incluant des équipements pointent vers des tâches commerciales différentes, servant une activité établie et équipant de nouveaux participants au hockey.
Marché des Articles de Sport en Asie-Pacifique
L'Asie-Pacifique devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 8,05 % durant 2027-2032. En Chine, la valeur des ventes d'articles de sport sur JD, Taobao, Tmall et Douyin a augmenté de 15,89 % en 2025 par rapport à 2024. Pour les points de vente au détail dépassant le seuil de taille désigné en Chine, le Bureau national des statistiques a enregistré une croissance nominale de 15,7 % des ventes d'articles de sport et de loisirs en 2025 par rapport à 2024, sans ajustement pour les variations de prix. Pour les marques d'équipements entrant sur le marché chinois, la disponibilité sur les principales plateformes chinoises peut transformer les dépenses liées au sport en expansion en un ensemble plus large de voies numériques vers les utilisateurs.
Dans l'Union européenne, l'Eurobaromètre 2026 a révélé que 39 % des répondants ne pratiquaient jamais d'exercice ni de sport, soit 6 points de pourcentage de moins qu'en 2022. La population inactive confère à la promotion de la participation un rôle différent de celui des mises à niveau d'équipements pour les personnes pratiquant déjà un sport. En Amérique du Sud, Decathlon Brésil a ouvert son premier magasin dédié exclusivement aux sports de raquette à Rio de Janeiro en 2025, ajoutant un format de vente spécialisé. Au sein du Moyen-Orient et de l'Afrique, 59,1 % des adultes saoudiens atteignaient les niveaux d'activité physique hebdomadaire recommandés en 2025, parallèlement à des programmes communautaires élargis, à un meilleur accès aux espaces publics et à des infrastructures sportives. Recruter des résidents européens inactifs, pratiquer la vente spécialisée de raquettes au Brésil et servir les utilisateurs de sport communautaire en Arabie saoudite nécessitent des offres d'équipements et des partenariats de distribution différents.
Cadre Réglementaire et Perspectives
Cette comparaison examine certaines juridictions du point de vue d'un importateur indépendant d'équipements sportifs liés au cyclisme et d'équipements de protection. Les évaluations pondèrent la clarté et la charge des obligations d'entrée des produits pour un importateur opérant sans agent fabricant local. Les exemples concernent les vélos pour enfants au Brésil et les casques de cyclisme ou de patinage spécifiés ailleurs, y compris les cadres d'équipements de protection individuelle (EPI) en Allemagne et en Arabie saoudite.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Commission de Sécurité des Produits de Consommation | Autorités de surveillance du marché des Länder | Ministère de l'Industrie et des Technologies de l'Information pour les normes ; régulateur du marché de Linyi pour l'application locale | Inmetro | Organisation Saoudienne des Normes, de la Métrologie et de la Qualité |
| Instruments clés ou orientation | 16 CFR Partie 1203 ; dépôt électronique des certificats effectif le 8 juillet 2026, avec les entrées en zone de commerce extérieur couvertes progressivement intégrées le 8 janvier 2027 | Règlement (UE) 2016/425 ; référence EN 1078:2012+A1:2012 maintenue jusqu'en septembre 2026 | GB 24429-2009 ; consultation sur la révision du 14 octobre au 12 décembre 2026 ; cycle de projet de 16 mois ; mise en œuvre proposée 12 mois après publication | Portarias 424/2021 et 137/2022 ; vélos pour enfants avec hauteur de selle maximale de 435 mm à 635 mm ; évaluation de la procédure générale d'importation à l'ordre du jour 2026 | La réglementation EPI liste EN 1078 ; le plan 2026 prévoit l'adoption de EN 1078:2012+A1:2012 ; les périodes initiales d'action corrective d'1 an et de commercialisation de produits non conformes de 2 ans maximum ont expiré |
| Effet commercial | L'importateur certifie sur la base d'un programme de tests raisonnable ; conserve les dossiers pendant au moins 3 ans ; dépose électroniquement les données de certificat couvertes | L'importateur établi dans l'UE d'EPI de pays tiers vérifie l'évaluation du fabricant, le dossier technique, le marquage CE et les documents ; conserve la déclaration 10 ans après la mise sur le marché et s'assure que la documentation technique est disponible sur demande ; retient les EPI présumés non conformes jusqu'au rétablissement de la conformité | Les casques de sport couverts doivent satisfaire aux exigences de sécurité et d'essai ; les travaux supplémentaires proposés sur la sécurité des textiles dépendent de l'adoption | Certification et licence non automatique avec consentement préalable d'Inmetro ; casques, genouillères et gants hors de ce régime vélo ; certains composants de sport-loisir imitant des équipements professionnels avec des dimensions non standard peuvent être soumis à des règles distinctes sur les jouets | L'agent saoudien du fabricant étranger, ou l'importateur en l'absence d'agent, obtient une certification de type 3 par un organisme notifié selon ISO/IEC 17067 avant la mise sur le marché |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
L'évaluation des États-Unis reflète les travaux de certification et de dépôt, la phase d'intégration des zones de commerce extérieur ajoutant une étape de conformité pour cette voie d'entrée. La référence de casque maintenue en Allemagne et l'entrée au plan de même édition en Arabie saoudite soutiennent la continuité, leurs obligations respectives de documentation et de certification maintenant une charge de travail de conformité. L'ajout proposé par la Chine en matière de sécurité des textiles soutient un jugement de durcissement conditionnel à l'adoption et à la période de mise en œuvre indiquée. La faible évaluation du Brésil reflète les directives d'avril 2026 exigeant le consentement préalable d'Inmetro pour les vélos pour enfants couverts, tandis que le point à l'ordre du jour de la Portaria 137/2022 de 2026 programme une évaluation procédurale générale plutôt qu'une modification des licences.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la manière dont les entreprises de conception, de fabrication, de distribution et de vente au détail génèrent des revenus et coordonnent la livraison. En 2025, Amer Sports s'approvisionnait en environ 86 % de son portefeuille de produits complet, y compris les vêtements et les chaussures, auprès de fournisseurs stratégiques tiers. Aucun fournisseur de niveau 1 ne représentait plus d'environ 15 % de son approvisionnement total. Ses bons de commande généralement à prix fixe, renouvelés annuellement, offrent à Amer Sports une opportunité annuelle de renégocier les conditions tandis que les fournisseurs supportent les variations de coûts de production dans le cadre du prix de commande convenu.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Conception de produits et image de marque | Concepteurs d'équipements tels que Nike, Inc. | Ventes de produits de marque en gros et en direct | Coordination entre les conceptions appartenant à la marque et la production sous-traitée | Conserver les spécifications des produits et qualifier des voies de production alternatives |
| Fabrication et assemblage | Fabricants de produits durs tels que Amer Sports | Ventes de skis, fixations, battes et balles de baseball fabriqués | Adéquation de la capacité d'usine aux différentes exigences de production de produits durs | Qualifier une capacité supplémentaire pour le processus de production concerné |
| Distribution et logistique | Opérateurs de distribution tels que Amer Sports | Distribution intégrée dans les ventes de produits de marque | Coordination entre les centres opérés directement et en externe | Définir des points de transfert d'expédition communs et des responsabilités d'escalade |
| Vente en gros et vente directe au détail | Vendeurs en gros et en direct tels que Adidas Group et Nike, Inc. ; détaillants multisports tels que Decathlon SE | Revenus de produits en gros et ventes au détail aux utilisateurs finaux | Coordination des engagements en gros, en magasin propre et en commerce électronique | Définir des offres et des responsabilités d'exécution spécifiques aux canaux |
| Source: Mordor Intelligence | ||||
Amer Sports exploitait directement 9 de ses 22 centres de distribution en 2025, les tiers exploitant le reste dans un réseau partagé entre ses marques. Parallèlement à son approvisionnement majoritairement tiers, ce réseau place la production et l'expédition dans des relations opérationnelles externes distinctes. Amer Sports dépend donc de la coordination des transferts fournisseur-distribution pour livrer ses produits de marque, de sorte que la diversification de la fabrication seule ne peut pas supprimer la dépendance à l'expédition.
Paysage Concurrentiel
Concentration du Marché
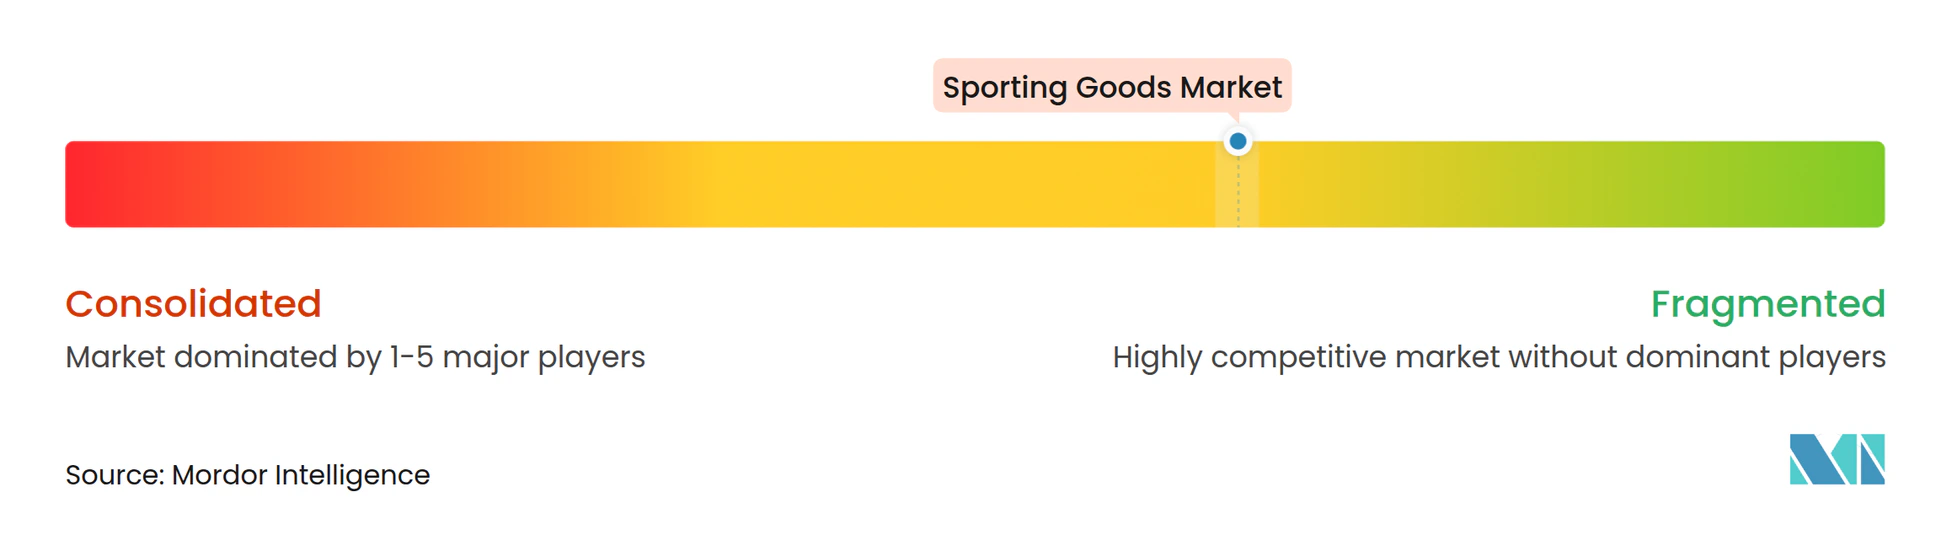
L'offre concurrentielle est diversifiée, Nike, Inc. concevant et commercialisant des vêtements de sport, des chaussures, des équipements et des accessoires dans le monde entier. Adidas Group est une entreprise d'articles de sport et de vêtements de sport dont la marque adidas a enregistré une croissance des ventes de 13 % en neutralité de change en 2025. En 2025, Puma SE et ses filiales ont vendu des chaussures, vêtements et accessoires PUMA et Cobra Golf dans le monde entier via la vente en gros, les détaillants et leurs propres magasins, y compris en ligne, tandis que Under Armour, Inc. commercialise des vêtements de performance, des chaussures et des accessoires. Le chiffre d'affaires des équipements de la marque NIKE s'est établi à 611 millions USD au trimestre clos le 31 août 2026, contre 630 millions USD au même trimestre de 2025, soit un recul de 3 %. Decathlon SE combine la conception, la production et la distribution d'articles de sport, positionnant un distributeur intégré aux côtés de marques dont les équipements ou accessoires s'inscrivent dans des portefeuilles de produits plus larges.
Le modèle intégré de conception, de production et de distribution de Decathlon SE a connecté le développement produit aux ventes orientées consommateurs à travers son réseau mondial en 2025. Le groupe a vendu 1,23 milliard de produits sur l'ensemble des canaux en 2025. Le chiffre d'affaires net a progressé de 4,0 % après ajustement des taux de change, contre 5,6 % en devises locales en 2025. Un fournisseur utilisant des détaillants indépendants doit coordonner le même transfert produit-rayon entre des organisations distinctes, faisant du modèle d'intégration de Decathlon SE un modèle concurrentiel à part entière.
L'exécution réglementaire peut devenir un avantage concurrentiel lorsque les dossiers fournisseurs et les communications avec les détaillants influent sur la facilité avec laquelle un produit peut être mis en vente. En 2025, Adidas Group a élargi le partage du statut avec les détaillants, la sensibilisation des fournisseurs et le suivi en réponse à l'évolution de la législation des États américains, notamment les exigences de l'Agence de protection de l'environnement relatives aux PFAS. La réponse a couvert l'ensemble de son portefeuille de produits, reliant les informations côté fournisseur aux relations commerciales orientées clients. Les partenaires de distribution recevant des mises à jour de statut et des informations de suivi de la part du fournisseur peuvent suivre les progrès en matière de conformité sur l'ensemble de sa gamme.
Leaders du Secteur des Articles de Sport
-
Nike, Inc.
-
Adidas Group
-
Puma SE
-
Under Armour, Inc.
-
Decathlon SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Articles de Sport Entreprises couvertes dans ce rapport
- Nike, Inc.
- Adidas Group
- Puma SE
- Under Armour, Inc.
- ASICS Corporation
- Decathlon SE
- New Balance Athletics, Inc.
- Columbia Sportswear Company
- Gunn & Moore (GM)
- Amer Sports Corporation
- MRF Limited
- Head NV
- Anta Sports Products Ltd.
- VF Corporation
- Dunlop Sport
- Lululemon Athletica Inc.
- Hanesbrands Inc. (Champion)
- Yonex Co., Ltd.
- Callaway Golf Company
- Diadora S.p.A.
Principales Opportunités pour les Acteurs du Marché
Les opportunités ci-dessous comparent le remplacement des équipements de protection avec les achats subventionnés par des établissements scolaires et des clubs communautaires. Leur valeur commerciale dépend du fait que le déclencheur d'achat est une règle de port obligatoire ou une décision de financement discrétionnaire. Les fournisseurs peuvent aligner la qualification des produits et les devis sur ces différents déclencheurs, concentrant les efforts de vente sur les acheteurs dont les achats autorisés correspondent aux équipements proposés.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Protection de hockey résistante aux coupures | L'obligation de port de la NCAA commence en 2027-28 pour le hockey sur glace masculin de Division I et le hockey sur glace féminin universitaire national | Joueurs et programmes universitaires concernés | Préparer des packages de remplacement spécifiques à la saison et vérifier la qualification des produits selon la règle spécifique | Qualification du produit pour la règle de port adoptée | Fournisseurs de protection de hockey tels que Bauer |
| Petit équipement pour les programmes scolaires | La fenêtre de demande de subvention 2026-27 se ferme le 30 novembre 2026 | Uniquement les établissements membres de la NCHSAA en Caroline du Nord | Proposer un devis pour le petit équipement dans le cadre d'initiatives éligibles menées par les établissements scolaires | Incertitude d'attribution après examen discrétionnaire | Distributeurs d'équipements scolaires |
| Équipement durable pour les clubs communautaires | Le deuxième cycle de financement de la ville de Canning se ferme le 2 mars 2027 | Organisations communautaires constituées en société et clubs sportifs de la ville de Canning, Australie-Occidentale | Proposer des équipements d'une durée de vie supérieure à 12 mois ; exclure les équipements sportifs consommables et les demandes scolaires | Les attributions plafonnées peuvent laisser un solde d'achat non financé | Fournisseurs d'équipements durables pour clubs |
| Source: Mordor Intelligence | |||||
En transformant la protection optionnelle en obligation pour la saison 2027-28, la règle de la NCAA donne aux fournisseurs de protection de hockey concernés une échéance définie, tandis que les acheteurs financés par des subventions dépendent de décisions d'attribution discrétionnaires. Les packages de subventions doivent correspondre aux critères d'éligibilité des candidats et des équipements de chaque programme. La priorité commerciale repose donc sur la protection de hockey qualifiée pour les programmes universitaires concernés, tandis que les activités liées aux subventions nécessitent des packages adaptés à l'utilisation autorisée de chaque acheteur.
Développements industriels récents dans Marché des Articles de Sport
- Juillet 2026 : La NCAA a annoncé l'obligation de porter des équipements résistants aux coupures pour le hockey sur glace masculin de Division I et le hockey sur glace féminin universitaire national, à compter de la saison 2027-28.
- Juin 2026 : Le ballon officiel adidas TRIONDA a transmis des données de mouvement et de contact aux arbitres vidéo lors de la Coupe du Monde de la FIFA 2026 au Canada, au Mexique et aux États-Unis, à partir du 11 juin.
- Février 2026 : Petzl a rappelé certains piolets NOMIC fabriqués de décembre 2017 à juin 2020 et des piolets ERGONOMIC fabriqués de juin 2018 à décembre 2021. Les manches pouvaient se briser sans avertissement, créant un risque de chute avec de possibles blessures graves ou mortelles, et les utilisateurs concernés ont été invités à cesser de les utiliser.
Marché des Articles de Sport Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial des articles de sport mesure les dépenses annuelles des utilisateurs finaux en biens achetés pour la pratique de sports et d'activités physiques connexes. Il couvre les articles de sport vendus dans le monde entier via les canaux de distribution au détail.
Exclusions du périmètre : les vêtements de sport et les chaussures de sport vendus en tant que catégories de produits distinctes, les installations sportives, les abonnements à des salles de sport et les services d'entraînement, les matières premières et composants vendus séparément et utilisés pour la fabrication d'articles de sport, ainsi que les services de réparation et de maintenance distincts pour les articles de sport sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Équipements
- Équipements de Protection
- Sacs de Sport
- Accessoires
- Par Type de Sport
- Sports de Plein Air
- Sports en Salle
- Sports d'Aventure
- Autres Sports (Sports à Roues/Engrenages)
- Par Utilisateur Final
- Femmes
- Hommes
- Enfants
- Par Canal de Distribution
- Hors Ligne
- En Ligne
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que la série mensuelle de commerce de détail du Bureau du recensement des États-Unis aident à suivre l'activité de vente au détail d'articles de sport, tandis que les données probantes sur l'activité physique de l'Organisation mondiale de la Santé et l'enquête Active Lives de Sport England fournissent un contexte de participation. La recherche sectorielle de la Fédération mondiale de l'industrie des articles de sport peut éclairer le contexte de la chaîne de valeur et du secteur, et les classifications douanières publiques peuvent cadrer les flux commerciaux sans traiter les expéditions comme des ventes aux utilisateurs finaux.
Les dépôts de documents d'entreprises, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier les portefeuilles de produits, la composition des canaux, l'exposition géographique et les évolutions des prix ou de la disponibilité des produits. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes s'appuient sur des dirigeants de marques et de détaillants d'articles de sport, des responsables de produits et de catégories, des directeurs de distribution et des spécialistes régionaux du marché afin de tester les interprétations des sources secondaires concernant les limites des catégories, la couverture des canaux de distribution au détail, la demande régionale et le comportement d'achat, les réponses contradictoires étant vérifiées par rapport aux données publiques des entreprises et du secteur. Lorsque des données directes ne sont pas disponibles, les analystes consignent le manque, utilisent des indicateurs observables comparables et vérifient si des hypothèses alternatives modifient sensiblement l'estimation. Les résultats sont triangulés entre les perspectives des répondants et les données publiées indépendantes avant d'alimenter le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses mondiales de détail des utilisateurs finaux en articles de sport, puis répartit le total entre le type de produit, le type de sport, l'utilisateur final, le canal de distribution et la géographie à l'aide de données probantes par segment et des informations communiquées par les entreprises. Les indicateurs utiles comprennent les ventes au détail d'articles de sport déclarées, le revenu des ménages et les dépenses de consommation, la participation au fitness et au sport, les informations des détaillants et des marques sur les canaux, et les flux commerciaux comme vérification croisée côté offre. Les analystes peuvent utiliser la régression multivariée pour relier les évolutions historiques du marché aux indicateurs de demande pertinents et l'analyse de scénarios lorsque la participation, la composition du commerce de détail ou les conditions de prix sont susceptibles de changer sensiblement. Les parts de segments sont construites à partir des ventilations de catégories publiées, des données des entreprises et des canaux, ainsi que des données de participation ou d'utilisation des produits, les parts résultantes étant vérifiées par rapport au total. Des vérifications ascendantes sélectives, telles que les cumuls de ventes des fournisseurs et des détaillants ou le prix de détail échantillonné multiplié par les unités, peuvent tester certaines catégories, tandis que les lacunes de couverture sont consignées et les vérifications ne sont pas étendues au-delà de leur périmètre validé. Les spécialistes régionaux peuvent examiner les hypothèses de prévision au niveau des variables et identifier les différences locales pour des vérifications complémentaires.
Validation des données et cycle de mise à jour
Les analystes triangulent le total modélisé et les estimations par segment par rapport aux signaux indépendants de commerce de détail, d'entreprises, de commerce et de participation, puis examinent les écarts significatifs, les valeurs aberrantes et les évolutions incohérentes d'une année sur l'autre avant validation. Un second analyste examine l'interprétation des sources, les calculs, la cohérence des unités et la réconciliation des parts de segments avec le total. Le propriétaire de la source ou le spécialiste du domaine est recontacté lorsque les données sont contradictoires, que les définitions sont floues ou qu'une hypothèse importante change. Le modèle est actualisé annuellement, réexaminé entre les cycles lorsque des événements significatifs modifient la participation, l'accès au commerce de détail, l'offre de produits ou les prix, et fait l'objet d'une révision complète des sources et des calculs avant la livraison.
Comparaison de la taille du marché des articles de sport selon Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées sur les articles de sport divergent considérablement car le périmètre du marché désigné ne comptabilise pas toujours les mêmes produits, même lorsque la couverture est mondiale et que les estimations sont exprimées en USD. Mordor Intelligence définit ce rapport autour des dépenses de détail des utilisateurs finaux en équipements, équipements de protection, sacs de sport et accessoires, tout en excluant les vêtements de sport autonomes et les chaussures de sport, et les deux estimations externes ci-dessous incluent explicitement les vêtements et les chaussures dans leur couverture produit.
Les principaux facteurs d'écart sont les catégories de produits incluses et la taille du bassin de revenus qui en résulte. L'éditeur A de recherche de marché mondial décrit un marché des articles de sport qui inclut les chaussures de sport et les vêtements de sport, tandis que l'éditeur B de recherche de marché mondial définit un marché des équipements et vêtements de sport avec les vêtements et les chaussures comme catégories de produits. Ces ajouts élargissent le panier mesuré au-delà du périmètre de ce rapport et peuvent contribuer à des totaux plus élevés, de sorte que les chiffres publiés représentent des paniers de produits plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 119,4 milliards USD (2027) | |
| Éditeur A de recherche de marché mondial | 570,57 milliards USD (2026) | Sur la base de 2026, cette estimation est supérieure de 377,9 % à la valeur de ce rapport pour 2027, soit 119,4 milliards USD, un an plus tard. Le marché publié inclut les chaussures de sport et les vêtements de sport, élargissant ainsi le panier de produits. |
| Éditeur B de recherche de marché mondial | 774,5 milliards USD (2026) | Sur la base de 2026, cette estimation est supérieure de 548,7 % à la valeur de ce rapport pour 2027, soit 119,4 milliards USD, un an plus tard. Le marché publié inclut les vêtements et les chaussures aux côtés des équipements, élargissant ainsi le panier de produits. |
La comparaison reflète des périmètres de produits différents ainsi que des années de mesure différentes. Les totaux externes incluent les revenus des vêtements et des chaussures que ce rapport laisse en dehors du panier des articles de sport, de sorte qu'ils décrivent des marchés de produits de consommation plus larges.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des articles de sport et ses perspectives de croissance ?
La taille était de 112,5 milliards USD en 2026 et est estimée à 119,4 milliards USD en 2027, pour atteindre 158,4 milliards USD d'ici 2032 à un CAGR de 5,82 % durant 2027-2032.
Qu'est-ce qui stimule la demande d'équipements et d'accessoires sportifs ?
L'utilisation récurrente à des fins de remise en forme et l'innovation produit soutiennent la demande. Aux États-Unis, 56,4 % des utilisateurs d'haltères dans les salles de sport pratiquaient hebdomadairement en 2025.
Quelle catégorie de produits domine les ventes d'articles de sport ?
Les équipements détenaient la plus grande part à 37,52 % en 2026. Les accessoires devraient connaître la croissance la plus rapide avec un CAGR de 6,78 % durant 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des articles de sport ?
Les principaux acteurs comprennent Nike, Inc., Adidas Group, Puma SE, Under Armour, Inc. et Decathlon SE.
Quel défi en matière de sécurité affecte les équipements de participation ?
Les défaillances de sécurité peuvent interrompre la participation. Le rappel de février 2026 de Petzl a demandé aux utilisateurs concernés de piolets NOMIC et ERGONOMIC de cesser d'utiliser les produits.
Quelles régions dominent la demande et la croissance du marché des articles de sport ?
L'Amérique du Nord détenait 41,57 % des dépenses en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,05 % durant 2027-2032.